
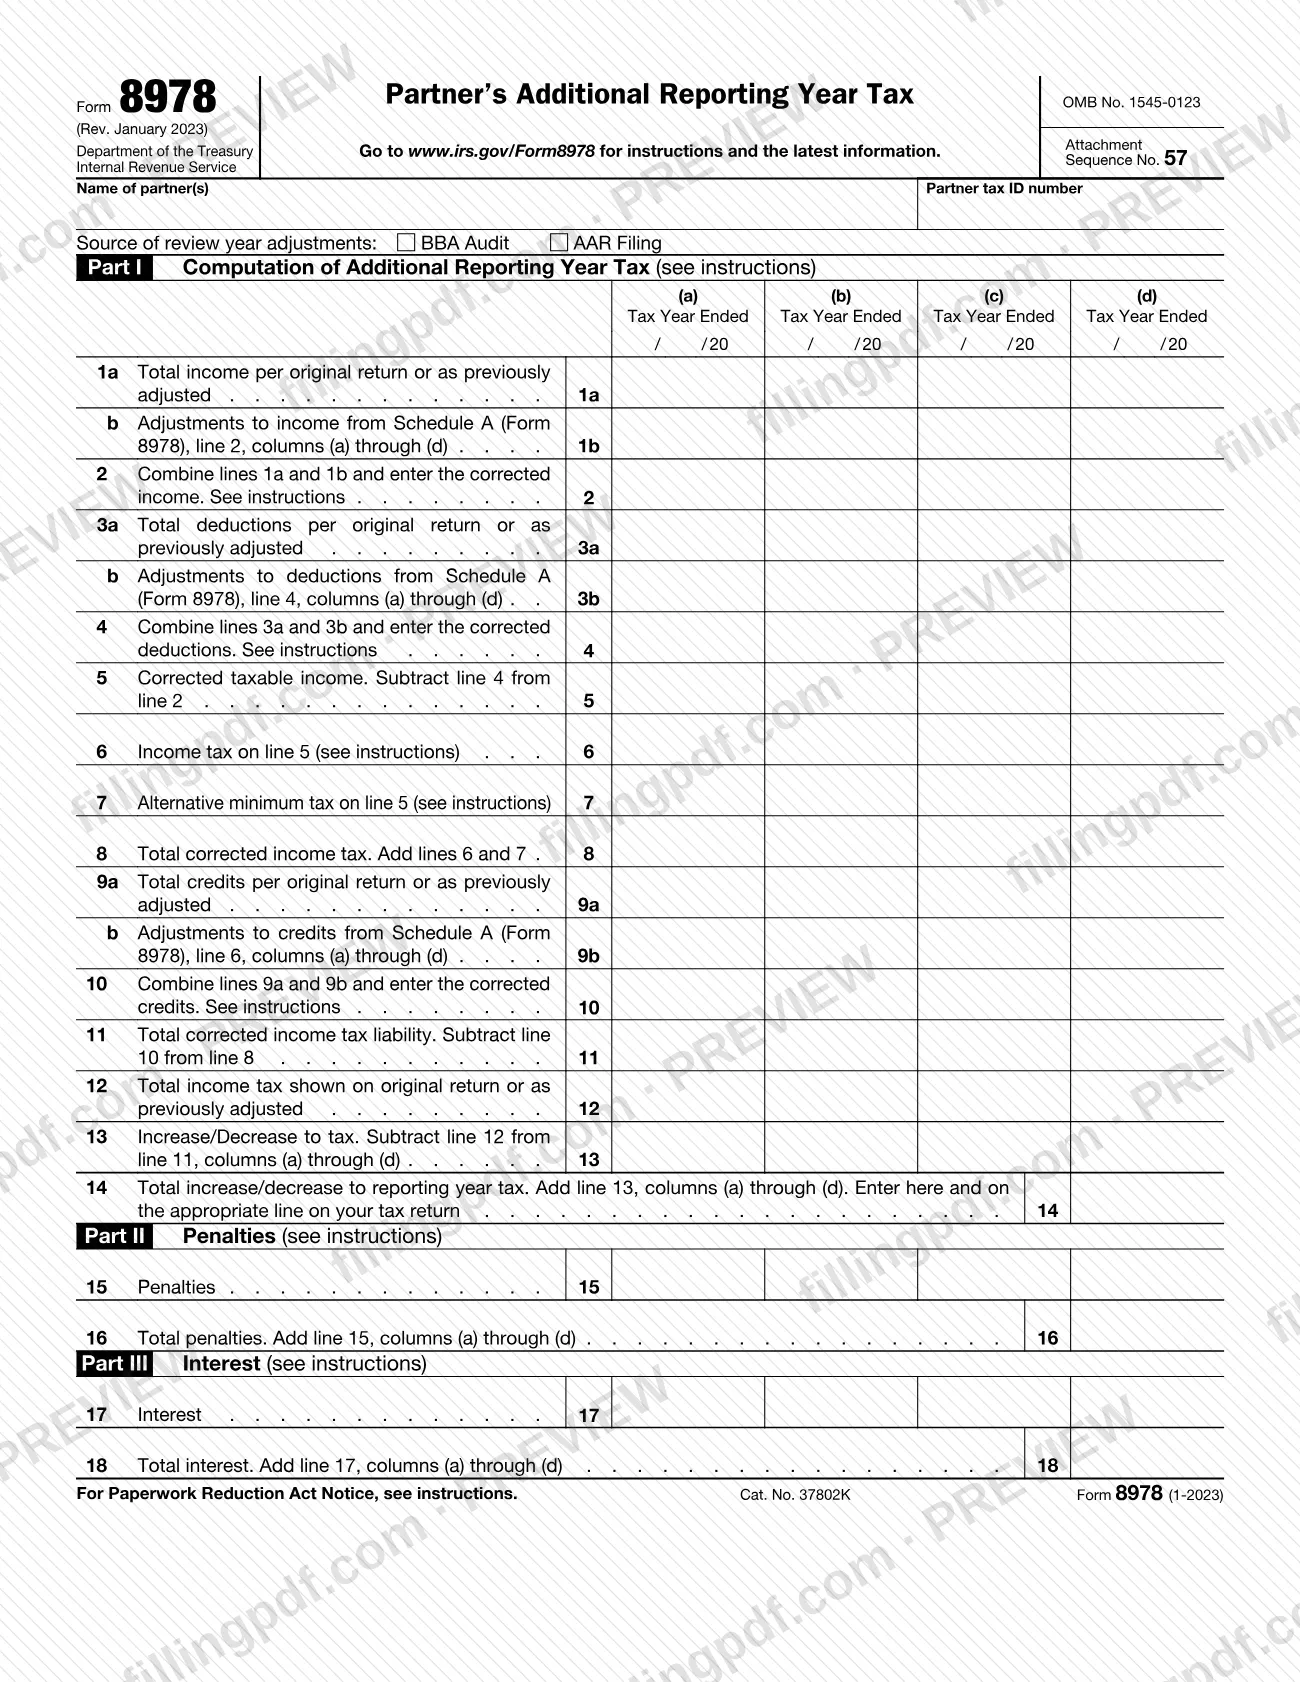
El Formulario 8978, Impuesto adicional del año de declaración del socio (Partner's Additional Reporting Year Tax), es el formulario del Servicio de Impuestos Internos (IRS) que usa un socio para calcular el cambio en el impuesto sobre los ingresos causado por los ajustes que una sociedad transfirió a sus socios en el Formulario 8986. Lo usan los socios que no son socios intermediarios, junto con el Anexo A (Formulario 8978), y se adjunta a la declaración de impuestos del socio correspondiente al año de declaración. En FillingPDF puede rellenar el formulario en línea y descargar o imprimir el PDF completado; el IRS publica el PDF original y las instrucciones en irs.gov.
Última actualización
¿Qué es el 8978?
El Formulario 8978, Impuesto adicional del año de declaración del socio (Partner's Additional Reporting Year Tax), es el formulario del IRS que utiliza un socio para calcular el impuesto adicional, las multas y los intereses que resultan de los ajustes indicados en el Formulario 8986, que una sociedad envía después de una auditoría conforme a la BBA o de una solicitud de ajuste administrativo (AAR).
El formulario forma parte del régimen centralizado de auditorías de sociedades establecido por la Bipartisan Budget Act of 2015 (BBA). Cuando una sociedad elige, conforme a la sección 6226, transferir los ajustes a sus socios, cada socio recibe el Formulario 8986 y utiliza el Formulario 8978 para volver a calcular los impuestos del primer año afectado y de cualquier año intermedio. Luego, el cambio total se incluye en la declaración del socio correspondiente al año de declaración como un aumento o una disminución del impuesto, por lo que el socio no presenta una reclamación de reembolso.
El formulario tiene tres partes: la Parte I calcula el impuesto adicional del año de declaración en hasta cuatro columnas de años tributarios, de la (a) a la (d); la Parte II informa las multas; y la Parte III informa los intereses. El Anexo A (Formulario 8978), que forma parte de las mismas instrucciones, enumera los ajustes del Formulario 8986 y los cambios relacionados en los atributos tributarios a nivel del socio; sus totales se trasladan a las líneas 1b, 3b y 9b.
El Formulario 8978 se usa únicamente para cambios en el impuesto sobre los ingresos. Los cambios en impuestos que no sean sobre los ingresos, como el impuesto sobre el trabajo por cuenta propia, se informan en una declaración enmendada del primer año afectado del socio.
¿Quién tiene que presentar el 8978?
Todo socio, excepto un socio intermediario, que reciba un Formulario 8986 de una entidad intermediaria debe presentar el Formulario 8978 para informar cualquier impuesto adicional del año de declaración derivado de su parte de los ajustes del año revisado. Tanto los socios del año revisado como los socios afectados lo presentan con su declaración federal de impuestos sobre los ingresos correspondiente al año de declaración.
Situaciones específicas contempladas en las instrucciones del IRS:
- Los socios que no sean socios intermediarios, como las personas y las corporaciones, usan el Formulario 8978 y el Anexo A (Formulario 8978).
- Una entidad, como un fideicomiso o una sucesión, puede ser tanto un socio sujeto a impuestos como un socio intermediario. Usa el Formulario 8978 para los conceptos sujetos a impuestos a nivel de la entidad y sigue las instrucciones de los Formularios 8985 y 8986 para los conceptos que se transfieren a sus propietarios o beneficiarios.
- Los socios corporativos extranjeros completan Formularios 8978 y Anexos A por separado para los ingresos efectivamente relacionados (ECI) y los ingresos fijos, determinables, anuales o periódicos (FDAP).
- Un socio con ajustes tanto de una auditoría conforme a la BBA como de una AAR presenta formularios separados para cada fuente.
Los socios intermediarios, es decir, las sociedades obligadas a presentar conforme a la sección 6031(a), las corporaciones S, la mayoría de los fideicomisos y las sucesiones de difuntos, no usan el Formulario 8978 para los conceptos que se transfieren a otros.
Cuándo presentar el 8978
Presente el Formulario 8978 con la declaración federal de impuestos sobre los ingresos correspondiente a su año de declaración, que es el año tributario que incluye la fecha en que la sociedad auditada o la sociedad que presentó una AAR entregó el Formulario 8986 a sus socios. Esa fecha figura en el Formulario 8986, Parte II, concepto G.
Las instrucciones del IRS dan este ejemplo: si la sociedad entregó los Formularios 8986 el 1 de marzo de 2024, el año de declaración de un socio con año calendario es 2024, y el Formulario 8978 completado se adjunta a la declaración que vence el 15 de abril de 2025, sin tener en cuenta las prórrogas. Si usted tiene una participación a través de un socio intermediario que entrega los formularios más adelante, su año de declaración sigue siendo el año que incluye la fecha en que el socio a través del cual tiene la participación se los entregó.
El formulario no tiene una fecha límite separada: se presenta junto con la declaración de impuestos sobre los ingresos. Los intereses sobre un aumento del impuesto se calculan desde la fecha de vencimiento original de la declaración de cada año tributario afectado.
Documentos que necesitas
- Anexo A (Formulario 8978): enumera los ajustes del Formulario 8986 a los ingresos, las deducciones y los créditos; sus totales de las líneas 2, 4 y 6 se trasladan a las líneas 1b, 3b y 9b del Formulario 8978. Incluya uno por cada Formulario 8978.
- Una declaración que muestre cómo se calculó el impuesto sobre los ingresos corregido, para respaldar la línea 6, y cómo se calculó el AMT corregido, para respaldar la línea 7 si corresponde el AMT.
- Una declaración separada para la línea 5 o la línea 11 solo si los ingresos tributables corregidos o la obligación tributaria corregida difieren del resultado de la resta indicada en el formulario.
- Una declaración que muestre cómo se calcularon las multas, si el Formulario 8986, Parte V, indica multas aplicables y usted anota un importe en la línea 15.
- Su cálculo de intereses para la línea 17, cuando correspondan intereses sobre un aumento del impuesto.
- Para los socios corporativos extranjeros: una declaración para cada Formulario 8978 de ECI y de FDAP que explique cómo se calcularon los ajustes del impuesto sobre los ingresos de la línea 13.
- Opcional: Formularios 3800 con la etiqueta "Form 3800 for Form 8978 Calculation Only" para respaldar los cálculos del primer año afectado o de un año intermedio.
- Si hizo un depósito conforme al IRC 6603: una declaración en la que solicite que se aplique al saldo impago, con las fechas y los importes de los depósitos, el nombre y el TIN de la sociedad, el año revisado y su número de control de auditoría.
Cómo rellenar el 8978
Identifique al socio y la fuente del ajuste
Anote el nombre del socio o los socios y el número de identificación tributaria del socio en la parte superior. Marque BBA Audit o AAR Filing como fuente de los ajustes del año revisado; para una AAR, anote también el número de identificación del empleador de la entidad que emitió el Formulario 8986.
Anote los años tributarios en las columnas
En las columnas (a) a (d), anote la fecha de cierre del año tributario (MM/DD/20YY) para el primer año afectado y cada año intermedio afectado. No es necesario indicar los años que no se vieron afectados.
Complete los ingresos, líneas 1a a 2
La línea 1a corresponde al total de ingresos según la declaración original o enmendada, o según los ajustes del IRS; la línea 1b corresponde al Anexo A, línea 2. La línea 2 es la suma de 1a y 1b. Anote los importes negativos entre paréntesis.
Complete las deducciones, líneas 3a a 4
La línea 3a corresponde al total de deducciones según la declaración o los ajustes anteriores; la línea 3b corresponde al Anexo A, línea 4. La línea 4 combina 3a y 3b.
Calcule los ingresos tributables y el impuesto
La línea 5 es la línea 2 menos la línea 4. Anote el impuesto sobre los ingresos en la línea 6 y el AMT en la línea 7, con una declaración separada que respalde cada importe, y súmelos en la línea 8.
Complete los créditos, líneas 9a a 11
La línea 9a corresponde al total de créditos según la declaración o los ajustes anteriores; la línea 9b corresponde al Anexo A, línea 6. La línea 10 los combina y la línea 11 es la línea 8 menos la línea 10, sin incluir impuestos que no sean sobre los ingresos.
Determine el cambio en el impuesto
Anote en la línea 12 el impuesto total indicado en la declaración o según los ajustes anteriores. La línea 13 es la línea 11 menos la línea 12 para cada columna, y la línea 14 es la suma de la línea 13, columnas (a) a (d).
Informe las multas en la Parte II
Si el Formulario 8986, Parte V, indica multas aplicables, anote el importe de cada año tributario en la línea 15 y adjunte una declaración que explique cómo se calcularon. Sume las columnas en la línea 16.
Informe los intereses en la Parte III
Anote en la línea 17 los intereses sobre los aumentos del impuesto para cada año aplicable, adjunte el cálculo de intereses y sume las columnas en la línea 18. No calcule intereses sobre las disminuciones.
Complete el Anexo A (Formulario 8978)
Enumere cada ajuste del Formulario 8986, Parte V, en las líneas 1, 3 y 5 con su descripción y número de seguimiento; luego anote los totales en las líneas 2, 4 y 6. Incluya cualquier importe por posición inconsistente.
Revise, firme y descargue el PDF
Compruebe que cada columna corresponda a su año tributario, que los totales se trasladen entre el Anexo A y el Formulario 8978 y que las declaraciones estén listas. Descargue o imprima el PDF completado en FillingPDF y adjúntelo a su declaración según se describe en Cómo presentar.
Cómo presentar el 8978
El Formulario 8978 no se presenta por separado: adjúntelo, junto con el Anexo A (Formulario 8978) y sus hojas de cálculo, a su declaración federal de impuestos sobre los ingresos del año de declaración y envíe la declaración por los canales correspondientes.
- Adjúntelo a la declaración. Coloque el Formulario 8978, cada Anexo A y las hojas de cálculo detrás de las líneas 5, 6, 7, 11, 15 y 17 junto con la declaración. Siga las instrucciones de la declaración de impuestos sobre los ingresos aplicable (por ejemplo, el Formulario 1040) para encontrar la línea donde se anota el total de la línea 14.
- Pague con la declaración. Las multas y los intereses adicionales no se informan en la declaración ni forman parte de la línea 14, pero las instrucciones del IRS indican que debe incluirlos en el cálculo del pago neto del año de declaración.
- Retención. Si la sociedad o un socio intermediario retuvo impuestos sobre su impuesto adicional del año de declaración y le envió el Formulario 1042-S o el Formulario 8805, puede reclamar el crédito por retención en su declaración de impuestos sobre los ingresos.
- Depósitos de intereses. Si hizo un depósito conforme al IRC 6603 para suspender los intereses, adjunte una declaración en la que solicite que se aplique al saldo impago, con las fechas y los importes de los depósitos, el nombre y el TIN de la sociedad, el año revisado y el número de control de auditoría.
El formulario no incluye una dirección postal separada. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los canales indicados anteriormente.
Errores comunes que debes evitar
- Informar ajustes de una auditoría conforme a la BBA y de una AAR en el mismo Formulario 8978; cada tipo de fuente requiere su propio Formulario 8978 y Anexo A, y debe marcarse la casilla AAR Filing o BBA Audit correspondiente.
- Usar un solo Formulario 8978 para más de cuatro años tributarios aplicables; el formulario y el anexo tienen cuatro columnas, por lo que se necesitan formularios adicionales.
- Usar el Formulario 8978 para cambios en impuestos que no sean sobre los ingresos, como el impuesto sobre el trabajo por cuenta propia, que deben incluirse en una declaración enmendada del primer año afectado.
- Informar también en el Formulario 3800 los cambios en los créditos de la declaración de transferencia, lo que los duplica; solo se permiten los Formularios 3800 identificados como respaldo de cálculos.
- Anotar importes sin una declaración que muestre cómo se calcularon el impuesto sobre los ingresos de la línea 6 y el AMT de la línea 7.
- Calcular intereses sobre una disminución del impuesto en la línea 13; los intereses se calculan únicamente sobre los aumentos.
- Dejar en blanco el número de seguimiento de un ajuste del Formulario 8986 en vez de usar el número que aparece en la parte superior del Formulario 8986, el número de control de auditoría o el TIN de la entidad emisora.
- Anotar importes sin modificar en vez de los importes de la columna (h) de la Parte V del Formulario 8986, que reflejan ajustes netos de las modificaciones aprobadas.
- Informar las multas y los intereses en la línea de la declaración correspondiente a la línea 14; se incluyen en el cálculo del pago, pero no en el impuesto adicional del año de declaración.
Preguntas frecuentes
¿Para qué se usa el Formulario 8978?
El Formulario 8978 es el formulario del IRS que usa un socio para calcular el impuesto adicional del año de declaración, las multas y los intereses derivados de los ajustes indicados en el Formulario 8986. La sociedad transfiere esos ajustes después de una auditoría conforme a la BBA o de una AAR, y el total de la línea 14 se incluye en la declaración de impuestos sobre los ingresos del socio.
¿Quién debe presentar el Formulario 8978?
Todo socio que reciba un Formulario 8986 de una entidad intermediaria, excepto un socio intermediario, debe presentarlo. Los socios intermediarios, como las sociedades, las corporaciones S y la mayoría de los fideicomisos y las sucesiones, siguen las instrucciones de los Formularios 8985 y 8986 para los conceptos que se transfieren.
¿Cuándo vence el Formulario 8978?
Se presenta con la declaración de impuestos sobre los ingresos correspondiente al año de declaración, que es el año tributario que incluye la fecha en que la sociedad entregó el Formulario 8986. El ejemplo del IRS se refiere a un socio con año calendario a quien se entregó el formulario el 1 de marzo de 2024 y que lo adjunta a la declaración de 2024 que vence el 15 de abril de 2025.
¿Adónde envío el Formulario 8978?
No lo envíe por separado. Adjunte el Formulario 8978, el Anexo A y sus declaraciones a su declaración federal de impuestos sobre los ingresos del año de declaración y presente la declaración según indiquen sus instrucciones. El formulario no incluye una dirección postal propia.
¿Necesito un Formulario 8978 separado para una AAR y una auditoría?
Sí. Si tiene ajustes tanto de una auditoría conforme a la BBA como de una AAR, complete primero el Formulario 8978 y el Anexo A de la AAR y luego un conjunto separado para la auditoría. Sume la línea 14 de cada formulario e informe el total en su declaración.
¿Cuál es la diferencia entre el Formulario 8978 y el Formulario 8986?
El Formulario 8986 es la declaración que la sociedad entrega al socio para mostrar los ajustes transferidos. El Formulario 8978 es el que completa el socio para convertir esos ajustes en el impuesto adicional del año de declaración; el Anexo A enumera los ajustes.
¿Puedo rellenar el Formulario 8978 en línea?
Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el formulario ante el IRS; usted debe adjuntarlo a su declaración y presentar esta por los canales del IRS.
¿Qué hago si tengo ajustes de más de cuatro años tributarios?
Prepare Formularios 8978 adicionales, cada uno con todas las líneas completadas y su propio Anexo A. Sume los importes de la línea 14 de todos los formularios e informe el total en la línea correspondiente de su declaración.
¿Listo para rellenar el 8978?
Rellenar el 8978 ahora