
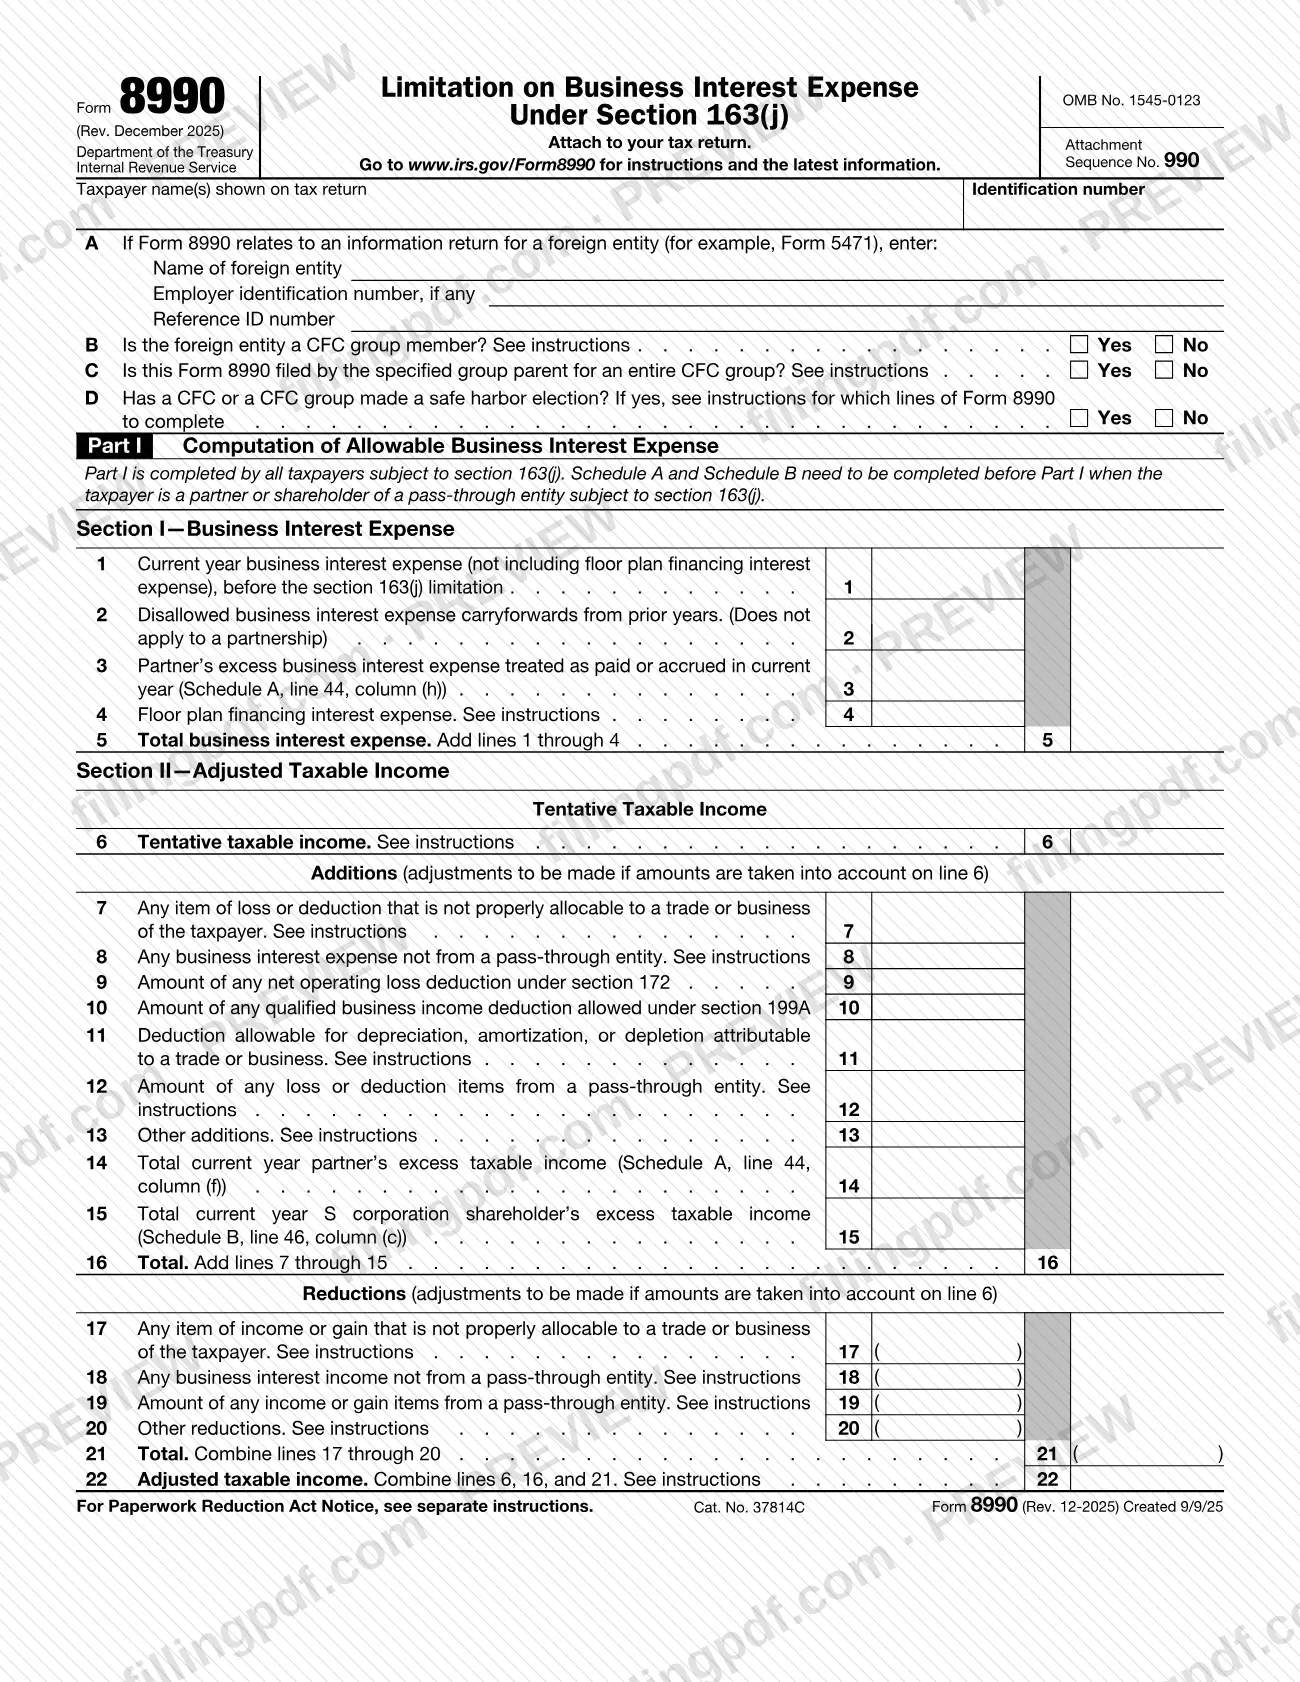
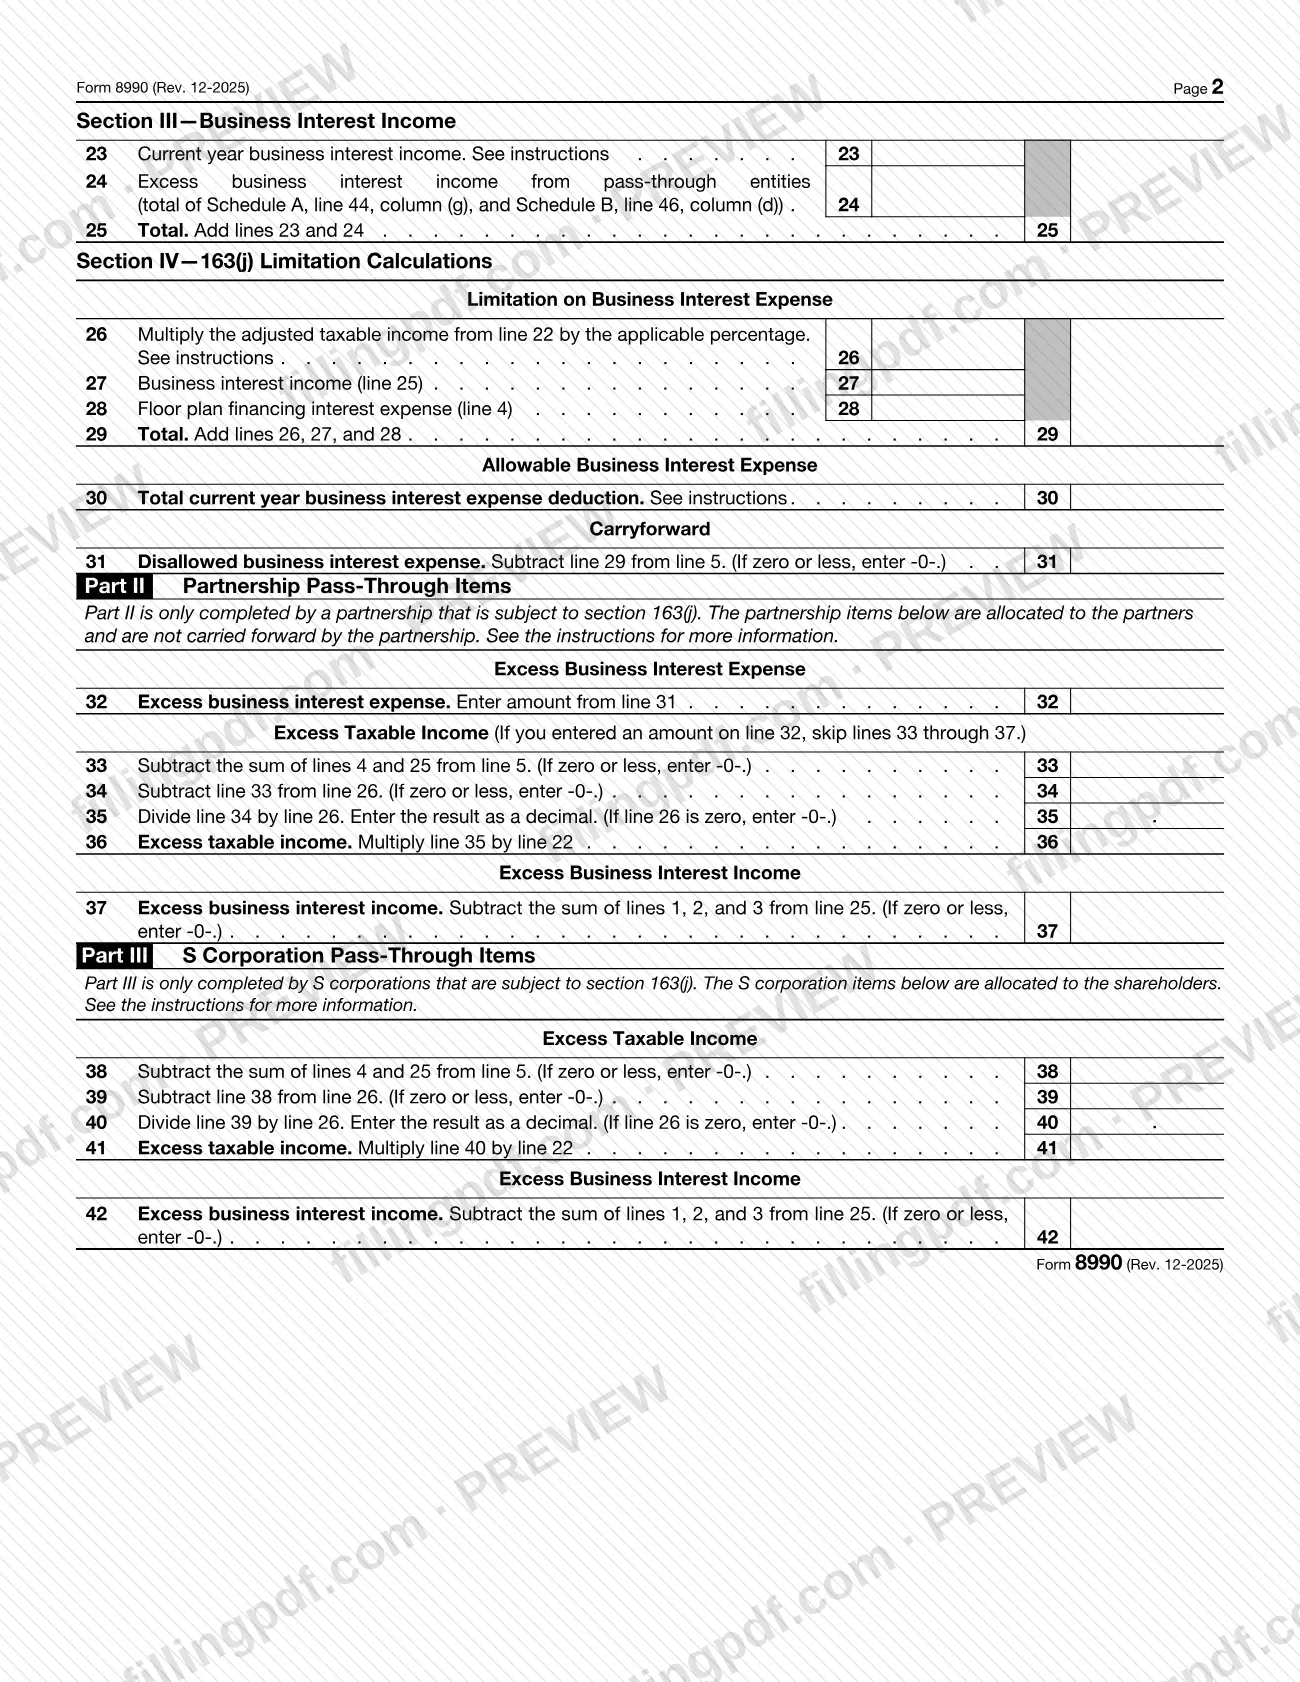
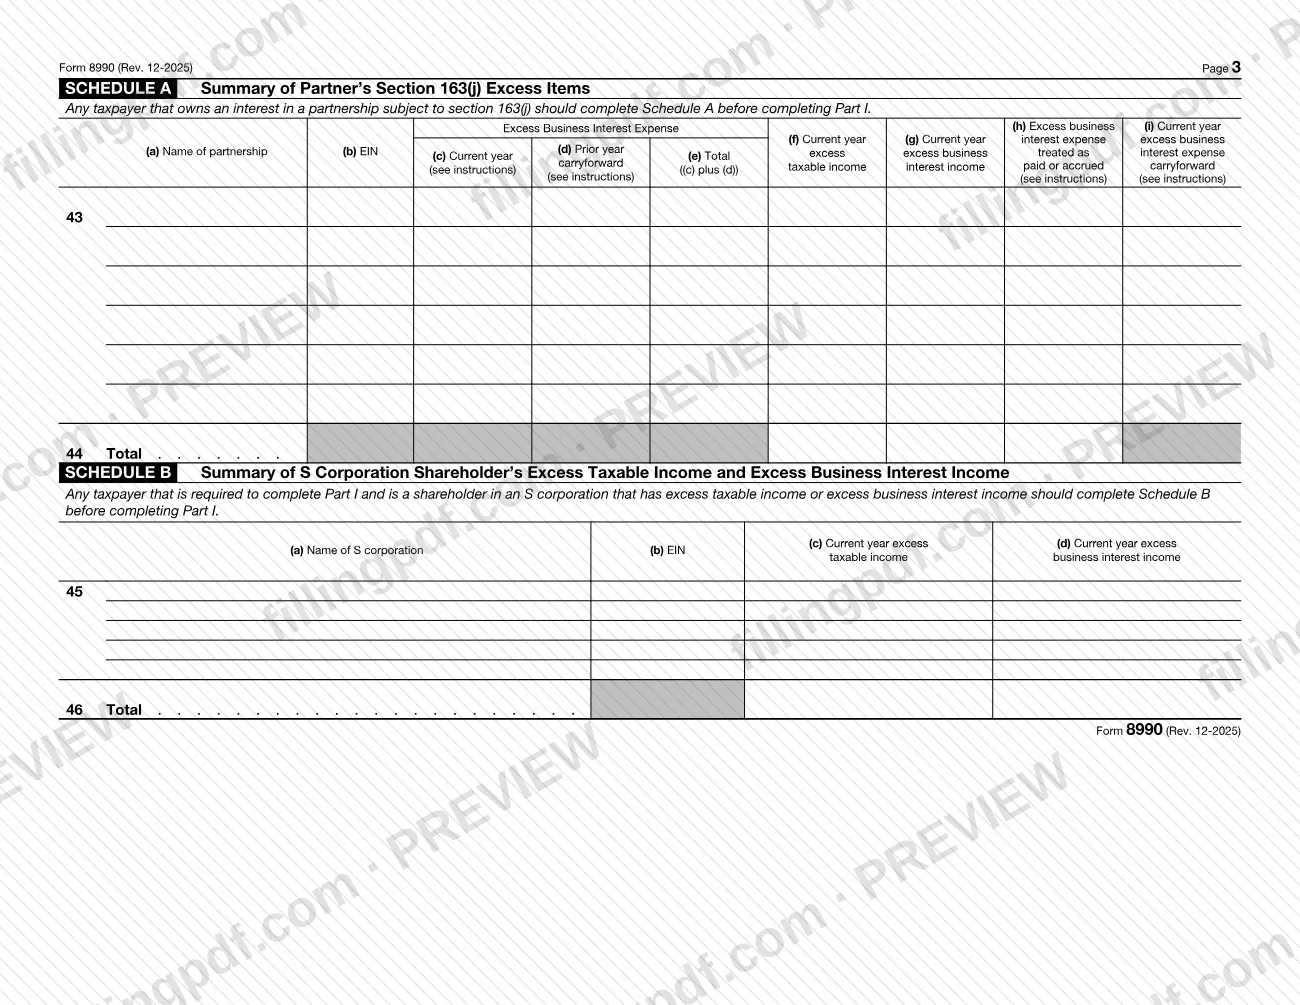
El Formulario 8990, Limitación de la deducción de gastos por intereses comerciales conforme a la Sección 163(j) (Limitation on Business Interest Expense Under Section 163(j)), es el formulario del Servicio de Impuestos Internos (IRS) que calcula cuánto gasto por intereses comerciales puede deducir durante el año y cuánto se traslada al año siguiente. Por lo general, los contribuyentes con gastos por intereses comerciales, un saldo de gastos por intereses comerciales no permitidos trasladado de años anteriores o gastos por intereses comerciales en exceso deben presentarlo, salvo que se aplique una exclusión. En FillingPDF puede rellenar el Formulario 8990 en línea y descargar o imprimir el PDF completado; el formulario y sus instrucciones están publicados por el IRS en www.irs.gov/Form8990.
Última actualización
¿Qué es el 8990?
Formulario 8990, Limitación de la deducción de gastos por intereses comerciales conforme a la Sección 163(j) (Limitation on Business Interest Expense Under Section 163(j)), es el formulario del IRS que se utiliza para calcular la deducción permitida por gastos por intereses comerciales para el año tributario conforme a la Sección 163(j), así como el monto no permitido que se traslada al año siguiente. Se adjunta a su declaración de impuestos (N.º OMB 1545-0123).
Según las instrucciones del IRS, cuando se aplica la Sección 163(j), la deducción permitida se limita a la suma de los ingresos por intereses comerciales, el porcentaje aplicable del ingreso tributable ajustado (ATI) y los gastos por intereses de financiamiento de inventario. Todo monto no permitido se traslada como gasto por intereses comerciales no permitido, con reglas especiales para las sociedades colectivas.
El formulario tiene las siguientes partes:
- Parte I, Cálculo de los gastos por intereses comerciales permitidos, que deben completar todos los contribuyentes sujetos a la Sección 163(j): gastos por intereses comerciales (líneas 1–5), ATI (líneas 6–22), ingresos por intereses comerciales (líneas 23–25) y cálculos de la limitación (líneas 26–31).
- Parte II, Elementos transferidos de una sociedad colectiva, que debe completar únicamente una sociedad colectiva sujeta a la Sección 163(j).
- Parte III, Elementos transferidos de una sociedad anónima de tipo S, que debe completar únicamente una sociedad anónima de tipo S sujeta a la Sección 163(j).
- Anexo A, Resumen de los elementos en exceso del socio conforme a la Sección 163(j), y Anexo B, Resumen del ingreso tributable en exceso y de los ingresos por intereses comerciales en exceso del accionista de una sociedad anónima de tipo S; los socios y accionistas de sociedades anónimas de tipo S deben completarlos antes de la Parte I.
Las líneas A a D de la parte superior se refieren a entidades extranjeras, grupos de sociedades extranjeras controladas (CFC) y la elección de puerto seguro para CFC. Las instrucciones también incluyen las Hojas de trabajo A y B para sociedades colectivas y la Hoja de trabajo C para la elección de puerto seguro.
¿Quién tiene que presentar el 8990?
Por lo general, un contribuyente (por ejemplo, una persona física, una sociedad anónima, una sociedad colectiva o una sociedad anónima de tipo S) con gastos por intereses comerciales, un saldo de gastos por intereses comerciales no permitidos trasladado de años anteriores o gastos por intereses comerciales en exceso del año actual o de años anteriores debe presentar el Formulario 8990, salvo que se aplique una exclusión.
Las instrucciones del IRS también exigen que presenten el formulario:
- Las entidades de transferencia que asignan a sus propietarios ingresos tributables en exceso o ingresos por intereses comerciales en exceso, tengan o no gastos por intereses.
- Una compañía de inversión regulada que paga dividendos de intereses conforme a la Sección 163(j).
- Un accionista estadounidense de una CFC aplicable que tenga gastos por intereses comerciales, un saldo no permitido trasladado de años anteriores o forme parte de un grupo de CFC; por lo general, adjunta un Formulario 8990 con cada Formulario 5471. En el caso de un grupo de CFC, se presenta un Formulario 8990 adicional para el grupo; si se hace una elección de puerto seguro, se presenta un formulario para el grupo, pero no para cada miembro.
No está obligado a presentar el formulario si es un contribuyente de pequeña empresa sin gastos por intereses comerciales en exceso provenientes de una sociedad colectiva. Tampoco presenta el formulario si sus únicos gastos por intereses provienen de actividades comerciales excluidas: servicios como empleado, una actividad comercial de bienes inmuebles que haya hecho una elección, una actividad agrícola que haya hecho una elección o ciertos negocios de servicios públicos regulados. Un contribuyente de pequeña empresa no es un refugio tributario y cumple la prueba de ingresos brutos descrita en las instrucciones. Una entidad de transferencia exenta aún debe proporcionar, si se lo solicitan, cierta información a un socio o accionista que presenta el formulario.
Cuándo presentar el 8990
El Formulario 8990 no tiene una fecha límite propia: se adjunta a la declaración de impuestos a la que corresponde, por lo que vence cuando vence esa declaración, incluidas las prórrogas. El formulario indica: «Attach to your tax return» (Adjunte a su declaración de impuestos).
Reglas de plazos de las instrucciones relacionadas con el formulario:
- La elección para una actividad comercial de bienes inmuebles, agrícola o de servicios públicos regulados que no esté automáticamente excluida se hace adjuntando una declaración de elección a una declaración original presentada a tiempo, incluidas las prórrogas. La elección es irrevocable.
- La elección para un grupo de CFC se hace adjuntando la declaración requerida al Formulario 8990 del grupo de CFC del año en que se hace la elección.
- Un contribuyente que reúna los requisitos para la exención para pequeñas empresas durante el año actual ya no está obligado a limitar sus gastos por intereses comerciales, aunque tenga un saldo no permitido trasladado de un año anterior.
La edición Rev. December 2025 refleja cambios para los años tributarios que comienzan después de 2024 y después de 2025, descritos en la sección «What's New» de las instrucciones.
Documentos que necesitas
- Su declaración de impuestos, a la que se adjunta el Formulario 8990; el formulario indica: «Attach to your tax return» (Adjunte a su declaración de impuestos).
- Declaración de elección titulada «Section 1.163(j)-9 Election» (Elección conforme a la Sección 1.163(j)-9) para una actividad comercial de bienes inmuebles o agrícola, o «Section 1.163(j)-1(b)(15)(iii) Election» (Elección conforme a la Sección 1.163(j)-1(b)(15)(iii)) para una empresa de servicios públicos que hace la elección; adjúntela a una declaración original presentada a tiempo únicamente si hace esa elección.
- Hoja de trabajo C, Elección de puerto seguro para una CFC aplicable independiente o un grupo de CFC, adjunta a su declaración únicamente si se hace una elección de puerto seguro.
- Declaración de elección para el grupo de CFC conforme a la sección 1.163(j)-7(e)(5)(iv) de los Reglamentos, de cada persona estadounidense designada, únicamente en el año en que se hace una elección para un grupo de CFC.
- Declaración que identifique a la sociedad matriz especificada del grupo, el período especificado y el nombre y año tributario especificado de cada miembro del grupo de CFC; cada persona estadounidense designada la adjunta al Formulario 8990 del grupo de CFC.
- Declaración del monto de la línea 2 en moneda funcional y los tipos de cambio, únicamente si el monto de la línea 2 difiere del de la línea 31 del año anterior debido a los tipos de cambio de una CFC aplicable.
- Anexo que muestre el monto y la partida de la declaración donde se deducen los gastos por intereses comerciales, únicamente si la línea 29 es menor que la línea 5 y los gastos se informan en más de un lugar.
- Declaración sobre la base de los activos y su asignación conforme a la sección 1.163(j)-10(c)(6)(iii) de los Reglamentos, únicamente si tiene actividades comerciales tanto excluidas como no excluidas.
- Declaraciones que identifiquen el nombre de la sociedad colectiva y los montos de los ajustes del Anexo A, como los gastos negativos conforme a la Sección 163(j) o los importes de la columna (h), cuando correspondan esos ajustes.
Cómo rellenar el 8990
Ingrese el nombre y el número de identificación del contribuyente
En la parte superior, ingrese el nombre o los nombres del contribuyente tal como aparecen en la declaración de impuestos y el número de identificación. Si el Formulario 8990 corresponde a una declaración informativa de una entidad extranjera, como el Formulario 5471, complete la línea A con el nombre de la entidad extranjera, su EIN si lo tiene y el número de identificación de referencia.
Conteste las líneas B, C y D
Marque Sí o No en la línea B (la entidad extranjera es miembro de un grupo de CFC), la línea C (la presenta la sociedad matriz especificada para un grupo de CFC completo) y la línea D (la CFC o el grupo de CFC hizo una elección de puerto seguro). Si corresponde una elección de puerto seguro, complete primero la Hoja de trabajo C de las instrucciones.
Complete primero el Anexo A o el Anexo B
Si es socio de una sociedad colectiva sujeta a la Sección 163(j), complete el Anexo A (líneas 43 y 44) antes de la Parte I. Si es accionista de una sociedad anónima de tipo S sujeta a esa sección, complete primero el Anexo B (líneas 45 y 46).
Ingrese los gastos por intereses comerciales, Sección I
Línea 1: gastos por intereses comerciales del año actual, sin incluir los gastos por intereses de financiamiento de inventario. Línea 2: saldo no permitido del año anterior trasladado desde la línea 31 (no corresponde a sociedades colectivas). Línea 3: Anexo A, línea 44, columna (h). Línea 4: gastos por intereses de financiamiento de inventario. Sume las líneas 1 a 4 en la línea 5.
Ingrese el ingreso tributable tentativo
Línea 6: ingreso tributable tentativo, calculado como si todos los gastos por intereses comerciales fueran permitidos por lo demás. Ingrese todos los números como positivos, a menos que el formulario muestre paréntesis.
Complete las adiciones de las líneas 7 a 16
Ingrese los elementos de las líneas 7 a 13 únicamente en la medida en que se hayan incluido en la línea 6; luego, ingrese las líneas 14 y 15 del Anexo A, línea 44, columna (f), y del Anexo B, línea 46, columna (c). Sume las líneas 7 a 15 en la línea 16.
Complete las reducciones y el ATI
Ingrese las líneas 17 a 20 entre paréntesis y combínelas en la línea 21. Combine las líneas 6, 16 y 21 en la línea 22 para calcular el ingreso tributable ajustado; si es cero o menos, ingrese cero (los miembros de un grupo de CFC deben seguir las instrucciones).
Ingrese los ingresos por intereses comerciales, Sección III
Línea 23: ingresos por intereses comerciales del año actual. Línea 24: ingresos por intereses comerciales en exceso de entidades de transferencia, del Anexo A, línea 44, columna (g), más el Anexo B, línea 46, columna (d). Sume las líneas 23 y 24 en la línea 25.
Calcule la limitación de la Sección 163(j)
Línea 26: multiplique la línea 22 por el porcentaje aplicable indicado en las instrucciones. Las líneas 27 y 28 repiten la línea 25 y la línea 4, y la línea 29 suma las líneas 26, 27 y 28.
Calcule la deducción y el saldo que se traslada
Línea 30: ingrese el menor de la línea 29 o la línea 5 como deducción de los gastos por intereses comerciales del año actual. Línea 31: reste la línea 29 de la línea 5 e ingrese -0- si el resultado es cero o menos; este es el monto no permitido que se traslada.
Complete la Parte II o la Parte III si corresponde
Una sociedad colectiva sujeta a la Sección 163(j) completa la Parte II (líneas 32 a 37). Una sociedad anónima de tipo S sujeta a la Sección 163(j) completa la Parte III (líneas 38 a 42). Los demás contribuyentes dejan estas partes en blanco.
Revise, descargue y adjunte el PDF
Verifique cada línea con las instrucciones y confirme que estén listas las declaraciones requeridas; luego descargue o imprima el PDF completado desde FillingPDF. Adjúntelo a su declaración de impuestos como se describe en «Cómo presentar».
Cómo presentar el 8990
El Formulario 8990 no se presenta por separado y no tiene una dirección postal, un portal ni un proceso de citas propios: se adjunta a su declaración de impuestos, que se presenta por los canales correspondientes.
- Con su declaración: adjunte el formulario completado a la declaración que informa la deducción. Las instrucciones de esa declaración indican dónde y cómo presentarla.
- Con el Formulario 5471: un accionista estadounidense de una CFC aplicable adjunta un Formulario 8990 con cada Formulario 5471. Para un grupo de CFC, un accionista estadounidense que presenta el Formulario 5471 por un miembro del grupo de CFC, pero no por la sociedad matriz especificada del grupo, adjunta el Formulario 8990 del grupo de CFC a su propia declaración de impuestos.
- Con documentos adjuntos: adjunte las declaraciones de elección, la Hoja de trabajo C (elección de puerto seguro) y las demás declaraciones que se indican en los documentos requeridos.
Guarde las Hojas de trabajo A y B para sus archivos; están marcadas «Keep for Your Records» (Guarde para sus archivos). FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los canales indicados anteriormente.
Errores comunes que debes evitar
- Completar la Parte I antes del Anexo A o el Anexo B cuando usted es socio o accionista de una sociedad anónima de tipo S; el formulario indica que primero se completen los anexos.
- Ingresar un monto en la línea 2 como sociedad colectiva; las instrucciones indican que la línea 2 no corresponde a una sociedad colectiva, que traslada la línea 31 a la línea 32 de la Parte II.
- Incluir en la línea 1 gastos por intereses de una actividad comercial excluida, o en la línea 23 ingresos por intereses de una actividad de ese tipo.
- Ingresar montos de entidades de transferencia en las líneas 7, 11, 17 o 18 en lugar de las líneas 12 y 19, que corresponden a los elementos de entidades de transferencia.
- Ingresar un ingreso tributable ajustado negativo en la línea 22 cuando usted no es miembro de un grupo de CFC; si el monto es cero o menos, ingrese cero.
- Completar las líneas 26 a 29 en el Formulario 8990 de un miembro individual de un grupo de CFC; las instrucciones indican que se omitan y se informen las líneas 30 y 31.
- Completar los Anexos A y B cuando se hace una elección de puerto seguro; las instrucciones indican que no deben completarse.
- Preparar el formulario para una sociedad colectiva o una sociedad anónima de tipo S y omitir la Parte II o la Parte III, que esas entidades deben completar cuando están sujetas a la Sección 163(j).
- Preparar el formulario en una moneda distinta del dólar estadounidense; las instrucciones indican que debe prepararse en dólares estadounidenses.
Preguntas frecuentes
¿Para qué se usa el Formulario 8990?
El Formulario 8990 calcula los gastos por intereses comerciales que puede deducir durante el año conforme a la Sección 163(j) y el monto que traslada al año siguiente. Se adjunta a su declaración de impuestos, y la deducción está limitada por los ingresos por intereses comerciales, el porcentaje aplicable del ATI y los gastos por intereses de financiamiento de inventario.
¿Quién debe presentar el Formulario 8990?
Por lo general, debe presentarlo un contribuyente con gastos por intereses comerciales, un saldo de gastos por intereses comerciales no permitidos trasladado de años anteriores o gastos por intereses comerciales en exceso. También lo presentan las entidades de transferencia que asignan elementos en exceso a sus propietarios. Queda excluido si es un contribuyente de pequeña empresa sin gastos por intereses comerciales en exceso de una sociedad colectiva.
¿Presento el Formulario 8990 por separado o con mi declaración?
Lo adjunta a su declaración de impuestos; no tiene dirección ni fecha límite por separado. El formulario indica «Attach to your tax return», y las instrucciones de la declaración determinan dónde y cuándo se presenta. En el caso de una CFC, se adjunta con el Formulario 5471.
¿Qué ingreso en las líneas 30 y 31 del Formulario 8990?
En la línea 30, ingrese el menor de la línea 29 o la línea 5; ese es el monto permitido de la deducción de los gastos por intereses comerciales del año actual. En la línea 31, reste la línea 29 de la línea 5 (ingrese -0- si el resultado es cero o menos); ese monto se traslada a la línea 2 del año siguiente, excepto en el caso de las sociedades colectivas.
¿Una sociedad colectiva traslada los intereses no permitidos en el Formulario 8990?
No. La sociedad colectiva no traslada el monto no permitido; lo asigna a los socios como gastos por intereses comerciales en exceso. La sociedad colectiva ingresa la línea 31 en la línea 32 de la Parte II, y los socios informan sus partes en el Anexo A.
¿Cómo hago la elección para actividades de bienes inmuebles o agrícolas?
Adjunte una declaración de elección a una declaración original presentada a tiempo, incluidas las prórrogas. Titúlela «Section 1.163(j)-9 Election» para actividades comerciales de bienes inmuebles o agrícolas e incluya el nombre, la dirección y el SSN o EIN del contribuyente, una descripción de la actividad y la declaración de elección. La elección es irrevocable.
¿Cuál es la diferencia entre el Formulario 8990 de un miembro de un grupo de CFC y el del grupo de CFC?
El Formulario 8990 de cada miembro del grupo de CFC informa los montos de ese miembro en las líneas 1 a 25 y omite las líneas 26 a 29. Un Formulario 8990 separado para todo el grupo informa la limitación combinada e incluye «Specified Group Parent» en la línea A.
¿Puedo rellenar el Formulario 8990 en línea?
Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el formulario ante el IRS; usted lo adjunta a su declaración de impuestos y lo presenta por los canales correspondientes a esa declaración.
¿Listo para rellenar el 8990?
Rellenar el 8990 ahora