
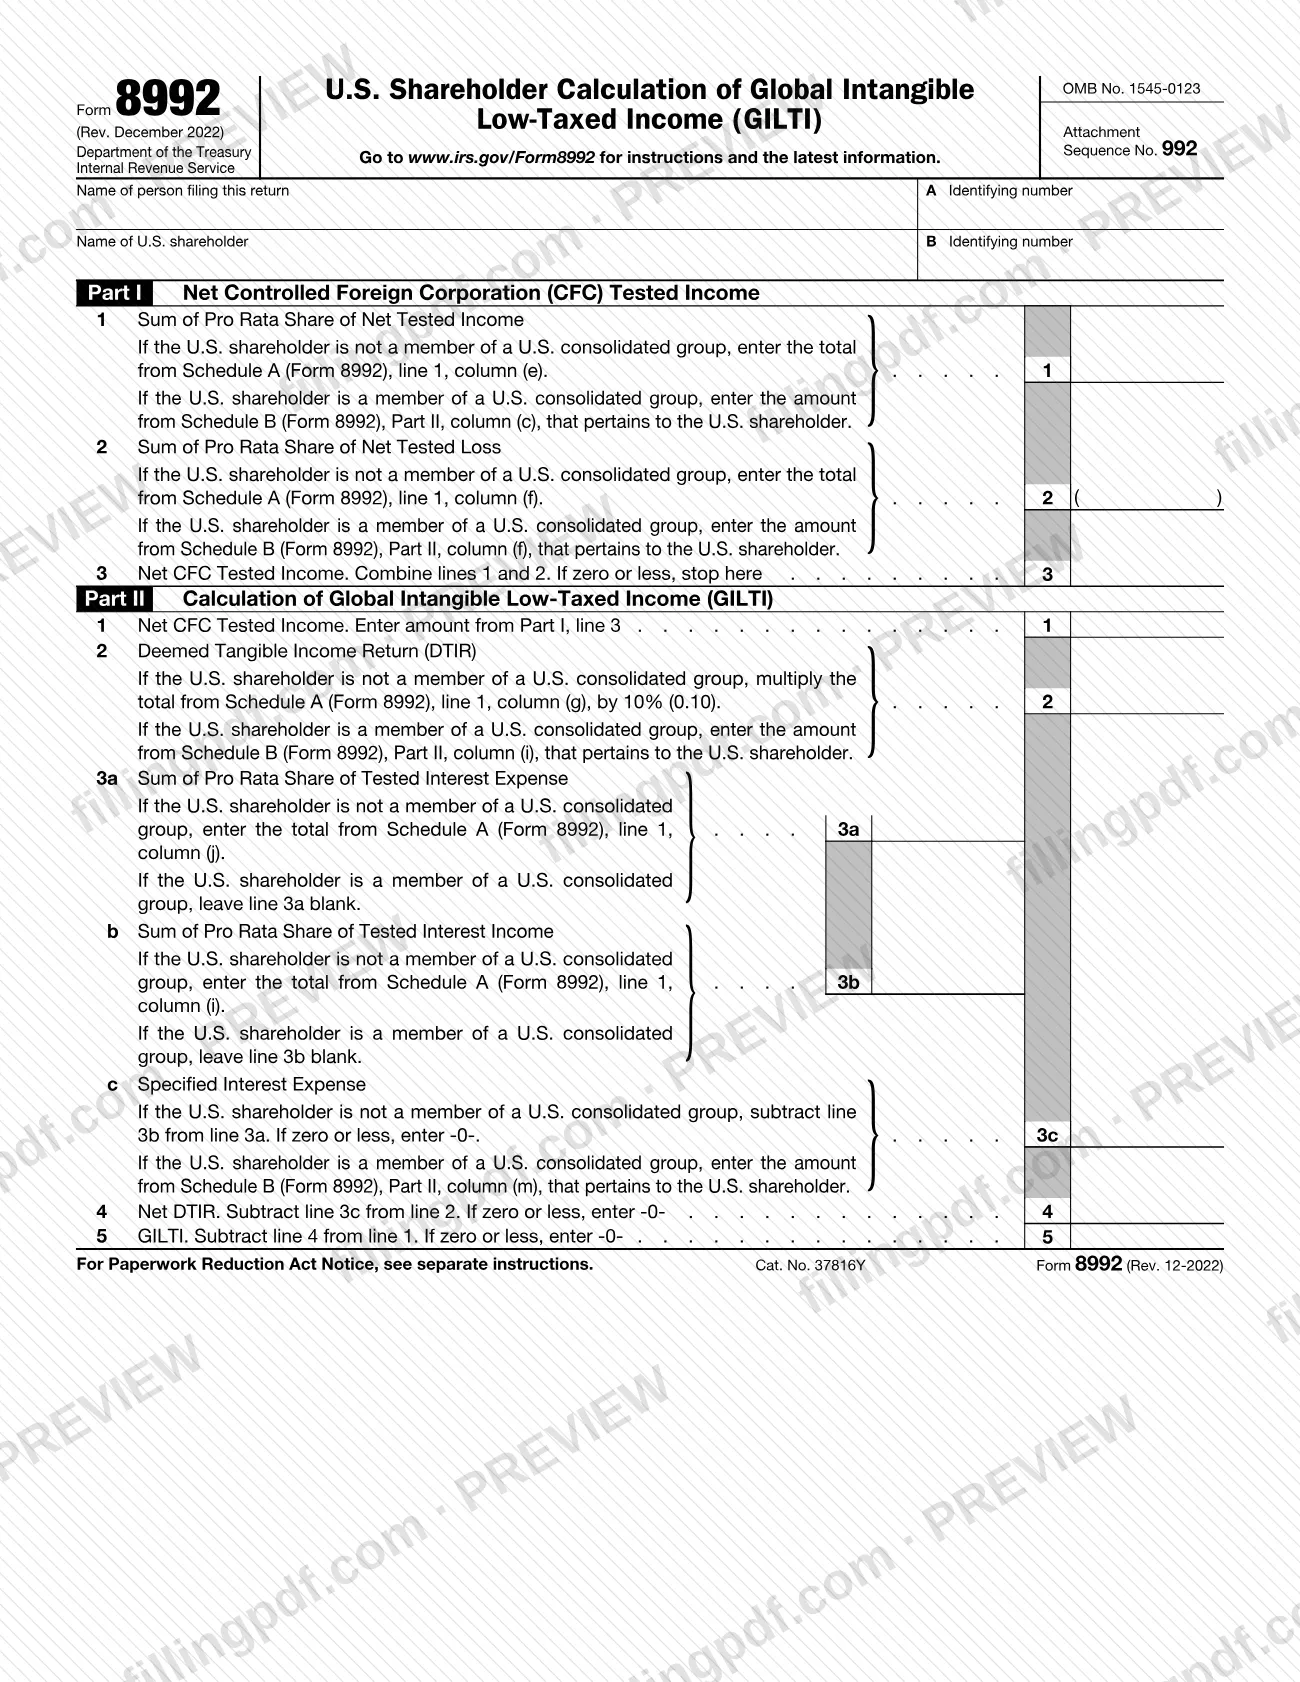
El Formulario 8992, Cálculo del accionista estadounidense del ingreso global intangible de baja tributación (GILTI) (U.S. Shareholder Calculation of Global Intangible Low-Taxed Income (GILTI)), es el formulario del Servicio de Impuestos Internos (IRS) en el que un accionista estadounidense de una corporación extranjera controlada (CFC) calcula su inclusión de ingreso global intangible de baja tributación (GILTI) conforme a la sección 951A. Lo utilizan corporaciones, personas físicas y corporaciones S que poseen acciones de una CFC, y normalmente se presenta con el Anexo A (Formulario 8992). En esta página puede rellenar el Formulario 8992 en línea en FillingPDF y descargar o imprimir el PDF completado; el IRS publica el formulario y sus instrucciones en www.irs.gov/Form8992.
Última actualización
¿Qué es el Form 8992?
Formulario 8992, Cálculo del accionista estadounidense del ingreso global intangible de baja tributación (GILTI) (U.S. Shareholder Calculation of Global Intangible Low-Taxed Income (GILTI)), es el formulario del IRS que utiliza un accionista estadounidense de una corporación extranjera controlada para calcular el monto de su inclusión de GILTI e informar información relacionada conforme a la sección 951A.
Conforme a la sección 951A, los accionistas estadounidenses que poseen acciones de una CFC, en el sentido de la sección 958(a), deben incluir el GILTI en sus ingresos brutos. El formulario tiene dos partes. La Parte I suma la participación proporcional del accionista en el ingreso neto sujeto a prueba y la pérdida neta sujeta a prueba de sus CFC para obtener el ingreso neto sujeto a prueba de CFC (línea 3). La Parte II resta el rendimiento neto presunto de activos tangibles (DTIR) de ese monto para obtener el GILTI en la línea 5. Si la línea 3 es cero o menos, el formulario indica que debe detenerse ahí.
Dos anexos complementan el formulario. Anexo A (Formulario 8992) informa la participación proporcional del accionista en los montos de cada CFC, tomados del Anexo I-1 (Formulario 5471) de cada CFC, Información para el ingreso global intangible de baja tributación. Anexo B (Formulario 8992) se utiliza en lugar del Anexo A cuando el accionista es miembro de un grupo consolidado estadounidense.
La deducción conforme a la sección 250 por una inclusión de GILTI no se calcula en este formulario: el IRS remite al Formulario 8993, Deducción conforme a la sección 250 por el ingreso intangible derivado del extranjero (FDII) y el ingreso global intangible de baja tributación (GILTI).
¿Quién tiene que presentar el Form 8992?
Una persona que haya sido accionista estadounidense de al menos una corporación extranjera en cualquier momento durante el año tributario de esa corporación que termine en el año tributario del accionista o dentro de este, y que haya poseído acciones de dicha corporación en el sentido de la sección 958(a) el último día del año en que fue una CFC, debe presentar el Formulario 8992. Un socio de una sociedad colectiva nacional puede ser ese accionista.
- Accionista estadounidense: una persona estadounidense que posee, directa, indirecta o constructivamente, el 10% o más del poder total combinado de voto de todas las clases de acciones con derecho a voto, o el 10% o más del valor total de todas las clases de acciones, de la corporación extranjera.
- Miembros de un grupo consolidado estadounidense: cada miembro que sea accionista estadounidense completa un Formulario 8992 por separado, pero esos formularios no se presentan con la declaración consolidada. En su lugar, se presenta un solo Formulario 8992 consolidado y el Anexo B (Formulario 8992).
- Corporaciones S que eligieron el tratamiento como entidad: una corporación S que eligió ser tratada como propietaria de acciones de una CFC conforme a los Reglamentos propuestos, sección 1.958-1(e), y que es accionista estadounidense de una CFC debe presentar el Formulario 8992.
Las sociedades colectivas nacionales ya no están obligadas a completar el Formulario 8992 ni el Anexo A (Formulario 8992). En su lugar, completan el Anexo K-2 (Formulario 1065), Parte VI, y el Anexo K-3 (Formulario 1065), Parte VI.
Cuándo presentar el Form 8992
El Formulario 8992 vence junto con la declaración de impuestos que acompaña. Las instrucciones del IRS indican que debe adjuntar el Formulario 8992 y el Anexo A (Formulario 8992) a su declaración de impuestos (o a la declaración de una organización exenta, según corresponda) y presentar ambos para la fecha límite de esa declaración, incluidas las prórrogas. El formulario no tiene una fecha límite independiente.
Un grupo consolidado estadounidense adjunta el Anexo B (Formulario 8992) y un Formulario 8992 consolidado a la declaración de impuestos del grupo, con la misma fecha límite, incluidas las prórrogas. Una corporación S que eligió el tratamiento como entidad adjunta el Formulario 8992 y el Anexo A a su Formulario 1120-S para la fecha límite de esa declaración, incluidas las prórrogas.
Si posteriormente descubre que un Formulario 8992 presentado está incompleto o es incorrecto, presente un Formulario 8992 corregido con una declaración enmendada. Pueden aplicarse sanciones conforme a las secciones 6038(b) y (c) por no informar la información que exige el formulario.
Documentos que necesitas
- Anexo A (Formulario 8992): generalmente se completa y adjunta al Formulario 8992 para informar su participación proporcional en los montos de cada CFC, a menos que sea miembro de un grupo consolidado estadounidense.
- Anexo B (Formulario 8992): se adjunta en lugar del Anexo A cuando el accionista estadounidense es miembro de un grupo consolidado estadounidense; solo se completa uno para el grupo.
- Anexo A—Hoja(s) de continuación: adjúntelas cuando tenga más CFC de las que caben en un Anexo A (Formulario 8992); no escriba "See attached" en el anexo.
- Montos del Anexo I-1 (Formulario 5471) de cada CFC, Información para el ingreso global intangible de baja tributación: se utilizan para completar el Anexo A o el Anexo B, incluso si no presentó un Anexo I-1 para esa CFC.
- Carta de aprobación del IRS: adjúntela si presenta un Formulario 8992 generado por computadora que no sea idéntico al formulario establecido por el IRS.
- Formulario 8833, Divulgación de una posición basada en un tratado conforme a la sección 6114 o 7701(b): generalmente se requiere si una posición basada en un tratado prevalece sobre el Código de Impuestos Internos o lo modifica y reduce los impuestos.
- Declaración que identifique los cambios: adjúntela a un Formulario 8992 corregido, marcado "Corrected", que presente con una declaración enmendada.
Cómo rellenar el Form 8992
Anote el nombre del presentante y del accionista
Anote en el apartado A el nombre de la persona que presenta la declaración y su número de identificación: un SSN para una persona física y un EIN para todos los demás. Si el nombre del accionista estadounidense es distinto del del presentante, anote su nombre y número de identificación en el apartado B. Para un grupo consolidado, indique la matriz común en el apartado A y deje en blanco el nombre del accionista y el apartado B.
Complete primero el Anexo A o el Anexo B
Un accionista que no forme parte de un grupo consolidado completa las columnas (a) a (f) del Anexo A (Formulario 8992) para obtener los montos de la Parte I. Un miembro de un grupo consolidado utiliza el Anexo B (Formulario 8992) y sigue sus instrucciones paso a paso.
Anote la suma del ingreso neto sujeto a prueba
Parte I, línea 1: anote el total de la línea 1, columna (e), del Anexo A. Los miembros de un grupo consolidado anotan el monto de la Parte II, columna (c), del Anexo B que corresponde al accionista.
Anote la suma de la pérdida neta sujeta a prueba
Parte I, línea 2: anote entre paréntesis el total de la línea 1, columna (f), del Anexo A. Los miembros de grupos consolidados utilizan la Parte II, columna (f), del Anexo B.
Combine las líneas 1 y 2
Parte I, línea 3: combine las líneas 1 y 2 para obtener el ingreso neto sujeto a prueba de CFC. Si es cero o menos, deténgase; no complete la Parte II ni las columnas (g) a (l) del Anexo A.
Transfiera el ingreso neto sujeto a prueba de CFC a la Parte II
Parte II, línea 1: anote el monto de la línea 3 de la Parte I.
Calcule el rendimiento presunto de activos tangibles
Parte II, línea 2: si no forma parte de un grupo consolidado, multiplique el total de la línea 1, columna (g), del Anexo A por el 10% (0.10). Los miembros de grupos consolidados anotan el monto de la Parte II, columna (i), del Anexo B.
Calcule el gasto por intereses especificado
Líneas 3a y 3b: anote los totales de la línea 1 del Anexo A para la columna (j) (gasto por intereses) y la columna (i) (ingreso por intereses); los miembros de grupos consolidados dejan ambas en blanco. Línea 3c: reste 3b de 3a y anote -0- si el resultado es cero o menos, o anote el monto de la Parte II, columna (m), del Anexo B para los miembros de grupos consolidados.
Calcule el DTIR neto y el GILTI
Línea 4: reste la línea 3c de la línea 2 y anote -0- si el resultado es cero o menos. Línea 5: reste la línea 4 de la línea 1 y anote -0- si el resultado es cero o menos; este es su GILTI.
Complete las columnas (k) y (l) del Anexo A
Una vez completadas las Partes I y II, divida el monto de la columna (e) de cada CFC entre el total de la línea 1, columna (e), para la columna (k), con cuatro decimales. Multiplique la proporción de la columna (k) por la línea 5 de la Parte II para la columna (l), en dólares enteros.
Transfiera el monto de GILTI a su declaración
Un accionista corporativo anota la línea 5 de la Parte II en la línea 17 del Formulario 1120, Anexo C. Una persona física lo anota en la línea 8o del Anexo 1 (Formulario 1040). Una corporación S que eligió el tratamiento como entidad lo anota en el Formulario 1120-S, Anexo K, línea 10 (código E).
Revise y descargue el PDF completado
Revise los nombres, números de identificación y cada línea comparándolos con el Anexo A o B, y anote -0- donde el formulario lo requiera. Descargue o imprima el PDF completado desde FillingPDF y adjúntelo a su declaración como se indica en la sección Cómo presentar.
Cómo presentar el Form 8992
El Formulario 8992 no se envía al IRS por separado: adjúntelo, junto con el Anexo A (Formulario 8992), a la declaración de impuestos que respalda y presente la declaración por los canales habituales de esa declaración.
- La mayoría de los accionistas estadounidenses: adjunte el Formulario 8992 y el Anexo A (Formulario 8992) a su declaración de impuestos o a la declaración de una organización exenta.
- Grupos consolidados estadounidenses: adjunte el Anexo B (Formulario 8992) y un Formulario 8992 consolidado a la declaración de impuestos del grupo. No presente los Formularios 8992 separados que completó cada miembro; consérvelos en sus registros en caso de una auditoría.
- Corporaciones S que eligieron el tratamiento como entidad: adjunte el Formulario 8992 y el Anexo A al Formulario 1120-S.
- Correcciones: presente un Formulario 8992 corregido con una declaración enmendada, siguiendo las instrucciones para enmendar la declaración con la que se presentó originalmente. Escriba "Corrected" en la parte superior y adjunte una declaración que identifique los cambios.
- Formularios generados por computadora: generalmente requieren aprobación previa del IRS, que se solicita en [email protected] o por correo a Internal Revenue Service, Attention: Substitute Forms Program, C:DC:TS:CAR:MP:P:TP:TP, ATSC, 4800 Buford Highway, Mail Stop 061-N, Chamblee, GA 30341. Adjunte la carta de aprobación. Un formulario idéntico al del IRS no requiere aprobación ni adjunto.
FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los canales indicados anteriormente.
Errores comunes que debes evitar
- Presentar con la declaración consolidada los Formularios 8992 separados de cada miembro del grupo consolidado; solo se presenta un Formulario 8992 consolidado y el Anexo B (Formulario 8992).
- Completar la Parte II o las columnas (g) a (l) del Anexo A cuando la línea 3 de la Parte I es cero o negativa; las instrucciones indican que no debe completarlas.
- Escribir "APPLIED FOR" en la columna (b) del Anexo A en lugar de un EIN, o "FOREIGNUS" en lugar de un número de identificación de referencia para una CFC que no tiene EIN.
- Usar en el Anexo A o B un número de identificación de referencia para una CFC que sea distinto del que aparece en el Formulario 5471 de esa CFC.
- Escribir "See attached" en el Anexo A y adjuntar hojas adicionales en lugar de usar el Anexo A—Hoja(s) de continuación.
- Dejar en blanco el apartado B para un accionista estadounidense cuyo nombre difiere del de la persona que presenta la declaración, o completarlo para un grupo consolidado estadounidense, donde el nombre y el apartado B deben quedar en blanco.
- Anotar un resultado negativo en la línea 4 o 5 de la Parte II; el formulario indica que se escriba -0- si el resultado es cero o menos.
- Presentar un Formulario 8992 corregido sin escribir "Corrected" en la parte superior y sin adjuntar una declaración de los cambios.
- Contar más de una vez los conceptos de una CFC en los totales de las columnas (e), (f), (k) y (m) del Anexo B cuando la CFC aparece en varias líneas.
Preguntas frecuentes
¿Para qué se utiliza el Formulario 8992?
El Formulario 8992 lo utiliza un accionista estadounidense de una corporación extranjera controlada para calcular el monto de su inclusión de GILTI conforme a la sección 951A e informar información relacionada. La línea 5 de la Parte II muestra el monto de GILTI que se transfiere a la declaración de impuestos del accionista.
¿Quién debe presentar el Formulario 8992?
Debe presentarlo un accionista estadounidense, incluido un socio de una sociedad colectiva nacional, que haya poseído acciones de una CFC en el sentido de la sección 958(a) el último día del año de la CFC. También lo presenta una corporación S que eligió el tratamiento como entidad. Las sociedades colectivas nacionales presentan los Anexos K-2 y K-3 (Formulario 1065) en su lugar.
¿Cuándo vence el Formulario 8992?
Vence junto con la declaración a la que se adjunta. Adjunte el Formulario 8992 y el Anexo A (Formulario 8992) a su declaración de impuestos y presente ambos para la fecha límite de esa declaración, incluidas las prórrogas. El formulario no tiene una fecha límite independiente.
¿Cuál es la diferencia entre el Anexo A y el Anexo B del Formulario 8992?
El Anexo A (Formulario 8992) informa la participación proporcional del accionista en los montos de cada CFC y, por lo general, se adjunta al Formulario 8992. En su lugar, un miembro de un grupo consolidado estadounidense utiliza el Anexo B (Formulario 8992), que informa los montos utilizados para determinar la inclusión de GILTI de cada miembro.
¿Cómo presenta el Formulario 8992 un grupo consolidado estadounidense?
Cada miembro que sea accionista estadounidense completa su propio Formulario 8992, pero estos formularios se conservan en los registros y no se presentan. El grupo presenta un Anexo B (Formulario 8992) y un Formulario 8992 consolidado con la declaración de impuestos del grupo, e indica la matriz común en el apartado A.
¿Dónde se incluye el monto de GILTI del Formulario 8992 en mi declaración de impuestos?
Un accionista corporativo anota la línea 5 de la Parte II en la línea 17 del Formulario 1120, Anexo C. Una persona física lo anota en la línea 8o del Anexo 1 (Formulario 1040). Una corporación S que eligió el tratamiento como entidad utiliza el Formulario 1120-S, Anexo K, línea 10, con el código E.
¿Cómo corrijo un Formulario 8992 que ya presenté?
Presente un Formulario 8992 corregido con una declaración de impuestos enmendada, siguiendo las instrucciones para enmendar la declaración con la que lo presentó originalmente. Escriba "Corrected" en la parte superior del formulario y adjunte una declaración que identifique los cambios.
¿Puedo rellenar el Formulario 8992 en línea en FillingPDF?
Sí. Puede rellenar el PDF rellenable en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el formulario ante el IRS; usted debe adjuntarlo a su declaración y presentarlo por los canales correspondientes a esa declaración.
¿Listo para rellenar el Form 8992?
Rellenar el Form 8992 ahora