
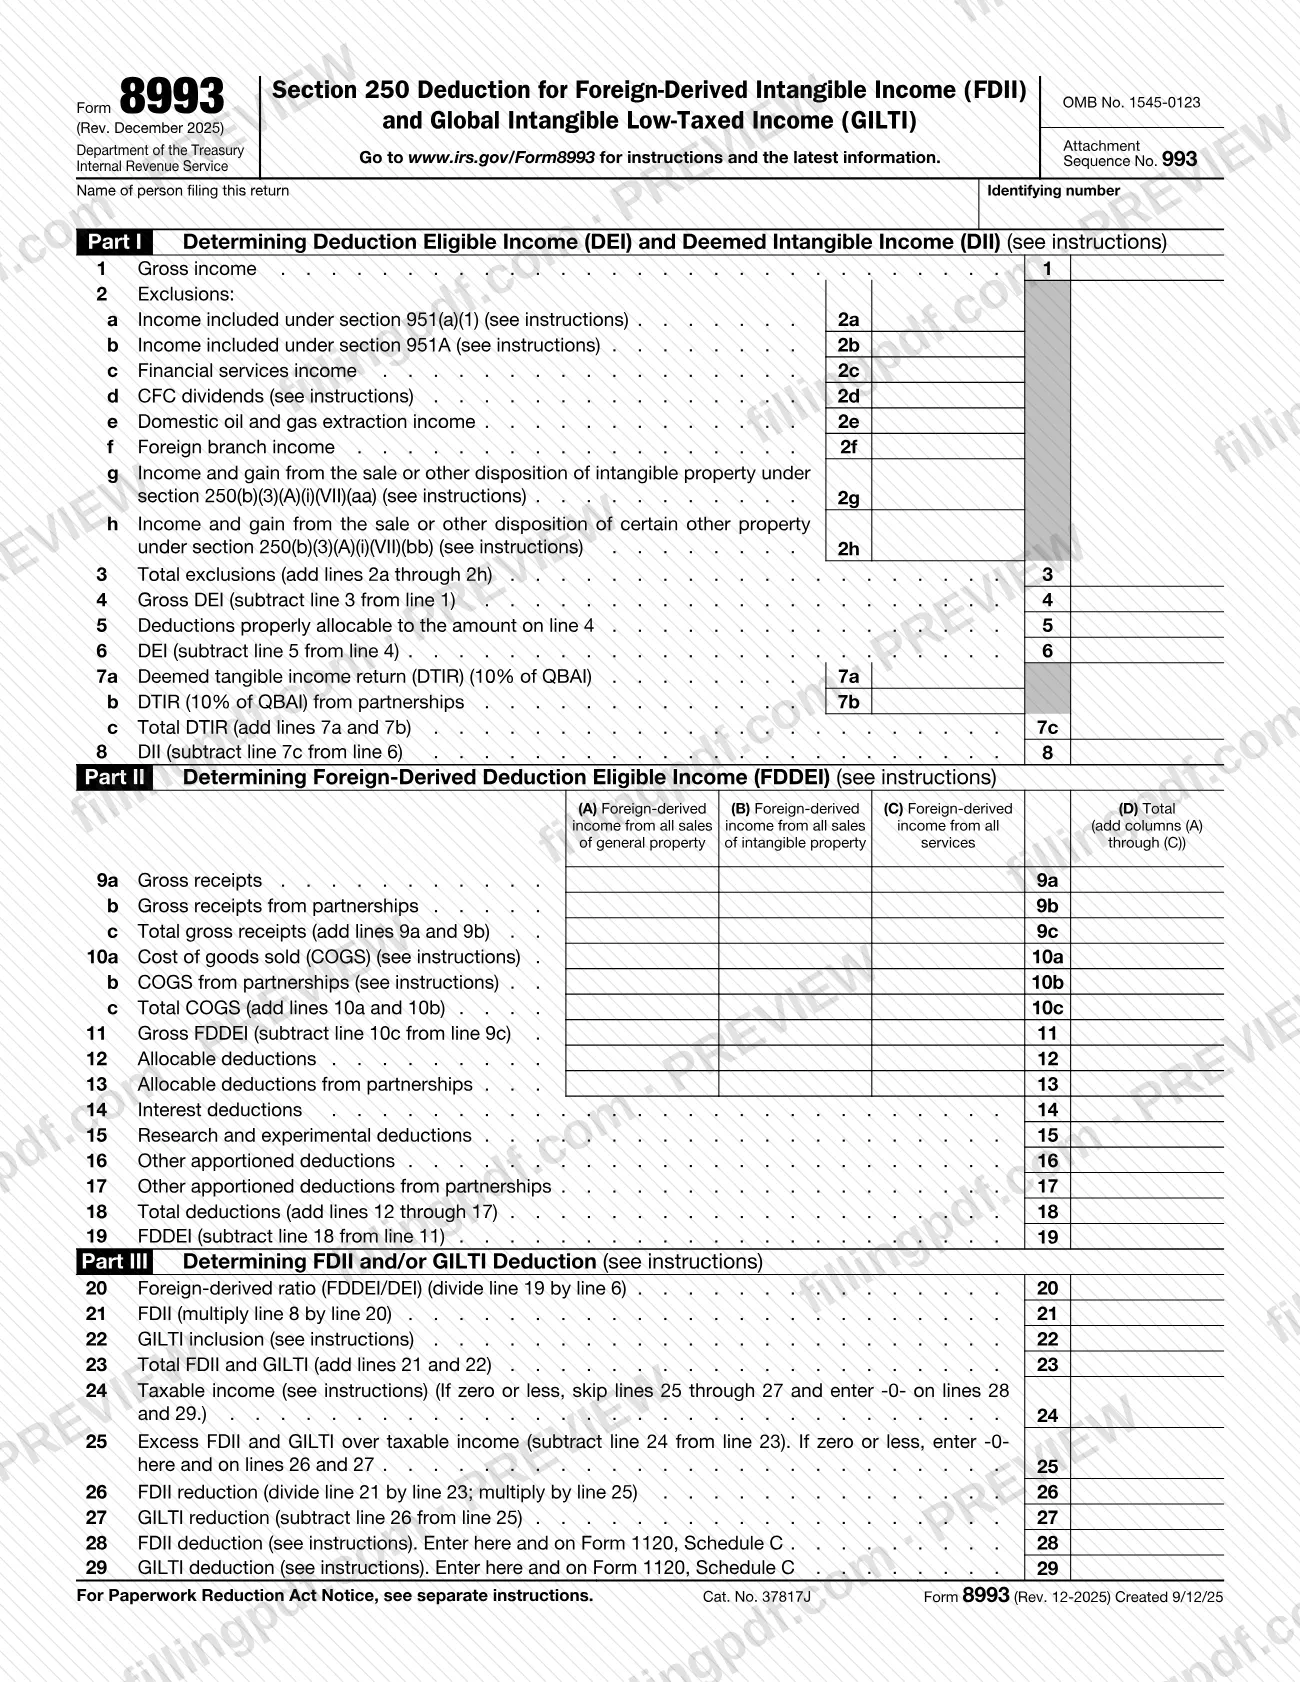
El Formulario 8993 es el formulario del Servicio de Impuestos Internos (IRS) que las corporaciones nacionales usan para calcular la deducción permitida conforme a la sección 250 por ingresos intangibles derivados del extranjero (FDII) e ingresos intangibles sujetos a baja tributación global (GILTI). Los accionistas individuales estadounidenses de corporaciones extranjeras controladas (CFC) que hacen una elección conforme a la sección 962 también lo usan. En FillingPDF puede rellenar el Formulario 8993 en línea y descargar o imprimir el PDF completado; el IRS publica el formulario original y las instrucciones en www.irs.gov/Form8993, y el formulario se presenta con la declaración de impuestos sobre los ingresos.
Última actualización
¿Qué es el 8993?
El Formulario 8993, Deducción conforme a la sección 250 por ingresos intangibles derivados del extranjero (FDII) e ingresos intangibles sujetos a baja tributación global (GILTI), es el formulario del IRS que se utiliza para calcular la deducción permitida conforme a la sección 250 del Código de Impuestos Internos por FDII y GILTI.
El formulario tiene tres partes:
- Parte I (líneas 1 a 8) determina los ingresos elegibles para la deducción (DEI) y los ingresos intangibles considerados (DII). Comienza con los ingresos brutos, resta las exclusiones enumeradas en la línea 2, resta las deducciones asignables y luego resta el rendimiento considerado sobre ingresos tangibles (DTIR) basado en la inversión en activos comerciales calificados (QBAI).
- Parte II (líneas 9 a 19) determina los ingresos elegibles para la deducción derivados del extranjero (FDDEI) en tres columnas para ventas de propiedad general, ventas de propiedad intangible y servicios, además de una columna total.
- Parte III (líneas 20 a 29) calcula la proporción de ingresos derivados del extranjero, FDII, la inclusión de GILTI, el límite basado en los ingresos tributables y la deducción final por FDII (línea 28) y por GILTI (línea 29).
Los resultados de las líneas 28 y 29 se ingresan en el Formulario 1120, Anexo C. La inclusión de GILTI en la línea 22 proviene del Formulario 8992, Cálculo de los ingresos intangibles sujetos a baja tributación global (GILTI) del accionista estadounidense (U.S. Shareholder Calculation of Global Intangible Low-Taxed Income (GILTI)), Parte II, línea 5. La revisión de diciembre de 2025 refleja la Ley Pública 119-21, que añadió las exclusiones de las líneas 2g y 2h para ingresos y ganancias provenientes de ciertas ventas o enajenaciones realizadas después del 16 de junio de 2025.
¿Quién tiene que presentar el 8993?
Todas las corporaciones nacionales y los accionistas individuales estadounidenses de CFC que hacen una elección conforme a la sección 962 (personas que hacen la elección conforme a la sección 962) deben usar el Formulario 8993 para determinar la deducción permitida conforme a la sección 250.
La deducción en sí solo se permite a las corporaciones nacionales y a las personas que hacen la elección conforme a la sección 962. Las instrucciones excluyen de la deducción a los fideicomisos de inversión inmobiliaria (REIT), las compañías de inversión reguladas (RIC) y las corporaciones S.
Otros grupos que se mencionan en las instrucciones:
- Socios corporativos. Una corporación nacional que sea socia de una sociedad colectiva toma en cuenta su parte distributiva de los DEI brutos, los FDDEI brutos, las deducciones y el QBAI de la sociedad. La sociedad debe informar estos conceptos en el Anexo K-3 (Formulario 1065). Las instrucciones remiten a las secciones 1.250(b)-1(e) y 1.250(b)-3(e) de los Reglamentos para el tratamiento de los socios.
- Contribuyentes con una inclusión de GILTI. La línea 22 toma el importe de GILTI del Formulario 8992, que se adjunta a la declaración de impuestos sobre los ingresos.
- Contribuyentes que corrigen un Formulario 8993 anterior. Se presenta un formulario corregido con una declaración enmendada.
Cuándo presentar el 8993
Adjunte el Formulario 8993 a su declaración de impuestos sobre los ingresos y presente ambos antes de la fecha límite de esa declaración, incluidas las prórrogas. El formulario no tiene una fecha límite independiente.
Las instrucciones indican que debe usar esta revisión para el año tributario 2025 y los años posteriores, hasta que el IRS publique una revisión que la reemplace. Si descubre que un Formulario 8993 que presentó está incompleto o es incorrecto, presente un Formulario 8993 corregido con una declaración de impuestos enmendada, siguiendo las instrucciones para enmendar la declaración que presentó originalmente, e indique "Corrected" en la parte superior del formulario.
Documentos que necesitas
- Su declaración de impuestos sobre los ingresos, a la que se adjunta el Formulario 8993; la línea 1 toma los ingresos brutos del Formulario 1120, línea 11, y las líneas 28 y 29 se ingresan en el Formulario 1120, Anexo C.
- Formulario 8992, Cálculo de los ingresos intangibles sujetos a baja tributación global (GILTI) del accionista estadounidense, adjunto a la declaración; la línea 22 toma el importe del Formulario 8992, Parte II, línea 5.
- Para los socios de una sociedad colectiva: una declaración adjunta al Formulario 8993 que indique el nombre y el número de identificación del empleador (EIN) de cada sociedad, la parte del socio del QBAI informada en la línea 7b y otros conceptos de FDDEI informados en las líneas 9b, 10b, 13 y 17.
- Cifras de la sociedad colectiva del Anexo K-3 (Formulario 1065), que la sociedad debería haber informado a sus socios; se usan para las partes de los socios en las líneas 7b, 9b, 10b, 13, 14, 15 y 17.
- Si corresponde la línea 29: el importe tratado como dividendo conforme a la sección 78 atribuible a GILTI, tomado del Formulario 1118, Anexo A, columna 3(b).
Cómo rellenar el 8993
Ingrese el nombre y el número de identificación
En la parte superior, ingrese el nombre de la persona que presenta la declaración y el número de identificación.
Ingrese los ingresos brutos en la línea 1
Línea 1: ingrese los ingresos brutos, que, según las instrucciones, deben tomarse del Formulario 1120, línea 11.
Complete las exclusiones de la línea 2
Líneas 2a a 2h: ingrese, en la medida en que estén incluidos en la línea 1, los ingresos conforme a las secciones 951(a)(1) y 951A (incluido el aumento bruto conforme a la sección 78), los ingresos por servicios financieros, los dividendos de CFC, los ingresos nacionales por extracción de petróleo y gas, los ingresos de sucursales en el extranjero y los importes por ventas de propiedad intangible y otra propiedad de las líneas 2g y 2h. Los arrendamientos y las licencias no son ventas para las líneas 2g y 2h.
Calcule los DEI brutos y los DEI
Línea 3: sume las líneas 2a a 2h. Línea 4: reste la línea 3 de la línea 1. Línea 5: ingrese las deducciones asignables correctamente a la línea 4, incluida la parte del socio proveniente de una sociedad colectiva. Línea 6: reste la línea 5 de la línea 4; si el resultado es cero o menos, ingrese cero.
Calcule el DTIR y los DII
Línea 7a: ingrese su DTIR basado en su QBAI. Línea 7b: ingrese la parte del socio del QBAI de la sociedad colectiva multiplicada por el mismo porcentaje. Línea 7c: sume las líneas 7a y 7b. Línea 8: reste la línea 7c de la línea 6; si el resultado es cero o menos, ingrese cero.
Ingrese los ingresos brutos y el costo de los bienes vendidos
Líneas 9a a 9c: ingrese los ingresos brutos derivados del extranjero en la columna (A) para propiedad general, (B) para propiedad intangible y (C) para servicios; use la columna (D) para el total y añada los importes de la sociedad colectiva en la línea 9b. Líneas 10a a 10c: ingrese el costo de los bienes vendidos atribuible a esos ingresos y luego reste la línea 10c de la línea 9c en la línea 11.
Ingrese las deducciones de FDDEI
Línea 12: deducciones asignables. Línea 13: deducciones asignables de sociedades colectivas. Línea 14: deducciones de intereses. Línea 15: deducciones de investigación y experimentación. Línea 16: otras deducciones prorrateadas. Línea 17: otras deducciones prorrateadas de sociedades colectivas. Sume las líneas 12 a 17 en la línea 18.
Calcule los FDDEI en la línea 19
Línea 19: reste la línea 18 de la línea 11 en cada columna y en la columna (D).
Calcule la proporción y los FDII
Línea 20: divida la línea 19 entre la línea 6; la proporción no puede exceder 1. Línea 21: multiplique la línea 8 por la línea 20.
Ingrese los GILTI y los ingresos tributables
Línea 22: inclusión de GILTI del Formulario 8992, Parte II, línea 5. Línea 23: sume las líneas 21 y 22. Línea 24: ingresos tributables determinados sin tener en cuenta la sección 250; si son cero o menos, omita las líneas 25 a 27 e ingrese -0- en las líneas 28 y 29.
Aplique el límite de ingresos tributables
Línea 25: reste la línea 24 de la línea 23; si el resultado es cero o menos, ingrese -0- en las líneas 25, 26 y 27. Línea 26: use la Hoja de trabajo de la línea 26 (línea 25 multiplicada por la línea 21 y dividida entre la línea 23). Línea 27: use la Hoja de trabajo de la línea 27 (línea 25 menos la línea 26).
Calcule las deducciones por FDII y GILTI
Línea 28: reste la línea 26 de la línea 21 y aplique el porcentaje indicado en las instrucciones. Línea 29: reste la línea 27 de la línea 22, añada cualquier dividendo conforme a la sección 78 atribuible a GILTI del Formulario 1118, Anexo A, columna 3(b), y aplique el porcentaje indicado en las instrucciones. Ingrese ambos resultados en el Formulario 1120, Anexo C.
Revise y descargue el PDF completado
Compruebe que los totales de las líneas y la proporción de la línea 20 sean coherentes, y que tenga lista cualquier declaración del socio y el Formulario 8992. Descargue o imprima el PDF completado desde FillingPDF y adjúntelo a su declaración de impuestos sobre los ingresos.
Cómo presentar el 8993
El Formulario 8993 no se presenta por separado: se envía adjunto a su declaración de impuestos sobre los ingresos, por el mismo canal que usa para esa declaración. El formulario no incluye una dirección postal ni un portal específicos.
- Con la declaración: adjunte el Formulario 8993 y presente ambos antes de la fecha límite de la declaración, incluidas las prórrogas. Ingrese los resultados de las líneas 28 y 29 en el Formulario 1120, Anexo C.
- Adjuntos: adjunte el Formulario 8992 a la declaración (la línea 22 se basa en él). Los socios adjuntan la declaración descrita en los documentos requeridos.
- Correcciones: presente un Formulario 8993 corregido con una declaración enmendada y escriba "Corrected" en la parte superior.
- Formularios generados por computadora: por lo general, requieren la aprobación previa del IRS. Las solicitudes pueden enviarse a [email protected] o por correo a Internal Revenue Service, Attention: Substitute Forms Program, C:DC:TS:CAR:MP:P:TP:TP, ATSC, 4800 Buford Highway, Mail Stop: 061-N, Chamblee, GA 30341.
FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los canales indicados anteriormente.
Errores comunes que debes evitar
- Omitir el aumento bruto conforme a la sección 78 en las líneas 2a y 2b; las instrucciones indican que debe incluirse con las inclusiones conforme a las secciones 951(a)(1) y 951A.
- No ingresar cero en las líneas 21 y 28 cuando los DEI de la línea 6 o los DII de la línea 8 sean cero o negativos; las instrucciones indican que, en ese caso, la deducción por FDII es cero.
- Informar en las líneas 9a a 9c importes que corresponden a las exclusiones de la línea 2 para los conceptos 7 y 8 (ventas de propiedad intangible u otra propiedad depreciable después del 16 de junio de 2025); las instrucciones indican que no se incluyan.
- Ingresar en la línea 20 una proporción de ingresos derivados del extranjero superior a 1; la proporción resultante no puede exceder 1.
- Ingresar en la línea 24 ingresos tributables que ya reflejen la deducción conforme a la sección 250; deben determinarse sin tener en cuenta la sección 250.
- Omitir las instrucciones para las líneas 25 a 27: si la línea 24 es cero o menos, ingrese -0- en las líneas 28 y 29; si la línea 25 es cero o menos, ingrese -0- en las líneas 26 y 27.
- Presentar un Formulario 8993 corregido por separado o sin escribir "Corrected" en la parte superior; debe presentarse con una declaración enmendada.
- Usar un Formulario 8993 generado por computadora sin la aprobación previa del IRS.
- Calcular las deducciones de las líneas 12 a 17 después de aplicar las secciones 163(j), 170(b)(2), 172, 246(b) o 250; deben determinarse sin tener en cuenta esas secciones.
Preguntas frecuentes
¿Para qué se usa el Formulario 8993?
El Formulario 8993 es el formulario del IRS para calcular la deducción conforme a la sección 250 por ingresos intangibles derivados del extranjero (FDII) e ingresos intangibles sujetos a baja tributación global (GILTI). Lo usan las corporaciones nacionales y las personas que hacen la elección conforme a la sección 962; los resultados se ingresan en el Formulario 1120, Anexo C.
¿Quién debe presentar el Formulario 8993?
Todas las corporaciones nacionales y los accionistas individuales estadounidenses de CFC que hacen una elección conforme a la sección 962 deben usarlo para determinar la deducción permitida. La deducción en sí solo se permite a las corporaciones nacionales, excepto los REIT, las RIC y las corporaciones S, y a las personas que hacen la elección conforme a la sección 962.
¿Cuándo vence el Formulario 8993?
El Formulario 8993 se adjunta a su declaración de impuestos sobre los ingresos y se presenta antes de la fecha límite de la declaración, incluidas las prórrogas. Las instrucciones no establecen un plazo independiente para el formulario. Esta revisión de diciembre de 2025 es para el año tributario 2025 y los años posteriores, hasta que se publique una revisión nueva.
¿A dónde envío el Formulario 8993?
No lo envíe por separado. Adjunte el formulario a su declaración de impuestos sobre los ingresos y presente ambos juntos por el canal que usa para esa declaración. El formulario y sus instrucciones no indican una dirección ni un portal específicos para el Formulario 8993.
¿Dónde se ingresan los importes de las líneas 28 y 29?
La deducción por FDII de la línea 28 y la deducción por GILTI de la línea 29 se ingresan en el Formulario 1120, Anexo C, tal como se indica en el formulario. La línea 22 toma la inclusión de GILTI del Formulario 8992, Parte II, línea 5, por lo que también debe adjuntarse el Formulario 8992 a la declaración.
¿Qué ocurre si la suma de FDII y GILTI supera mis ingresos tributables?
En ese caso, la deducción conforme a la sección 250 se limita a los ingresos tributables. La línea 25 muestra el exceso, la línea 26 reduce los FDII usando la Hoja de trabajo de la línea 26 y la línea 27 reduce los GILTI. Si los ingresos tributables de la línea 24 son cero o menos, ingrese -0- en las líneas 28 y 29.
¿Cómo corrijo un Formulario 8993 que ya presenté?
Presente un Formulario 8993 corregido con una declaración de impuestos enmendada, siguiendo las instrucciones para enmendar la declaración con la que lo presentó originalmente. Escriba "Corrected" en la parte superior del formulario corregido.
¿Puedo rellenar el Formulario 8993 en línea en FillingPDF?
Sí. Puede rellenar el PDF rellenable en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el formulario ante el IRS; usted lo presenta con su declaración de impuestos sobre los ingresos por los canales del IRS correspondientes a esa declaración.
¿Listo para rellenar el 8993?
Rellenar el 8993 ahora