
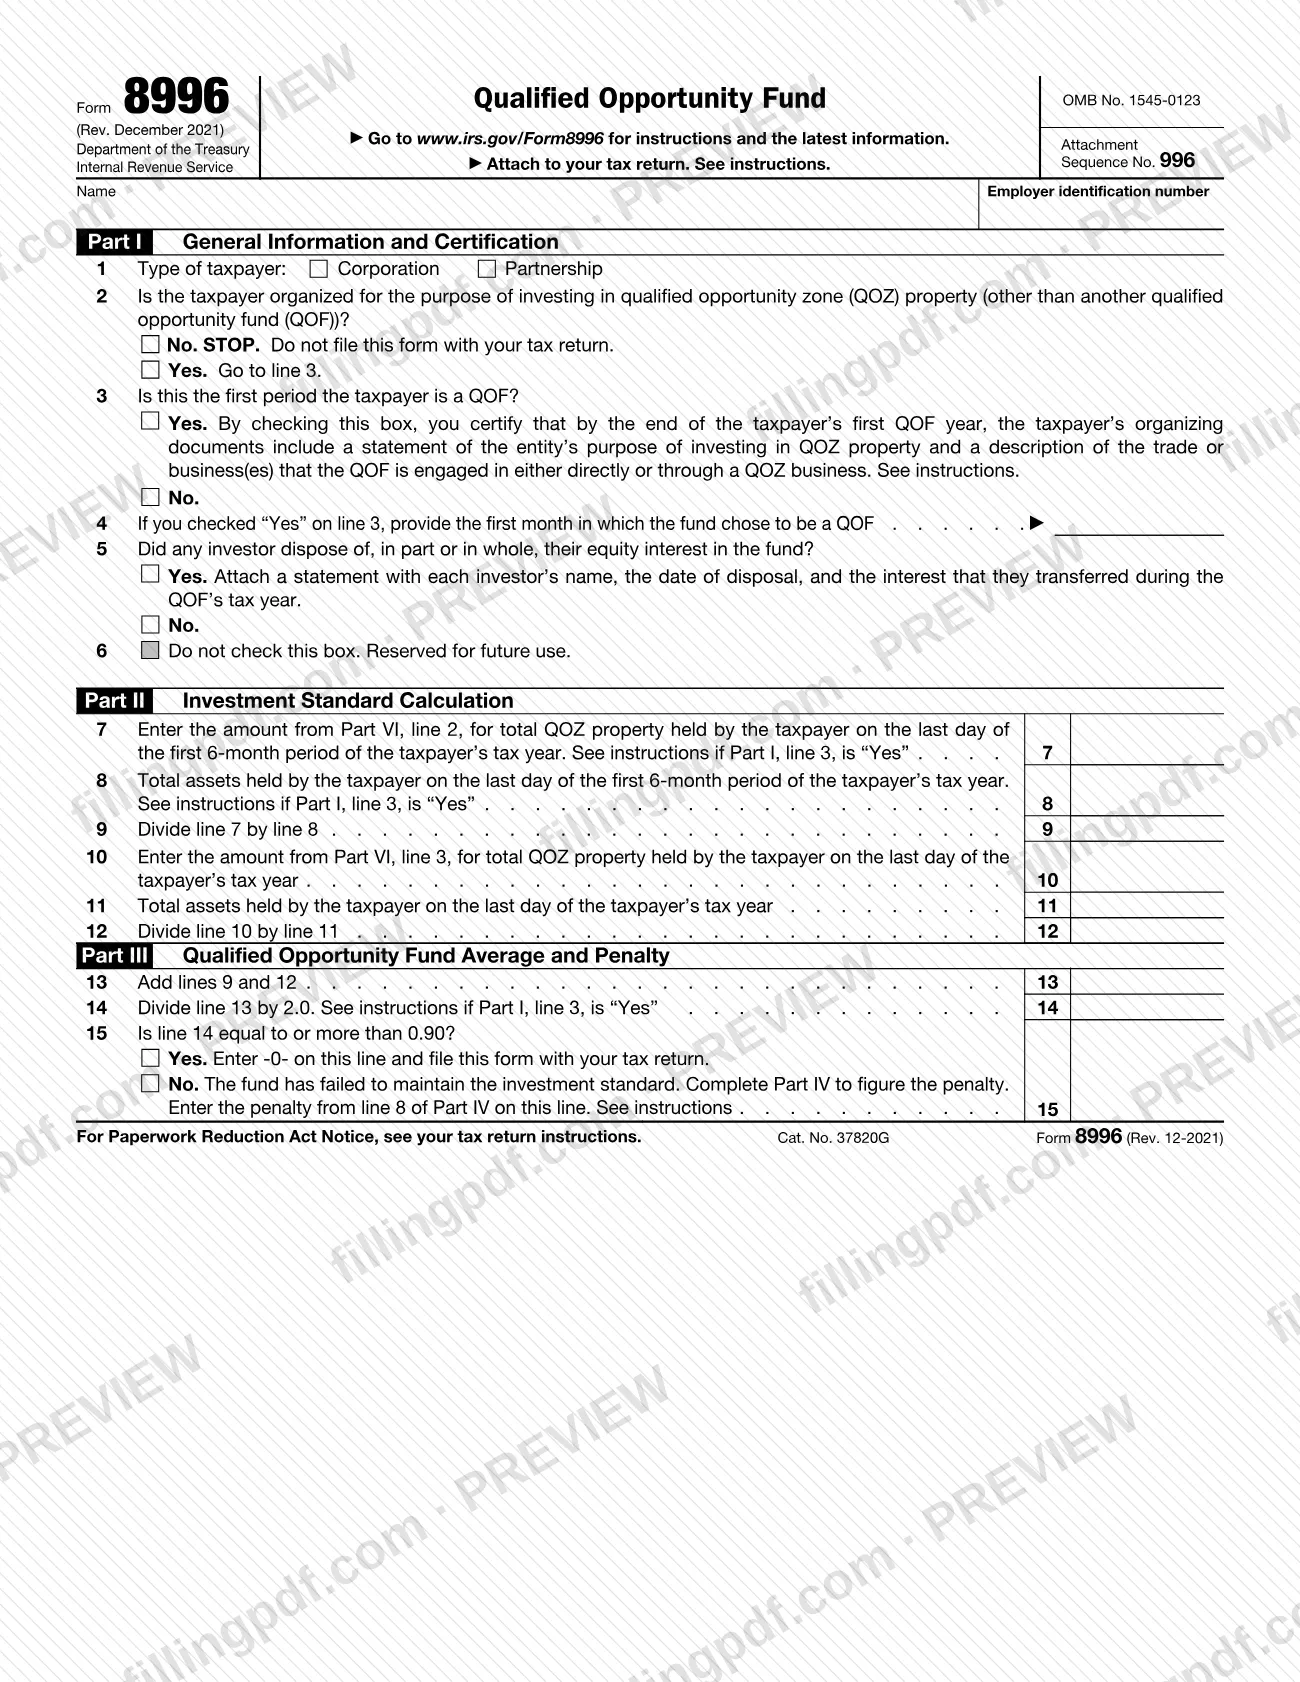
El Formulario 8996, Fondo de oportunidad calificado (Qualified Opportunity Fund), es el formulario del Servicio de Impuestos Internos (IRS) que una corporación o sociedad adjunta a su declaración de impuestos para certificar que es un fondo de oportunidad calificado (QOF) e informar cada año si cumplió el estándar de inversión del 90%. Lo presenta el propio fondo, no las empresas de zona de oportunidad calificada (QOZ) en las que invierte. En esta página puede rellenar el Formulario 8996 en línea en FillingPDF y descargar o imprimir el PDF completado; el formulario y sus instrucciones están publicados por el IRS en IRS.gov/Form8996.
Última actualización
¿Qué es el 8996?
Formulario 8996, Fondo de oportunidad calificado, es el formulario del IRS que una corporación o sociedad adjunta a su declaración de impuestos anual para autocertificarse como fondo de oportunidad calificado (QOF) e informar si cumplió el estándar de inversión del 90%, o para calcular la multa.
El formulario pertenece a las reglas de zonas de oportunidad añadidas por la Ley de Recortes de Impuestos y Empleos. Un QOF es un vehículo de inversión organizado como corporación o sociedad para invertir en bienes de QOZ (que no sean otro QOF), y debe mantener al menos el 90% de sus activos totales en bienes de QOZ. Los contribuyentes que invierten en bienes de QOZ a través de un QOF pueden diferir el reconocimiento de ciertas ganancias.
Al completar el formulario, la entidad se autocertifica como QOF y declara que los bienes utilizados para cumplir el estándar del 90% son bienes de QOZ. El estándar se mide como el promedio del porcentaje de bienes de QOZ al último día del primer período de 6 meses del año tributario y al último día del año tributario.
El formulario tiene siete partes:
- Parte I: información general y certificación.
- Parte II: cálculo del estándar de inversión.
- Parte III: promedio del QOF y anotación de la multa en la línea 15.
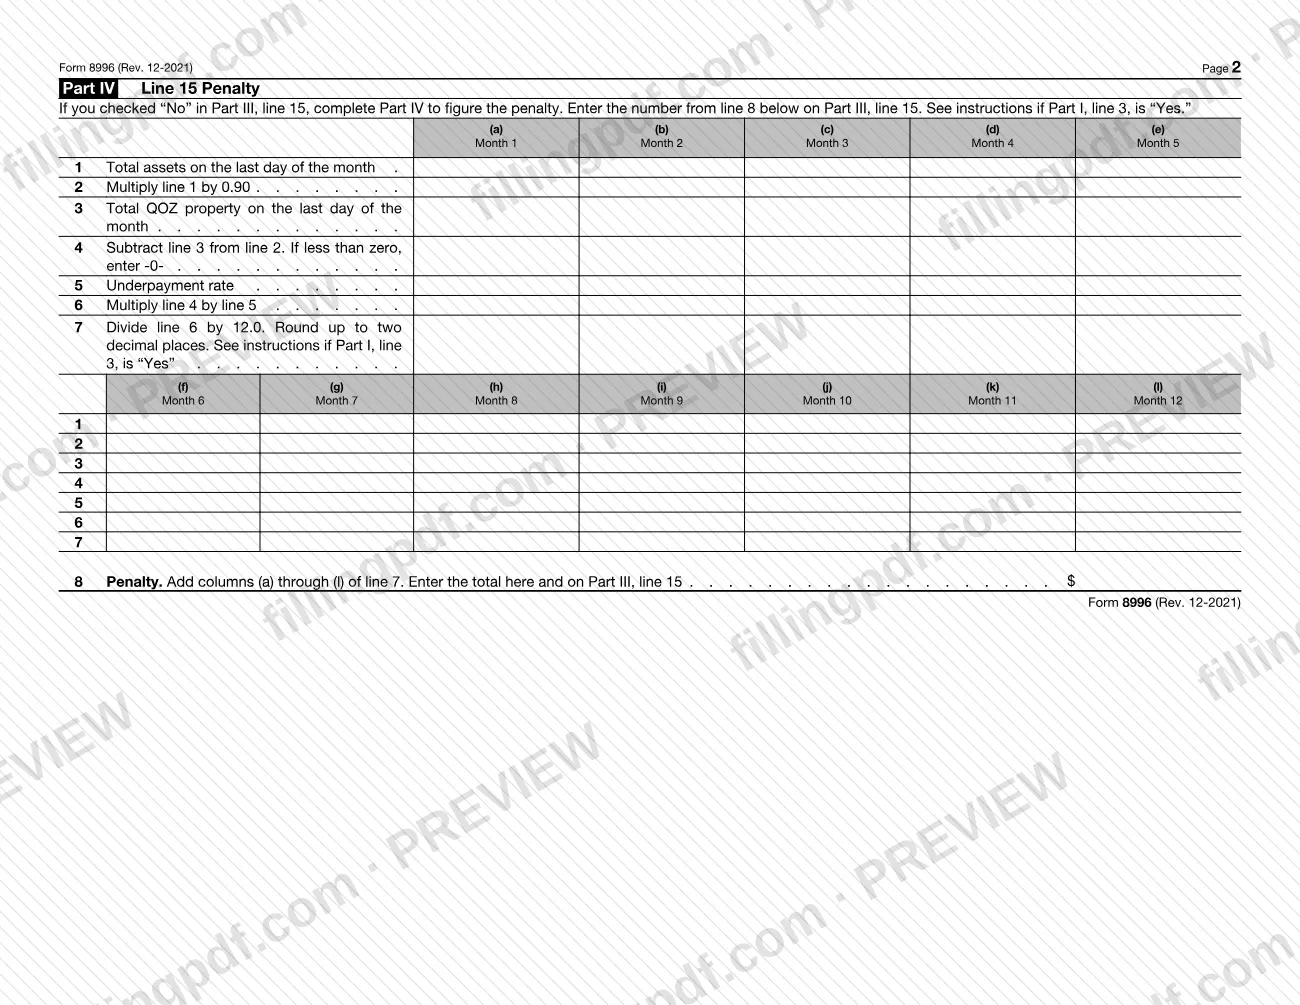
- Parte IV: cálculo mensual de la multa.
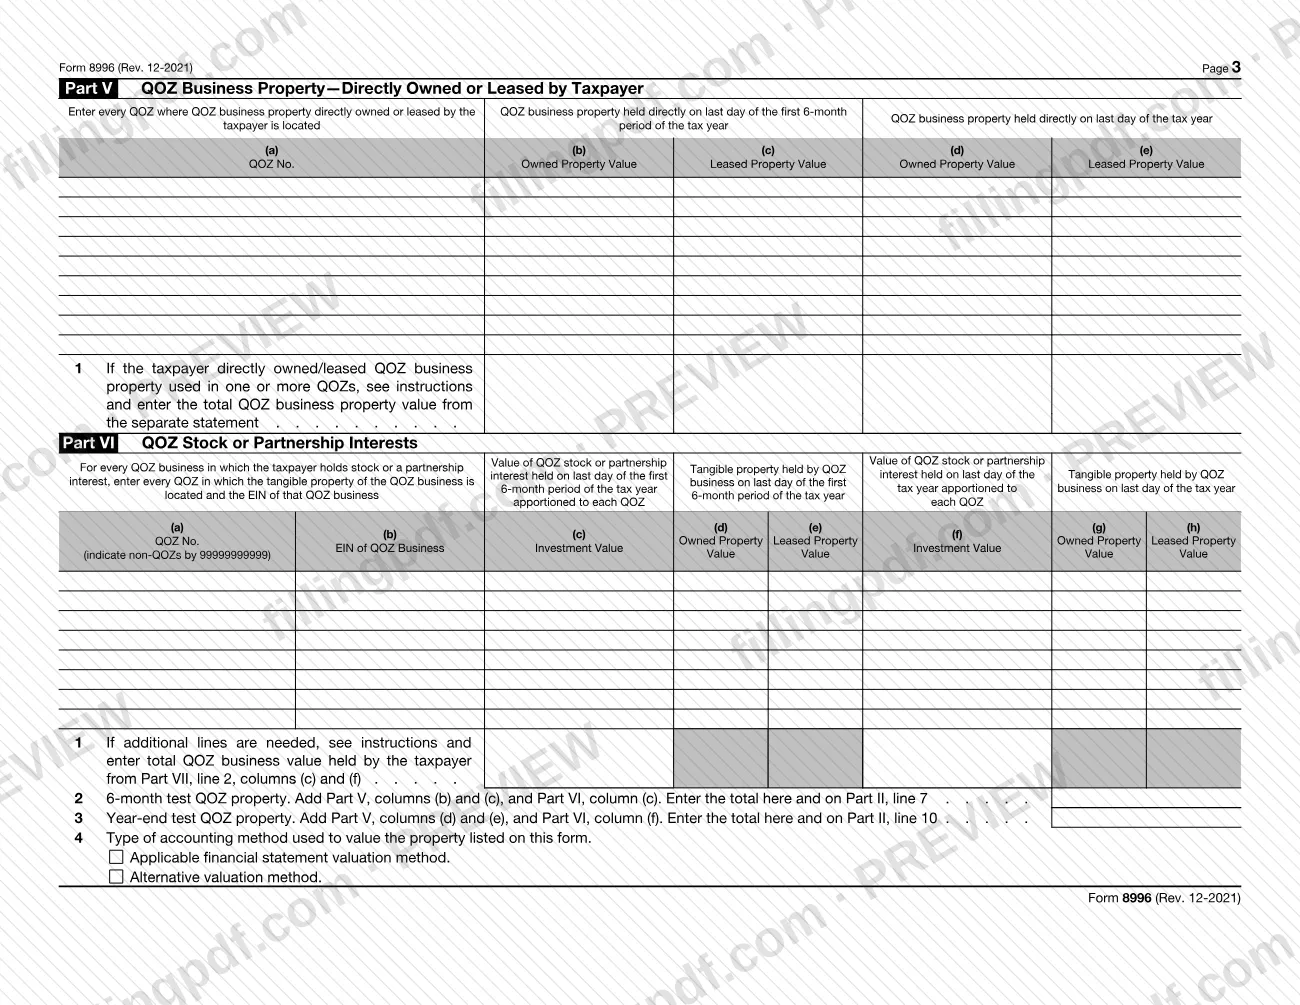
- Parte V: bienes de empresas de QOZ que el fondo posee o arrienda directamente.
- Parte VI: acciones o participaciones en sociedades de QOZ.
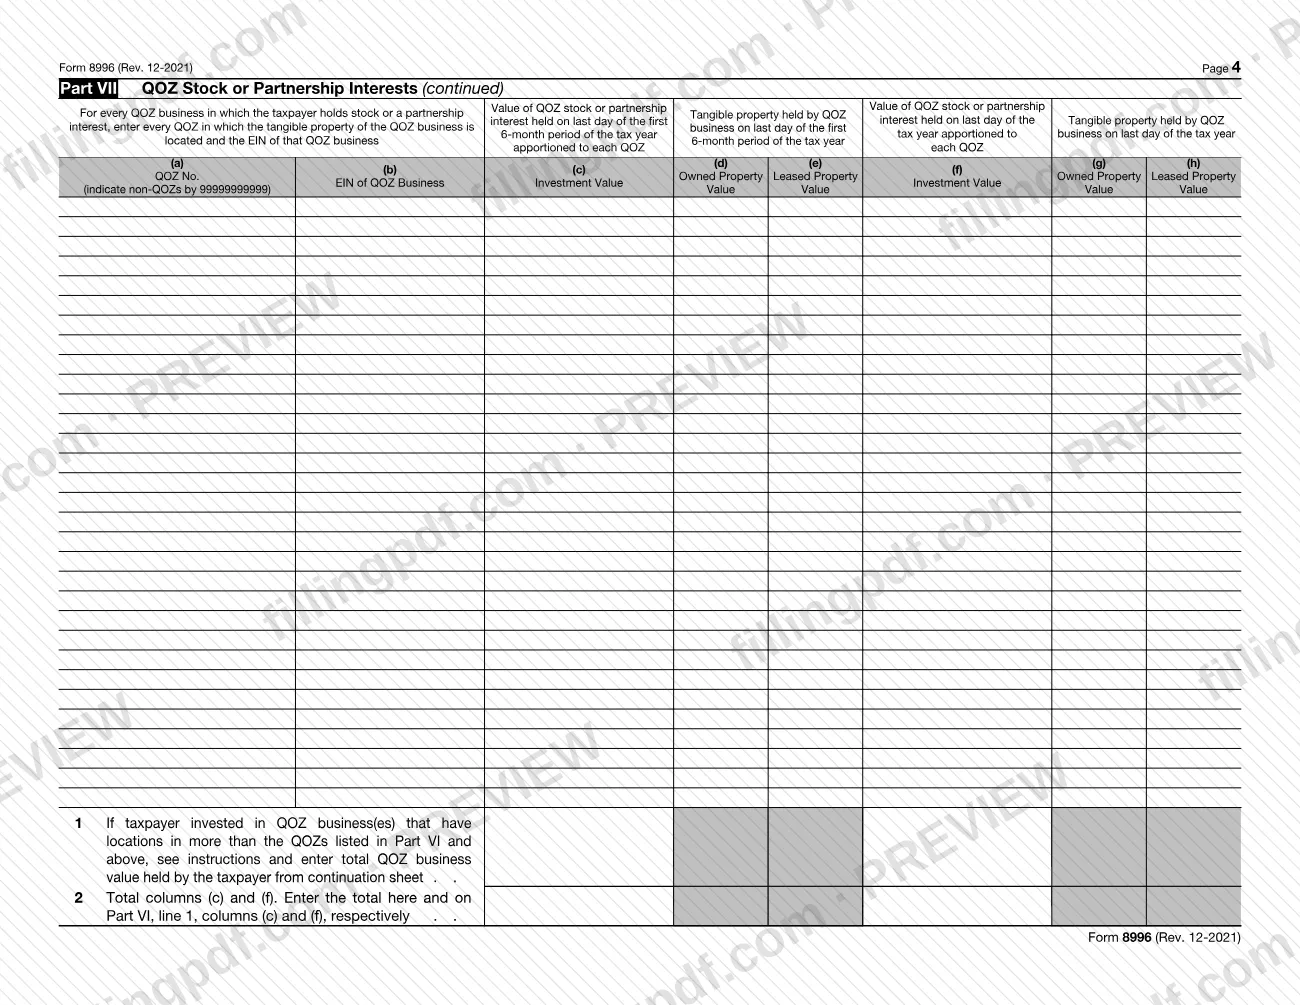
- Parte VII: líneas de continuación para la Parte VI.
Las empresas de QOZ no presentan el Formulario 8996. Si el fondo cumple el estándar, la línea 15 es -0-; si no, la Parte IV calcula la multa y el IRS envía un aviso al respecto.
¿Quién tiene que presentar el 8996?
Una corporación o sociedad organizada y operada como QOF debe presentar el Formulario 8996 cada año con su declaración de impuestos. Las instrucciones enumeran las declaraciones con las que se presenta: Formulario 1120, Formulario 1120-F, Formulario 1120-REIT, Formulario 1120-RIC, Formulario 1120-S o Formulario 1065, según corresponda.
- Un QOF organizado en un territorio de Estados Unidos puede adjuntar el Formulario 8996 a su Formulario 1120-F. Una corporación o sociedad organizada en un territorio de Estados Unidos solo puede ser un QOF si está organizada para invertir en bienes de QOZ relacionados con un comercio o negocio operado en ese territorio.
- Los miembros de un grupo consolidado que deban certificar su condición de QOF necesitan cada uno su propio Formulario 8996, y el grupo los incluye a todos con su declaración.
- Un fondo nuevo que se certifica por primera vez responde Yes en la línea 3 y completa la línea 4.
No presente este formulario si el contribuyente no está organizado para invertir en bienes de QOZ (que no sean otro QOF): en la línea 2, No significa que debe detenerse y no presentarlo con su declaración. Las empresas de QOZ tampoco presentan el Formulario 8996. El Formulario 8996 solo lo utilizan las entidades que se autocertifican como QOF o certifican que cumplieron el estándar de inversión del 90%.
Cuándo presentar el 8996
Presente el Formulario 8996 cada año, para la fecha límite de la declaración de impuestos a la que se adjunta, incluidas las prórrogas. El formulario no tiene una fecha límite aparte.
Un fondo que se certifica por primera vez marca Yes en la línea 3 e indica en la línea 4 el primer mes que eligió ser QOF. Ese mes no puede ser anterior al mes en que se constituyó la entidad. Para un fondo que no fue QOF durante todo el año tributario, el primer período de 6 meses comienza con el mes indicado en la línea 4, y las líneas 7 a 9 pueden quedar en blanco. Si marca Yes en la línea 3 pero deja vacía la línea 4, el período de 6 meses comienza el primer día del año tributario.
Las instrucciones señalan que un QOF puede recibir una inversión relacionada con la elección de diferimiento de un inversionista en el primer mes en que está certificado, pero no en ningún mes anterior.
Si el fondo no cumple el estándar, el IRS envía un aviso sobre la multa de la línea 15 con instrucciones acerca de la multa, el proceso de alivio por causa razonable y el pago.
Documentos que necesitas
- La declaración de impuestos a la que se adjunta el formulario: Formulario 1120, 1120-F, 1120-REIT, 1120-RIC, 1120-S o 1065, según corresponda.
- Una declaración que indique el nombre o los nombres de cada inversionista, el Número de Identificación del Contribuyente de cada uno, la fecha de disposición y la participación de la que se dispuso, solo si respondió Yes en la Parte I, línea 5.
- Una declaración separada con el mismo formato que la Parte V, solo si el fondo poseía o arrendaba directamente bienes de una empresa de QOZ utilizados en más QOZ que las indicadas en la Parte V; preséntela con el Formulario 8996 y la declaración.
- Páginas adicionales de la Parte VII o una hoja de continuación, solo si el fondo invirtió en empresas de QOZ con ubicaciones en más QOZ que las indicadas en la Parte VI.
Cómo rellenar el 8996
Ingrese el nombre y el EIN
Ingrese el nombre y el número de identificación del empleador tal como aparecen en la declaración de impuestos correspondiente del QOF.
Complete las líneas 1 y 2
En la línea 1, marque Corporation o Partnership. En la línea 2, marque Yes si el contribuyente está organizado para invertir en bienes de QOZ (que no sean otro QOF) y luego pase a la línea 3; si marca No, deténgase y no presente el formulario.
Certifique la condición del primer período
En la línea 3, marque Yes si este es el primer período en que el contribuyente es un QOF, lo que incluye la certificación de los documentos constitutivos, e indique el primer mes en la línea 4. Marque No si se certificó en un año anterior.
Informe las disposiciones de inversionistas
En la línea 5, marque Yes si algún inversionista dispuso de una parte o de la totalidad de una participación de capital, y adjunte la declaración de inversionistas. No marque la casilla de la línea 6.
Complete el cálculo de la Parte II
Ingrese en la línea 7 el importe de la Parte VI, línea 2, y en la línea 8 los activos totales; luego divida para obtener la línea 9. Repita el cálculo para la prueba de fin de año en las líneas 10 a 12 e ingrese las proporciones como decimales con formato 0.00.
Calcule el promedio en la Parte III
Sume las líneas 9 y 12 en la línea 13 y divida entre 2.0 en la línea 14; si las líneas 7 a 9 están en blanco, ingrese el resultado de la línea 13. En la línea 15, marque Yes e ingrese -0- si la línea 14 es 0.90 o más.
Calcule cualquier multa en la Parte IV
Si la línea 15 es No, complete las líneas 1 a 7 por cada mes en que el fondo no cumplió el estándar; luego sume la línea 7 en la línea 8 y transfiera el resultado a la Parte III, línea 15. Un QOF del primer año comienza el Mes 1 con el mes indicado en la Parte I, línea 4.
Informe los bienes poseídos directamente
En la Parte V, incluya cada número de QOZ en la columna (a) e ingrese los valores de los bienes de empresas de QOZ poseídos y arrendados en las columnas (b) a (e). Utilice la declaración separada de la línea 1 si necesita incluir más QOZ.
Informe las acciones y participaciones de QOZ
En la Parte VI, incluya cada número de QOZ y el EIN de cada empresa de QOZ; use 99999999999 para las zonas que no son QOZ. Ingrese los valores de las inversiones y de los bienes tangibles en las columnas (c) a (h), y luego complete las líneas 2 a 4, incluido el método de valoración en la línea 4.
Agregue la Parte VII si es necesario
Si las empresas de QOZ tienen ubicaciones en más QOZ de las que caben en la Parte VI, utilice la Parte VII y transfiera los totales de la línea 2 a la Parte VI, línea 1.
Revise y descargue el PDF
Verifique que las proporciones, los totales de las Partes V y VI y la anotación de la línea 15 coincidan; luego descargue o imprima el PDF completado desde FillingPDF y adjúntelo, junto con las declaraciones correspondientes, a la declaración de impuestos.
Cómo presentar el 8996
El Formulario 8996 no se presenta por separado: se adjunta a la declaración de impuestos correspondiente y se envía al IRS por el medio que se utilice para esa declaración.
- Con la declaración de impuestos: adjunte el formulario al Formulario 1120, 1120-F, 1120-REIT, 1120-RIC, 1120-S o 1065, según corresponda. Siga las instrucciones de presentación y las direcciones correspondientes a esa declaración; el Formulario 8996 no incluye una dirección propia.
- Grupos consolidados: incluya un Formulario 8996 por separado para cada miembro del grupo que deba certificar su condición de QOF con la declaración del grupo.
- Declaraciones adjuntas: si responde Yes en la Parte I, línea 5, adjunte la declaración de inversionistas a su declaración. Si utiliza una declaración separada para la Parte V, línea 1, preséntela con el Formulario 8996 y su declaración de impuestos.
Las Partes V, VI y VII deben completarse independientemente de que la línea 15 sea Yes o No. El formulario indica que el IRS envía un aviso de multa con instrucciones de pago cuando se informa una multa en la línea 15. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los medios indicados anteriormente.
Errores comunes que debes evitar
- Presentar el formulario después de responder No en la línea 2; el formulario indica que debe detenerse y no presentarlo con su declaración si el contribuyente no está organizado para invertir en bienes de QOZ.
- Presentar el Formulario 8996 para una empresa de QOZ; las instrucciones indican que las empresas de QOZ no lo presentan.
- Elegir en la línea 4 un primer mes como QOF anterior al mes en que se constituyó la entidad.
- Marcar Yes en la línea 3 y dejar en blanco la línea 4, lo que hace que el período de 6 meses comience el primer día del año tributario.
- Marcar la casilla de la línea 6; está reservada para uso futuro y las instrucciones indican que debe omitirla.
- Ingresar proporciones en un formato incorrecto en las líneas 9, 12 y 14; use un dígito, un punto decimal y dos dígitos, como 0.92 para 92%.
- Omitir las Partes V, VI y VII porque la línea 15 es Yes; deben completarse independientemente de que la línea 15 sea Yes o No.
- No incluir bienes que no sean de QOZ en la Parte VI: use 99999999999 para las zonas que no son QOZ, en lugar de un número de QOZ de 11 dígitos.
- Mezclar métodos de valoración durante el mismo año en vez de utilizar de manera uniforme el método de estados financieros aplicable o el método de valoración alternativo.
Preguntas frecuentes
¿Para qué se utiliza el Formulario 8996?
El Formulario 8996 es el formulario del IRS que una corporación o sociedad utiliza para certificar que está organizada para invertir en bienes de QOZ como fondo de oportunidad calificado. También se presenta cada año para informar que el QOF cumplió el estándar de inversión del 90%, o para calcular la multa si no lo cumplió.
¿Quién debe presentar el Formulario 8996?
Una corporación o sociedad organizada y operada como QOF lo presenta cada año con su declaración de impuestos (Formulario 1120, 1120-F, 1120-REIT, 1120-RIC, 1120-S o 1065, según corresponda). Las empresas de QOZ no lo presentan, y una entidad que no esté organizada para invertir en bienes de QOZ tampoco lo presenta.
¿Cuándo vence el Formulario 8996?
Para la fecha límite de la declaración de impuestos a la que se adjunta, incluidas las prórrogas. El formulario se presenta cada año y no tiene una fecha límite propia. Consulte las instrucciones de la declaración que presenta.
¿Adónde envío el Formulario 8996?
No lo envíe por separado. Adjuntelo a la declaración de impuestos correspondiente y presente esa declaración por su medio habitual. El formulario no incluye una dirección postal; los grupos consolidados adjuntan un formulario separado por cada miembro que deba certificarse.
¿Cuál es el estándar de inversión del 90% en el Formulario 8996?
Un QOF debe mantener al menos el 90% de sus activos totales en bienes de QOZ. El estándar es el promedio del porcentaje de bienes de QOZ al último día del primer período de 6 meses y al último día del año tributario. La línea 15 pregunta si la línea 14 es 0.90 o más.
¿Qué sucede si mi fondo no cumple el estándar del 90%?
Marque No en la Parte III, línea 15, y complete la Parte IV para calcular la multa por cada mes en que el fondo no cumplió el estándar. Después, el IRS envía un aviso sobre la multa con instrucciones acerca de la multa, el alivio por causa razonable y el pago.
¿Puedo rellenar el Formulario 8996 en línea?
Sí. Puede rellenar el PDF del Formulario 8996 en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el formulario; usted lo adjunta a su declaración de impuestos y lo presenta a través de los medios del IRS correspondientes a esa declaración.
¿Dónde están las instrucciones del Formulario 8996?
El IRS publica las Instrucciones para el Formulario 8996 (Rev. December 2024) y las novedades más recientes en IRS.gov/Form8996. Incluyen definiciones, métodos de valoración e instrucciones línea por línea para cada parte.
¿Listo para rellenar el 8996?
Rellenar el 8996 ahora