
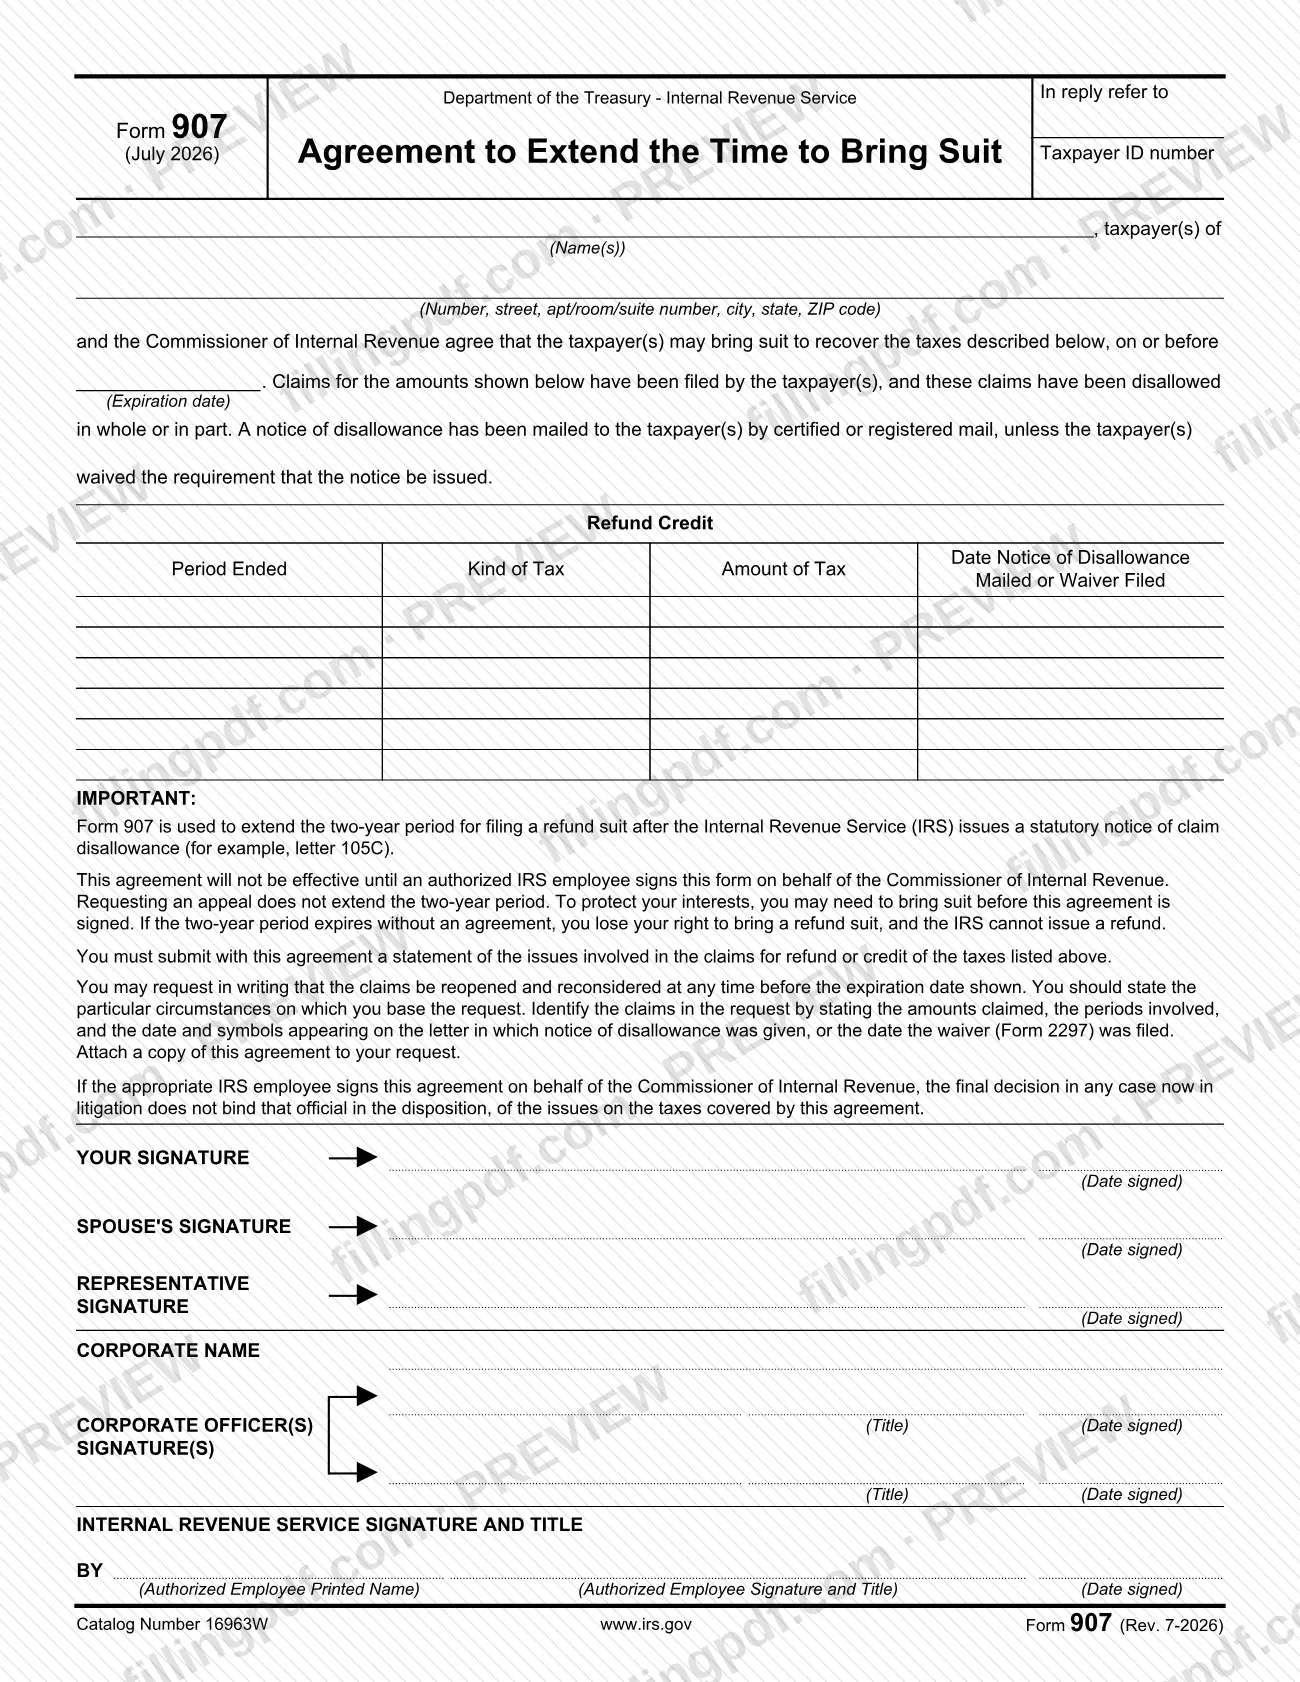
El Formulario 907, Acuerdo para extender el plazo para presentar una demanda (Agreement to Extend the Time to Bring Suit), es el acuerdo del Servicio de Impuestos Internos (IRS) que extiende el período de dos años para presentar una demanda por reembolso después de que el IRS haya denegado una reclamación de reembolso o crédito. Los contribuyentes, sus cónyuges, representantes, fiduciarios y funcionarios corporativos lo firman, y solo entra en vigor cuando un empleado autorizado del IRS firma en nombre del Comisionado de Impuestos Internos. En esta página puede rellenar el Formulario 907 en línea en FillingPDF y descargar o imprimir el PDF completado; el IRS publica el formulario original y sus instrucciones en irs.gov.
Última actualización
¿Qué es el Form 907?
Formulario 907, Acuerdo para extender el plazo para presentar una demanda (Agreement to Extend the Time to Bring Suit), es el formulario del Servicio de Impuestos Internos (IRS) mediante el cual el contribuyente o los contribuyentes y el Comisionado de Impuestos Internos acuerdan que el contribuyente o los contribuyentes pueden presentar una demanda para recuperar impuestos en la fecha de vencimiento acordada o antes de esta.
El IRS indica que el formulario extiende el período de dos años para presentar una demanda por reembolso después de que el IRS emite un aviso legal de denegación de una reclamación, por ejemplo, la carta 105C. El acuerdo cubre las reclamaciones de reembolso o crédito que se presentaron y luego se denegaron total o parcialmente. El aviso de denegación debe haberse enviado por correo certificado o registrado, a menos que el contribuyente haya renunciado a ese requisito (la renuncia se presenta en el Formulario 2297).
El formulario tiene tres partes: la identificación del contribuyente o los contribuyentes y la fecha de vencimiento acordada; una tabla que enumera cada reclamación por período finalizado, tipo de impuesto, monto del impuesto y fecha en que se envió por correo el aviso de denegación o se presentó la renuncia; y los bloques de firma del contribuyente, cónyuge, representante, funcionarios corporativos y el IRS.
No es una apelación. El IRS indica que solicitar una apelación no extiende el período de dos años. El acuerdo tampoco entra en vigor hasta que un empleado autorizado del IRS lo firme en nombre del Comisionado.
¿Quién tiene que presentar el Form 907?
Los contribuyentes cuya reclamación de reembolso o crédito haya sido denegada total o parcialmente por el IRS y que quieran más tiempo para presentar una demanda por reembolso utilizan el Formulario 907. El acuerdo enumera las reclamaciones por período tributario y tipo de impuesto, por lo que se completa para las reclamaciones cubiertas por el aviso de denegación.
Quiénes firman:
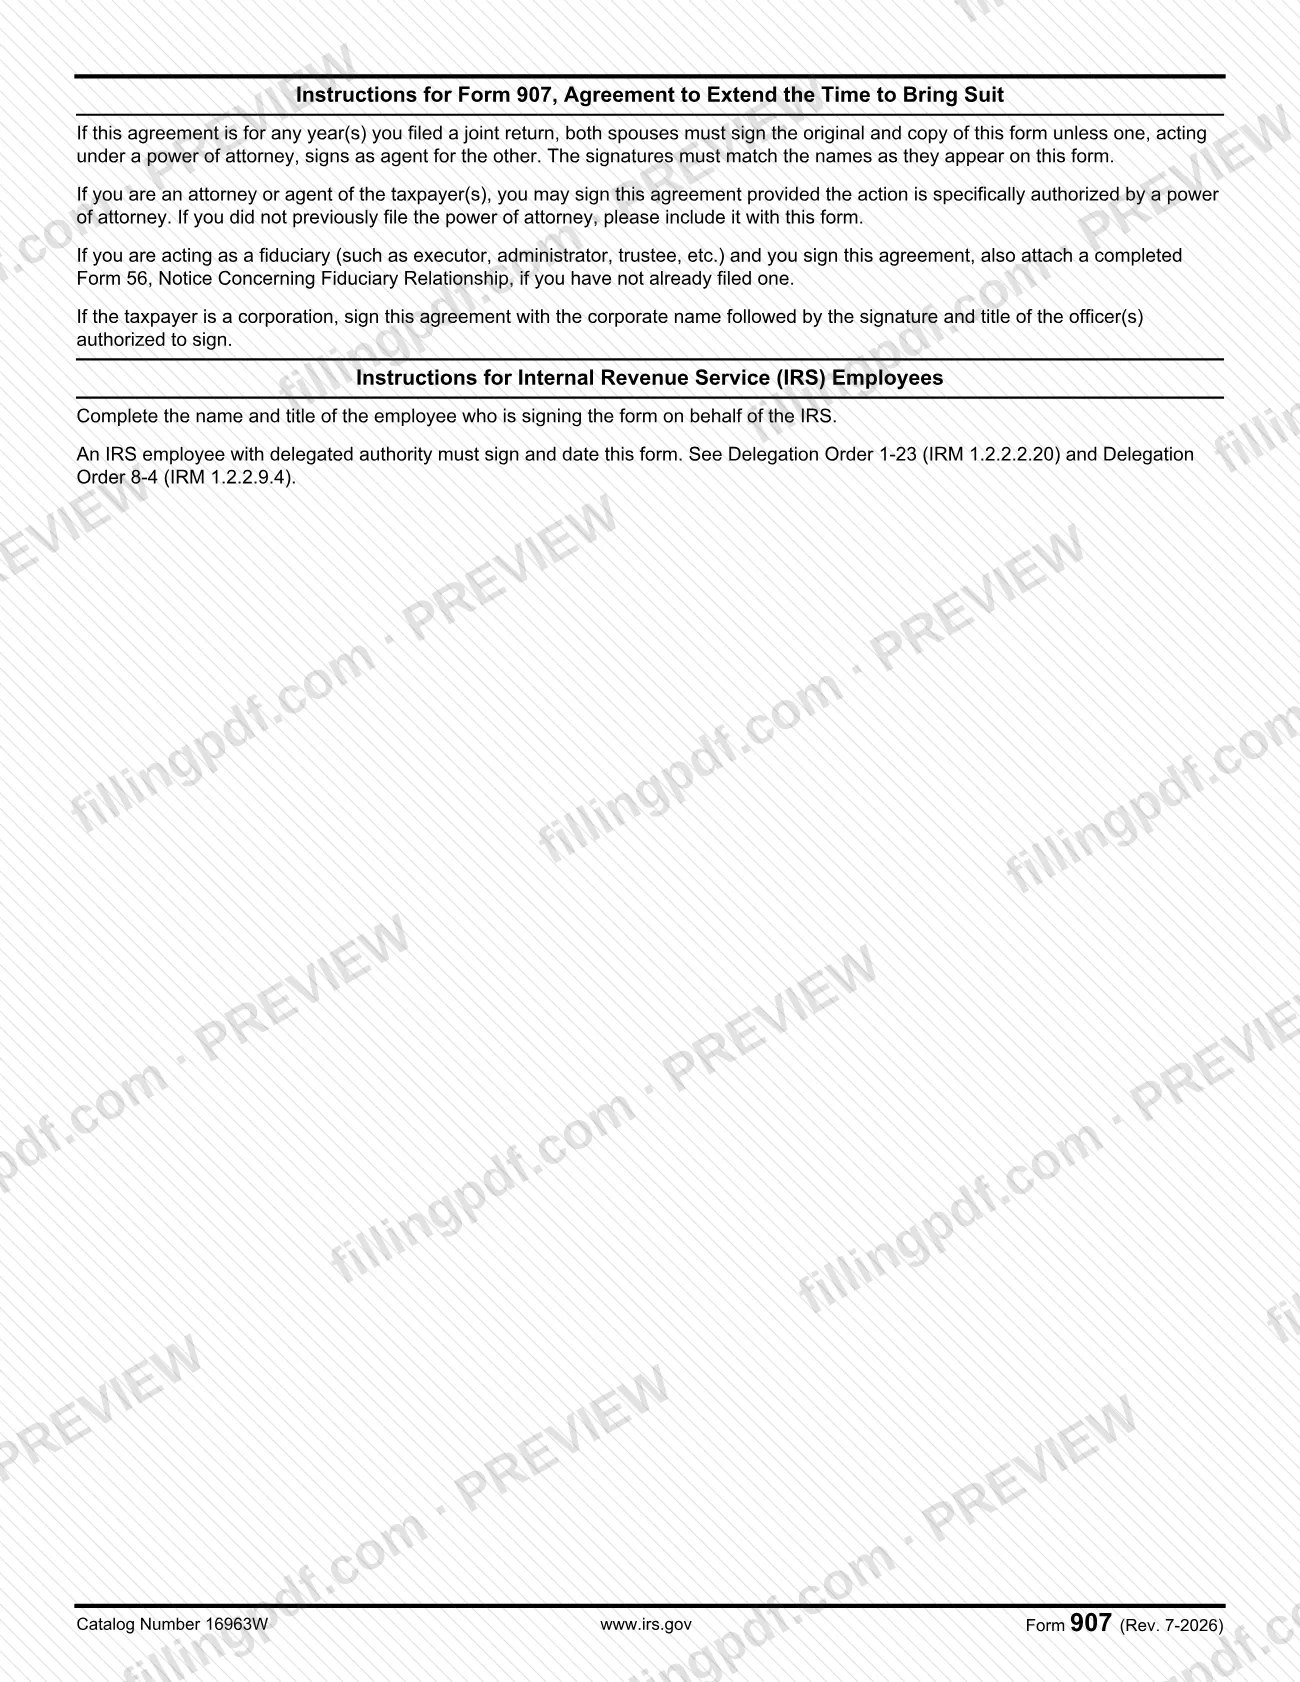
- Declarantes conjuntos: si el acuerdo corresponde a cualquier año en el que usted presentó una declaración conjunta, ambos cónyuges deben firmar el original y la copia, a menos que uno firme como agente del otro conforme a un poder legal. Las firmas deben coincidir con los nombres impresos en el formulario.
- Abogados y agentes: pueden firmar únicamente si un poder legal autoriza específicamente esta acción. Incluya el poder legal si no lo presentó anteriormente.
- Fiduciarios: el albacea, administrador, fideicomisario u otro fiduciario similar que firme también adjunta un Formulario 56 completado, Notice Concerning Fiduciary Relationship, si no se presentó uno anteriormente.
- Corporaciones: firman con el nombre corporativo seguido de la firma y el cargo de los funcionarios autorizados para firmar.
El bloque de firma del IRS lo completa un empleado del IRS con autoridad delegada, no el contribuyente.
Cuándo presentar el Form 907
Utilice el Formulario 907 después de que el IRS haya emitido un aviso legal de denegación de una reclamación y antes de que venza el período de dos años para presentar una demanda por reembolso. Si ese período vence sin que haya un acuerdo, el IRS indica que usted pierde el derecho a presentar una demanda por reembolso y el IRS no puede emitir un reembolso.
Como el acuerdo no entra en vigor hasta que un empleado autorizado del IRS lo firme, el IRS advierte que quizá deba presentar una demanda antes de que se firme para proteger sus intereses. Solicitar una apelación no extiende el período de dos años.
La fecha de vencimiento escrita en el formulario es el último día en que el contribuyente o los contribuyentes pueden presentar una demanda conforme al acuerdo. Puede solicitar por escrito que se reabran y reconsideren las reclamaciones en cualquier momento antes de esa fecha.
Documentos que necesitas
- Declaración de las cuestiones relacionadas con las reclamaciones de reembolso o crédito enumeradas en el formulario; se requiere junto con el acuerdo.
- Copia del acuerdo firmado, que debe adjuntarse a cualquier solicitud por escrito para reabrir y reconsiderar las reclamaciones, si presenta una antes de la fecha de vencimiento.
- Poder legal, si un abogado o agente firma en nombre del contribuyente o los contribuyentes y no se presentó anteriormente; debe autorizar específicamente la acción.
- Formulario 56, Notice Concerning Fiduciary Relationship, si firma como fiduciario, por ejemplo, como albacea, administrador o fideicomisario, y no presentó uno anteriormente.
- Una segunda copia firmada del formulario: para las declaraciones conjuntas, ambos cónyuges firman el original y la copia, a menos que uno firme conforme a un poder legal.
Cómo rellenar el Form 907
Ingrese los datos de identificación del contribuyente
Ingrese el número de identificación del contribuyente, el nombre o los nombres del contribuyente o los contribuyentes y la dirección completa (número, calle, número de apartamento/habitación/suite, ciudad, estado, código ZIP). Use los nombres exactamente como aparecerán en las firmas.
Ingrese la fecha de vencimiento
En la oración sobre la presentación de una demanda, escriba la fecha de vencimiento: el último día en que el contribuyente o los contribuyentes pueden presentar una demanda para recuperar los impuestos descritos.
Enumere las reclamaciones denegadas
En la tabla, ingrese para cada reclamación el período finalizado, el tipo de impuesto, el monto del impuesto reclamado como reembolso o crédito y la fecha en que se envió por correo el aviso de denegación o se presentó la renuncia. Use las fechas de la carta de denegación o de la renuncia del Formulario 2297.
Prepare la declaración de las cuestiones
Escriba una declaración de las cuestiones relacionadas con las reclamaciones enumeradas; debe presentarse junto con el acuerdo. Si también solicita la reapertura, indique las circunstancias e identifique las reclamaciones por monto, período y fecha y símbolos de la carta.
Firme y feche como contribuyente
Firme en YOUR SIGNATURE y escriba la fecha de la firma. En una declaración conjunta, el cónyuge firma en SPOUSE'S SIGNATURE y escribe la fecha; ambos firman el original y la copia.
Añada la firma de un representante o fiduciario
Si firma un abogado o agente, use la línea REPRESENTATIVE SIGNATURE e incluya el poder legal. El fiduciario que firme también adjunta el Formulario 56 si no hay uno archivado.
Complete el bloque de la corporación
Para una corporación, ingrese CORPORATE NAME y, luego, la firma, el cargo y la fecha de cada funcionario corporativo autorizado.
Deje en blanco el bloque del IRS
No complete la sección de firma y cargo del Servicio de Impuestos Internos. Un empleado autorizado del IRS ingresa el nombre, el cargo, la firma y la fecha.
Revise, firme y descargue el PDF
Verifique que los nombres, las fechas, los montos y los períodos coincidan con el aviso de denegación y que todos los firmantes hayan firmado. Descargue o imprima el PDF completado desde FillingPDF, haga la copia y reúna los documentos descritos en «Cómo presentar».
Cómo presentar el Form 907
El Formulario 907 no incluye una dirección postal, un portal ni un número de fax, por lo que la presentación sigue las instrucciones que le dio el IRS para su reclamación denegada. El formulario sí exige lo siguiente:
- Original y copia firmados: para las declaraciones conjuntas, ambos cónyuges firman el original y la copia, a menos que uno firme conforme a un poder legal.
- Declaración de las cuestiones: debe presentar junto con el acuerdo una declaración de las cuestiones relacionadas con las reclamaciones de reembolso o crédito enumeradas en el formulario.
- Firma del IRS: el acuerdo no entra en vigor hasta que un empleado autorizado del IRS lo firme en nombre del Comisionado de Impuestos Internos.
- Solicitud para reabrir (opcional): puede presentar una solicitud por escrito para reabrir y reconsiderar las reclamaciones en cualquier momento antes de la fecha de vencimiento. Identifique las reclamaciones por los montos reclamados, los períodos correspondientes y la fecha y los símbolos de la carta de denegación, o la fecha en que se presentó la renuncia (Formulario 2297), y adjunte una copia del acuerdo.
FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza mediante los canales del IRS correspondientes a su reclamación.
Errores comunes que debes evitar
- Suponer que solicitar una apelación extiende el período de dos años; el IRS indica que no lo extiende.
- Esperar a que el IRS firme antes de presentar una demanda cuando el período de dos años podría vencer primero; el acuerdo no entra en vigor hasta que lo firme un empleado autorizado del IRS.
- Presentar el formulario sin la declaración de las cuestiones relacionadas con las reclamaciones de reembolso o crédito.
- Hacer que firme solo uno de los cónyuges en un año de declaración conjunta, sin un poder legal que autorice al otro a firmar como agente.
- Firmar con un nombre distinto del impreso en el formulario; las firmas deben coincidir.
- Firmar como abogado o agente sin un poder legal que autorice específicamente esta acción, o no incluirlo si no se presentó anteriormente.
- Firmar como albacea, administrador o fideicomisario sin adjuntar el Formulario 56 cuando no se ha presentado uno.
- Firmar en nombre de una corporación sin indicar el nombre corporativo seguido de la firma y el cargo del funcionario.
- Completar el bloque de firma del Servicio de Impuestos Internos; lo completa un empleado del IRS con autoridad delegada.
Preguntas frecuentes
¿Para qué se utiliza el Formulario 907?
El Formulario 907 es el acuerdo del IRS que se utiliza para extender el período de dos años para presentar una demanda por reembolso después de que el IRS emite un aviso legal de denegación de una reclamación, como la carta 105C. Indica la fecha en la que el contribuyente o los contribuyentes pueden presentar una demanda para recuperar los impuestos enumerados o antes de la cual pueden hacerlo.
¿Solicitar una apelación extiende el plazo para presentar una demanda por reembolso?
No. El IRS indica en el Formulario 907 que solicitar una apelación no extiende el período de dos años. Si el período vence sin que haya un acuerdo, usted pierde el derecho a presentar una demanda por reembolso y el IRS no puede emitir un reembolso.
¿Cuándo entra en vigor el Formulario 907?
Solo cuando un empleado autorizado del IRS lo firma en nombre del Comisionado de Impuestos Internos. Por ello, el IRS indica que quizá deba presentar una demanda antes de que se firme el acuerdo para proteger sus intereses.
¿Qué debo presentar junto con el Formulario 907?
Una declaración de las cuestiones relacionadas con las reclamaciones de reembolso o crédito enumeradas en el formulario. Añada el poder legal si firma un representante y no se había presentado anteriormente, y el Formulario 56 si firma un fiduciario y no hay uno archivado.
¿Quién debe firmar el Formulario 907 si se presentó una declaración conjunta?
Ambos cónyuges deben firmar el original y la copia, a menos que uno firme como agente del otro conforme a un poder legal. Las firmas deben coincidir con los nombres impresos en el formulario.
¿Puedo pedir al IRS que reabra mi reclamación denegada con el Formulario 907?
Puede solicitar por escrito que se reabran y reconsideren las reclamaciones en cualquier momento antes de la fecha de vencimiento. Indique sus circunstancias, identifique las reclamaciones por monto, período y fecha y símbolos de la carta, y adjunte una copia del acuerdo.
¿Puedo rellenar el Formulario 907 en línea?
Sí. Puede rellenar el PDF del Formulario 907 en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el formulario ante el IRS ni obtiene la firma del IRS.
¿Listo para rellenar el Form 907?
Rellenar el Form 907 ahora