
El Formulario 941 (sp), Declaración del Impuesto Federal TRIMESTRAL del Empleador (Employer's QUARTERLY Federal Tax Return), es la edición en español de la declaración trimestral de impuestos sobre la nómina que el Servicio de Impuestos Internos (IRS) publica para 2026. Los empleadores lo usan para informar los salarios y las propinas pagados, el impuesto federal sobre los ingresos retenido y las partes del empleador y del empleado de los impuestos del Seguro Social y Medicare. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado; el PDF oficial y las instrucciones en español están publicados por el IRS en IRS.gov/Form941SP.
Última actualización
¿Qué es el 941 (sp)?
El Formulario 941 (sp), Declaración del Impuesto Federal TRIMESTRAL del Empleador (Employer's QUARTERLY Federal Tax Return), es el formulario en español del Servicio de Impuestos Internos (IRS) que los empleadores usan para informar cada trimestre los salarios y las propinas, el impuesto federal sobre los ingresos retenido y los impuestos del Seguro Social y Medicare, y luego calcular el saldo adeudado o el sobrepago.
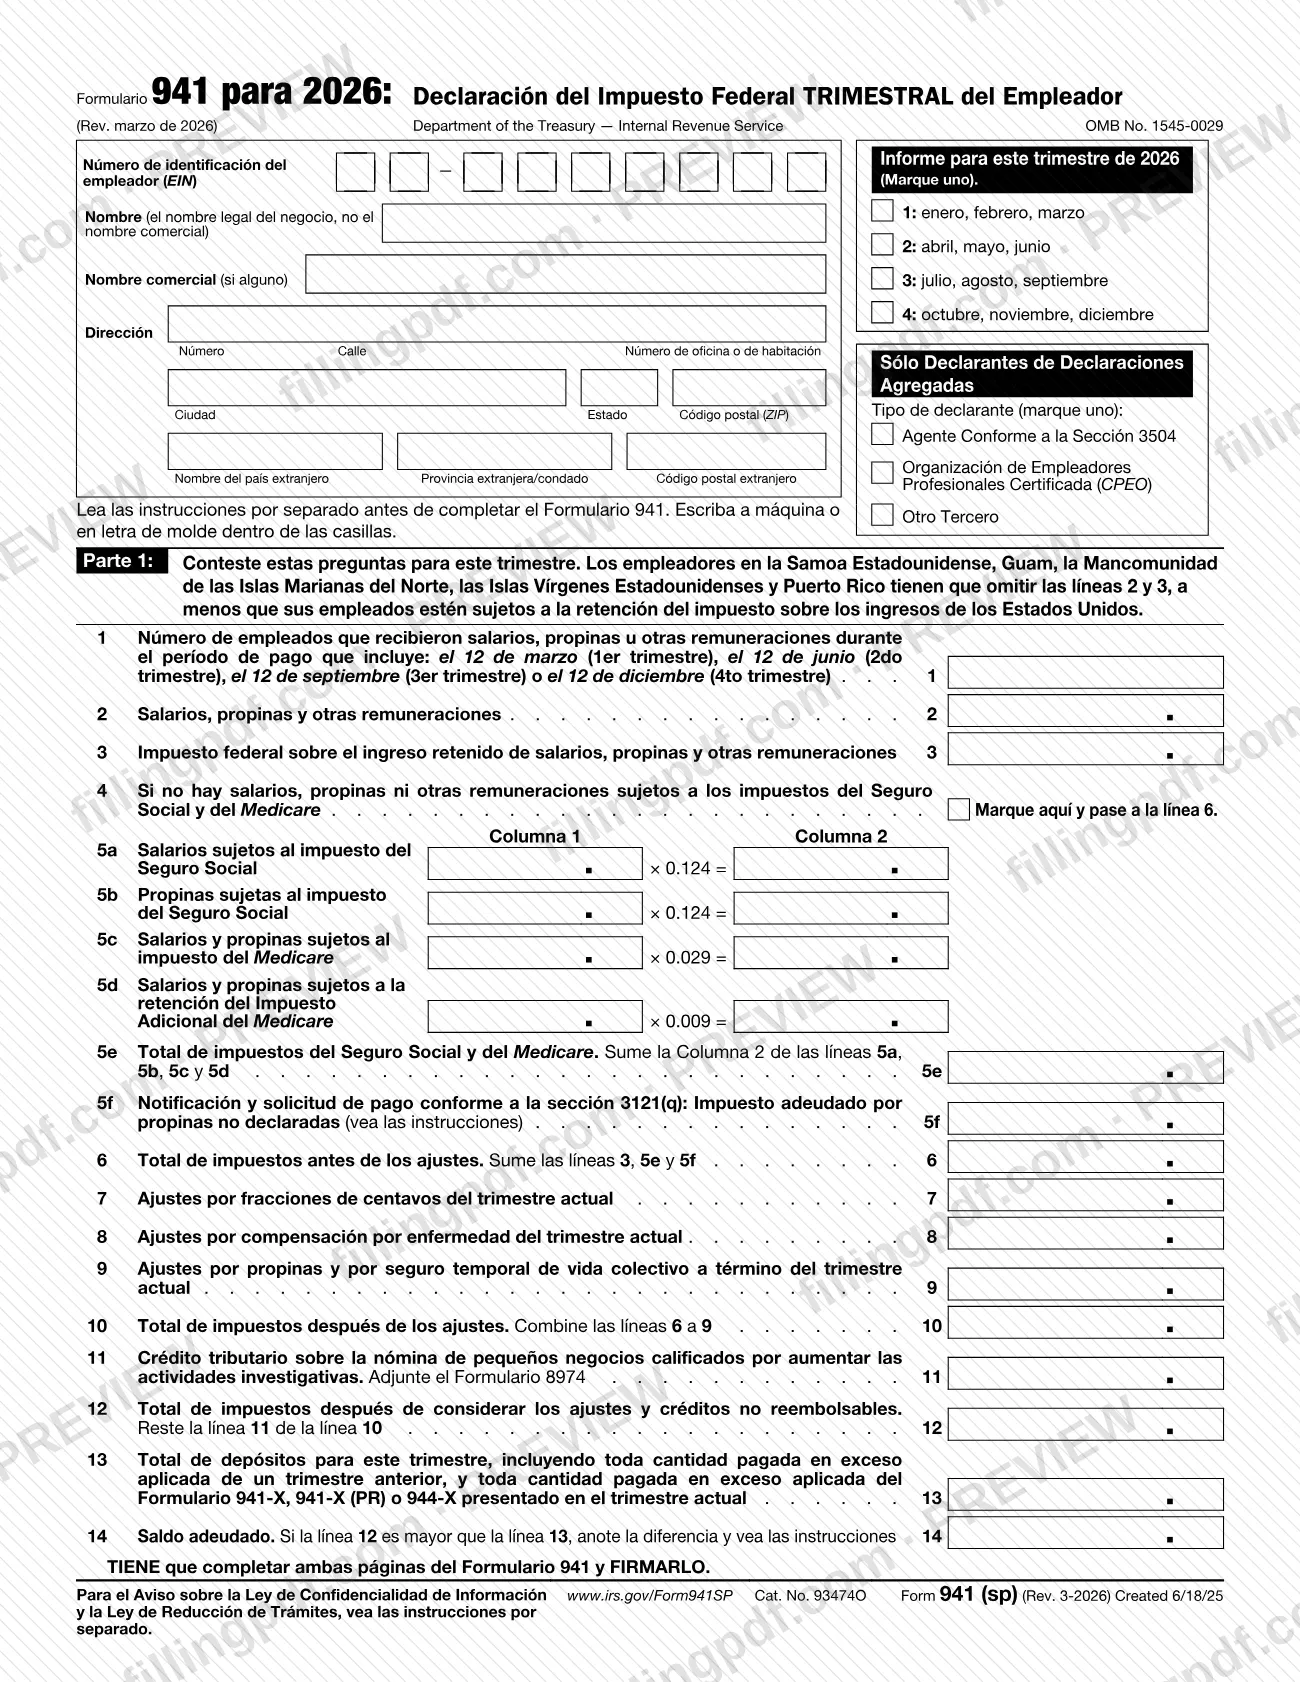
El título impreso es "Formulario 941 para 2026: Declaración del Impuesto Federal TRIMESTRAL del Empleador" (OMB No. 1545-0029, Rev. 3-2026). El formulario está organizado en cinco partes:
- Parte 1, líneas 1 a 15: cantidad de empleados, salarios, retenciones, impuestos del Seguro Social y Medicare, ajustes, créditos, depósitos, saldo adeudado o sobrepago.
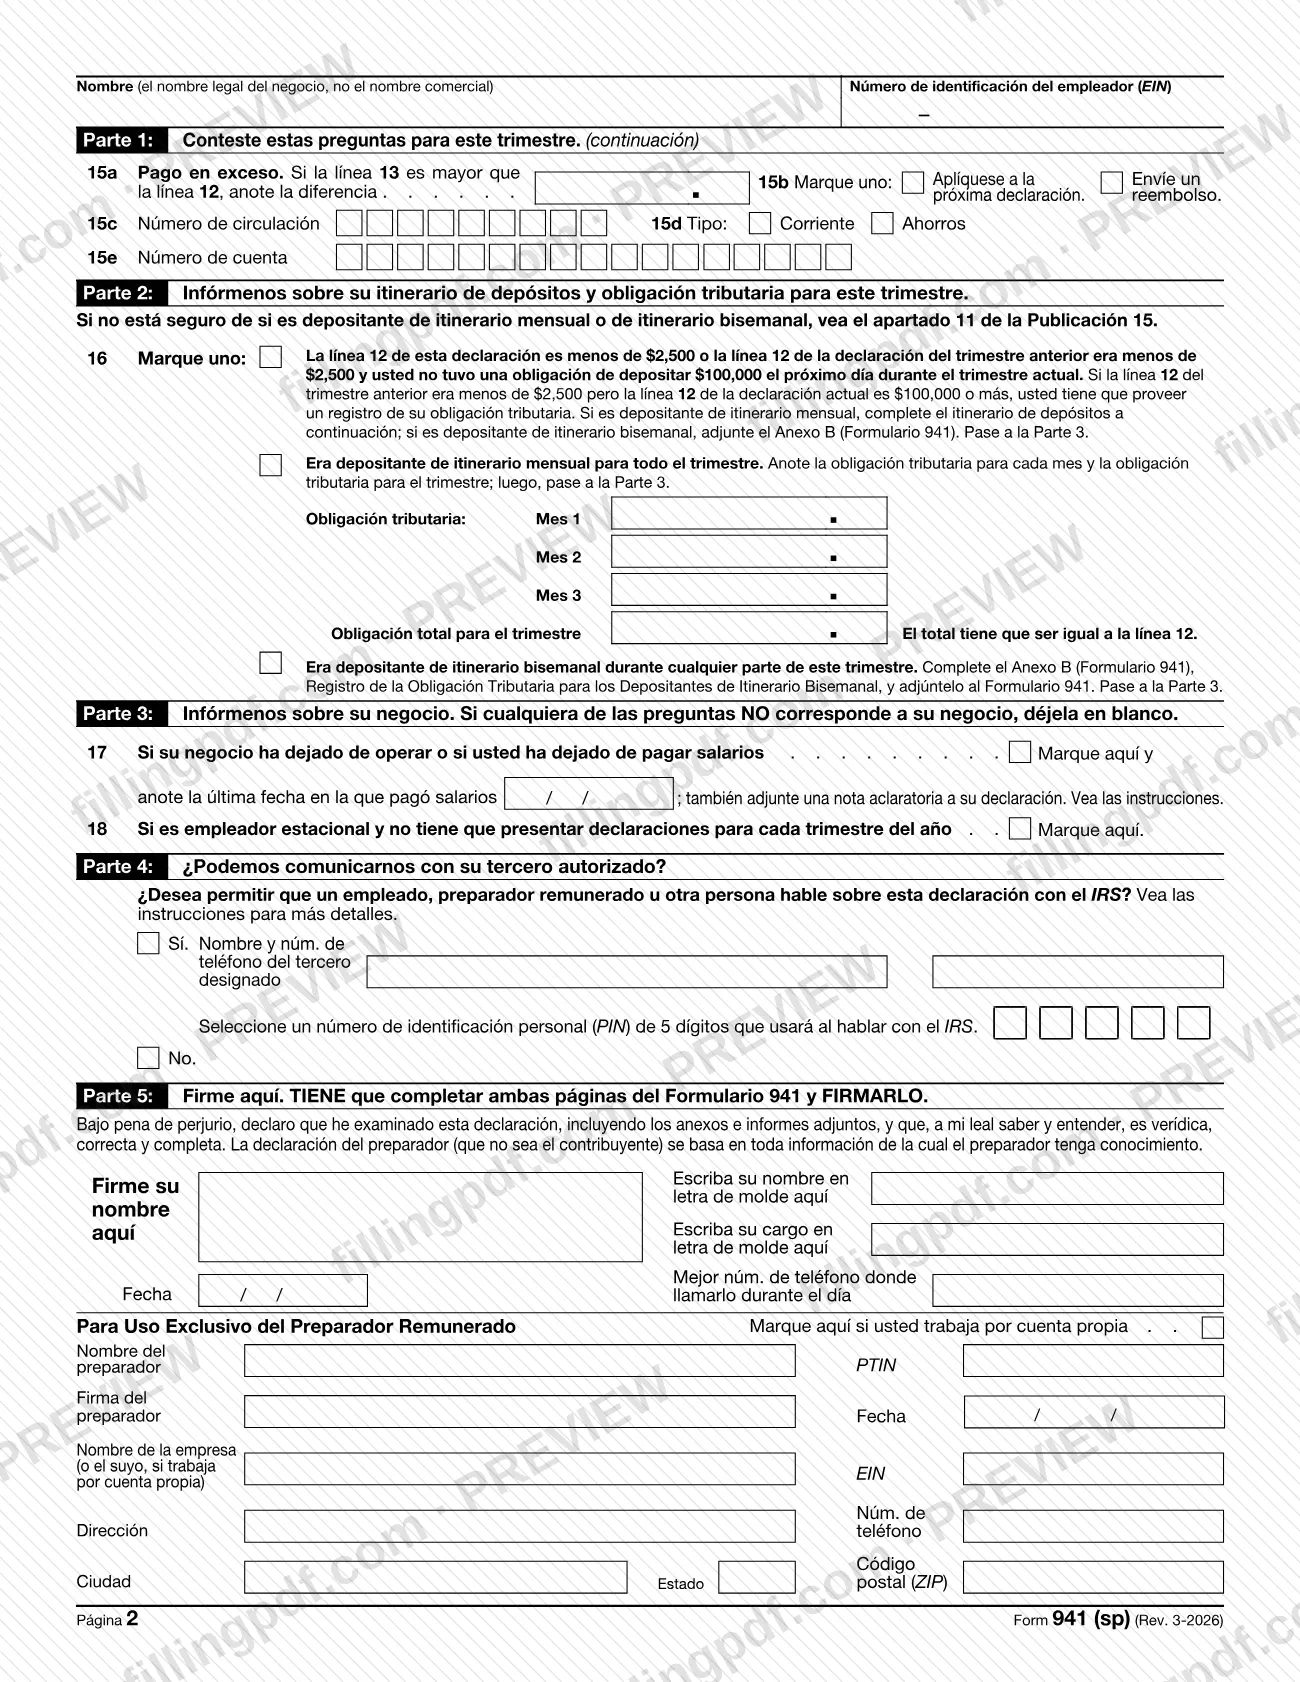
- Parte 2, línea 16: su calendario de depósitos y la obligación tributaria del trimestre.
- Parte 3, líneas 17 y 18: negocio cerrado o empleador estacional.
- Parte 4: autorización para que un tercero hable sobre la declaración con el IRS.
- Parte 5: sección de firma y preparador remunerado.
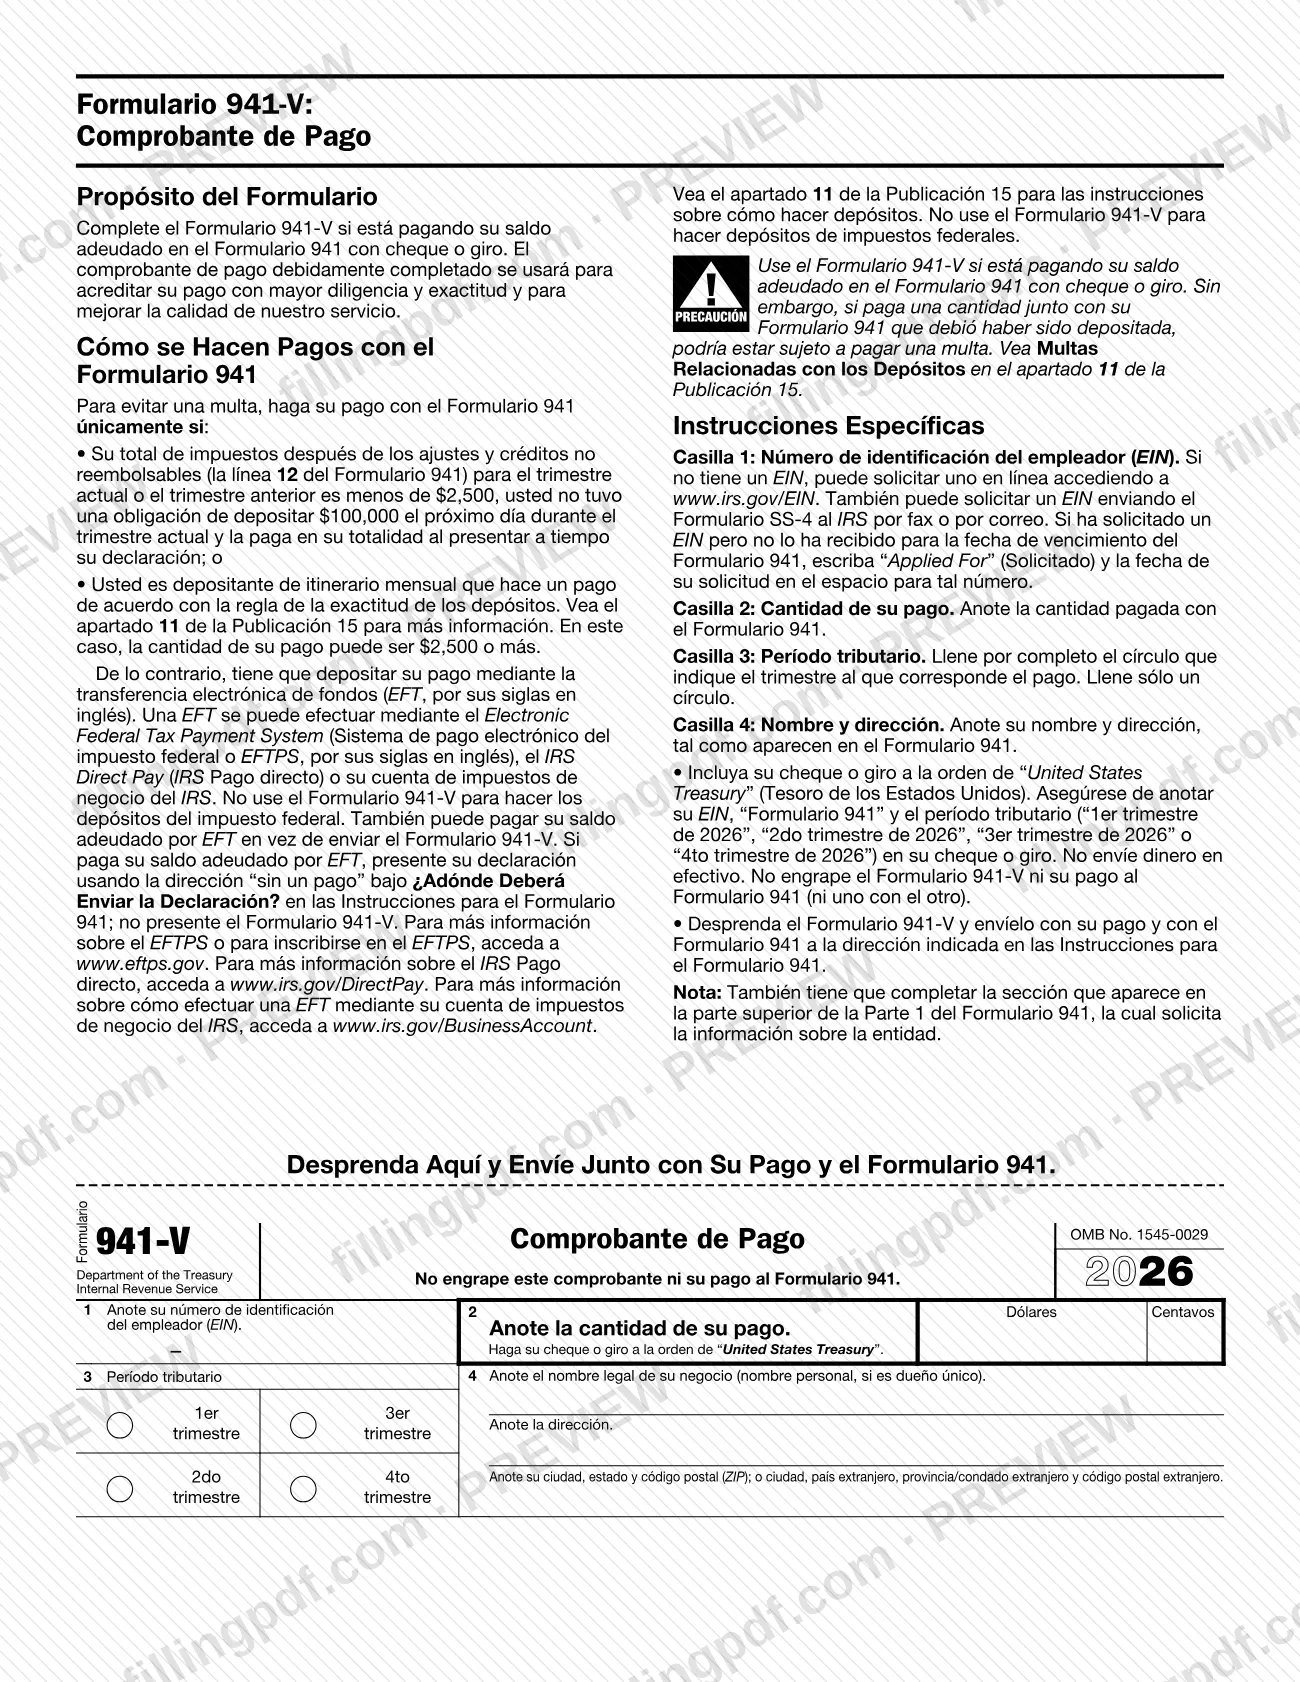
El mismo PDF también contiene el Formulario 941-V, Comprobante de Pago (payment voucher), para pagar un saldo adeudado con cheque o giro postal.
El Formulario 941 (sp) no reemplaza ningún paso del proceso en inglés: las instrucciones del IRS indican que los empleadores presentan el Formulario 941 o, si prefieren el formulario y las instrucciones en español, el Formulario 941 (sp). Los formularios 941-SS y 941-PR se discontinuaron después del cuarto trimestre de 2023, y los empleadores de los territorios de Estados Unidos ahora usan el Formulario 941 o el Formulario 941 (sp).
No lo use para informar retenciones no relacionadas con la nómina, como las de pensiones, anualidades o ganancias de juegos de azar (Formulario 945), ni el impuesto de desempleo (Formulario 940). Las correcciones se presentan en el Formulario 941-X por separado.
¿Quién tiene que presentar el 941 (sp)?
Los empleadores que pagan salarios sujetos a la retención del impuesto federal sobre los ingresos o a los impuestos del Seguro Social y Medicare presentan el Formulario 941 (sp) cada trimestre y pueden elegir esta versión en español si prefieren el formulario y las instrucciones en ese idioma. Informa los salarios y las propinas, el impuesto sobre los ingresos retenido, ambas partes de los impuestos del Seguro Social y Medicare, el Impuesto Adicional de Medicare retenido y los ajustes y créditos del trimestre actual.
Grupos con reglas especiales:
- Declarantes agregados: los agentes de la sección 3504, las organizaciones profesionales de empleadores certificadas (CPEO) y otros terceros marcan su tipo en la parte superior de la página 1 y adjuntan el Anexo R (Formulario 941).
- Empleadores en Samoa Americana, Guam, CNMI, las Islas Vírgenes de Estados Unidos y Puerto Rico: omita las líneas 2 y 3, a menos que los empleados estén sujetos a la retención del impuesto sobre los ingresos de Estados Unidos.
- Empleadores estacionales: no tienen que presentar declaraciones para los trimestres sin obligación tributaria porque no pagaron salarios; marcan la casilla de la línea 18 cada trimestre que presentan.
- Negocios cerrados: presente una declaración final y marque la línea 17.
No presente el Formulario 941 si el IRS le notificó que presente el Formulario 944. Por lo general, los empleadores domésticos no lo presentan (consulte el Anexo H del Formulario 1040), y los salarios agrícolas se informan en el Formulario 943.
Cuándo presentar el 941 (sp)
Presente el Formulario 941 (sp) una vez por trimestre, a más tardar el último día del mes posterior al cierre del trimestre: 30 de abril para enero a marzo, 31 de julio para abril a junio, 31 de octubre para julio a septiembre y 31 de enero para octubre a diciembre. Si depositó todos los impuestos a tiempo y pagó la totalidad del impuesto del trimestre, puede presentarlo hasta el día 10 del segundo mes posterior al cierre del trimestre (10 de mayo para el primer trimestre).
Si la fecha límite cae en sábado, domingo o día feriado legal, puede presentar el siguiente día hábil. Una declaración en papel se considera presentada a tiempo si el sobre está correctamente dirigido, tiene suficiente franqueo y lleva matasellos de la fecha límite o anterior, o si se envía en esa fecha mediante un servicio de entrega privado aprobado por el IRS.
Después de su primer Formulario 941, presente uno cada trimestre incluso si no hay impuestos que informar, a menos que sea un empleador estacional o presente una declaración final. Use la revisión de marzo de 2026 para el primer trimestre de 2026; el IRS también la espera para los trimestres segundo a cuarto.
Documentos que necesitas
- Formulario 8974: adjúntelo si ingresa una cantidad en la línea 11 por el crédito tributario sobre la nómina para pequeñas empresas calificadas por aumentar sus actividades de investigación.
- Anexo B (Formulario 941), Registro de la Obligación Tributaria para los Depositantes de Itinerario Bisemanal: adjúntelo si fue depositante con calendario bisemanal en algún momento del trimestre.
- Anexo R (Formulario 941): adjúntelo si presenta un Formulario 941 agregado como agente de la sección 3504, CPEO u otro tercero.
- Formulario 941-V, Comprobante de Pago: envíelo con su cheque o giro postal solo cuando pague el saldo adeudado de esa manera; no lo engrape a la declaración ni al pago.
- Declaración explicativa para una declaración final: adjúntela si marca la casilla de la línea 17; indique quién conservará los registros de nómina y dónde se conservarán.
- Declaración sobre la venta o transferencia del negocio: adjunte el nombre del nuevo propietario, el tipo de negocio, la clase y la fecha del cambio, y quién conservará los registros de nómina y dónde.
- Anexo D (Formulario 941): preséntelo si participó en una fusión o consolidación estatutaria, o reúne los requisitos como sucesor debido a una adquisición; sus instrucciones indican si corresponde y cuándo presentarlo.
Cómo rellenar el 941 (sp)
Ingrese su EIN, nombre y dirección
En la parte superior de la página 1, ingrese su EIN, el nombre legal de la empresa en Nombre y cualquier nombre comercial distinto en Nombre comercial, y luego su dirección. No use su SSN ni ITIN; si aún no ha recibido un EIN, escriba "Applied For" y la fecha de la solicitud, y presente la declaración en papel. Repita su nombre y EIN en la parte superior de la página 2.
Marque el trimestre
En Informe para este trimestre de 2026, marque una casilla (1 a 4) para el trimestre que informa. Debe coincidir con cualquier Anexo B o Anexo R que adjunte.
Indique el tipo de declarante agregado
Complete Tipo de declarante solo si presenta una declaración agregada: Agente Conforme a la Sección 3504, Organización de Empleadores Profesionales Certificada (CPEO) u Otro Tercero. Adjunte el Anexo R (Formulario 941).
Cuente a los empleados en la línea 1
Ingrese la cantidad de empleados a quienes pagó durante el período de pago que incluye el 12 de marzo, 12 de junio, 12 de septiembre o 12 de diciembre correspondiente a su trimestre. No cuente a empleados domésticos o agrícolas, empleados que no recibieron salarios durante ese período, jubilados ni militares en servicio activo.
Informe los salarios y la retención
Línea 2: salarios, propinas y otra remuneración, que deben coincidir con la casilla 1 del Formulario W-2. Línea 3: impuesto federal sobre los ingresos retenido. Línea 4: márquela solo si ningún salario o propina está sujeto a los impuestos del Seguro Social y Medicare. Los empleadores de territorios omiten las líneas 2 y 3, a menos que sus empleados estén sujetos a la retención del impuesto sobre los ingresos de Estados Unidos.
Complete las líneas del Seguro Social y Medicare
Líneas 5a a 5d: ingrese la cantidad de la columna 1 y multiplíquela por la tasa impresa en el formulario para la columna 2. Línea 5e: sume la columna 2 de las líneas 5a a 5d. Línea 5f: ingrese el saldo de un Aviso y Requerimiento de la sección 3121(q), si recibió uno.
Calcule el impuesto total con los ajustes
Línea 6: sume las líneas 3, 5e y 5f. Líneas 7 a 9: ingrese los ajustes del trimestre actual por fracciones de centavo, pago por enfermedad y propinas y seguro de vida colectivo a término; use un signo menos para las cantidades negativas. Línea 10: combine las líneas 6 a 9.
Aplique el crédito tributario sobre la nómina
Línea 11: ingrese el crédito del Formulario 8974 (línea 12 o, si corresponde, línea 17) y adjunte el Formulario 8974. Línea 12: reste la línea 11 de la línea 10; el resultado no puede ser menor que cero.
Ingrese los depósitos y el saldo adeudado
Línea 13: total de depósitos del trimestre, incluidos los sobrepagos aplicados de un trimestre anterior o de un Formulario 941-X, 941-X (PR) o 944-X presentado durante el trimestre. Línea 14: si la línea 12 es mayor que la línea 13, ingrese la diferencia.
Complete las líneas de sobrepago
Línea 15a: si la línea 13 es mayor que la línea 12, ingrese la diferencia. Línea 15b: marque una casilla: aplicar a la siguiente declaración o enviar un reembolso; para el depósito directo, complete las líneas 15c a 15e (número de ruta, tipo de cuenta y número de cuenta).
Informe su calendario de depósitos
En la página 2, línea 16, marque una casilla. Los depositantes mensuales ingresan la obligación tributaria de los meses 1 a 3 y un total igual al de la línea 12; los depositantes bisemanales adjuntan el Anexo B (Formulario 941) en su lugar.
Responda las preguntas de la Parte 3 sobre el negocio
Línea 17: marque la casilla e ingrese la última fecha en que pagó salarios si el negocio cerró, y adjunte la declaración requerida. Línea 18: marque la casilla si es un empleador estacional. Deje en blanco toda pregunta que no corresponda.
Elija a un tercero designado
En la Parte 4, marque Sí e indique el nombre, número de teléfono y PIN de 5 dígitos del tercero designado para permitir que alguien hable sobre la declaración con el IRS, o marque No.
Firme, revise y descargue el PDF
En la Parte 5, firme, escriba su nombre en letra de molde y su cargo, e ingrese la fecha y un número de teléfono diurno; el preparador remunerado completa la sección del preparador. Revise ambas páginas y luego descargue o imprima el PDF completado desde FillingPDF.
Cómo presentar el 941 (sp)
Puede presentar el Formulario 941 (sp) electrónicamente o en papel por correo. El IRS recomienda la presentación electrónica (IRS.gov/EmploymentEfile, seleccione Español); si presenta electrónicamente, no envíe también una declaración en papel. Se requiere un EIN válido para presentar electrónicamente; de lo contrario, no se aceptará la declaración.
- Por correo, sin pago (también cuando paga mediante EFT, tarjeta de crédito o tarjeta de débito; no envíe el Formulario 941-V): Department of the Treasury, Internal Revenue Service, Kansas City, MO 64999-0005 si se encuentra en Connecticut, Delaware, District of Columbia, Georgia, Illinois, Indiana, Kentucky, Maine, Maryland, Massachusetts, Michigan, New Hampshire, New Jersey, New York, North Carolina, Ohio, Pennsylvania, Rhode Island, South Carolina, Tennessee, Vermont, Virginia, West Virginia o Wisconsin. En cualquier otro estado: Department of the Treasury, Internal Revenue Service, Ogden, UT 84201-0005.
- Si no se encuentra en ningún estado (incluidos Samoa Americana, Guam, CNMI, las Islas Vírgenes de Estados Unidos y Puerto Rico): Internal Revenue Service, P.O. Box 409101, Ogden, UT 84409.
- Organizaciones exentas y entidades gubernamentales federales, estatales, locales y tribales indígenas: la dirección de Ogden, UT 84201-0005, independientemente de la ubicación.
- Por correo, con pago (todas las ubicaciones): Internal Revenue Service, P.O. Box 932100, Louisville, KY 40293-2100. Haga el cheque o giro postal a nombre de "United States Treasury" y escriba su EIN, "Formulario 941" y el período. Adjunte el Formulario 941-V sin graparlo.
- Los servicios de entrega privados no pueden entregar en apartados postales; use las direcciones físicas de IRS.gov/PDSstreetAddresses.
Nunca envíe el Formulario 941 ni un pago a la SSA. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los canales indicados anteriormente.
Errores comunes que debes evitar
- Completar solo la página 1 o dejar la página 2 sin firmar; el formulario indica que debe completar ambas páginas y firmarlo, o el procesamiento podría demorarse.
- Ingresar su SSN o ITIN donde corresponde el EIN, o no escribir su nombre y EIN en la página 2.
- Usar una revisión anterior del formulario para 2026 en lugar de la revisión de marzo de 2026.
- Ingresar signos de dólar o puntos decimales, o redondear a dólares enteros; ingrese los centavos aunque sean cero.
- Ingresar una cantidad tanto en la línea 14 como en la línea 15a; las instrucciones indican que nunca debe hacerlo.
- Informar una obligación bisemanal en la línea 16 en lugar de adjuntar el Anexo B (Formulario 941), lo que puede generar una multa por falta de depósito calculada mediante promedios.
- Ingresar en la línea 16 obligaciones mensuales que no suman el total de la línea 12, lo que puede hacer que los depósitos parezcan tardíos.
- Pagar con la declaración cuando debe depositar el impuesto mediante EFT, o usar el Formulario 941-V para un depósito; esto puede generar una multa.
- Enviar el Formulario 941-V con un pago hecho mediante EFT, tarjeta de crédito o tarjeta de débito, o graparlo a la declaración o al cheque.
- Enviar por correo una declaración con pago a una dirección para declaraciones sin pago, o enviar un paquete mediante un servicio de entrega privado a un apartado postal.
Preguntas frecuentes
¿Qué es el Formulario 941 (sp)?
El Formulario 941 (sp) es la versión en español de la declaración trimestral del impuesto federal del empleador del IRS. Los empleadores lo usan cada trimestre para informar salarios, propinas, impuesto federal sobre los ingresos retenido e impuestos del Seguro Social y Medicare, y para indicar un saldo adeudado o un sobrepago.
¿Es diferente el Formulario 941 (sp) del Formulario 941?
Es la edición en español. Las instrucciones del IRS indican que los empleadores presentan el Formulario 941 o, si prefieren el formulario y las instrucciones en español, el Formulario 941 (sp). Los empleadores de los territorios de Estados Unidos también usan uno de los dos, ya que los formularios 941-SS y 941-PR se discontinuaron después de 2023.
¿Cuándo vence el Formulario 941 (sp)?
El último día del mes posterior al cierre del trimestre: 30 de abril, 31 de julio, 31 de octubre y 31 de enero. Si depositó todos los impuestos a tiempo y pagó el total, puede presentarlo hasta el día 10 del segundo mes posterior al cierre del trimestre. Si la fecha límite cae en fin de semana o día feriado, se traslada al siguiente día hábil.
¿Tengo que presentar el Formulario 941 (sp) si no pagué salarios?
Sí, por lo general. Después de su primer Formulario 941, debe presentar uno cada trimestre, incluso si no hay impuestos que informar, a menos que sea un empleador estacional (marque la casilla de la línea 18 cada vez que presente), presente una declaración final (línea 17) o el IRS le haya indicado que presente el Formulario 944.
¿Puedo rellenar el Formulario 941 (sp) en línea?
Sí. Puede rellenar el PDF rellenable en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF no presenta la declaración ante el IRS; usted la presenta por los canales del IRS, electrónicamente o por correo, según se describe en Cómo presentar.
¿A dónde envío por correo el Formulario 941 (sp)?
Depende de su estado y de si incluye un pago. Las declaraciones con pago se envían a Internal Revenue Service, P.O. Box 932100, Louisville, KY 40293-2100. Las declaraciones sin pago se envían a Kansas City, MO 64999-0005, Ogden, UT 84201-0005 o P.O. Box 409101, Ogden, UT 84409, según la ubicación.
¿Puedo pagar mi saldo adeudado con el Formulario 941 (sp)?
Solo en casos limitados: cuando la línea 12 del trimestre actual o anterior sea inferior al umbral de depósitos indicado en las instrucciones y no haya tenido una obligación de depósito al día siguiente, o como depositante mensual según la regla de exactitud de los depósitos. En los demás casos, deposite mediante EFT; pagar con la declaración puede generar una multa.
¿Cómo corrijo un Formulario 941 que ya presenté?
Presente el Formulario 941-X por separado del Formulario 941. Se usa para ajustar una declaración presentada anteriormente o reclamar un reembolso, y el IRS indica que puede presentarse electrónicamente. No corrija una cantidad de un trimestre anterior modificando el Formulario 941 del trimestre actual.
¿Qué ocurre si dejo de pagar salarios o cierro mi negocio?
Presente una declaración final: marque la casilla de la línea 17, ingrese la última fecha en que pagó salarios y adjunte una declaración que indique quién conservará los registros de nómina y dónde. No omita el trimestre sin marcar la casilla de declaración final.
¿Listo para rellenar el 941 (sp)?
Rellenar el 941 (sp) ahora