
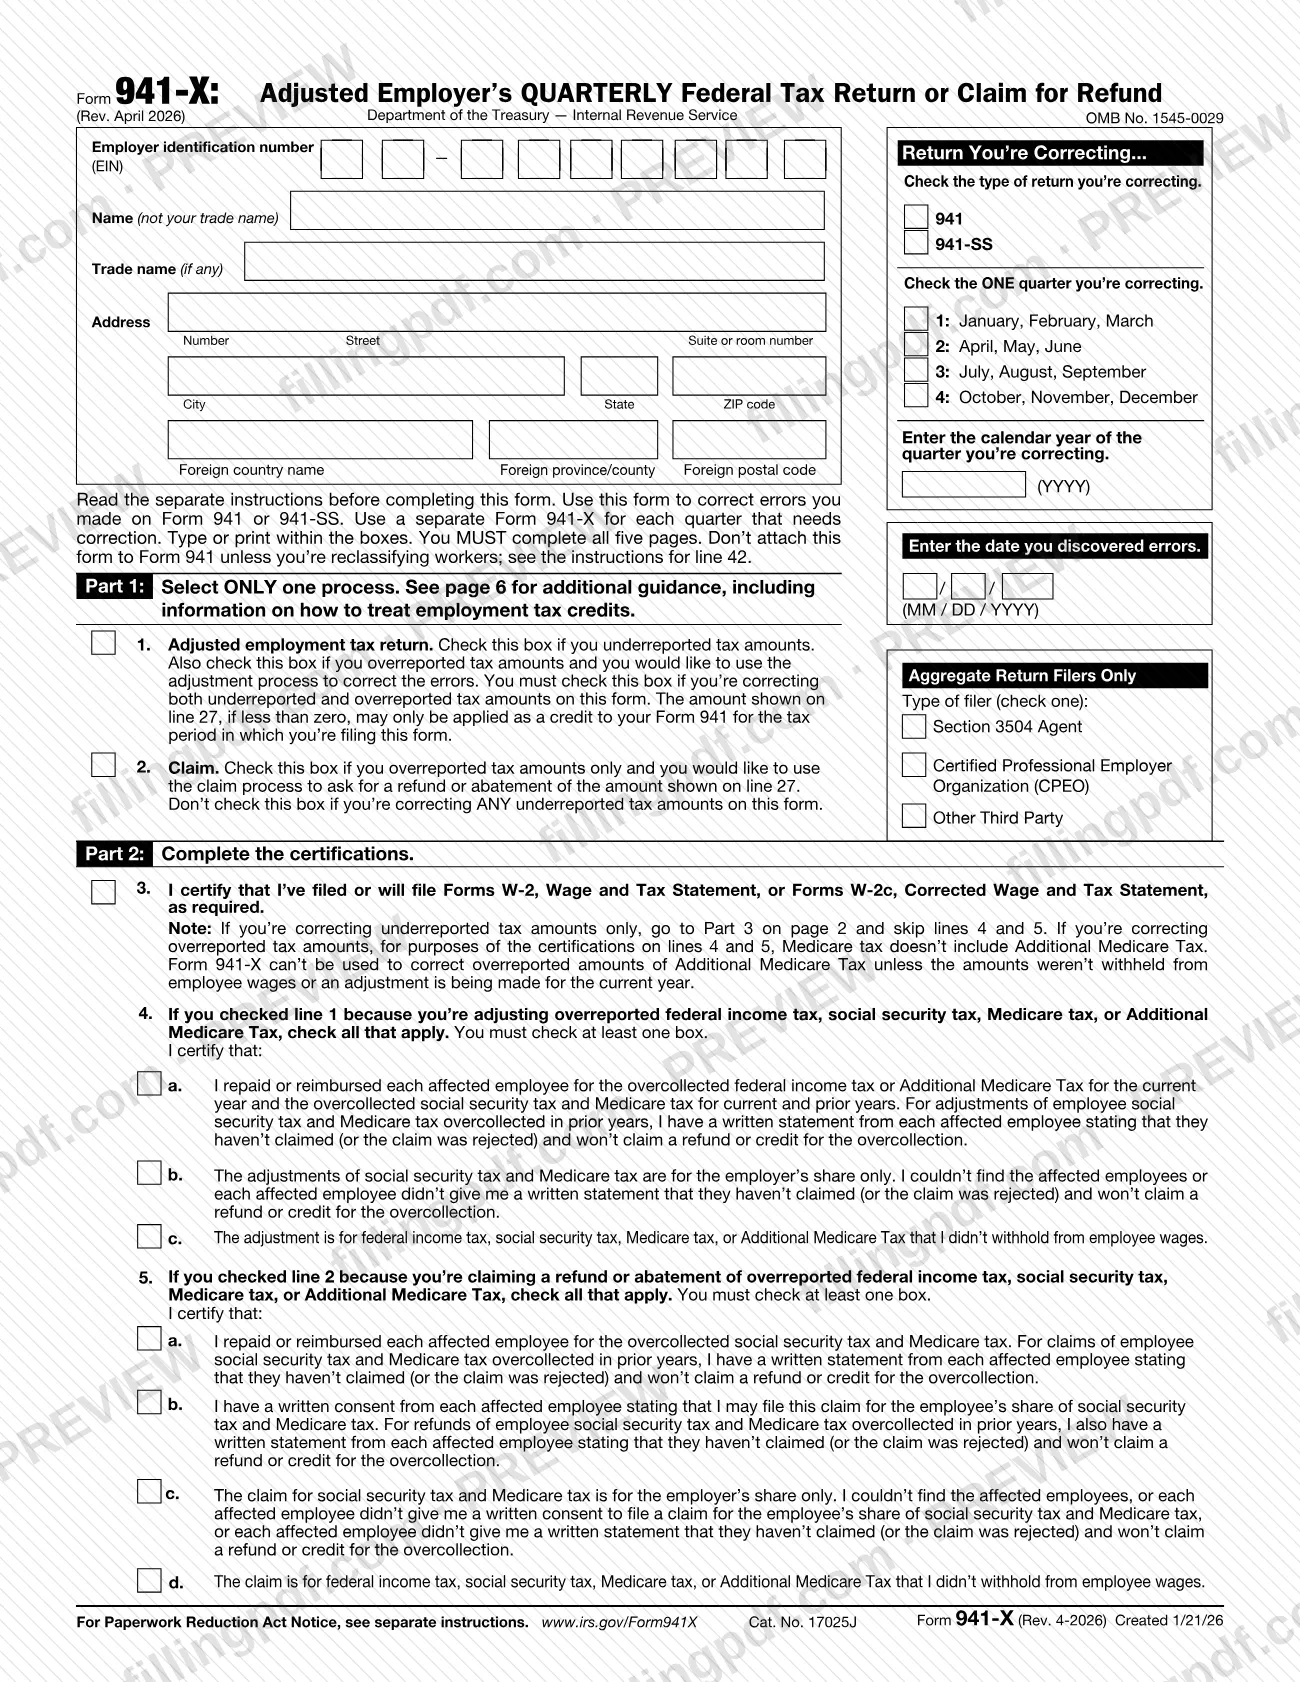
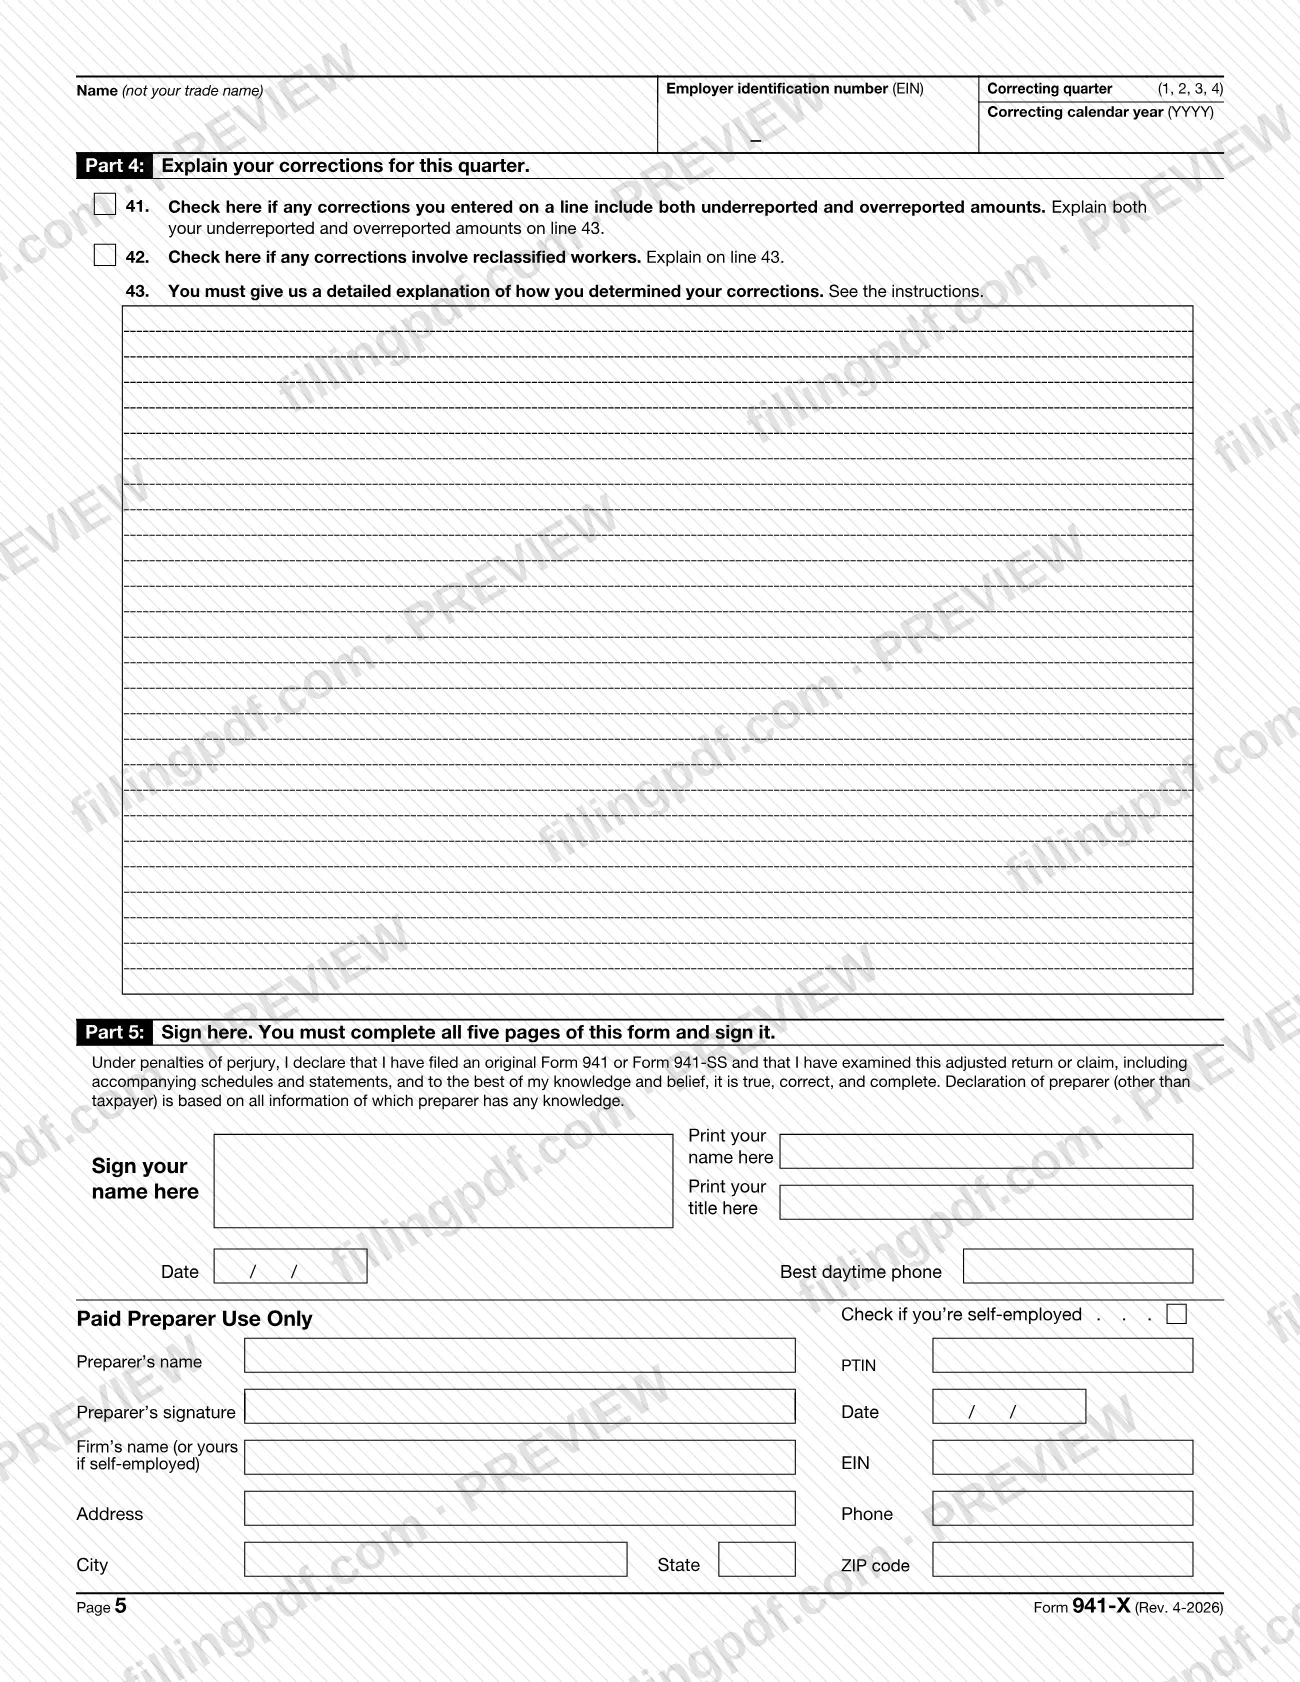
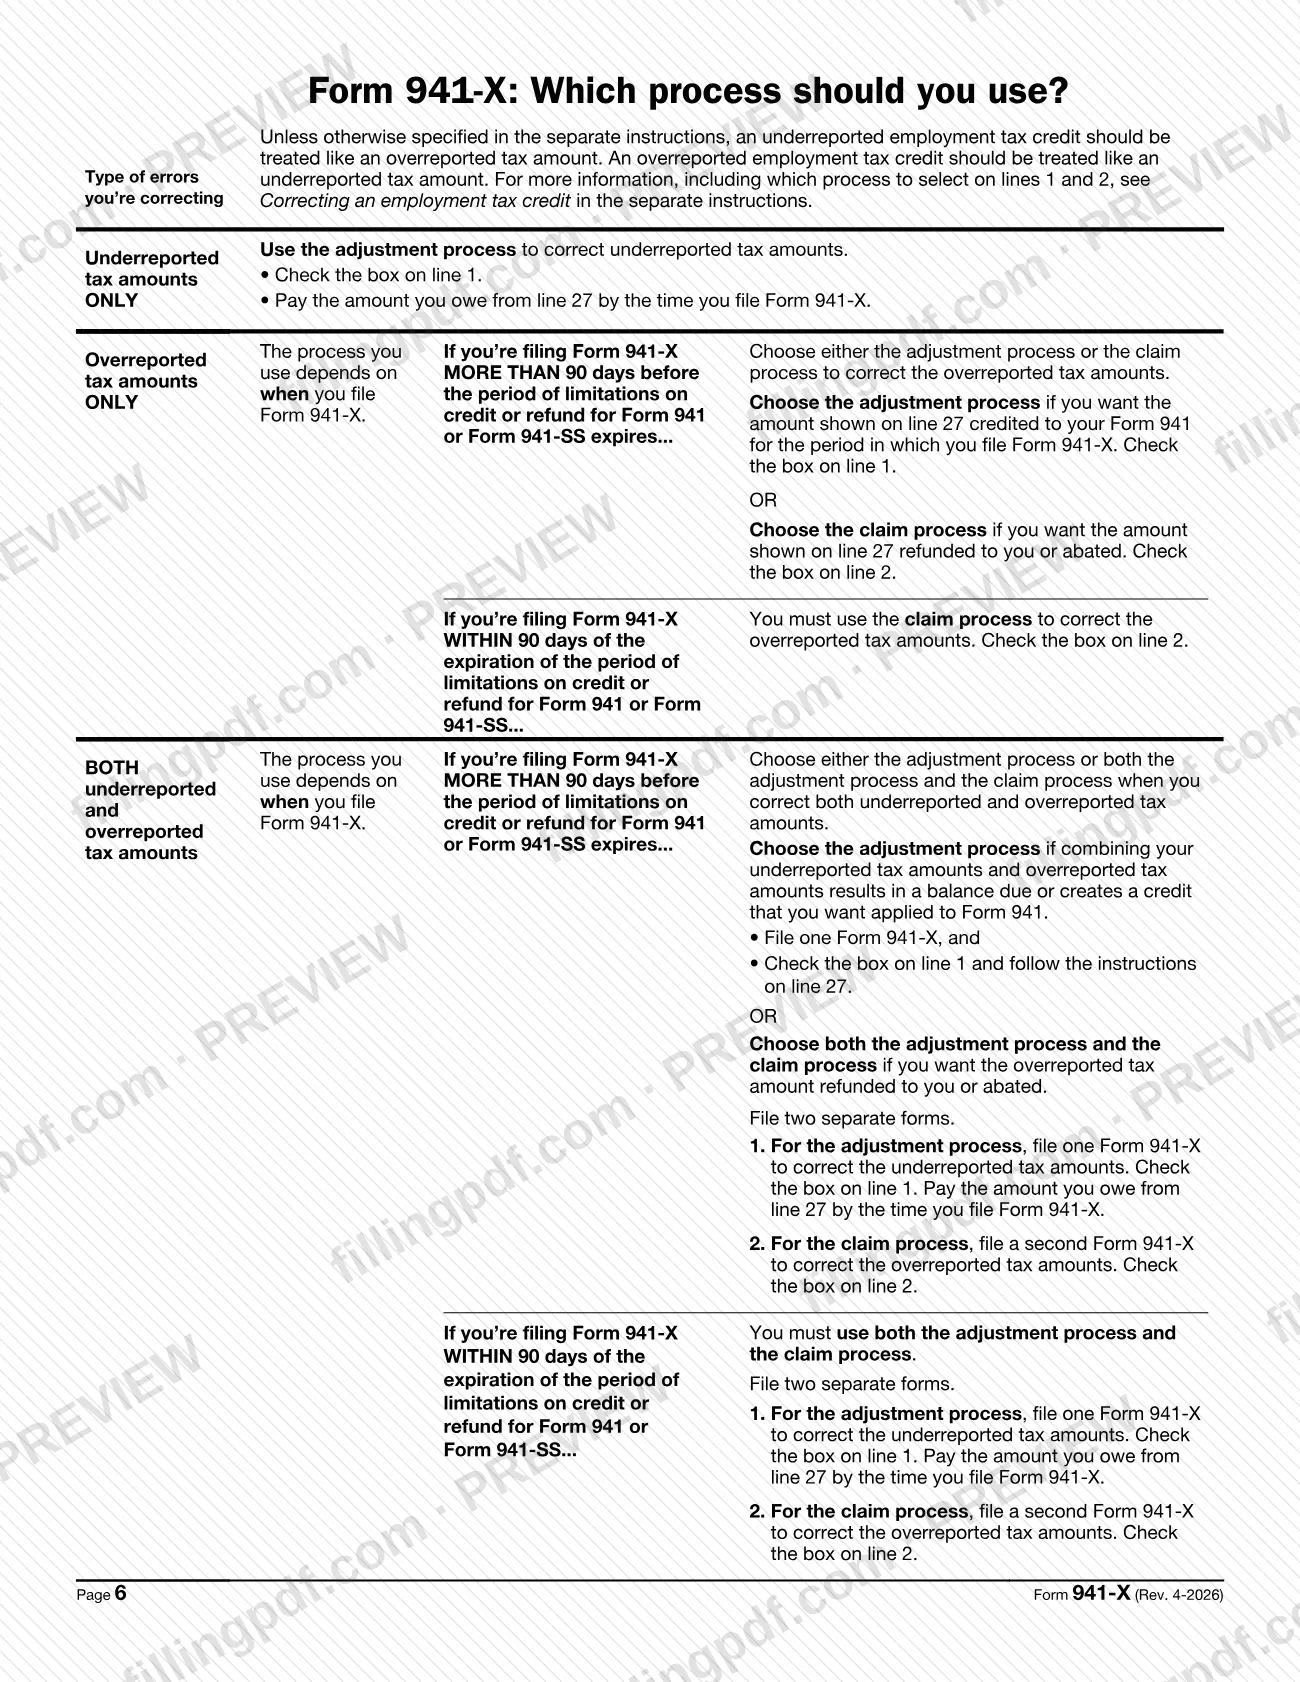
El 941x es el Formulario 941-X, el formulario del Servicio de Impuestos Internos (IRS) que los empleadores utilizan para corregir errores en un Formulario 941 o Formulario 941-SS que ya presentaron. Debe presentar un Formulario 941-X por cada trimestre que esté corrigiendo y elegir el proceso de ajuste (una declaración ajustada) o el proceso de reclamación (un reembolso o una reducción). En FillingPDF puede rellenar el formulario en línea y descargar o imprimir el PDF completado; el IRS publica el formulario original en irs.gov y lo recibe únicamente por los canales que se describen a continuación.
Última actualización
¿Qué es el 941-X?
Formulario 941-X, Declaración federal trimestral ajustada del empleador o solicitud de reembolso (Adjusted Employer's QUARTERLY Federal Tax Return or Claim for Refund), es el formulario del IRS que utiliza un empleador para corregir errores en un Formulario 941 o 941-SS presentado previamente, ya sea mediante una declaración ajustada o una solicitud de reembolso o reducción.
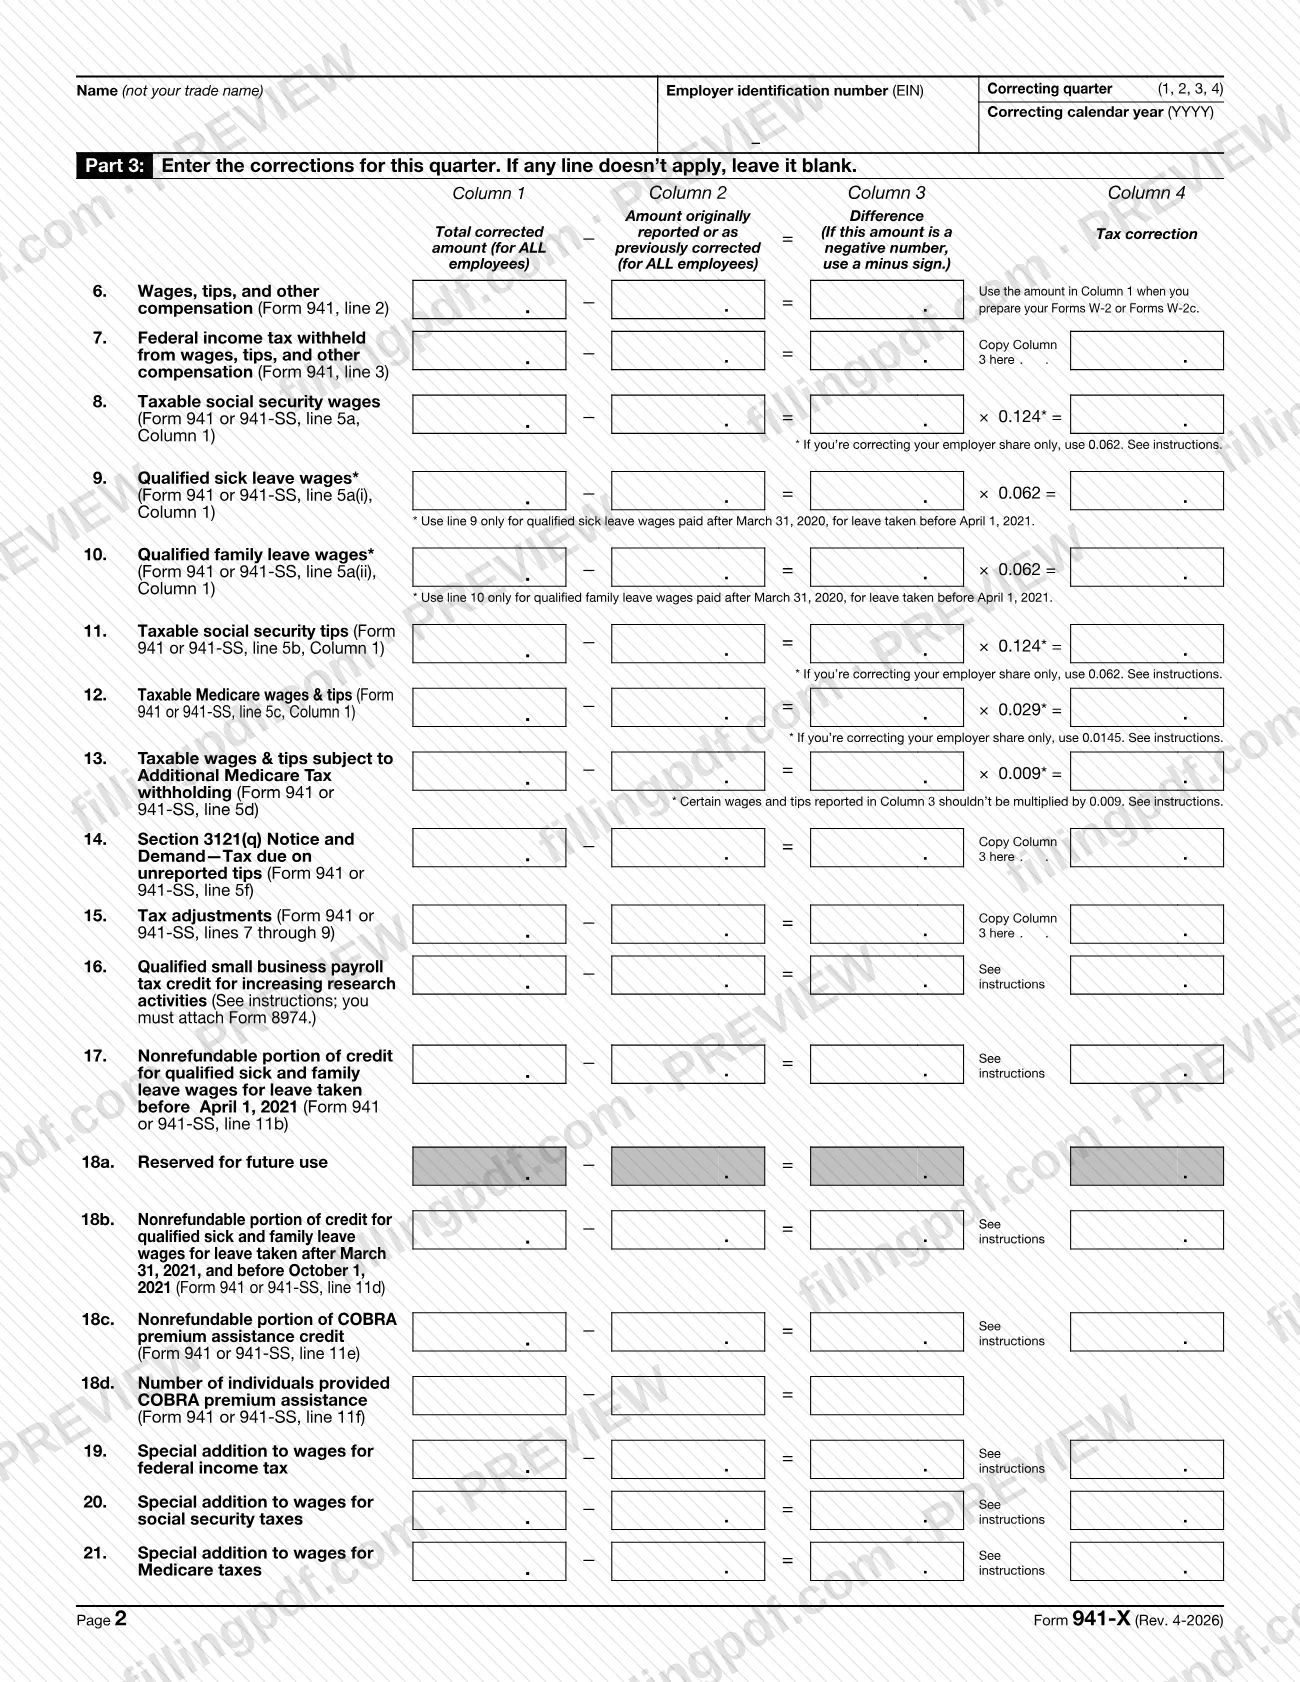
El formulario se basa en la declaración original. En la Parte 3, ingresa, línea por línea, el importe corregido para todos los empleados, el importe que informó originalmente o corrigió previamente y la diferencia. Las líneas 6 a 13 abarcan salarios, propinas, impuesto federal sobre los ingresos retenido, Seguro Social, Medicare y el Impuesto Adicional de Medicare; las líneas posteriores abarcan ajustes de impuestos, el crédito tributario de nómina para pequeñas empresas calificadas por actividades de investigación incrementadas, los créditos por licencia familiar y por enfermedad calificada y el crédito de asistencia para las primas de COBRA. La Parte 4 requiere una explicación detallada de cómo calculó cada corrección, y la Parte 5 se firma bajo pena de perjurio.
Las instrucciones del IRS usan «corregir» para incluir los ajustes sin intereses y las solicitudes de reembolso o reducción. El Formulario 941-X no sirve para corregir los Formularios CT-1, 943, 944 o 945; cada uno tiene su propio formulario «X» (CT-1 X, 943-X, 944-X, 945-X). Tampoco se utiliza para solicitar el reembolso o la reducción de intereses o multas tasados; para eso se usa el Formulario 843. El Formulario 941-SS dejó de utilizarse después de 2023, pero el Formulario 941-X todavía corrige un Formulario 941-SS presentado para el cuarto trimestre de 2023 o antes. Las presentaciones del Formulario 941-PR de Puerto Rico para esos períodos se corrigen con el Formulario 941-X (PR), y el Formulario 941 (sp) se corrige con el Formulario 941-X (sp).
¿Quién tiene que presentar el 941-X?
Los empleadores que presentaron el Formulario 941, o el Formulario 941-SS para trimestres anteriores a 2024, y luego descubren un error deben usar el Formulario 941-X. Esto incluye errores en salarios, propinas y otras remuneraciones, impuesto federal sobre los ingresos retenido, salarios y propinas sujetos al impuesto del Seguro Social y Medicare, salarios sujetos al Impuesto Adicional de Medicare y ciertos créditos tributarios sobre el empleo.
Los declarantes de declaraciones agregadas también lo utilizan y deben marcar su tipo de declarante: agente de la sección 3504, Organización Profesional de Empleadores Certificada (CPEO) u otro tercero.
No utilice el Formulario 941-X en estos casos:
- Nunca presentó el Formulario 941 para el trimestre. Presente el Formulario 941 para ese trimestre en su lugar.
- Sus únicos errores se refieren al número de empleados en la línea 1 del Formulario 941 o a las obligaciones tributarias informadas en la Parte 2 o en el Anexo B (Formulario 941).
- Está corrigiendo el Formulario CT-1, 943, 944 o 945; use el formulario «X» correspondiente.
- Quiere un reembolso o una reducción de intereses o multas tasados; use el Formulario 843.
El Formulario 941-X no puede corregir el impuesto federal sobre los ingresos efectivamente retenido en un año anterior por errores no administrativos, y una solicitud de reembolso no puede corregir el impuesto federal sobre los ingresos ni el Impuesto Adicional de Medicare efectivamente retenidos de los empleados. Cada trimestre requiere su propio formulario.
Cuándo presentar el 941-X
Presente el Formulario 941-X cuando descubra un error en un Formulario 941 presentado previamente. La fecha límite depende de si informó impuestos de menos o de más.
Impuestos informados de menos: presente el formulario antes de la fecha límite de la declaración para el período en que descubrió el error y pague el importe adeudado al presentar. Si descubre el error de enero a marzo, la fecha límite es el 30 de abril; de abril a junio, el 31 de julio; de julio a septiembre, el 31 de octubre; de octubre a diciembre, el 31 de enero. Si una fecha cae en fin de semana o feriado legal, se traslada al siguiente día hábil. Si presenta tarde, adjunte un Anexo B (Formulario 941) enmendado para evitar una posible multa «promediada» por no depositar.
Impuestos informados de más: mediante el proceso de ajuste, presente el formulario poco después de descubrir el error, pero con más de 90 días de antelación al vencimiento del plazo de prescripción. Mediante el proceso de reclamación, preséntelo en cualquier momento antes de que venza dicho plazo. Por lo general, el plazo es de 3 años desde la fecha en que presentó el Formulario 941 o de 2 años desde la fecha en que pagó el impuesto, lo que ocurra más tarde. Se considera que los Formularios 941 de un año calendario se presentaron el 15 de abril del año siguiente si se presentaron antes. Durante los últimos 90 días, debe usar el proceso de reclamación.
Documentos que necesitas
- Anexo R (Formulario 941), Allocation Schedule for Aggregate Form 941 Filers: adjúntelo si es un agente de la sección 3504 o una CPEO que presenta un Formulario 941-X agregado, o un pagador tercero que informa créditos para clientes.
- Formulario 8974 corregido: adjúntelo si realiza una corrección en la línea 16, el crédito tributario de nómina para pequeñas empresas calificadas por actividades de investigación incrementadas.
- Anexo B (Formulario 941) enmendado: adjúntelo si presenta el Formulario 941-X para corregir impuestos informados de menos después de la fecha límite de la declaración correspondiente al período en que descubrió el error.
- Formulario 941-X adjunto al Formulario 941: se requiere únicamente si no presentó anteriormente el Formulario 941 porque trató a los trabajadores como no empleados y ahora los está reclasificando; consulte las instrucciones para la línea 42.
Cómo rellenar el 941-X
Identifique la declaración y el trimestre
En la parte superior de la página 1, ingrese su EIN, nombre (no el nombre comercial), nombre comercial si corresponde y dirección. Marque el tipo de declaración que está corrigiendo (941 o 941-SS), marque UN trimestre e ingrese el año calendario (AAAA).
Ingrese la fecha en que descubrió los errores
Ingrese la fecha en formato MM/DD/AAAA. Si encontró varios errores en distintos momentos, ingrese la fecha más temprana e informe las fechas posteriores en la línea 43.
Identifíquese si presenta una declaración agregada
Solo para declarantes de declaraciones agregadas: marque agente de la Sección 3504, Organización Profesional de Empleadores Certificada (CPEO) u otro tercero. La mayoría de los demás empleadores deja esta casilla sin marcar.
Seleccione un proceso en la Parte 1
Marque la línea 1 (declaración ajustada de impuestos sobre el empleo) o la línea 2 (reclamación), nunca ambas. Use el cuadro de la página 6 del formulario para elegir; la línea 2 es únicamente para importes informados de más.
Complete las certificaciones de la Parte 2
Marque la línea 3 para certificar que presentó o presentará los Formularios W-2 o W-2c. Si corrige importes informados de más, marque al menos una casilla aplicable en la línea 4 (si marcó la línea 1) o la línea 5 (si marcó la línea 2); si solo corrige importes informados de menos, omita las líneas 4 y 5.
Corrija salarios e impuestos en las líneas 6-13
Para cada línea que corrija, ingrese en la columna 1 el importe total corregido para todos los empleados, en la columna 2 el importe original o corregido previamente y en la columna 3 la diferencia (use el signo menos si es negativa). Copie la columna 3 a la columna 4 en la línea 7; en las líneas 8 a 13 multiplique por la tasa impresa en la columna 4.
Complete las líneas 14 a 22 según corresponda
Use la línea 14 para el Aviso y requerimiento según la Sección 3121(q), la línea 15 para ajustes de impuestos, la línea 16 para el crédito de nómina de investigación (adjunte el Formulario 8974), las líneas 17 a 18d para créditos y las líneas 19 a 22 para adiciones especiales a los salarios. Deje en blanco las líneas que no correspondan.
Sume sus correcciones en las líneas 23-27
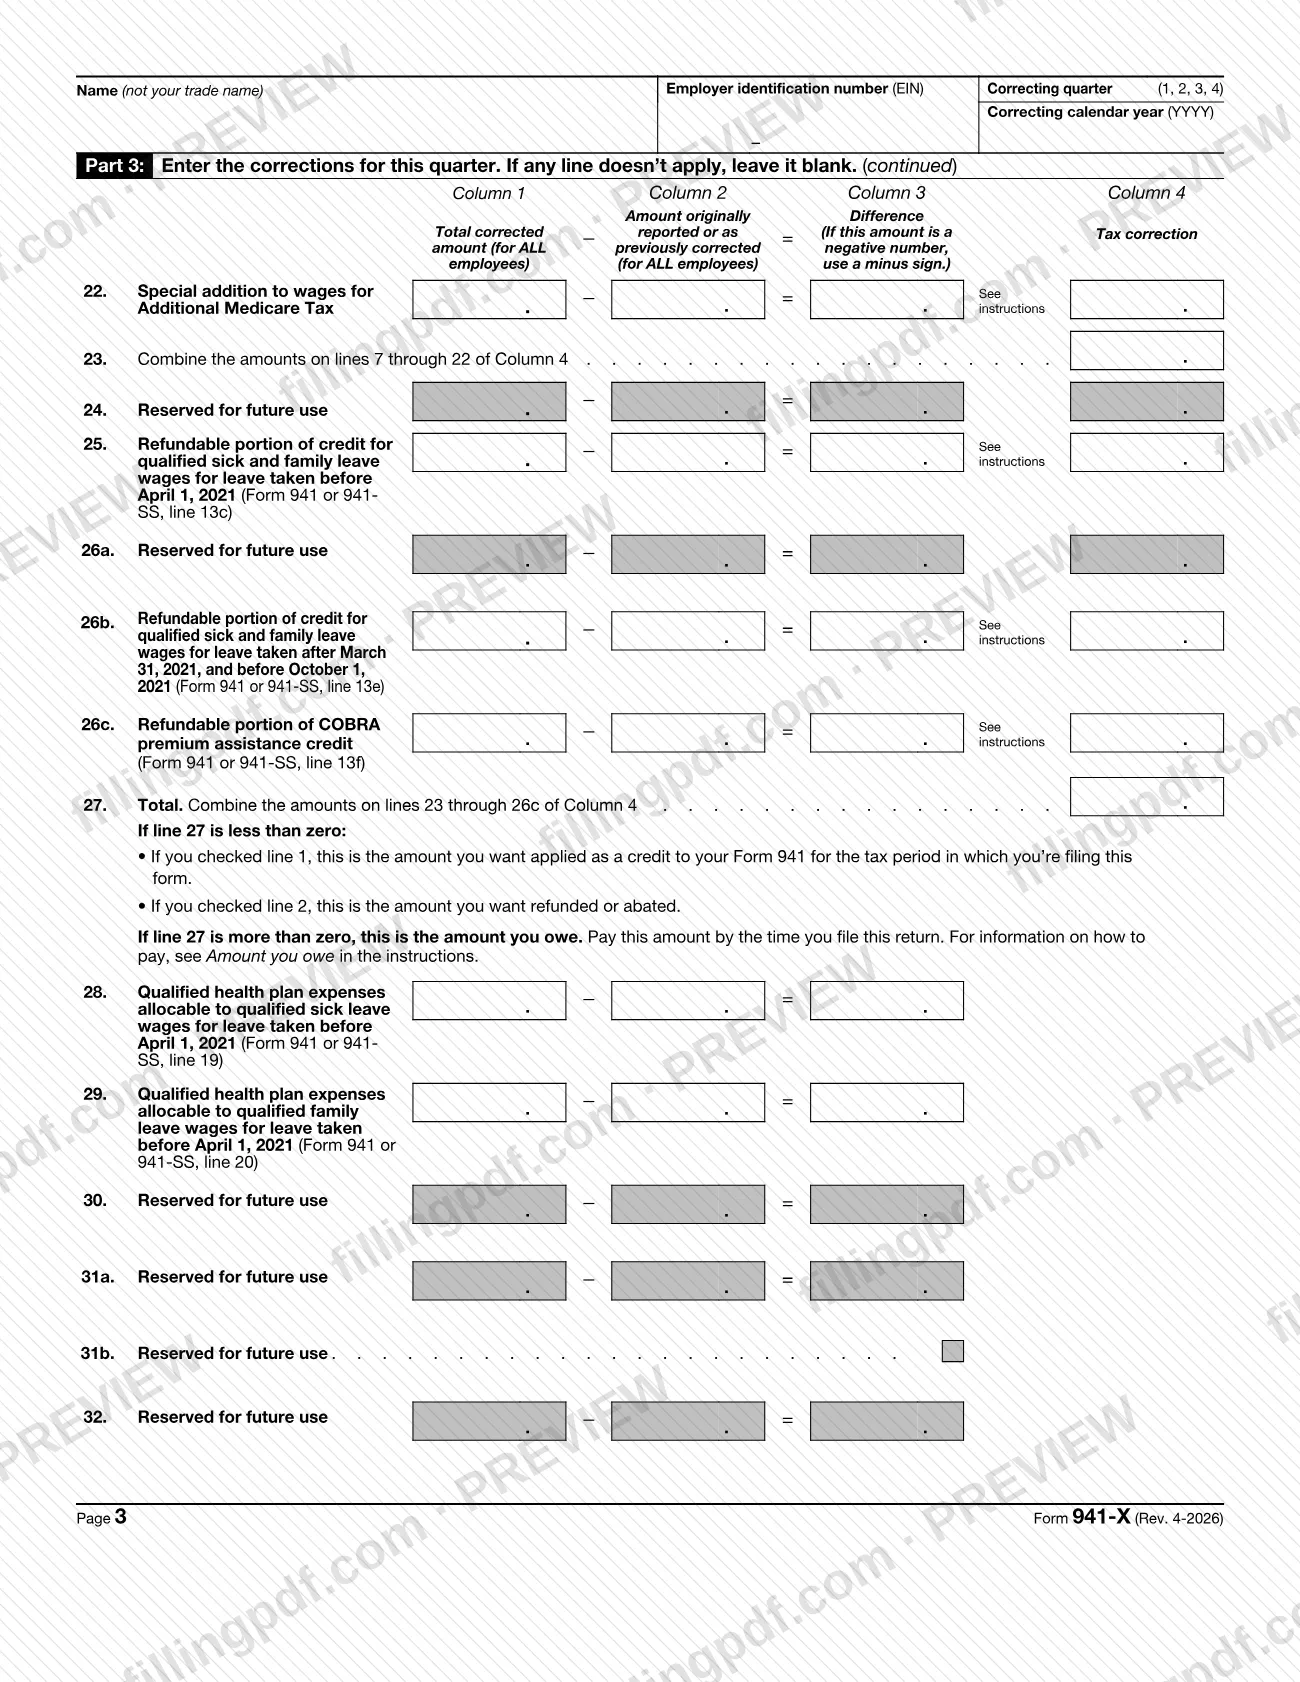
La línea 23 combina la columna 4 de las líneas 7 a 22. Ingrese los créditos reembolsables en las líneas 25 a 26c y luego combine las líneas 23 a 26c en la línea 27. Un importe negativo en la línea 27 es un crédito (línea 1) o un reembolso o reducción (línea 2); un importe positivo es el impuesto que adeuda.
Ingrese los importes de planes de salud y licencias
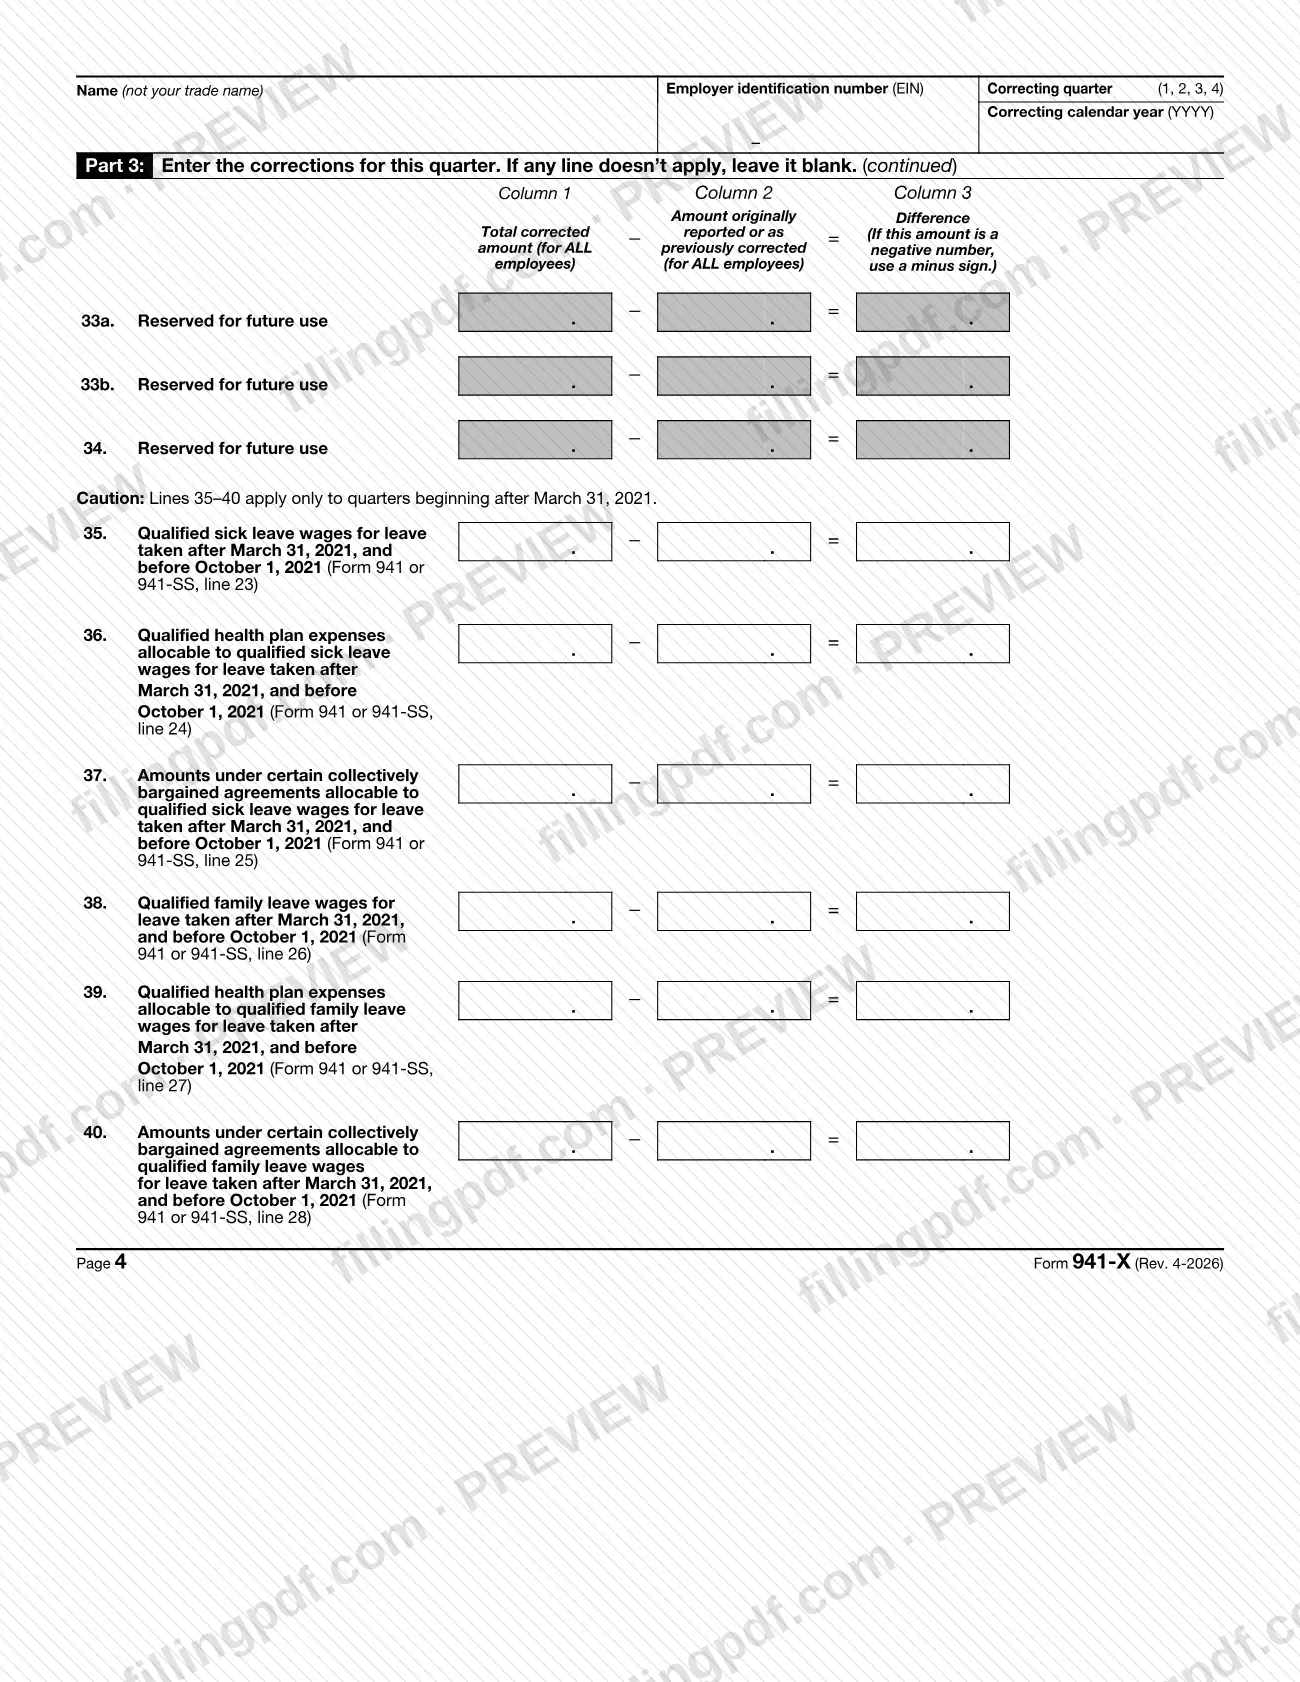
Use las líneas 28 y 29 y las líneas 35 a 40 únicamente para los conceptos de licencia familiar y por enfermedad calificada que describen. Las líneas 35 a 40 solo corresponden a trimestres que comienzan después del 31 de marzo de 2021; deje en blanco las líneas marcadas Reserved for future use.
Explique sus correcciones en la Parte 4
Marque la línea 41 si una corrección incluye importes informados tanto de menos como de más, y la línea 42 si alguna corrección implica trabajadores reclasificados. En la línea 43, explique detalladamente cómo determinó cada corrección.
Revise, firme y descargue el PDF
Compruebe que su nombre y EIN, el trimestre y el año aparezcan en las páginas 2 a 5. Firme y feche en la Parte 5 (un preparador remunerado completa el bloque del preparador) y luego descargue o imprima el PDF completado desde FillingPDF.
Cómo presentar el 941-X
Puede presentar el Formulario 941-X electrónicamente o en papel por correo, ya sea a través del Servicio Postal de Estados Unidos (USPS) o de un servicio privado de entrega (PDS) designado por el IRS.
- Electrónicamente: el IRS recomienda la presentación electrónica mediante Modernized e-File (MeF). Consulte IRS.gov/EmploymentEfile.
- Por correo USPS: use la dirección correspondiente a su ubicación. CT, DE, DC, FL, GA, IL, IN, KY, ME, MD, MA, MI, NH, NJ, NY, NC, OH, PA, RI, SC, TN, VT, VA, WV o WI: Department of the Treasury, Internal Revenue Service, Cincinnati, OH 45999-0005. AL, AK, AZ, AR, CA, CO, HI, ID, IA, KS, LA, MN, MS, MO, MT, NE, NV, NM, ND, OK, OR, SD, TX, UT, WA o WY: Department of the Treasury, Internal Revenue Service, Ogden, UT 84201-0005. Si no tiene residencia legal ni lugar principal de negocios en ningún estado: Internal Revenue Service, P.O. Box 409101, Ogden, UT 84409. Organizaciones exentas, entidades gubernamentales federales, estatales y locales y entidades gubernamentales tribales indígenas, dondequiera que estén ubicadas: Department of the Treasury, Internal Revenue Service, Ogden, UT 84201-0005.
- Por PDS: Ogden—Internal Revenue Submission Processing Center, 1973 Rulon White Blvd., Ogden, UT 84201, incluso si su empresa está en un estado que presenta en Cincinnati. Los PDS no pueden entregar correspondencia a apartados postales; consulte IRS.gov/PDS.
Engrape las hojas adicionales en la esquina superior izquierda y no adjunte el Formulario 941-X al Formulario 941, excepto cuando reclasifique a trabajadores (línea 42). Pague cualquier importe adeudado de la línea 27 al presentar. Para obtener ayuda, llame a la línea del IRS para impuestos de empresas y asuntos especiales al 800-829-4933. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los canales indicados anteriormente.
Errores comunes que debes evitar
- Marcar ambas casillas de la Parte 1 o marcar la línea 2 (reclamación) cuando alguna corrección del formulario corresponde a un importe informado de menos. Debe marcar solo una; se requiere la línea 1 si corrige importes informados tanto de menos como de más.
- Usar el proceso de ajuste (línea 1) para impuestos informados de más cuando el plazo de prescripción vence dentro de los 90 días siguientes a la presentación. Durante ese período debe usar el proceso de reclamación de la línea 2.
- Combinar varios trimestres en un Formulario 941-X. Use un formulario distinto por cada Formulario 941 que esté corrigiendo.
- Omitir la fecha en que descubrió los errores o no explicar detalladamente cada corrección en la línea 43; ambos son requisitos para el tratamiento sin intereses de los impuestos informados de menos.
- Ingresar en las columnas 1 y 2 de las líneas 6 a 13 los importes solo de los empleados afectados. Esas columnas muestran los importes de todos sus empleados.
- Redondear a dólares enteros, omitir los centavos o usar paréntesis para los números negativos en las columnas 3 y 4. Muestre los centavos incluso si son cero y use un signo menos, a menos que su software solo permita paréntesis.
- Enviar al IRS declaraciones o consentimientos de empleados. Guárdelos con sus registros; las copias solo se presentan si el IRS las solicita.
- Completar las líneas 18b, 18c, 18d, 26b, 26c o 35 a 40 al corregir un trimestre que comenzó antes del 1 de abril de 2021. Las instrucciones indican que debe dejarlas en blanco.
- Presentar el Formulario 941-X para corregir el impuesto federal sobre los ingresos retenido en un año anterior porque retuvo un importe equivocado. Para años anteriores solo se pueden corregir errores administrativos y errores según la sección 3509.
- No completar las cinco páginas o dejar sin firmar la Parte 5.
Preguntas frecuentes
¿Para qué se usa el formulario 941x?
El Formulario 941-X, a menudo buscado como 941x, corrige errores en un Formulario 941 o 941-SS que ya presentó. Sirve como declaración ajustada cuando adeuda impuestos o quiere que se aplique un crédito al Formulario 941, o como reclamación cuando quiere un reembolso o una reducción de los impuestos informados de más.
¿Debo presentar un Formulario 941-X separado por cada trimestre?
Sí. Use un Formulario 941-X separado por cada Formulario 941 que esté corrigiendo. Si encontró errores en el tercer y cuarto trimestre de 2025, presente un Formulario 941-X para el tercer trimestre y otro para el cuarto trimestre.
¿Cuál es la diferencia entre el proceso de ajuste y el proceso de reclamación?
El proceso de ajuste (línea 1) aplica un crédito a su próximo Formulario 941 y es la única opción para los impuestos informados de menos. El proceso de reclamación (línea 2) solicita un reembolso o una reducción de los impuestos informados de más y no se puede usar si corrige algún importe informado de menos en ese formulario.
¿Cuál es el plazo para presentar el Formulario 941-X?
Para los impuestos informados de menos, la fecha límite es la de la declaración correspondiente al período en que encontró el error (30 de abril, 31 de julio, 31 de octubre o 31 de enero). Para los impuestos informados de más, por lo general tiene 3 años desde la presentación del Formulario 941 o 2 años desde el pago, lo que ocurra más tarde.
¿A dónde envío por correo el Formulario 941-X?
Envíelo por correo a la dirección de Cincinnati, OH 45999-0005 o de Ogden, UT 84201-0005 que corresponda a su estado, o a P.O. Box 409101, Ogden, UT 84409 si no tiene residencia legal ni lugar principal de negocios en ningún estado. También puede presentarlo electrónicamente mediante MeF.
¿Debo adjuntar el Formulario 941-X a mi Formulario 941 actual?
No. Por lo general, el Formulario 941-X se presenta por separado. La excepción es cuando no presentó el Formulario 941 porque trató a los trabajadores como no empleados y ahora los está reclasificando; las instrucciones para la línea 42 explican ese caso.
¿Debo enviar consentimientos o declaraciones de los empleados junto con una reclamación?
No. Guarde las declaraciones escritas y los consentimientos con sus registros y no los envíe al IRS; debe proporcionar copias si el IRS las solicita. Por lo general, los registros de impuestos sobre el empleo deben conservarse durante al menos 4 años.
¿Puedo rellenar el Formulario 941-X en línea en FillingPDF?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no lo presenta ante el IRS; usted lo presenta electrónicamente o por correo a través de los canales del IRS.
¿Listo para rellenar el 941-X?
Rellenar el 941-X ahora