
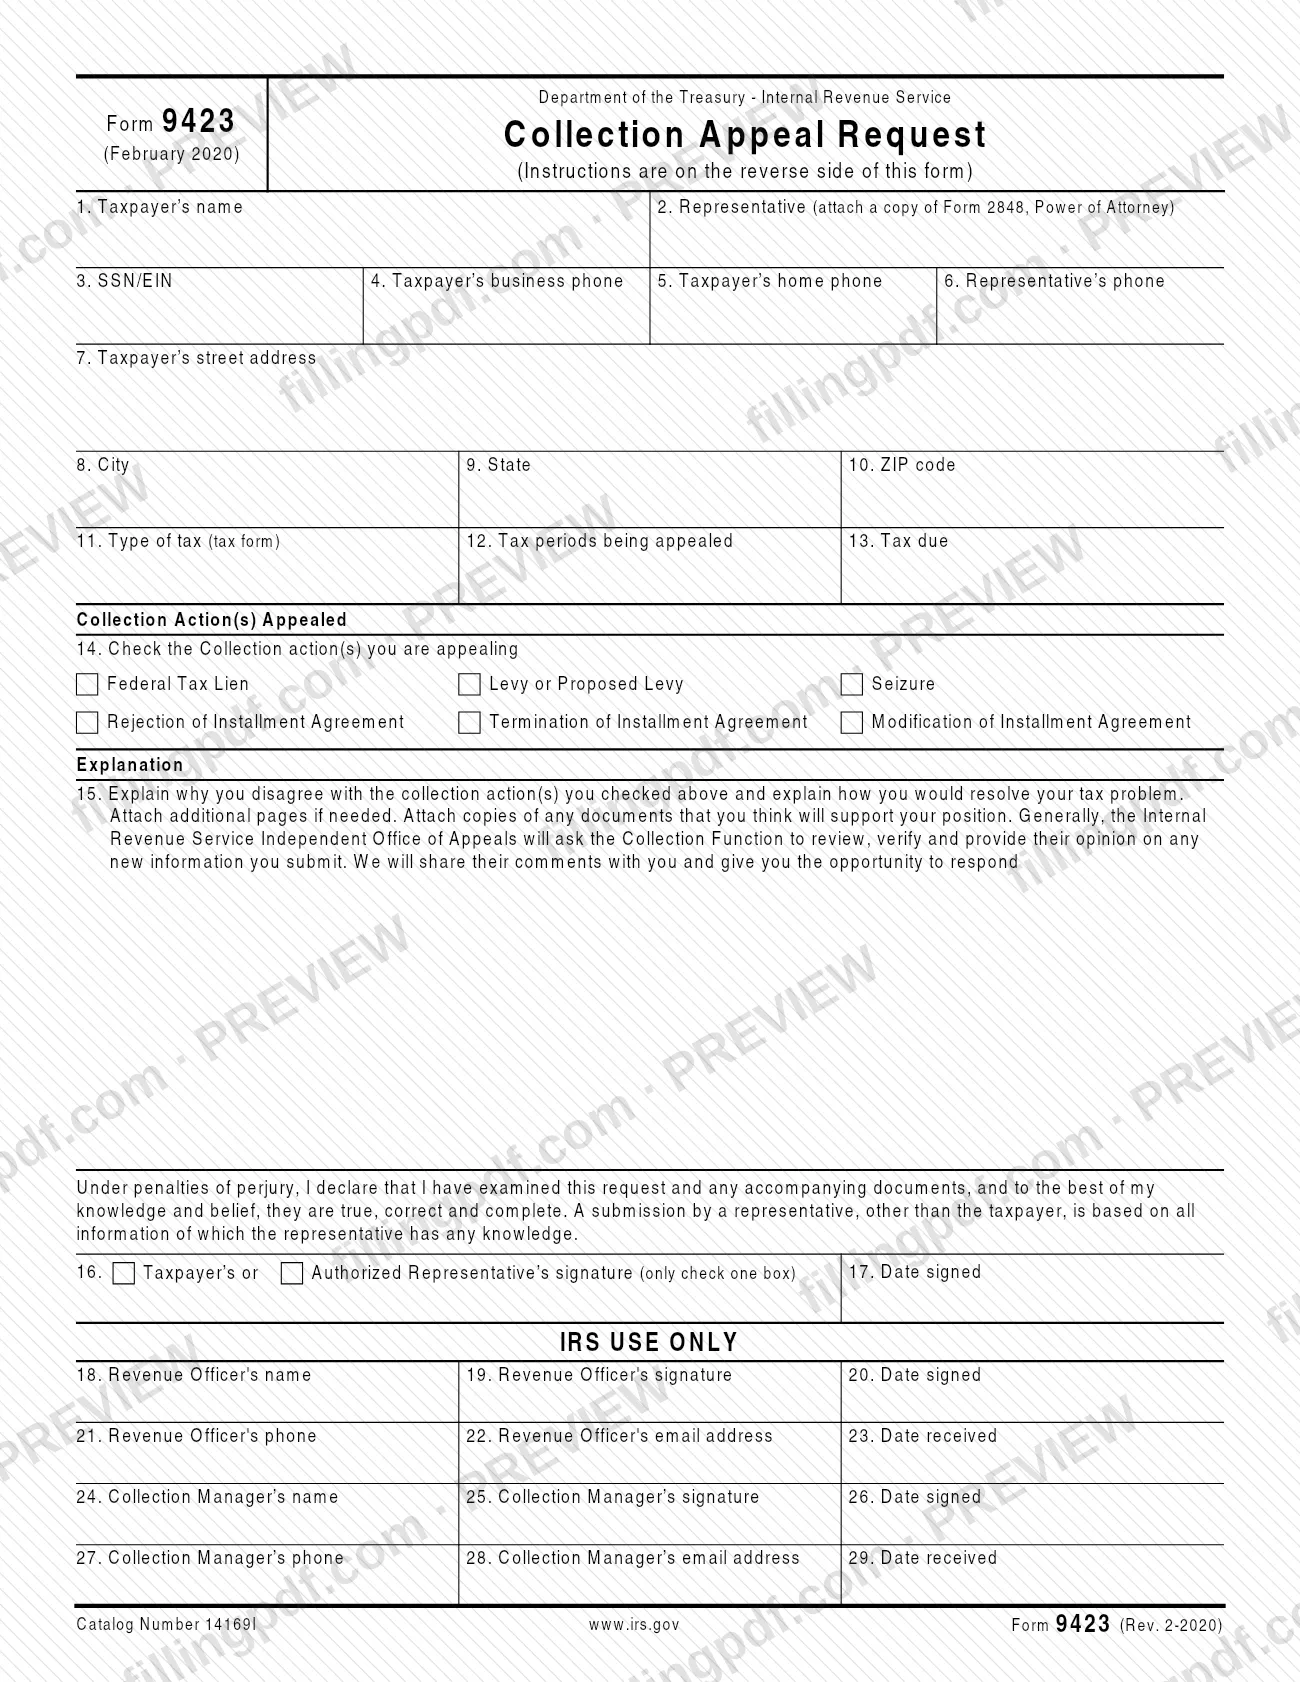
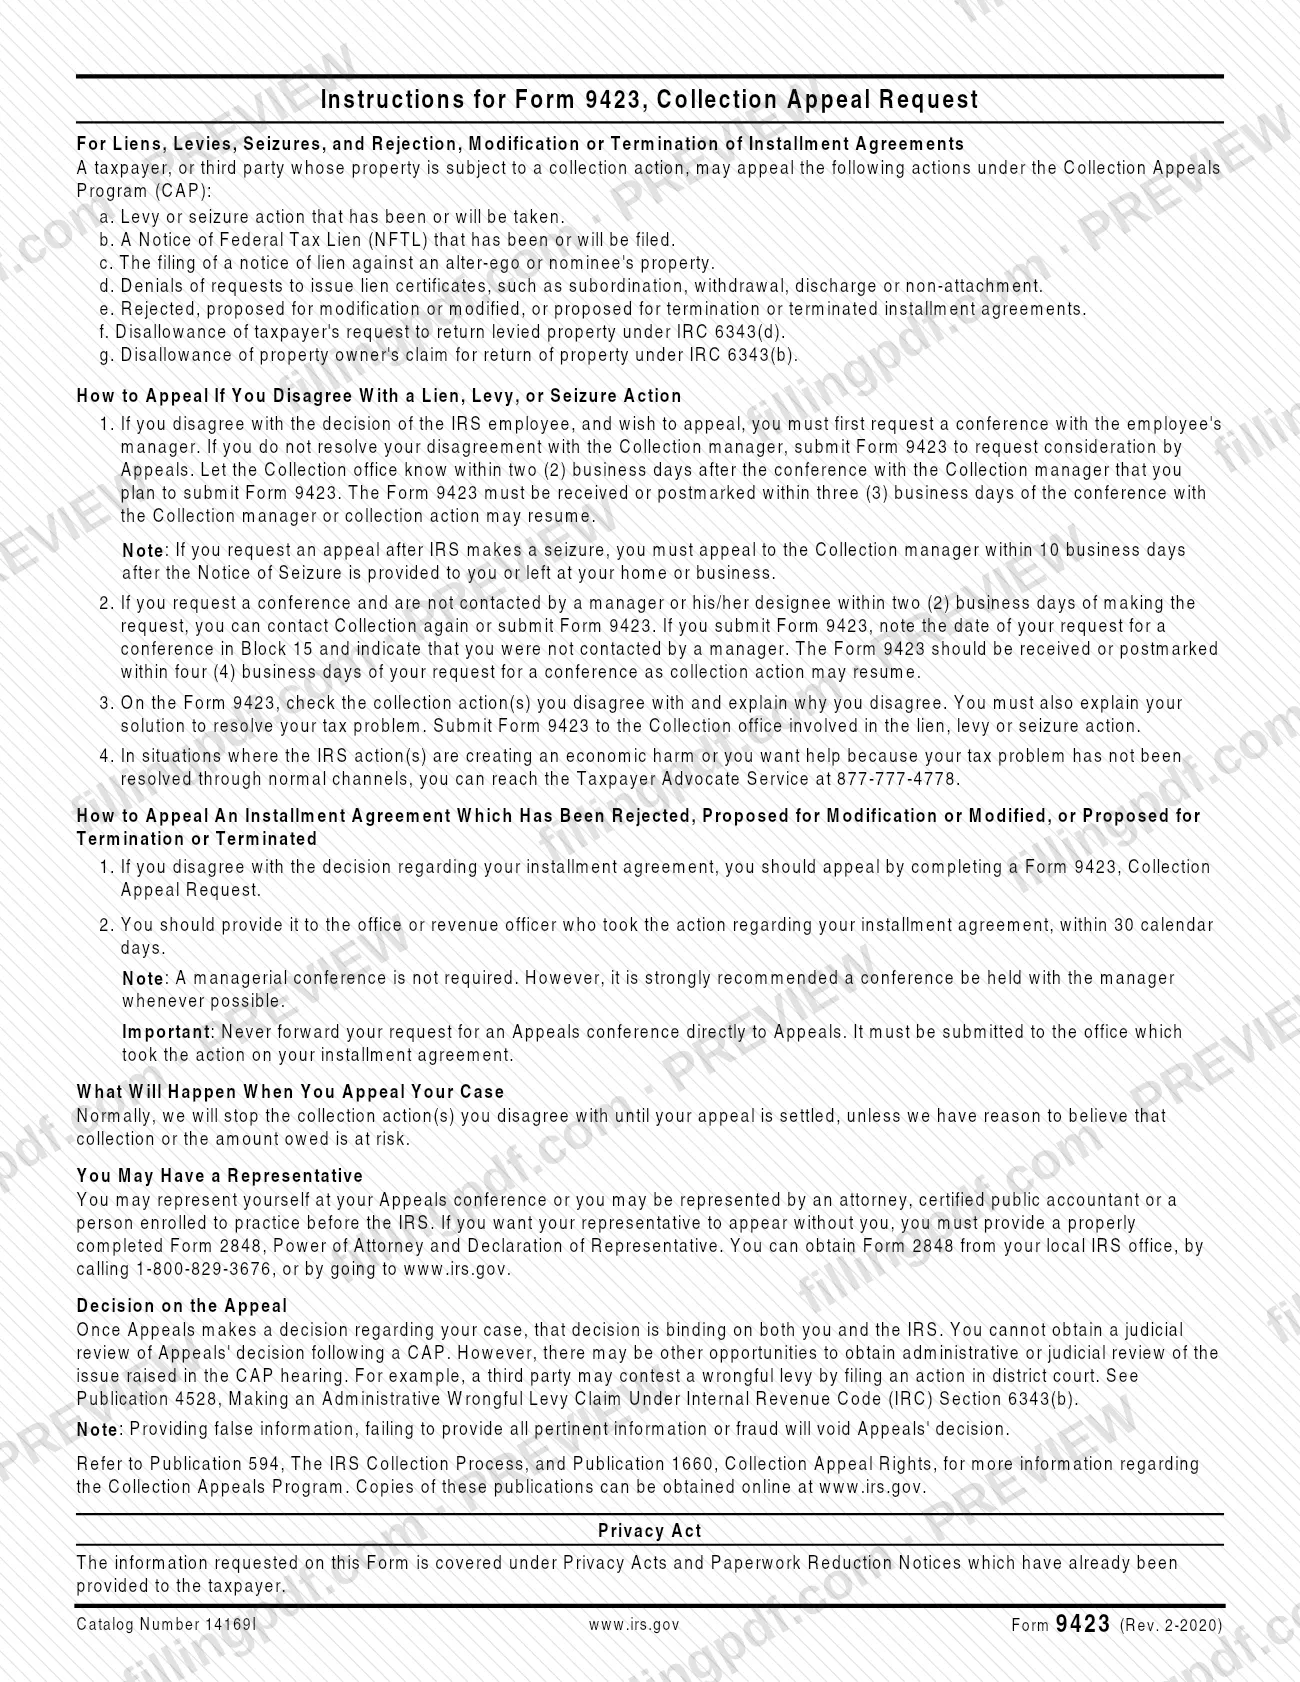
El Formulario 9423, Solicitud de apelación de cobro (Collection Appeal Request), es el formulario del Servicio de Impuestos Internos (IRS) que usted utiliza para pedir que la Oficina Independiente de Apelaciones del IRS revise una acción de cobro conforme al Programa de Apelaciones de Cobro (CAP). Abarca gravámenes, embargos, incautaciones y acuerdos de pago a plazos rechazados, modificados o terminados. El formulario no se envía directamente a Apelaciones: se entrega a la oficina de Cobros que tomó la medida. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado; el IRS publica el original en irs.gov.
Última actualización
¿Qué es el Form 9423?
Formulario 9423, Solicitud de apelación de cobro, es el formulario del Servicio de Impuestos Internos (IRS) que un contribuyente, o un tercero cuya propiedad esté sujeta a una acción de cobro, utiliza para apelar esa acción ante la Oficina Independiente de Apelaciones del IRS conforme al Programa de Apelaciones de Cobro (CAP).
Las instrucciones impresas al reverso del formulario enumeran las acciones que se pueden apelar conforme al CAP:
- un embargo o una incautación que se haya realizado o se vaya a realizar;
- un Aviso de gravamen por impuesto federal (NFTL) que se haya presentado o se vaya a presentar, o un aviso de gravamen sobre la propiedad de un alter ego o de un nominatario;
- una solicitud denegada de certificado de gravamen, como subordinación, retiro, liberación o no vinculación;
- un acuerdo de pago a plazos que se haya rechazado, propuesto para modificación o modificado, o propuesto para terminación o terminado;
- la denegación de una solicitud para devolver propiedad embargada conforme a IRC 6343(d), o de la reclamación de un propietario para que se devuelva su propiedad conforme a IRC 6343(b).
En el formulario, marque la acción de cobro que está apelando (línea 14), explique por qué no está de acuerdo y cómo resolvería el problema tributario (línea 15), y firme bajo pena de perjurio. El bloque marcado IRS USE ONLY lo completan el oficial de ingresos y el gerente de Cobros del IRS.
Una vez que Apelaciones tome una decisión, esta será vinculante tanto para usted como para el IRS, y las instrucciones indican que no puede obtener una revisión judicial después de un CAP. El IRS remite a la Publicación 594, El proceso de cobro del IRS, y a la Publicación 1660, Derechos de apelación de cobro, para obtener más información.
¿Quién tiene que presentar el Form 9423?
Un contribuyente, o un tercero cuya propiedad esté sujeta a una acción de cobro, puede utilizar el Formulario 9423 para apelar una de las acciones enumeradas en las instrucciones del IRS: un embargo, una incautación o un Aviso de gravamen por impuesto federal; una solicitud denegada de certificado de gravamen; una solicitud denegada de devolución de propiedad; o un acuerdo de pago a plazos rechazado, modificado o terminado (o propuesto para modificación o terminación).
En el caso de un gravamen, embargo o incautación, primero debe solicitar una reunión con el gerente del empleado. Debe presentar el Formulario 9423 solo si no resuelve el desacuerdo con el gerente de Cobros o si ningún gerente se comunica con usted dentro de los dos días hábiles posteriores a su solicitud. Para un acuerdo de pago a plazos, no se requiere una reunión con un gerente, aunque las instrucciones la recomiendan encarecidamente cuando sea posible.
Puede representarse a sí mismo o contar con la representación de un abogado, un contador público certificado o una persona autorizada para ejercer ante el IRS. Si desea que su representante comparezca sin usted, debe tener un Formulario 2848, Poder legal y declaración del representante, debidamente completado, y debe adjuntar una copia al Formulario 9423 (línea 2).
Si una acción del IRS le está causando dificultades económicas o su problema no se ha resuelto por los canales habituales, las instrucciones también remiten al Servicio del Defensor del Contribuyente al 877-777-4778.
Cuándo presentar el Form 9423
El plazo depende de la acción que esté apelando y comienza con la reunión con el gerente de Cobros.
- Gravamen, embargo o incautación: informe a la oficina de Cobros dentro de los dos días hábiles posteriores a la reunión que tiene previsto presentar el Formulario 9423. El formulario debe recibirse o llevar matasellos dentro de los tres días hábiles posteriores a la reunión; de lo contrario, se puede reanudar la acción de cobro.
- Ningún gerente se comunica con usted: si ningún gerente o persona designada se comunica con usted dentro de los dos días hábiles posteriores a su solicitud de reunión, puede volver a comunicarse con Cobros o presentar el formulario. Anote la fecha de su solicitud en el Bloque 15 e indique que no se comunicaron con usted. Presente el formulario de modo que se reciba o lleve matasellos dentro de los cuatro días hábiles posteriores a su solicitud.
- Después de una incautación: las instrucciones indican que debe apelar ante el gerente de Cobros dentro de los 10 días hábiles posteriores a la entrega o colocación en su hogar o negocio del Aviso de incautación.
- Acuerdo de pago a plazos: entregue el formulario a la oficina o al oficial de ingresos que tomó la medida dentro de los 30 días calendario.
Normalmente, el IRS detiene la acción de cobro con la que usted no está de acuerdo hasta que se resuelva la apelación, a menos que considere que el cobro o el monto adeudado están en riesgo.
Documentos que necesitas
- Formulario 2848, Poder legal y declaración del representante: adjunte una copia cuando se indique un representante en la línea 2; se requiere para que el representante comparezca sin usted.
- Páginas adicionales: adjúntelas si su explicación en la línea 15 no cabe en el formulario.
- Copias de los documentos que considere que respaldan su postura, como registros relacionados con la acción de cobro que está apelando.
Cómo rellenar el Form 9423
Ingrese el nombre y la identificación del contribuyente
Línea 1: nombre del contribuyente. Línea 3: SSN o EIN.
Indique a su representante
Línea 2: ingrese los datos de su representante, si corresponde, y adjunte una copia del Formulario 2848. Línea 6: número de teléfono del representante.
Agregue los números de teléfono
Línea 4: teléfono del trabajo del contribuyente. Línea 5: teléfono del hogar del contribuyente.
Ingrese su dirección
Línea 7: dirección. Líneas 8, 9 y 10: ciudad, estado y código ZIP.
Identifique el impuesto y los períodos
Línea 11: tipo de impuesto (formulario de impuestos). Línea 12: períodos tributarios que está apelando. Línea 13: impuesto adeudado.
Marque las acciones de cobro
Línea 14: marque cada acción de cobro que esté apelando: gravamen por impuesto federal, embargo o embargo propuesto, incautación, o rechazo, terminación o modificación de un acuerdo de pago a plazos.
Explique su desacuerdo y la solución
Línea 15: explique por qué no está de acuerdo con cada acción marcada y cómo resolvería su problema tributario. Adjunte páginas adicionales si es necesario.
Anote los datos de la reunión si es necesario
Si presenta el formulario porque ningún gerente se comunicó con usted dentro de los dos días hábiles posteriores a su solicitud de reunión, anote la fecha de la solicitud en el Bloque 15 e indique que no se comunicaron con usted.
Adjunte los documentos de respaldo
Adjunte copias de los documentos que respalden su postura y una copia del Formulario 2848 si tiene un representante.
Firme y feche la solicitud
Línea 16: el contribuyente o representante autorizado firma y marca solo una casilla. Línea 17: fecha de la firma. Deje el bloque IRS USE ONLY (solo para uso del IRS; líneas 18 a 29) para el IRS.
Revise y descargue el PDF
Verifique que todas las líneas estén completas y que la explicación sea clara. Descargue o imprima el PDF completado desde FillingPDF y envíelo según se describe en Cómo presentarlo.
Cómo presentar el Form 9423
Presente el Formulario 9423 ante la oficina de Cobros del IRS relacionada con la acción sobre el gravamen, embargo o incautación; para un acuerdo de pago a plazos, entréguelo a la oficina o al oficial de ingresos que tomó la medida. El formulario no indica una dirección postal, un portal ni un número de fax.
- Gravamen, embargo o incautación: envíe el formulario a la oficina de Cobros correspondiente después de su reunión con el gerente de Cobros. Debe recibirse o llevar matasellos dentro de los plazos descritos en Cuándo presentarlo.
- Acuerdo de pago a plazos: entréguelo a la oficina o al oficial de ingresos que tomó la medida relacionada con su acuerdo, dentro de los 30 días calendario.
- Nunca directamente a Apelaciones: las instrucciones indican que nunca debe enviar directamente a Apelaciones su solicitud de una reunión de apelación.
Adjunte copias de los documentos que respalden su postura y, si un representante firma o comparece por usted, una copia del Formulario 2848. El IRS indica que la Oficina Independiente de Apelaciones generalmente pedirá a la Función de Cobros que revise, verifique y comente la nueva información que usted presente, compartirá esos comentarios con usted y le permitirá responder. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los canales indicados arriba.
Errores comunes que debes evitar
- Enviar el Formulario 9423 directamente a Apelaciones; las instrucciones indican que debe enviarse a la oficina de Cobros que tomó la medida.
- No cumplir el breve plazo posterior a la reunión con el gerente de Cobros: el formulario debe recibirse o llevar matasellos dentro de los tres días hábiles o se pueden reanudar los cobros.
- No reunirse con el gerente antes de presentar el formulario para apelar un gravamen, embargo o incautación.
- Esperar más de 30 días calendario para apelar un acuerdo de pago a plazos rechazado, modificado o terminado.
- Marcar una acción en la línea 14 y dejar la línea 15 sin explicar tanto su desacuerdo como la forma en que resolvería el problema tributario.
- No anotar en el Bloque 15 la fecha de su solicitud de reunión y que ningún gerente se comunicó con usted, cuando presente el formulario debido a la falta de contacto.
- Indicar un representante sin adjuntar una copia del Formulario 2848.
- Proporcionar información falsa o incompleta; las instrucciones indican que esto, o el fraude, invalidará la decisión de Apelaciones.
Preguntas frecuentes
¿Para qué se utiliza el Formulario 9423?
El Formulario 9423, Solicitud de apelación de cobro, se utiliza para apelar una acción de cobro del IRS ante la Oficina Independiente de Apelaciones conforme al Programa de Apelaciones de Cobro. Abarca gravámenes, embargos, incautaciones, certificados de gravamen denegados y acuerdos de pago a plazos rechazados, modificados o terminados.
¿Adónde envío el Formulario 9423?
Envíelo a la oficina de Cobros relacionada con el gravamen, embargo o incautación, o a la oficina o al oficial de ingresos que tomó medidas sobre su acuerdo de pago a plazos. Las instrucciones indican que nunca debe enviar la solicitud directamente a Apelaciones. El formulario no indica una dirección.
¿Cuál es el plazo para presentar el Formulario 9423?
Para un gravamen, embargo o incautación, debe recibirse o llevar matasellos dentro de los tres días hábiles posteriores a su reunión con el gerente de Cobros. Para un acuerdo de pago a plazos, entréguelo dentro de los 30 días calendario a la oficina o al oficial que tomó la medida.
¿Tengo que hablar con un gerente de Cobros antes de presentar el Formulario 9423?
Para un gravamen, embargo o incautación, sí: primero solicite una reunión con el gerente del empleado y presente el formulario si no resuelve el desacuerdo. Para un acuerdo de pago a plazos, no se requiere una reunión, pero el IRS la recomienda encarecidamente cuando sea posible.
¿El IRS detendrá los cobros mientras mi apelación esté pendiente?
Normalmente, sí. Las instrucciones indican que el IRS detendrá la acción de cobro con la que usted no está de acuerdo hasta que se resuelva la apelación, a menos que tenga motivos para creer que el cobro o el monto adeudado están en riesgo.
¿Puede un representante presentar el Formulario 9423 por mí?
Sí. Puede tener como representante a un abogado, un contador público certificado o una persona autorizada para ejercer ante el IRS. Para que el representante comparezca sin usted, adjunte un Formulario 2848, Poder legal y declaración del representante, debidamente completado.
¿Puedo impugnar en los tribunales la decisión de Apelaciones?
Las instrucciones indican que la decisión de Apelaciones es vinculante para usted y para el IRS, y que no puede obtener una revisión judicial después de un CAP. Puede haber otras vías de revisión administrativa o judicial del asunto subyacente, como una acción de un tercero por embargo ilícito.
¿Puedo rellenar el Formulario 9423 en línea en FillingPDF?
Sí. Puede rellenar en línea el PDF del Formulario 9423 en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el formulario ante el IRS; usted debe entregarlo personalmente a la oficina de Cobros.
¿Listo para rellenar el Form 9423?
Rellenar el Form 9423 ahora