
El Formulario 944 (sp), Declaración ANUAL de impuestos federales del empleador (Employer's ANNUAL Federal Tax Return), es la edición en español del Formulario 944 que el Servicio de Impuestos Internos (IRS) publica para el año tributario 2025. Está destinado a los empleadores más pequeños, a quienes el IRS ha notificado por escrito que deben declarar los impuestos sobre la nómina una vez al año en lugar de presentar los Formularios 941 trimestrales. En FillingPDF puede completar el formulario en línea y descargar o imprimir el PDF completado; el IRS publica el PDF original y las instrucciones en español en irs.gov, y usted presenta la declaración a través de los canales del IRS que se describen a continuación.
Última actualización
¿Qué es el 944 (sp)?
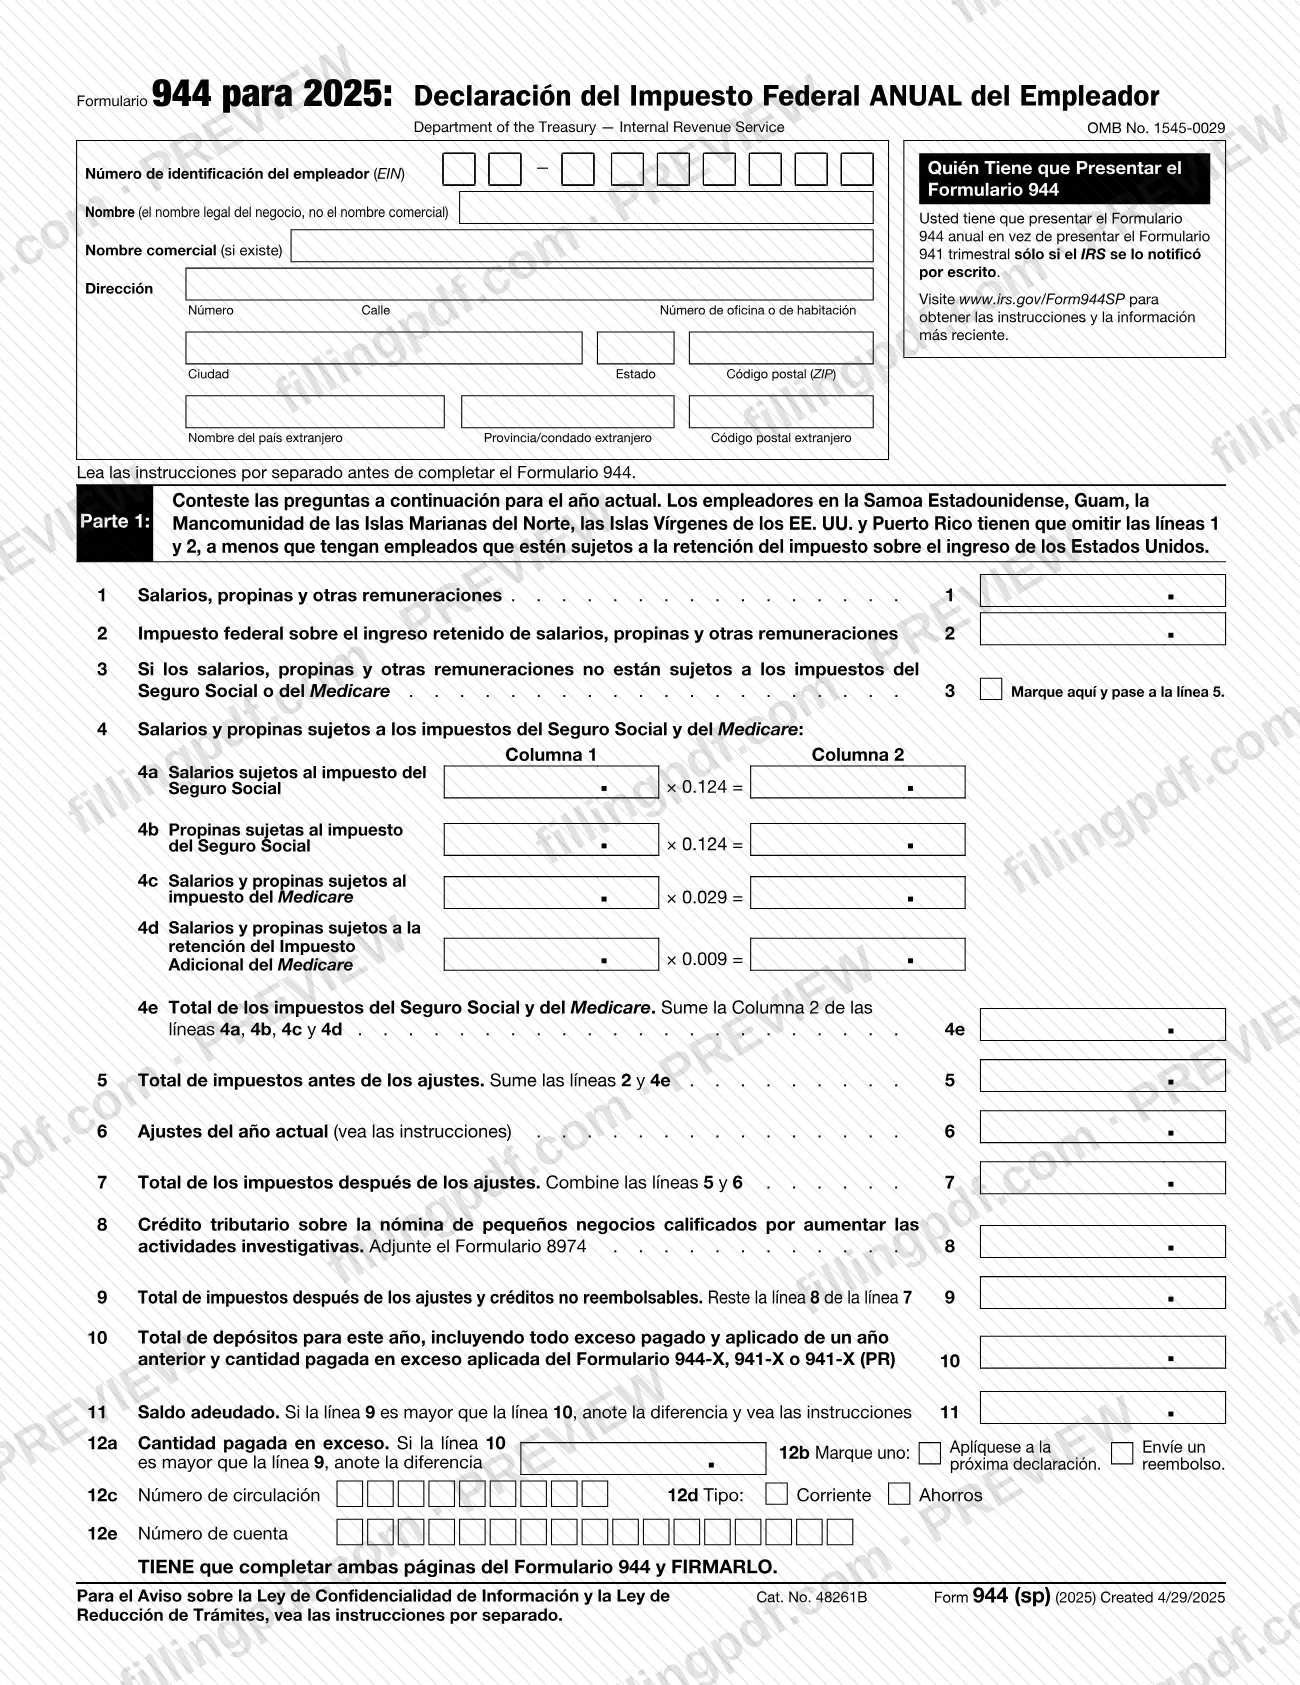
El Formulario 944 (sp), Declaración ANUAL de impuestos federales del empleador (Employer's ANNUAL Federal Tax Return), es el formulario del Servicio de Impuestos Internos (IRS), impreso en español, en el que los empleadores pequeños declaran los salarios, las propinas, el impuesto federal sobre los ingresos retenido y los impuestos del Seguro Social y Medicare una vez al año en lugar de cada trimestre.
El IRS diseñó el Formulario 944 para los empleadores más pequeños, aquellos cuya obligación tributaria anual por los impuestos del Seguro Social, Medicare y los impuestos federales sobre los ingresos retenidos es de $1,000 o menos. La edición (sp) contiene las mismas líneas que el Formulario 944 bajo el número OMB 1545-0029, con rótulos en español, y se consulta junto con las Instrucciones en español para el Formulario 944.
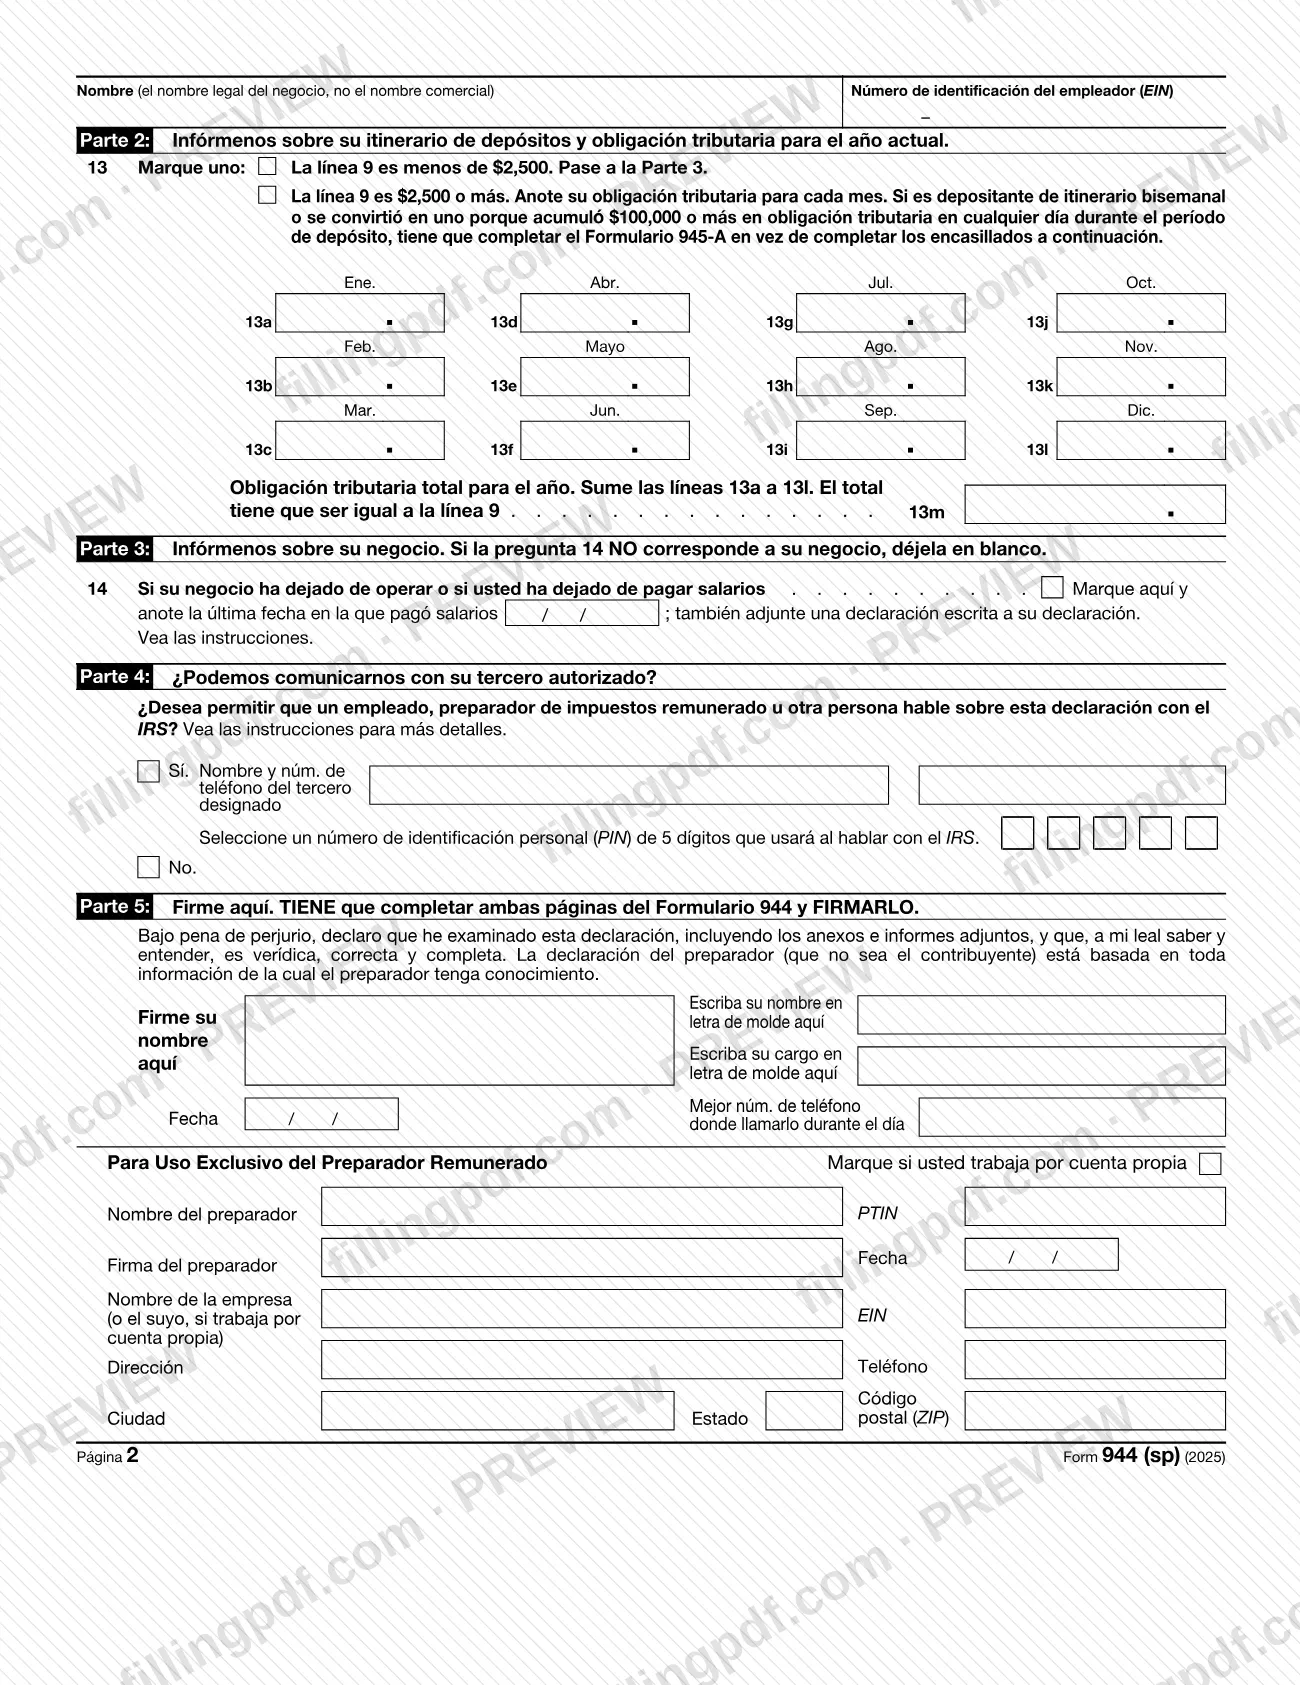
La declaración consta de cinco partes:
- Parte 1: líneas 1 a 12, que incluyen salarios, impuesto sobre los ingresos retenido, impuestos del Seguro Social y Medicare, ajustes, créditos, depósitos, saldo adeudado o sobrepago.
- Parte 2: línea 13, la obligación tributaria mensual, necesaria cuando la línea 9 es de $2,500 o más.
- Parte 3: línea 14, para un negocio que ha dejado de operar o de pagar salarios.
- Parte 4: el tercero designado.
- Parte 5: la firma y la sección del preparador remunerado.
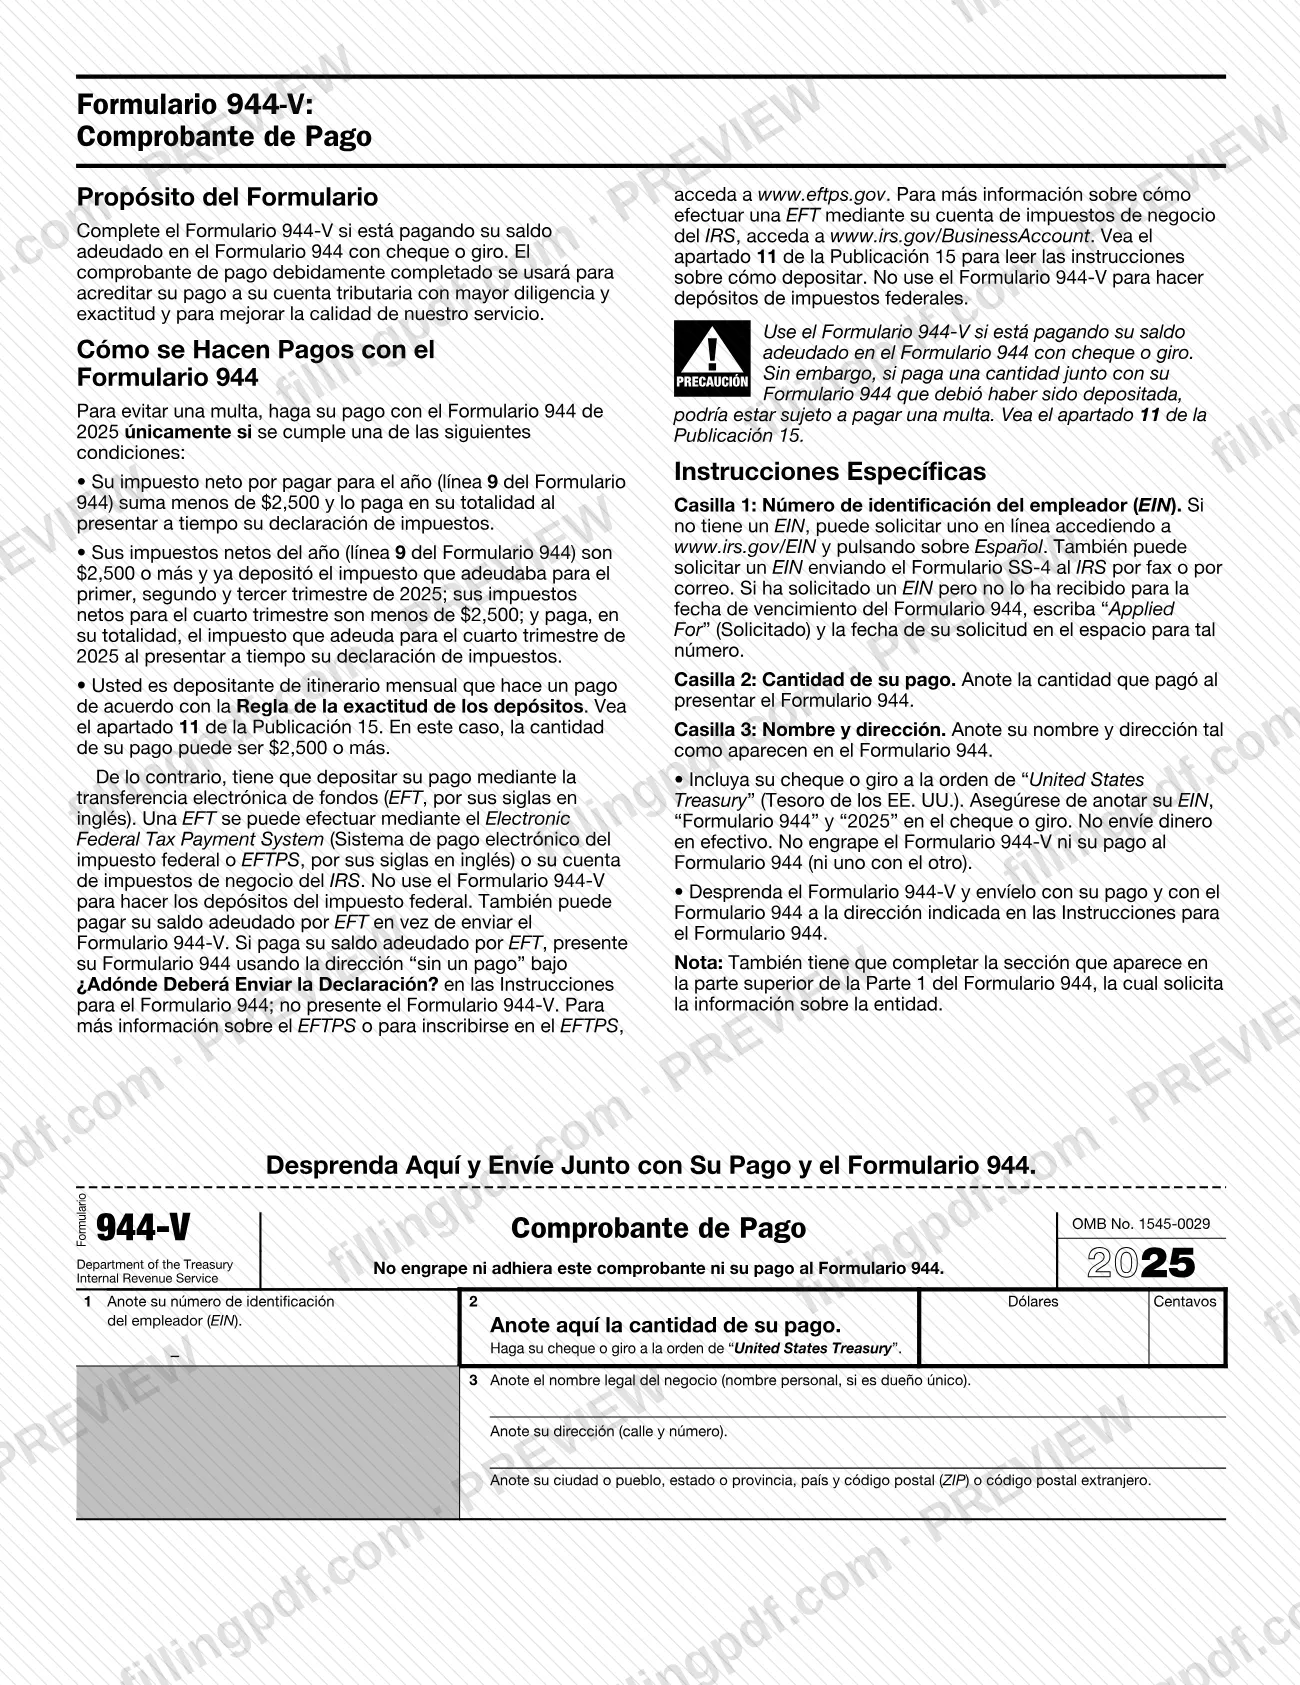
El PDF también incluye el Formulario 944-V, el comprobante de pago que se usa cuando usted paga un saldo adeudado con cheque o giro postal.
El Formulario 944 sustituye al Formulario 941 trimestral únicamente para los empleadores a quienes el IRS ha notificado. No se usa para corregir una declaración anterior: los errores en un Formulario 944 presentado se corrigen en un Formulario 944-X por separado.
¿Quién tiene que presentar el 944 (sp)?
Los empleadores a quienes el IRS ha notificado por escrito que deben presentar el Formulario 944 lo presentan en lugar de los Formularios 941 trimestrales. Si recibió una notificación, debe presentar el Formulario 944, no el Formulario 941, incluso si su obligación tributaria de 2025 supera los $1,000.
No presente el Formulario 944 si pertenece a uno de estos grupos:
- Emplea únicamente a trabajadores domésticos (consulte la Publicación 926 y el Anexo H (Formulario 1040)).
- Emplea únicamente a trabajadores agrícolas (consulte la Publicación 15 y el Formulario 943).
- El IRS le notificó que debe presentar los Formularios 941 trimestrales, incluso si solicitó y recibió confirmación por escrito del cambio.
- El IRS no le ha notificado que debe presentar el Formulario 944. Si desea presentarlo de todos modos para 2026 y espera una obligación tributaria por impuestos sobre la nómina de $1,000 o menos, las instrucciones del IRS indican que debe llamar al 800-829-4933 (267-941-1000 desde fuera de Estados Unidos; llamada con cargo) entre el 1 de enero de 2026 y el 1 de abril de 2026, o enviar una solicitud por escrito con matasellos entre el 1 de enero de 2026 y el 16 de marzo de 2026. Los empleadores que deseen cambiar del Formulario 944 al Formulario 941 deben seguir el mismo procedimiento.
Los empleadores en los territorios de Estados Unidos a quienes no se les notificó que deben presentar el Formulario 944 presentan el Formulario 941 o, si prefieren el español, el Formulario 941 (sp).
Quién firma: el propietario único; un funcionario autorizado de una corporación; un socio, miembro u otro funcionario responsable de una sociedad colectiva u otro negocio no constituido en sociedad; el propietario de una LLC de un solo miembro tratada como entidad no considerada separada de su propietario; el fiduciario de un fideicomiso o patrimonio; o un agente que tenga un poder legal válido archivado ante el IRS. El preparador remunerado también firma la sección del preparador.
Cuándo presentar el 944 (sp)
Para 2025, presente el Formulario 944 (sp) antes del 2 de febrero de 2026. Si realizó depósitos puntuales que pagaron la totalidad de sus impuestos del año, puede presentarlo antes del 10 de febrero de 2026.
Presente solo un Formulario 944 por cada año calendario. Si lo presentó electrónicamente, no envíe también una declaración en papel. Una declaración en papel que llegue tarde se considera presentada a tiempo si el sobre está correctamente dirigido, tiene franqueo suficiente y lleva un matasellos del Servicio Postal de Estados Unidos, o una fecha de un servicio de entrega privado aprobado por el IRS, no posterior a la fecha límite.
Si cierra su negocio de forma permanente o deja de pagar salarios, la declaración de 2025 es su declaración final: marque la casilla de la línea 14 e indique la última fecha en que pagó salarios. Si vende o transfiere el negocio en 2025, tanto usted como el nuevo propietario presentan el Formulario 944 o 941, según corresponda, para el año de la transferencia, declarando únicamente los salarios que cada uno pagó.
Las declaraciones y los pagos tardíos están sujetos a multas e intereses.
Documentos que necesitas
- Formulario 8974, adjúntelo cuando ingrese un monto en la línea 8 (crédito tributario de nómina para pequeñas empresas calificadas por actividades de investigación crecientes).
- Formulario 945-A, preséntelo junto con la declaración si es depositante con calendario bisemanal o si pasó a serlo al acumular una obligación de $100,000 o más; en ese caso, no complete las líneas 13a a 13m.
- Declaración escrita adjunta a la declaración si marca la línea 14 como declaración final; debe indicar el nombre de la persona que conservará los registros de nómina y la dirección donde se conservarán.
- Declaración escrita adjunta si vendió o transfirió el negocio en 2025: nombre del nuevo propietario, tipo de entidad, naturaleza del cambio, fecha del cambio y nombre y dirección de la persona que conservará los registros de nómina.
- Formulario 944-V, comprobante de pago, enviado junto con la declaración y un cheque o giro postal únicamente si paga un saldo adeudado de esa manera; no lo engrape a la declaración ni al pago.
- Por lo general, no se requiere que un agente informante presente una declaración escrita (ni que tenga archivado el Formulario 8655); solo se necesita un poder legal archivado cuando un agente firma en nombre del contribuyente.
Cómo rellenar el 944 (sp)
Ingrese el EIN, el nombre y la dirección
En la parte superior de la página 1, ingrese su EIN, el nombre legal del negocio (no el nombre comercial), un nombre comercial solo si lo tiene y su dirección. Nunca use un SSN ni un ITIN; si solicitó un EIN, pero aún no lo tiene, escriba "Applied For" y la fecha. Repita el nombre y el EIN en la parte superior de la página 2.
Declare los salarios y el impuesto retenido
Línea 1: salarios, propinas y otra remuneración, que deben coincidir con la casilla 1 de sus Formularios W-2. Línea 2: impuesto federal sobre los ingresos retenido. Los empleadores de Samoa Americana, Guam, las Islas Marianas del Norte, las Islas Vírgenes de Estados Unidos y Puerto Rico omiten las líneas 1 y 2, a menos que tengan empleados sujetos a la retención del impuesto sobre los ingresos de Estados Unidos.
Marque la línea 3 si corresponde
Marque la casilla de la línea 3 únicamente si los salarios, las propinas y otra remuneración no están sujetos al impuesto del Seguro Social o Medicare; luego pase a la línea 5. De lo contrario, déjela en blanco.
Complete las líneas 4a a 4e
Ingrese los montos en la columna 1 para los salarios sujetos al Seguro Social (4a), las propinas sujetas al Seguro Social (4b), los salarios y las propinas sujetos a Medicare (4c) y los salarios sujetos al Impuesto Adicional de Medicare (4d); multiplique cada monto por las tasas impresas para completar la columna 2. Sume los montos de la columna 2 de las líneas 4a a 4d en la línea 4e.
Calcule las líneas 5 a 7
Línea 5: sume las líneas 2 y 4e. Línea 6: ajustes del año en curso, indicados con un signo menos (o entre paréntesis) cuando reducen el impuesto. Línea 7: combine las líneas 5 y 6.
Ingrese el crédito por investigación en la línea 8
Si reclama el crédito tributario de nómina para pequeñas empresas calificadas por actividades de investigación crecientes, ingrese el monto de la línea 12 o, si corresponde, de la línea 17 del Formulario 8974 y adjunte el Formulario 8974.
Calcule el impuesto total en la línea 9
Reste la línea 8 de la línea 7. El resultado no puede ser inferior a cero, y la línea 9 es la única línea en la que se ingresa un valor cero.
Ingrese los depósitos y el saldo adeudado
Línea 10: depósitos totales del año, incluidos los sobrepagos aplicados del año anterior o del Formulario 944-X, 941-X o 941-X (PR). Línea 11: si la línea 9 es mayor que la línea 10, ingrese la diferencia como saldo adeudado.
Indique el sobrepago en las líneas 12a a 12e
Si la línea 10 es mayor que la línea 9, ingrese la diferencia en la línea 12a y nunca en la línea 11. En la línea 12b, marque una casilla: aplicar al próximo formulario o enviar un reembolso. Para recibir un reembolso mediante depósito directo, complete el número de ruta (12c), el tipo de cuenta (12d) y el número de cuenta (12e).
Declare la obligación mensual en la Parte 2
En la línea 13, marque la primera casilla si la línea 9 es inferior a $2,500 y pase a la Parte 3. Si la línea 9 es de $2,500 o más, marque la segunda casilla e ingrese la obligación de cada mes en las líneas 13a a 13l; la línea 13m debe ser igual a la línea 9. Los depositantes bisemanales completan el Formulario 945-A en su lugar.
Responda las Partes 3 y 4
Línea 14: marque la casilla e ingrese la última fecha en que pagó salarios únicamente si su negocio dejó de operar o de pagar salarios; adjunte la declaración escrita. De lo contrario, déjela en blanco. En la Parte 4, marque Yes (Sí) y proporcione el nombre, el número de teléfono y el PIN de 5 dígitos del tercero designado, o marque No.
Firme, revise y descargue el PDF
En la Parte 5, firme, escriba su nombre en letra de imprenta y su cargo, e ingrese la fecha y el número de teléfono durante el día; el preparador remunerado completa la sección del preparador. Confirme que ambas páginas estén completas y que el nombre y el EIN aparezcan en la página 2; luego descargue o imprima el PDF completado desde FillingPDF.
Cómo presentar el 944 (sp)
Puede presentar el Formulario 944 (sp) electrónicamente o en papel por correo; el IRS recomienda la presentación electrónica.
- Electrónicamente: consulte IRS.gov/EmploymentEfile. Es posible que se cobre una tarifa por la presentación electrónica. Si presenta electrónicamente, se requiere un EIN válido y no debe enviar una declaración en papel por correo.
- Por correo, con un pago: Internal Revenue Service, P.O. Box 932100, Louisville, KY 40293-2100, junto con el Formulario 944-V.
- Por correo, sin un pago: la dirección depende de su estado. La tabla de las instrucciones del IRS asigna los estados a Department of the Treasury, Internal Revenue Service, Kansas City, MO 64999-0044 (por ejemplo, Connecticut, Georgia, New York, Ohio) o a Department of the Treasury, Internal Revenue Service, Ogden, UT 84201-0044 (por ejemplo, California, Florida, Texas). Los empleadores sin una ubicación estatal usan Internal Revenue Service, P.O. Box 409101, Ogden, UT 84409. Las organizaciones exentas de impuestos y las entidades gubernamentales usan la dirección de Ogden, UT 84201-0044.
- Servicios de entrega privados: solo cuentan los servicios aprobados por el IRS para presentar a tiempo y no pueden entregar a apartados postales. Las direcciones físicas están en IRS.gov/PDSstreetAddresses.
No envíe la declaración ni ningún pago a la Administración del Seguro Social. Engrape todas las hojas en la esquina superior izquierda y no engrape el Formulario 944-V ni su pago a la declaración.
Pago: si la línea 9 es de $2,500 o más, por lo general debe depositar el pago mediante transferencia electrónica de fondos (EFTPS o su cuenta tributaria empresarial del IRS). También puede pagar un saldo adeudado con tarjeta, retiro electrónico de fondos o cheque o giro postal pagadero a "United States Treasury", con su EIN, "Formulario 944" y el año tributario escritos en él. FillingPDF le permite completar y descargar el PDF; la presentación se realiza a través de los canales indicados anteriormente.
Errores comunes que debes evitar
- Presentar el Formulario 944 (sp) cuando el IRS no le ha notificado por escrito que debe hacerlo, o cuando recibió una notificación para presentar los Formularios 941 trimestrales.
- Ingresar su número de Seguro Social o ITIN en lugar del EIN, o dejar en blanco el nombre y el EIN en la página 2.
- Completar solo la página 1 o no firmar la página 2; ambas páginas deben completarse y firmarse la declaración.
- Ingresar signos de dólar o puntos decimales, redondear a dólares enteros u omitir los centavos; las instrucciones indican que siempre se deben ingresar los centavos, incluso si son ceros.
- Ingresar cero en líneas que no sean la línea 9; deje en blanco las entradas cuyo valor sea cero, excepto la línea 9.
- Ingresar un monto tanto en la línea 11 como en la línea 12a; nunca ingrese un monto en ambas.
- Hacer que el total mensual de la línea 13m sea diferente del monto de la línea 9; ambos deben coincidir para que los depósitos cuenten como puntuales.
- Engrapar el Formulario 944-V o el pago a la declaración, o usar el Formulario 944-V para depósitos de impuestos federales.
- Pagar con la declaración un monto que debería haberse depositado, lo que puede generar una multa.
- Enviar por correo la declaración o el pago a la Administración del Seguro Social, o presentar una declaración en papel después de haberla presentado electrónicamente.
Preguntas frecuentes
¿Qué es el Formulario 944 (sp)?
El Formulario 944 (sp) es la edición en español del Formulario 944 del IRS, Declaración ANUAL de impuestos federales del empleador, para el año tributario 2025. Los empleadores más pequeños lo usan para declarar salarios, propinas, impuesto federal sobre los ingresos retenido e impuestos del Seguro Social y Medicare una vez al año en lugar de presentar los Formularios 941 trimestrales.
¿Quién debe presentar el Formulario 944 en lugar del Formulario 941?
Solo los empleadores a quienes el IRS ha notificado por escrito que deben presentar el Formulario 944. Una vez que reciben la notificación, deben presentarlo incluso si su obligación tributaria de 2025 supera los $1,000. Los empleadores que tienen únicamente trabajadores domésticos o únicamente trabajadores agrícolas no pueden presentarlo, ni tampoco los empleadores a quienes el IRS no ha notificado.
¿Cuándo vence el Formulario 944 (sp) para 2025?
La fecha límite es el 2 de febrero de 2026. Si realizó depósitos puntuales que pagaron la totalidad de sus impuestos del año, puede presentarlo antes del 10 de febrero de 2026. Presente solo un Formulario 944 por año calendario y no envíe una copia en papel si lo presentó electrónicamente.
¿A dónde envío por correo el Formulario 944 (sp)?
Si incluye un pago, envíelo a Internal Revenue Service, P.O. Box 932100, Louisville, KY 40293-2100. Si no incluye un pago, la dirección depende de su estado: Kansas City, MO 64999-0044 u Ogden, UT 84201-0044, según se indica en las instrucciones del IRS. No lo envíe a la Administración del Seguro Social.
¿Puedo presentar el Formulario 944 (sp) electrónicamente?
Sí. El IRS recomienda la presentación electrónica y remite a IRS.gov/EmploymentEfile. Es posible que se cobre una tarifa por presentarlo electrónicamente y se requiere un EIN válido. Si lo presenta electrónicamente, no envíe también un Formulario 944 en papel por correo.
¿Cómo pago el saldo adeudado del Formulario 944 (sp)?
Si la línea 9 es inferior a $2,500, puede pagar junto con la declaración mediante transferencia electrónica de fondos, tarjeta, retiro electrónico de fondos o cheque o giro postal con el Formulario 944-V. Si la línea 9 es de $2,500 o más, por lo general debe depositar el pago mediante transferencia electrónica de fondos.
¿Qué ocurre si mi negocio cierra antes de presentar la declaración?
Presente una declaración final: marque la casilla de la línea 14 e ingrese la última fecha en que pagó salarios. Adjunte una declaración escrita en la que indique el nombre de la persona que conservará los registros de nómina y la dirección donde se conservarán.
¿Cómo corrijo un Formulario 944 que ya presenté?
Use el Formulario 944-X, que se presenta por separado del Formulario 944. No envíe un segundo Formulario 944 para el mismo año. Las Instrucciones para el Formulario 944-X y la sección 13 de la Publicación 15 explican el proceso de corrección.
¿Puedo completar el Formulario 944 (sp) en línea en FillingPDF?
Sí. Puede completar el PDF rellenable en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es independiente del IRS y no presenta la declaración; usted la presenta a través de los canales del IRS descritos en la sección Cómo presentar.
¿Listo para rellenar el 944 (sp)?
Rellenar el 944 (sp) ahora