
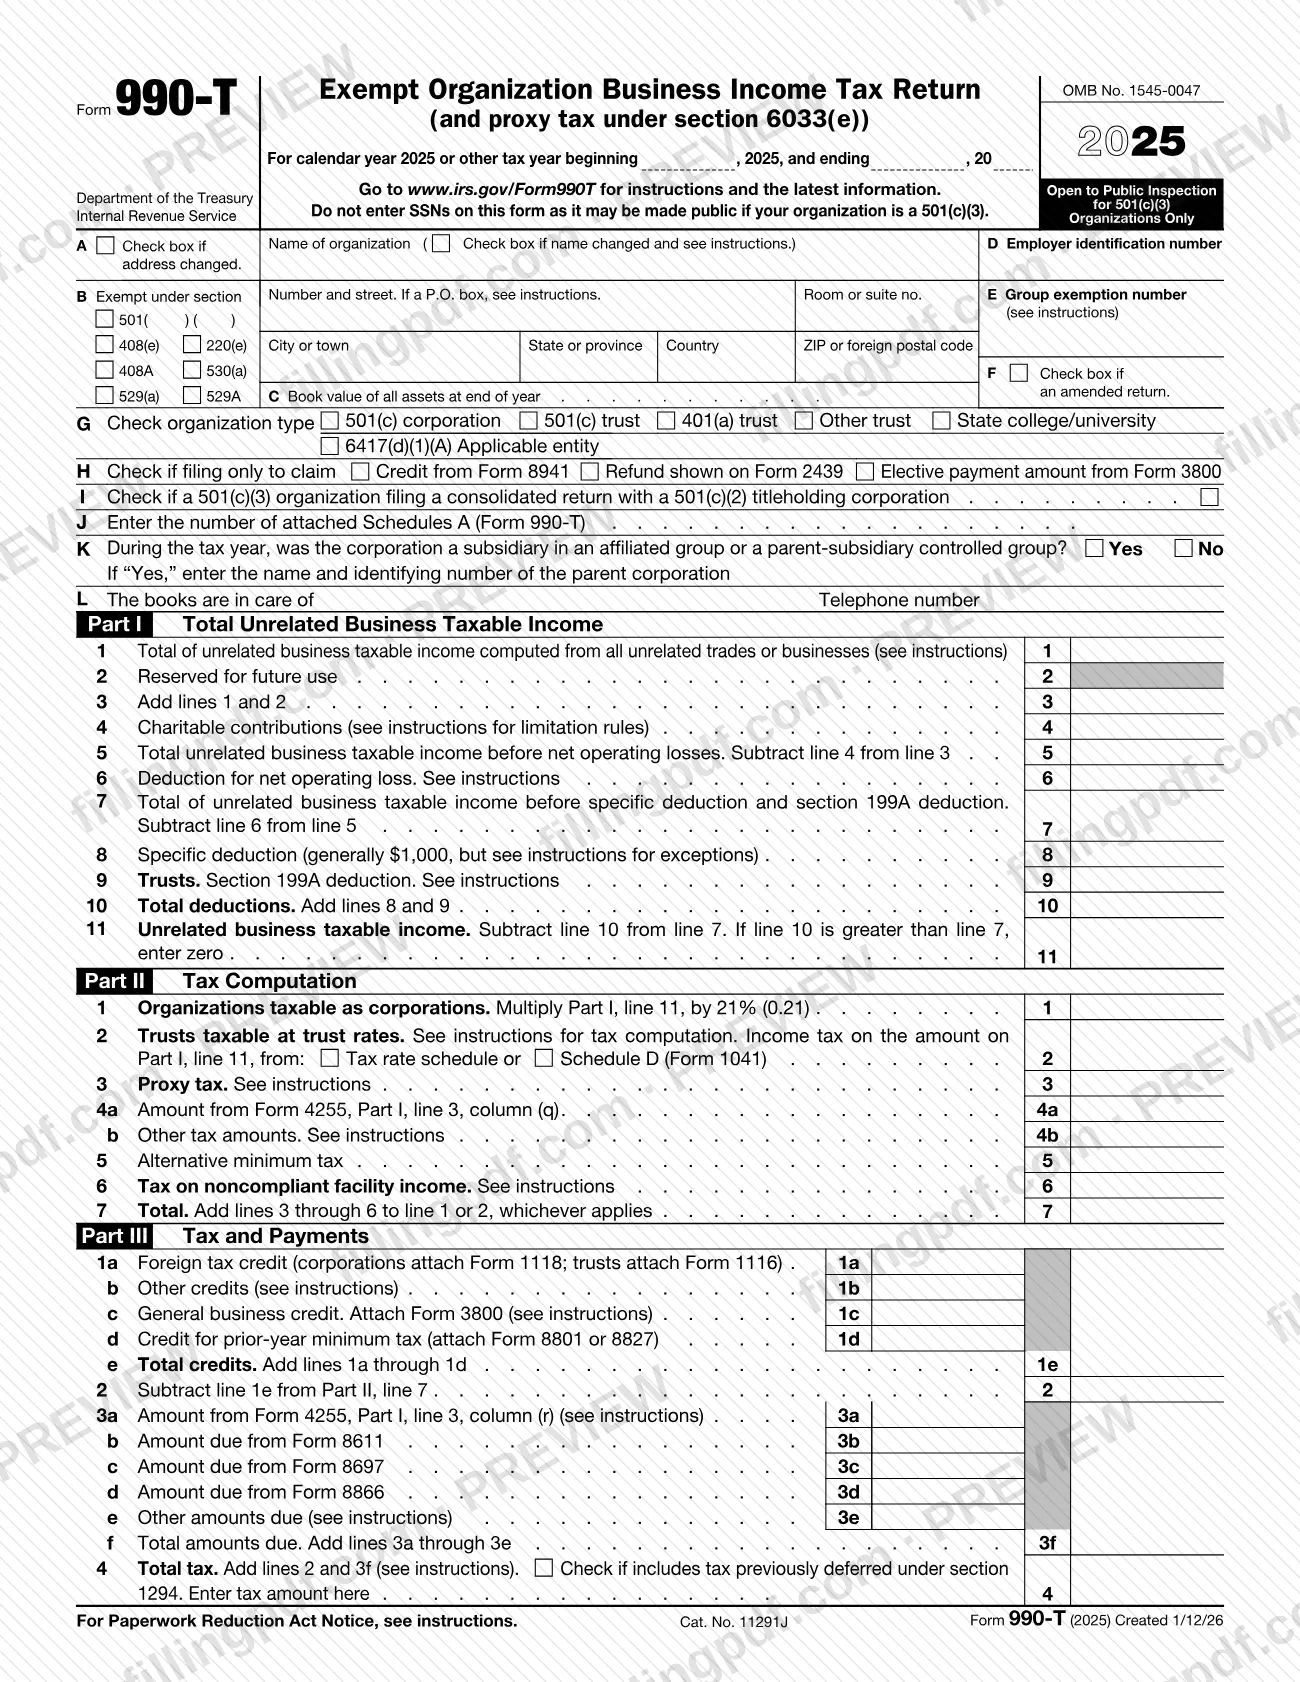
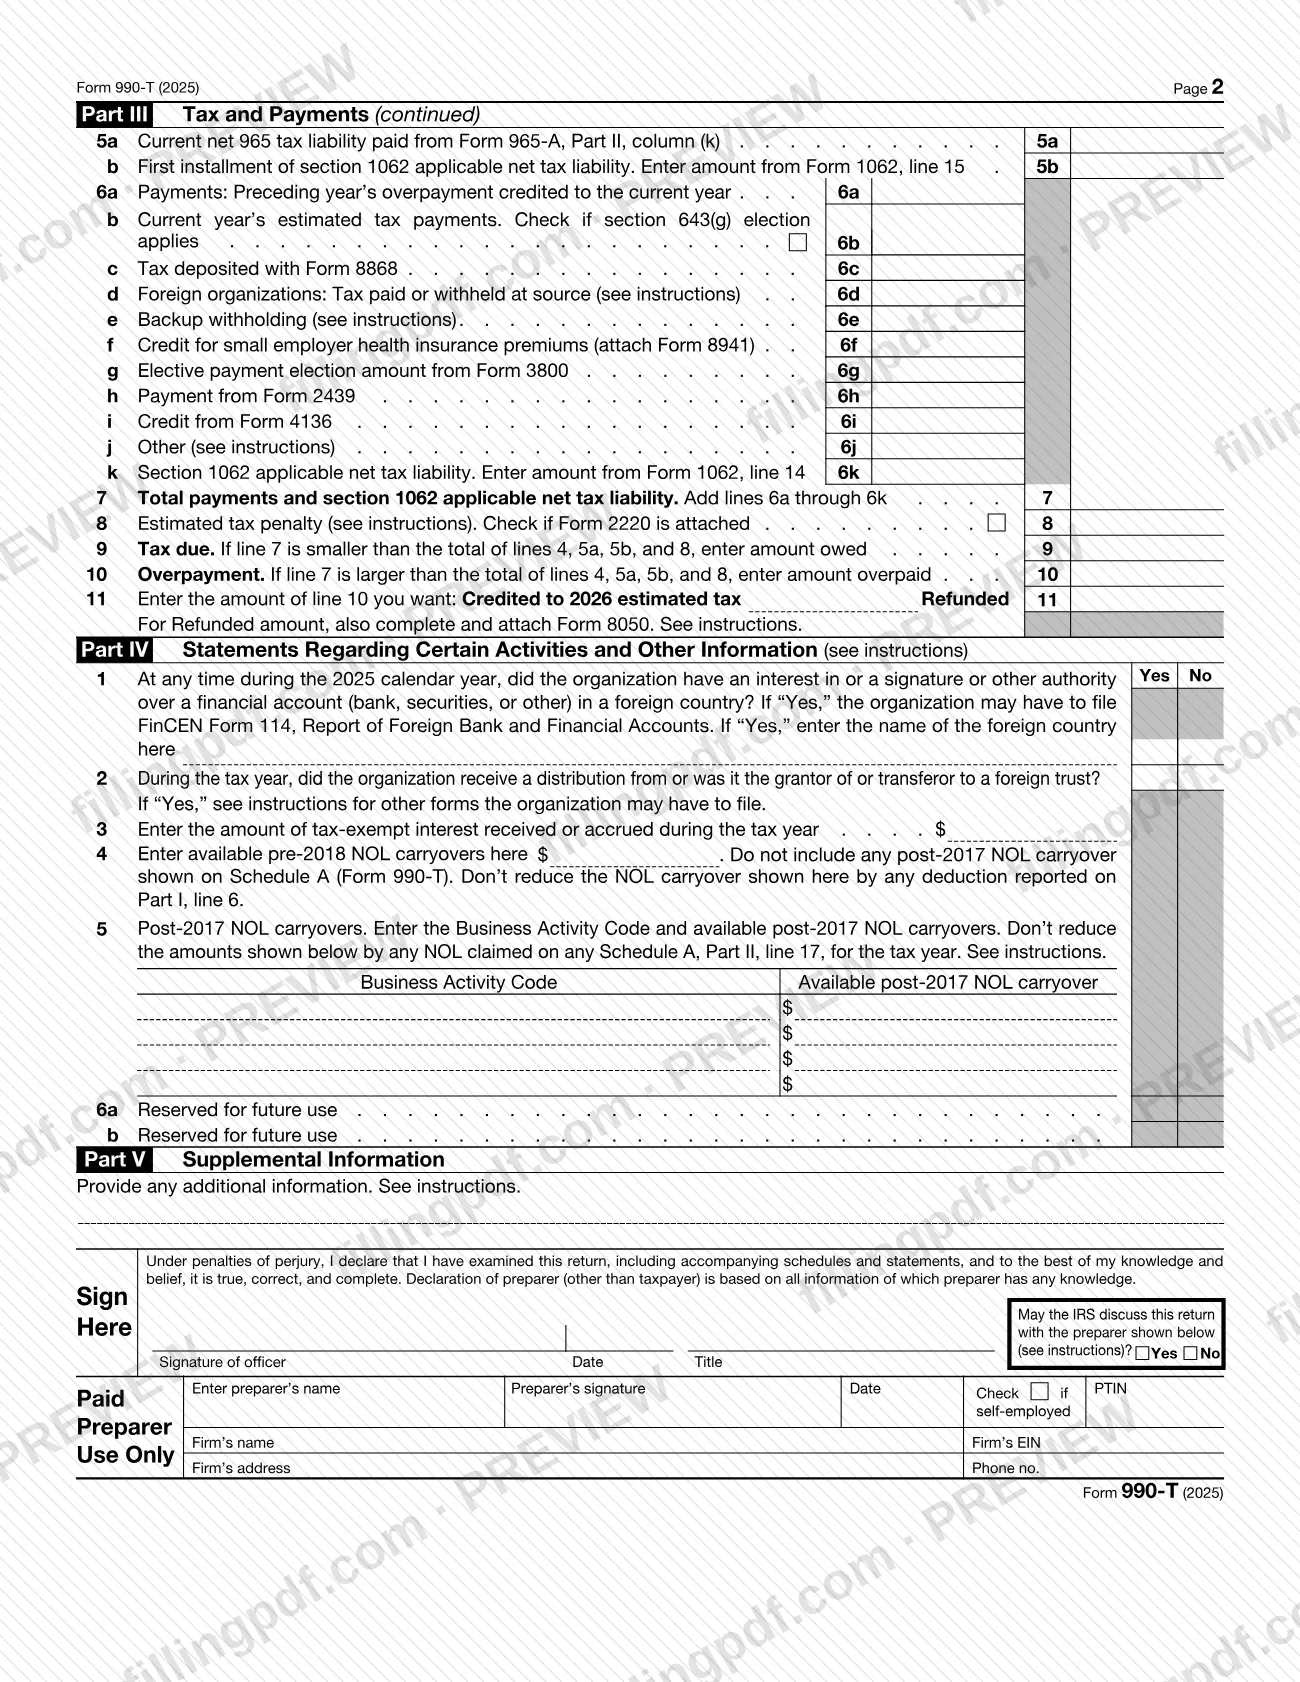
El Formulario 990-T, Declaración de impuestos sobre los ingresos comerciales de organizaciones exentas (Exempt Organization Business Income Tax Return) (y el impuesto por representación conforme a la sección 6033(e)), es la declaración del Servicio de Impuestos Internos (IRS) que las organizaciones exentas de impuestos utilizan para declarar ingresos tributables de negocios no relacionados (UBTI) y calcular el impuesto correspondiente. Las organizaciones también lo utilizan para declarar el impuesto por representación, reclamar ciertos reembolsos y créditos, y hacer una elección de pago electivo. En FillingPDF puede rellenar el formulario en línea y descargar o imprimir el PDF completado; el IRS publica el formulario y sus instrucciones en www.irs.gov/Form990T, y la presentación se realiza a través de los canales del IRS.
Última actualización
¿Qué es el 990-T?
El Formulario 990-T, Declaración de impuestos sobre los ingresos comerciales de organizaciones exentas (Exempt Organization Business Income Tax Return) (y el impuesto por representación conforme a la sección 6033(e)), es la declaración del IRS que las organizaciones exentas de impuestos utilizan para declarar ingresos comerciales no relacionados, calcular el impuesto sobre ingresos comerciales no relacionados que deben y declarar la obligación tributaria por impuesto de representación.
Según las instrucciones del IRS, el formulario también se utiliza para:
- reclamar un reembolso del impuesto sobre los ingresos pagado por una compañía de inversión regulada (RIC) o un fideicomiso de inversión en bienes raíces (REIT) sobre ganancias de capital a largo plazo no distribuidas;
- solicitar un crédito por ciertos impuestos especiales federales pagados sobre primas de seguro médico para pequeños empleadores;
- hacer una elección de pago electivo conforme a la sección 48D o la sección 6417.
La declaración tiene cinco partes: Parte I, Total de ingresos tributables de negocios no relacionados; Parte II, Cálculo del impuesto; Parte III, Impuesto y pagos; Parte IV, Declaraciones sobre ciertas actividades y otra información; y Parte V, Información suplementaria. Una organización con UBTI también completa un Anexo A (Formulario 990-T) separado por cada negocio o actividad comercial no relacionada, y completa primero esos anexos. Una organización sin UBTI presenta únicamente el Formulario 990-T, sin el Anexo A.
El Formulario 990-T no es una declaración anual de información. Las organizaciones que presentan el Formulario 990, el Formulario 990-EZ, el Formulario 990-PF o el Formulario 5500 también declaran los ingresos brutos y gastos comerciales no relacionados del Formulario 990-T en esa declaración de información. Una organización conforme a la sección 501(c)(3) debe poner a disposición del público para inspección su Formulario 990-T completo, incluidas las declaraciones enmendadas.
¿Quién tiene que presentar el 990-T?
Las organizaciones exentas conforme a la sección 501(a), la sección 529(a) o la sección 529A(a), incluidas las organizaciones nacionales o extranjeras y las entidades no consideradas separadas de sus propietarios, deben presentar el Formulario 990-T si tienen ingresos brutos de $1,000 o más de un negocio o actividad comercial no relacionada que se lleva a cabo regularmente. El mismo umbral se aplica a:
- universidades y colegios universitarios estatales y de otras unidades gubernamentales, y sus corporaciones subsidiarias totalmente controladas;
- programas de matrícula calificados conforme a la sección 529 y programas ABLE calificados conforme a la sección 529A;
- fiduciarios de IRA, SEP IRA, SIMPLE IRA, Roth IRA, ESA Coverdell, MSA Archer y HSA. Cada cuenta se considera un fideicomiso separado y necesita su propio EIN.
También es posible que deba presentar el formulario sin UBTI si:
- debe el impuesto por representación sobre gastos de cabildeo y políticos (no se aplica a organizaciones conforme a la sección 501(c)(3));
- es una entidad aplicable que hace una elección de pago electivo;
- reclama únicamente un reembolso o crédito, por ejemplo, un accionista exento de impuestos que sea una IRA u otra entidad y que tenga acciones de una RIC o REIT y solicite un reembolso del impuesto sobre ganancias de capital a largo plazo no distribuidas;
- debe ciertos otros impuestos o importes indicados en las instrucciones de la Parte III.
Una corporación conforme a la sección 501(c)(1) que sea un organismo instrumental de Estados Unidos y que esté organizada y exenta de impuestos por una ley del Congreso no tiene que presentar el formulario. Las anualidades individuales para la jubilación, a diferencia de las IRA, no están sujetas al impuesto sobre ingresos comerciales no relacionados.
Cuándo presentar el 990-T
La fecha límite depende del tipo de entidad que presenta la declaración. Un fideicomiso de empleados conforme a la sección 401(a), una IRA (incluidas las SEP y SIMPLE), una Roth IRA, una ESA Coverdell o una MSA Archer presenta la declaración antes del día 15 del cuarto mes después de que termine su año tributario. Todas las demás organizaciones presentan la declaración antes del día 15 del quinto mes después de que termine su año tributario. Si esa fecha cae en sábado, domingo o día feriado legal, presente la declaración el siguiente día laborable.
El formulario de 2025 corresponde al año calendario 2025 o a un año fiscal que comienza en 2025 y termina en 2026. Para solicitar más tiempo, presente el Formulario 8868, Solicitud de prórroga para presentar una declaración de una organización exenta o impuestos especiales relacionados con planes de beneficios para empleados. Una prórroga no detiene los intereses sobre los impuestos que no se paguen después de la fecha límite original. Pague por completo todo impuesto adeudado para la fecha límite de la declaración, sin prórroga.
Para corregir una declaración presentada, marque la casilla Amended return (Declaración enmendada) en el inciso F. Por lo general, presente la declaración enmendada dentro de los 3 años posteriores a la fecha límite original o dentro de los 3 años posteriores a la fecha de presentación, lo que ocurra más tarde. Una declaración tardía o un pago atrasado puede generar intereses y multas; el IRS puede calcularlos y cobrarle.
Documentos que necesitas
- Anexo A (Formulario 990-T), uno por cada negocio o actividad comercial no relacionada por separado, cuando la organización tenga UBTI; complételos primero. Una organización sin UBTI no adjunta el Anexo A.
- Formulario 3800, Crédito general para negocios, junto con el formulario correspondiente a cada crédito individual, cuando una entidad aplicable haga una elección de pago electivo o reclame un crédito general para negocios en la línea 1c.
- Formulario 1118 para una corporación, o Formulario 1116 para un fideicomiso, para reclamar el crédito por impuestos extranjeros en la Parte III, línea 1a.
- Formulario 8801 (fideicomisos) o Formulario 8827 (corporaciones) para reclamar en la línea 1d el crédito por el impuesto mínimo de años anteriores.
- Formulario 4626 para corporaciones, o Anexo I (Formulario 1041) para fideicomisos, si corresponde el impuesto mínimo alternativo en la Parte II, línea 5.
- Anexo D (Formulario 1041), cuando un fideicomiso marque la casilla Schedule D en la Parte II, línea 2 para usar las tasas de ganancias de capital.
- Una declaración que muestre el cálculo del impuesto por representación, cuando ingrese ese impuesto en la Parte II, línea 3.
- Declaraciones adjuntas para los elementos de las líneas 4b, 3e, 1b y la Parte III, línea 4, que indiquen el tipo de impuesto o crédito, el formulario o la sección del Código, y el importe.
- Formulario 8941 para reclamar en la línea 6f el crédito por primas de seguro médico para pequeños empleadores.
- Copia B del Formulario 2439 de cada RIC o REIT, cuando reclame el impuesto pagado sobre ganancias de capital a largo plazo no distribuidas (línea 6h).
- Formulario 1042-S, u otro formulario que verifique la retención, por impuestos pagados o retenidos en la fuente por una organización extranjera (línea 6d).
- Una copia del Formulario 1099 que muestre la retención, cuando el único motivo para presentar la declaración sea solicitar un reembolso de la retención adicional.
- Formulario 2220, únicamente si se utiliza el método de cuotas de ingresos anualizados o de temporada ajustada, o si una organización grande calcula su primera cuota según el impuesto del año anterior.
- Formulario 8050, cuando haya un sobrepago en la línea 11 que quiera recibir mediante depósito directo.
- Formulario 8997 con el Anexo D correspondiente y el Formulario 8949, para organizaciones que hayan diferido una ganancia de capital en un fondo de oportunidad calificado.
Cómo rellenar el 990-T
Complete primero los Anexos A
Si la organización tiene UBTI, complete un Anexo A (Formulario 990-T) separado por cada negocio o actividad comercial no relacionada antes de completar las Partes I a V. Ingrese en el inciso J el número de anexos adjuntos.
Ingrese el año tributario
En la parte superior, marque el año calendario 2025 o ingrese las fechas de inicio en 2025 y finalización en 2026 del año fiscal. Use el período contable anual establecido o el año calendario si no existe uno.
Ingrese el nombre, la dirección y el EIN
Ingrese el nombre y la dirección de la organización tal como aparecen en otros Formularios 990; marque el inciso A o la casilla de cambio de nombre si alguno de esos datos cambió. En el inciso D, ingrese el EIN propio de la organización y, en el inciso E, cualquier número de exención colectiva. El inciso C solicita el valor contable de todos los activos al final del año, y el inciso L solicita el nombre de la persona que conserva los libros y un número de teléfono.
Seleccione el tipo de exención y organización
En el inciso B, marque la sección conforme a la cual la organización está exenta (por ejemplo, escriba 501(c)(3) entre paréntesis). En el inciso G, marque el tipo de organización. Marque el inciso F para una declaración enmendada, el inciso H si presenta únicamente para reclamar un crédito o reembolso indicado, y el inciso I para una declaración consolidada con una corporación titular de títulos 501(c)(2).
Responda la pregunta sobre el grupo afiliado
Inciso K: marque Yes (Sí) o No para indicar si la corporación era una subsidiaria de un grupo afiliado o de un grupo controlado de padre y subsidiaria. Si responde Yes (Sí), ingrese el nombre y el número de identificación de la corporación matriz.
Calcule los ingresos tributables de negocios no relacionados
Parte I, línea 1: ingrese la suma de los importes positivos de todos los Anexos A, Parte II, línea 18. Luego complete la línea 4 (contribuciones caritativas), la línea 6 (deducción por NOL anterior a 2018), la línea 8 (deducción específica) y, para fideicomisos, la línea 9. La línea 11 es el resultado, o cero si la línea 10 supera la línea 7.
Calcule el impuesto en la Parte II
Las corporaciones usan la línea 1; los fideicomisos usan la línea 2 y marcan Tax rate schedule o Schedule D. Sume el impuesto por representación en la línea 3 y adjunte una declaración; luego complete las líneas 4a, 4b, 5 (impuesto mínimo alternativo) y 6 (ingresos de instalaciones no conformes). La línea 7 es el total.
Ingrese los créditos y el impuesto total
En la Parte III, líneas 1a a 1d, ingrese el crédito por impuestos extranjeros, otros créditos, el crédito general para negocios y el crédito por impuesto mínimo de años anteriores, y súmelos en la línea 1e. En la línea 2, reste la línea 1e de la Parte II, línea 7; indique los importes adeudados en las líneas 3a a 3f e ingrese el impuesto total en la línea 4.
Ingrese los pagos y el saldo
Declare los importes en las líneas 5a y 5b (secciones 965 y 1062), los pagos en las líneas 6a a 6k y el total en la línea 7. Marque el Formulario 2220 en la línea 8 si lo adjunta. La línea 9 corresponde al impuesto adeudado; la línea 10, al sobrepago; en la línea 11, elija el importe que se acreditará al impuesto estimado de 2026 o se reembolsará.
Responda las declaraciones de la Parte IV
Responda la pregunta sobre cuentas financieras extranjeras (línea 1) y la pregunta sobre fideicomisos extranjeros (línea 2); ingrese los intereses exentos de impuestos en la línea 3, los arrastres de NOL anteriores a 2018 en la línea 4 y cada código de actividad comercial con su arrastre de NOL posterior a 2017 en la línea 5.
Agregue información suplementaria
En la Parte V, proporcione la información narrativa que solicita el formulario. Para una declaración enmendada, indique los números de las líneas cambiadas en la declaración original y el motivo de cada cambio.
Firme y complete la sección del preparador
Un funcionario autorizado firma y fecha la declaración en nombre de una corporación; el fiduciario o un funcionario autorizado firma en nombre de un fideicomiso. Marque Yes (Sí) o No para indicar si el IRS puede hablar con el preparador. Un preparador remunerado firma e ingresa un PTIN, el nombre de la empresa, EIN, dirección y teléfono.
Revise y descargue el PDF completado
Verifique que todas las líneas correspondientes estén completas y que los Anexos A y los documentos adjuntos coincidan con las líneas que utilizó. Descargue o imprima el PDF completado desde FillingPDF y preséntelo a través de los canales descritos en Cómo presentar.
Cómo presentar el 990-T
El Formulario 990-T se presenta electrónicamente o, únicamente para algunos contribuyentes, en papel; todo impuesto se paga por separado a través de los canales de pago del IRS.
- Presentación electrónica: una organización o fideicomiso definido en la sección 511 debe presentar el Formulario 990-T electrónicamente. Consulte IRS.gov/EOefile para obtener detalles.
- Presentación en papel: una entidad aplicable que no sea una organización o fideicomiso definido en la sección 511 y que presente el formulario únicamente para hacer una elección de pago electivo puede presentarlo electrónicamente (se recomienda, pero no es obligatorio) o en papel. Envíe por correo la declaración en papel a Department of the Treasury, Internal Revenue Service Center, Ogden, UT 84201-0027.
- Pago de impuestos: pague mediante EFTPS (IRS.gov/EFTPS o 800-555-4477), o con tarjeta de crédito o débito a través de IRS.gov/E-pay. Envíe los depósitos de EFTPS antes de las 8 p. m., hora del Este, el día anterior a la fecha límite.
- Reembolsos: si hay un sobrepago en la Parte III, línea 11, y quiere que se lo reembolsen, adjunte el Formulario 8050 para el depósito directo.
- Ayuda: llame al 877-829-5500 si tiene preguntas sobre cómo completar el formulario.
Adjunte los Anexos A (Formulario 990-T) y todos los formularios o declaraciones que se requieran para las líneas que complete. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los canales indicados arriba.
Errores comunes que debes evitar
- Presentar una declaración en papel cuando la organización o el fideicomiso está definido en la sección 511; esos contribuyentes deben presentar el Formulario 990-T electrónicamente.
- Ingresar un número de Seguro Social. El formulario advierte que no se deben ingresar números de Seguro Social porque una declaración 501(c)(3) se hace pública, y un fideicomiso IRA debe usar su propio EIN, nunca un número de Seguro Social ni el EIN del fiduciario.
- Completar la Parte I antes que los Anexos A. Las instrucciones indican que primero se deben completar todos los Anexos A (Formulario 990-T) necesarios.
- Calcular el impuesto en la línea incorrecta: una corporación 501(c) usa la Parte II, línea 1 y deja la línea 2 en blanco; un fideicomiso 501(c), un fideicomiso 401(a) u otro fideicomiso usa la línea 2 y deja la línea 1 en blanco.
- Marcar "6417(d)(1)(A) Applicable entity" en el inciso G cuando corresponde otra casilla, como en el caso de una cooperativa eléctrica rural conforme a la sección 501(c)(12), que marca 501(c) corporation or trust.
- Ingresar un importe en la Parte I, línea 2, o en la Parte IV, líneas 6a y 6b. Estas líneas están reservadas para uso futuro y deben dejarse en blanco.
- Reducir el arrastre de NOL anterior a 2018 en la Parte IV, línea 4 por la deducción reclamada en la Parte I, línea 6, o incluir allí arrastres de NOL posteriores a 2017.
- Dejar sin respuesta líneas de la Parte IV. Las instrucciones indican que se deben completar todas las líneas de la Parte IV.
- Ingresar el número de Seguro Social del preparador remunerado en lugar del PTIN; como el Formulario 990-T de una organización 501(c)(3) se puede divulgar públicamente, esa sección es pública.
Preguntas frecuentes
¿Para qué se utiliza el Formulario 990-T?
El Formulario 990-T es la declaración del IRS que las organizaciones exentas de impuestos utilizan para declarar ingresos comerciales no relacionados y calcular el impuesto correspondiente. También declara la obligación tributaria por impuesto de representación, permite reclamar ciertos reembolsos y créditos, y se utiliza para hacer una elección de pago electivo conforme a la sección 48D o 6417.
¿Quién debe presentar el Formulario 990-T?
Deben presentarlo las organizaciones exentas conforme a la sección 501(a), 529(a) o 529A(a) que tengan ingresos brutos de $1,000 o más de un negocio o actividad comercial no relacionada que se lleva a cabo regularmente. Los fiduciarios de IRA y similares, los colegios universitarios y universidades estatales, y los programas 529 y ABLE están sujetos al mismo umbral.
¿Cuándo vence el Formulario 990-T?
Para la mayoría de las organizaciones, vence el día 15 del quinto mes después de que termine el año tributario. Los fideicomisos de empleados conforme a la sección 401(a), las IRA, Roth IRA, ESA Coverdell y MSA Archer presentan la declaración antes del día 15 del cuarto mes. Si la fecha límite cae en fin de semana o día feriado, se traslada al siguiente día laborable.
¿Tengo que presentar electrónicamente el Formulario 990-T?
Sí, si es una organización o fideicomiso definido en la sección 511; la presentación electrónica es obligatoria. Encontrará detalles en IRS.gov/EOefile. Una entidad aplicable que presente el formulario únicamente para hacer una elección de pago electivo puede presentarlo electrónicamente o enviar una declaración en papel por correo al IRS en Ogden, UT.
¿Cómo puedo obtener una prórroga para el Formulario 990-T?
Presente el Formulario 8868 para la fecha límite de la declaración. Todas las entidades que presentan el Formulario 990-T deben usar el Formulario 8868 para solicitar una prórroga para presentar la declaración. La prórroga no extiende el plazo para pagar, y se acumulan intereses sobre los impuestos no pagados a partir de la fecha límite original.
¿Debo adjuntar el Anexo A (Formulario 990-T)?
Únicamente si la organización tiene UBTI. Complete un Anexo A separado por cada negocio o actividad comercial no relacionada, antes del resto del formulario, e ingrese en el inciso J el número de anexos adjuntos. Una organización sin UBTI presenta únicamente el Formulario 990-T.
¿Puedo rellenar el Formulario 990-T en línea en FillingPDF?
Sí. Puede rellenar el PDF rellenable en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta la declaración ante el IRS; usted debe presentarla a través de los canales del IRS, y muchos contribuyentes están obligados a presentarla electrónicamente.
¿Cómo corrijo un Formulario 990-T que ya presenté?
Marque la casilla Amended return en el inciso F y, en la Parte V, indique los números de las líneas cambiadas en la declaración original y el motivo de cada cambio. Por lo general, presente la declaración dentro de los 3 años posteriores a la fecha límite original o a la fecha de presentación, lo que ocurra más tarde.
¿El Formulario 990-T está disponible para inspección pública?
En el caso de una organización conforme a la sección 501(c)(3), sí. Según la sección 6104(d), se debe poner a disposición del público para inspección la declaración completa, incluidas las declaraciones enmendadas. Por eso el formulario advierte que no se ingresen números de Seguro Social y que se ingrese el PTIN del preparador, no su número de Seguro Social.
¿Listo para rellenar el 990-T?
Rellenar el 990-T ahora