
CT2, oficialmente Formulario CT-2, Declaración trimestral de impuestos ferroviarios del representante de empleados (Employee Representative's Quarterly Railroad Tax Return), es la declaración trimestral en la que un representante de empleados informa los impuestos ferroviarios sobre la compensación recibida por ese trabajo. El Servicio de Impuestos Internos (IRS) lo emite y contiene una copia ORIGINAL y una DUPLICATE (duplicado), que se presentan juntas. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado; el IRS publica el formulario y la información más reciente en www.irs.gov/CT2.
Última actualización
¿Qué es el CT-2?
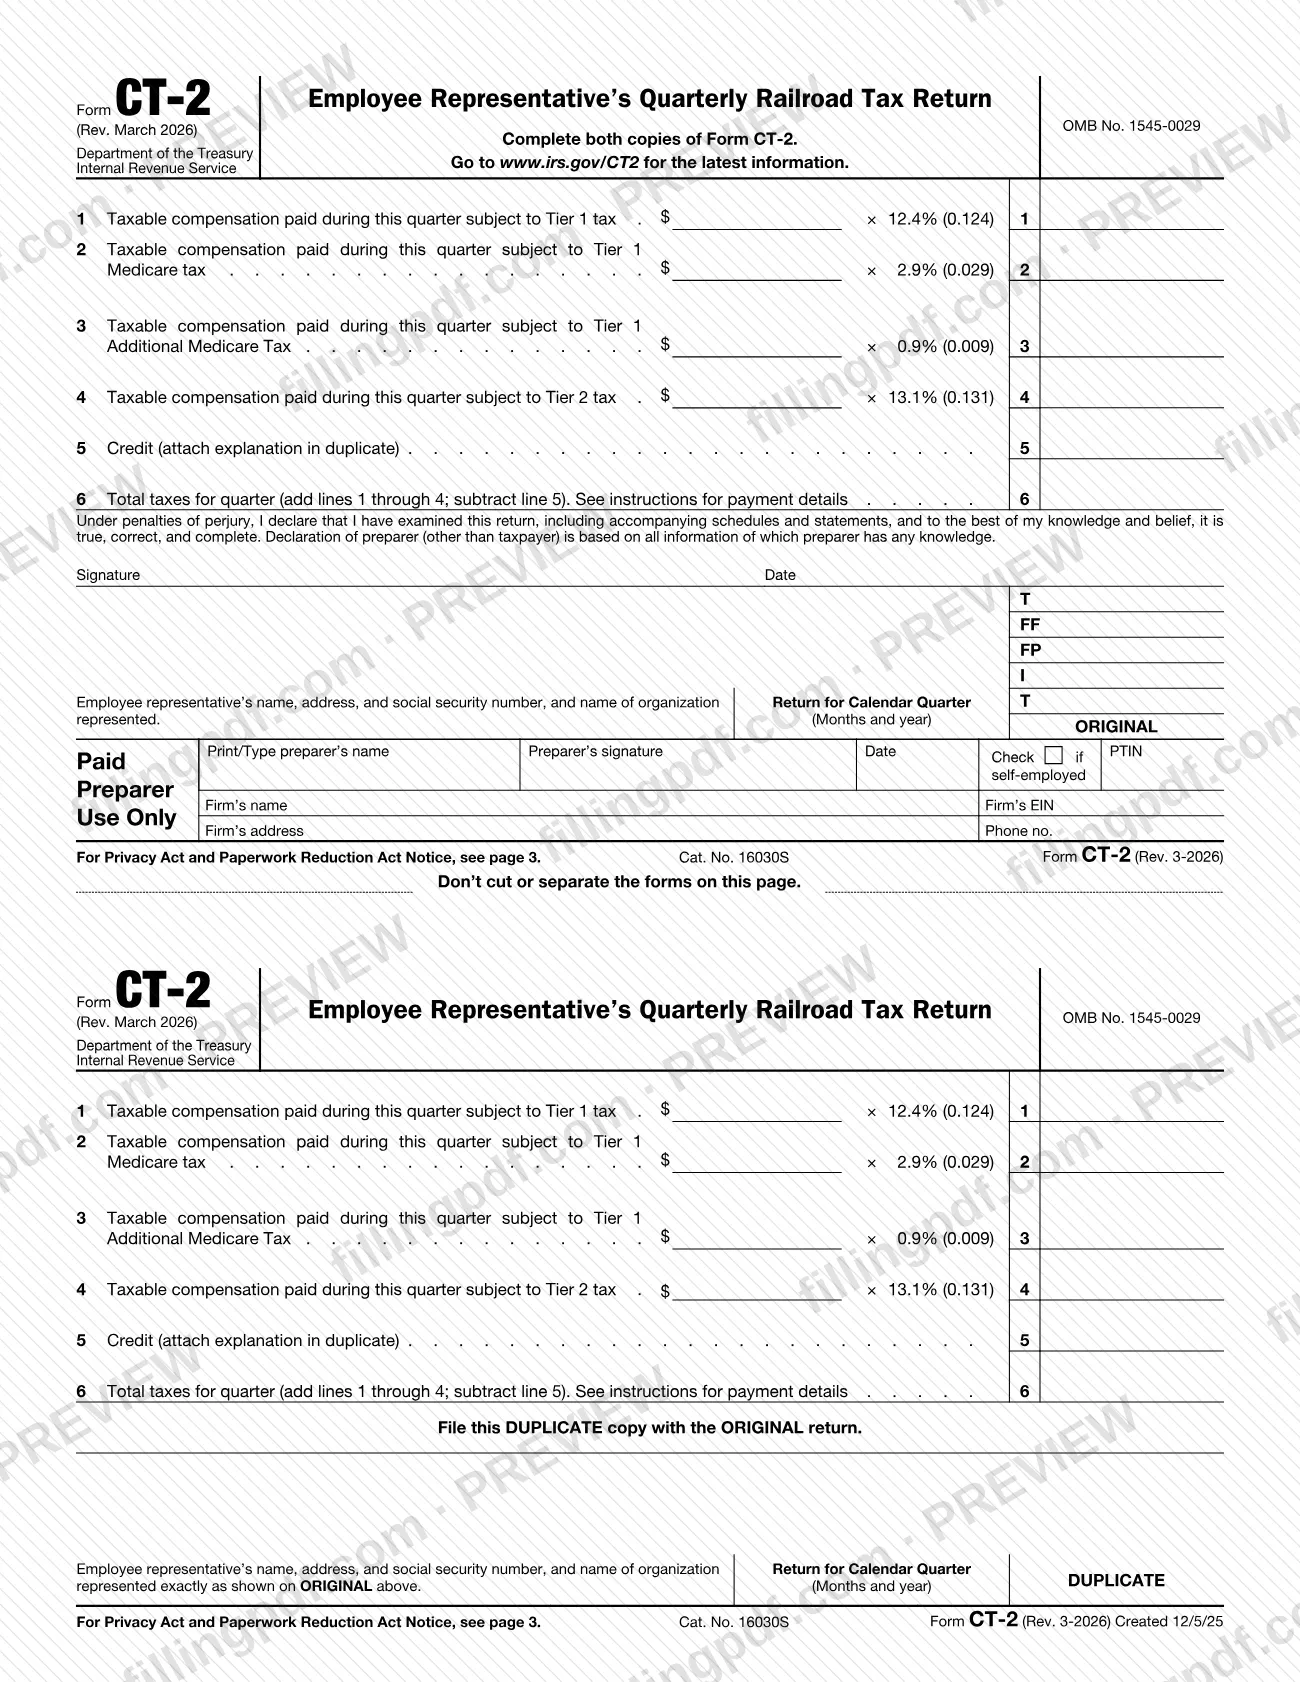
Formulario CT-2, Declaración trimestral de impuestos ferroviarios del representante de empleados (Employee Representative's Quarterly Railroad Tax Return), es el formulario del Servicio de Impuestos Internos (IRS) que un representante de empleados utiliza cada trimestre calendario para declarar y pagar los impuestos de jubilación ferroviaria sobre la compensación recibida por los servicios prestados como representante de empleados.
La Ley del Impuesto sobre la Jubilación Ferroviaria impone estos impuestos, que se basan en la compensación. Consisten en impuestos de Nivel 1 y Nivel 2, y el monto de compensación sujeto a cada uno es diferente. El formulario tiene seis líneas: impuesto de Nivel 1 (línea 1), impuesto de Medicare de Nivel 1 (línea 2), impuesto adicional de Medicare de Nivel 1 (línea 3), impuesto de Nivel 2 (línea 4), un crédito por un sobrepago anterior (línea 5) y el total de impuestos del trimestre (línea 6). Cada una de las líneas 1 a 4 consiste en multiplicar la compensación tributable por la tasa impresa en el formulario.
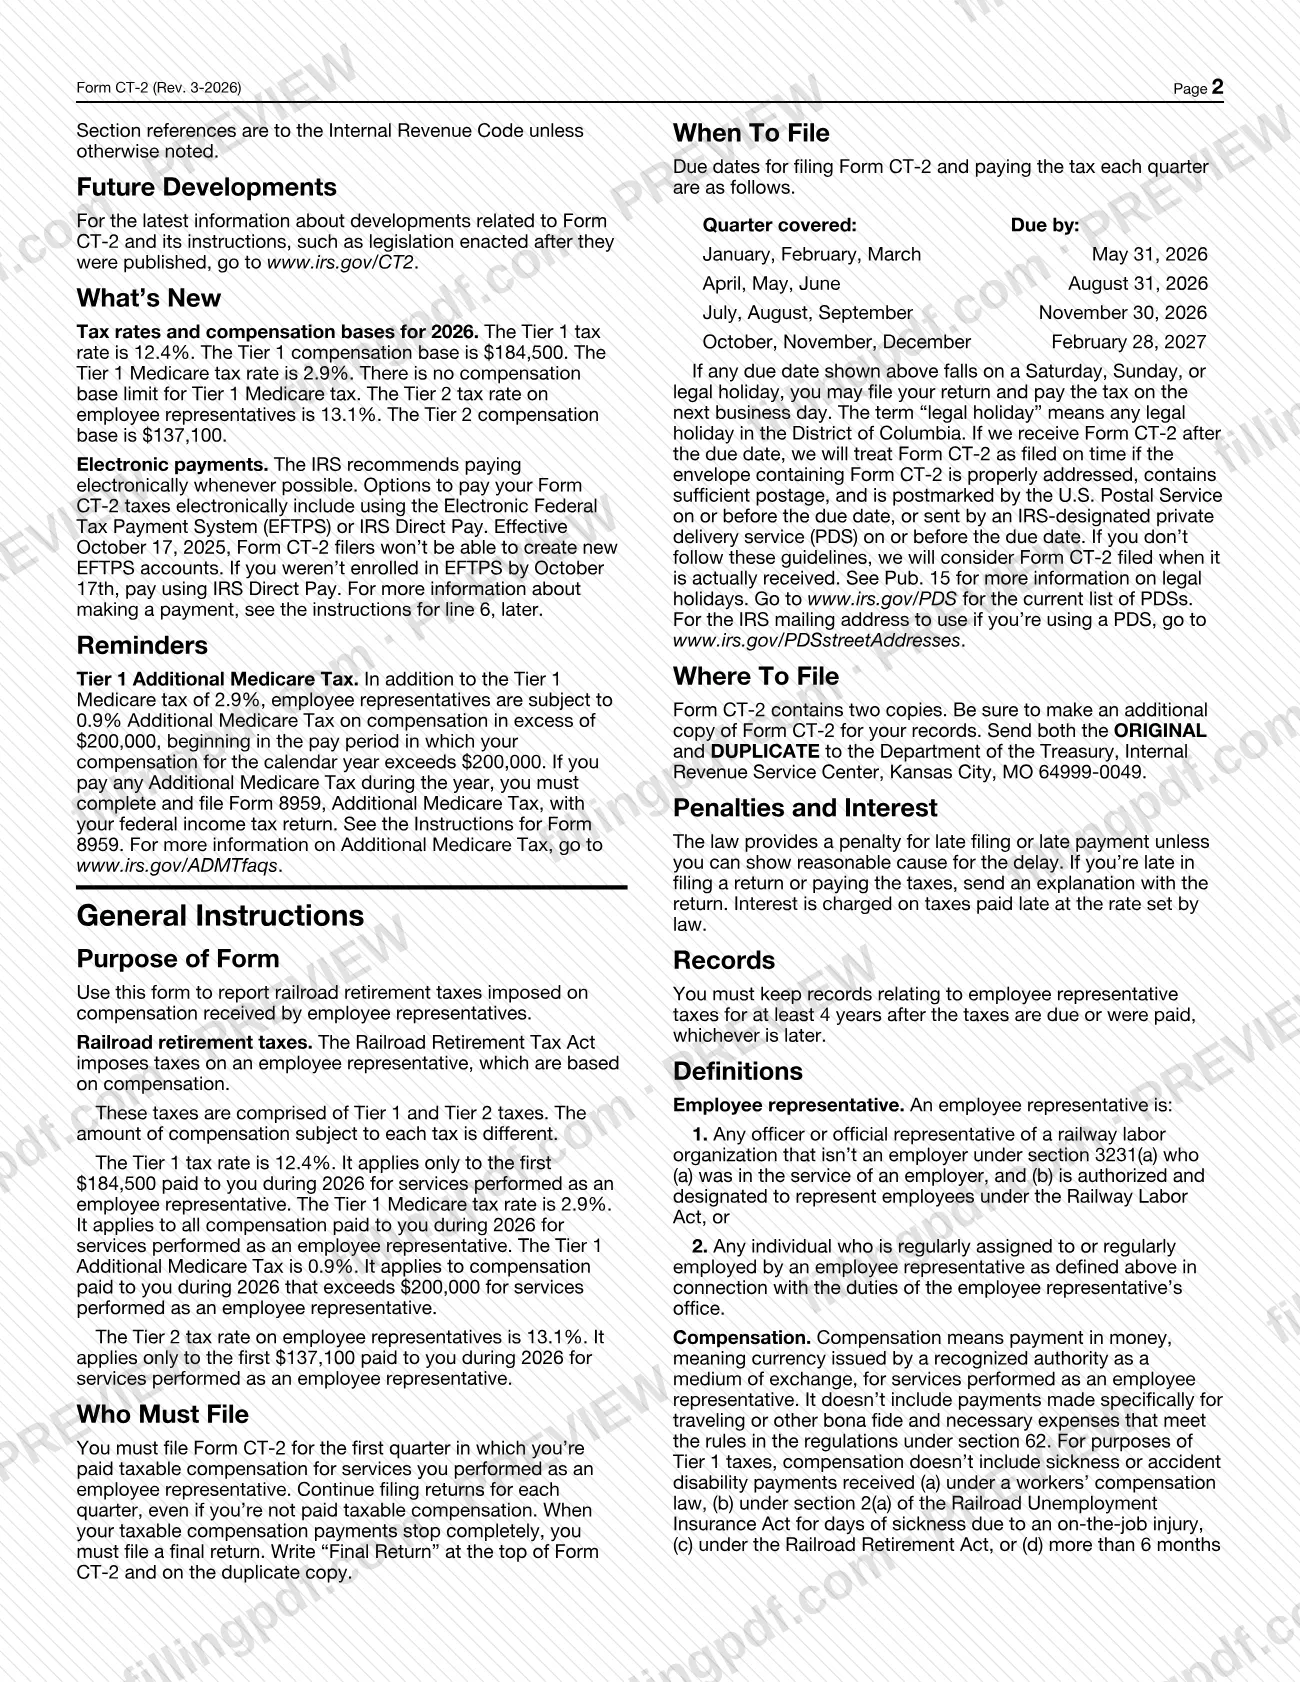
Las instrucciones del IRS definen a un representante de empleados como un funcionario o representante oficial de una organización sindical ferroviaria que no es un empleador conforme a la sección 3231(a), que prestó servicios para un empleador y está autorizado y designado para representar a los empleados conforme a la Ley de Trabajo Ferroviario; o como una persona asignada regularmente a dicho representante o empleada por este en relación con las funciones de su cargo.
El formulario está impreso con dos copias en una hoja. Si pagó el impuesto adicional de Medicare durante el año, el Formulario 8959 se presenta con su declaración federal de impuestos sobre los ingresos; el Formulario CT-2 no lo sustituye.
¿Quién tiene que presentar el CT-2?
Los representantes de empleados que reciben compensación tributable por los servicios prestados como representantes de empleados presentan el Formulario CT-2. Debe presentarlo para el primer trimestre en que reciba dicha compensación y continuar presentándolo cada trimestre después de ese, incluso en un trimestre en el que no reciba compensación tributable.
Las instrucciones del IRS definen quién cuenta como representante de empleados:
- un funcionario o representante oficial de una organización sindical ferroviaria que no es un empleador conforme a la sección 3231(a), que prestó servicios para un empleador y está autorizado y designado para representar a los empleados conforme a la Ley de Trabajo Ferroviario; o
- una persona asignada regularmente a dicho representante, o empleada regularmente por este, en relación con las funciones del cargo del representante.
Cuando sus pagos de compensación tributable cesen por completo, debe presentar una declaración final y escribir "Final Return" en la parte superior del Formulario CT-2 y en la copia duplicada.
Si presta servicios tanto como representante de empleados como empleado, y el pago total por estos servicios supera el máximo aplicable, las instrucciones para las líneas 1 y 4 indican que reste su pago como empleado del máximo para determinar el monto sujeto al impuesto del representante de empleados.
Usted o su agente autorizado firma el ORIGINAL. Un preparador remunerado que no sea empleado de la entidad que presenta la declaración también debe firmar y completar la sección Paid Preparer Use Only.
Cuándo presentar el CT-2
Presente el Formulario CT-2 para el primer trimestre en que reciba compensación tributable como representante de empleados y, después, para cada trimestre hasta que presente una declaración final. La declaración y el impuesto vencen en la misma fecha cada trimestre. Para 2026 y comienzos de 2027, las fechas límite son:
- Enero, febrero y marzo: 31 de mayo de 2026
- Abril, mayo y junio: 31 de agosto de 2026
- Julio, agosto y septiembre: 30 de noviembre de 2026
- Octubre, noviembre y diciembre: 28 de febrero de 2027
Si una fecha límite cae en sábado, domingo o día feriado legal (cualquier día feriado legal en el Distrito de Columbia), puede presentar y pagar el siguiente día hábil. Una declaración recibida tarde se considera presentada a tiempo si el sobre está correctamente dirigido, tiene franqueo suficiente y el Servicio Postal de Estados Unidos la matasella en la fecha límite o antes, o si se envía mediante un servicio privado de entrega designado por el IRS en esa fecha o antes. La ley establece una multa por presentar o pagar tarde, a menos que demuestre causa razonable; envíe una explicación junto con la declaración tardía. Se cobran intereses sobre los impuestos pagados tarde.
Documentos que necesitas
- Dos copias de una declaración detallada que explique el crédito, únicamente si incluye un crédito en la línea 5 por impuestos, multas o intereses que pagó en exceso en un trimestre anterior.
- Una explicación de la demora, únicamente si presenta la declaración o paga el impuesto tarde y desea demostrar causa razonable.
Cómo rellenar el CT-2
Ingrese sus datos de identificación
En el recuadro para el nombre, la dirección y el número de Seguro Social del representante de empleados, escriba o imprima su nombre, dirección, SSN y el nombre de la organización sindical para la que presta servicios. Copie exactamente los mismos datos en el DUPLICATE.
Indique el trimestre de la declaración
En Return for Calendar Quarter, indique los meses y el año; por ejemplo, "Jan., Feb., Mar. 2026" para el primer trimestre de 2026.
Marque la declaración final si corresponde
Si sus pagos de compensación tributable han cesado por completo, escriba "Final Return" en la parte superior del Formulario CT-2 y en la copia duplicada.
Complete la línea 1, impuesto de Nivel 1
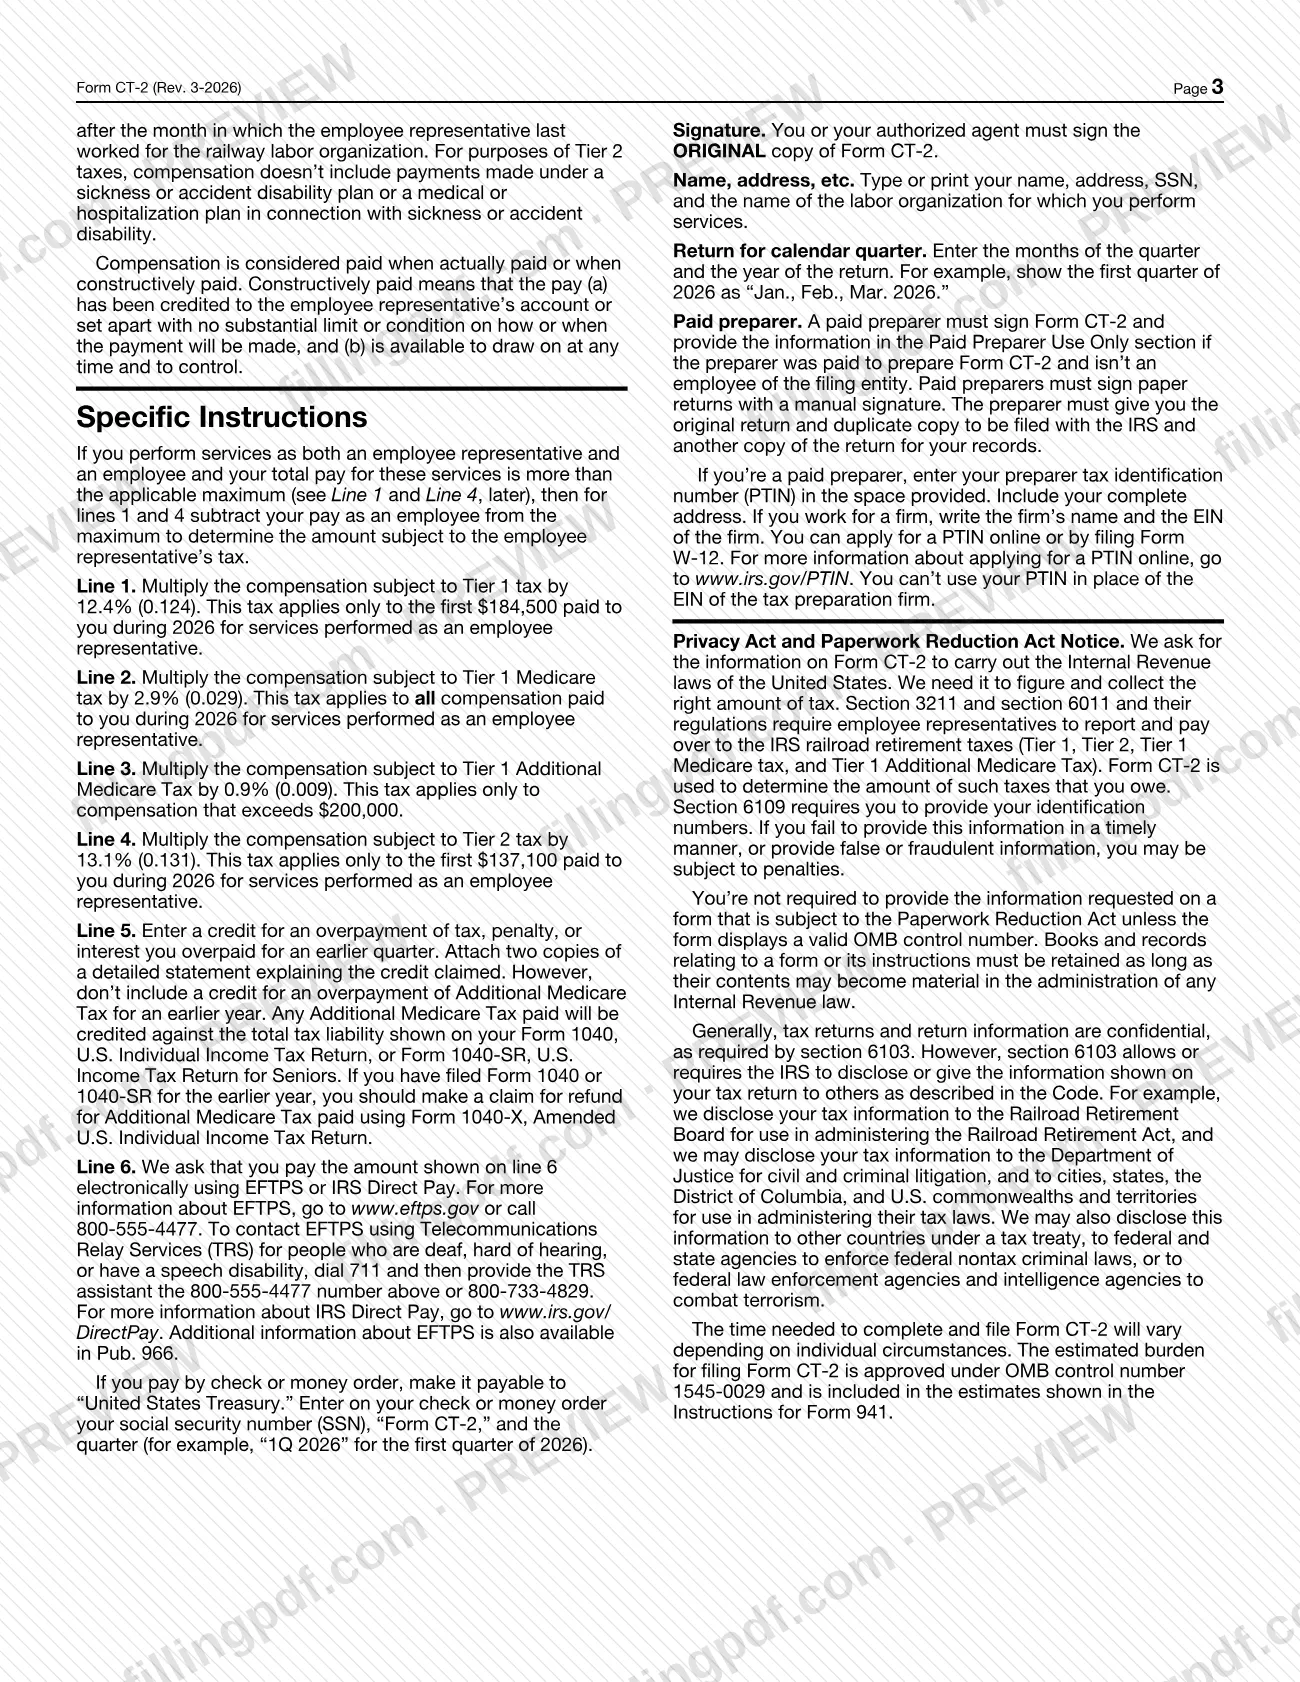
Indique la compensación tributable pagada este trimestre que está sujeta al impuesto de Nivel 1, multiplíquela por la tasa impresa junto a la línea e indique el resultado en la línea 1.
Complete las líneas 2 y 3, impuestos de Medicare
En la línea 2, indique la compensación sujeta al impuesto de Medicare de Nivel 1 y multiplíquela por la tasa impresa. En la línea 3, indique la compensación sujeta al impuesto adicional de Medicare de Nivel 1, que se aplica únicamente a la compensación que supera el umbral indicado en las instrucciones, y multiplíquela por la tasa impresa.
Complete la línea 4, impuesto de Nivel 2
Indique la compensación tributable pagada este trimestre que está sujeta al impuesto de Nivel 2, multiplíquela por la tasa impresa e indique el resultado. Si también trabaja como empleado, reste ese pago del máximo según lo indicado en las instrucciones.
Indique cualquier crédito en la línea 5
Use la línea 5 únicamente para impuestos, multas o intereses que pagó en exceso en un trimestre anterior y adjunte dos copias de una declaración detallada que lo explique. No incluya el impuesto adicional de Medicare pagado en exceso en un año anterior.
Sume los impuestos en la línea 6
Sume las líneas 1 a 4 y reste la línea 5. El monto de la línea 6 es el impuesto que debe pagar; consulte las instrucciones para la línea 6 sobre los detalles del pago.
Firme y feche el ORIGINAL
Firme y feche la declaración bajo pena de perjurio en la copia ORIGINAL. Usted o su agente autorizado debe firmarla.
Complete la sección del preparador remunerado
Si se pagó a alguien para preparar la declaración y no es empleado de la entidad que la presenta, el preparador indica su nombre, firma, fecha, PTIN, nombre de la empresa, EIN de la empresa, dirección y número de teléfono, y marca la casilla de trabajador por cuenta propia si corresponde.
Revise y descargue el PDF completado
Compruebe que el ORIGINAL y el DUPLICATE coincidan; luego descargue o imprima el PDF completado desde FillingPDF. Guarde una copia para sus archivos y envíe ambos formularios según se indica en Cómo presentar.
Cómo presentar el CT-2
El Formulario CT-2 se presenta en papel por correo; el impuesto se paga por separado o junto con la declaración mediante pago electrónico, cheque o giro postal.
- Por correo: envíe el ORIGINAL y el DUPLICATE al Department of the Treasury, Internal Revenue Service Center, Kansas City, MO 64999-0049. Haga una copia adicional para sus archivos.
- Mediante un servicio privado de entrega (PDS): use únicamente un servicio de la lista designada por el IRS en www.irs.gov/PDS y obtenga la dirección postal del IRS que debe usar en www.irs.gov/PDSstreetAddresses.
- Pago electrónico: el IRS solicita que pague el monto de la línea 6 mediante el Sistema Electrónico de Pago de Impuestos Federales (EFTPS) o IRS Direct Pay (www.irs.gov/DirectPay). A partir del 17 de octubre de 2025, quienes presentan el Formulario CT-2 no pueden crear cuentas nuevas de EFTPS; si no estaba inscrito para el 17 de octubre de 2025, use IRS Direct Pay. La ayuda de EFTPS está disponible en www.eftps.gov o en el 800-555-4477.
- Cheque o giro postal: hágalo pagadero a "United States Treasury" e indique su número de Seguro Social, "Form CT-2" y el trimestre (por ejemplo, "1Q 2026").
Los preparadores remunerados deben firmar las declaraciones en papel con una firma manuscrita y entregarle el original y el duplicado para que los presente. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza mediante los canales del IRS indicados anteriormente.
Errores comunes que debes evitar
- Presentar una sola copia: el formulario tiene un ORIGINAL y un DUPLICATE, y ambos deben completarse y enviarse juntos al IRS.
- Omitir la firma en el ORIGINAL; usted o su agente autorizado debe firmarlo, y un preparador remunerado también debe firmarlo.
- No presentar la declaración de un trimestre porque no recibió compensación tributable; las instrucciones indican que debe continuar presentándola cada trimestre.
- Olvidar escribir "Final Return" en la parte superior del formulario y en el duplicado cuando los pagos de compensación tributable cesan por completo.
- Reclamar un crédito en la línea 5 sin adjuntar dos copias de la explicación, o incluir un crédito por impuesto adicional de Medicare pagado en exceso en un año anterior.
- Usar un número de identificación tributaria de preparador (PTIN) en lugar del EIN de la empresa en la sección Paid Preparer Use Only.
- Permitir que un preparador remunerado use una firma estampada o mecanografiada; los preparadores remunerados deben firmar las declaraciones en papel manualmente.
- Intentar abrir una cuenta nueva de EFTPS para pagar; no se pueden crear cuentas nuevas, así que use IRS Direct Pay si no estaba inscrito.
Preguntas frecuentes
¿Para qué se usa el Formulario CT-2?
El Formulario CT-2 es la declaración trimestral del IRS para informar los impuestos de jubilación ferroviaria aplicados a la compensación que reciben los representantes de empleados. Incluye el impuesto de Nivel 1, el impuesto de Medicare de Nivel 1, el impuesto adicional de Medicare de Nivel 1 y el impuesto de Nivel 2, y muestra el impuesto total del trimestre en la línea 6.
¿Quién debe presentar el Formulario CT-2?
Los representantes de empleados que reciben compensación tributable por los servicios prestados como representantes de empleados. Debe presentarlo para el primer trimestre en que reciba dicha compensación y para cada trimestre posterior, incluso si no recibió pago tributable durante un trimestre, hasta que presente una declaración final.
¿Cuándo vence el Formulario CT-2?
La declaración y el impuesto de cada trimestre vencen en la misma fecha. Para 2026, las fechas son el 31 de mayo, el 31 de agosto y el 30 de noviembre; el último trimestre vence el 28 de febrero de 2027. Si una fecha cae en fin de semana o en un día feriado legal del D.C., puede presentar el siguiente día hábil.
¿A dónde envío por correo el Formulario CT-2?
Envíe el ORIGINAL y el DUPLICATE al Department of the Treasury, Internal Revenue Service Center, Kansas City, MO 64999-0049. Si utiliza un servicio privado de entrega, obtenga la dirección postal del IRS en www.irs.gov/PDSstreetAddresses.
¿Cómo pago el impuesto indicado en el Formulario CT-2?
El IRS solicita que pague el monto de la línea 6 electrónicamente mediante EFTPS o IRS Direct Pay. Quienes presentan el Formulario CT-2 ya no pueden crear cuentas nuevas de EFTPS, así que use Direct Pay si no estaba inscrito para el 17 de octubre de 2025. Los cheques deben hacerse pagaderos a "United States Treasury".
¿Cómo presento un Formulario CT-2 final?
Cuando sus pagos de compensación tributable cesen por completo, presente una declaración final para ese trimestre. Escriba "Final Return" en la parte superior del Formulario CT-2 y en la copia duplicada; luego preséntelo de la misma manera que cualquier otra declaración trimestral.
¿Puedo rellenar el Formulario CT-2 en línea?
Puede rellenar el PDF del Formulario CT-2 en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es independiente del IRS y no presenta la declaración ni acepta pagos; debe enviar ambas copias al IRS por correo y pagar mediante los canales del IRS.
¿Qué ocurre si presento o pago tarde el Formulario CT-2?
La ley establece una multa por presentar o pagar tarde, a menos que pueda demostrar causa razonable, y se cobran intereses sobre los impuestos pagados tarde. Si presenta tarde, envíe una explicación junto con la declaración.
¿Listo para rellenar el CT-2?
Rellenar el CT-2 ahora