
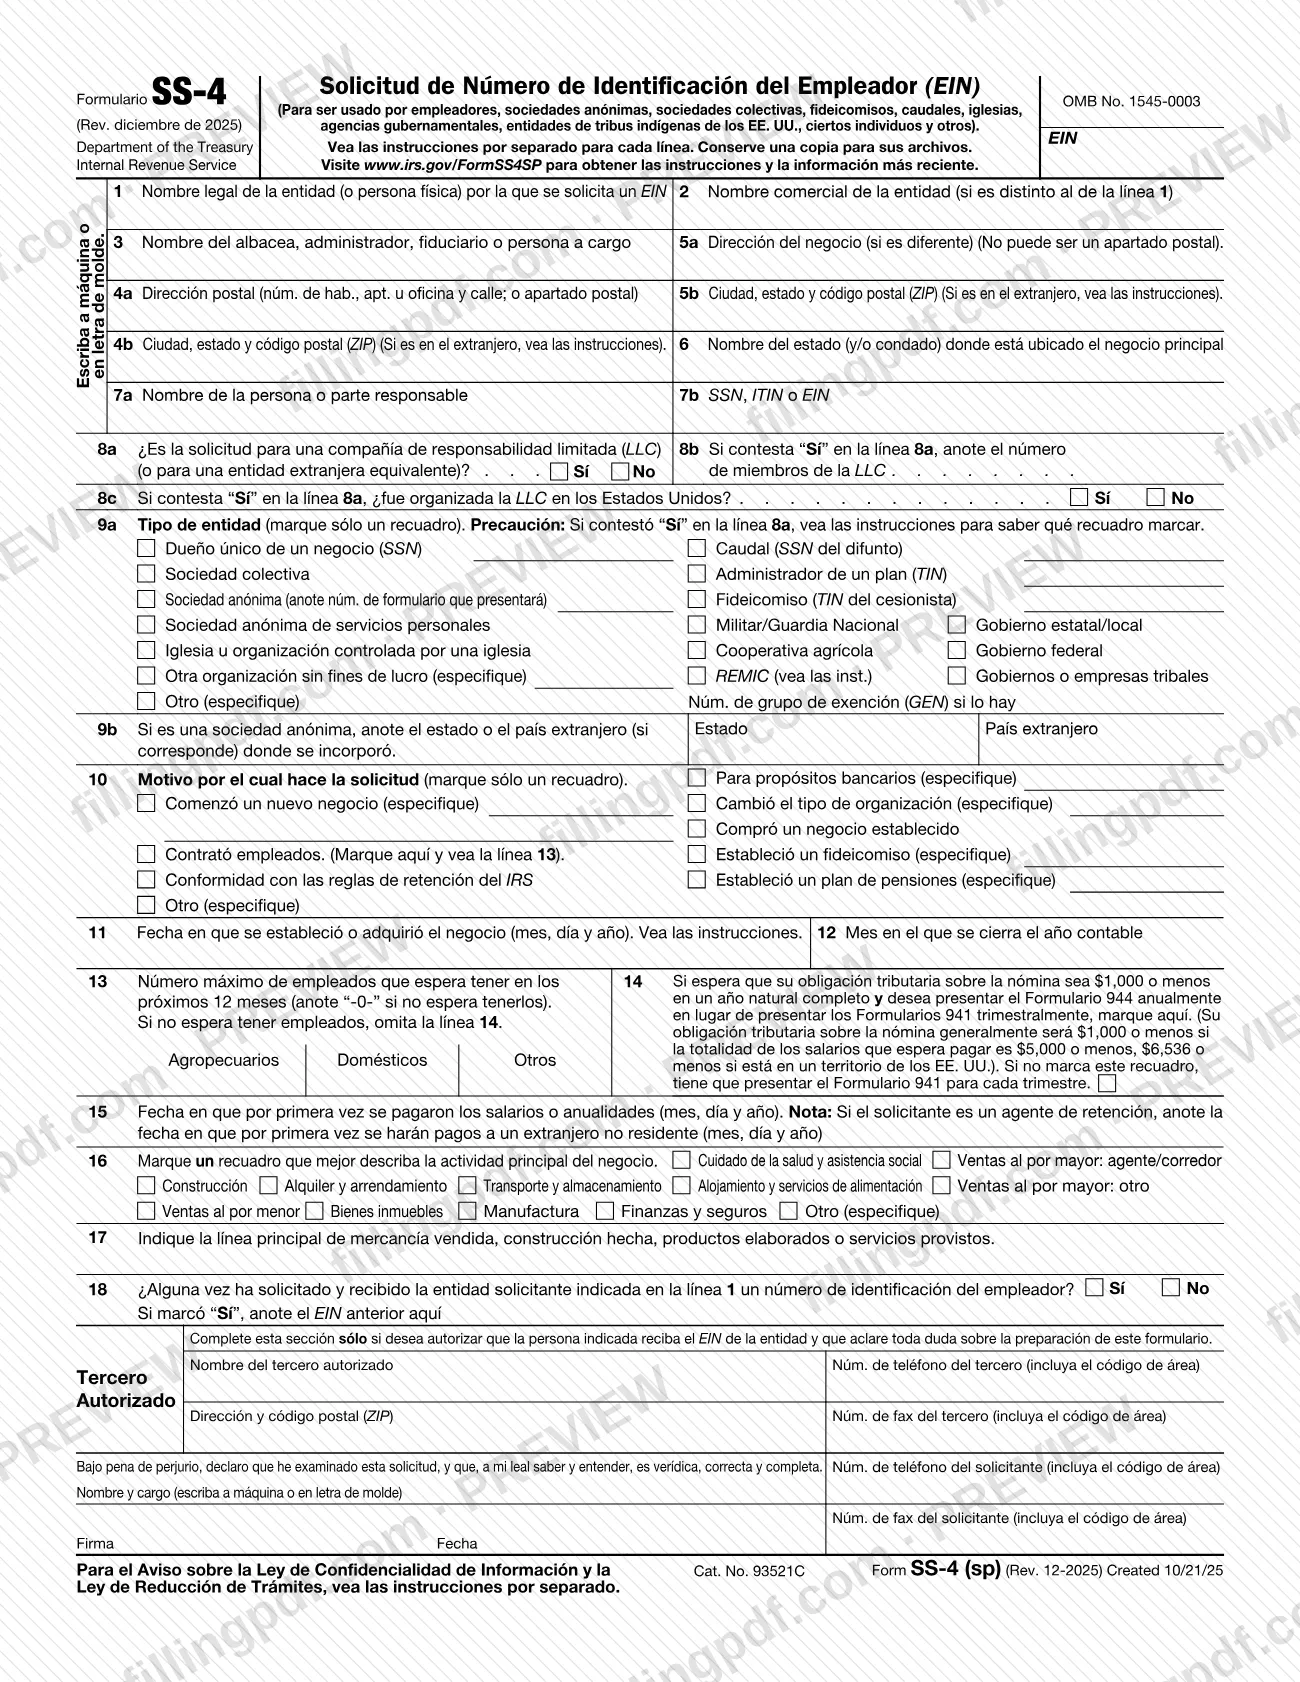
El Formulario SS-4 (sp), Solicitud de número de identificación del empleador (EIN) (versión en español) (Application for Employer Identification Number (EIN) (Spanish Version)), es el formulario del Servicio de Impuestos Internos (IRS), impreso en español, para solicitar un número de identificación del empleador (EIN), el número de nueve dígitos que se usa para presentar declaraciones de impuestos y proporcionar información tributaria de una empresa. Lo usan empleadores, corporaciones, sociedades colectivas, fideicomisos, sucesiones, iglesias, agencias gubernamentales, entidades tribales indígenas, ciertas personas y otros. En FillingPDF puede rellenar el formulario en línea y descargar o imprimir el PDF completado; el IRS publica el formulario original y sus instrucciones en www.irs.gov/FormSS4SP, y recomienda solicitar el EIN en línea cuando sea posible.
Última actualización
¿Qué es el SS-4 (sp)?
Formulario SS-4 (sp), Solicitud de número de identificación del empleador (EIN) (versión en español) (Application for Employer Identification Number (EIN) (Spanish Version), es la edición en español del formulario del IRS que se usa para solicitar un EIN, el número de nueve dígitos (por ejemplo, 12-3456789) que se emite a propietarios únicos, corporaciones, sociedades colectivas, sucesiones, fideicomisos y otras entidades para presentar declaraciones de impuestos y proporcionar información tributaria.
El IRS usa la información del formulario para crear la cuenta tributaria de su empresa. El número es únicamente para las actividades de su empresa: las instrucciones indican que no debe usar un EIN en lugar de su número de Seguro Social (SSN) o Número de Identificación Personal del Contribuyente del IRS (ITIN).
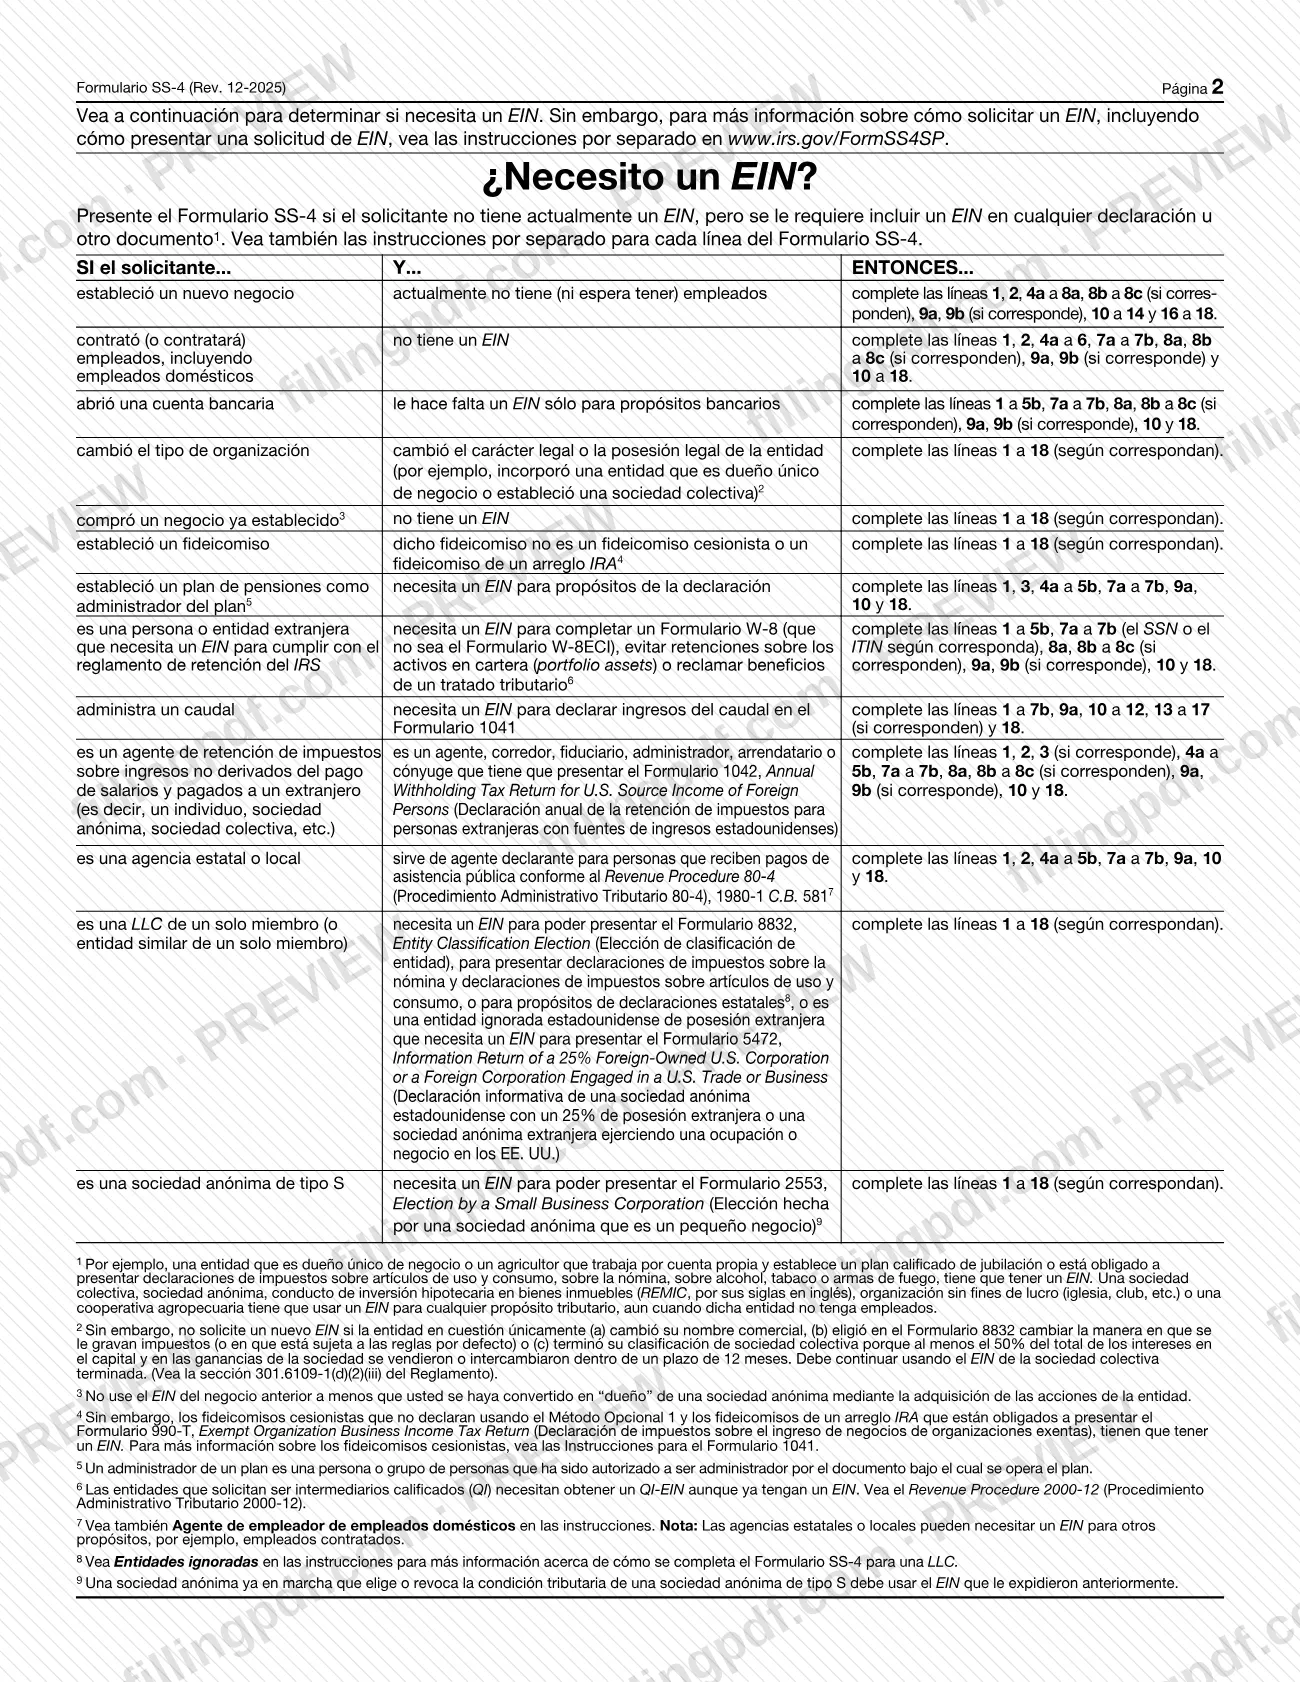
Esta página trata de la versión en español, impresa como «Formulario SS-4, Solicitud de Número de Identificación del Empleador (EIN)», bajo el número OMB 1545-0003. El Formulario SS-4 es el formulario en inglés; las instrucciones del IRS indican que el Formulario SS-4 (sp) es su versión en español. Las instrucciones correspondientes, «Instrucciones para el Formulario SS-4», también están en español. La página 2 del formulario contiene una tabla, «¿Necesito un EIN?», que indica qué líneas debe completar en cada situación.
Los formularios relacionados del IRS que se mencionan en las instrucciones incluyen el Formulario 8822-B (cambio de dirección o de parte responsable), el Formulario 8832 (elección de clasificación de entidad), el Formulario 2553 (elección de corporación S), el Formulario 941 y el Formulario 944 (declaraciones de impuestos sobre el empleo), y el Formulario 1023 o 1024 para obtener la condición de exención de impuestos. El Formulario SS-4 por sí solo no concede la condición de exención de impuestos.
¿Quién tiene que presentar el SS-4 (sp)?
Presente el Formulario SS-4 (sp) si el solicitante actualmente no tiene un EIN, pero debe incluir uno en una declaración u otro documento. La página 2 del formulario enumera estas situaciones:
- una empresa nueva, con o sin empleados, incluido un empleador doméstico;
- una entidad que necesita un EIN únicamente para abrir una cuenta bancaria;
- una empresa que cambió su tipo de organización, como un propietario único que se constituyó como corporación o formó una sociedad colectiva;
- el comprador de una empresa establecida que no tiene EIN;
- un fideicomiso, a menos que sea un fideicomiso del otorgante o un fideicomiso de IRA; una sucesión; un administrador de plan de pensión;
- una persona o entidad extranjera que necesita un EIN para los fines del Formulario W-8, para evitar la retención sobre activos de cartera o reclamar beneficios de un tratado tributario;
- un agente de retención que presenta el Formulario 1042, una agencia estatal o local, una LLC de un solo miembro en las situaciones indicadas, o una corporación que necesita un EIN para presentar el Formulario 2553.
Las sociedades colectivas, las corporaciones, las REMIC, las organizaciones sin fines de lucro y las cooperativas de agricultores deben usar un EIN para cualquier propósito tributario, incluso si no tienen empleados.
No solicite un EIN nuevo si ya tiene uno y únicamente agregó una ubicación comercial o contrató empleados. Tampoco se necesita un EIN nuevo si la entidad solo cambió su nombre comercial, eligió un tratamiento tributario diferente en el Formulario 8832 o dejó de clasificarse como sociedad colectiva porque al menos el 50% de sus participaciones se vendieron o intercambiaron en un plazo de 12 meses. No use el EIN de un propietario anterior, a menos que se haya convertido en propietario de una corporación al adquirir sus acciones.
El IRS limita los EIN a uno por parte responsable por día. El formulario debe firmarlo la persona (solicitante individual), el presidente, vicepresidente u otro funcionario principal (corporación), un socio, miembro u otro funcionario autorizado (sociedad colectiva, entidad gubernamental u otra organización no incorporada), o el fiduciario (fideicomiso o sucesión).
Cuándo presentar el SS-4 (sp)
Presente el Formulario SS-4 (sp) cuando necesite un EIN y aún no tenga uno, por ejemplo, cuando inicie o compre una empresa, contrate empleados, cambie su tipo de organización o establezca un fideicomiso, una sucesión o un plan de pensión. El formulario no indica una fecha límite propia.
Tenga en cuenta el tiempo que requiere el método que elija: una solicitud enviada por correo debe completarse al menos 4 o 5 semanas antes de que necesite el número; una solicitud enviada por fax generalmente permite recibir un EIN en un plazo de 4 días hábiles; y una solicitud en línea emite el EIN de inmediato.
Si no tiene un EIN para la fecha límite de una declaración, escriba «Applied For» y la fecha en que lo solicitó en el espacio para el número; no use su SSN en su lugar. Si escribió «1120-S» junto a la casilla de corporación en la línea 9a, la corporación debe presentar el Formulario 2553 a más tardar el día 15 del tercer mes del año tributario en que entra en vigor la elección. Después de recibir un EIN, informe al IRS el cambio de parte responsable en un plazo de 60 días mediante el Formulario 8822-B.
Documentos que necesitas
- Autorización escrita firmada para un tercero designado, únicamente si un representante del IRS le pide que envíe por correo o fax el Formulario SS-4 (sp) firmado y la solicitud se presenta por medio de un tercero designado.
Cómo rellenar el SS-4 (sp)
Indique el nombre legal y el nombre comercial
Línea 1: escriba el nombre legal de la entidad o persona exactamente como aparece en la tarjeta del Seguro Social, el acta constitutiva u otro documento legal; los propietarios únicos deben usar su propio nombre, no el nombre comercial. Línea 2: escriba el nombre comercial (DBA), solo si es diferente del de la línea 1.
Indique al albacea, fiduciario o persona de contacto
Línea 3: para un fideicomiso, escriba el nombre del fiduciario; para una sucesión, el del albacea, administrador o representante personal. En otros casos, indique a una persona designada únicamente si la entidad ha nombrado a alguien para recibir información tributaria.
Indique la dirección postal
Líneas 4a-4b: escriba la dirección donde la entidad recibe correspondencia; aquí se permite un apartado postal. Para una dirección fuera de Estados Unidos, indique la ciudad, la provincia o el estado, el código postal y el nombre completo del país, sin abreviarlo.
Indique la dirección comercial y el estado
Líneas 5a-5b: escriba la dirección física únicamente si es diferente de la dirección postal; nunca indique un apartado postal. Línea 6: indique el estado o condado donde se encuentra la sede principal de operaciones.
Identifique a la parte responsable
Línea 7a: indique el nombre completo de la persona que, en última instancia, es propietaria de la entidad o la controla. Línea 7b: indique el SSN, ITIN o EIN de esa persona (solo se permite un EIN para una entidad gubernamental); escriba «foreign» o «N/A» si la persona no tiene SSN ni ITIN y no puede obtener uno.
Responda las preguntas sobre la LLC
Línea 8a: marque Sí o No para indicar si el solicitante es una compañía de responsabilidad limitada (LLC) o una entidad extranjera equivalente. Si marca Sí, indique en la línea 8b el número de miembros y marque en la línea 8c si se organizó en Estados Unidos.
Seleccione un tipo de entidad
Línea 9a: marque una sola casilla, como Dueño único de un negocio, Sociedad colectiva o Sociedad anónima (e indique el número del formulario de declaración que presentará). Si marca Otro u Otra organización sin fines de lucro, especifique el tipo. Línea 9b: para una corporación, indique el estado o país extranjero donde se constituyó.
Elija el motivo de la solicitud
Línea 10: marque una casilla de motivo y complete los espacios que correspondan, como el tipo de empresa nueva o el cambio realizado. No escriba N/A.
Indique la fecha de inicio y el año contable
Línea 11: indique la fecha en que inició o adquirió la empresa (mes, día, año). Línea 12: indique el último mes del año contable, generalmente diciembre si usa el año calendario.
Complete las líneas sobre empleados
Línea 13: indique la cantidad máxima de empleados que prevé tener en los próximos 12 meses (agrícolas, domésticos y otros); escriba «-0-» si no tendrá ninguno. Línea 14: si no prevé tener empleados, omítala; de lo contrario, márquela únicamente si presentará el Formulario 944 anualmente en lugar del Formulario 941. Línea 15: indique la fecha en que pagó salarios o anualidades por primera vez, o escriba «N/A» si no prevé tener empleados.
Describa la actividad comercial
Línea 16: marque la única casilla que mejor describa la actividad principal, o marque Otro y especifique. Línea 17: describa con más detalle el principal tipo de mercancía que vende, las obras de construcción que realiza, los productos que fabrica o los servicios que presta.
Informe cualquier EIN anterior
Línea 18: marque Sí o No para indicar si la entidad nombrada en la línea 1 alguna vez solicitó y recibió un EIN. Si marca Sí, indique el EIN anterior.
Añada un tercero designado si es necesario
Complete la sección Tercero Autorizado únicamente si desea autorizar a una persona específica para que reciba el EIN y responda preguntas sobre el formulario. Indique el nombre, teléfono, dirección y fax; la autorización termina cuando se emite el EIN y, para que sea válida, debe firmarla.
Firme, revise y descargue el PDF
Indique el nombre y cargo del solicitante, su teléfono y fax; luego firme y feche. Compruebe que haya completado las líneas requeridas y que las líneas no utilizadas digan N/A; después, descargue o imprima el PDF completado desde FillingPDF y guarde una copia para sus archivos.
Cómo presentar el SS-4 (sp)
El IRS acepta solicitudes de EIN en línea, por fax y por correo, y por teléfono únicamente para solicitantes internacionales. Ya no emite EIN por teléfono a contribuyentes nacionales. Use un solo método por entidad para no recibir más de un EIN.
- En línea: los solicitantes cuya residencia legal, sede principal de operaciones, oficina o agencia esté en Estados Unidos o en sus territorios pueden solicitarlo en IRS.gov/EIN (seleccione Español). El IRS indica que el EIN no tiene costo. La parte responsable debe tener un número de identificación del contribuyente válido (SSN, EIN o ITIN).
- Por fax: el programa Fax-TIN del IRS. Desde los 50 estados o D.C., envíe el fax al 855-641-6935. Desde un territorio de EE. UU. u otro lugar sin una base en un estado o D.C., envíelo al 855-215-1627 (dentro de Estados Unidos) o al 304-707-9471 (fuera de Estados Unidos). Incluya su número de fax para que el IRS pueda devolverle el EIN.
- Por correo: desde los 50 estados o D.C., envíe el formulario a Internal Revenue Service, Attn: EIN Operation, Cincinnati, OH 45999. Desde otro lugar, envíelo a Internal Revenue Service, Attn: EIN International Operation, Cincinnati, OH 45999. Firme y feche el formulario. Recibirá su EIN por correo en aproximadamente 4 semanas; llame al 800-829-4933 para consultar el estado.
- Por teléfono (solo solicitantes internacionales): 267-941-1099, de lunes a viernes, de 6:00 a. m. a 11:00 p. m., hora del este; la llamada no es gratuita.
Si un representante del IRS se lo solicita, envíe el formulario firmado en un plazo de 24 horas a la dirección que le indique el representante. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza mediante los canales indicados anteriormente.
Errores comunes que debes evitar
- Solicitar un segundo EIN por otro método para la misma entidad; el IRS limita los EIN a uno por parte responsable por día, ya sea que presente la solicitud en línea, por teléfono, por fax o por correo.
- Escribir un apartado postal en la línea 5a; la dirección de la empresa no puede ser un apartado postal, y el apartado postal solo corresponde en la línea 4a como dirección postal.
- Indicar una entidad como parte responsable en la línea 7a cuando el solicitante no es una entidad gubernamental; la parte responsable debe ser una persona, y en la línea 7b se necesita un SSN o ITIN.
- Escribir «N/A» en la línea 10 o dejarla en blanco; debe marcar una casilla de motivo, y solo una.
- Marcar Otro en la línea 9a sin escribir el tipo de entidad ni la declaración que presentará, como «Disregarded entity» para una LLC de un solo miembro.
- Abreviar el nombre del país en una dirección postal o comercial extranjera en las líneas 4a-4b o 5a-5b.
- Usar el EIN en lugar de su SSN o ITIN, o escribir su SSN en formularios mientras espera su EIN en lugar de «Applied For» y la fecha.
- Solicitar un EIN nuevo cuando solo cambió el nombre comercial, o cuando ya tiene un EIN y únicamente contrató empleados o agregó una ubicación.
- Enviar el formulario sin firmar; debe firmarlo la persona indicada en las instrucciones para el tipo de entidad.
- Dejar en blanco las líneas 1, 7b, 16 o 17; las instrucciones exigen completarlas.
Preguntas frecuentes
¿Para qué se usa el Formulario SS-4 (sp)?
El Formulario SS-4 (sp) es la versión en español de la solicitud del IRS para obtener un número de identificación del empleador (EIN). Se usa para obtener el número de nueve dígitos que el IRS emite a empresas, fideicomisos, sucesiones y otras entidades para presentar declaraciones de impuestos y proporcionar información tributaria. El IRS lo usa para establecer la cuenta tributaria de su empresa.
¿Está disponible en español el formulario SS4?
Sí. El IRS publica el Formulario SS-4 (sp) como la versión en español del Formulario SS-4, con instrucciones en español tituladas Instrucciones para el Formulario SS-4. Las líneas y reglas corresponden a las del formulario en inglés, pero los rótulos impresos están en español.
¿Puedo obtener un EIN en línea en vez de rellenar el Formulario SS-4 (sp)?
Sí, si su residencia legal, sede principal de operaciones, oficina o agencia está en Estados Unidos o en sus territorios. Solicítelo en IRS.gov/EIN y seleccione Español. El IRS recomienda presentar la solicitud en línea e indica que el EIN es gratuito. La parte responsable necesita un SSN, EIN o ITIN válido.
¿Dónde envío por correo o fax el Formulario SS-4 (sp)?
Desde los 50 estados o D.C., envíelo por correo a Internal Revenue Service, Attn: EIN Operation, Cincinnati, OH 45999, o por fax al 855-641-6935. Desde otro lugar, envíelo por correo a Attn: EIN International Operation, Cincinnati, OH 45999. Los números de fax para otros lugares aparecen en la sección Cómo presentar.
¿Cuánto tiempo se tarda en obtener un EIN?
Depende del método. Las solicitudes en línea emiten el EIN de inmediato; las solicitudes por fax generalmente lo devuelven en un plazo de 4 días hábiles; y las solicitudes por correo tardan aproximadamente 4 semanas. Para consultar el estado de una solicitud enviada por correo, llame al 800-829-4933.
¿Quién puede firmar el Formulario SS-4 (sp)?
Depende del solicitante: la persona, si se trata de un solicitante individual; el presidente, vicepresidente u otro funcionario principal, si se trata de una corporación; un socio, miembro u otro funcionario autorizado, si se trata de una sociedad colectiva u otra organización no incorporada; y el fiduciario, si se trata de un fideicomiso o una sucesión. Los solicitantes extranjeros pueden permitir que firme cualquier persona debidamente autorizada.
¿Qué escribo si necesito el EIN para una declaración, pero aún no lo tengo?
Escriba «Applied For» y la fecha en que lo solicitó en el espacio para el EIN. No use su SSN en su lugar. Si vence un depósito de impuestos antes de que obtenga un EIN, las instrucciones indican que envíe el pago al centro de servicio del IRS que se menciona en las instrucciones del formulario que presente.
¿Puedo rellenar el Formulario SS-4 (sp) en línea en FillingPDF?
Sí, puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF no solicita el EIN ni envía el formulario al IRS; usted lo presenta en línea, por fax o por correo mediante los canales del IRS.
¿Necesito un EIN nuevo si solo cambio el nombre de mi empresa?
No. El formulario indica que no debe solicitar un EIN nuevo si la entidad solo cambió su nombre comercial, eligió un tratamiento tributario diferente en el Formulario 8832 o dejó de clasificarse como sociedad colectiva mediante la venta o el intercambio del 50% de las participaciones en un plazo de 12 meses. Informe los cambios de dirección o de parte responsable en el Formulario 8822-B.
¿Listo para rellenar el SS-4 (sp)?
Rellenar el SS-4 (sp) ahora