
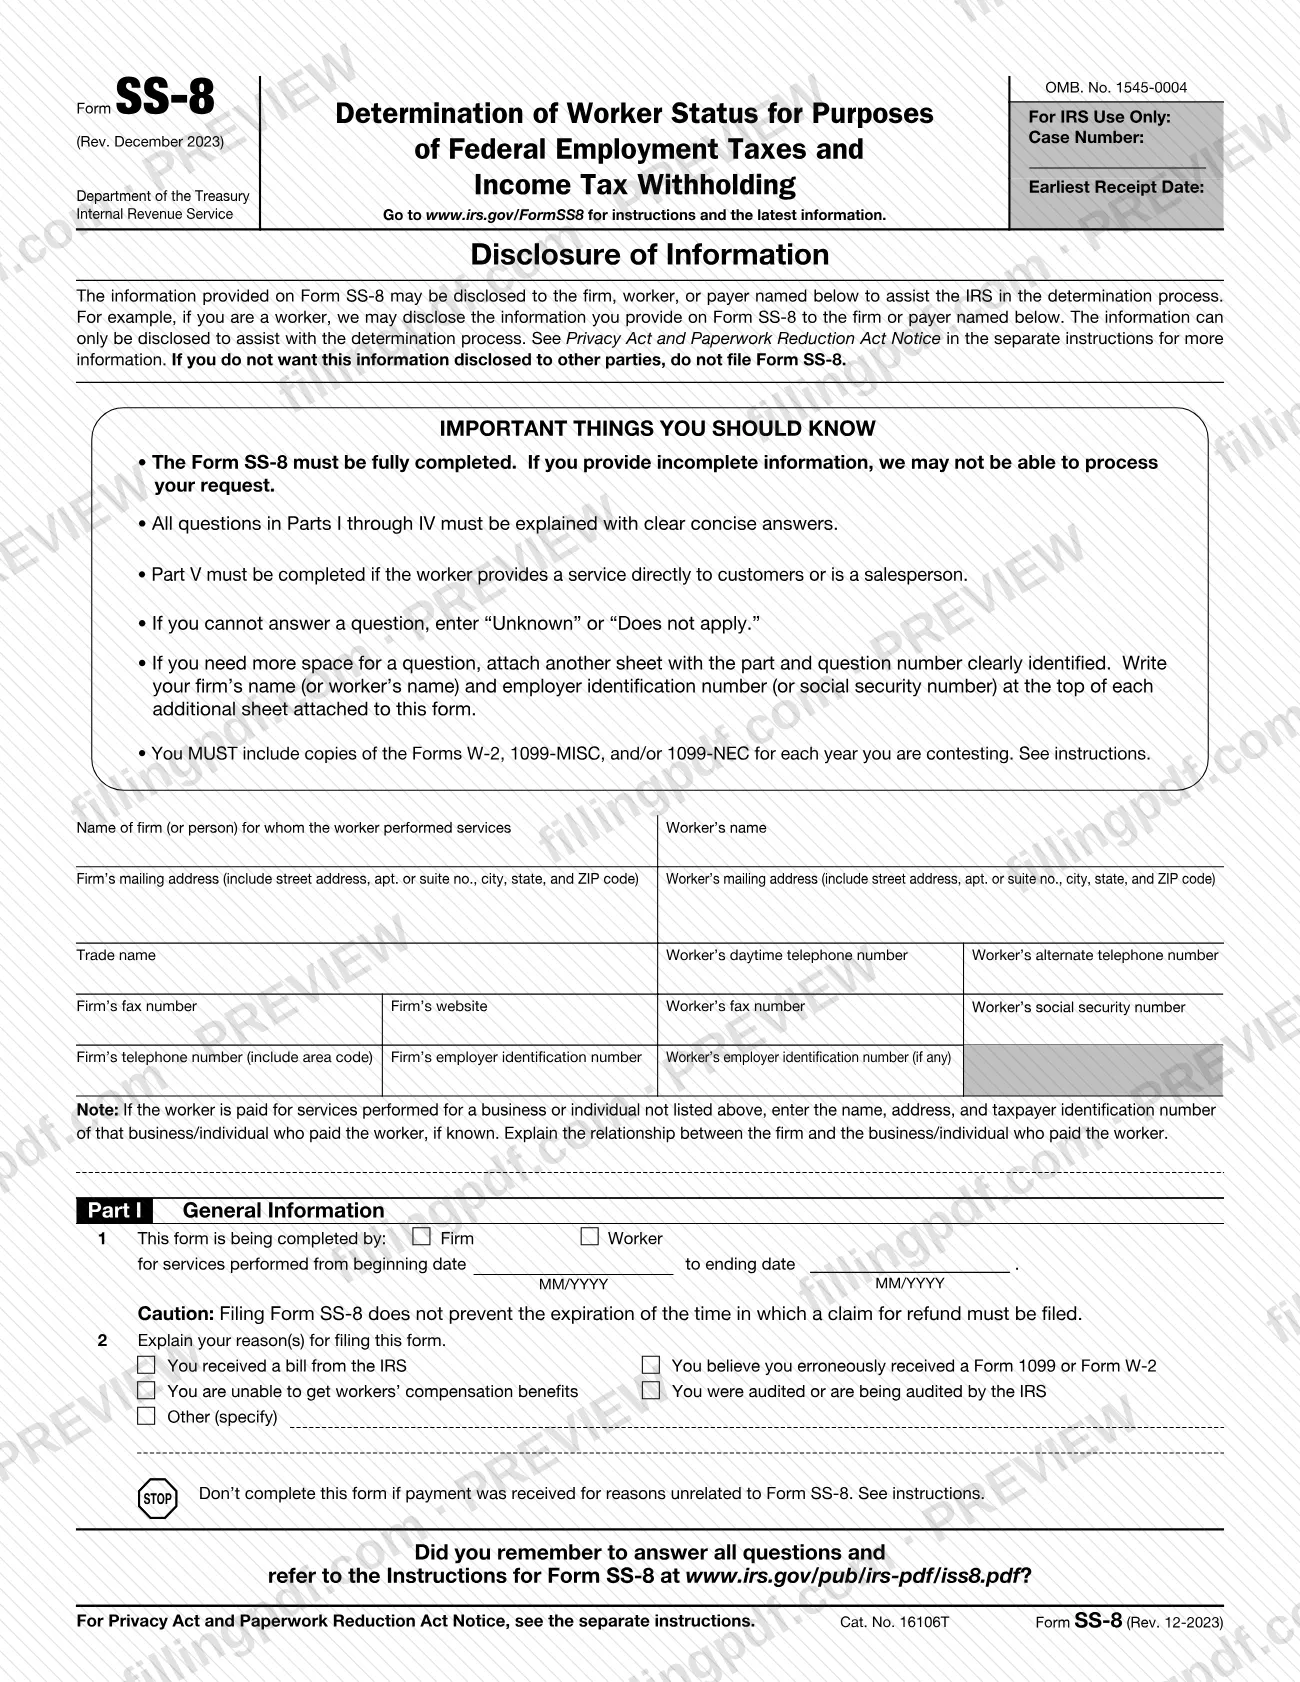
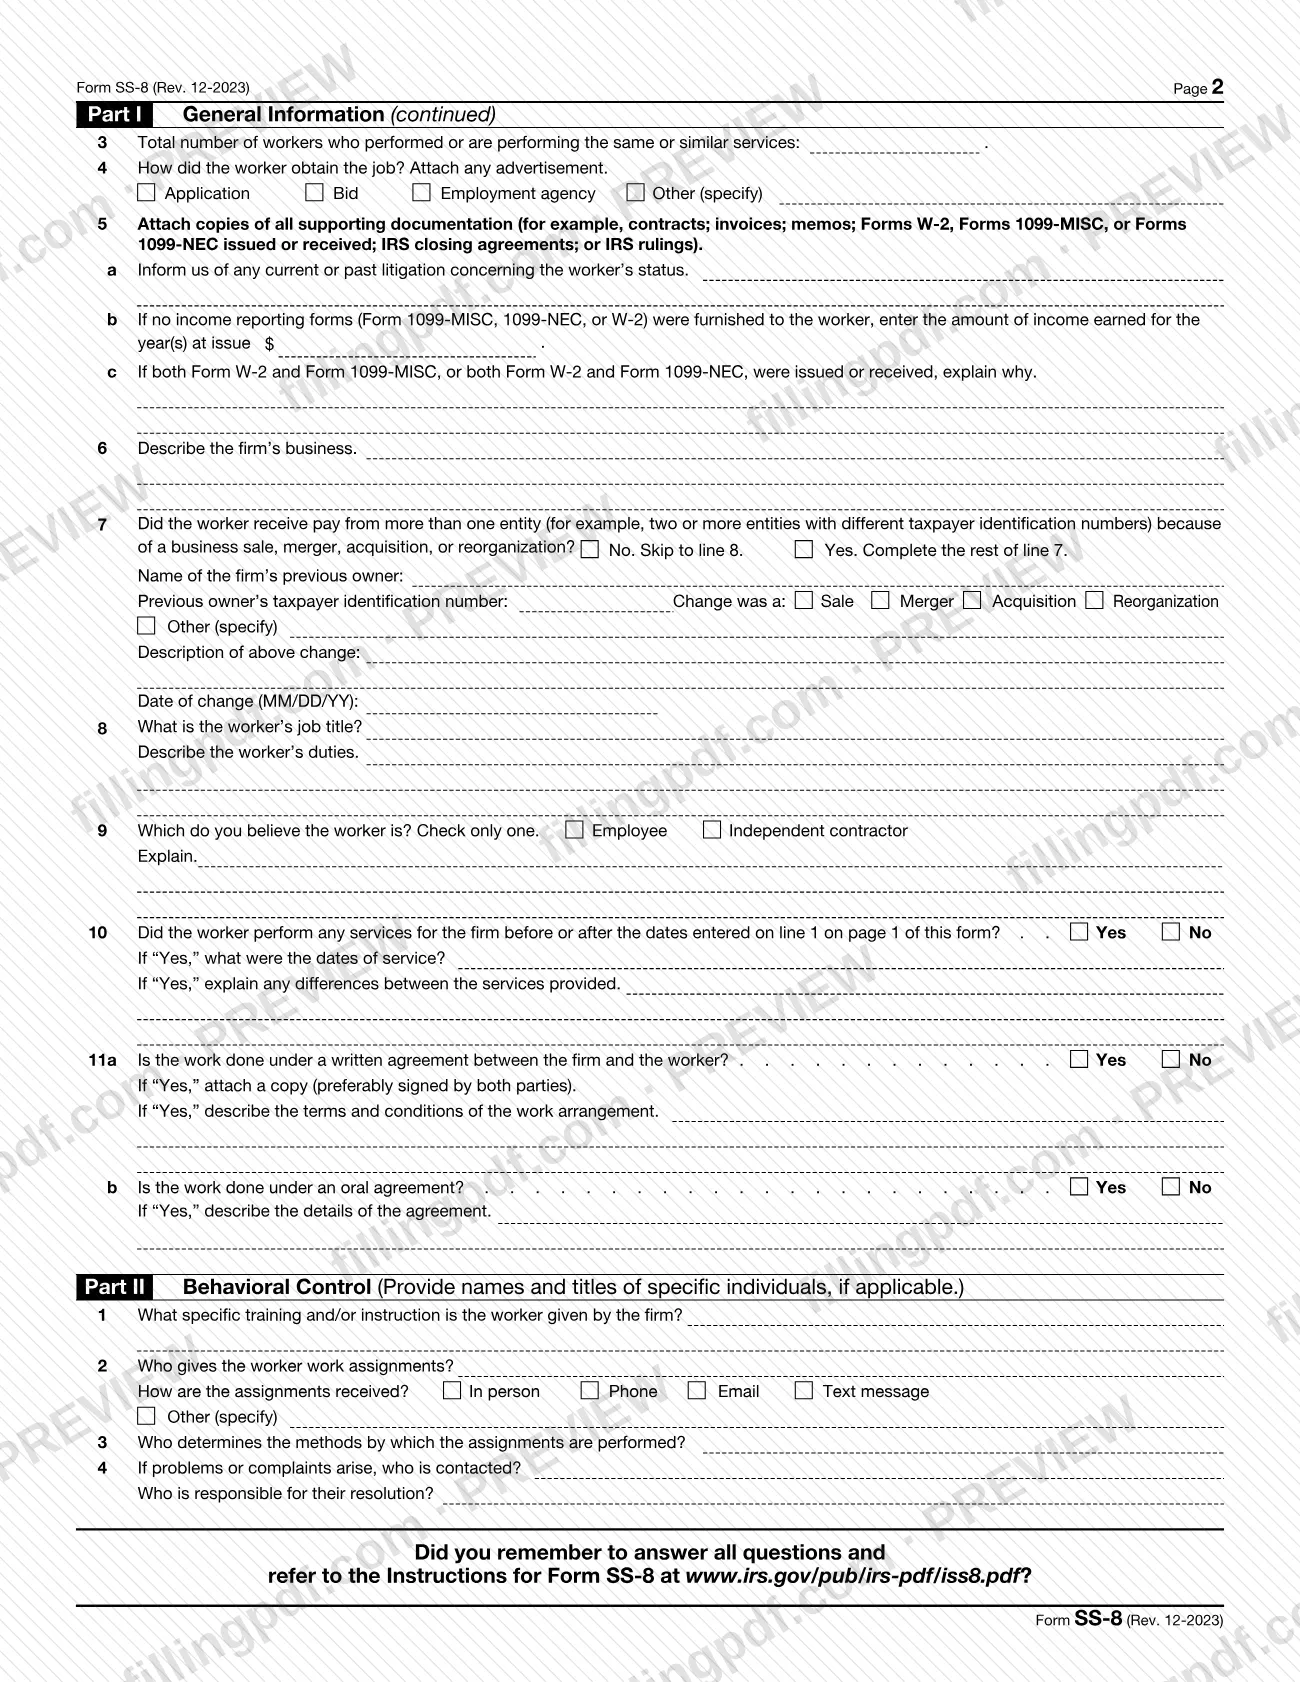
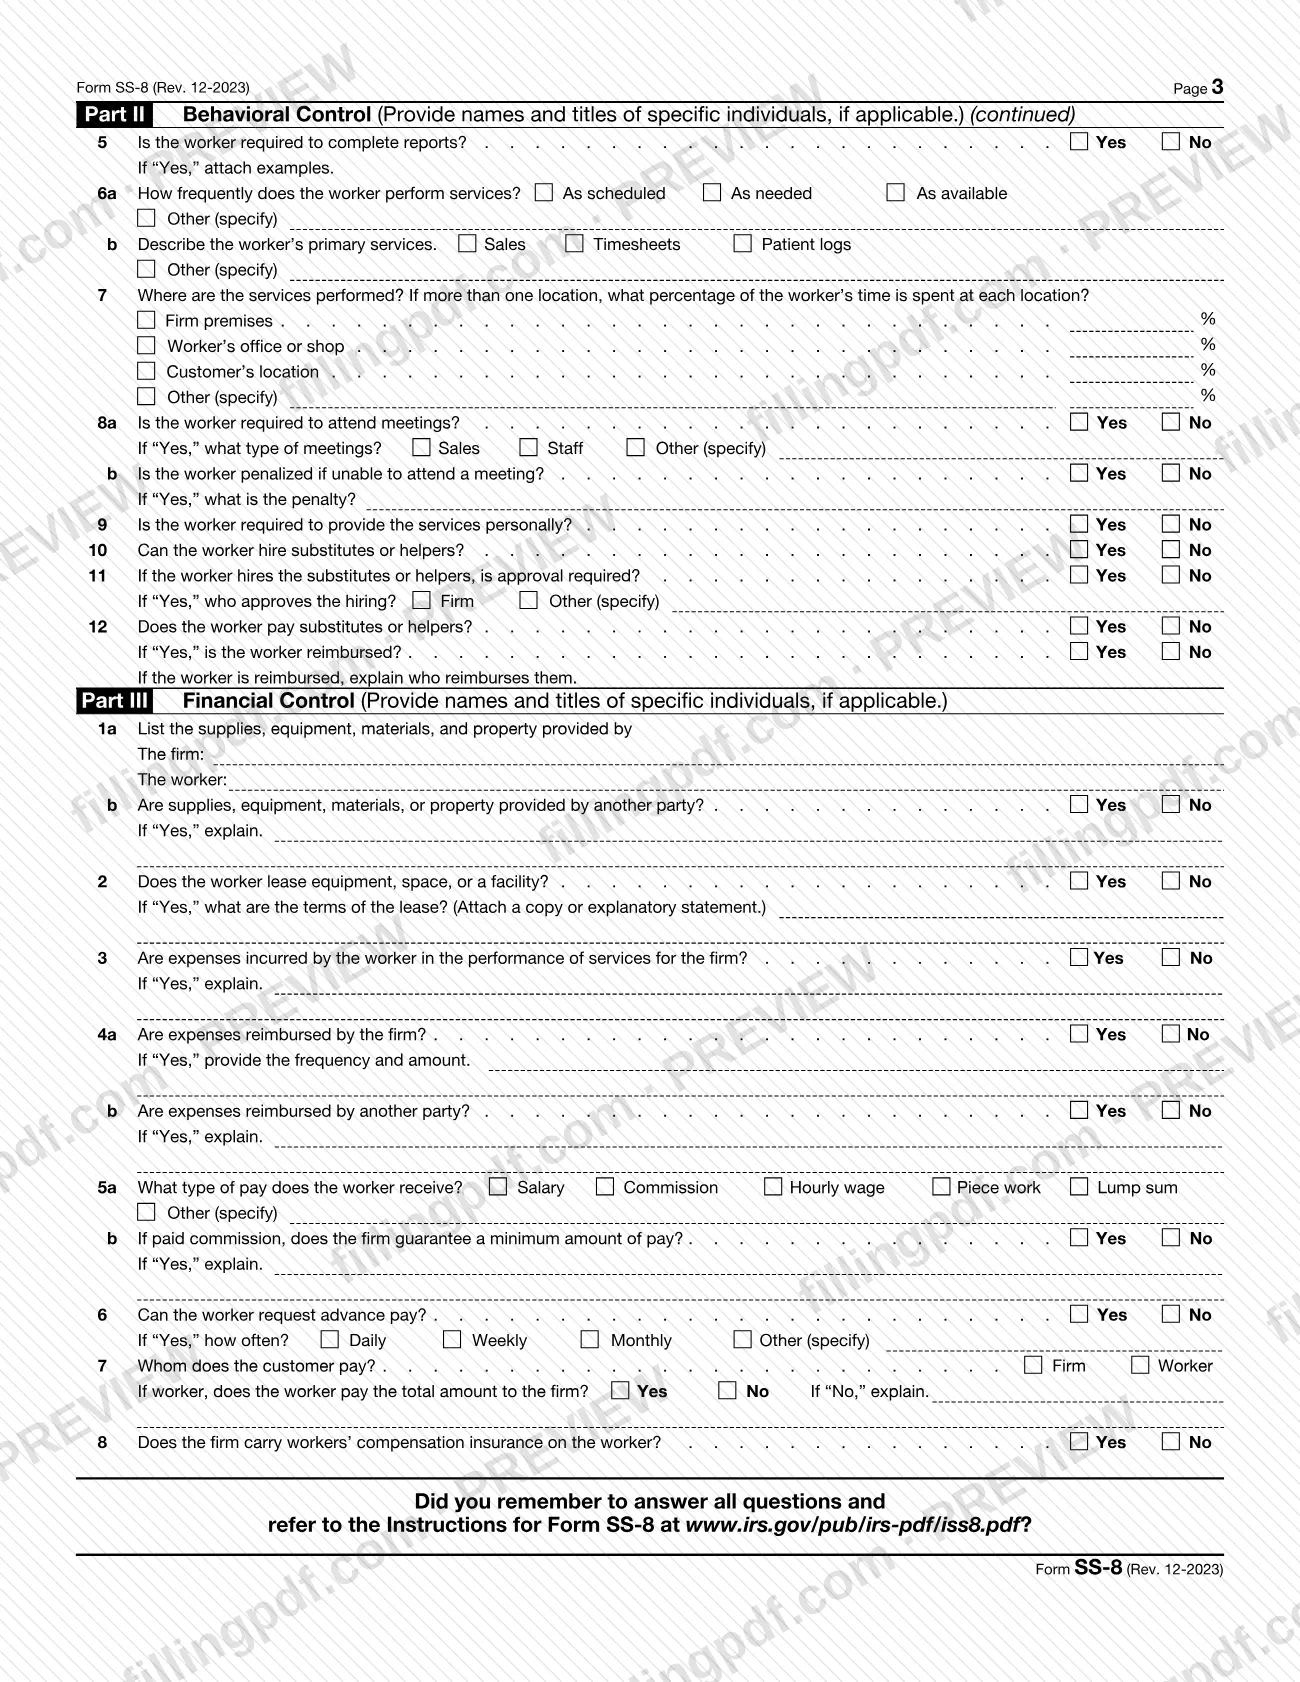
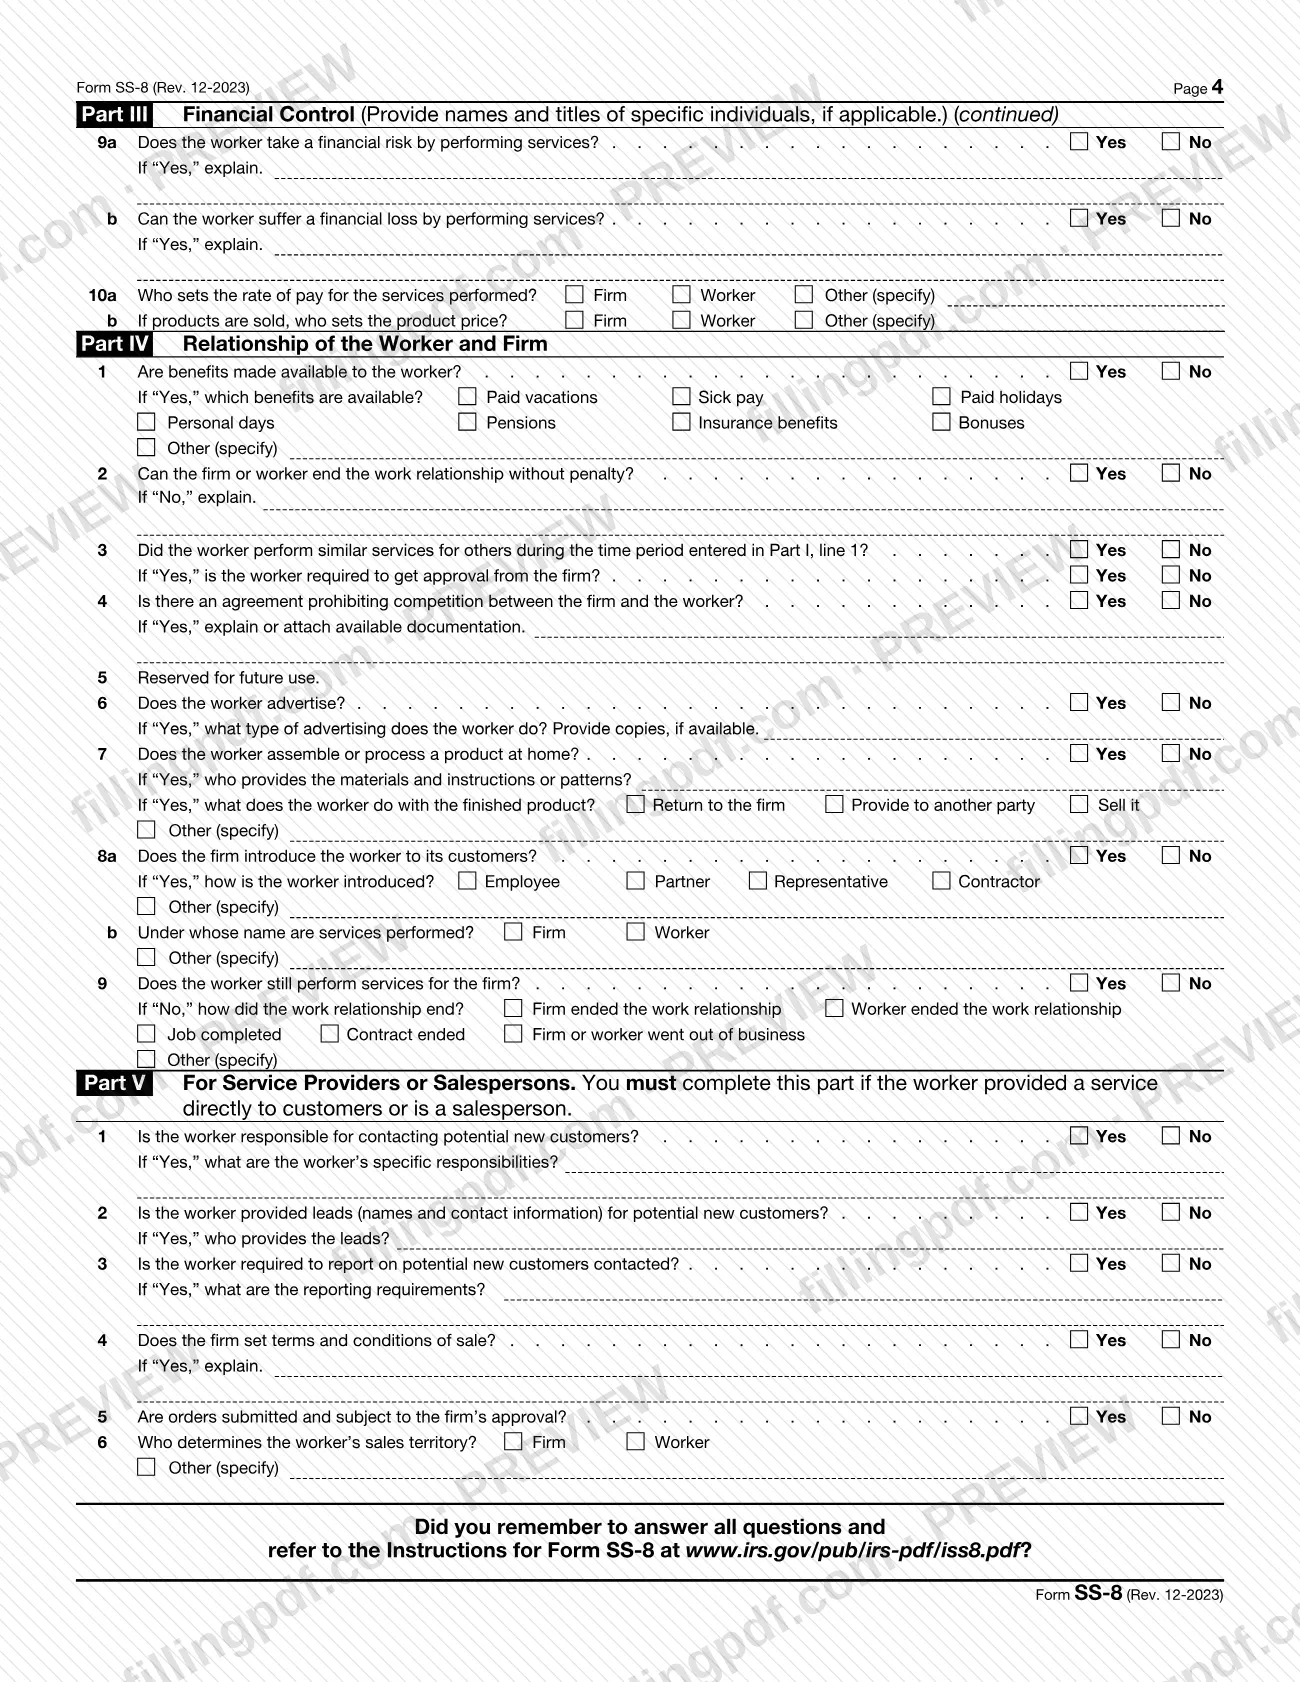
El Formulario SS-8, Solicitud de determinación de la condición del trabajador (Determination of Worker Status for Purposes of Federal Employment Taxes and Income Tax Withholding), permite solicitar al Servicio de Impuestos Internos (IRS) que determine si un trabajador es empleado o contratista independiente para fines de los impuestos federales sobre el empleo y la retención del impuesto sobre los ingresos. La empresa o el trabajador pueden presentarlo. En FillingPDF puede rellenar el Formulario SS-8 en línea y descargar o imprimir el PDF completado; el IRS publica el formulario original y sus instrucciones en irs.gov, y la solicitud se envía por correo o fax al IRS.
Última actualización
¿Qué es el SS-8?
Formulario SS-8, Determinación de la condición del trabajador para fines de los impuestos federales sobre el empleo y la retención del impuesto sobre los ingresos (Determination of Worker Status for Purposes of Federal Employment Taxes and Income Tax Withholding), es el formulario del IRS que las empresas y los trabajadores presentan para solicitar una determinación de la condición de un trabajador según las reglas del derecho consuetudinario.
Según esas reglas y las instrucciones del IRS, por lo general un trabajador es empleado si la empresa tiene derecho a controlar y dirigir qué se hará y cómo se hará. Las instrucciones remiten a la Pub. 15-A, Guía tributaria suplementaria para empleadores (Employer's Supplemental Tax Guide), para determinar si una persona es empleado o contratista independiente.
El formulario tiene cinco partes: Parte I, Información general; Parte II, Control del comportamiento; Parte III, Control financiero; Parte IV, Relación entre el trabajador y la empresa; y Parte V, para proveedores de servicios o vendedores. Un técnico del IRS revisa los hechos, aplica la ley y emite una decisión. Por lo general, el IRS emite una determinación formal a la empresa o al pagador y envía una copia al trabajador. En algunos casos, emite una carta informativa en su lugar, que es solo orientativa y no obliga al IRS.
El IRS aclara cuáles son los límites. El Formulario SS-8 no es una reclamación de reembolso de los impuestos del Seguro Social y Medicare ni de la retención del impuesto federal sobre los ingresos. No es un examen (auditoría) de ninguna declaración y no considera el alivio conforme a la sección 530 de la Revenue Act of 1978. La unidad SS-8 no atiende asuntos relacionados con salarios suplementarios.
¿Quién tiene que presentar el SS-8?
Las empresas y los trabajadores pueden presentar el Formulario SS-8 cuando desean que el IRS determine la condición del trabajador para fines de los impuestos federales sobre el empleo y la retención del impuesto sobre los ingresos. Ninguno de los dos está obligado a solicitar una determinación. El formulario enumera motivos para presentarlo, como haber recibido una factura del IRS, creer que recibió por error un Formulario 1099 o Formulario W-2, no poder obtener beneficios de compensación para trabajadores o estar siendo auditado por el IRS.
- Trabajadores: presente un formulario separado para cada empresa. Si el IRS determina que usted es empleado, será responsable de presentar una declaración enmendada para las correcciones relacionadas.
- Empresas: una empresa puede solicitar una determinación para un trabajador específico o para una clase de trabajadores. Para una clase, complete el formulario para un trabajador de esa clase y adjunte una lista con los nombres, las direcciones y los SSN (si están disponibles) de todos los trabajadores que podrían verse afectados. Si se trata de más de una clase, presente un formulario separado para cada una.
- Empresas contactadas por el IRS: si un trabajador solicitó una determinación, el IRS le enviará un formulario para que lo complete.
El IRS no emite una carta de determinación para transacciones propuestas, situaciones hipotéticas, litigios actuales sobre la clasificación de trabajadores, transacciones entre empresas o trabajadores de gobiernos estatales y locales que podrían estar cubiertos por un Acuerdo de la Sección 218. Solo la Administración del Seguro Social toma determinaciones sobre los Acuerdos de la Sección 218. Un representante autorizado mediante el Formulario 2848 puede actuar en su nombre, pero no puede firmar el formulario.
Cuándo presentar el SS-8
El Formulario SS-8 no tiene una fecha límite fija; preséntelo cuando desee una determinación de la condición del trabajador y tenga en cuenta que solo se puede emitir una determinación para años en los que los plazos de prescripción sigan vigentes. Si venció el plazo de prescripción de la declaración de un año tributario, el IRS no emitirá una carta de determinación para ese año.
Presentar el Formulario SS-8 no detiene el plazo para una reclamación de reembolso. Por lo general, debe reclamar un crédito o reembolso dentro de los 3 años siguientes a la presentación de la declaración original o dentro de los 2 años siguientes al pago del impuesto, lo que ocurra más tarde. Si no ha vencido el plazo para un año en cuestión, las instrucciones del IRS indican que presente el Formulario 1040-X como reclamación de protección, uno por cada año.
No retrase la presentación de su declaración de impuestos ni ningún pago mientras espera una respuesta. El IRS confirma que recibió el formulario, luego revisa el caso y podría solicitar más información. Las instrucciones no indican un tiempo de procesamiento.
Documentos que necesitas
- Copias de los Formularios W-2, 1099-MISC o 1099-NEC correspondientes a cada año que impugna; el formulario indica que debe incluirlas.
- Si no puede proporcionar esos formularios: una carta con un desglose de cuánto ganó en cada año, junto con copias de cheques, talones de pago, estados de cuenta bancarios y registros similares.
- Copias de la documentación de respaldo conforme a la Parte I, línea 5, como contratos, facturas, memorandos, acuerdos de cierre del IRS o resoluciones del IRS, si existen.
- Cualquier anuncio mediante el cual el trabajador consiguió el empleo (Parte I, línea 4).
- Una copia del acuerdo escrito, preferiblemente firmado por ambas partes, si el trabajo se realiza conforme a uno (Parte I, línea 11a).
- Ejemplos de informes, si se exige que el trabajador los complete (Parte II, línea 5).
- Una copia de las condiciones del arrendamiento, o una declaración explicativa, si el trabajador alquila equipo, espacio o instalaciones (Parte III, línea 2).
- Documentación sobre litigios, como una demanda, el primer escrito procesal o el expediente judicial, si cree que un litigio pendiente no se relaciona con la clasificación del trabajador o ya se resolvió (Parte I, línea 5a).
- Hojas adicionales si necesita más espacio; identifique la parte y el número de pregunta e indique en la parte superior el nombre de la empresa o del trabajador y su EIN o SSN.
- Para una clase de trabajadores: una lista con los nombres, las direcciones y los SSN (si están disponibles) de todos los trabajadores que podrían verse afectados.
- Formulario 2848 o Formulario 8821, si alguien lo representa; en la línea 3 escriba "Employment Tax," "SS-8" y los años correspondientes.
Cómo rellenar el SS-8
Ingrese los datos de la empresa y del trabajador
En la página 1, ingrese el nombre, la dirección, el nombre comercial, el teléfono, el fax, el sitio web y el EIN de la empresa, así como el nombre, la dirección, los números de teléfono, el SSN y el EIN (si tiene) del trabajador. Si otra empresa o persona pagó al trabajador, ingrese su nombre, dirección y número de identificación del contribuyente, y explique su relación con la empresa.
Complete la Parte I, líneas 1 y 2
En la línea 1, marque si la empresa o el trabajador completa el formulario e ingrese las fechas de inicio y finalización de los servicios en formato MM/YYYY. En la línea 2, marque el motivo de la presentación o especifique "Other".
Responda la Parte I, líneas 3 a 6
Ingrese el número de trabajadores que realizan los mismos servicios o servicios similares (línea 3), cómo consiguió el trabajador el empleo (línea 4) y la documentación de respaldo, así como cualquier información sobre litigios o ingresos (línea 5). Describa la actividad de la empresa en la línea 6.
Complete la Parte I, líneas 7 a 9
En la línea 7, marque No para pasar a la línea 8, o proporcione los datos del propietario anterior y la fecha del cambio (MM/DD/YY). En la línea 8, indique el cargo y las funciones; en la línea 9, marque Empleado o Contratista independiente, pero no ambas opciones, y explique su respuesta.
Responda la Parte I, líneas 10 y 11
Indique si el trabajador prestó servicios fuera de las fechas de la línea 1 y describa cualquier diferencia. En cuanto a los acuerdos escritos u orales (líneas 11a y 11b), describa las condiciones y adjunte una copia de cualquier acuerdo escrito.
Complete la Parte II, control del comportamiento
Responda las líneas 1 a 12 sobre la capacitación, quién asigna y dirige el trabajo, los informes, la frecuencia con que se prestan los servicios, los porcentajes de las ubicaciones, las reuniones, el servicio personal y los sustitutos o ayudantes. Cuando corresponda, indique los nombres y cargos de personas específicas.
Complete la Parte III, control financiero
Responda las líneas 1 a 10 sobre suministros y equipo, arrendamientos, gastos y reembolsos, tipo de pago, anticipos, quién paga al cliente, seguro de compensación para trabajadores, riesgo financiero y quién fija las tarifas de pago y los precios.
Complete la Parte IV, relación
Responda las líneas 1 a 9 sobre beneficios, la posibilidad de terminar la relación sin penalización, el trabajo para otras personas, los acuerdos de no competencia, la publicidad, el ensamblaje en el hogar, cómo se presenta al trabajador ante los clientes y si los servicios continúan. La línea 5 está reservada; indique cualquier cambio significativo durante el período de servicio.
Complete la Parte V si corresponde
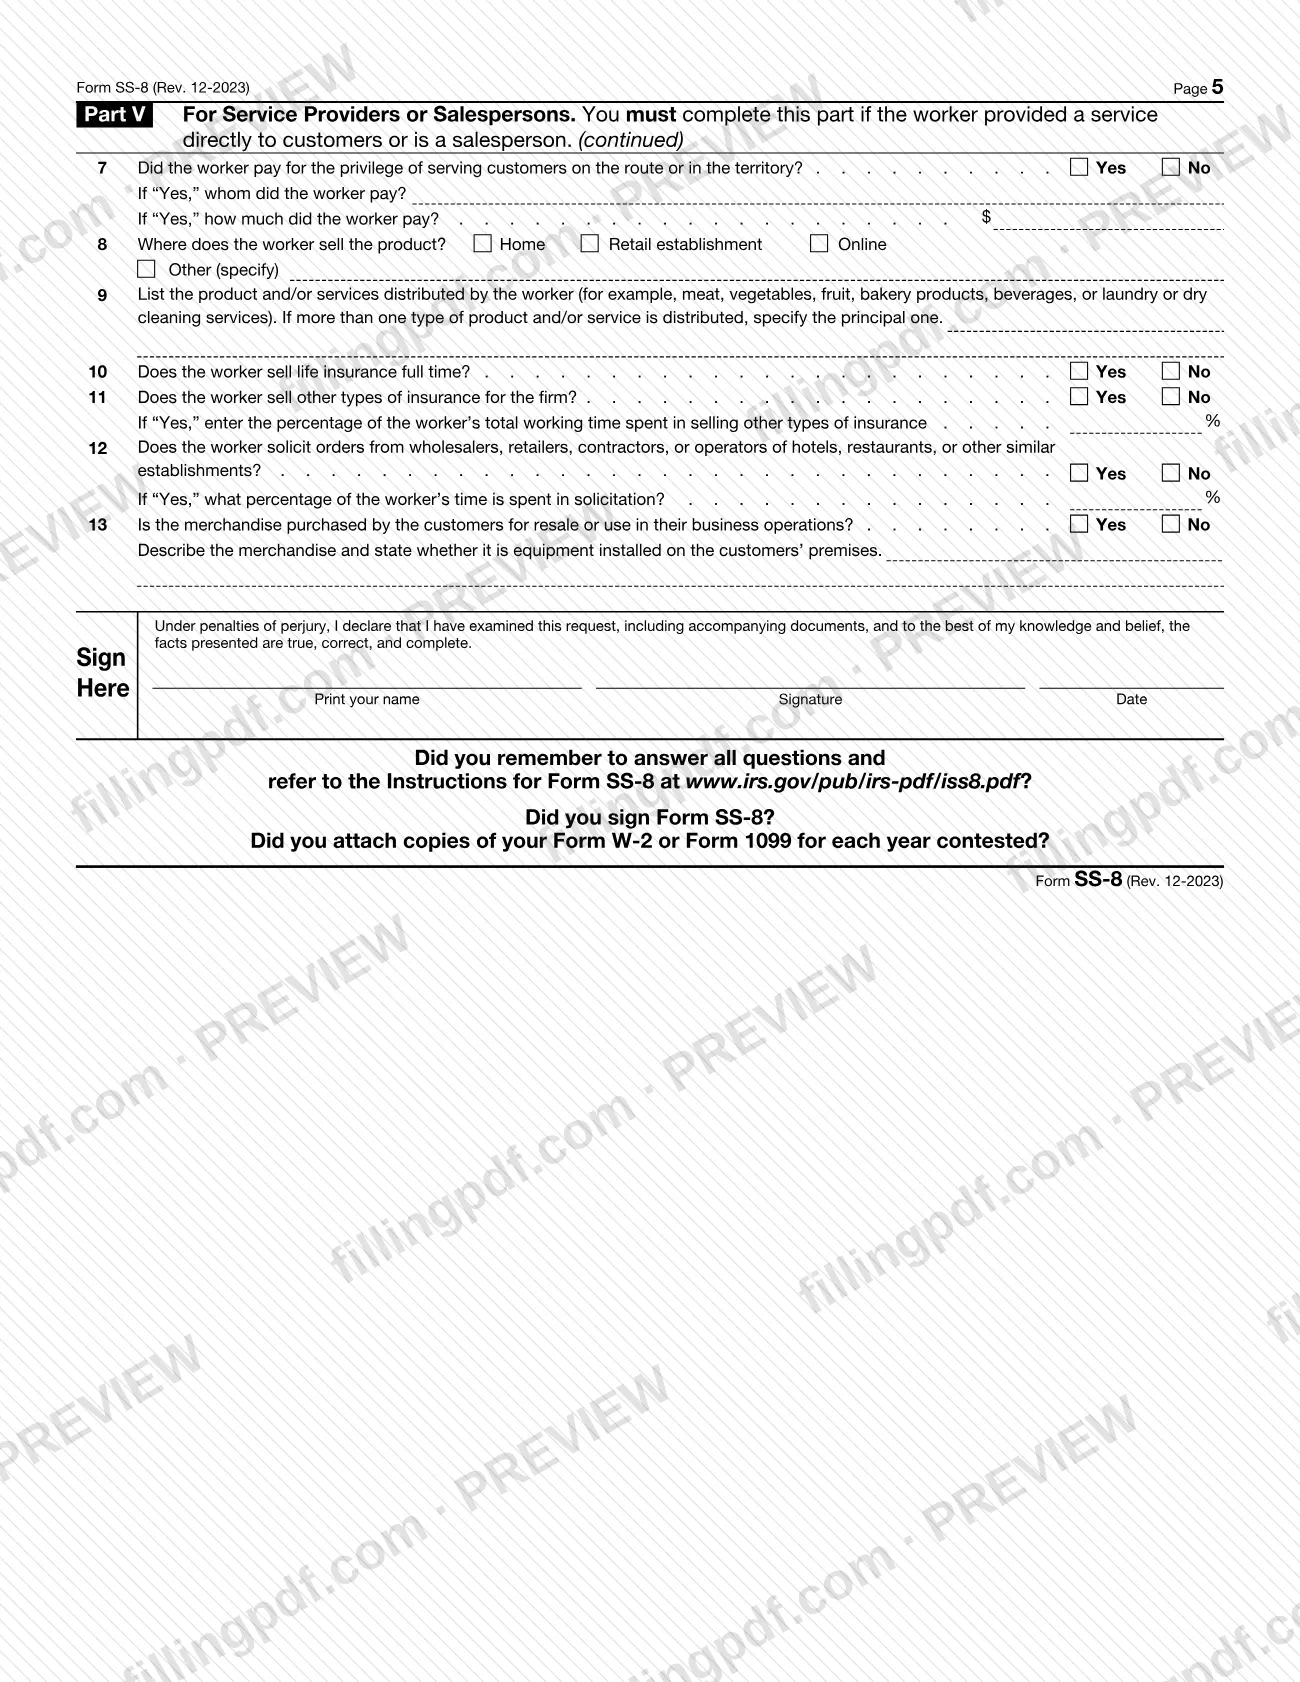
Si el trabajador atiende directamente a los clientes o es vendedor, responda las líneas 1 a 13 sobre posibles clientes, contacto con clientes, condiciones de venta, territorio, productos y venta de seguros. De lo contrario, esta parte no corresponde.
Adjunte documentos y hojas adicionales
Adjunte los documentos que solicitan las preguntas y copias de los Formularios W-2 o 1099 por cada año impugnado. Si necesita más espacio, agregue una hoja que indique la parte y el número de pregunta, así como el nombre de la empresa o del trabajador y su EIN o SSN en la parte superior.
Revise, firme y descargue el PDF
Escriba su nombre en letra de molde, firme y feche debajo de la declaración bajo pena de perjurio; el contribuyente debe firmar. Revise la lista de verificación de la parte inferior y luego descargue o imprima el PDF completado desde FillingPDF. Envíelo por correo o fax como se indica en la sección Cómo presentar.
Cómo presentar el SS-8
Puede enviar por correo o fax el Formulario SS-8 completado y firmado, junto con sus documentos adjuntos. No lo presente junto con su declaración de impuestos, ya que esto retrasa el procesamiento.
- Por correo: Internal Revenue Service, Form SS-8 Determinations, P.O. Box 630, Stop 631, Holtsville, NY 11742-0630.
- Por fax: 855-242-4481.
La solicitud original debe llevar una firma manuscrita original o una firma electrónica, como la de un PDF enviado por fax o firmado digitalmente. No se acepta una firma estampada ni la firma de su representante con poder legal. Se devuelve todo formulario incompleto o que el contribuyente no haya firmado y fechado correctamente. No hay ningún cargo por solicitar una determinación. Para obtener copias impresas del formulario, solicítelas en IRS.gov/OrderForms o llame al 800-TAX-FORM (800-829-3676). FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los medios indicados anteriormente.
Errores comunes que debes evitar
- Dejar preguntas sin responder en las Partes I a IV; el IRS no puede emitir una determinación y no procesa los formularios incompletos. En su lugar, escriba "Unknown" o "Does not apply".
- Omitir la Parte V cuando el trabajador prestó un servicio directamente a los clientes o es vendedor, ya que en ese caso debe completarse.
- No incluir copias de los Formularios W-2, 1099-MISC o 1099-NEC por cada año impugnado.
- Firmar con una firma estampada o hacer que firme un representante con poder legal; no se acepta ninguna de las dos opciones.
- Hacer que firme la persona equivocada en nombre de una entidad; debe firmar un funcionario de la corporación o un fiduciario, socio general o gerente miembro que conozca personalmente los hechos.
- Presentar el Formulario SS-8 junto con la declaración de impuestos en lugar de enviarlo por correo o fax a la unidad SS-8, lo que retrasa el procesamiento.
- Presentar un solo formulario para varias empresas o para una clase de trabajadores sin incluir una lista de los trabajadores afectados.
- Suponer que la presentación protege una reclamación de reembolso; no impide que venza el plazo para presentar una reclamación.
- Retrasar la presentación de su declaración de impuestos o un pago mientras espera la determinación.
- Presentar el formulario si no desea que se comparta la información; esta podría divulgarse a la empresa, el trabajador o el pagador nombrado en el formulario.
Preguntas frecuentes
¿Para qué se usa el Formulario SS-8?
El Formulario SS-8 se usa para pedir al IRS que determine si un trabajador es empleado o contratista independiente conforme a las reglas del derecho consuetudinario, para fines de los impuestos federales sobre el empleo y la retención del impuesto sobre los ingresos. La empresa o el trabajador pueden presentarlo, y el IRS emite una determinación o una carta informativa.
¿Quién puede presentar el Formulario SS-8?
Tanto las empresas como los trabajadores pueden presentarlo. Ninguno está obligado a hacerlo. Una empresa puede preguntar por un trabajador o por una clase de trabajadores; un trabajador presenta un formulario separado para cada empresa. Los trabajadores de gobiernos estatales o locales que podrían estar cubiertos por un Acuerdo de la Sección 218 deben comunicarse con el Administrador Estatal del Seguro Social.
¿A dónde envío por correo o fax el Formulario SS-8?
Envíelo a Internal Revenue Service, Form SS-8 Determinations, P.O. Box 630, Stop 631, Holtsville, NY 11742-0630, o envíelo por fax al 855-242-4481. No lo envíe junto con su declaración de impuestos, ya que esto retrasa el procesamiento.
¿Hay que pagar para presentar el Formulario SS-8?
No. Las instrucciones del IRS indican que no hay ningún cargo por solicitar una carta de determinación del Formulario SS-8.
¿Presentar el Formulario SS-8 protege mi reclamación de reembolso?
No. La presentación no impide que venza el plazo para una reclamación de reembolso. Si no ha vencido el plazo para un año en cuestión, las instrucciones indican que presente el Formulario 1040-X como reclamación de protección, con "Protective Claim" escrito en la parte superior de la página 1, uno por cada año.
¿Puedo rellenar el Formulario SS-8 en línea?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no envía el formulario al IRS; usted debe enviar por correo o fax el formulario firmado.
¿Puede mi representante firmar el Formulario SS-8 por mí?
No. El contribuyente debe firmar y fechar el formulario; no se acepta una firma estampada ni la firma de un representante con poder legal. Un representante autorizado puede actuar en su nombre mediante el Formulario 2848, pero no puede firmar el SS-8.
¿Puedo enviar una firma electrónica en el Formulario SS-8?
Sí. Las instrucciones indican que la solicitud debe incluir una firma manuscrita original o una firma electrónica, como la de un PDF enviado por fax o firmado digitalmente. No se acepta una firma estampada.
¿Qué ocurre después de presentar el Formulario SS-8?
El IRS confirma que recibió el formulario y, por lo general, envía formularios en blanco a las otras partes. Un técnico revisa los hechos, podría solicitar más información y emite una determinación a la empresa o al pagador, con una copia para el trabajador. Las instrucciones no indican un tiempo de procesamiento.
¿Listo para rellenar el SS-8?
Rellenar el SS-8 ahora