
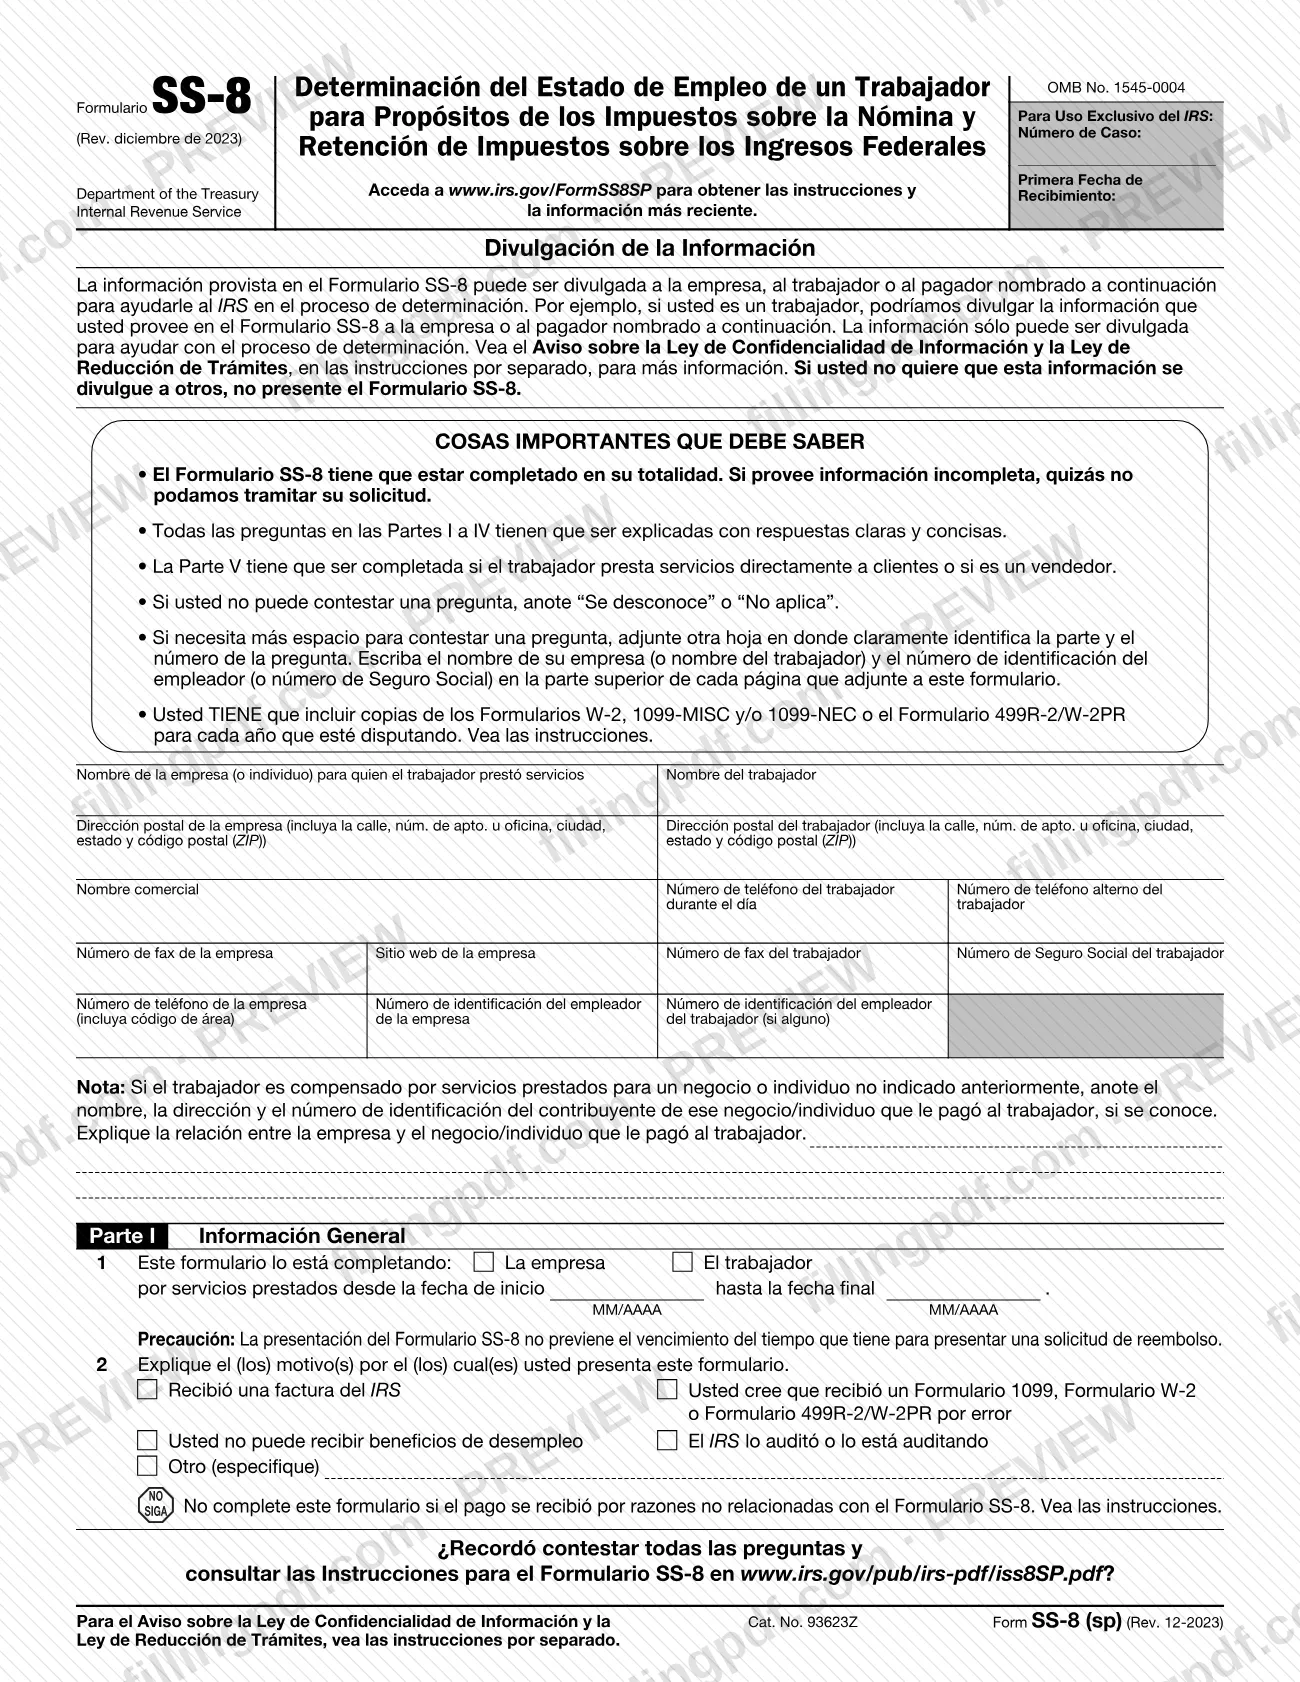
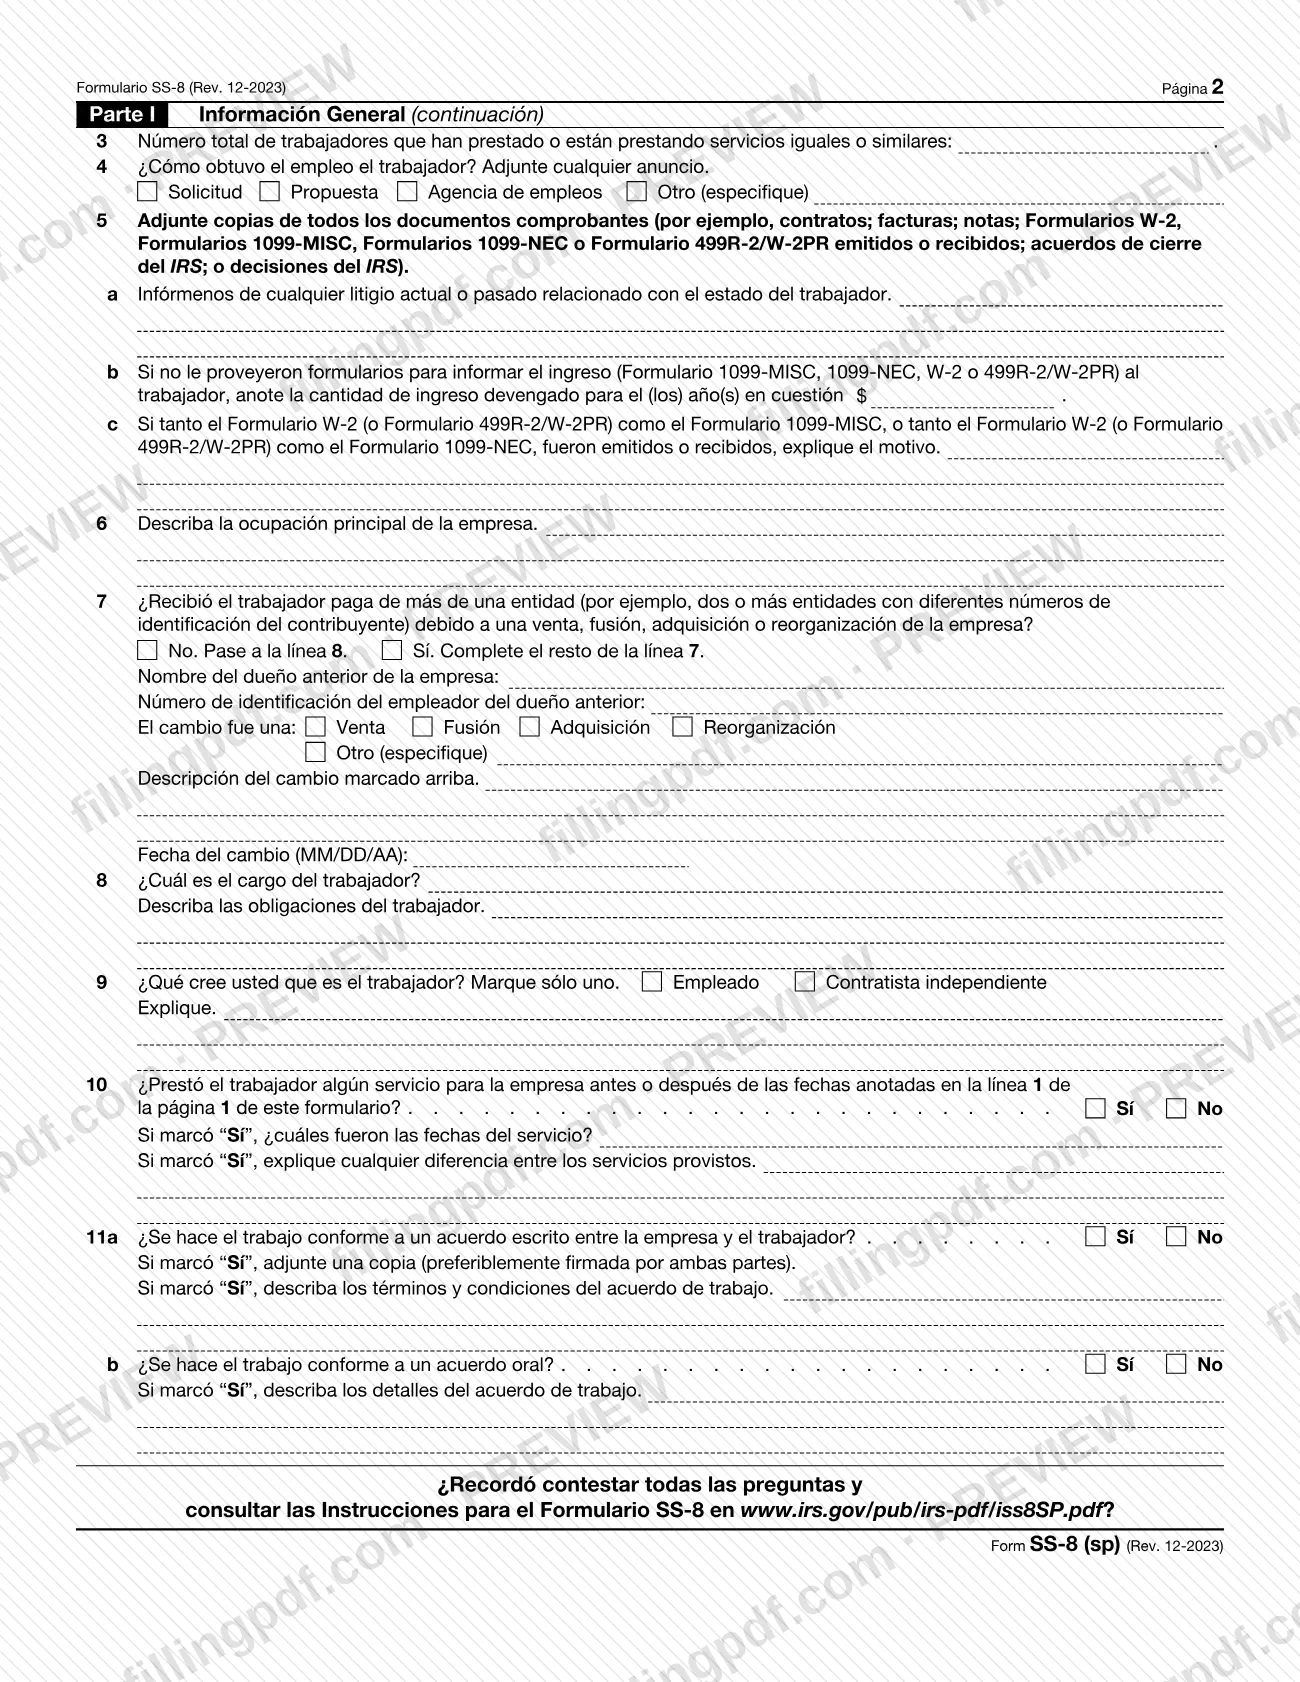
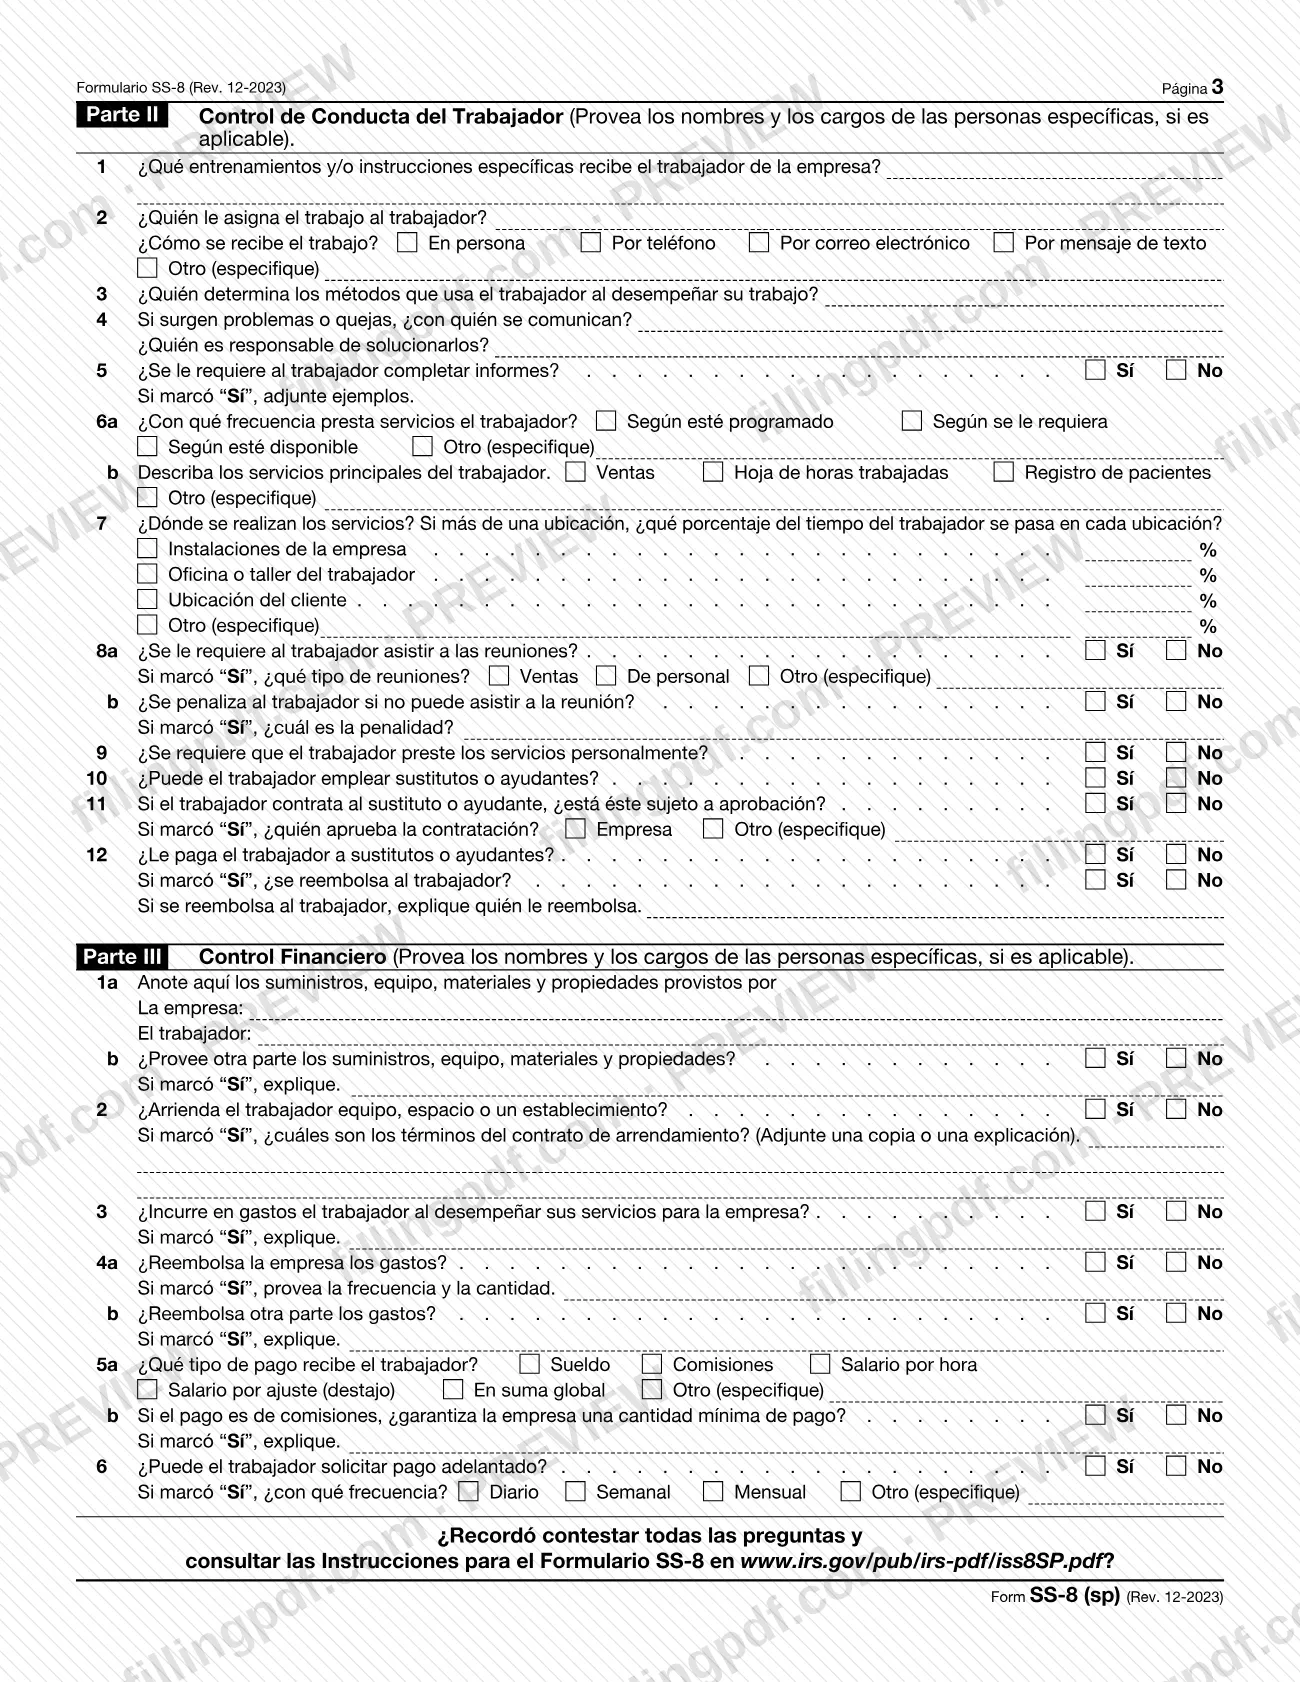
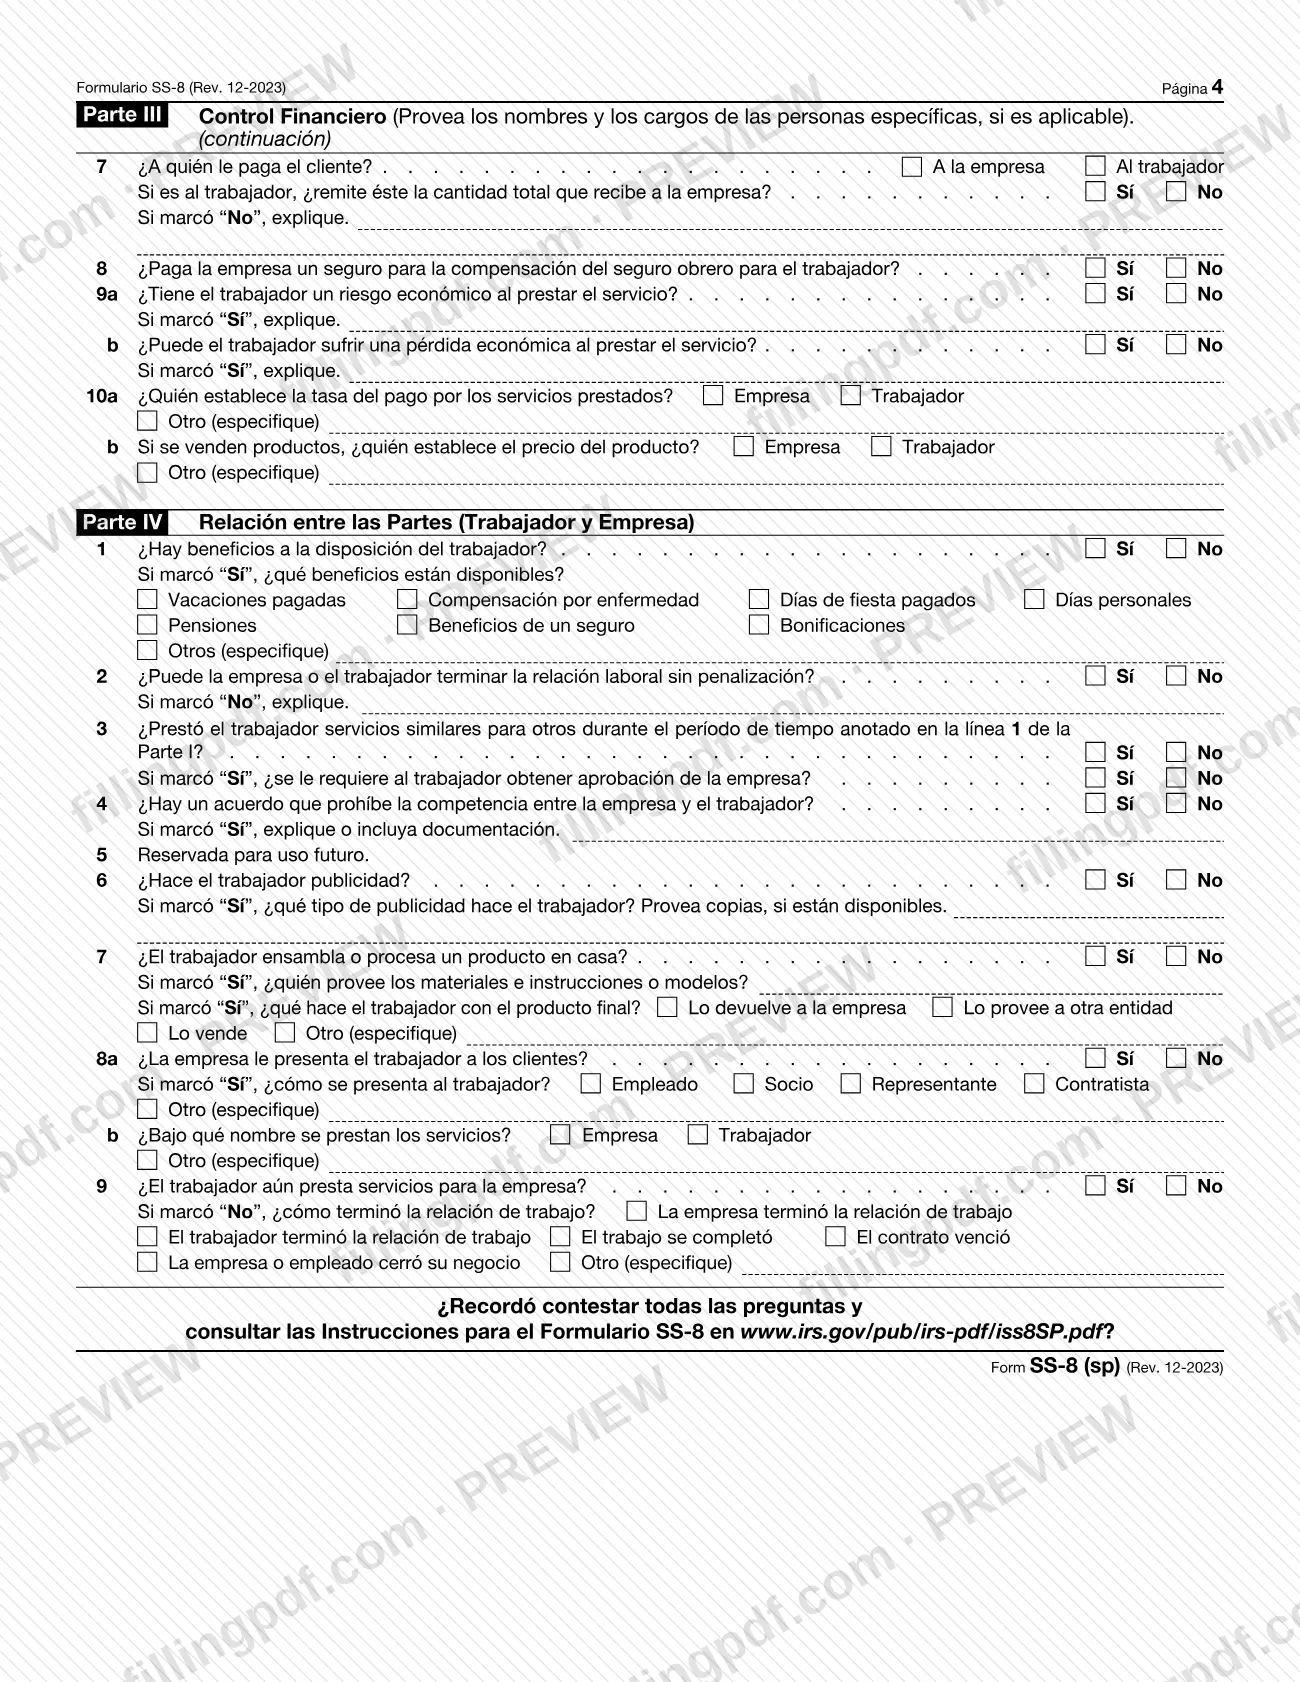
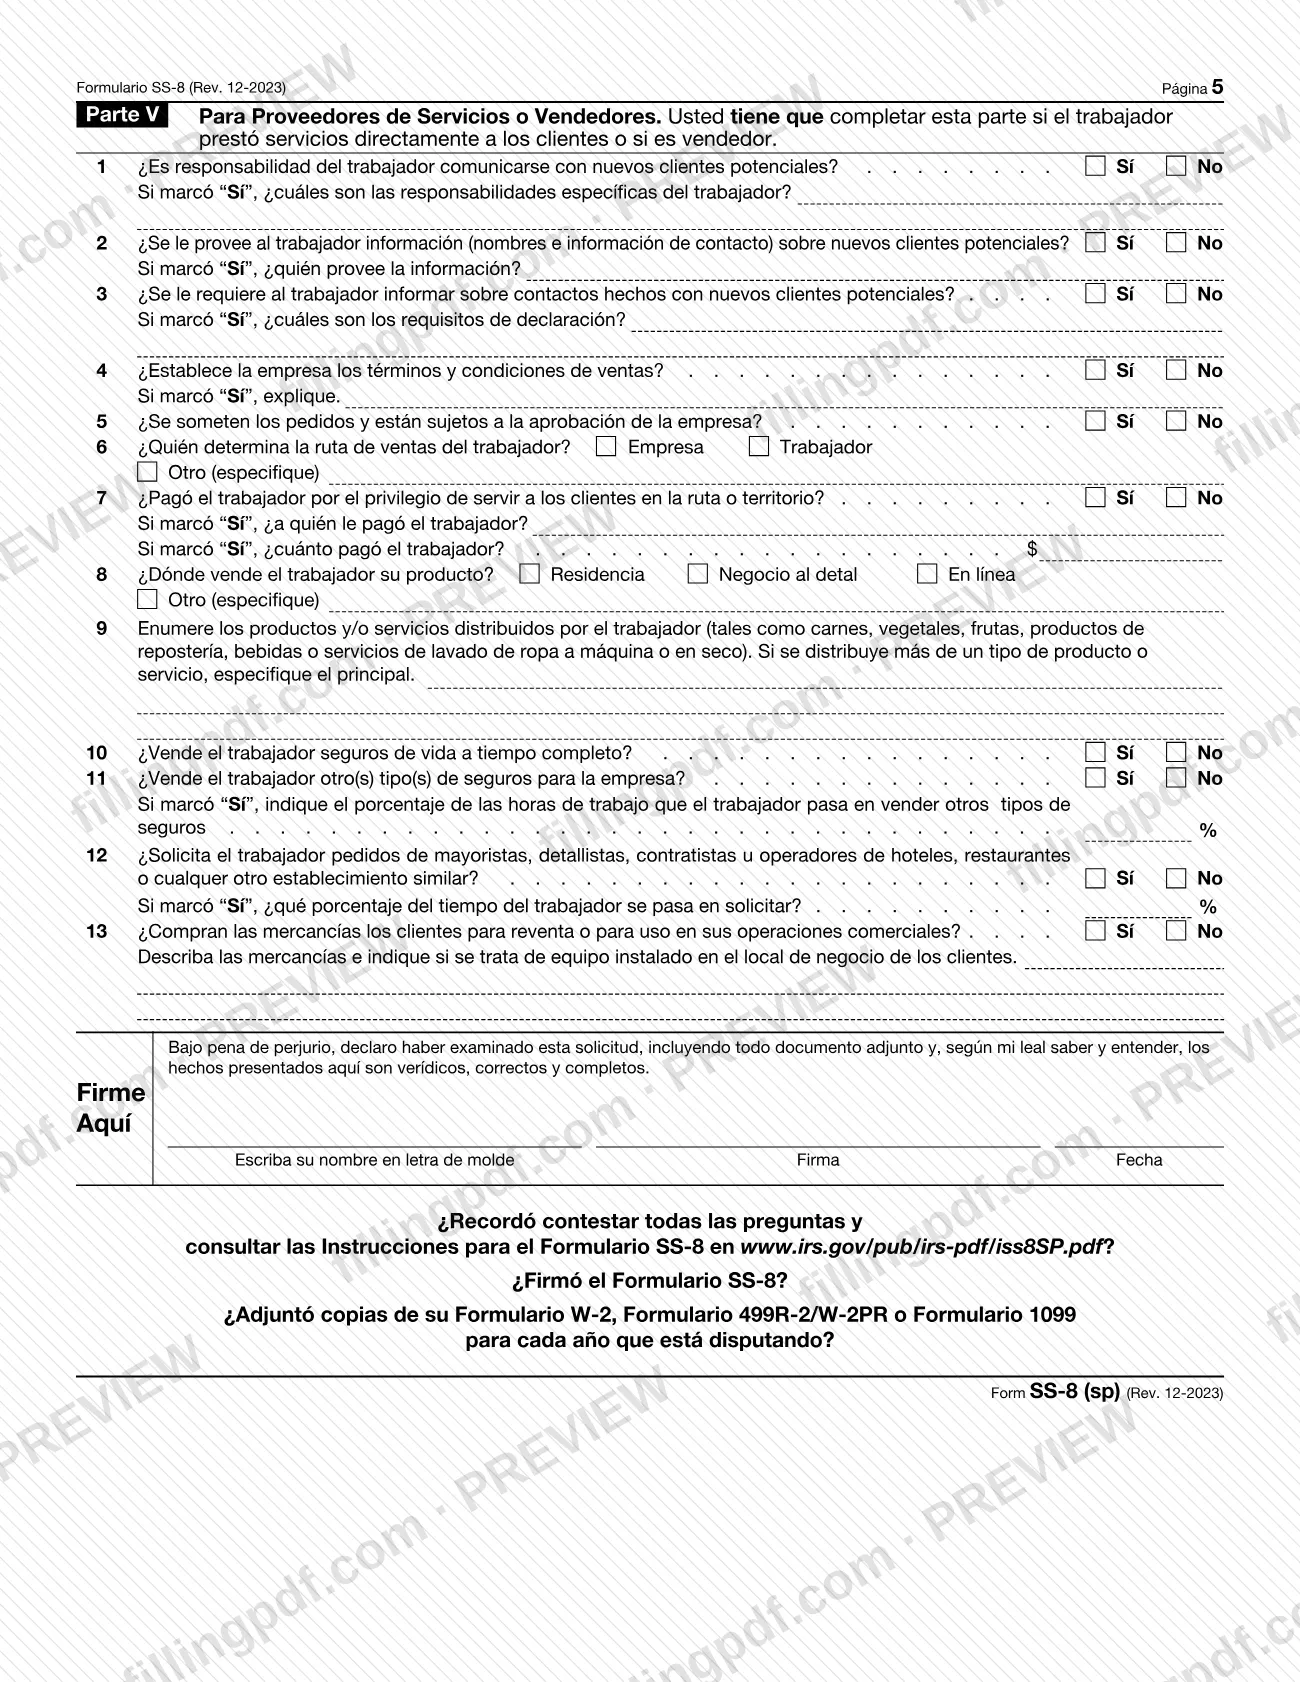
El Formulario SS-8 (sp), Determinación del estado de empleo de un trabajador para fines de los impuestos federales sobre el empleo y la retención del impuesto sobre los ingresos (versión en español) (Determination of Worker Status for Purposes of Federal Employment Taxes and Income Tax Withholding (Spanish Version)), es la versión en español del formulario del Servicio de Impuestos Internos (IRS) que una empresa o un trabajador presenta para preguntar si el trabajador es empleado o contratista independiente para fines de los impuestos federales sobre el empleo y la retención del impuesto sobre los ingresos. Es la edición en español del Formulario SS-8, impresa con Rev. 12-2023. En FillingPDF puede rellenar el formulario en línea y descargar o imprimir el PDF completado; el IRS publica el PDF original y las instrucciones en español, y la solicitud se envía al IRS por correo o fax.
Última actualización
¿Qué es el SS-8 (sp)?
El Formulario SS-8 (sp) es la versión en español del formulario del IRS que las empresas y los trabajadores presentan para preguntar si un trabajador es empleado conforme a las reglas del derecho consuetudinario, para fines de los impuestos federales sobre el empleo y la retención del impuesto sobre los ingresos.
Su título completo es Determination of Worker Status for Purposes of Federal Employment Taxes and Income Tax Withholding (Spanish Version) (Determinación del estado de empleo de un trabajador para fines de los impuestos federales sobre el empleo y la retención del impuesto sobre los ingresos [versión en español]), impreso en español como Formulario SS-8, Determinación del Estado de Empleo de un Trabajador. Lleva el número OMB 1545-0004. El IRS indica que, conforme a las reglas del derecho consuetudinario, por lo general un trabajador es empleado si la empresa tiene el derecho de controlar y dirigir qué trabajo se realiza y cómo se realiza. La página de la agencia del IRS describe la solicitud como una petición para que el IRS determine si los servicios que una persona presta a una empresa son los de un empleado o un contratista independiente.
El formulario tiene cinco partes: Parte I (información general), Parte II (control del comportamiento), Parte III (control financiero), Parte IV (relación entre las partes) y Parte V (para proveedores de servicios o vendedores). El IRS asigna el caso a un especialista técnico, quien revisa los hechos, aplica la ley y llega a una decisión. Por lo general, el IRS emite una carta formal de determinación a la empresa o al pagador, con una copia para el trabajador; en algunos casos, emite una carta informativa en su lugar.
El formulario no es una reclamación de reembolso, no es una auditoría de una declaración de impuestos y la unidad SS-8 no atiende asuntos relacionados con salarios suplementarios.
¿Quién tiene que presentar el SS-8 (sp)?
Las empresas y los trabajadores usan el Formulario SS-8 (sp) para obtener una determinación del estado de un trabajador para fines de los impuestos federales sobre el empleo y la retención del impuesto sobre los ingresos.
- Una empresa puede solicitar una determinación para un trabajador específico o para una clase de trabajadores. Para esto último, debe completar el formulario para un trabajador de esa clase y adjuntar una lista con los nombres, las direcciones y los números de Seguro Social (si están disponibles) de todas las personas potencialmente afectadas. Se necesita un formulario aparte para cada clase.
- Un trabajador puede solicitar una determinación. Si solicita una determinación para más de una empresa, se necesita un formulario aparte para cada empresa.
- Una empresa que recibe una solicitud del IRS para completar un Formulario SS-8 en blanco porque un trabajador pidió una determinación. No responder no impide que el IRS emita una carta informativa al trabajador.
No use el formulario si no desea que se divulgue la información: el IRS puede compartir lo que usted proporcione con las otras partes mencionadas en la página 1. El IRS no emite cartas de determinación para transacciones propuestas, situaciones hipotéticas, litigios actuales sobre la clasificación de trabajadores, ciertos trabajadores de gobiernos locales que podrían estar cubiertos por un acuerdo de la Sección 218 (solo la Administración del Seguro Social decide eso), transacciones entre empresas u otros motivos que no contribuyan a la administración de los impuestos federales.
Usted puede representarse a sí mismo o autorizar a un abogado, contador público certificado (CPA) o agente inscrito mediante el Formulario 2848 o 8821. Un representante no puede firmar el SS-8 en su nombre.
Cuándo presentar el SS-8 (sp)
Presente el Formulario SS-8 (sp) cuando necesite que el IRS determine el estado de un trabajador o cuando el IRS le pida, en calidad de empresa, que complete uno después de que un trabajador haya solicitado una determinación. El formulario no tiene una fecha límite propia, pero el momento de presentarlo sigue siendo importante. El IRS solo determina el estado para los años cuyo plazo de prescripción no haya vencido; si presenta el formulario para un año cuyo plazo ya venció, no se emite una carta de determinación. Presentar el formulario no detiene el plazo para reclamar un crédito o reembolso. Como regla general, una reclamación de crédito o reembolso debe presentarse dentro de los 3 años posteriores a la presentación de la declaración original o dentro de los 2 años posteriores al pago del impuesto, lo que ocurra más tarde. Las instrucciones explican cómo proteger ese plazo con un Formulario 1040-X marcado "Protective Claim" (reclamación protectora), uno por cada año en cuestión. Presentar el Formulario SS-8 no le exime de presentar declaraciones de impuestos ni de pagar impuestos a tiempo, ni de responder a una solicitud de pago mientras espera una determinación.
Documentos que necesitas
- Copias de los Formularios W-2, 1099-MISC, 1099-NEC o del Formulario 499R-2/W-2PR para cada año que esté disputando; el formulario indica que debe incluirlos.
- Si no puede proporcionar esos formularios: una carta detallada que indique lo que se ganó cada año, con copias de cheques, talones de pago, estados de cuenta bancarios y registros similares.
- Copias de los documentos de respaldo indicados en la Parte I, línea 5, como contratos, facturas, notas, formularios emitidos o recibidos, acuerdos de cierre del IRS o decisiones del IRS.
- Cualquier anuncio utilizado para conseguir el trabajo, si el trabajador fue contratado de esa manera (Parte I, línea 4).
- Una copia del acuerdo escrito entre la empresa y el trabajador, preferiblemente firmado por ambos, si el trabajo se realiza en virtud de uno (Parte I, línea 11a).
- Ejemplos de informes, si el trabajador debe completarlos (Parte II, línea 5).
- Una copia o explicación de las condiciones del arrendamiento, si el trabajador alquila equipo, espacio o instalaciones (Parte III, línea 2).
- Copias de los anuncios del trabajador, si están disponibles y el trabajador se anuncia (Parte IV, línea 6).
- Documentación de cualquier acuerdo de no competencia, si existe uno (Parte IV, línea 4).
- Hojas adicionales para toda respuesta que necesite más espacio; en cada hoja identifique la parte y la pregunta, y escriba el nombre y el EIN o SSN de la empresa o del trabajador.
- Para una clase de trabajadores: una lista con los nombres, las direcciones y los SSN (si están disponibles) de todos los trabajadores potencialmente afectados.
- Si cree que el litigio no trata sobre la clasificación de trabajadores o que ya se resolvió: documentación como la demanda, el primer escrito procesal o el registro judicial.
Cómo rellenar el SS-8 (sp)
Identifique la empresa y al trabajador
En la parte superior de la página 1, indique el nombre, la dirección, el teléfono, el fax, el sitio web y el EIN de la empresa, y el nombre, la dirección, los teléfonos, el número de Seguro Social y el EIN (si tiene uno) del trabajador. Si alguien que no sea la empresa pagó al trabajador, indique el nombre, la dirección y el número de identificación del contribuyente de ese pagador, y explique cómo se relaciona con la empresa.
Complete la Parte I, líneas 1 y 2
Línea 1: marque si la empresa o el trabajador está completando el formulario e indique el período de servicio en formato MM/AAAA. Línea 2: marque el motivo o los motivos de la presentación, como una factura del IRS, un Formulario 1099 o W-2 recibido por error, o una auditoría; también puede describir otro motivo.
Responda la Parte I, líneas 3 a 7
Indique el número de trabajadores que realizan servicios similares (línea 3), cómo consiguió el trabajo el trabajador y adjunte cualquier anuncio (línea 4), y adjunte documentos de respaldo (línea 5, con las líneas 5a a 5c sobre litigios, ingresos y formularios duplicados). Describa la ocupación principal de la empresa (línea 6) y, en la línea 7, cualquier venta, fusión o reorganización, con la fecha del cambio en formato MM/DD/AA.
Responda la Parte I, líneas 8 a 11
Indique el cargo y las funciones del trabajador (línea 8) y marque Empleado o Contratista independiente, con una explicación (línea 9). Responda la línea 10 sobre servicios prestados fuera de las fechas indicadas en la línea 1 y las líneas 11a y 11b sobre acuerdos escritos u orales. Adjunte una copia de cualquier acuerdo escrito.
Complete la Parte II, control del comportamiento
Describa la capacitación y las instrucciones, quién asigna el trabajo y cómo, quién decide los métodos y quién se ocupa de los problemas (líneas 1 a 4). Luego responda las líneas 5 a 12 sobre informes, horario, porcentajes de ubicación, reuniones y servicios personales, sustitutos y ayudantes. Indique los nombres y cargos de personas específicas cuando corresponda.
Complete la Parte III, control financiero
Enumere los suministros y equipos proporcionados por la empresa y por el trabajador (línea 1), y luego responda las líneas 2 a 10 sobre arrendamientos, gastos, reembolsos, tipo de pago, anticipos, quién recibe el pago del cliente, seguro de compensación para trabajadores, riesgo o pérdida financiera, y quién fija el pago y los precios.
Complete la Parte IV, relación entre las partes
Responda las líneas 1 a 9 sobre beneficios, terminación de la relación sin penalización, trabajo para otras personas, acuerdos de no competencia, publicidad, trabajo de ensamblaje en el hogar, cómo se presenta al trabajador ante los clientes y si la relación terminó y cómo. La línea 5 está reservada para uso futuro. Indique cualquier cambio significativo en la relación.
Complete la Parte V si corresponde
Complete la Parte V, líneas 1 a 13, si el trabajador atiende directamente a clientes o es vendedor. Incluya información sobre la búsqueda de clientes, las condiciones de venta, la aprobación de pedidos, la ruta, los pagos por territorio, dónde se vende el producto, los productos o servicios distribuidos y la venta de seguros.
Adjunte documentos y hojas adicionales
Adjunte copias de los Formularios W-2, 1099-MISC, 1099-NEC o 499R-2/W-2PR para cada año en cuestión, además de los acuerdos y otros documentos solicitados en las líneas. En cada hoja adicional, indique la parte y el número de pregunta, así como el nombre y el EIN o SSN de la empresa o del trabajador.
Firme, feche y descargue el PDF
Escriba su nombre en letra de molde y luego firme y feche debajo de la declaración bajo pena de perjurio; no se aceptan firmas estampadas ni firmas de representantes con poder legal. Use la lista de verificación al final del formulario y luego descargue o imprima el PDF completado desde FillingPDF y envíelo como se describe en la sección Cómo enviar.
Cómo presentar el SS-8 (sp)
Puede enviar el Formulario SS-8 (sp) completado y firmado, junto con sus documentos adjuntos, al IRS por correo o fax.
- Por correo: Internal Revenue Service, Form SS-8 Determinations, P.O. Box 630, Stop 631, Holtsville, NY 11742-0630.
- Por fax: 855-242-4481.
No envíe el Formulario SS-8 junto con su declaración de impuestos; el IRS indica que esto causa demoras en el trámite. El IRS confirma que recibió el formulario y a menudo pide a las otras partes mencionadas en él que completen formularios en blanco. Se devuelve al remitente un formulario incompleto, al igual que uno que no esté debidamente firmado y fechado. Las instrucciones indican que no hay ningún cargo por solicitar una carta de determinación. Por lo general, una solicitud original debe llevar una firma manuscrita o electrónica, como la de un documento enviado por fax o un PDF firmado digitalmente. FillingPDF le permite rellenar y descargar el PDF; el envío se realiza mediante los canales indicados arriba.
Errores comunes que debes evitar
- Dejar preguntas sin responder en las Partes I a IV; el IRS no puede emitir una determinación a menos que se completen todas, y se devuelve el formulario incompleto.
- Omitir la Parte V cuando el trabajador atiende directamente a clientes o es vendedor; el formulario la exige en esos casos.
- Omitir copias de los Formularios W-2, 1099-MISC, 1099-NEC o 499R-2/W-2PR para cada año en disputa.
- Dejar una pregunta en blanco si no sabe la respuesta, en vez de escribir "Se desconoce" o "No aplica".
- Añadir páginas adicionales sin el número de parte y pregunta, o sin el nombre y el EIN o SSN de la empresa o del trabajador en la parte superior de cada página.
- Usar una firma estampada o permitir que firme un representante con poder legal, en vez del contribuyente, o dejar el formulario sin firmar o sin fecha.
- Enviar el formulario por correo junto con una declaración de impuestos en vez de enviarlo a la dirección de SS-8 Determinations en Holtsville.
- Suponer que el Formulario SS-8 protege una reclamación de reembolso; no detiene el vencimiento del plazo para reclamar un reembolso.
- Solicitar una determinación para varias empresas o clases en un solo formulario, en vez de usar un formulario aparte para cada empresa o clase.
Preguntas frecuentes
¿Para qué se usa el Formulario SS-8 (sp)?
El Formulario SS-8 (sp) es la versión en español de la solicitud del IRS para determinar si un trabajador es empleado o contratista independiente para fines de los impuestos federales sobre el empleo y la retención del impuesto sobre los ingresos. Una empresa o un trabajador puede presentarlo, y el IRS decide según los hechos.
¿Quién puede presentar el Formulario SS-8 (sp)?
Puede presentarlo una empresa o un trabajador. Una empresa puede solicitar una determinación para un trabajador o una clase de trabajadores; si un trabajador desea una determinación para más de una empresa, debe presentar un formulario aparte para cada una. También es posible que el IRS pida a una empresa que complete uno después de la solicitud de un trabajador.
¿Hay que pagar una tarifa para presentar el Formulario SS-8 (sp)?
No. Las instrucciones del IRS indican que no tiene que pagar para solicitar una carta de determinación mediante el Formulario SS-8. No establecen ninguna tarifa por la solicitud.
¿A dónde envío por correo o fax el Formulario SS-8 (sp)?
Envíelo por correo a Internal Revenue Service, Form SS-8 Determinations, P.O. Box 630, Stop 631, Holtsville, NY 11742-0630, o envíelo por fax al 855-242-4481. No lo envíe junto con su declaración de impuestos, porque eso retrasa el trámite.
¿Qué debo adjuntar al Formulario SS-8 (sp)?
Adjunte copias de los Formularios W-2, 1099-MISC, 1099-NEC o 499R-2/W-2PR para cada año en disputa, además de los contratos, las facturas y otros documentos de respaldo solicitados en la Parte I, línea 5. Otras líneas solicitan documentos como un acuerdo escrito, ejemplos de informes o un contrato de arrendamiento.
¿Presentar el Formulario SS-8 (sp) amplía el plazo para reclamar un reembolso?
No. Presentar el formulario no detiene el vencimiento del plazo para reclamar un reembolso. Las instrucciones describen una reclamación protectora en el Formulario 1040-X, marcado "Protective Claim", que se presenta para cada año en cuestión para proteger ese plazo; aun así, debe presentar las declaraciones y pagar los impuestos a tiempo.
¿Puede otra persona firmar el Formulario SS-8 (sp) por mí?
Un representante con un poder legal no puede firmarlo y no se acepta una firma estampada. En el caso de una corporación, debe firmar un funcionario que conozca personalmente los hechos; en el caso de un fideicomiso, una sociedad o una LLC, firma un fiduciario, socio general o miembro administrador.
¿El Formulario SS-8 (sp) es lo mismo que el Formulario SS-8?
Es la edición en español del Formulario SS-8, impresa con Rev. 12-2023, y tiene las mismas cinco partes. El IRS publica instrucciones correspondientes en español, Instrucciones para el Formulario SS-8, en la dirección impresa en el formulario.
¿Puedo rellenar el Formulario SS-8 (sp) en línea en FillingPDF?
Sí. Puede rellenar el PDF rellenable en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no envía el formulario al IRS; usted debe enviarlo por correo o fax.
¿Listo para rellenar el SS-8 (sp)?
Rellenar el SS-8 (sp) ahora