
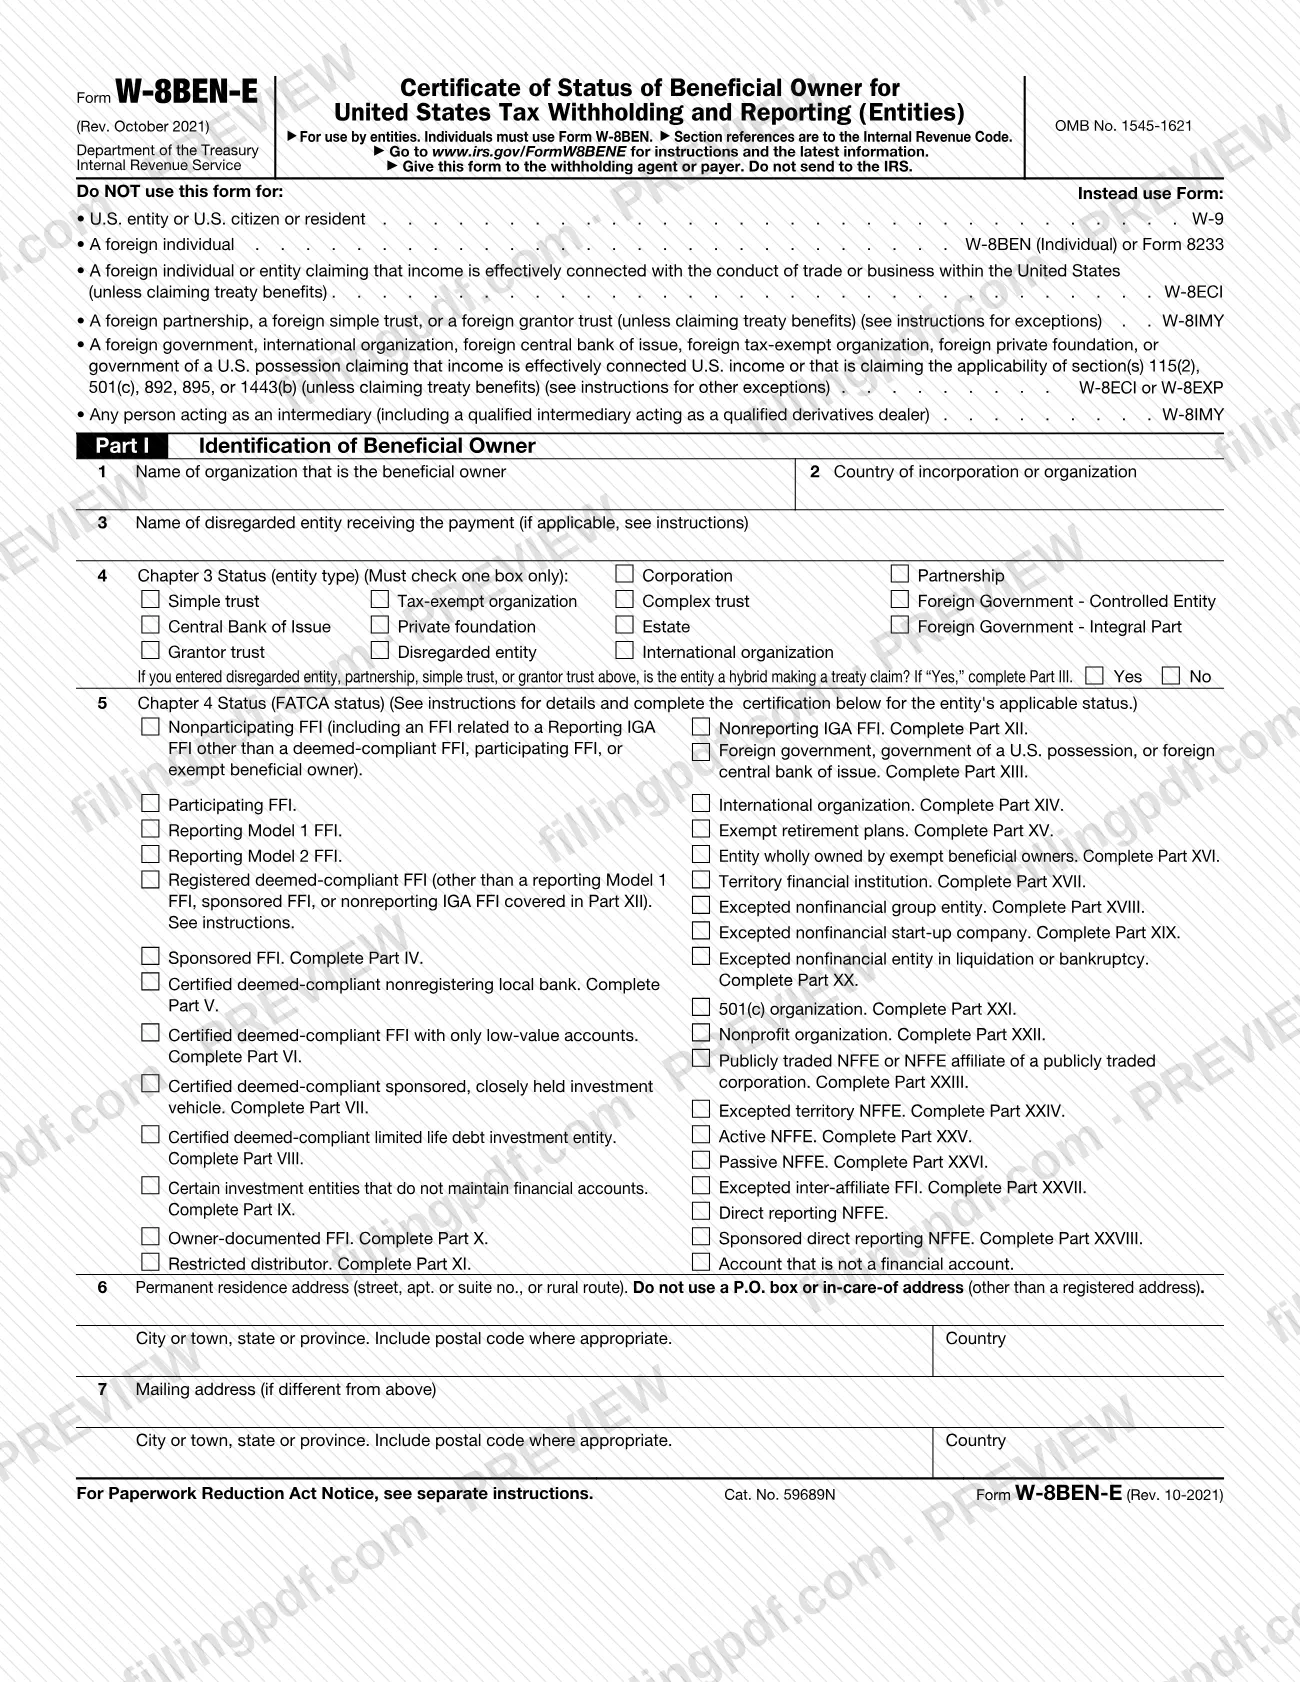
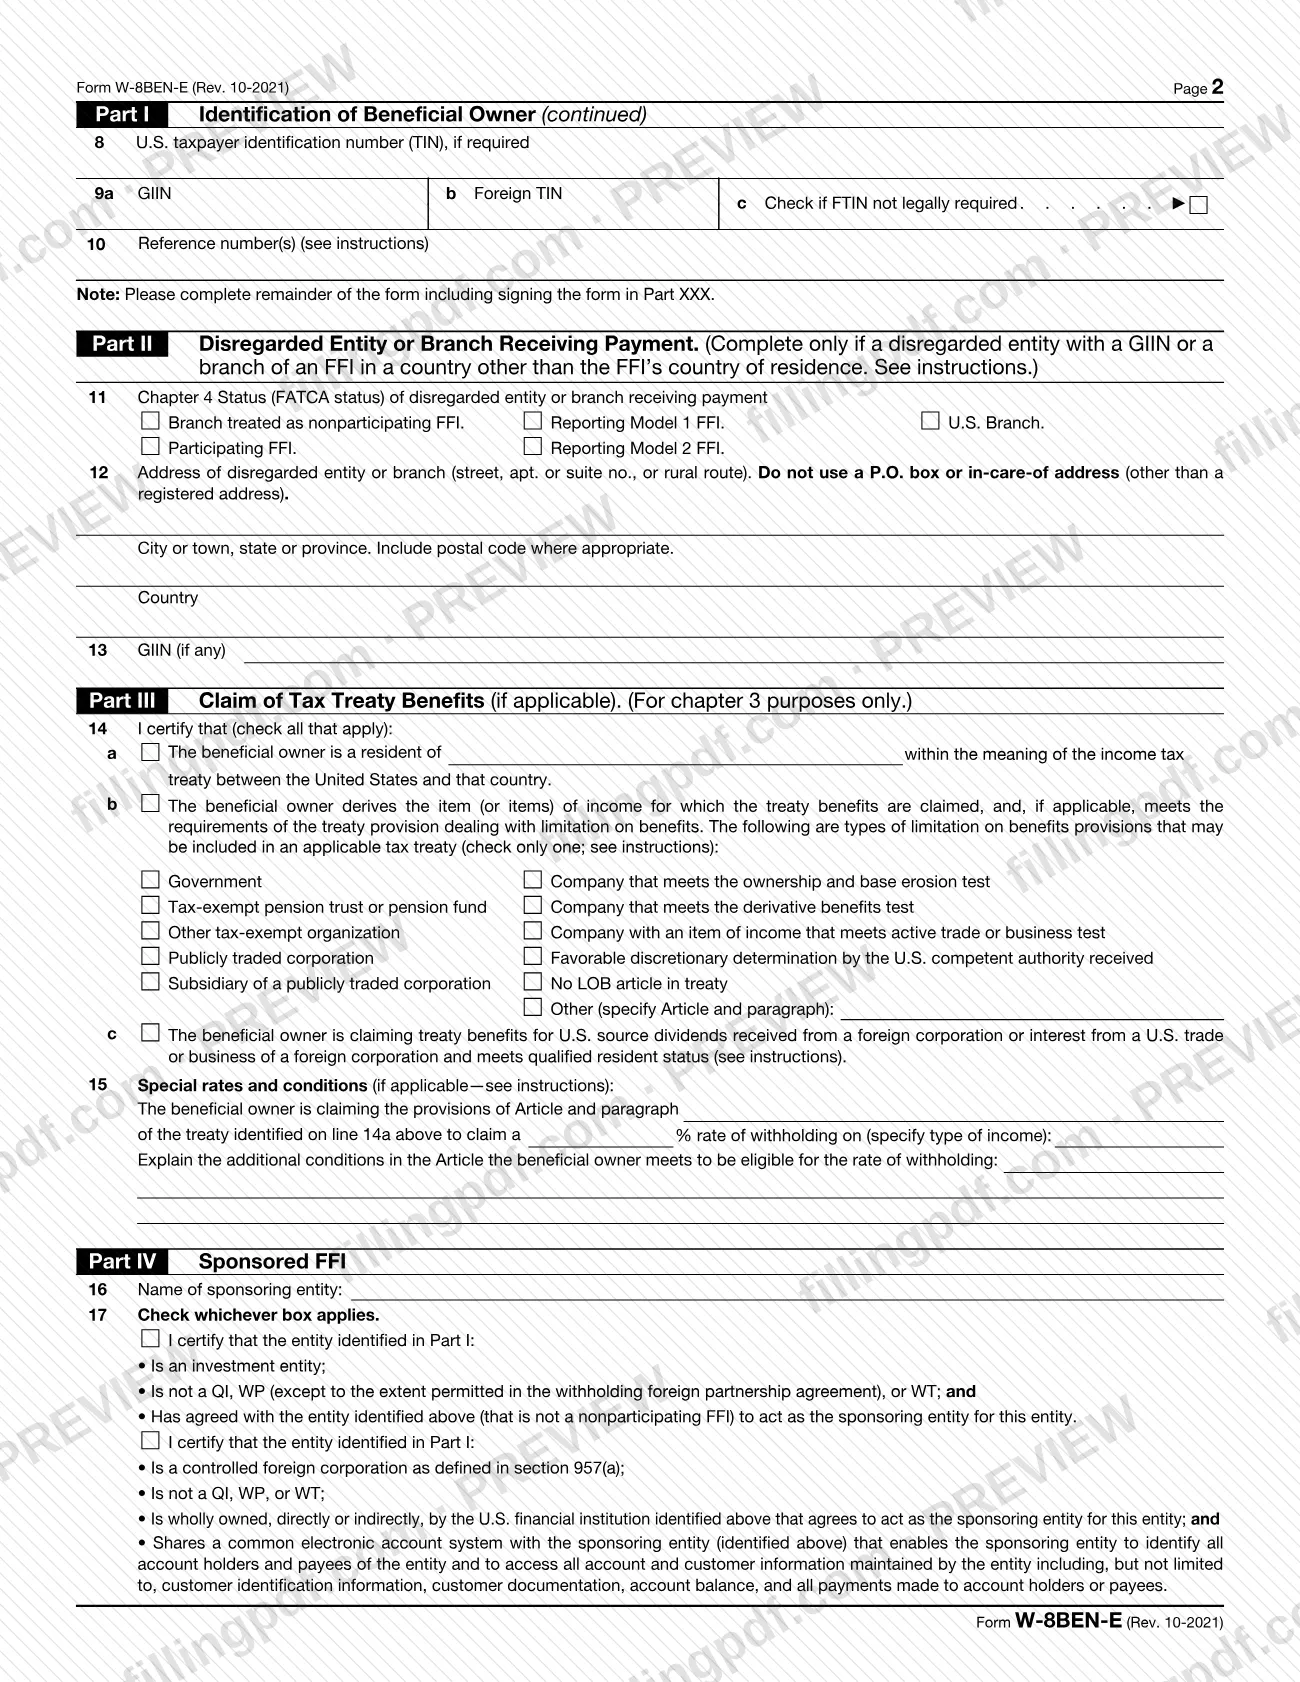
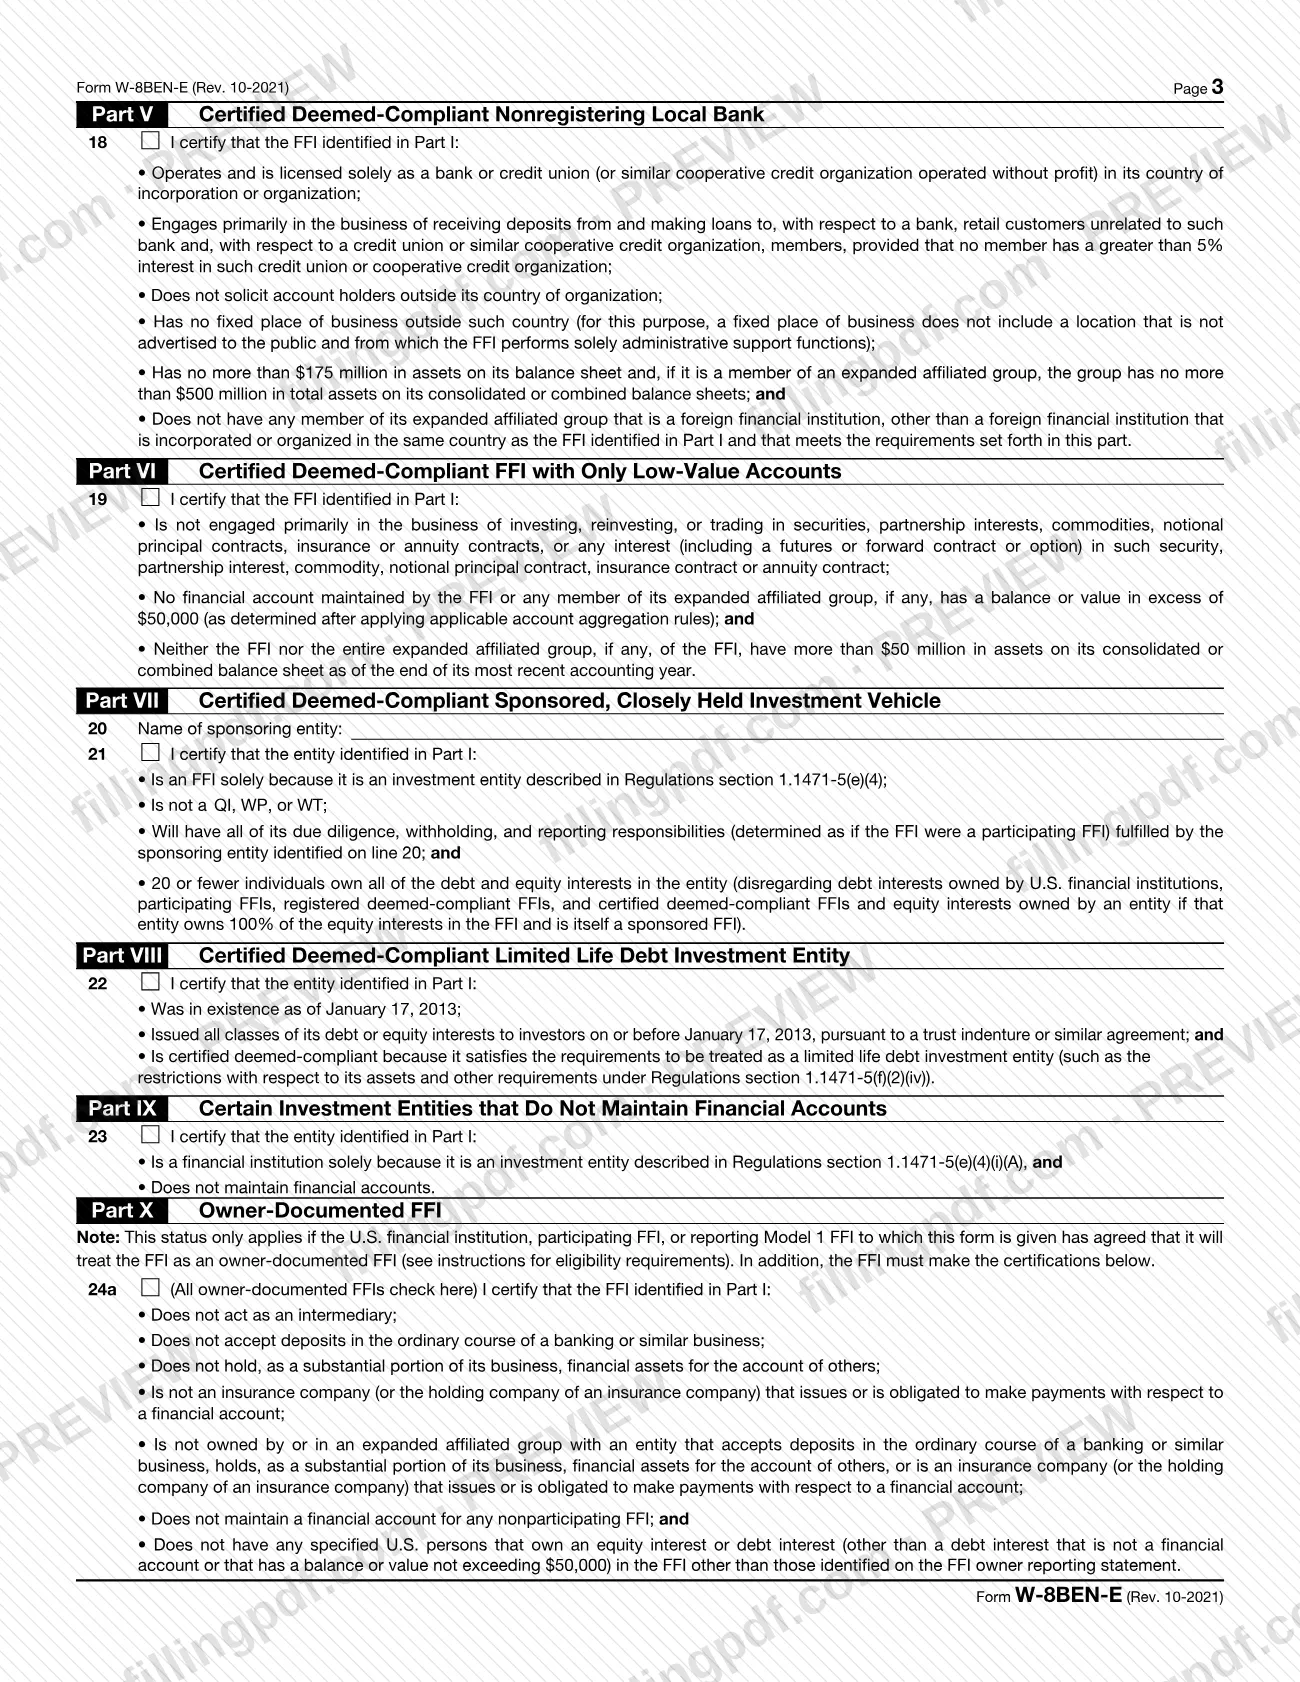
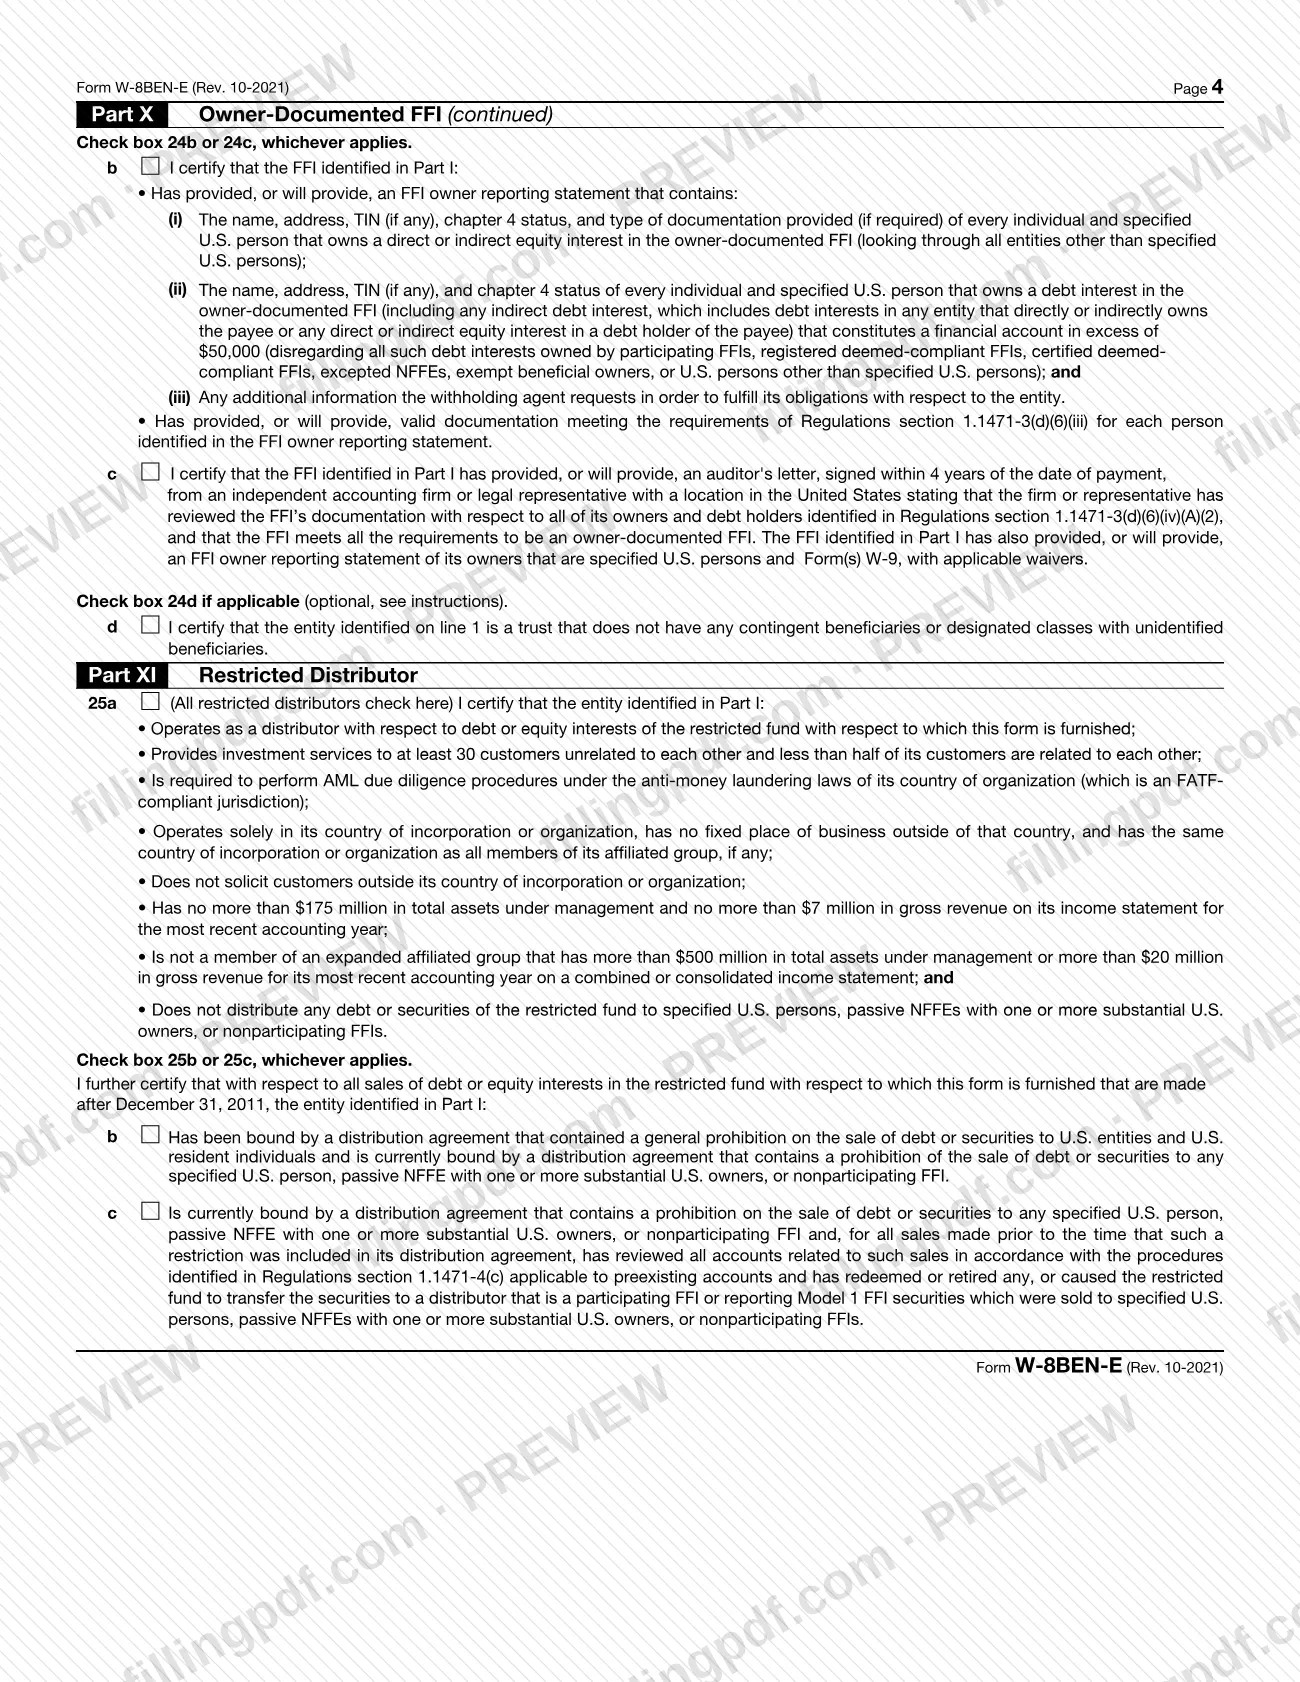
El Formulario W-8BEN-E, Certificado de condición de beneficiario efectivo para la retención y la declaración de impuestos de Estados Unidos (entidades) (Certificate of Status of Beneficial Owner for United States Tax Withholding and Reporting (Entities)), es el certificado del Servicio de Impuestos Internos (IRS) que una entidad extranjera entrega a un agente de retención o pagador para documentar su condición a efectos de la retención y la declaración de impuestos de Estados Unidos. Las entidades lo usan para establecer su condición extranjera, solicitar una tasa reducida o una exención conforme a un tratado tributario sobre los ingresos y declarar su condición conforme al capítulo 4 (FATCA); las personas deben usar el Formulario W-8BEN. En FillingPDF puede rellenar el formulario en línea y descargar o imprimir el PDF completado. El formulario se entrega a la persona que lo solicita, no al IRS, y el IRS publica el original y sus instrucciones en www.irs.gov/FormW8BENE.
Última actualización
¿Qué es el W-8BEN-E?
El Formulario W-8BEN-E, Certificado de condición de beneficiario efectivo para la retención y la declaración de impuestos de Estados Unidos (entidades) (Certificate of Status of Beneficial Owner for United States Tax Withholding and Reporting (Entities)), es el formulario del IRS que las entidades extranjeras usan para documentar su condición conforme a los capítulos 3 y 4 del Código de Impuestos Internos y a ciertas otras disposiciones, para que un agente de retención pueda tratar un pago como efectuado a un beneficiario efectivo extranjero.
Las instrucciones del IRS explican lo que acredita el certificado. Un agente de retención o pagador puede basarse en un formulario completado correctamente para aplicar una tasa reducida de retención o una exención de esta, incluso conforme a un tratado tributario sobre los ingresos. El mismo formulario puede documentar una excepción a la declaración mediante el Formulario 1099 y a la retención adicional sobre ciertos ingresos, respaldar la exención por intereses de cartera y establecer la condición de una entidad conforme al capítulo 4 o su condición como titular de una cuenta en una institución financiera extranjera (FFI).
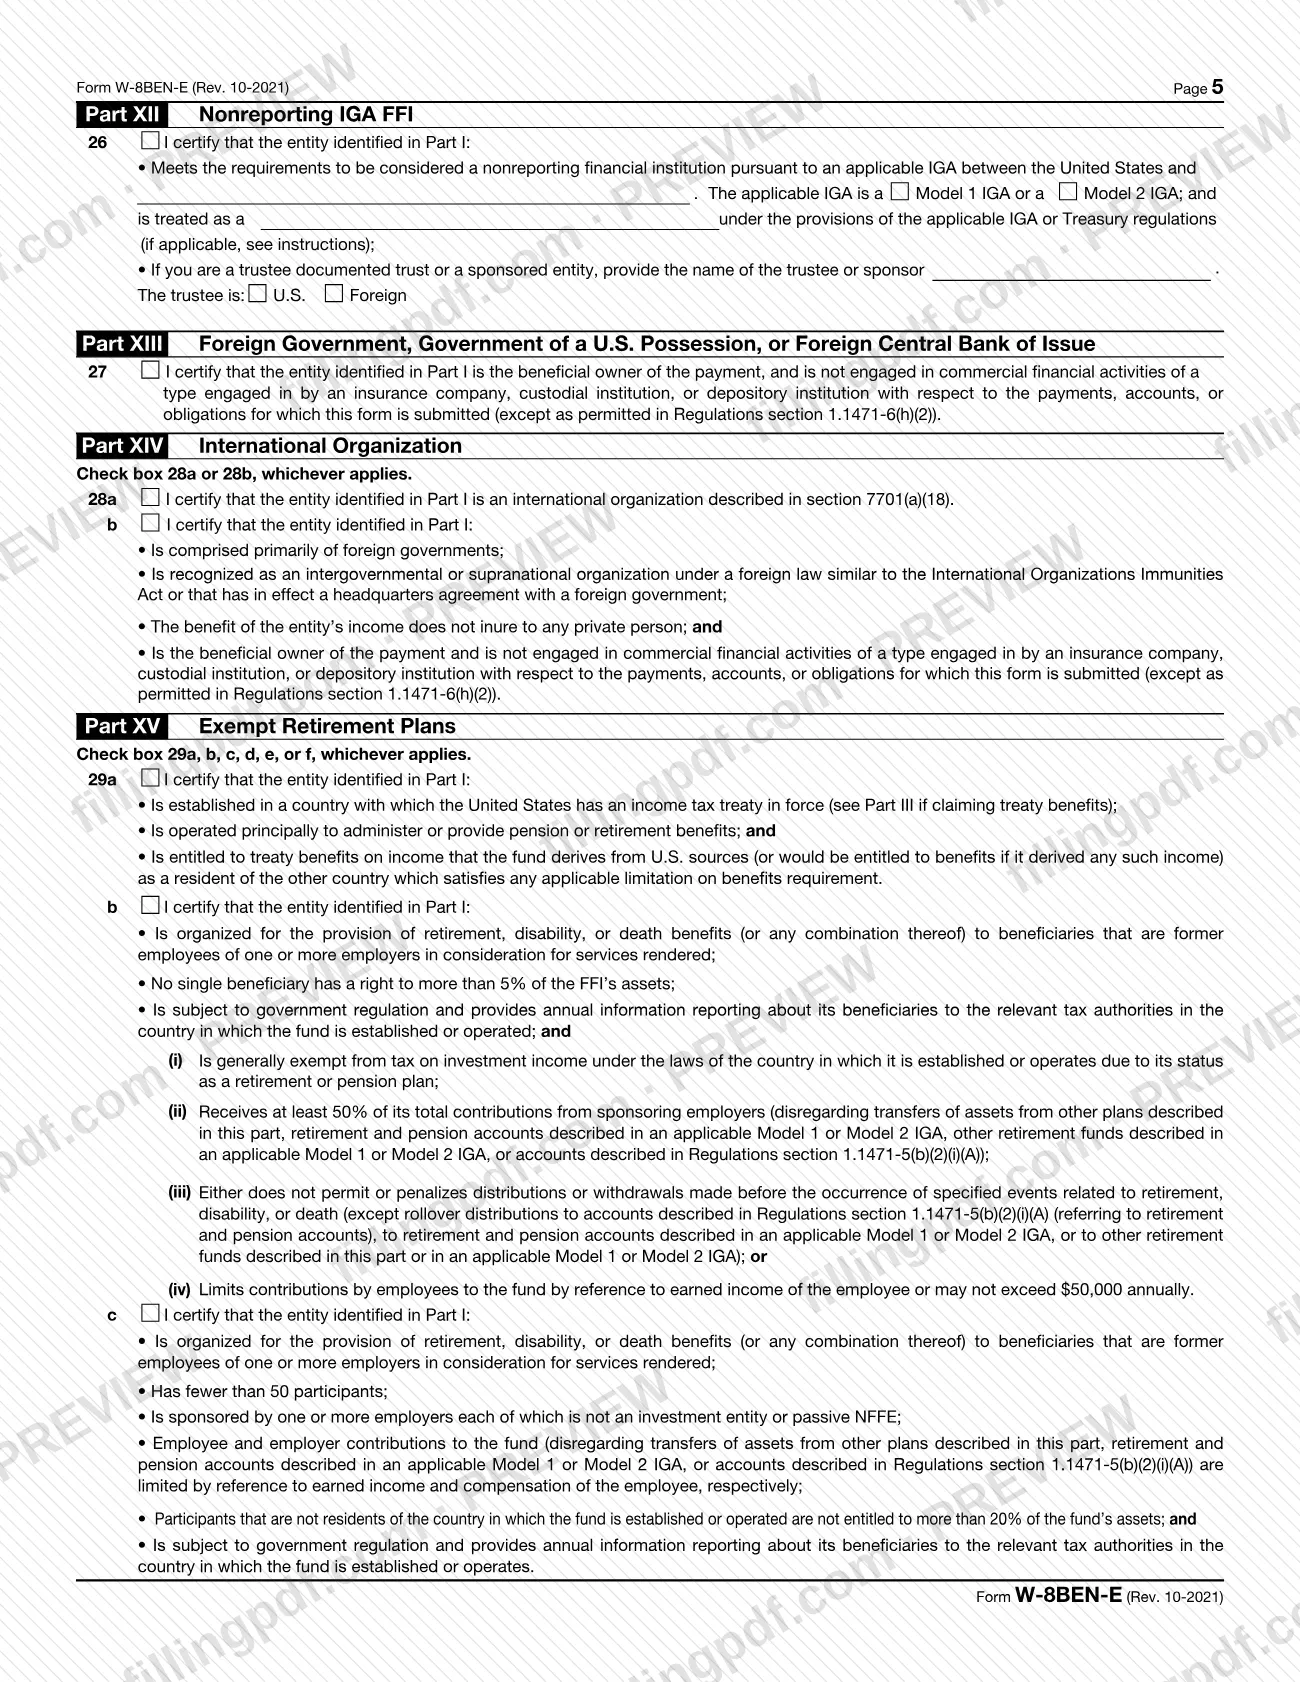
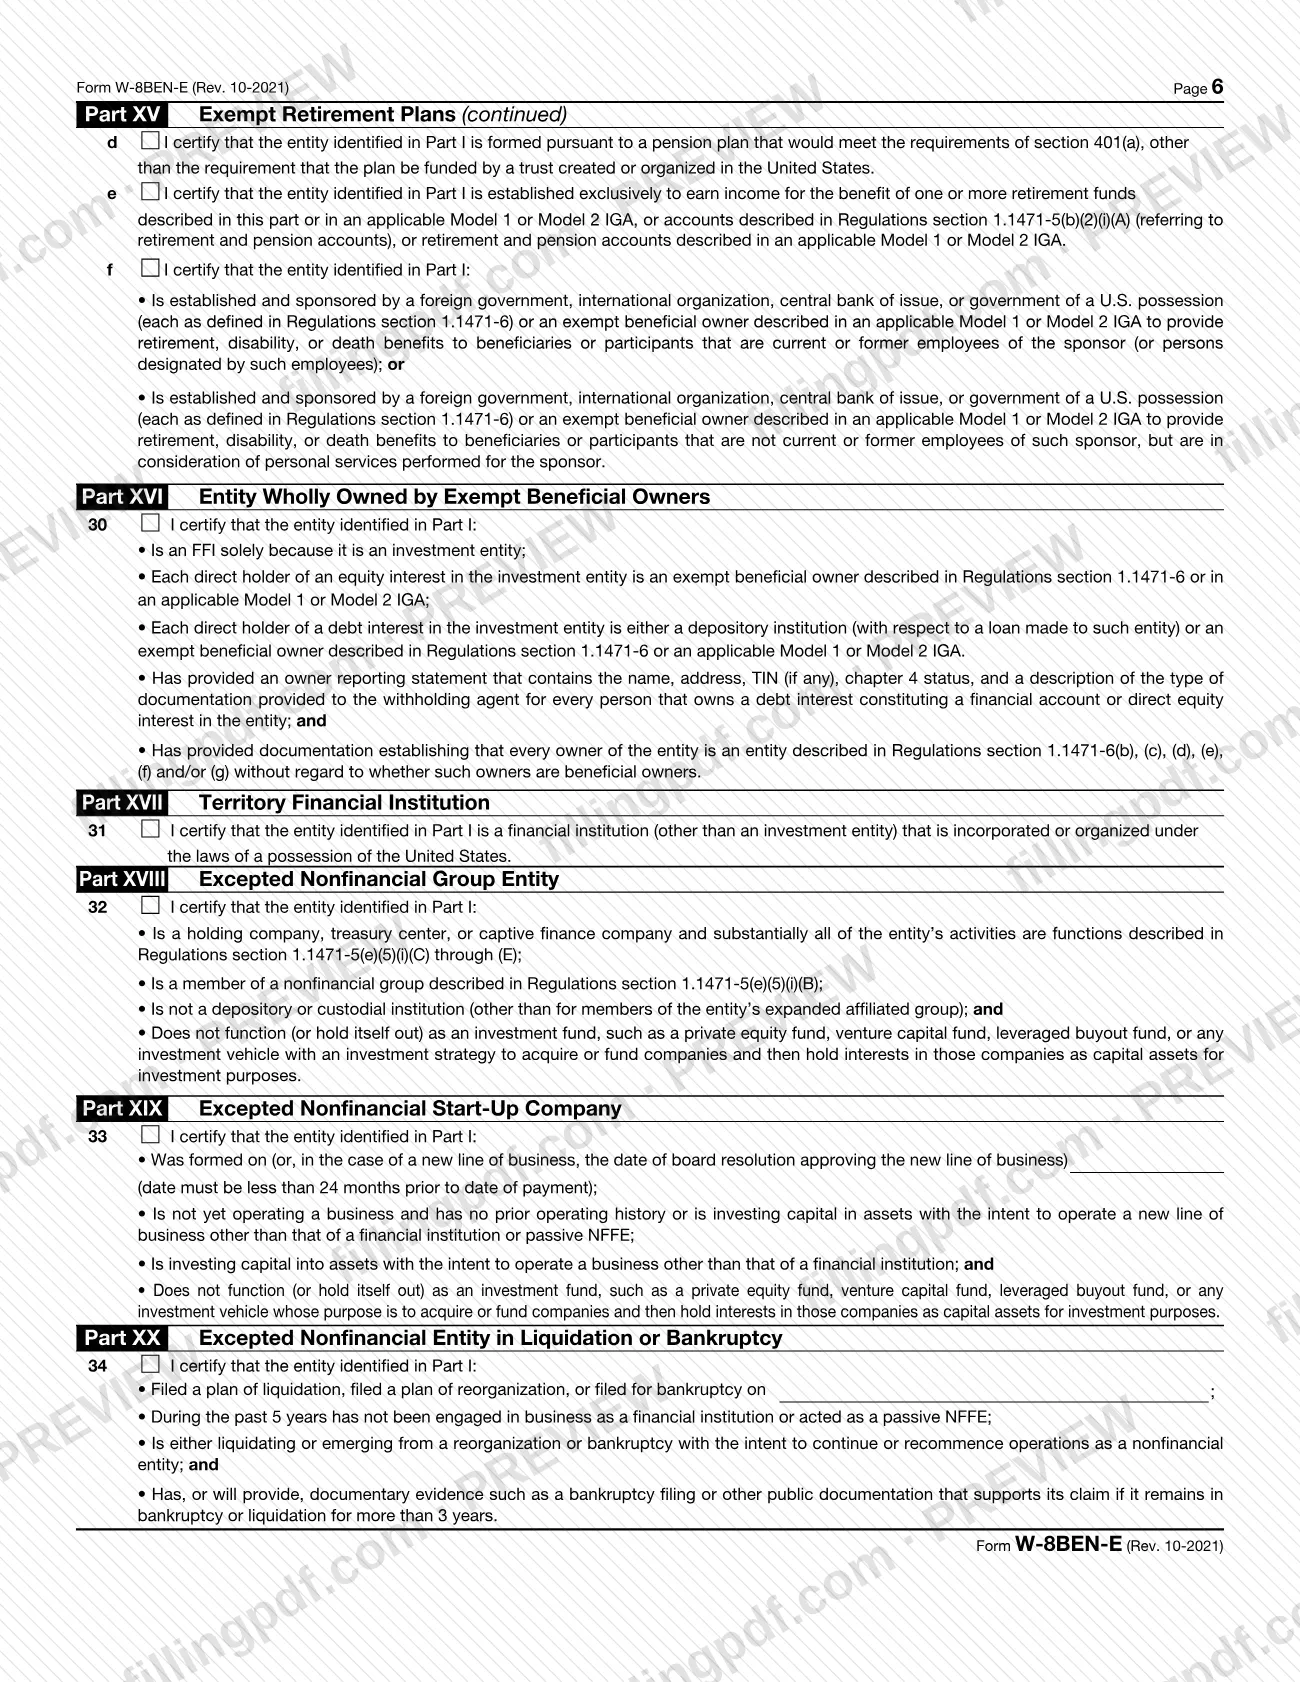
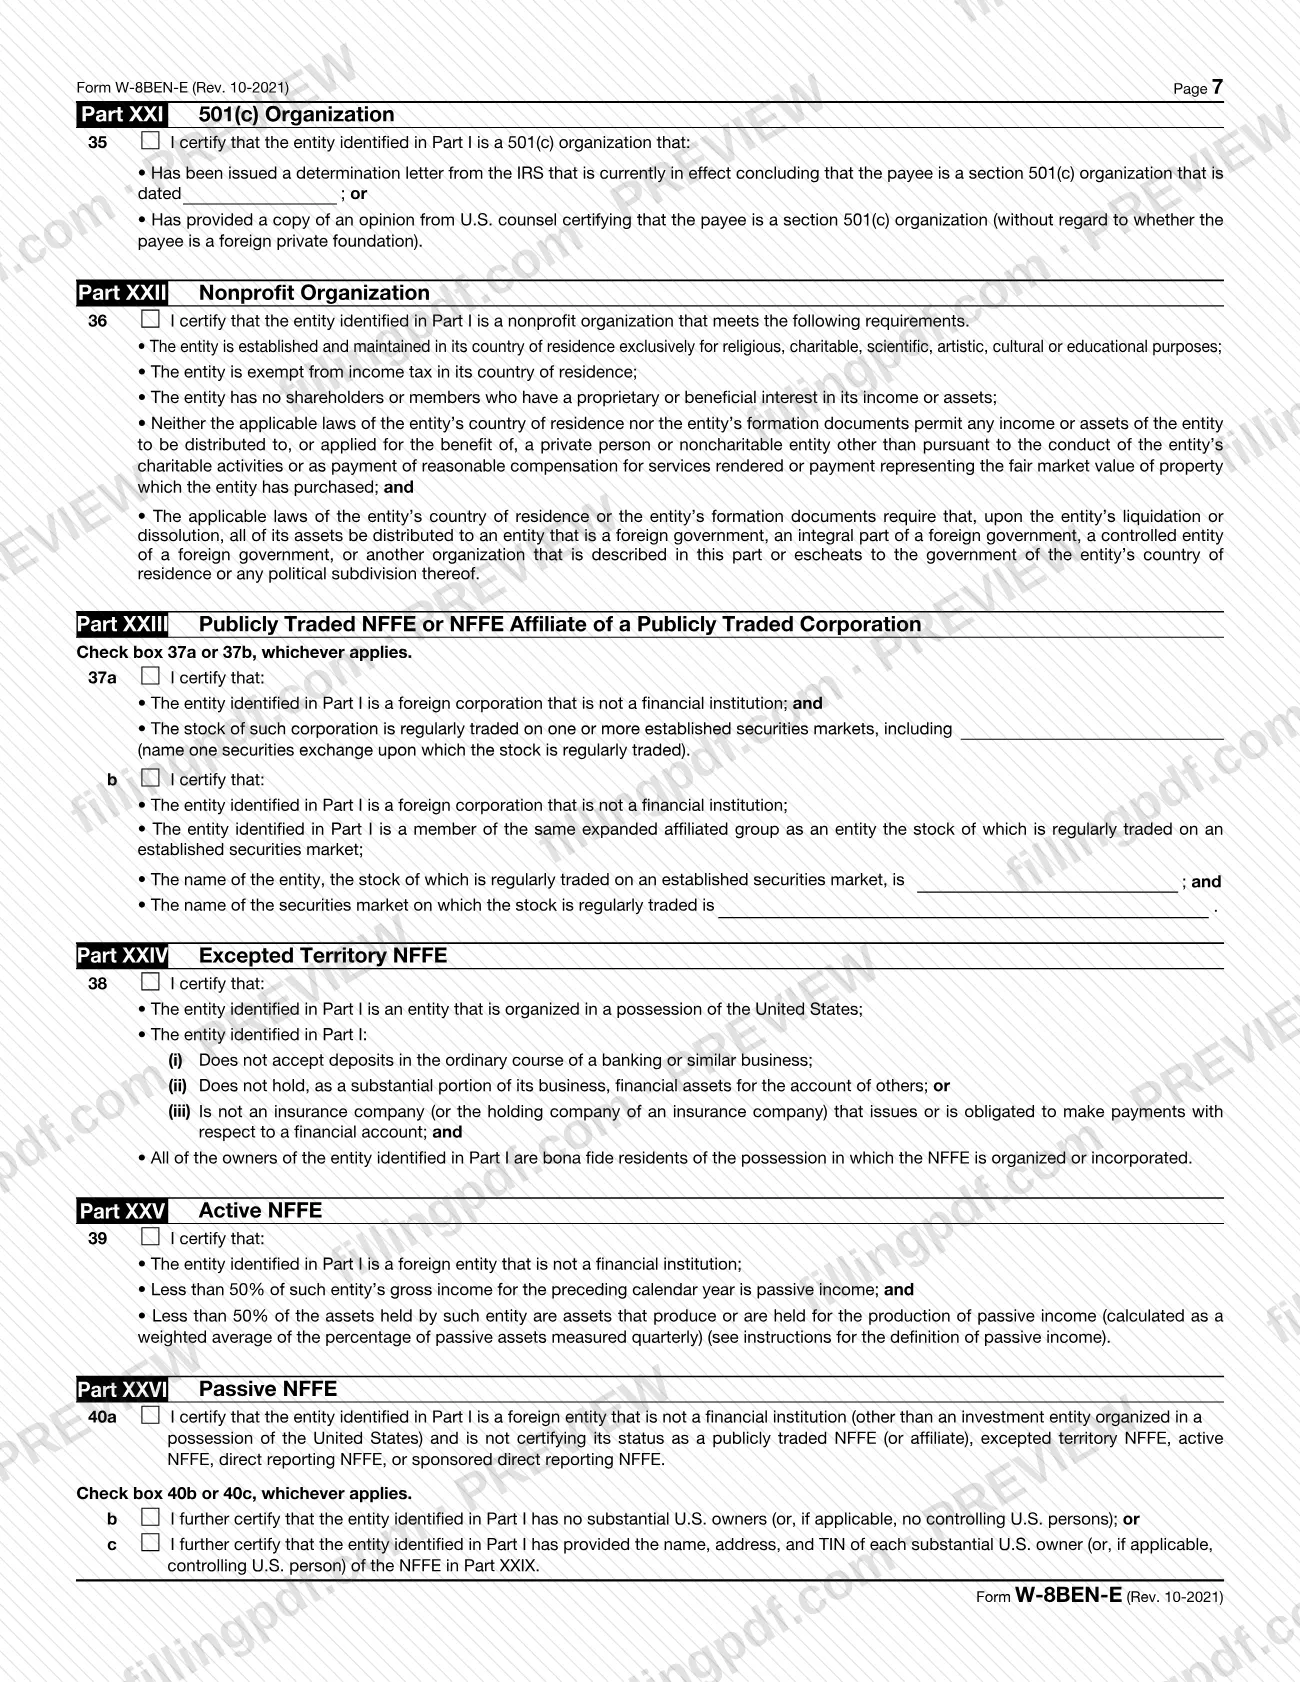
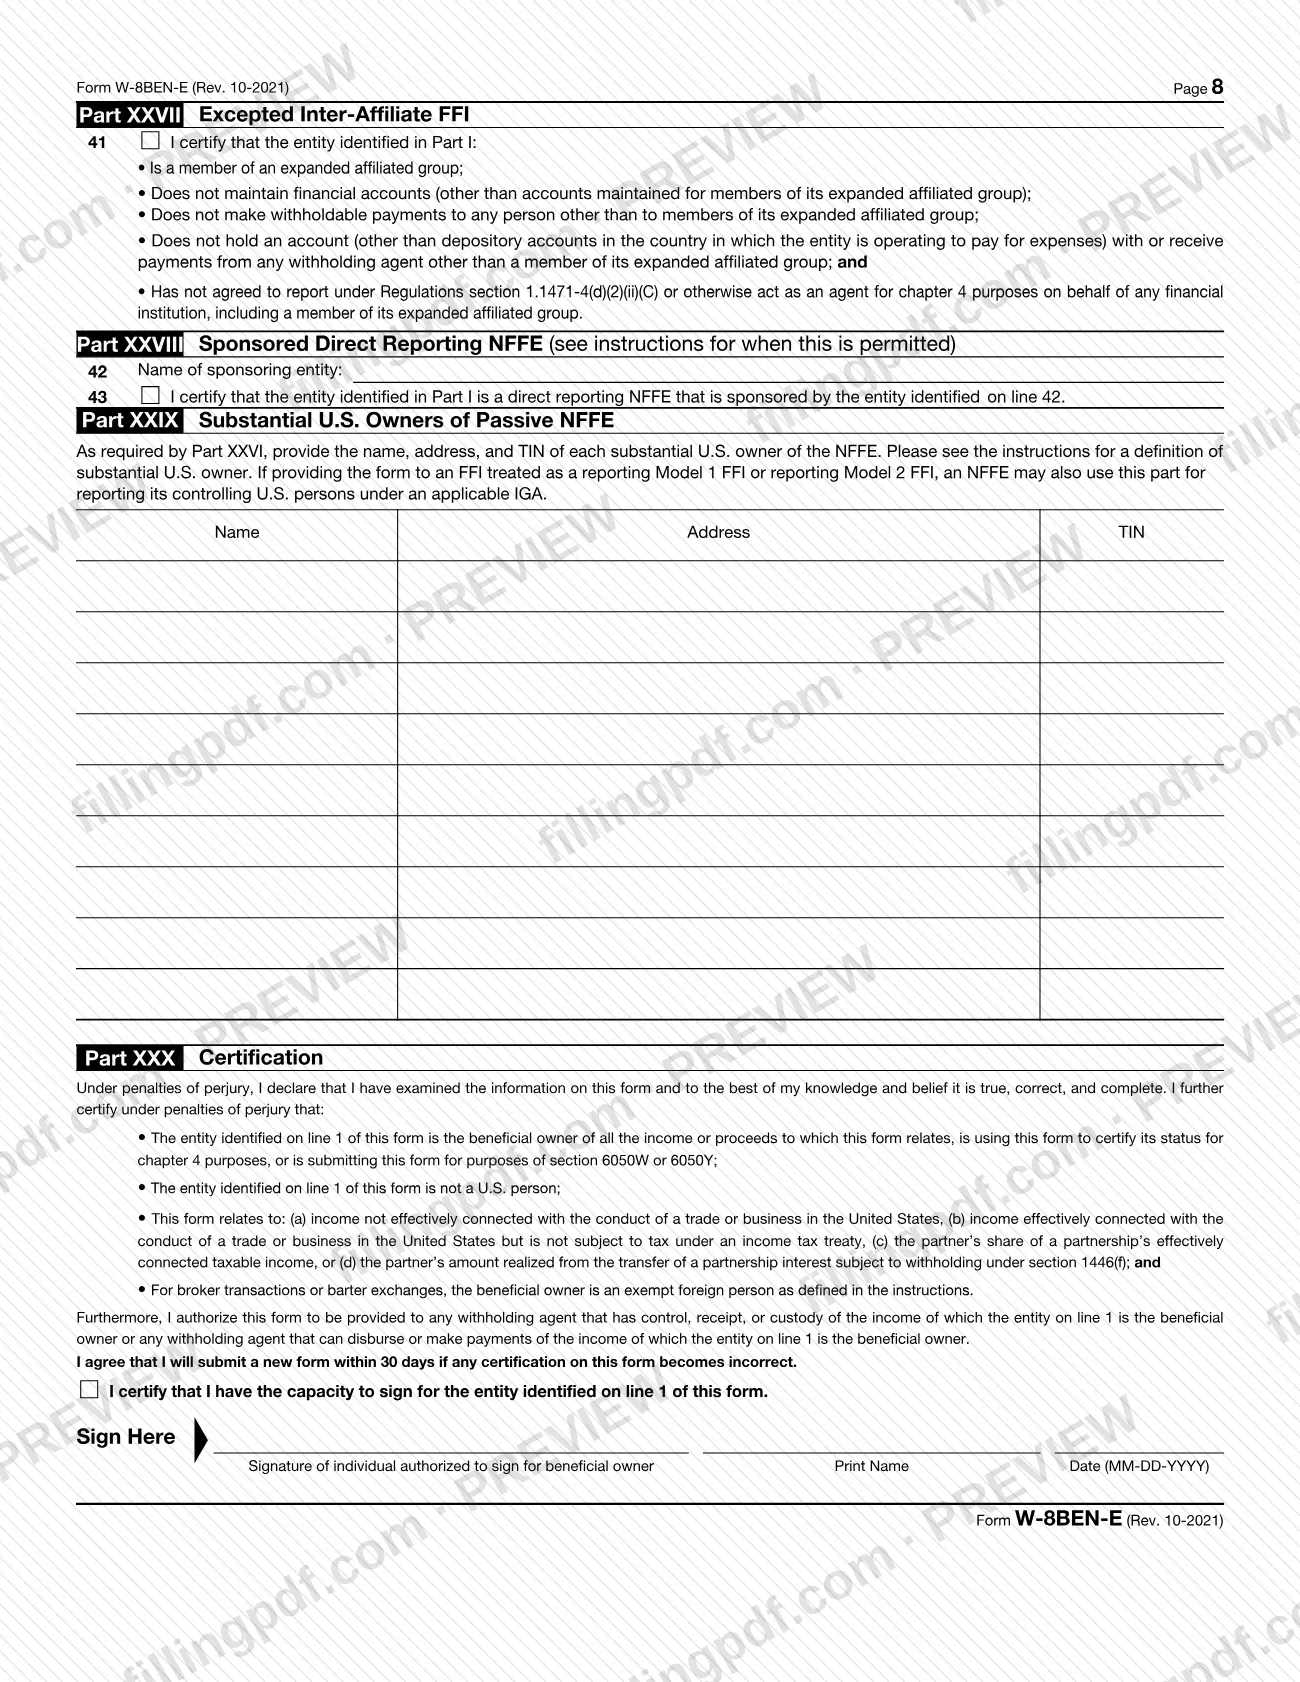
El formulario (n.º OMB 1545-1621, Rev. octubre de 2021) consta de 30 partes. La Parte I identifica al beneficiario efectivo y su condición conforme a los capítulos 3 y 4. La Parte II corresponde a una entidad no considerada separada de su propietario o a una sucursal que recibe el pago. La Parte III solicita los beneficios de tratados. Las Partes IV a XXVIII son las certificaciones relacionadas con la condición conforme al capítulo 4 marcada en la línea 5. La Parte XXIX enumera a los propietarios estadounidenses sustanciales de una NFFE pasiva, y la Parte XXX es la certificación firmada.
No es el único Formulario W-8. El formulario impreso dirige a las personas al Formulario W-8BEN o al Formulario 8233, a las entidades y ciudadanos estadounidenses al Formulario W-9, y a los intermediarios y a la mayoría de las sociedades y fideicomisos extranjeros al Formulario W-8IMY. Las entidades que reciben ingresos efectivamente relacionados con una actividad comercial o empresarial en Estados Unidos usan el Formulario W-8ECI, y ciertos gobiernos extranjeros y organizaciones exentas de impuestos usan el Formulario W-8EXP.
¿Quién tiene que presentar el W-8BEN-E?
Una entidad extranjera debe entregar el Formulario W-8BEN-E al agente de retención o pagador si recibe un pago sujeto a retención, recibe un pago sujeto a retención conforme al capítulo 3 o mantiene una cuenta en una FFI que solicita el formulario. Una entidad extranjera que sea vendedora de un contrato de seguro de vida o reciba un beneficio por fallecimiento que deba declararse también lo entrega al emisor o pagador para los fines de la sección 6050Y, salvo que sea una sociedad colectiva, un fideicomiso simple o un fideicomiso otorgante.
No use este formulario si usted es:
- una persona o entidad estadounidense, incluida una corporación organizada conforme a las leyes estatales (use el Formulario W-9);
- una persona extranjera no residente (use el Formulario W-8BEN o el Formulario 8233);
- una persona que recibe ingresos efectivamente relacionados con una actividad comercial o empresarial en Estados Unidos (use el Formulario W-8ECI), salvo que los ingresos se le asignen a través de una sociedad colectiva;
- un intermediario, un intermediario calificado o un prestamista calificado de valores (use el Formulario W-8IMY);
- una entidad híbrida inversa extranjera, una sociedad colectiva o un fideicomiso extranjero sujeto a retención, o una sociedad colectiva extranjera o un fideicomiso otorgante que documenta su condición conforme a la sección 1446 (use el Formulario W-8IMY);
- un gobierno extranjero, una organización internacional, un banco central emisor o una entidad similar que solicita el tratamiento conforme a la sección 115(2), 892, 895 o 501(c) (use el Formulario W-8EXP), aunque debe usar este formulario si solicita beneficios de tratados.
Por lo general, una entidad no considerada separada de su propietario, una sucursal o una entidad de flujo continuo no entrega este formulario, salvo en los casos descritos en las instrucciones, como documentar la condición conforme al capítulo 4 para una cuenta en una FFI o solicitar beneficios de tratados como entidad híbrida.
Cuándo presentar el W-8BEN-E
Entregue el Formulario W-8BEN-E a la persona que lo solicita antes de que se le haga el pago, se acredite en su cuenta o se le asigne. Si no lo proporciona, el agente de retención podría tener que retener el impuesto a la tasa completa conforme al capítulo 3 o 4, a la tasa de retención adicional o a la tasa aplicable conforme a la sección 1446.
Por lo general, el formulario sigue siendo válido para los capítulos 3 y 4 desde la fecha en que lo firma hasta el último día del tercer año calendario siguiente, salvo que un cambio de circunstancias haga que alguna información del formulario sea incorrecta. En ciertas condiciones, puede seguir vigente indefinidamente, tal como explican los reglamentos del Tesoro citados. Si un cambio de circunstancias hace que la información sea incorrecta, notifique al agente de retención o a la institución financiera dentro de 30 días; la certificación del formulario indica que presentará un formulario nuevo dentro de 30 días. Un agente de retención puede exigir un formulario separado para cada tipo de ingreso cuando solicita beneficios diferentes y, por lo general, cada agente de retención necesita su propio formulario.
Documentos que necesitas
- Una declaración adjunta al formulario, si su GIIN o TIN extranjero no cabe en la línea 9a o 9b, identificada claramente como presentada para esa línea.
- Un anexo con la información de la Parte II para cada sucursal o entidad no considerada separada de su propietario, si varias reciben pagos del mismo agente de retención y la información de la Parte I es la misma.
- Para una FFI documentada por el propietario que marca la línea 24b: una declaración informativa de propietarios de la FFI y documentación válida para cada persona que identifica.
- Para una FFI documentada por el propietario que marca la línea 24c: una carta de un auditor, firmada dentro de los 4 años anteriores a la fecha del pago, y una declaración informativa de propietarios de la FFI con los propietarios estadounidenses especificados y los Formularios W-9 con las exenciones aplicables.
- Para una organización 501(c) en la Parte XXI: la carta de determinación del IRS vigente o una copia de una opinión de un asesor legal estadounidense que certifique la condición 501(c).
- Para una entidad no financiera exceptuada en liquidación o quiebra que mantiene esa condición durante más de 3 años: pruebas documentales, como una solicitud de quiebra u otra documentación pública.
- Para una entidad que pertenece en su totalidad a beneficiarios efectivos exentos (Parte XVI): una declaración informativa de propietarios y documentación que establezca que cada propietario es una entidad descrita en el reglamento citado.
Cómo rellenar el W-8BEN-E
Identifique al beneficiario efectivo
Línea 1: ingrese el nombre de la organización que es el beneficiario efectivo. Una entidad no considerada separada de su propietario o una sucursal ingresa en su lugar el nombre legal de su propietario. Línea 2: ingrese el país de constitución u organización y, en la línea 3, el nombre de la entidad no considerada separada de su propietario que recibe el pago, si corresponde.
Marque su condición conforme al capítulo 3
Línea 4: marque una sola casilla para el tipo de entidad, como Corporación, Sociedad colectiva, Fideicomiso simple, Fideicomiso complejo, Fideicomiso otorgante, Sucesión o Entidad no considerada separada de su propietario. Si marcó Entidad no considerada separada de su propietario, Sociedad colectiva, Fideicomiso simple o Fideicomiso otorgante, responda Sí o No a la pregunta sobre la solicitud de beneficios de tratados para entidades híbridas.
Marque su condición conforme al capítulo 4
Línea 5: marque una sola casilla para la condición FATCA que corresponda; esta también indica cuáles de las Partes IV a XXVIII debe completar. Al marcar una casilla, declara que cumple los requisitos para esa condición en su país de residencia.
Ingrese sus direcciones
Línea 6: ingrese la dirección de residencia permanente, es decir, la dirección del país en el que solicita residencia a efectos del impuesto sobre los ingresos. No use un apartado postal ni una dirección a cargo de otra persona, salvo que sea una dirección registrada. Línea 7: ingrese una dirección postal solo si es diferente.
Ingrese los números de identificación tributaria
Línea 8: ingrese su TIN estadounidense (EIN) si se requiere. Línea 9a: ingrese su GIIN si su condición lo requiere, o escriba "applied for". Línea 9b: ingrese su TIN extranjero y marque la línea 9c si no tiene la obligación legal de contar con uno.
Agregue un número de referencia
Línea 10: ingrese cualquier número de referencia o de cuenta que ayude al agente de retención a asociar el formulario con usted, si es útil.
Complete la Parte II si corresponde
Complete las líneas 11 a 13 solo para una entidad no considerada separada de su propietario que tenga un GIIN o una sucursal de una FFI fuera del país de residencia de la FFI: marque la condición de la sucursal conforme al capítulo 4, ingrese su dirección y escriba su GIIN en la línea 13.
Solicite beneficios de tratados en la Parte III
Línea 14a: ingrese el país del tratado y marque la casilla para certificar la residencia. Línea 14b: marque una casilla de limitación de beneficios. La línea 14c se aplica solo a los tratados anteriores descritos en las instrucciones. Línea 15: complete solo en el caso de tasas y condiciones especiales; indique el artículo y párrafo del tratado, la tasa y el tipo de ingreso.
Complete la parte de certificación del capítulo 4
Vaya a la parte indicada junto a la casilla que marcó en la línea 5, como la Parte XXV para una NFFE activa o la Parte XXVI para una NFFE pasiva. Marque las casillas de certificación y complete los nombres, fechas o GIIN que solicite esa parte.
Enumere a los propietarios estadounidenses sustanciales si es necesario
Si marcó la línea 40c como NFFE pasiva, ingrese en la Parte XXIX el nombre, la dirección y el TIN de cada propietario estadounidense sustancial. Una NFFE pasiva que entrega el formulario a una FFI declarante del Modelo 1 o del Modelo 2 también puede enumerar allí a las personas estadounidenses que ejercen el control.
Firme y feche la Parte XXX
La persona autorizada para firmar en nombre de la entidad firma, escribe su nombre en letra de molde e ingresa la fecha en formato MM-DD-YYYY. Al firmar, esa persona certifica bajo pena de perjurio que tiene capacidad para firmar en nombre de la entidad indicada en la línea 1.
Revise y descargue el PDF completado
Verifique que cada línea corresponda a la condición marcada en la línea 5 y que haya completado todas las partes requeridas. Descargue o imprima el PDF completado desde FillingPDF y entrégueselo al agente de retención, pagador o FFI que lo solicita, según se describe en Cómo presentar.
Cómo presentar el W-8BEN-E
El Formulario W-8BEN-E se entrega directamente a la persona que lo solicita; el IRS no lo recibe.
- Al agente de retención o pagador: Entregue en mano o haga llegar el formulario firmado a la persona de quien recibe el pago, que acredita el pago en su cuenta, o a la sociedad colectiva que le asigna ingresos.
- A una FFI: Si tiene una cuenta en una institución financiera extranjera, entregue el formulario a la FFI que lo solicita para documentar su condición conforme al capítulo 4.
- No lo envíe al IRS. Tanto el formulario impreso como las instrucciones del IRS indican que debe entregarlo a la persona que lo solicita.
La persona que lo solicita puede establecer su propio método de entrega, así que siga las instrucciones que le proporcione. Complete todas las partes que correspondan a su condición de la línea 5 antes de firmar, e incluya los anexos necesarios, como una declaración para un GIIN o un TIN extranjero que no quepa en el espacio, o el anexo para varias sucursales. Para conocer el proceso correspondiente a la persona que solicita el formulario, el IRS remite a las Instrucciones para la persona que solicita los Formularios W-8BEN, W-8BEN-E, W-8ECI, W-8EXP y W-8IMY. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los canales indicados arriba.
Errores comunes que debes evitar
- Enviar por correo el Formulario W-8BEN-E al IRS. El formulario indica que debe entregarse al agente de retención o pagador y que no debe enviarse al IRS.
- Usar el formulario para entidades en el caso de una persona. Las personas deben usar el Formulario W-8BEN o el Formulario 8233 cuando así lo indiquen las instrucciones.
- Ingresar el nombre comercial propio de una entidad no considerada separada de su propietario en la línea 1. Las instrucciones indican que se debe ingresar el nombre legal de su propietario o de la entidad de la que forma parte una sucursal.
- Marcar más de una casilla en la línea 4 o en la línea 5. En cada línea se marca una sola casilla.
- Omitir la parte que corresponde a la condición marcada en la línea 5. La mayoría de las condiciones conforme al capítulo 4 requieren la certificación de las Partes IV a XXVIII antes de firmar.
- Indicar un apartado postal o una dirección a cargo de otra persona en la línea 6. La dirección de residencia permanente no puede ser ninguna de estas, salvo que sea una dirección registrada.
- Marcar tanto la línea 24b como la 24c como FFI documentada por el propietario. Marque una u otra, no ambas.
- Marcar la casilla de la línea 14c para un tratado que entró en vigor después del 31 de diciembre de 1986. En ese caso, marque las casillas de la línea 14b.
- Marcar Organización exenta de impuestos en la línea 4 cuando no se es una organización conforme a la sección 501(c) o cuando se es una fundación privada.
- No proporcionar un formulario nuevo dentro de 30 días después de un cambio de circunstancias que haga incorrecta la información del formulario.
Preguntas frecuentes
¿Para qué se usa el Formulario W-8BEN-E?
El Formulario W-8BEN-E es el certificado del IRS que una entidad extranjera entrega a un agente de retención, pagador o FFI para documentar su condición conforme a los capítulos 3 y 4. Sirve para respaldar una solicitud de condición extranjera, una tasa reducida o una exención conforme a un tratado tributario sobre los ingresos y la clasificación de la entidad conforme a FATCA.
¿Cuál es la diferencia entre los Formularios W-8BEN y W-8BEN-E?
El Formulario W-8BEN-E es para entidades, mientras que el Formulario W-8BEN es para personas. El formulario impreso indica que es para uso de entidades y que las personas deben usar el Formulario W-8BEN; las personas extranjeras que solicitan ciertas exenciones por servicios personales pueden usar el Formulario 8233.
¿Debo enviar el Formulario W-8BEN-E al IRS?
No. El formulario indica que debe entregarlo al agente de retención o pagador y que no debe enviarlo al IRS. Por lo general, se trata de la persona de quien recibe el pago, que acredita el pago en su cuenta, o de la sociedad colectiva que le asigna ingresos.
¿Por cuánto tiempo es válido el Formulario W-8BEN-E?
Por lo general, sigue siendo válido desde la fecha en que lo firma hasta el último día del tercer año calendario siguiente, salvo que un cambio de circunstancias haga que la información del formulario sea incorrecta. En ciertas condiciones, puede seguir vigente indefinidamente, tal como explican los reglamentos citados.
¿Qué ocurre si mis circunstancias cambian después de presentarlo?
Debe notificar al agente de retención o a la institución financiera dentro de los 30 días posteriores al cambio y proporcionar la documentación que exijan las instrucciones. La certificación de la Parte XXX también indica que presentará un formulario nuevo dentro de 30 días si alguna certificación deja de ser correcta.
¿Qué parte del formulario debo completar para indicar mi condición conforme a FATCA?
La casilla que marque en la línea 5 indica qué parte debe completar, por ejemplo, la Parte XXV para una NFFE activa o la Parte XXVI para una NFFE pasiva. Complete solo una de las Partes IV a XXVIII, y ninguna si no es beneficiario de un pago sujeto a retención ni titular de una cuenta en una FFI.
¿Puedo solicitar beneficios de tratados tributarios en el Formulario W-8BEN-E?
Sí. Complete la Parte III: la línea 14a para indicar la residencia conforme al tratado, la línea 14b para marcar la casilla de limitación de beneficios que corresponda y la línea 15 solo en el caso de tasas y condiciones especiales. La solicitud de beneficios de un tratado también puede requerir que indique un TIN estadounidense o extranjero en el formulario.
¿Puedo rellenar el Formulario W-8BEN-E en línea?
Sí. Puede completar el PDF rellenable en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta ni envía el formulario; usted debe entregarlo al agente de retención, pagador o FFI que lo solicitó.
¿Listo para rellenar el W-8BEN-E?
Rellenar el W-8BEN-E ahora