
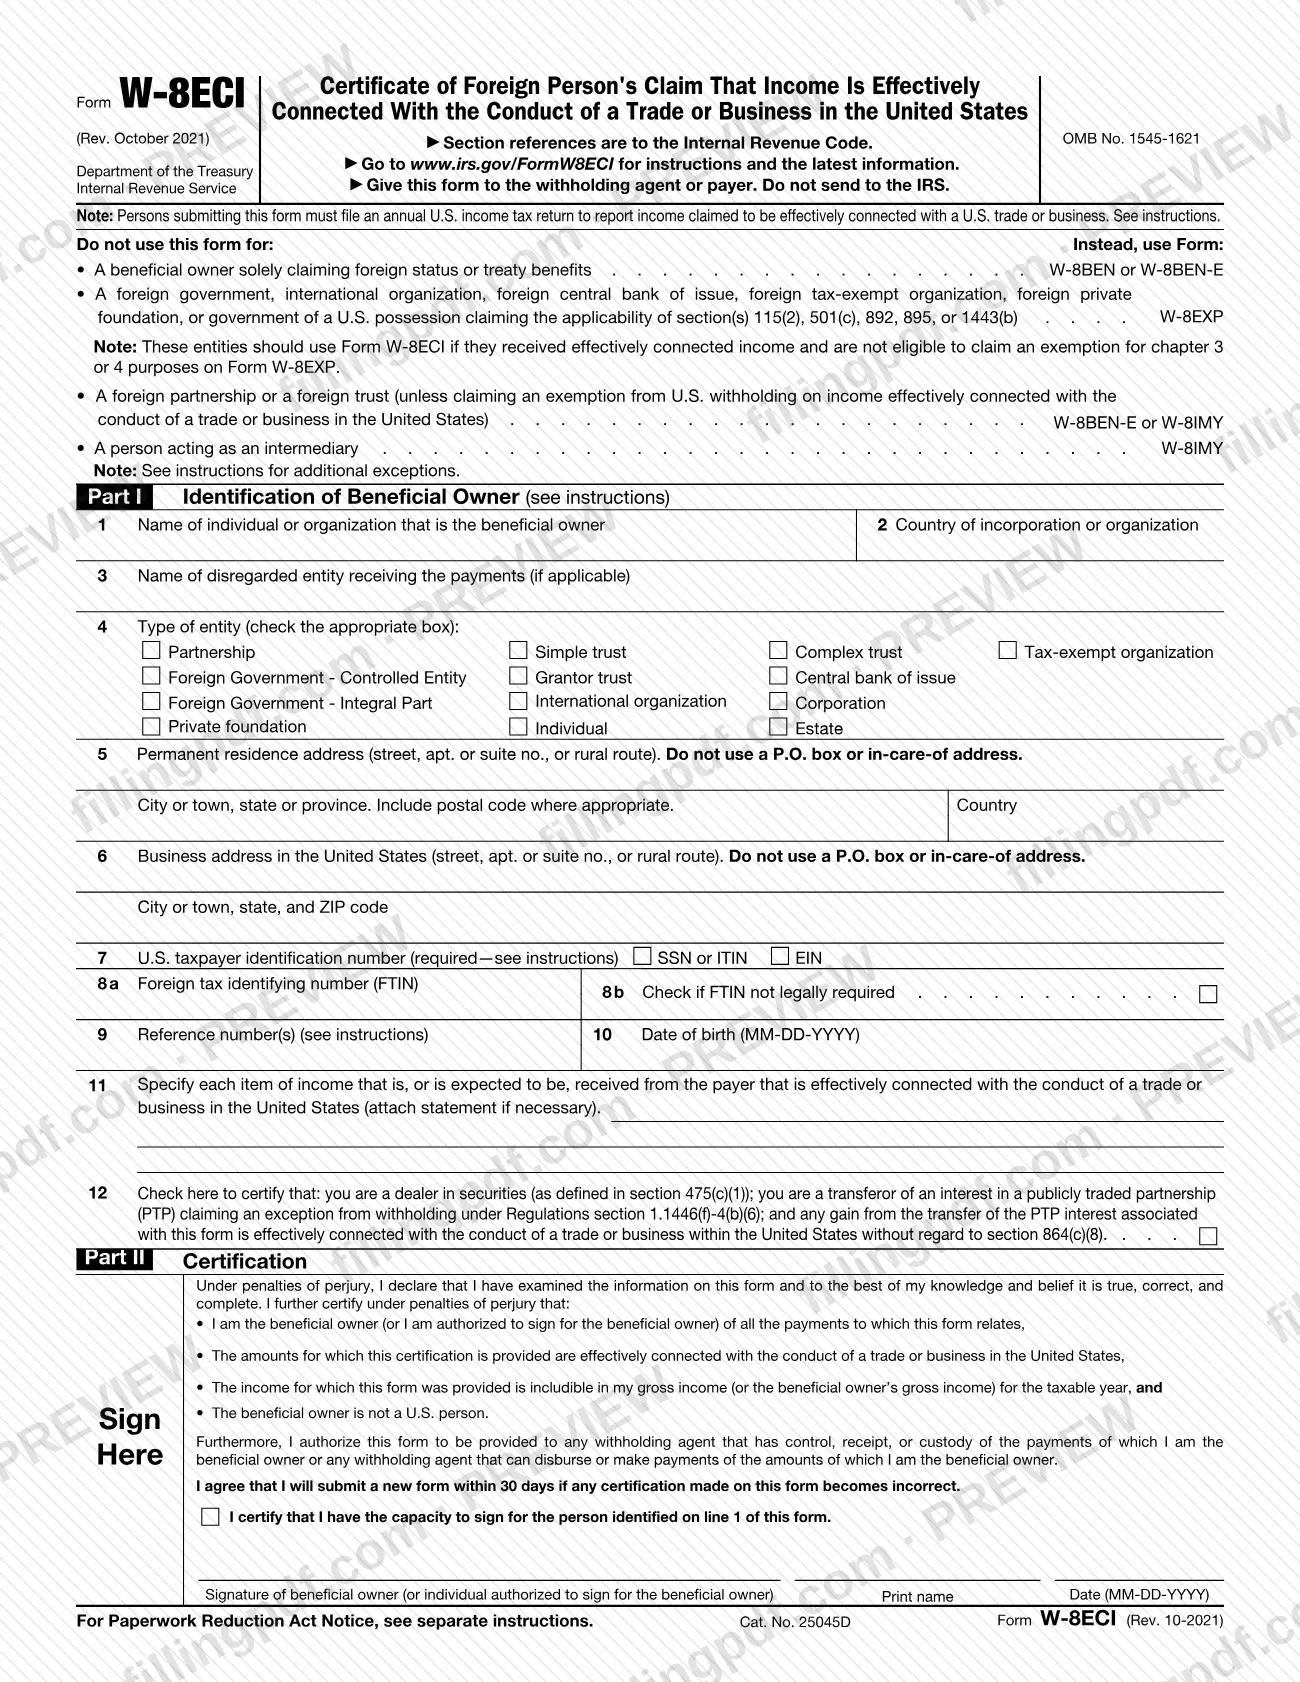
El Formulario W-8ECI, Certificado de la reclamación de una persona extranjera de que los ingresos están efectivamente relacionados con la realización de una actividad comercial o negocio en Estados Unidos (Certificate of Foreign Person's Claim That Income Is Effectively Connected With the Conduct of a Trade or Business in the United States), es el certificado del Servicio de Impuestos Internos (IRS) que una persona extranjera entrega a un agente de retención o pagador para reclamar que los ingresos de fuente estadounidense están efectivamente relacionados con la realización de una actividad comercial o negocio en Estados Unidos. Lo utilizan las personas extranjeras que son los beneficiarios efectivos de esos ingresos y las entidades que realizan actividades comerciales o negocios en Estados Unidos y presentan el formulario en nombre de sus propietarios, socios o beneficiarios. En FillingPDF puede rellenar el Formulario W-8ECI en línea y descargarlo o imprimirlo. El formulario no se envía al IRS; se entrega a la persona que lo solicita. El IRS publica el PDF y sus instrucciones en irs.gov/FormW8ECI.
Última actualización
¿Qué es el W-8ECI?
Formulario W-8ECI es el certificado del IRS que una persona extranjera entrega a un agente de retención o pagador para reclamar que los ingresos de fuente estadounidense están efectivamente relacionados con la realización de una actividad comercial o negocio en Estados Unidos.
El título completo es Certificate of Foreign Person's Claim That Income Is Effectively Connected With the Conduct of a Trade or Business in the United States (Certificado de la reclamación de una persona extranjera de que los ingresos están efectivamente relacionados con la realización de una actividad comercial o negocio en Estados Unidos). Al firmarlo bajo pena de perjurio, el beneficiario efectivo (o una persona autorizada a firmar en nombre del propietario) certifica que los montos están efectivamente relacionados con una actividad comercial o negocio en Estados Unidos, que los ingresos deben incluirse en el ingreso bruto del año tributario y que el beneficiario efectivo no es una persona estadounidense.
Las instrucciones del IRS explican por qué es importante: por lo general, las personas extranjeras están sujetas a impuestos estadounidenses sobre los ingresos de fuentes estadounidenses, pero no se requiere retención conforme a la sección 1441 o 1442 sobre ingresos que están, o se consideran, efectivamente relacionados y que deben incluirse en el ingreso bruto del beneficiario efectivo. El agente de retención puede basarse en un formulario debidamente completado. Los ingresos efectivamente relacionados se declaran en su declaración anual de impuestos sobre los ingresos de Estados Unidos.
El Formulario W-8ECI es uno de los Formularios W-8. El propio formulario remite al W-8BEN o W-8BEN-E si el beneficiario efectivo solo reclama condición de persona extranjera o beneficios de un tratado; al W-8EXP para ciertos gobiernos y organizaciones; y al W-8IMY para intermediarios y ciertas sociedades y fideicomisos extranjeros. Desde la revisión de octubre de 2021, el formulario también incluye la línea 12, que usan los corredores de valores extranjeros que transfieren una participación en una sociedad que cotiza en bolsa.
¿Quién tiene que presentar el W-8ECI?
Debe entregar el Formulario W-8ECI al agente de retención o pagador si es una persona extranjera y el beneficiario efectivo de ingresos de fuente estadounidense que están (o se consideran) efectivamente relacionados con una actividad comercial o negocio en Estados Unidos. Una entidad, incluida una sociedad o un fideicomiso extranjero, que realiza actividades comerciales o negocios en Estados Unidos puede presentarlo en nombre de sus propietarios, socios o beneficiarios. También debe proporcionarlo si es un corredor de valores extranjero que reclama la excepción de la sección 1446(f) en la línea 12, o si vende un contrato de seguro de vida y los ingresos están efectivamente relacionados, al entregárselo al emisor indicado en la sección 6050Y(b).
No use este formulario si usted es:
- una persona extranjera no residente que reclama una exención para la compensación por servicios personales (use el Formulario 8233 o el Formulario W-4);
- una persona que reclama una tasa reducida conforme a un tratado para ingresos que no están efectivamente relacionados (use el Formulario W-8BEN o W-8BEN-E);
- un gobierno extranjero, una organización internacional, un banco central de emisión extranjero, una organización extranjera exenta de impuestos o una fundación privada extranjera que reclama la sección 115(2), 501(c), 892, 895 o 1443(b) (use el Formulario W-8EXP), a menos que haya recibido ingresos efectivamente relacionados;
- un intermediario, o una sociedad o fideicomiso extranjero de retención (use el Formulario W-8IMY);
- una persona extranjera que recibe ingresos de la enajenación de un interés en bienes inmuebles de Estados Unidos (consulte el Formulario 8288-B).
Un agente o representante puede firmar en nombre del beneficiario efectivo y debe certificar que tiene capacidad legal para hacerlo.
Cuándo presentar el W-8ECI
Entregue el Formulario W-8ECI al agente de retención o pagador antes de que los ingresos se paguen, acrediten o asignen a usted. Si no lo proporciona cuando se lo soliciten, es posible que el agente de retención tenga que retener a la tasa legal del 30% o a la tasa de retención adicional.
Por lo general, el Formulario W-8ECI es válido desde la fecha en que lo firma hasta el último día del tercer año calendario siguiente. Por ejemplo, un formulario firmado el 30 de septiembre de 2020 generalmente sigue siendo válido hasta el 31 de diciembre de 2023, a menos que un cambio en las circunstancias haga que la información del formulario sea incorrecta.
Si un cambio en las circunstancias hace que cualquier información sea incorrecta, notifique al agente de retención o pagador dentro de 30 días y presente un nuevo Formulario W-8ECI u otro formulario apropiado. Por ejemplo, si una parte de los ingresos deja de estar efectivamente relacionada, el formulario deja de ser válido. La regla de 30 días no se aplica si no recibirá un pago futuro del agente de retención que requiera un Formulario W-8 actualizado.
Documentos que necesitas
- Una declaración adjunta al formulario si el espacio de la línea 11 no es suficiente para especificar cada tipo de ingreso efectivamente relacionado con una actividad comercial o negocio en Estados Unidos.
- Una copia de su elección conforme a la sección 871(d) o 882(d), si entrega el formulario a una sociedad como socio que hizo esa elección.
- Una declaración que indique su intención de hacer efectiva la elección para el año tributario actual, si es socio y todavía no ha hecho la elección conforme a la sección 871(d) o 882(d), pero tiene la intención de hacerla.
- Un poder legal o una copia, como el Formulario 2848, si un agente completa el formulario en virtud de un poder legal debidamente autorizado; esto no se aplica a una sociedad o entidad de transferencia directa que lo presenta para sus socios o propietarios.
- Una declaración que explique por qué no está obligado a proporcionar un FTIN, si desea dar una explicación además de marcar la casilla de la línea 8b; también puede escribirla en los márgenes.
Cómo rellenar el W-8ECI
Identifique al beneficiario efectivo
En la línea 1, ingrese el nombre de la persona o la organización que es el beneficiario efectivo. Si se trata de una entidad no considerada como separada de su propietario que tiene un solo propietario extranjero, este completa y firma el formulario. En la línea 2, ingrese el país de constitución u organización; una persona física indica el país de residencia para fines tributarios.
Indique cualquier entidad no considerada como separada
En la línea 3, ingrese, si corresponde, el nombre de la entidad no considerada como separada de su propietario que recibe los pagos. La línea no es obligatoria, pero puede ser útil para el agente de retención.
Marque el tipo de entidad
En la línea 4, marque la casilla que corresponda, como Partnership (Sociedad), Corporation (Corporación), Individual (Persona física), Estate (Sucesión), Grantor trust (Fideicomiso otorgante) o Tax-exempt organization (Organización exenta de impuestos). Los gobiernos extranjeros marcan Foreign Government - Integral Part (Gobierno extranjero - Parte integrante) o Foreign Government - Controlled Entity (Gobierno extranjero - Entidad controlada).
Ingrese su dirección de residencia permanente
En la línea 5, proporcione la dirección, la ciudad o el pueblo, el estado o la provincia, el código postal y el país donde afirma ser residente para fines del impuesto sobre los ingresos. No use un apartado postal ni una dirección «a cargo de».
Ingrese su dirección comercial en Estados Unidos
En la línea 6, ingrese su dirección comercial en Estados Unidos, con la ciudad, el estado y el código ZIP. No use un apartado postal ni una dirección «a cargo de».
Proporcione su número de identificación tributaria de EE. UU.
En la línea 7, ingrese su SSN, ITIN o EIN y marque la casilla correspondiente al tipo; el formulario no es válido sin un TIN. Una entidad no considerada como separada de su propietario ingresa el TIN de su propietario extranjero único.
Proporcione su número de identificación tributaria extranjero
En la línea 8a, ingrese el FTIN emitido por su país de residencia tributaria si es titular de una cuenta financiera en una oficina de una institución financiera en Estados Unidos. Marque la línea 8b si la ley no le exige obtener un FTIN.
Añada un número de referencia y la fecha de nacimiento
En la línea 9, ingrese cualquier dato de referencia que el agente de retención considere útil, como el nombre o número de una cuenta. En la línea 10, los titulares de cuentas que sean personas físicas ingresan la fecha de nacimiento en formato MM-DD-YYYY.
Especifique los ingresos efectivamente relacionados
En la línea 11, indique cada tipo de ingreso que recibe o espera recibir del pagador y que está efectivamente relacionado con una actividad comercial o negocio en Estados Unidos. Adjunte una declaración si necesita más espacio; los socios que hayan hecho una elección conforme a la sección 871(d) o 882(d) deben adjuntar una copia.
Complete la línea 12 si es corredor
Marque la línea 12 únicamente si es un corredor de valores extranjero (sección 475(c)(1)) que transfiere una participación en una sociedad que cotiza en bolsa y reclama la excepción conforme a la sección 1.1446(f)-4(b)(6) de los Reglamentos, y la ganancia está efectivamente relacionada sin considerar la sección 864(c)(8).
Firme, escriba su nombre en letra de imprenta y feche
En la Parte II, el beneficiario efectivo o una persona autorizada firma, escribe su nombre en letra de imprenta e ingresa la fecha en formato MM-DD-YYYY. Un agente o representante debe marcar la casilla para certificar su capacidad para firmar en nombre de la persona indicada en la línea 1.
Revise y descargue el PDF completado
Verifique cada línea con sus registros y luego descargue o imprima el PDF completado desde FillingPDF. Entréguelo al agente de retención o pagador según se describe en «Cómo presentar».
Cómo presentar el W-8ECI
El Formulario W-8ECI se entrega al agente de retención o pagador que lo solicita; no se presenta ante el IRS. El formulario indica: "Do not send to the IRS" (No lo envíe al IRS).
- A quien lo solicita: entregue el formulario firmado a la persona que lo pide, generalmente la persona de quien recibe el pago, que acredita fondos en su cuenta o una sociedad que le asigna ingresos. Por lo general, debe entregar un Formulario W-8ECI separado a cada agente de retención.
- A una sociedad: si lo presenta a una sociedad, los ingresos efectivamente relacionados están sujetos a retención conforme a la sección 1446(a). Si un nominatario posee su participación en la sociedad, usted, no el nominatario, debe presentar el formulario a la sociedad o al nominatario que sea el agente de retención, salvo que se disponga lo contrario.
- Firma electrónica: un agente de retención puede permitirle proporcionar el formulario con una firma electrónica. Escribir su nombre en la línea de firma no constituye una firma electrónica.
- Adjuntos: adjunte una declaración a la línea 11 si necesita más espacio y adjunte un poder legal cuando un agente firme en virtud de uno.
El IRS le pide que envíe los comentarios sobre el formulario a su oficina de Formularios y Publicaciones de Impuestos, no el formulario en sí. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza a través de los canales indicados anteriormente.
Errores comunes que debes evitar
- Enviar el Formulario W-8ECI al IRS; el formulario indica que debe entregarse al agente de retención o pagador, y las instrucciones lo reiteran.
- Dejar la línea 7 sin un número de identificación del contribuyente de Estados Unidos; las instrucciones indican que se requiere un TIN para que el formulario sea válido.
- Ingresar un apartado postal o una dirección «a cargo de» en la línea 5 o la línea 6; ambas líneas lo prohíben.
- Usar este formulario para reclamar una tasa reducida conforme a un tratado sobre ingresos que no están efectivamente relacionados, cuando las instrucciones indican que debe usar el Formulario W-8BEN o W-8BEN-E.
- Incluir información de una entidad no considerada como separada de su propietario en cualquier lugar que no sea la línea 3 o la línea 9, en vez de usar la información del propietario extranjero único.
- No presentar un formulario nuevo dentro de 30 días después de un cambio en las circunstancias, por ejemplo, si los ingresos dejan de estar efectivamente relacionados.
- Firmar sin tener capacidad para hacerlo: un agente debe marcar la casilla de certificación y adjuntar un poder legal cuando firma en virtud de uno.
- Escribir un nombre en la línea de firma y considerarlo una firma electrónica, aunque las instrucciones indican que no lo es.
Preguntas frecuentes
¿Para qué se usa el Formulario W-8ECI?
El Formulario W-8ECI es el certificado del IRS que una persona extranjera entrega a un agente de retención o pagador para reclamar que los ingresos de fuente estadounidense están efectivamente relacionados con una actividad comercial o negocio en Estados Unidos, de modo que no se requiere retención conforme a la sección 1441 o 1442 sobre esos ingresos. Usted declara esos ingresos en su declaración anual de impuestos sobre los ingresos de Estados Unidos.
¿Envío el Formulario W-8ECI al IRS?
No. El formulario indica: "Give this form to the withholding agent or payer. Do not send to the IRS" (Entregue este formulario al agente de retención o pagador. No lo envíe al IRS). Entréguelo a quien lo solicite, por lo general a la persona que le paga o a la sociedad que le asigna ingresos, antes de que el pago se realice, acredite o asigne.
¿Por cuánto tiempo es válido el Formulario W-8ECI?
Por lo general, es válido desde la fecha en que lo firma hasta el último día del tercer año calendario siguiente. Un formulario firmado el 30 de septiembre de 2020 generalmente sigue siendo válido hasta el 31 de diciembre de 2023, a menos que un cambio en las circunstancias haga que la información sea incorrecta.
¿Cuál es la diferencia entre el W-8ECI y el W-8BEN?
Use el W-8ECI cuando los ingresos estén efectivamente relacionados con una actividad comercial o negocio en Estados Unidos. Use el W-8BEN (personas físicas) o el W-8BEN-E (entidades) cuando solo reclame condición de persona extranjera o beneficios de un tratado. Si recibe ambos tipos de ingresos de un mismo agente de retención, proporcione cada formulario para los ingresos correspondientes.
¿Necesito un número de identificación tributaria de Estados Unidos para completar el W-8ECI?
Sí. La línea 7 requiere un SSN, ITIN o EIN, y las instrucciones indican que debe proporcionar un TIN para que el formulario sea válido. Una entidad no considerada como separada de su propietario ingresa el TIN de su propietario extranjero único.
¿Qué es la línea 12 del Formulario W-8ECI?
La línea 12 es para un cedente extranjero que es corredor de valores y reclama una excepción a la retención conforme a la sección 1446(f) sobre la transferencia de una participación en una sociedad que cotiza en bolsa. Al marcarla, certifica que cualquier ganancia está efectivamente relacionada sin considerar la sección 864(c)(8).
¿Puede otra persona firmar el Formulario W-8ECI por mí?
Sí. Una persona autorizada a firmar en nombre del beneficiario efectivo puede hacerlo, y un agente debe marcar la casilla para certificar que tiene capacidad legal para firmar en nombre de la persona indicada en la línea 1. Un agente que actúe en virtud de un poder legal debe adjuntarlo; se puede usar el Formulario 2848.
¿Puedo rellenar el Formulario W-8ECI en línea?
Sí. Puede rellenar el PDF rellenable en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no envía el formulario a nadie; usted debe entregarlo al agente de retención o pagador.
¿Listo para rellenar el W-8ECI?
Rellenar el W-8ECI ahora