
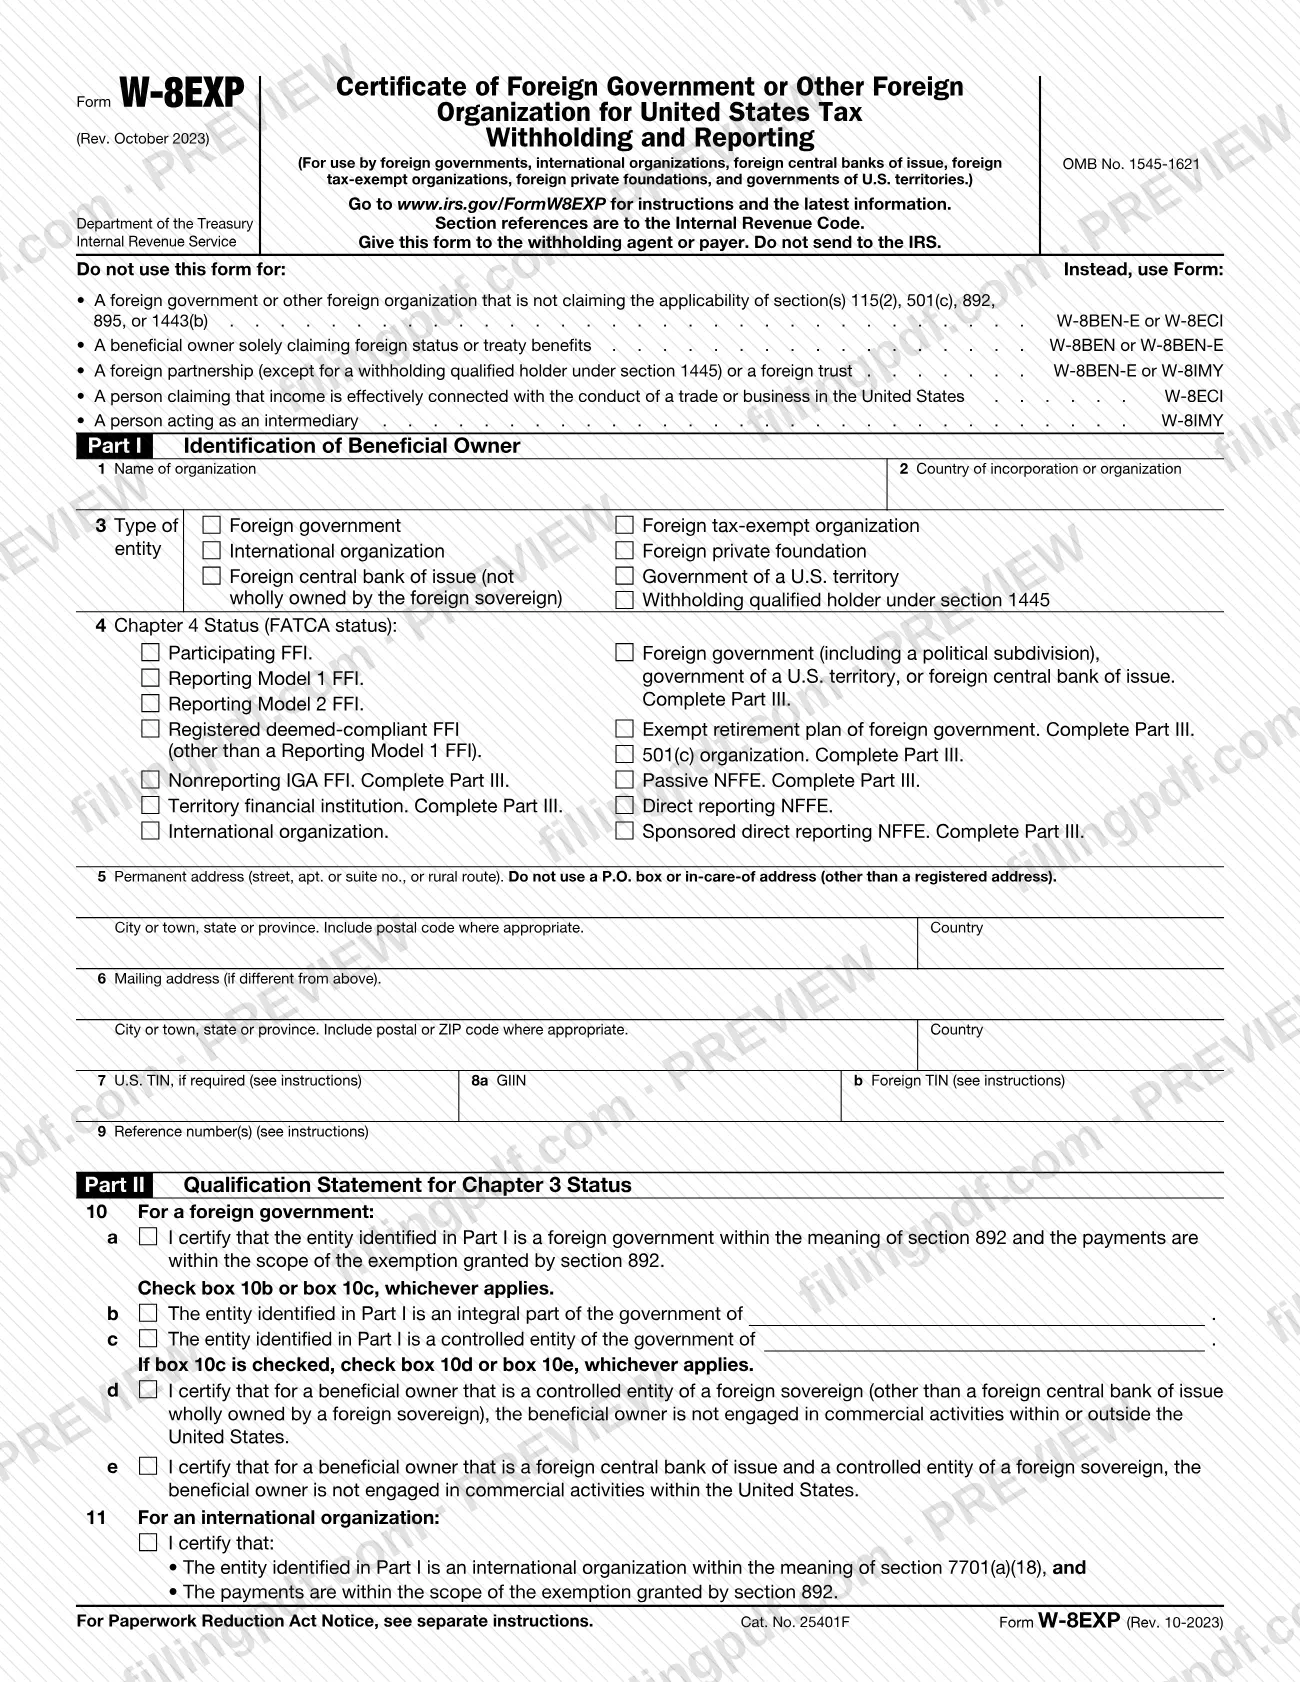
El Formulario W-8EXP, Certificado de gobierno extranjero u otra organización extranjera para la retención y declaración de impuestos de Estados Unidos (Certificate of Foreign Government or Other Foreign Organization for United States Tax Withholding and Reporting), es el certificado del Servicio de Impuestos Internos (IRS) que un gobierno extranjero, una organización internacional, un banco central de emisión extranjero, una organización extranjera exenta de impuestos, una fundación privada extranjera o un gobierno de un territorio de Estados Unidos entrega a un agente de retención o pagador. Establece que usted no es una persona estadounidense y respalda una solicitud de exención o de una tasa reducida de retención de impuestos de Estados Unidos. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado; el formulario y sus instrucciones están publicados por el IRS en www.irs.gov/FormW8EXP.
Última actualización
¿Qué es el W-8EXP?
El Formulario W-8EXP, Certificado de gobierno extranjero u otra organización extranjera para la retención y declaración de impuestos de Estados Unidos (Certificate of Foreign Government or Other Foreign Organization for United States Tax Withholding and Reporting), es el certificado del IRS que un gobierno extranjero u otra organización extranjera entrega a un agente de retención para establecer que no es una persona estadounidense y solicitar una exención o una tasa reducida de retención de impuestos de Estados Unidos.
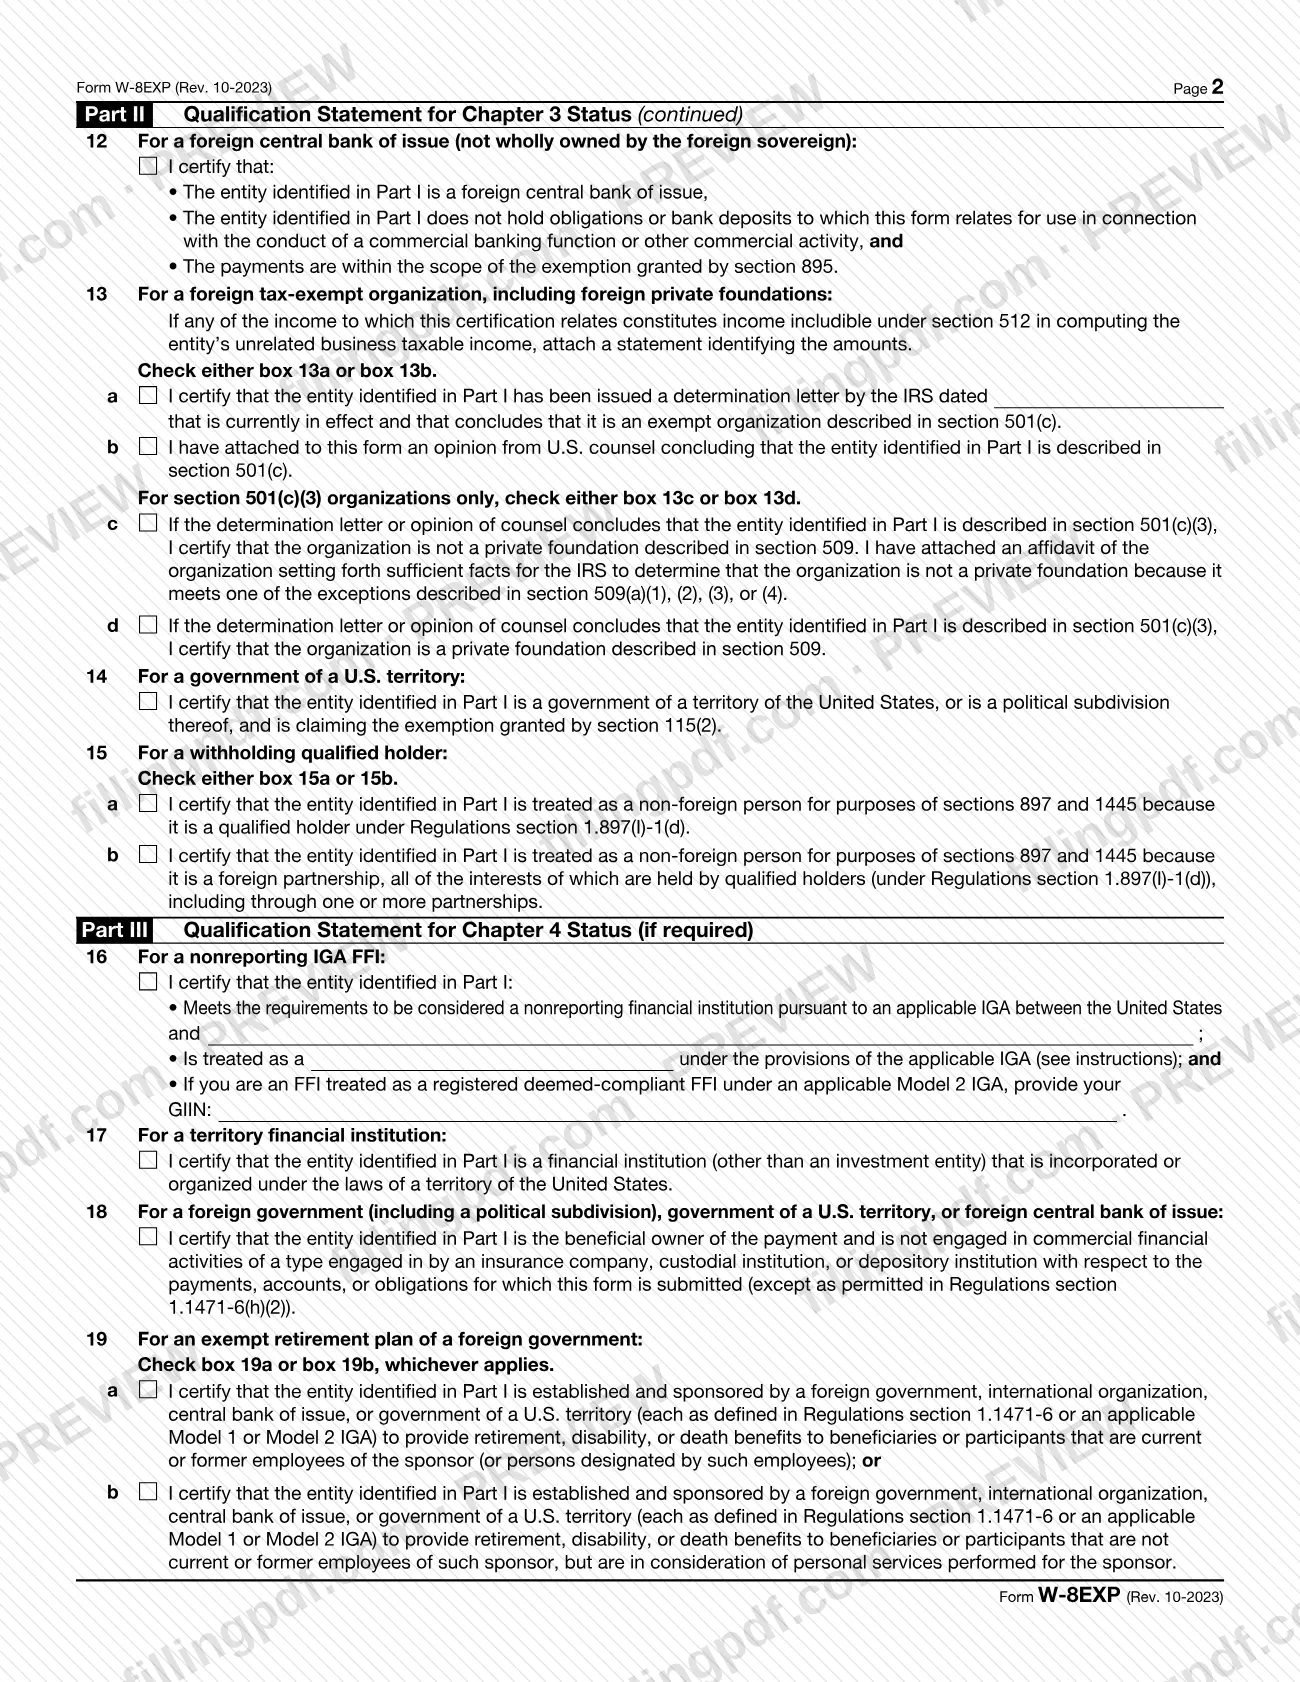
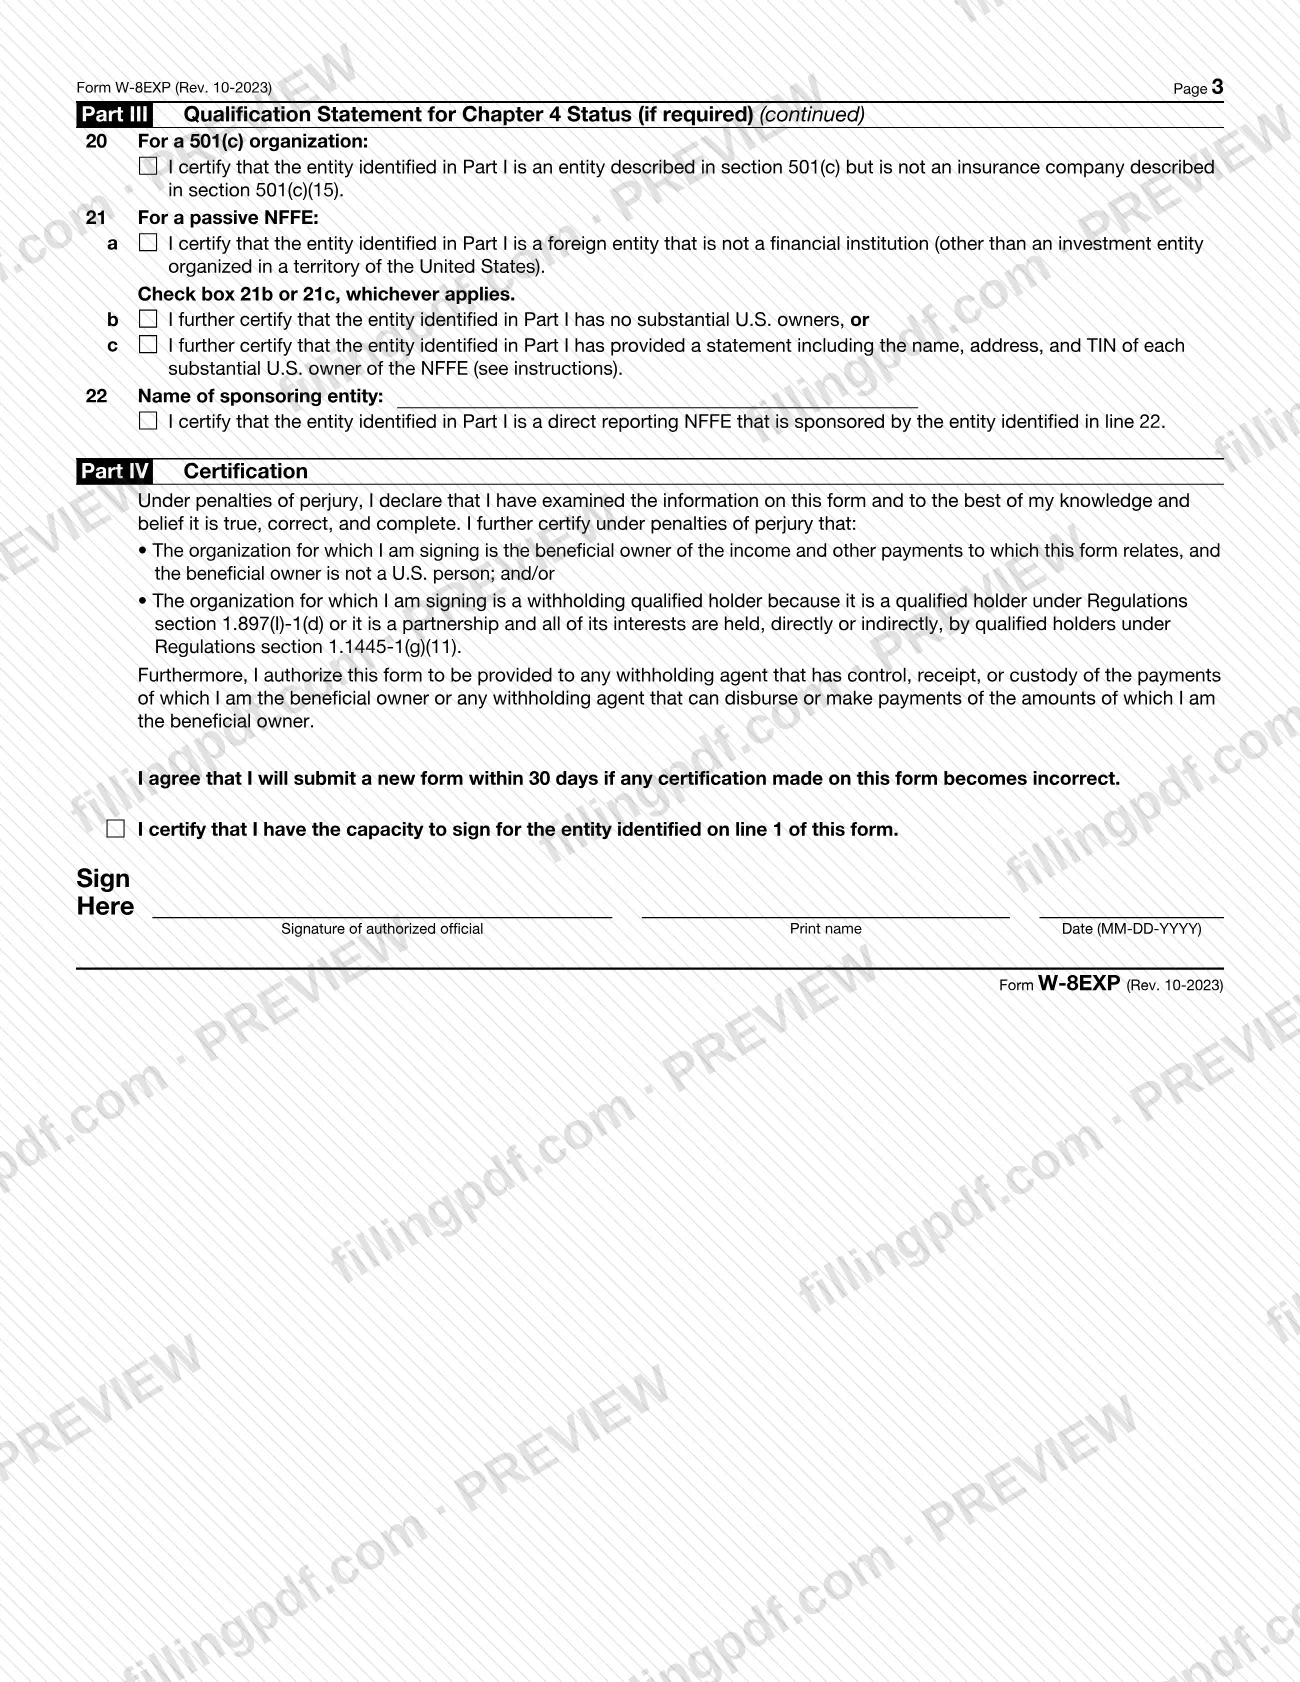
El título completo es Certificate of Foreign Government or Other Foreign Organization for United States Tax Withholding and Reporting (Certificado de gobierno extranjero u otra organización extranjera para la retención y declaración de impuestos de Estados Unidos), y lo emite el Servicio de Impuestos Internos (IRS) con el número OMB 1545-1621. El formulario tiene cuatro partes: la Parte I identifica al beneficiario efectivo, incluido su tipo de entidad y su estado según el capítulo 4 (FATCA); la Parte II es la declaración de calificación para el estado conforme al capítulo 3; la Parte III es la declaración de calificación para el estado conforme al capítulo 4, que se completa solo si es obligatorio; y la Parte IV es la certificación firmada por un funcionario autorizado.
El capítulo 3 abarca la retención sobre ingresos de fuente estadounidense de personas extranjeras, y el capítulo 4 abarca la retención para hacer cumplir la declaración de información sobre ciertas cuentas extranjeras. El formulario puede utilizarse para solicitar una exención conforme a la sección 892 (gobiernos extranjeros y organizaciones internacionales), la sección 895 (bancos centrales de emisión extranjeros), la sección 501(c) (organizaciones extranjeras exentas de impuestos) y la sección 115(2) (gobiernos de territorios de Estados Unidos), y para solicitar la tasa del 4% aplicable a las fundaciones privadas extranjeras conforme a la sección 1443(b). También puede utilizarlo un titular calificado para la retención conforme a la sección 1445.
El formulario no se presenta ante el IRS. El formulario impreso indica que debe entregarlo al agente de retención o pagador. Para otras situaciones, el formulario remite a otros formularios: W-8BEN-E o W-8ECI, W-8BEN, W-8IMY.
¿Quién tiene que presentar el W-8EXP?
Debe entregar el Formulario W-8EXP a un agente de retención o pagador si usted es uno de los siguientes:
- Un gobierno extranjero, una organización internacional, un banco central de emisión extranjero, una organización extranjera exenta de impuestos, una fundación privada extranjera o un gobierno de un territorio de Estados Unidos que recibe un importe sujeto a retención conforme a las secciones 1441 a 1443, o un pago sujeto a retención conforme al capítulo 4, o que tiene una cuenta en una institución financiera extranjera (FFI) que solicita el formulario.
- Un titular calificado para la retención que solicita una exención de la retención conforme a la sección 1445.
- Una organización extranjera exenta de impuestos o un titular calificado que solicita una reducción de los ingresos imponibles efectivamente relacionados sujetos a retención conforme a la sección 1446(a), en los casos descritos en las instrucciones.
No utilice el Formulario W-8EXP en estas situaciones; el formulario y las instrucciones indican cuál debe usar en su lugar:
- Un gobierno u organización extranjera que no solicita la aplicación de las secciones 115(2), 501(c), 892, 895 o 1443(b): use el Formulario W-8BEN-E o W-8ECI.
- Un beneficiario efectivo que solo solicita acreditar su condición de extranjero o beneficios conforme a un tratado: use el Formulario W-8BEN o W-8BEN-E.
- Una sociedad colectiva extranjera (salvo un titular calificado para la retención conforme a la sección 1445) o un fideicomiso extranjero: use el Formulario W-8BEN-E, W-8ECI o W-8IMY.
- Una persona que recibe ingresos efectivamente relacionados con una actividad comercial o empresarial en Estados Unidos: use el Formulario W-8ECI.
- Un intermediario: use el Formulario W-8IMY.
Un funcionario autorizado, directivo o agente firma en nombre de la organización y certifica que está facultado para hacerlo.
Cuándo presentar el W-8EXP
Entregue el Formulario W-8EXP a la persona que lo solicita antes de que el pago se realice, se acredite o se asigne a usted o a su cuenta. Si reúne los requisitos para una exención, pero no proporciona el formulario, es posible que el agente de retención deba retener impuestos a la tasa aplicable más alta.
Por lo general, el formulario permanece vigente indefinidamente hasta que un cambio en las circunstancias haga que la información incluida sea incorrecta. En algunos casos, solo es válido desde la fecha de firma hasta el último día del tercer año calendario siguiente; las instrucciones dan el ejemplo de un formulario entregado el 15 de febrero de 2022 por una entidad controlada por un gobierno extranjero, que vencería el 31 de diciembre de 2025 para los fines de las secciones 1441 a 1443. Para los fines de la sección 1445, el período es de 2 años.
Si un cambio en las circunstancias hace que cualquier información sea incorrecta, notifique al agente de retención dentro de los 30 días y proporcione un nuevo Formulario W-8EXP u otro formulario que corresponda. Un agente de retención puede exigir un formulario por separado para cada tipo de ingreso que usted reciba de él.
Documentos que necesitas
- Una declaración que identifique los importes de ingresos incluidos en el formulario, si los hay, que se incluyen conforme a la sección 512 al calcular los ingresos imponibles de la entidad provenientes de actividades no relacionadas (línea 13, organizaciones extranjeras exentas de impuestos).
- La fecha de la carta de determinación del IRS (casilla 13a), o una opinión adjunta de un asesor legal de Estados Unidos que concluya que la entidad está descrita en la sección 501(c) (casilla 13b), si usted es una organización extranjera exenta de impuestos.
- Para la casilla 13c, una declaración jurada adjunta con suficientes datos para que el IRS determine que la organización conforme a la sección 501(c)(3) no es una fundación privada según la sección 509(a)(1), (2), (3) o (4).
- Una declaración con el nombre, la dirección y el TIN de cada propietario sustancial estadounidense, si usted es una NFFE pasiva con propietarios sustanciales estadounidenses (línea 21c).
- Una explicación de por qué no tiene un TIN extranjero, si documenta una cuenta financiera y deja en blanco la línea 8b, salvo que corresponda una excepción; puede escribirla en la línea 8b, en los márgenes o en una declaración adjunta.
- La clase de entidad descrita en el Anexo II del IGA, entregada al agente de retención, si usted es una FFI de IGA no declarante (línea 16).
Cómo rellenar el W-8EXP
Complete primero la hoja de trabajo
Antes de la Parte I, responda la Hoja de trabajo para gobiernos extranjeros, organizaciones internacionales y bancos centrales de emisión extranjeros incluida en las instrucciones para determinar si sus ingresos están exentos conforme a la sección 892 o 895. Use los resultados para la línea 3 y la Parte II, y conserve la hoja de trabajo; no se la entregue al agente de retención.
Ingrese el nombre y el país
Línea 1: el nombre completo de la organización. Línea 2: el país conforme a cuyas leyes se creó, constituyó, organizó o rige.
Marque su tipo de entidad
Línea 3: marque la única casilla que corresponda, por ejemplo, gobierno extranjero, organización internacional, banco central de emisión extranjero, organización extranjera exenta de impuestos o fundación privada extranjera. Un banco central de propiedad absoluta marca «Gobierno extranjero».
Marque su estado conforme al capítulo 4
Línea 4: marque la única casilla que corresponda a su estado FATCA. Algunos estados le indican que debe completar la Parte III.
Ingrese las direcciones permanente y postal
Línea 5: la dirección permanente, sin apartado postal ni dirección «a cargo de» (salvo una dirección registrada). Línea 6: una dirección postal solo si es diferente de la línea 5.
Ingrese los números de identificación del contribuyente
Línea 7: su TIN de Estados Unidos (un EIN), si es obligatorio. Línea 8a: su GIIN, si está registrado en el IRS. Línea 8b: su TIN extranjero, si es obligatorio. Línea 9: cualquier número de referencia, como un número de cuenta.
Complete la declaración de la Parte II
Marque las casillas correspondientes a su estado: línea 10 (gobierno extranjero), 11 (organización internacional), 12 (banco central de emisión extranjero), 13 (organización extranjera exenta de impuestos), 14 (gobierno de un territorio de Estados Unidos) o 15 (titular calificado para la retención). En la línea 10b o 10c, ingrese el país del Estado extranjero.
Complete la Parte III si es obligatorio
Use las líneas 16 a 22 para certificar el estado conforme al capítulo 4 que marcó en la línea 4. Una NFFE pasiva marca la casilla 21b o 21c; una NFFE patrocinada con declaración directa ingresa el nombre de la entidad patrocinadora en la línea 22.
Prepare las declaraciones adjuntas necesarias
Prepare la declaración conforme a la sección 512, la declaración jurada, la opinión del asesor legal o la declaración sobre propietarios sustanciales estadounidenses si las casillas marcadas las requieren, y consérvelas junto con el formulario.
Firme y feche la Parte IV
Un funcionario autorizado firma, escribe su nombre en letra de molde e ingresa la fecha en formato MM-DD-AAAA, certificando que está facultado para firmar en nombre de la entidad indicada en la línea 1.
Revise y descargue el PDF
Compruebe que cada línea corresponda a su hoja de trabajo y estado; luego descargue o imprima el PDF completado desde FillingPDF y entrégueselo al agente de retención según se describe en «Cómo presentar».
Cómo presentar el W-8EXP
El Formulario W-8EXP no se envía al IRS. Debe entregarlo directamente al agente de retención o pagador que se lo solicite.
- Al agente de retención o pagador: generalmente, esta es la persona de quien recibe el pago (incluido el cesionario de un interés inmobiliario en Estados Unidos), quien acredita su cuenta o una sociedad colectiva que le asigna ingresos. Por lo general, debe entregar un Formulario W-8EXP por separado a cada agente de retención.
- A una FFI: si tiene una cuenta en una institución financiera extranjera que solicita el formulario, entrégueselo a la FFI para documentar su estado conforme al capítulo 4.
- Firma electrónica: un agente de retención puede permitir una firma electrónica. Esta debe indicar que una persona autorizada firmó el formulario electrónicamente, por ejemplo, mediante una fecha y hora y una declaración a tal efecto; escribir su nombre en la línea de firma no constituye una firma electrónica.
- Conserve sus registros: conserve la hoja de trabajo incluida en las instrucciones; no se la entregue al agente de retención.
Las instrucciones del IRS indican que no se debe enviar el formulario a la dirección de comentarios del IRS en Washington, DC. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los medios indicados anteriormente.
Errores comunes que debes evitar
- Enviar el Formulario W-8EXP al IRS; el formulario indica que debe entregarse al agente de retención o pagador y que no debe enviarse al IRS.
- Usar este formulario si no solicita la aplicación de las secciones 115(2), 501(c), 892, 895 o 1443(b), en vez del Formulario W-8BEN-E o W-8ECI.
- Marcar más de una casilla en la línea 3; solo corresponde una casilla, excepto la casilla de titular calificado para la retención, que se usa junto con la casilla correspondiente a su estado.
- Entregar la hoja de trabajo completada al agente de retención; debe conservarla para sus propios registros.
- Escribir un apartado postal, una dirección «a cargo de» o la dirección de una institución financiera en la línea 5 como dirección permanente.
- Omitir el estado conforme al capítulo 4 en la línea 4 o la declaración de la Parte III correspondiente; en ese caso, el formulario no es válido para el capítulo 4 si más adelante recibe un pago sujeto a retención.
- Escribir «no corresponde» en la línea 8b para explicar la falta de un TIN extranjero; las instrucciones permiten escribir «no se exige legalmente».
- Omitir la declaración de los importes conforme a la sección 512 cuando los ingresos cuentan como ingresos imponibles provenientes de actividades no relacionadas.
- Escribir su nombre en la línea de firma y considerarlo una firma electrónica, o no marcar la certificación de facultad para firmar.
- No proporcionar un formulario nuevo dentro de los 30 días posteriores a un cambio en las circunstancias que haga incorrecta una certificación.
Preguntas frecuentes
¿Para qué se utiliza el Formulario W-8EXP?
El Formulario W-8EXP es el certificado del IRS que un gobierno extranjero, una organización internacional, un banco central de emisión extranjero, una organización extranjera exenta de impuestos, una fundación privada extranjera o un gobierno de un territorio de Estados Unidos entrega a un agente de retención para demostrar que no es una persona estadounidense y solicitar una exención o una tasa reducida de retención.
¿Envío el Formulario W-8EXP al IRS?
No. El formulario indica que debe entregarlo al agente de retención o pagador y que no debe enviarlo al IRS. Por lo general, debe entregar un formulario por separado a cada agente de retención antes de que el pago se realice, se acredite o se asigne a usted o a su cuenta.
¿Por cuánto tiempo es válido el Formulario W-8EXP?
Por lo general, permanece vigente indefinidamente hasta que un cambio en las circunstancias haga que la información incluida sea incorrecta. En algunos casos, solo es válido hasta el último día del tercer año calendario siguiente a la firma, y las instrucciones enumeran otras excepciones basadas en reglamentos.
¿Qué ocurre si cambian mis circunstancias después de entregar el formulario?
Notifique al agente de retención dentro de los 30 días y proporcione un nuevo Formulario W-8EXP u otro formulario que corresponda. Al firmar, el funcionario acepta proporcionar un formulario nuevo dentro de los 30 días, a menos que ese agente no vaya a realizar pagos futuros a la organización.
¿Cuál es la diferencia entre el Formulario W-8EXP y el Formulario W-8BEN-E?
El Formulario W-8EXP es para gobiernos extranjeros y organizaciones exentas que solicitan la aplicación de las secciones 115(2), 501(c), 892, 895 o 1443(b). En su lugar, una organización extranjera que no solicita esas exenciones, como una que solicita beneficios conforme a un tratado tributario sobre ingresos, utiliza el Formulario W-8BEN-E.
¿Necesito un número de identificación del contribuyente de Estados Unidos en la línea 7?
Por lo general, se exige un TIN de Estados Unidos, es decir, un EIN, si usted solicita una exención o una tasa reducida de retención basándose únicamente en su estado de exención de impuestos conforme a la sección 501(c) o en su estado de fundación privada. Las instrucciones indican que debe usar el Formulario SS-4 para obtener un EIN.
¿Debo completar la Parte III sobre el estado conforme al capítulo 4?
Solo si usted es el beneficiario de un pago sujeto a retención o tiene una cuenta en una FFI que solicita el formulario, y únicamente para los estados conforme al capítulo 4 de la línea 4 que le indican completar la Parte III. Si no certifica su estado conforme al capítulo 4, el formulario no es válido para los fines de ese capítulo.
¿Puedo rellenar el Formulario W-8EXP en línea?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es independiente del IRS y no entrega el formulario; usted debe entregárselo directamente a su agente de retención.
¿Listo para rellenar el W-8EXP?
Rellenar el W-8EXP ahora