
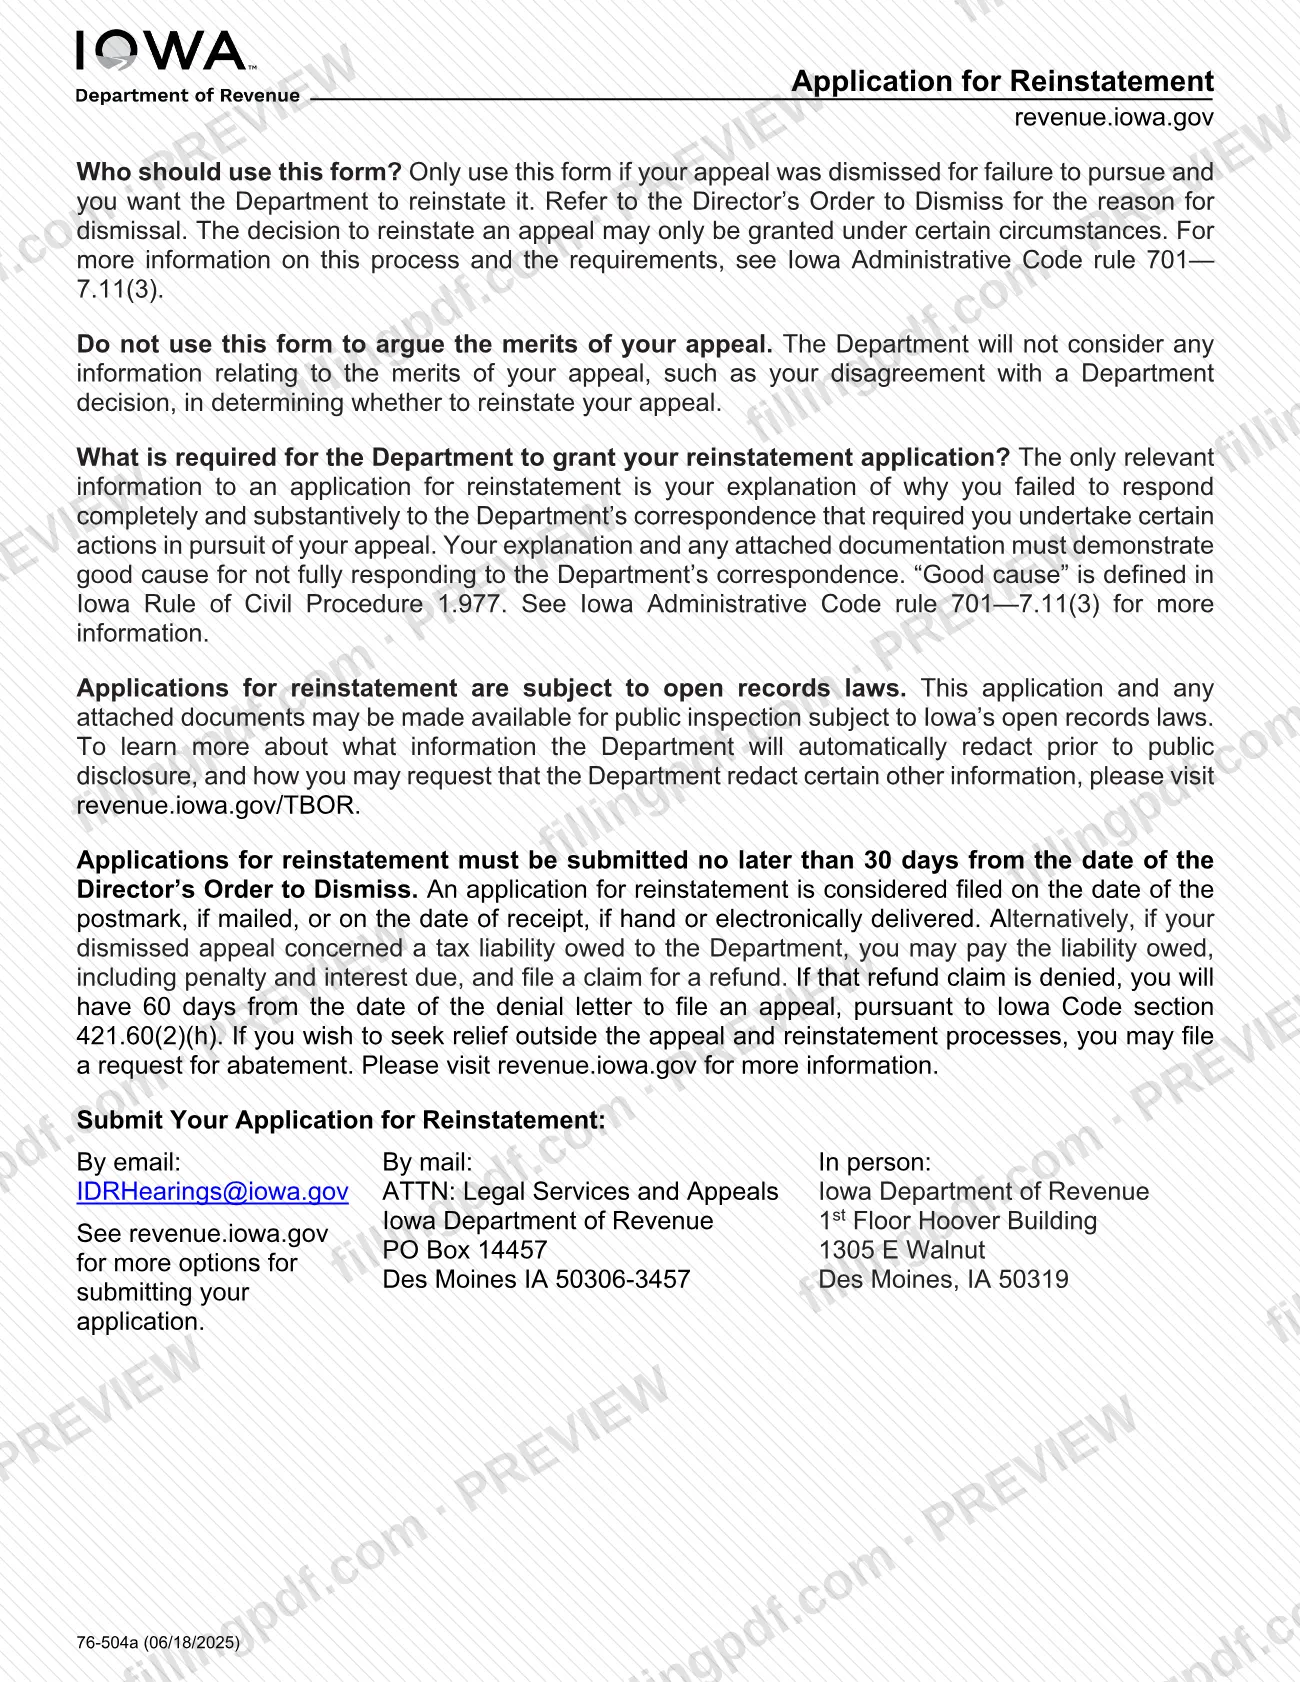
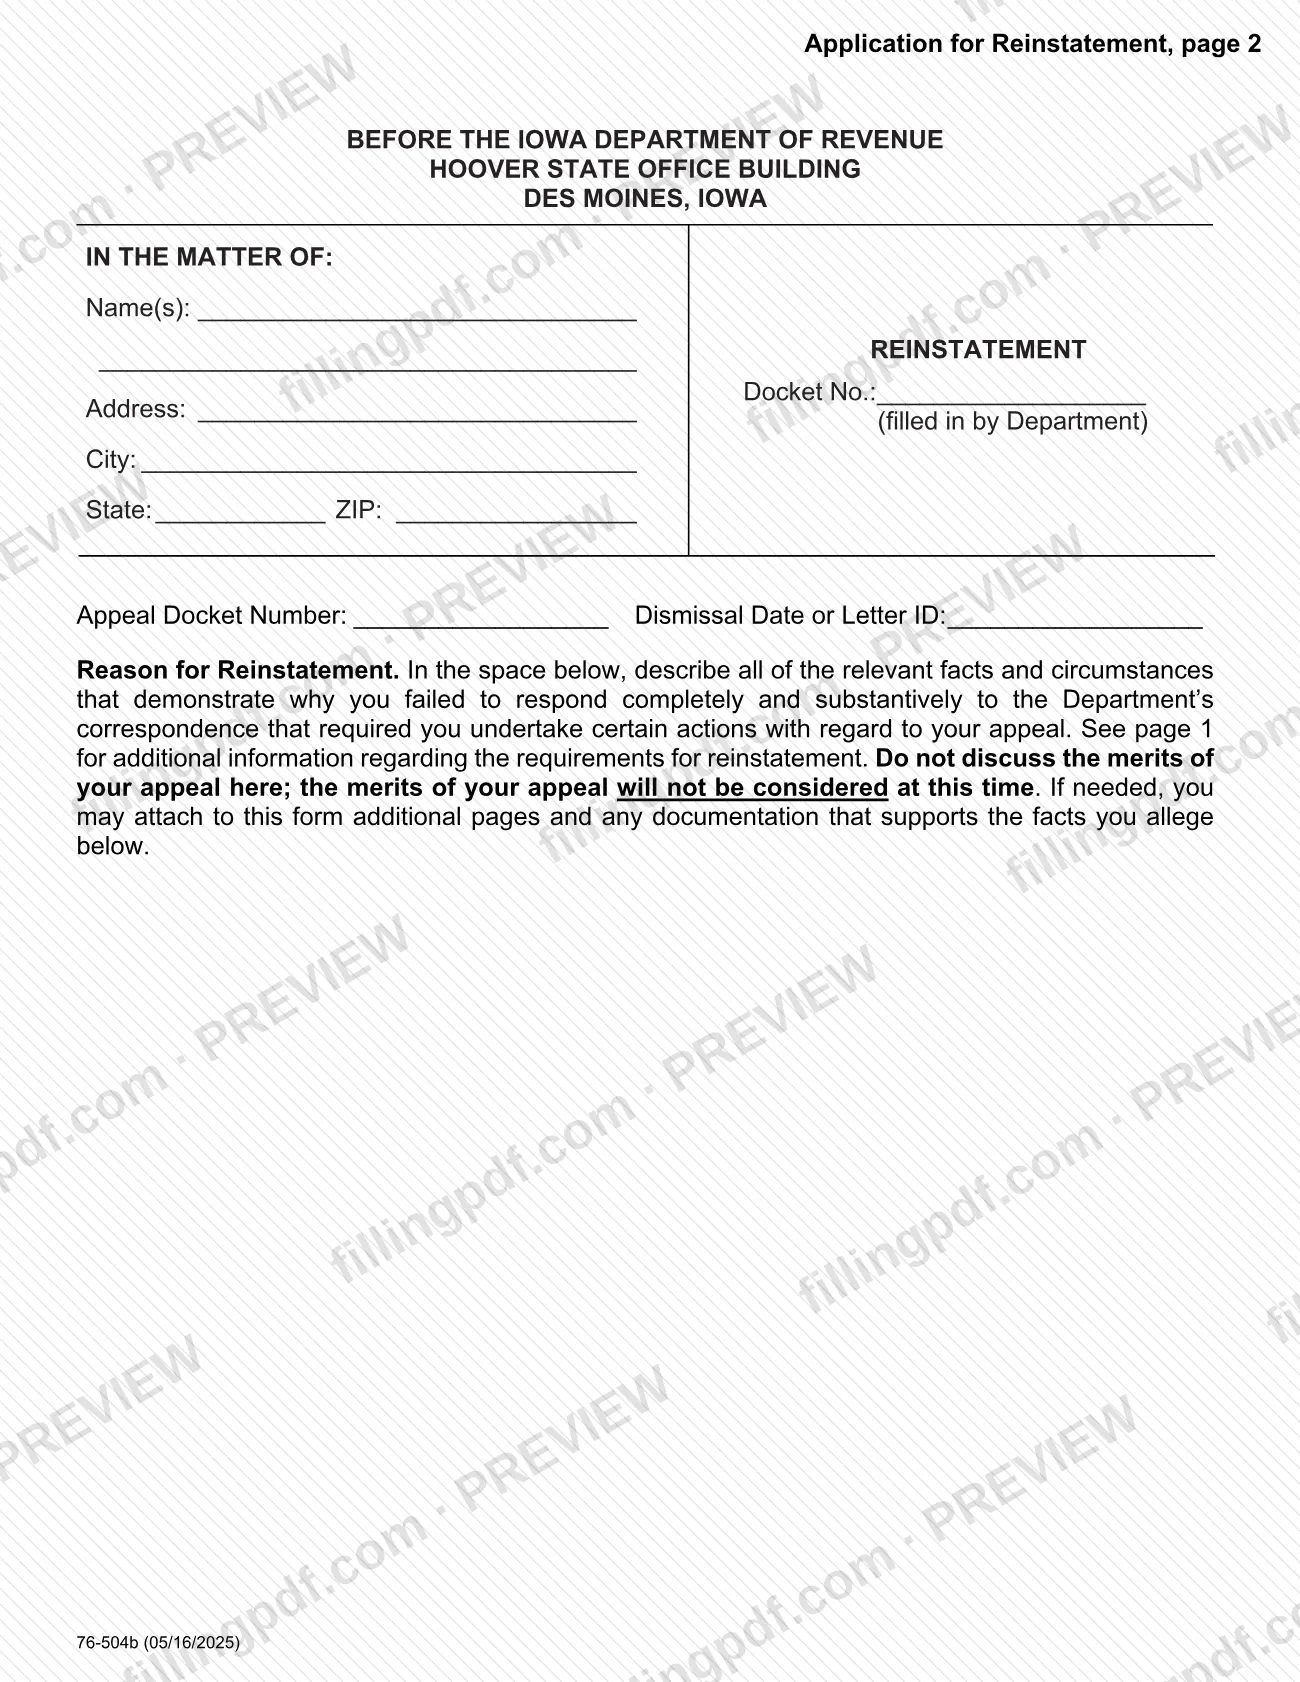
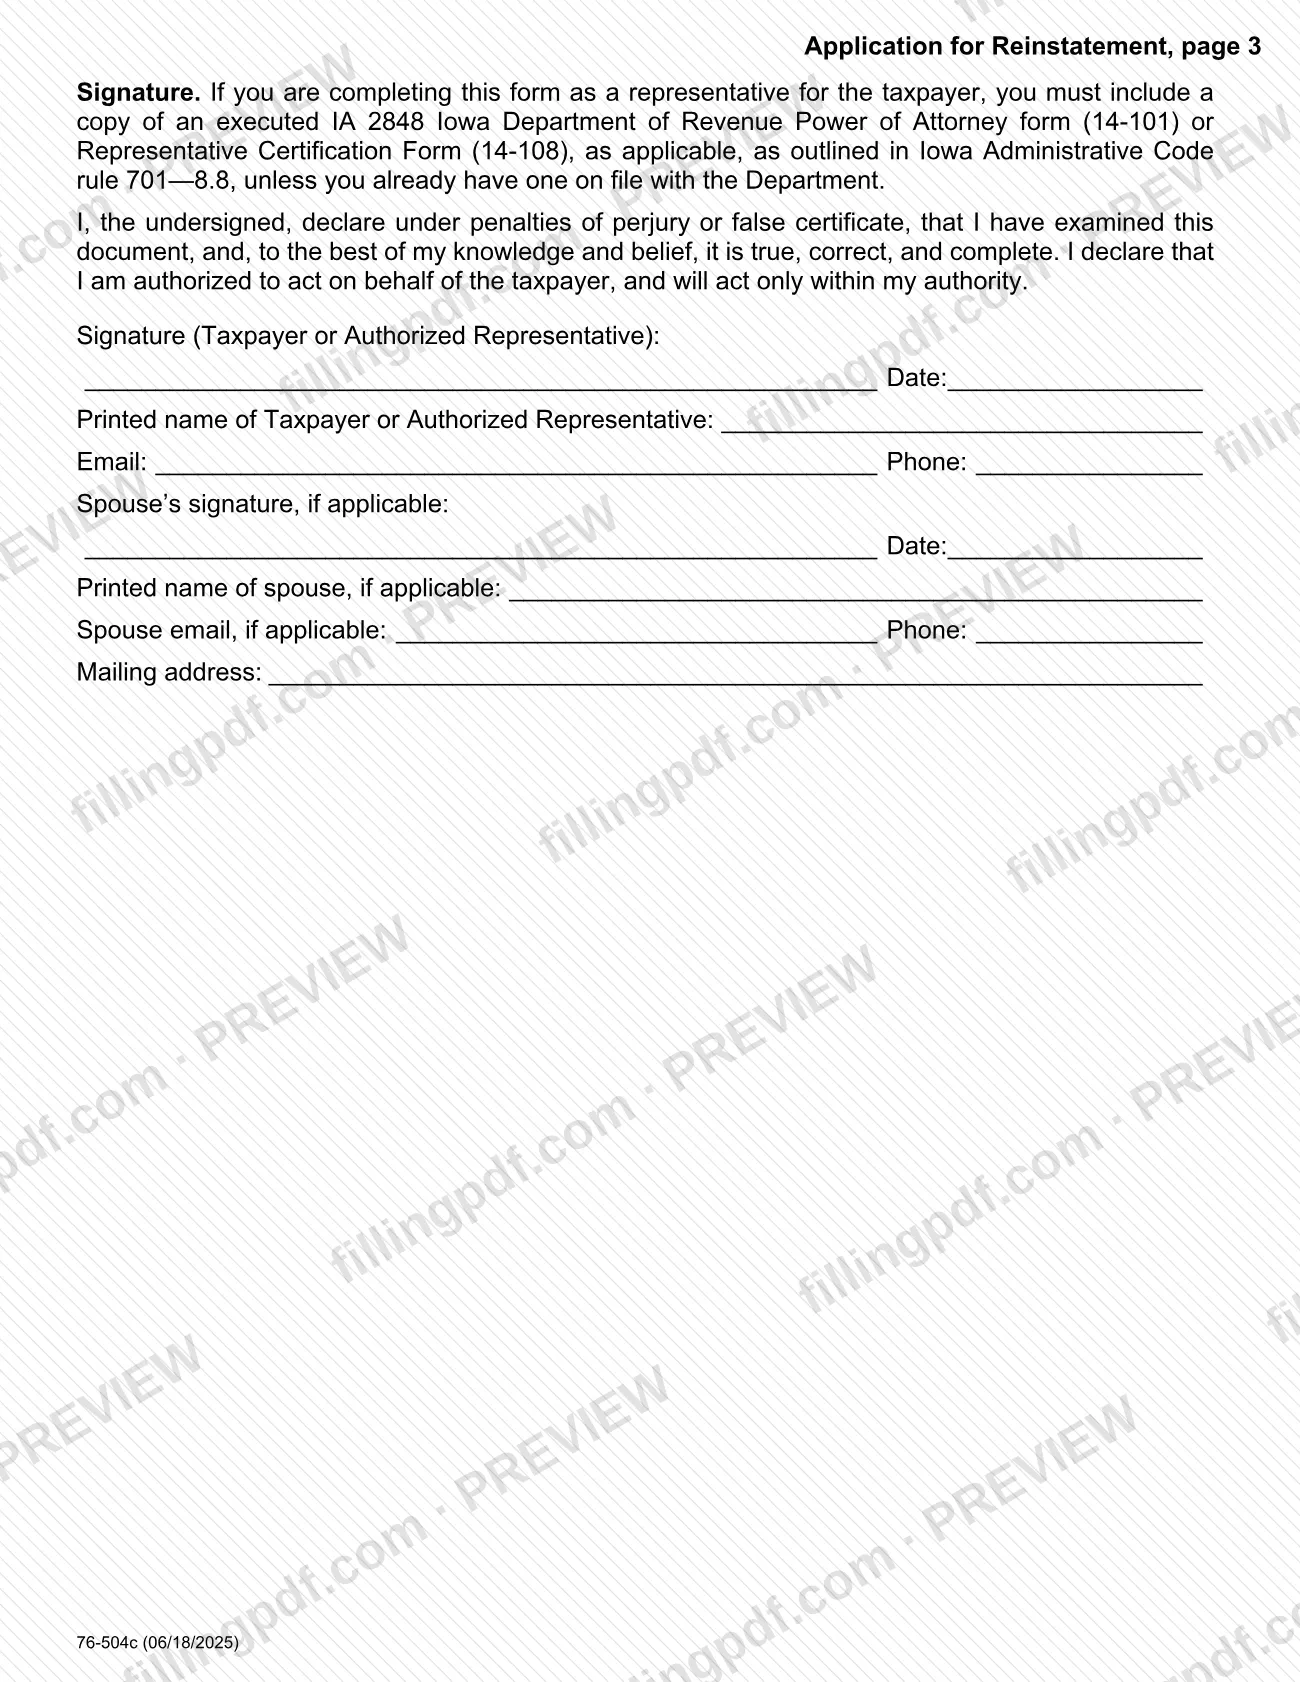
La solicitud de restablecimiento (Formulario 76-504) es el formulario del Departamento de Ingresos de Iowa que se utiliza para pedir que el Departamento restablezca una apelación que desestimó por falta de seguimiento. Úselo solo cuando la Orden de desestimación del Director haya indicado ese motivo y únicamente para explicar por qué usted no respondió completamente a la correspondencia del Departamento. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado; el Departamento publica el formulario en revenue.iowa.gov y lo recibe por sus propios canales.
Última actualización
¿Qué es el 76-504?
Solicitud de restablecimiento (Formulario 76-504) es el formulario del Departamento de Ingresos de Iowa que un contribuyente usa para pedir al Departamento que restablezca una apelación desestimada por falta de seguimiento. Lleva el encabezado "Before the Iowa Department of Revenue" (Ante el Departamento de Ingresos de Iowa) e identifica su apelación por su número de expediente.
El Departamento concede el restablecimiento solo en ciertas circunstancias, descritas en la regla 701—7.11(3) del Código Administrativo de Iowa. La única información pertinente es su explicación de por qué no respondió completa y sustancialmente a la correspondencia del Departamento que le exigía tomar ciertas medidas para seguir adelante con su apelación. Esa explicación y cualquier documento que adjunte deben demostrar causa justificada. "Causa justificada" se define en la Regla de Procedimiento Civil de Iowa 1.977.
El formulario no es un lugar para argumentar su apelación. El Departamento no considerará nada sobre el fondo del asunto, como su desacuerdo con una decisión del Departamento, al decidir si restablece la apelación.
Las solicitudes de restablecimiento están sujetas a las leyes de registros públicos de Iowa, por lo que la solicitud y sus anexos pueden ponerse a disposición del público para su inspección. El formulario remite a revenue.iowa.gov/TBOR para saber qué información oculta automáticamente el Departamento y cómo solicitar que se oculte otra información.
El formulario también menciona dos alternativas al restablecimiento: pagar una obligación tributaria y presentar una reclamación de reembolso, y presentar una solicitud de condonación.
¿Quién tiene que presentar el 76-504?
Use este formulario solo si su apelación ante el Departamento de Ingresos de Iowa fue desestimada por falta de seguimiento y usted quiere que el Departamento la restablezca. La Orden de desestimación del Director indica el motivo de la desestimación; revísela antes de presentar el formulario.
- Contribuyentes cuya apelación fue desestimada por ese motivo completan y firman el formulario. Si hay cónyuges involucrados, el formulario tiene un espacio para la firma del cónyuge.
- Representantes pueden completar el formulario en nombre del contribuyente. Deben incluir una copia de un Formulario IA 2848 de Poder notarial del Departamento de Ingresos de Iowa (14-101) ejecutado o del Formulario de certificación del representante (14-108), según corresponda, conforme a la regla 701—8.8 del Código Administrativo de Iowa, a menos que ya haya uno archivado ante el Departamento.
No use este formulario para argumentar el fondo de su apelación; el Departamento no considerará esa información.
Si su apelación desestimada se refería a una obligación tributaria adeudada al Departamento, el formulario describe una alternativa: pagar la obligación, incluidos los recargos y los intereses, y presentar una reclamación de reembolso. Para solicitar alivio fuera de los procesos de apelación y restablecimiento, puede presentar una solicitud de condonación.
Cuándo presentar el 76-504
Presente la solicitud a más tardar 30 días después de la fecha de la Orden de desestimación del Director. El formulario indica que una solicitud se considera presentada en la fecha del matasellos si se envía por correo, o en la fecha de recepción si se entrega en persona o electrónicamente.
Si su apelación desestimada se refería a una obligación tributaria adeudada al Departamento, el formulario ofrece una alternativa al restablecimiento: pagar la obligación adeudada, incluidos los recargos y los intereses correspondientes, y presentar una reclamación de reembolso. Si se rechaza esa reclamación de reembolso, tiene 60 días desde la fecha de la carta de rechazo para presentar una apelación, conforme a la sección 421.60(2)(h) del Código de Iowa.
El formulario no indica un plazo de tramitación. La información sobre la solicitud de condonación, que el formulario menciona como un recurso fuera de los procesos de apelación y restablecimiento, está disponible en revenue.iowa.gov.
Documentos que necesitas
- Copia de un Formulario IA 2848 de Poder notarial del Departamento de Ingresos de Iowa (14-101) ejecutado o del Formulario de certificación del representante (14-108), según corresponda, cuando un representante complete el formulario para el contribuyente, a menos que el Departamento ya tenga uno archivado.
- Páginas adicionales, si necesita más espacio del que ofrece el apartado Reason for Reinstatement, para describir los hechos y circunstancias pertinentes.
- Documentación que respalde los hechos que indique en la sección Reason for Reinstatement; el formulario indica que puede adjuntarla y debe ayudar a demostrar causa justificada.
Cómo rellenar el 76-504
Confirme que este formulario corresponde a su caso
Revise la Orden de desestimación del Director: use el Formulario 76-504 solo si la apelación fue desestimada por falta de seguimiento. Asegúrese de estar dentro de los 30 días desde la fecha de la orden.
Escriba su nombre y dirección
En la parte superior de la página 2, escriba su nombre o nombres, dirección, ciudad, estado y código postal. Deje en blanco la casilla Docket No.; la completa el Departamento.
Indique los datos del expediente y de la desestimación
Escriba el número de expediente de la apelación y la fecha de desestimación o el identificador de la carta, que aparecen en la orden o carta de desestimación.
Explique el motivo del restablecimiento
Describa todos los hechos y circunstancias pertinentes que expliquen por qué no respondió completa y sustancialmente a la correspondencia del Departamento sobre su apelación. No hable del fondo de la apelación.
Añada páginas y documentos justificativos
Si necesita más espacio, adjunte páginas adicionales. Adjunte documentación que respalde los hechos que indique.
Incluya los documentos del representante si es necesario
Si completa el formulario como representante del contribuyente, incluya una copia del Formulario IA 2848 (14-101) o del Formulario de certificación del representante (14-108), a menos que ya haya uno archivado ante el Departamento.
Firme y feche la declaración
En la página 3, el contribuyente o representante autorizado firma y fecha la declaración realizada bajo pena de perjurio o de presentar un certificado falso.
Añada el nombre en letra de imprenta, el correo electrónico y el teléfono
Escriba en letra de imprenta el nombre del contribuyente o del representante autorizado, además de una dirección de correo electrónico y un número de teléfono.
Complete el espacio del cónyuge si corresponde
Si corresponde, el cónyuge firma y fecha, y usted escribe el nombre del cónyuge en letra de imprenta, su correo electrónico y su teléfono.
Escriba su dirección postal
Escriba su dirección postal en la última línea de la página 3.
Revise y descargue el PDF completado
Verifique que el número de expediente, las fechas, la explicación y las firmas estén completos. Descargue o imprima el PDF completado desde FillingPDF y preséntelo por uno de los canales descritos en Cómo presentar.
Cómo presentar el 76-504
Puede presentar el Formulario 76-504 al Departamento de Ingresos de Iowa por correo electrónico, por correo postal o en persona. El formulario también indica que consulte revenue.iowa.gov para ver más opciones.
- Por correo electrónico: [email protected]
- Por correo postal: ATTN: Legal Services and Appeals, Iowa Department of Revenue, PO Box 14457, Des Moines IA 50306-3457
- En persona: Iowa Department of Revenue, 1st Floor Hoover Building, 1305 E Walnut, Des Moines, IA 50319
Tenga en cuenta la regla sobre la fecha de presentación: una solicitud enviada por correo se considera presentada en la fecha del matasellos, y una entregada en persona o electrónicamente se considera presentada en la fecha en que se recibe. Todo esto debe realizarse dentro de los 30 días posteriores a la fecha de la Orden de desestimación del Director.
Si firma un representante, incluya una copia del poder notarial o de la certificación del representante, a menos que ya haya uno archivado. Adjunte a la misma presentación las páginas adicionales y los documentos justificativos. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza a través de los canales del Departamento indicados arriba.
Errores comunes que debes evitar
- Usar el formulario cuando su apelación no fue desestimada por falta de seguimiento; el formulario es solo para ese motivo, indicado en la Orden de desestimación del Director.
- Argumentar el fondo de su apelación o su desacuerdo con una decisión del Departamento en la sección Reason for Reinstatement; el Departamento no lo considerará.
- Presentar el formulario más de 30 días después de la fecha de la Orden de desestimación del Director.
- Explicar algo distinto de por qué no respondió completa y sustancialmente a la correspondencia del Departamento.
- Firmar como representante sin incluir una copia del Formulario IA 2848 (14-101) o del Formulario de certificación del representante (14-108), cuando no haya uno archivado.
- Escribir en la casilla Docket No. de la parte superior, que el formulario indica que debe completar el Departamento.
- Omitir el número de expediente de la apelación o la fecha de desestimación o el identificador de la carta.
- Adjuntar información confidencial sin revisar las reglas para ocultar información en revenue.iowa.gov/TBOR, ya que la solicitud y los anexos pueden estar disponibles para la inspección pública.
Preguntas frecuentes
¿Para qué se usa la Solicitud de restablecimiento?
El Formulario 76-504 solicita al Departamento de Ingresos de Iowa que restablezca una apelación desestimada por falta de seguimiento. Se limita a explicar por qué usted no respondió completamente a la correspondencia del Departamento, y la explicación debe demostrar causa justificada.
¿Quién puede usar el Formulario 76-504?
Solo puede usarlo un contribuyente cuya apelación haya sido desestimada por falta de seguimiento, según lo indicado en la Orden de desestimación del Director. Un representante puede completarlo con una copia del Formulario IA 2848 (14-101) o del Formulario de certificación del representante (14-108), a menos que ya haya uno archivado.
¿Cuál es el plazo para presentar una solicitud de restablecimiento?
A más tardar 30 días después de la fecha de la Orden de desestimación del Director. Una solicitud enviada por correo se considera presentada en la fecha del matasellos; una entregada en persona o electrónicamente, en la fecha en que se recibe.
¿Puedo argumentar en este formulario por qué mi apelación era correcta?
No. El Departamento no considerará el fondo de su apelación, incluido su desacuerdo con una decisión del Departamento, al decidir si restablece la apelación. Explique únicamente por qué no respondió completa y sustancialmente a su correspondencia.
¿Adónde envío la solicitud de restablecimiento?
Envíela por correo electrónico a [email protected], por correo postal a ATTN: Legal Services and Appeals, Iowa Department of Revenue, PO Box 14457, Des Moines IA 50306-3457, o entréguela en 1st Floor Hoover Building, 1305 E Walnut, Des Moines, IA 50319.
¿Qué ocurre si se me pasa el plazo de 30 días para el restablecimiento?
El formulario menciona otras alternativas. Si su apelación se refería a una obligación tributaria, puede pagarla, incluidos los recargos y los intereses, y presentar una reclamación de reembolso; si se rechaza, tiene 60 días desde la carta de rechazo para apelar. También puede presentar una solicitud de condonación.
¿Mi solicitud de restablecimiento es pública?
Podría serlo. La solicitud y los documentos adjuntos están sujetos a las leyes de registros públicos de Iowa y pueden ponerse a disposición del público para su inspección. Consulte revenue.iowa.gov/TBOR para saber qué información se oculta automáticamente y cómo solicitar que se oculte otra información.
¿Puedo rellenar el Formulario 76-504 en línea en FillingPDF?
Sí. Puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF. FillingPDF es independiente del Departamento de Ingresos de Iowa y no presenta la solicitud; usted debe presentarla por los canales del Departamento.
¿Listo para rellenar el 76-504?
Rellenar el 76-504 ahora