
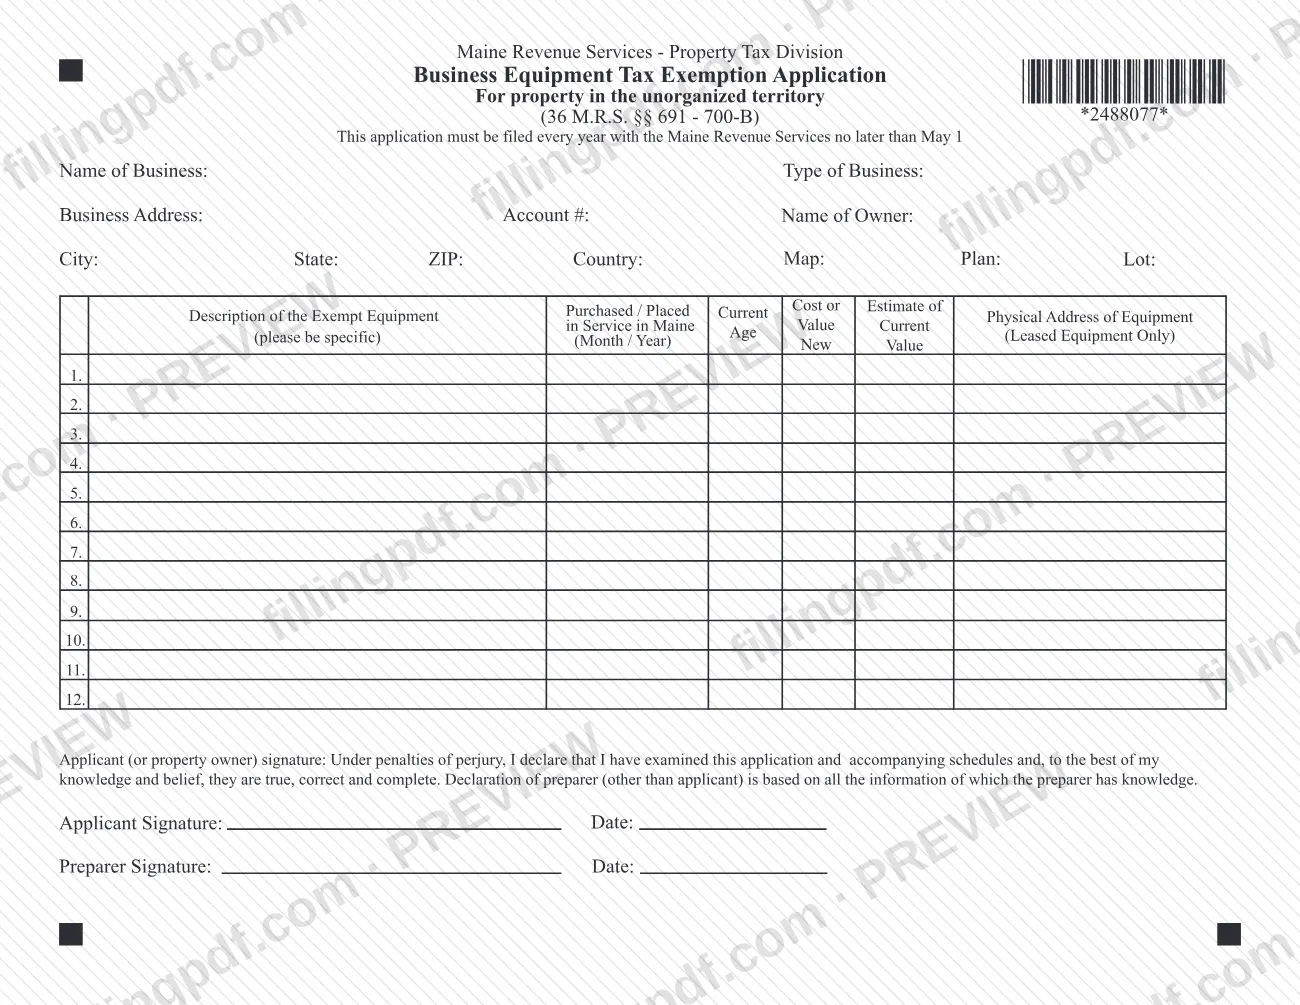
La solicitud de exención del impuesto sobre equipos comerciales (Business Equipment Tax Exemption Application), que algunas personas buscan como la solicitud UT, es el formulario de la División de Impuestos sobre la Propiedad de Maine Revenue Services (MRS) para bienes ubicados en territorios no organizados (36 M.R.S. §§ 691 - 700-B). Los propietarios de equipos comerciales que reúnen los requisitos enumeran cada artículo para reclamar la exención del impuesto sobre equipos comerciales (BETE), una exención del impuesto sobre la propiedad del 100 %, y deben presentar el formulario todos los años. En FillingPDF puede rellenar el formulario en línea y descargar o imprimir el PDF completado; MRS publica el PDF original en la URL oficial.
Última actualización
¿Qué es el Solicitud de exención del impuesto sobre equipos comerciales (Business Equipment Tax Exemption Application) – Maine?
La solicitud de exención del impuesto sobre equipos comerciales (Business Equipment Tax Exemption Application) es el formulario de la División de Impuestos sobre la Propiedad de Maine Revenue Services en el que una empresa enumera los equipos que reúnen los requisitos ubicados en territorios no organizados para reclamar la exención BETE conforme a 36 M.R.S. §§ 691 - 700-B.
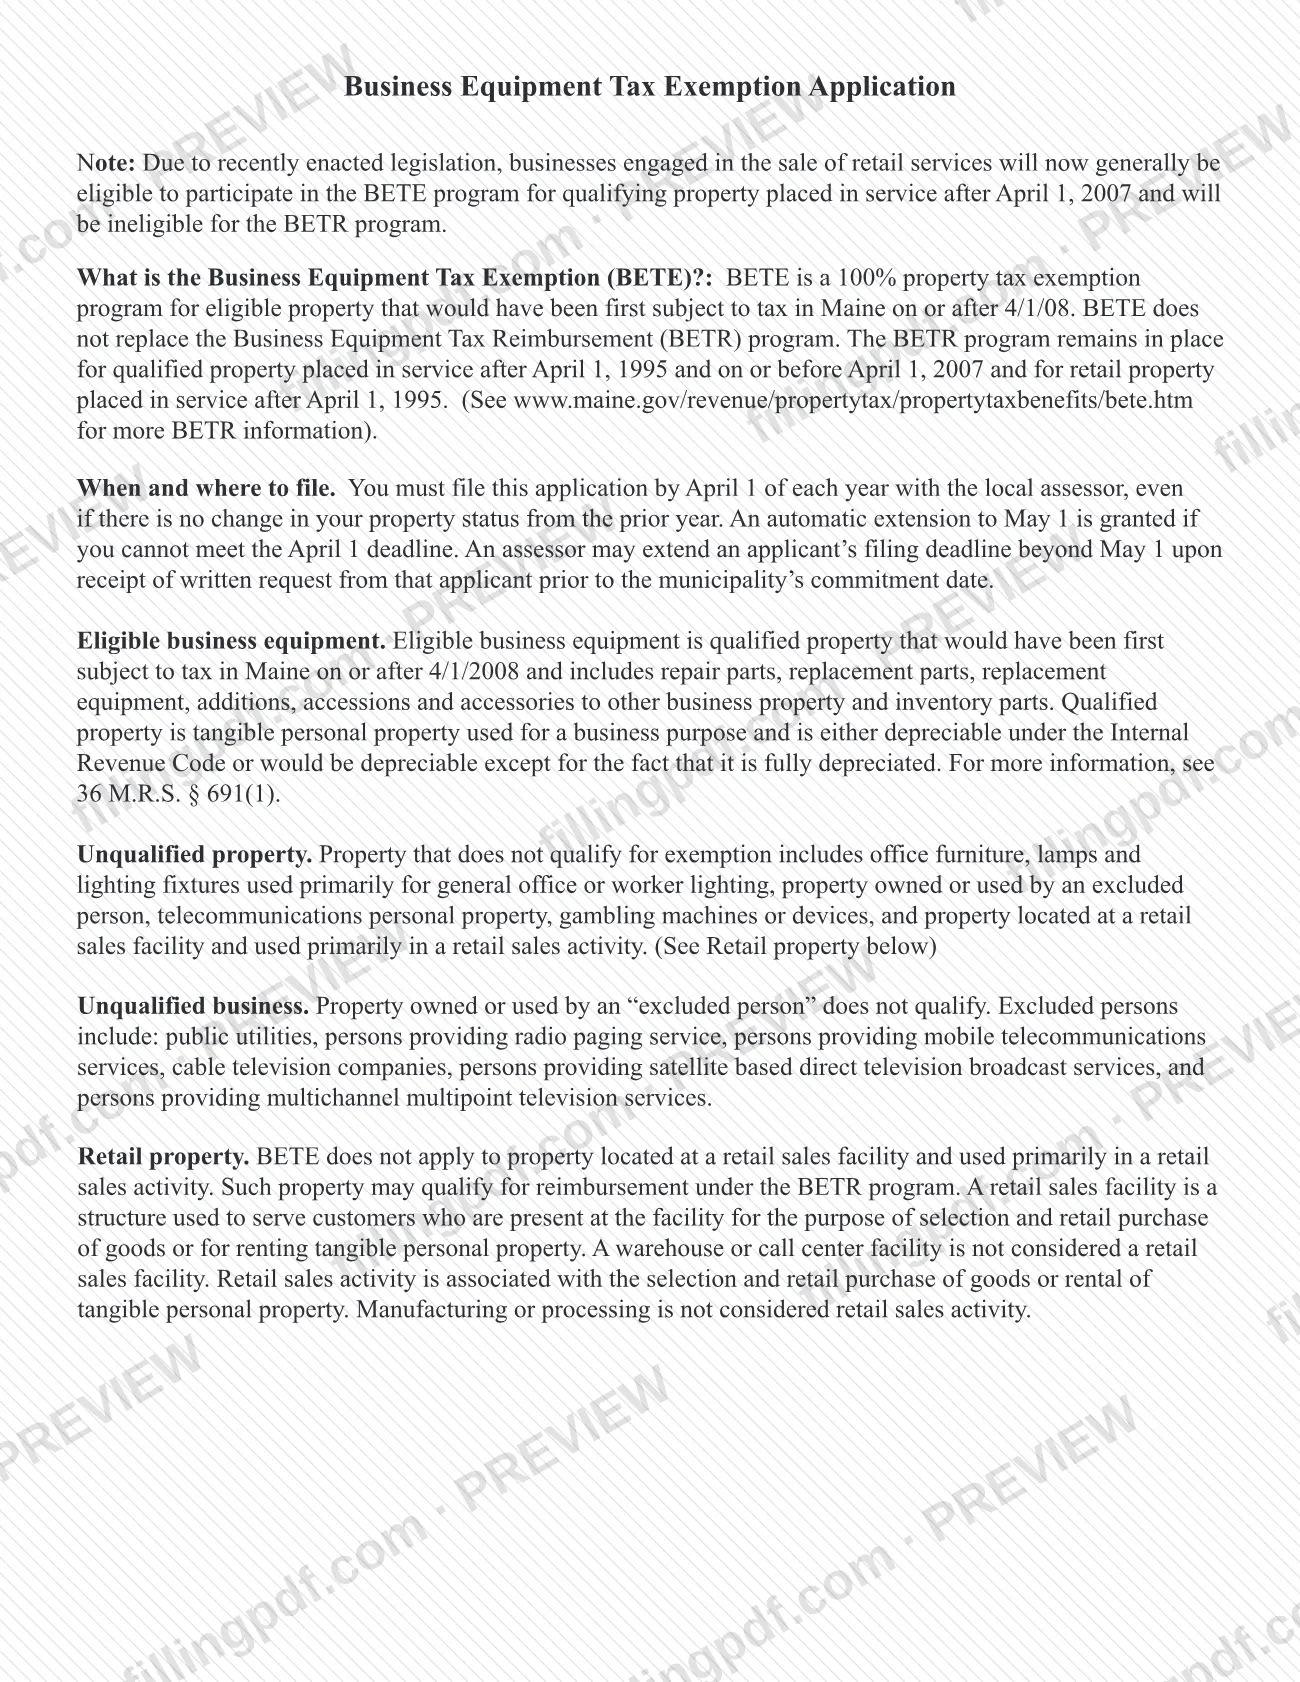
BETE es una exención del impuesto sobre la propiedad del 100 % para bienes que reúnen los requisitos y que habrían estado sujetos a impuestos por primera vez en Maine el 4/1/08 o después. No reemplaza el programa de reembolso del impuesto sobre equipos comerciales (BETR), que sigue vigente para bienes que reúnen los requisitos y que se pusieron en servicio después del 1 de abril de 1995 y el 1 de abril de 2007 o antes, así como para bienes de venta al por menor puestos en servicio después del 1 de abril de 1995.
Los equipos que reúnen los requisitos son bienes calificados: bienes muebles tangibles utilizados con fines comerciales que se pueden depreciar conforme al Código de Impuestos Internos, o que se podrían depreciar salvo que ya estén totalmente depreciados. Incluyen piezas de reparación, piezas de reemplazo, equipos de reemplazo, adiciones, anexos y accesorios de otros bienes comerciales, y piezas de inventario. La nota del formulario agrega que, debido a legislación reciente, las empresas dedicadas a la venta de servicios minoristas generalmente reúnen los requisitos para BETE respecto de bienes calificados puestos en servicio después del 1 de abril de 2007 y no reúnen los requisitos para BETR.
El formulario es una lista única de hasta 12 artículos numerados, cada uno con una descripción, fecha de puesta en servicio, costo o valor nuevo, antigüedad actual, estimación del valor actual y, para equipos arrendados, la dirección física. Termina con una declaración bajo pena de perjurio.
¿Quién tiene que presentar el Solicitud de exención del impuesto sobre equipos comerciales (Business Equipment Tax Exemption Application) – Maine?
Los propietarios o usuarios de equipos comerciales que reúnen los requisitos y están ubicados en territorios no organizados presentan esta solicitud para reclamar BETE. El solicitante (o propietario del bien) firma el formulario; si lo prepara alguien que no sea el solicitante, esa persona también firma en la línea del preparador.
Algunos bienes y personas no reúnen los requisitos:
- Muebles de oficina, así como lámparas y accesorios de iluminación utilizados principalmente para la iluminación general de oficinas o trabajadores.
- Bienes muebles de telecomunicaciones y máquinas o dispositivos de juegos de azar.
- Bienes ubicados en un establecimiento de ventas minoristas y utilizados principalmente en actividades de venta minorista. Esos bienes pueden reunir los requisitos para recibir un reembolso en virtud del programa BETR. Un almacén o centro de llamadas no es un establecimiento de ventas minoristas, y la fabricación o el procesamiento no son actividades de venta minorista.
- Bienes que sean propiedad de una «persona excluida» o que esta utilice: empresas de servicios públicos, personas que prestan servicios de radiobúsqueda, personas que prestan servicios de telecomunicaciones móviles, compañías de televisión por cable, personas que prestan servicios de transmisión directa de televisión por satélite y personas que prestan servicios de televisión multipunto multicanal.
Las instrucciones también indican que solo reúnen los requisitos para BETE los equipos puestos en servicio después del 1 de abril de 2007.
Cuándo presentar el Solicitud de exención del impuesto sobre equipos comerciales (Business Equipment Tax Exemption Application) – Maine
El encabezado del formulario indica que la solicitud debe presentarse todos los años ante Maine Revenue Services a más tardar el 1 de mayo. Las instrucciones generales adjuntas describen el mismo ciclo de otra manera: presente la solicitud ante el tasador local antes del 1 de abril de cada año, incluso si la situación de sus bienes no ha cambiado desde el año anterior.
Se concede una prórroga automática hasta el 1 de mayo si no puede cumplir con la fecha límite del 1 de abril. Un tasador puede ampliar el plazo de un solicitante más allá del 1 de mayo si recibe una solicitud por escrito de ese solicitante antes de la fecha de compromiso del municipio. Como el formulario es anual, se necesita una nueva solicitud cada año, aunque la lista de equipos no haya cambiado.
Cómo rellenar el Solicitud de exención del impuesto sobre equipos comerciales (Business Equipment Tax Exemption Application) – Maine
Ingrese el nombre y el tipo de empresa
Escriba el nombre de la empresa (Name of Business), el tipo de empresa (Type of Business) y el nombre del propietario (Name of Owner) en la parte superior del formulario.
Agregue la dirección y el número de cuenta
Ingrese la dirección de la empresa (Business Address), el número de cuenta (Account #), la ciudad, el estado, el código postal y el país.
Complete el mapa, el plano y el lote
Ingrese los identificadores del mapa, el plano y el lote (Map, Plan and Lot) en el bloque del encabezado.
Describa cada equipo
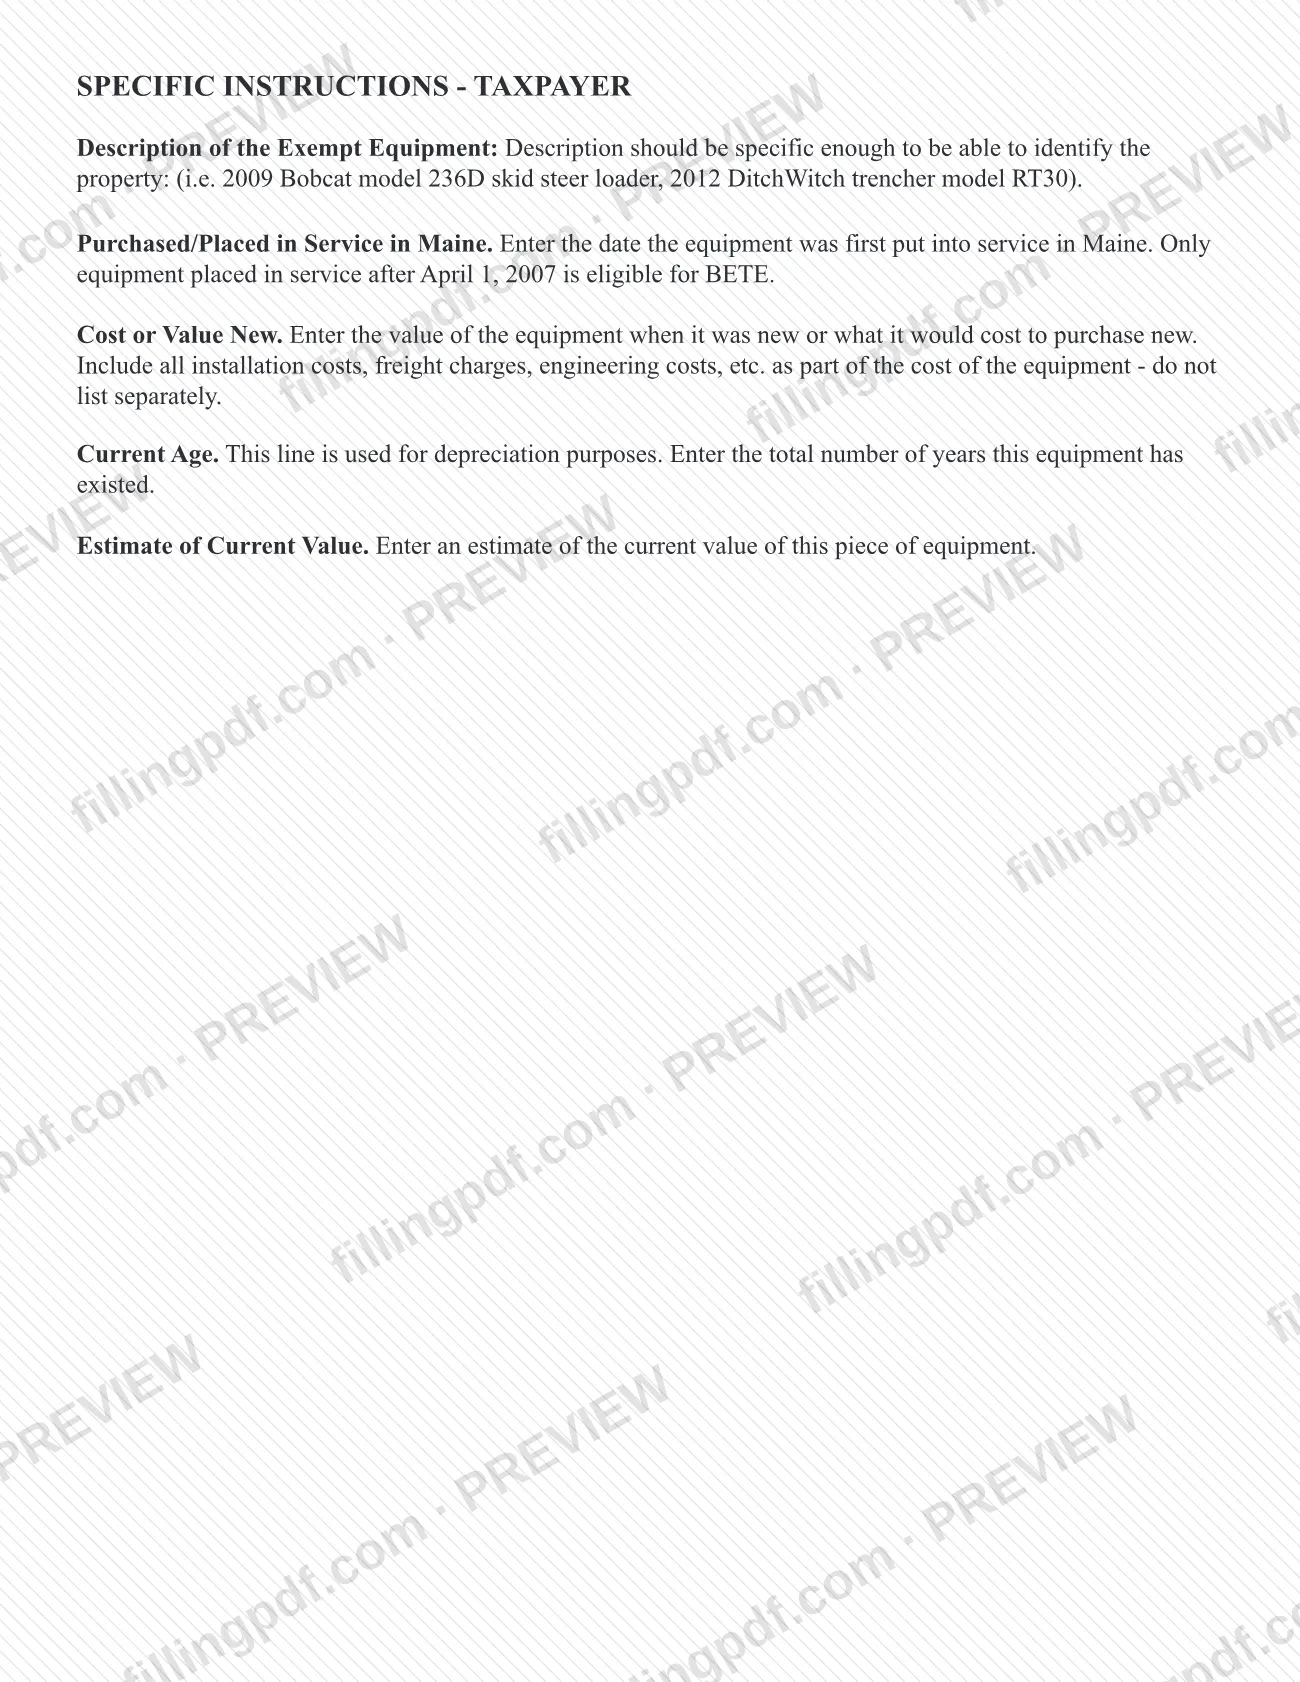
En la columna Description of the Exempt Equipment (Descripción del equipo exento), use hasta 12 líneas numeradas y describa cada artículo con suficiente precisión para identificarlo; por ejemplo, indique el año del modelo, la marca y el modelo.
Ingrese la fecha de puesta en servicio
En la columna Purchased / Placed in Service in Maine (Comprado / puesto en servicio en Maine), ingrese el mes y el año en que el equipo se puso en servicio por primera vez en Maine. Solo reúnen los requisitos los equipos puestos en servicio después del 1 de abril de 2007.
Ingrese el costo o valor nuevo
Ingrese el valor del equipo cuando era nuevo o lo que costaría comprarlo nuevo, incluidos los costos de instalación, transporte e ingeniería. No anote esos costos por separado.
Ingrese la antigüedad actual
En la columna Current Age (Antigüedad actual), ingrese el número total de años que tiene el equipo; esta información se utiliza para calcular la depreciación.
Estime el valor actual
Ingrese su estimación del valor actual de cada equipo en la columna Estimate of Current Value (Estimación del valor actual).
Agregue la dirección de los equipos arrendados
En la columna Physical Address of Equipment (Dirección física del equipo), ingrese la dirección únicamente de los equipos arrendados.
Firme y feche la declaración
El solicitante (o propietario del bien) firma y fecha la declaración bajo pena de perjurio. Si el preparador no es el solicitante, también debe firmar y fechar la línea del preparador.
Revise y descargue el PDF
Verifique cada línea conforme a las reglas de elegibilidad y, luego, descargue o imprima el PDF completado desde FillingPDF y preséntelo a través de los canales descritos en Cómo presentar.
Cómo presentar el Solicitud de exención del impuesto sobre equipos comerciales (Business Equipment Tax Exemption Application) – Maine
El encabezado del formulario indica que debe presentar la solicitud ante Maine Revenue Services, mientras que las instrucciones generales se refieren a presentarla ante el tasador local; el formulario no indica una dirección postal, un portal ni requisitos de citas propios.
- Maine Revenue Services: el encabezado indica que la solicitud se presenta ante MRS todos los años, a más tardar el 1 de mayo.
- Tasador local: las instrucciones generales indican que debe presentar la solicitud ante el tasador local antes del 1 de abril, con una prórroga automática hasta el 1 de mayo. Las solicitudes para obtener un plazo posterior deben enviarse por escrito al tasador antes de la fecha de compromiso del municipio.
El solicitante (o propietario del bien) debe firmar y fechar la solicitud, y el preparador también debe hacerlo si alguien que no sea el solicitante la preparó. Para saber dónde enviarla y si hay algún cargo, comuníquese con Maine Revenue Services. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza a través de los canales indicados arriba.
Errores comunes que debes evitar
- No presentar la solicitud anual porque nada ha cambiado; las instrucciones indican que debe presentarse todos los años, incluso si no ha habido cambios en la situación de los bienes.
- Incluir bienes que no reúnen los requisitos, como muebles de oficina, iluminación general de oficina, bienes muebles de telecomunicaciones o máquinas de juegos de azar.
- Incluir bienes minoristas ubicados en un establecimiento de ventas minoristas y utilizados principalmente para actividades de venta minorista; esos bienes podrían corresponder al programa BETR.
- Reclamar equipos puestos en servicio por primera vez en Maine el 1 de abril de 2007 o antes; solo reúnen los requisitos para BETE los equipos puestos en servicio después de esa fecha.
- Escribir una descripción imprecisa en vez de una que permita identificar el artículo, por ejemplo, con el año, la marca y el modelo.
- Anotar por separado los costos de instalación, transporte o ingeniería; estos deben incluirse en el costo o valor nuevo del equipo.
- Omitir la dirección física de los equipos arrendados.
- Enviar el formulario sin firmar o sin la firma del preparador cuando lo haya preparado alguien que no sea el solicitante.
Preguntas frecuentes
¿Para qué sirve la solicitud UT para el impuesto sobre la propiedad de Maine?
Es la solicitud de exención del impuesto sobre equipos comerciales de Maine Revenue Services para bienes ubicados en territorios no organizados. Las empresas enumeran los equipos que reúnen los requisitos para reclamar BETE, una exención del impuesto sobre la propiedad del 100 % conforme a 36 M.R.S. §§ 691 - 700-B.
¿Cuándo vence la solicitud de exención del impuesto sobre equipos comerciales?
El formulario indica que debe presentarse todos los años ante Maine Revenue Services a más tardar el 1 de mayo. Las instrucciones generales indican que debe presentarse ante el tasador local antes del 1 de abril, con una prórroga automática hasta el 1 de mayo. El tasador puede conceder una prórroga adicional si recibe una solicitud por escrito antes de la fecha de compromiso.
¿Tengo que presentar la solicitud BETE todos los años?
Sí. Las instrucciones indican que la solicitud debe presentarse todos los años, incluso si la situación de sus bienes no ha cambiado desde el año anterior.
¿Qué equipos reúnen los requisitos para BETE?
Los bienes calificados son bienes muebles tangibles utilizados con fines comerciales que se pueden depreciar conforme al Código de Impuestos Internos, o que se podrían depreciar salvo que ya estén totalmente depreciados. Deben ponerse en servicio después del 1 de abril de 2007 y habrían estado sujetos a impuestos por primera vez en Maine el 4/1/2008 o después.
¿Los equipos para venta minorista reúnen los requisitos para BETE?
No. BETE no se aplica a los bienes ubicados en un establecimiento de ventas minoristas y utilizados principalmente en actividades de venta minorista. Esos bienes podrían reunir los requisitos para recibir un reembolso en virtud del programa BETR. Los almacenes y centros de llamadas no son establecimientos de ventas minoristas, y la fabricación no es una actividad de venta minorista.
¿Cuál es la diferencia entre BETE y BETR?
BETE es una exención del 100 % para bienes que reúnen los requisitos y que estuvieron sujetos a impuestos por primera vez en Maine el 4/1/08 o después. BETR es un programa de reembolso que sigue vigente para bienes calificados puestos en servicio después del 1 de abril de 1995 y el 1 de abril de 2007 o antes, así como para bienes minoristas puestos en servicio después del 1 de abril de 1995.
¿Qué debo ingresar como costo o valor nuevo?
Ingrese el valor del equipo cuando era nuevo o lo que costaría comprarlo nuevo. Incluya en esa cifra los costos de instalación, los cargos de transporte y los costos de ingeniería, en vez de anotarlos por separado.
¿Puedo rellenar esta solicitud en línea en FillingPDF?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente, no afiliado a Maine Revenue Services, y no presenta la solicitud; usted debe presentarla a través de los canales de la agencia.
¿Listo para rellenar el Solicitud de exención del impuesto sobre equipos comerciales (Business Equipment Tax Exemption Application) – Maine?
Rellenar el Solicitud de exención del impuesto sobre equipos comerciales (Business Equipment Tax Exemption Application) – Maine ahora