
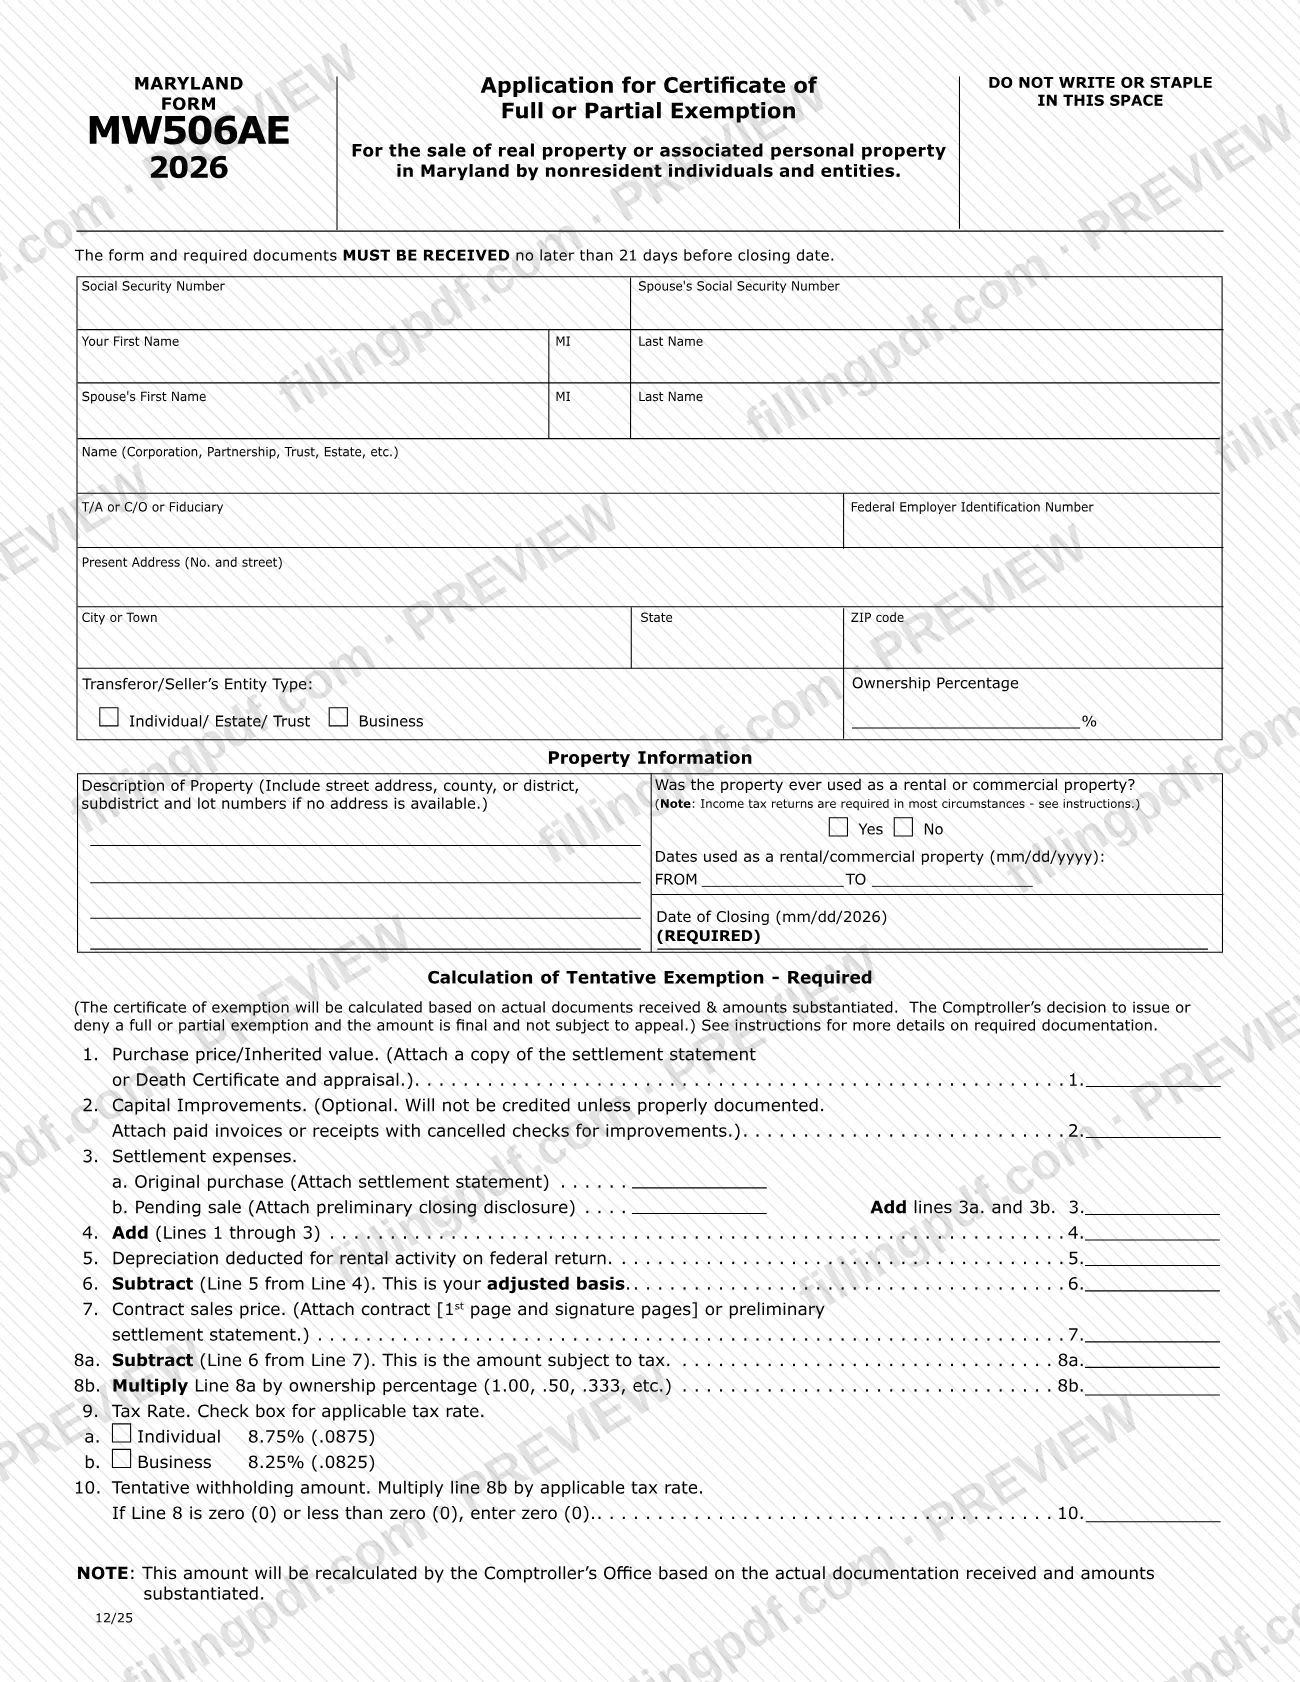
El Formulario MW506AE, Solicitud de certificado de exención total o parcial (Application for Certificate of Full or Partial Exemption), es la solicitud del Contralor de Maryland que presenta una persona o entidad no residente para pedir un certificado de exención total o parcial de la retención por la venta de bienes raíces en Maryland y bienes personales asociados. Por lo general, se necesita un formulario separado para cada vendedor y debe recibirse al menos 21 días antes de la fecha del cierre. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado; el Contralor publica el formulario original y sus instrucciones en marylandcomptroller.gov.
Última actualización
¿Qué es el MW506AE?
Formulario MW506AE, Solicitud de certificado de exención total o parcial (Application for Certificate of Full or Partial Exemption) (2026) es el formulario del Contralor de Maryland que usan los vendedores no residentes para solicitar un certificado que exima de la retención una parte o la totalidad de los ingresos de la venta de bienes raíces en Maryland.
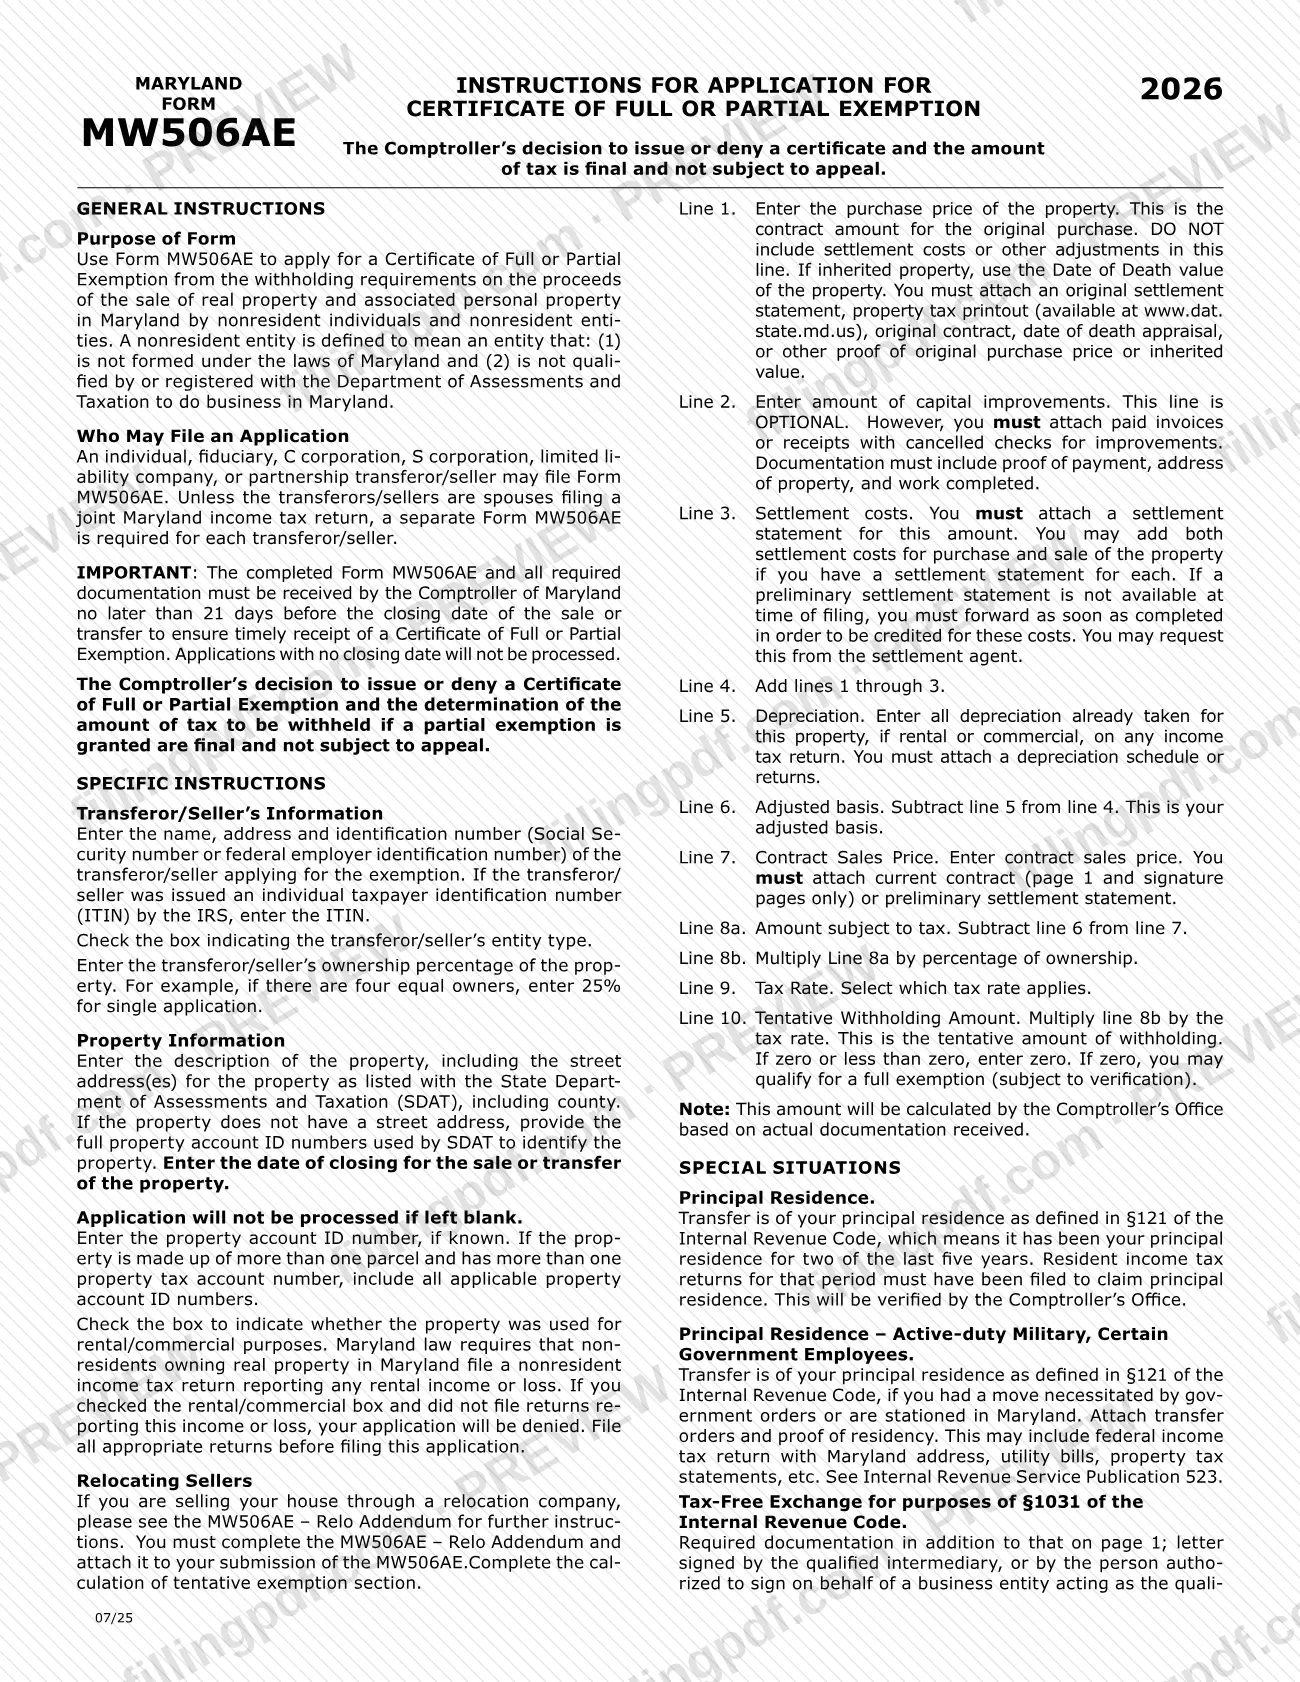
Según las instrucciones del Contralor, el formulario se aplica a la venta de bienes raíces y bienes personales asociados en Maryland por personas y entidades no residentes. Una entidad no residente es aquella que no se constituyó conforme a las leyes de Maryland y que no está autorizada por el Departamento de Tasación e Impuestos ni registrada ante este para hacer negocios en Maryland.
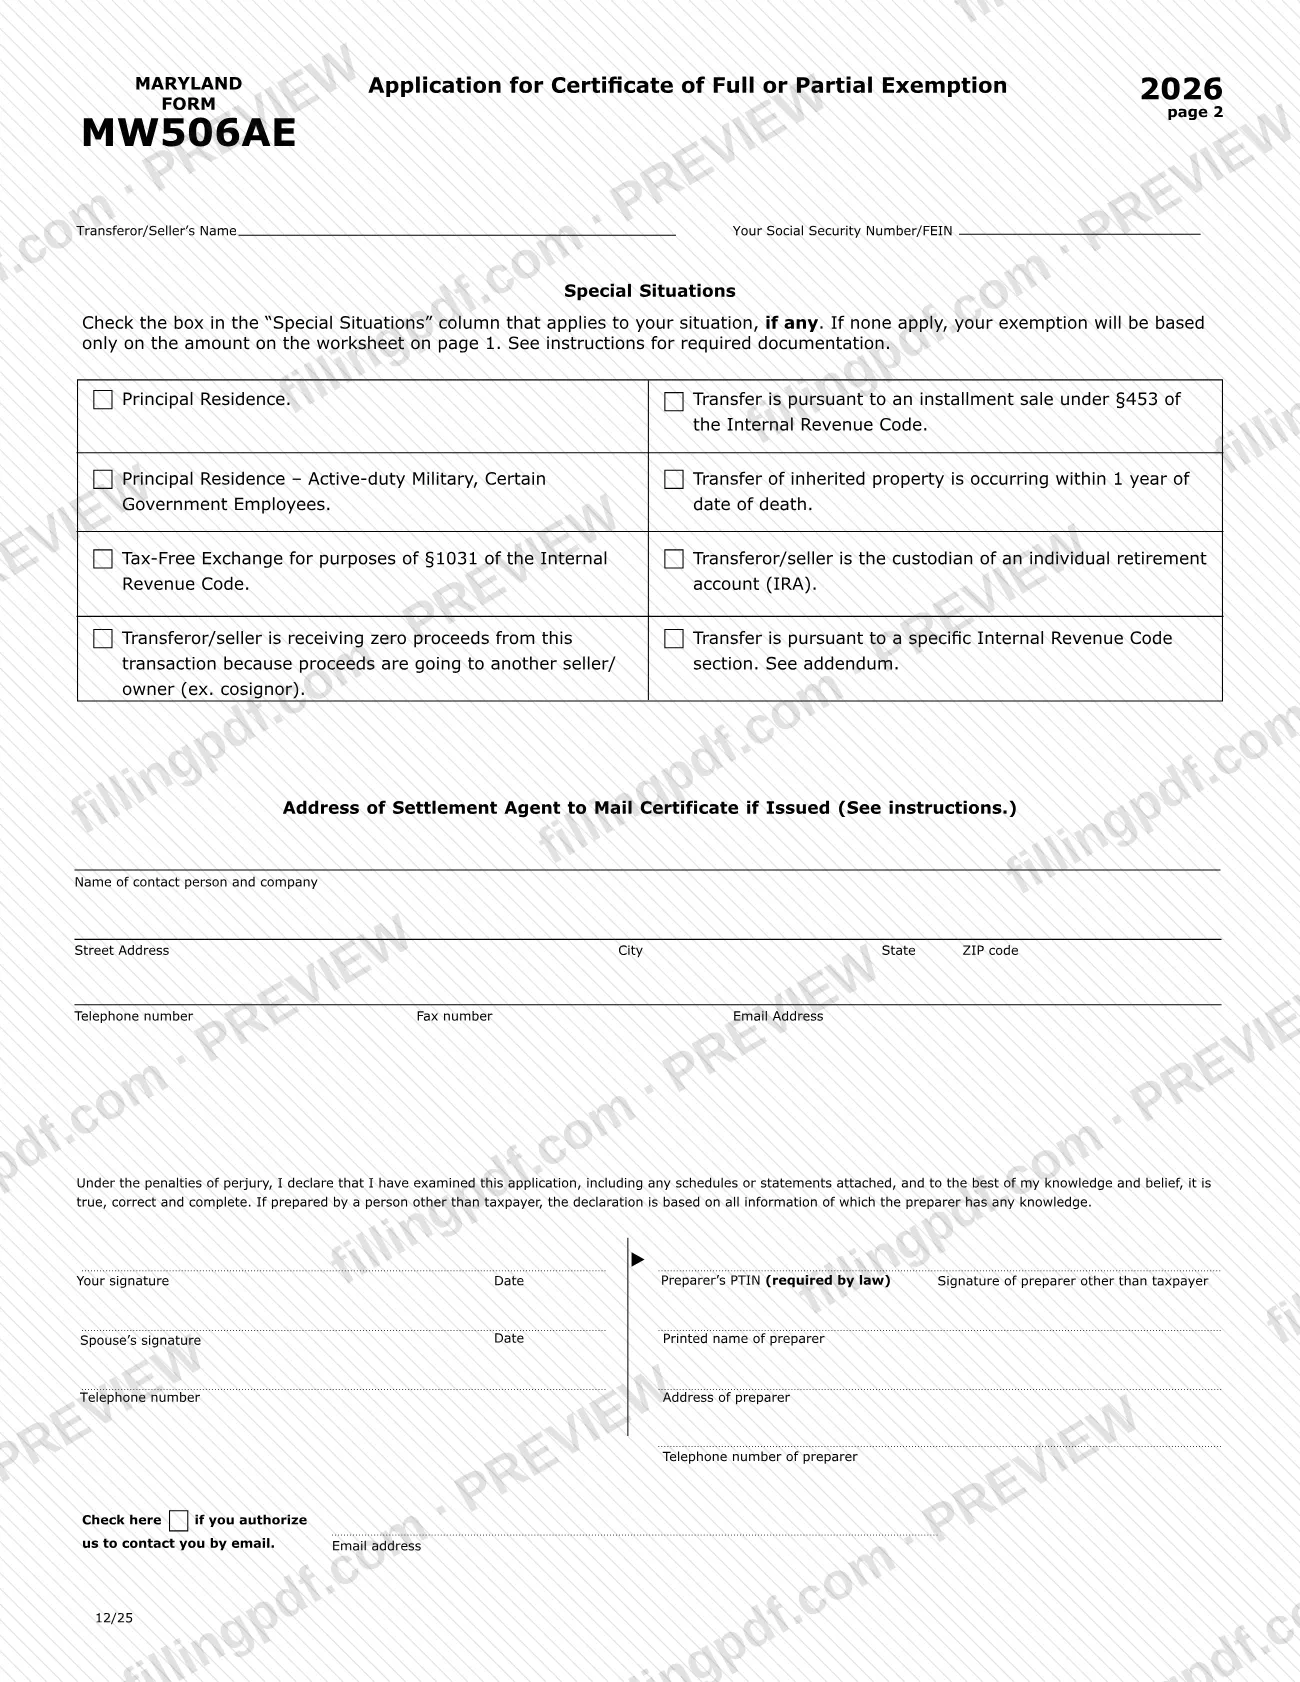
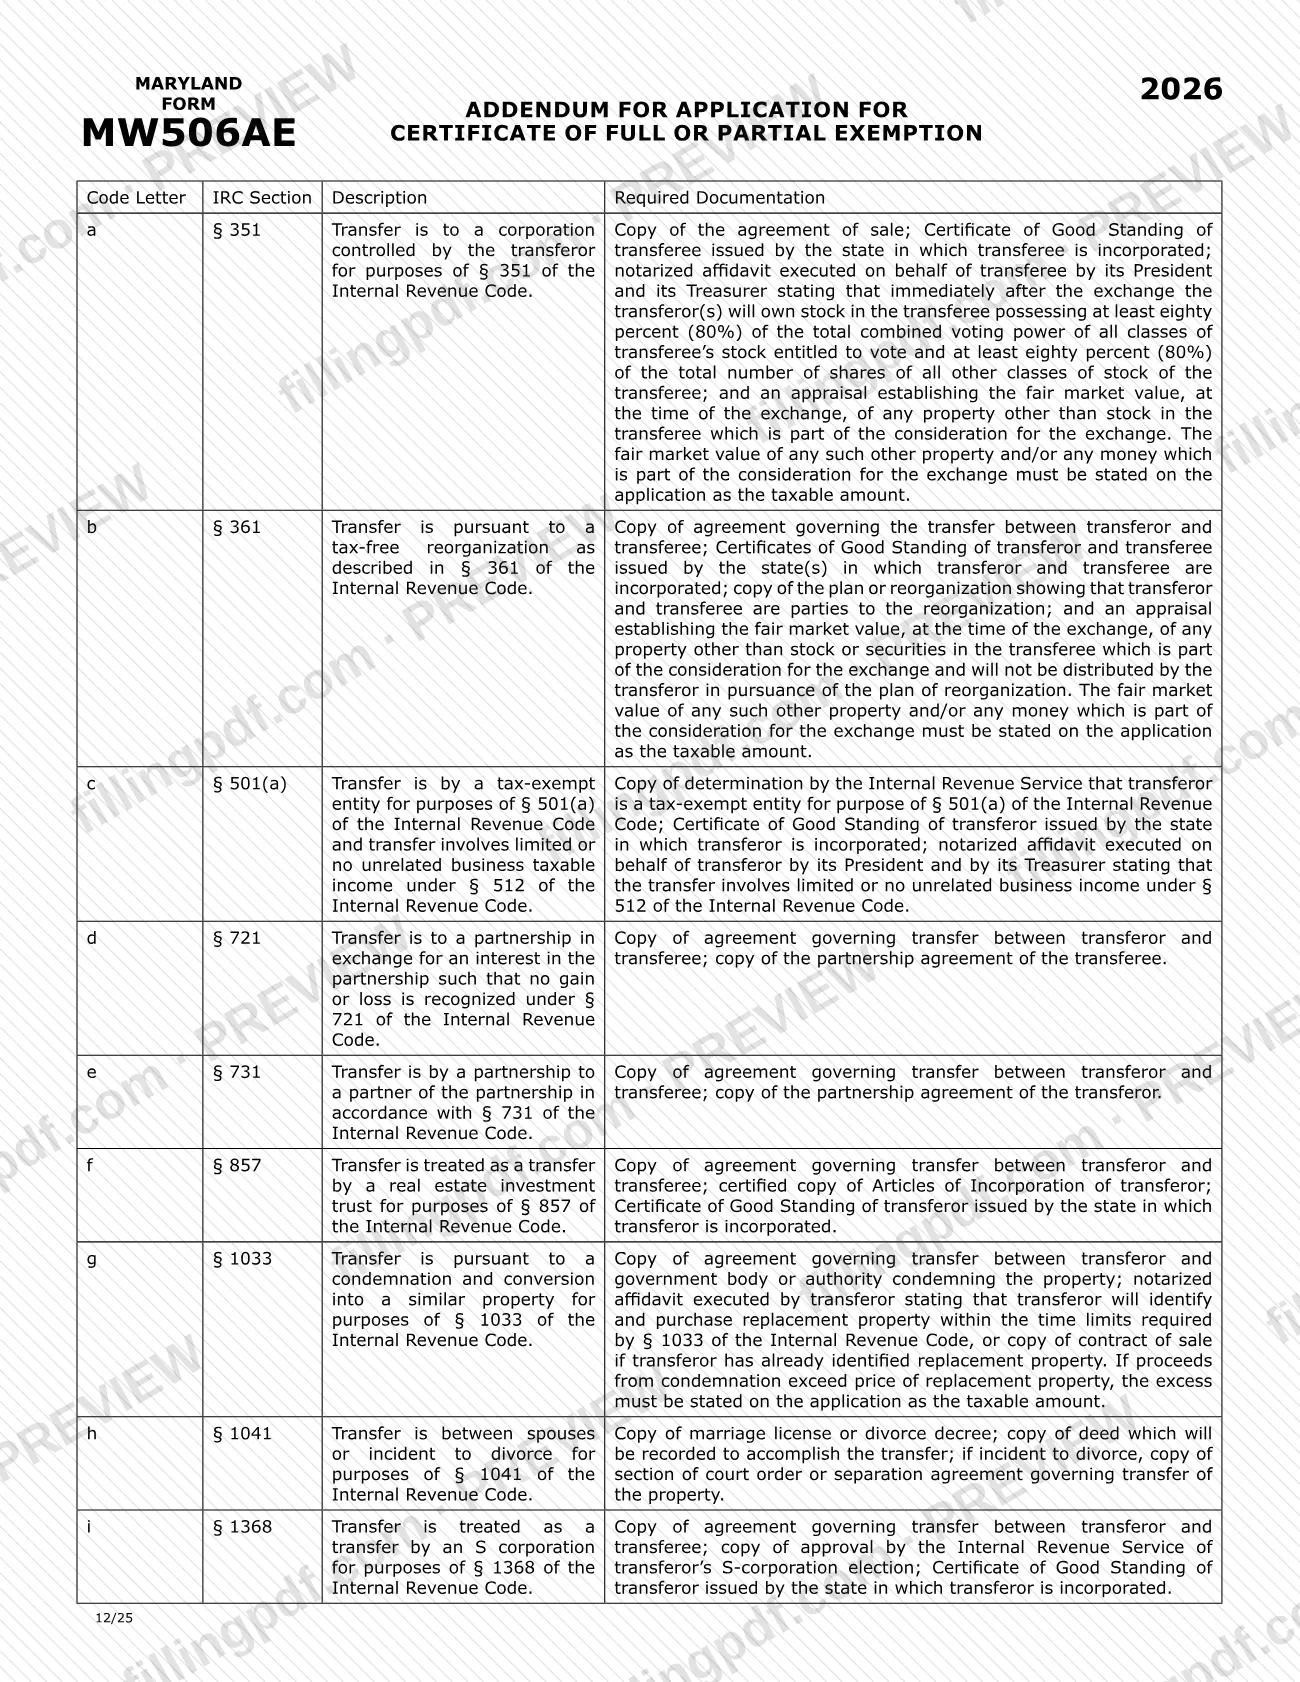
La página 1 contiene la información del vendedor, la descripción de la propiedad, la fecha del cierre y un Cálculo de la exención provisional (líneas 1 a 10): precio de compra o valor heredado, mejoras de capital, gastos de liquidación, depreciación, base ajustada, precio de venta contractual, monto sujeto a impuestos y monto provisional de retención. La página 2 enumera Situaciones especiales, como una residencia principal, un intercambio con impuestos diferidos conforme a §1031, una venta a plazos conforme a §453, propiedad heredada que se vende dentro de 1 año de la fecha del fallecimiento o una transferencia conforme a una sección específica del Código de Impuestos Internos que se enumera en el apéndice.
El monto provisional no es definitivo. El Contralor lo vuelve a calcular según los documentos recibidos y los montos comprobados; su decisión de emitir o denegar un certificado, así como el monto, es definitiva y no está sujeta a apelación. Los vendedores que usan una empresa de reubicación también completan el MW506AE – Relo Addendum.
¿Quién tiene que presentar el MW506AE?
Los vendedores no residentes de bienes raíces en Maryland usan el Formulario MW506AE cuando desean obtener un certificado de exención total o parcial de los requisitos de retención sobre los ingresos de la venta. Las instrucciones indican que puede presentarlo una persona, fiduciario, corporación C, corporación S, compañía de responsabilidad limitada o sociedad que sea cedente/vendedor.
- Un formulario por vendedor. A menos que los vendedores sean cónyuges que presentan una declaración de impuestos sobre los ingresos de Maryland conjunta, cada cedente/vendedor necesita un Formulario MW506AE separado. Indique el porcentaje de propiedad del propio vendedor; por ejemplo, para cuatro propietarios en partes iguales, indique 25%.
- Vendedores mediante una empresa de reubicación. Complete el MW506AE – Relo Addendum y adjúntelo a la solicitud.
- Propiedad de alquiler o comercial. Si marca la casilla de alquiler/comercial y no ha presentado las declaraciones de impuestos sobre los ingresos de no residentes que declaran esos ingresos o pérdidas, se denegará la solicitud. Presente primero esas declaraciones.
- Quién firma. Firma una persona (ambos cónyuges si presentan una declaración de impuestos sobre los ingresos de Maryland conjunta) o un funcionario corporativo responsable. Si se necesita un poder legal, complete el Formulario 548 de Maryland y adjúntelo.
El formulario cubre únicamente a vendedores no residentes; las instrucciones no lo aplican a vendedores residentes de Maryland.
Cuándo presentar el MW506AE
El Formulario MW506AE completado y toda la documentación requerida deben ser recibidos por el Contralor de Maryland a más tardar 21 días antes de la fecha del cierre de la venta o transferencia. El formulario lo repite en la primera página. No se tramitarán las solicitudes que no indiquen una fecha de cierre, así que ingrese la fecha de cierre en formato mm/dd/2026.
Si al presentar la solicitud aún no dispone de un estado preliminar de liquidación, envíelo tan pronto como esté listo para que se puedan acreditar los costos de liquidación de la línea 3; el agente de liquidación puede proporcionárselo. Si alguna vez se usó la propiedad como propiedad de alquiler o comercial, presente todas las declaraciones de impuestos sobre los ingresos requeridas antes de enviar esta solicitud. Las instrucciones no especifican un tiempo de tramitación. Para hacer preguntas, use los datos de contacto del Contralor indicados en Cómo presentar.
Documentos que necesitas
- Línea 1: estado de liquidación, impresión de impuestos sobre la propiedad, contrato original, tasación a la fecha del fallecimiento u otra prueba del precio de compra original o valor heredado.
- Línea 2, solo si reclama mejoras de capital: facturas o recibos pagados con cheques cobrados que demuestren el pago, la dirección de la propiedad y el trabajo realizado.
- Línea 3: un estado de liquidación de la compra original y, para la venta pendiente, una declaración preliminar de cierre o un estado preliminar de liquidación; envíe el documento preliminar cuando esté listo si no está disponible al presentar la solicitud.
- Línea 5, si la propiedad fue de alquiler o comercial: un registro de depreciación o las declaraciones que muestren la depreciación ya reclamada.
- Línea 7: el contrato actual (solo la página 1 y las páginas de firmas) o un estado preliminar de liquidación.
- Residencia principal – personal militar en servicio activo, ciertos empleados del gobierno: órdenes de traslado y prueba de residencia, como una declaración federal con una dirección de Maryland, facturas de servicios públicos o estados de impuestos sobre la propiedad.
- Intercambio con impuestos diferidos conforme a §1031: una carta firmada por el intermediario cualificado que indique los cedentes, la descripción de la propiedad, la función conforme a §1031 y si hay efectivo u otros bienes no similares (boot) y su monto; prueba de pago si la retención se pagó de su bolsillo.
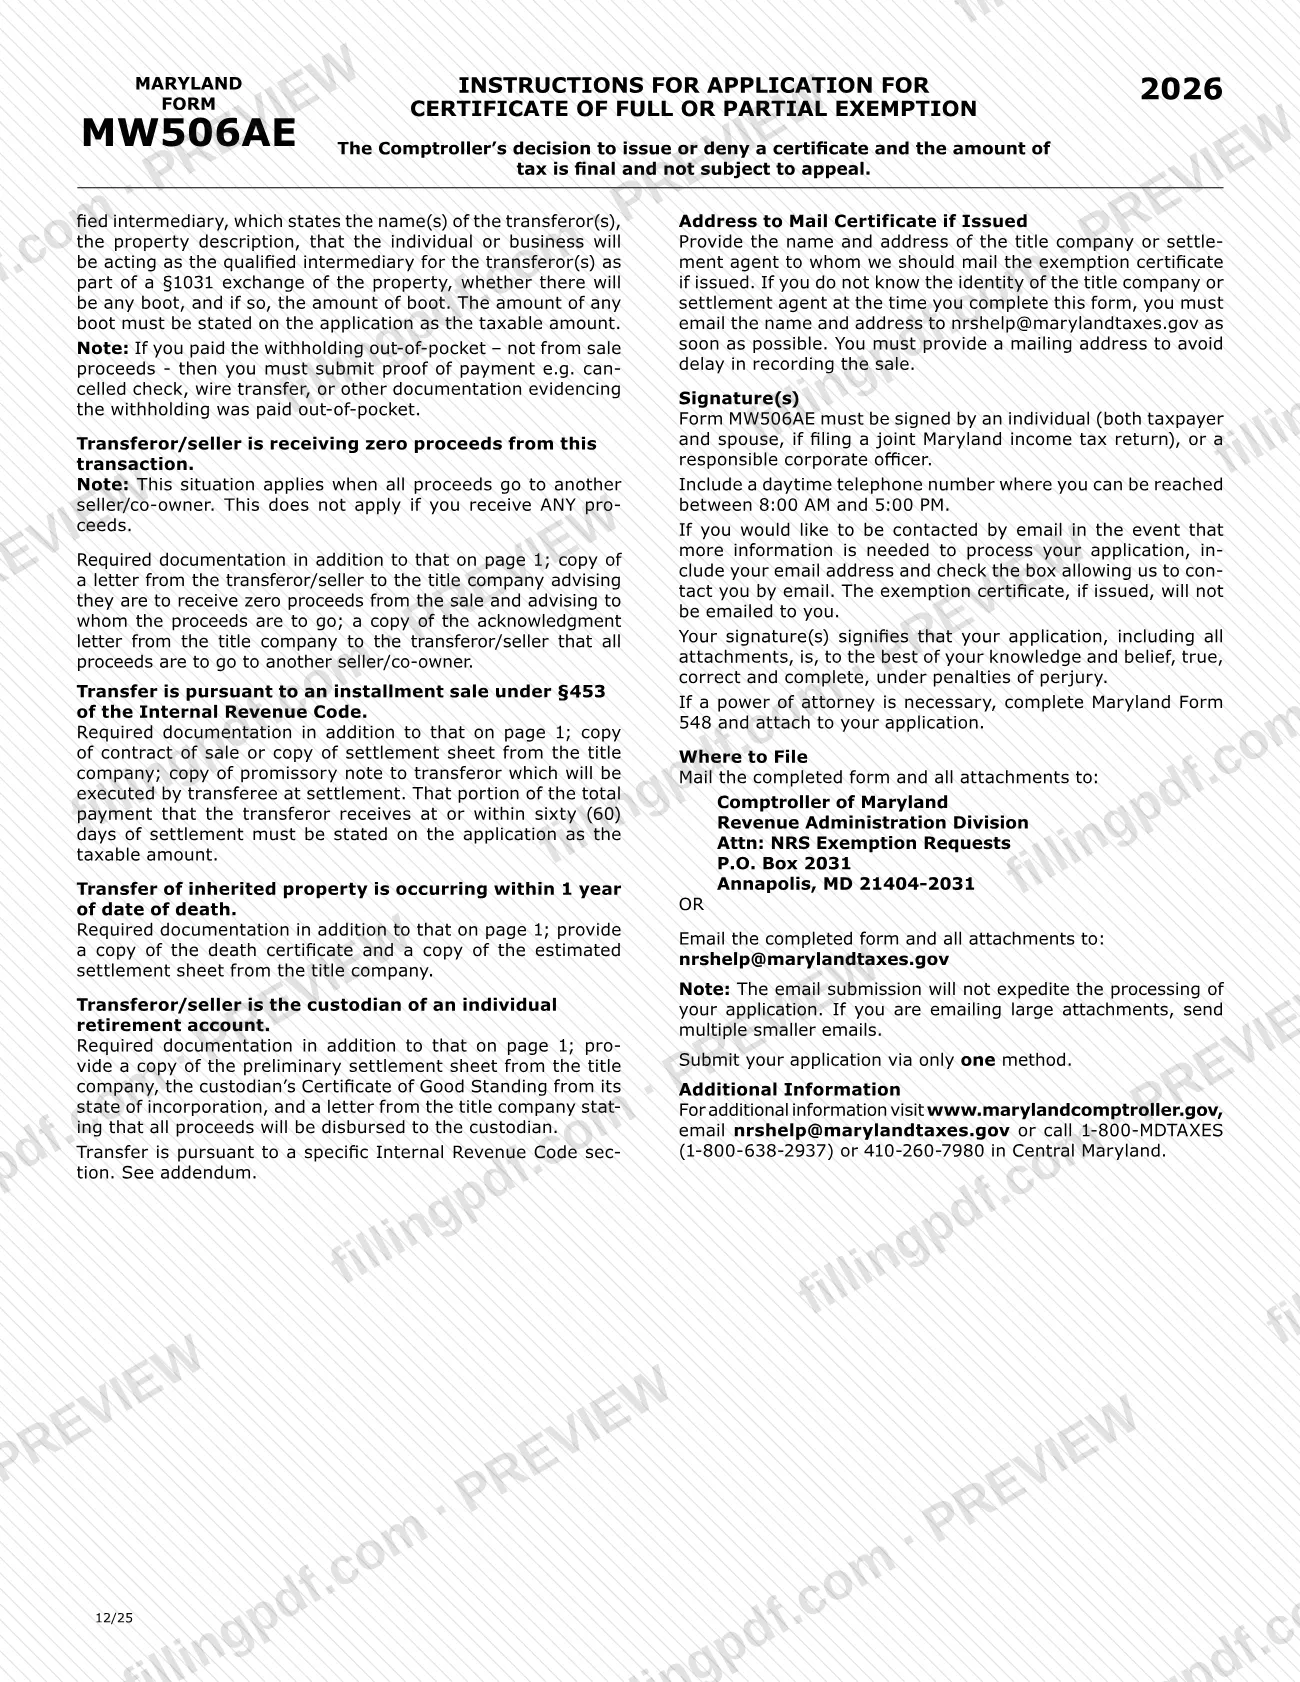
- Ingresos de cero: una copia de la carta del vendedor a la compañía de títulos que indique quién recibe los ingresos y la carta de acuse de recibo de la compañía de títulos.
- Venta a plazos conforme a §453: el contrato de venta o la hoja de liquidación, y una copia del pagaré que el cesionario firmará en la liquidación.
- Propiedad heredada dentro de 1 año de la fecha del fallecimiento: una copia del certificado de defunción y la hoja de liquidación estimada de la compañía de títulos.
- Custodio de IRA como vendedor: la hoja preliminar de liquidación, el Certificado de vigencia de la entidad del custodio de su estado de constitución y una carta de la compañía de títulos que indique que todos los ingresos se pagarán al custodio.
- Sección específica del Código de Impuestos Internos (códigos a a i del apéndice): los documentos que el apéndice enumera para esa sección, como acuerdos, certificados de vigencia de la entidad, declaraciones juradas o tasaciones.
- Formulario 548 de Maryland, solo si se necesita un poder legal.
- MW506AE – Relo Addendum, solo si vende mediante una empresa de reubicación.
Cómo rellenar el MW506AE
Ingrese la identidad del vendedor
Ingrese su número de Seguro Social (o ITIN, si el IRS le asignó uno) y su nombre; agregue los datos del cónyuge si presentan una declaración conjunta. Para una entidad, ingrese su nombre, T/A o C/O o Fiduciario, y el Número de Identificación del Empleador federal; luego, la dirección actual.
Indique el tipo de entidad y la participación
Marque el tipo de entidad del cedente/vendedor (persona/caudal hereditario/fideicomiso o empresa) e ingrese su porcentaje de propiedad de la propiedad.
Describa la propiedad y la fecha del cierre
Ingrese la dirección y el condado tal como aparecen en SDAT, o los números completos de identificación de la cuenta de la propiedad si no tiene dirección. Ingrese la fecha del cierre en formato mm/dd/2026; es obligatoria.
Responda la pregunta sobre alquiler
Marque Sí o No para indicar si alguna vez se usó la propiedad como propiedad de alquiler o comercial. Si responde Sí, ingrese las fechas FROM y TO en formato mm/dd/yyyy.
Complete las líneas 1 a 4
La línea 1 corresponde al precio de compra o valor heredado; la línea 2, a las mejoras de capital opcionales y documentadas; y la línea 3, a los gastos de liquidación (3a, compra original; 3b, venta pendiente). La línea 4 suma las líneas 1 a 3.
Calcule la depreciación y la base ajustada
Línea 5: ingrese la depreciación ya reclamada en cualquier declaración de impuestos sobre los ingresos por uso de alquiler o comercial. Línea 6: reste la línea 5 de la línea 4 para obtener su base ajustada.
Ingrese el precio de venta y el monto sujeto a impuestos
Línea 7: precio de venta contractual. Línea 8a: reste la línea 6 de la línea 7. Línea 8b: multiplique la línea 8a por su porcentaje de propiedad (1.00, .50, .333, etc.).
Seleccione la tasa de impuestos y el monto provisional
Línea 9: marque la casilla para persona o empresa. Línea 10: multiplique la línea 8b por la tasa aplicable; ingrese cero si el resultado es cero o menos.
Marque las Situaciones especiales que correspondan
En la página 2, ingrese el nombre y el número de Seguro Social/FEIN del vendedor y marque la casilla que corresponda, si la hay. Si no corresponde ninguna, la exención se basa únicamente en la hoja de trabajo de la página 1.
Agregue la dirección del agente de liquidación
Ingrese la persona de contacto y la compañía, dirección, ciudad, estado, código ZIP, teléfono, fax y correo electrónico de la compañía de títulos o del agente de liquidación que recibirá el certificado si se emite.
Firme y complete los datos del preparador
Firme y feche; en una declaración de Maryland conjunta, también firma el cónyuge. Un preparador remunerado agrega el PTIN, la firma, el nombre en letra de molde, la dirección y el teléfono. Marque la casilla de correo electrónico si autoriza el contacto por ese medio.
Revise, descargue y reúna los documentos
Verifique cada línea con sus documentos y luego descargue o imprima el PDF completado desde FillingPDF. Adjunte todos los documentos requeridos y presente la solicitud mediante uno de los canales descritos en Cómo presentar.
Cómo presentar el MW506AE
Puede presentar el Formulario MW506AE por correo postal o por correo electrónico. Las instrucciones indican que debe usar un solo método.
- Por correo postal: Comptroller of Maryland, Revenue Administration Division, Attn: NRS Exemption Requests, P.O. Box 2031, Annapolis, MD 21404-2031. Envíe juntos el formulario completado y todos los documentos adjuntos.
- Por correo electrónico: envíe el formulario completado y todos los documentos adjuntos a [email protected]. El correo electrónico no acelera la tramitación. Si los documentos adjuntos son grandes, envíe varios correos electrónicos más pequeños.
Indique el nombre y la dirección de la compañía de títulos o del agente de liquidación que debe recibir el certificado si se emite. Si no conoce esos datos al completar el formulario, envíelos por correo electrónico a [email protected] lo antes posible; se necesita una dirección postal para evitar demoras en el registro de la venta. El certificado se envía por correo postal, no por correo electrónico.
Para hacer preguntas, visite www.marylandcomptroller.gov, escriba a [email protected] o llame al 1-800-MDTAXES (1-800-638-2937), o al 410-260-7980 en Maryland Central. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza a través de los canales del Contralor indicados anteriormente.
Errores comunes que debes evitar
- Enviar la solicitud de modo que llegue menos de 21 días antes de la fecha del cierre o dejar en blanco la fecha de cierre; no se tramitan las solicitudes que no indiquen una fecha de cierre.
- Marcar la casilla de alquiler/comercial sin haber presentado las declaraciones de impuestos sobre los ingresos de no residentes que declaran esos ingresos o pérdidas; se denegará la solicitud.
- Incluir costos de liquidación u otros ajustes en la línea 1, que corresponde únicamente al precio de compra original (o al valor a la fecha del fallecimiento para una propiedad heredada).
- Reclamar mejoras de capital en la línea 2 sin facturas o recibos pagados y cheques cobrados; no se acreditan si no se documentan debidamente.
- Presentar un formulario para varios vendedores que no sean cónyuges que presentan una declaración de impuestos sobre los ingresos de Maryland conjunta; cada vendedor necesita un formulario separado.
- Presentar la solicitud tanto por correo postal como por correo electrónico; las instrucciones indican que debe usar un solo método.
- Omitir la dirección postal del agente de liquidación sin enviarla por correo electrónico a [email protected], lo que puede demorar el registro de la venta.
- Omitir los documentos adicionales que exige una Situación especial o no completar el Relo Addendum al vender mediante una empresa de reubicación.
- Ingresar un resultado negativo en la línea 10 en lugar de cero; el formulario indica que debe ingresar cero si el monto es cero o menos.
Preguntas frecuentes
¿Qué es el MW506AE?
El MW506AE es la solicitud del Contralor de Maryland para obtener un certificado de exención total o parcial de la retención sobre la venta de bienes raíces en Maryland y bienes personales asociados por personas y entidades no residentes. La decisión del Contralor de emitirlo o denegarlo es definitiva.
¿Con cuánta anticipación debo presentar el Formulario MW506AE?
El formulario y todos los documentos requeridos deben ser recibidos por el Contralor a más tardar 21 días antes de la fecha del cierre. No se tramitarán las solicitudes que no indiquen una fecha de cierre, así que ingrese la fecha en formato mm/dd/2026.
¿Adónde envío el Formulario MW506AE?
Envíelo por correo postal a Comptroller of Maryland, Revenue Administration Division, Attn: NRS Exemption Requests, P.O. Box 2031, Annapolis, MD 21404-2031, o por correo electrónico a [email protected]. Use un solo método; el correo electrónico no acelera la tramitación.
¿Puedo rellenar el Formulario MW506AE en línea?
Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es independiente del Contralor y no presenta ningún documento; luego usted debe enviar el formulario y los documentos adjuntos por correo postal o electrónico.
¿Los copropietarios presentan juntos un solo MW506AE?
No, a menos que sean cónyuges que presentan una declaración de impuestos sobre los ingresos de Maryland conjunta. De lo contrario, cada cedente/vendedor necesita un formulario separado con su propio porcentaje de propiedad, como 25% cuando hay cuatro propietarios en partes iguales.
¿Qué debo adjuntar a la hoja de trabajo del MW506AE?
Adjunte pruebas de los montos que ingrese: estado de liquidación u otra prueba del precio de compra para la línea 1, recibos de las mejoras de la línea 2, estados de liquidación para la línea 3, un registro de depreciación para la línea 5 y el contrato para la línea 7. Las situaciones especiales requieren más documentos.
¿Por qué se denegó mi solicitud MW506AE por una propiedad de alquiler?
Las instrucciones indican que la ley de Maryland exige que los propietarios no residentes presenten una declaración de impuestos sobre los ingresos de no residentes que informe los ingresos o pérdidas de alquiler. Si marcó la casilla de alquiler/comercial y no presentó esas declaraciones, se denegará la solicitud. Preséntelas antes de solicitar la exención.
¿Se puede apelar la decisión sobre el certificado?
No. El formulario y las instrucciones establecen que la decisión del Contralor de emitir o denegar un certificado, así como el monto de impuestos que se retendrá en caso de una exención parcial, es definitiva y no está sujeta a apelación. El monto de la línea 10 es solo provisional.
¿Quién firma el Formulario MW506AE?
Firma una persona; ambos cónyuges firman si presentan una declaración de impuestos sobre los ingresos de Maryland conjunta. Para una entidad, firma un funcionario corporativo responsable. Si se necesita un poder legal, complete el Formulario 548 de Maryland y adjúntelo.
¿Listo para rellenar el MW506AE?
Rellenar el MW506AE ahora