
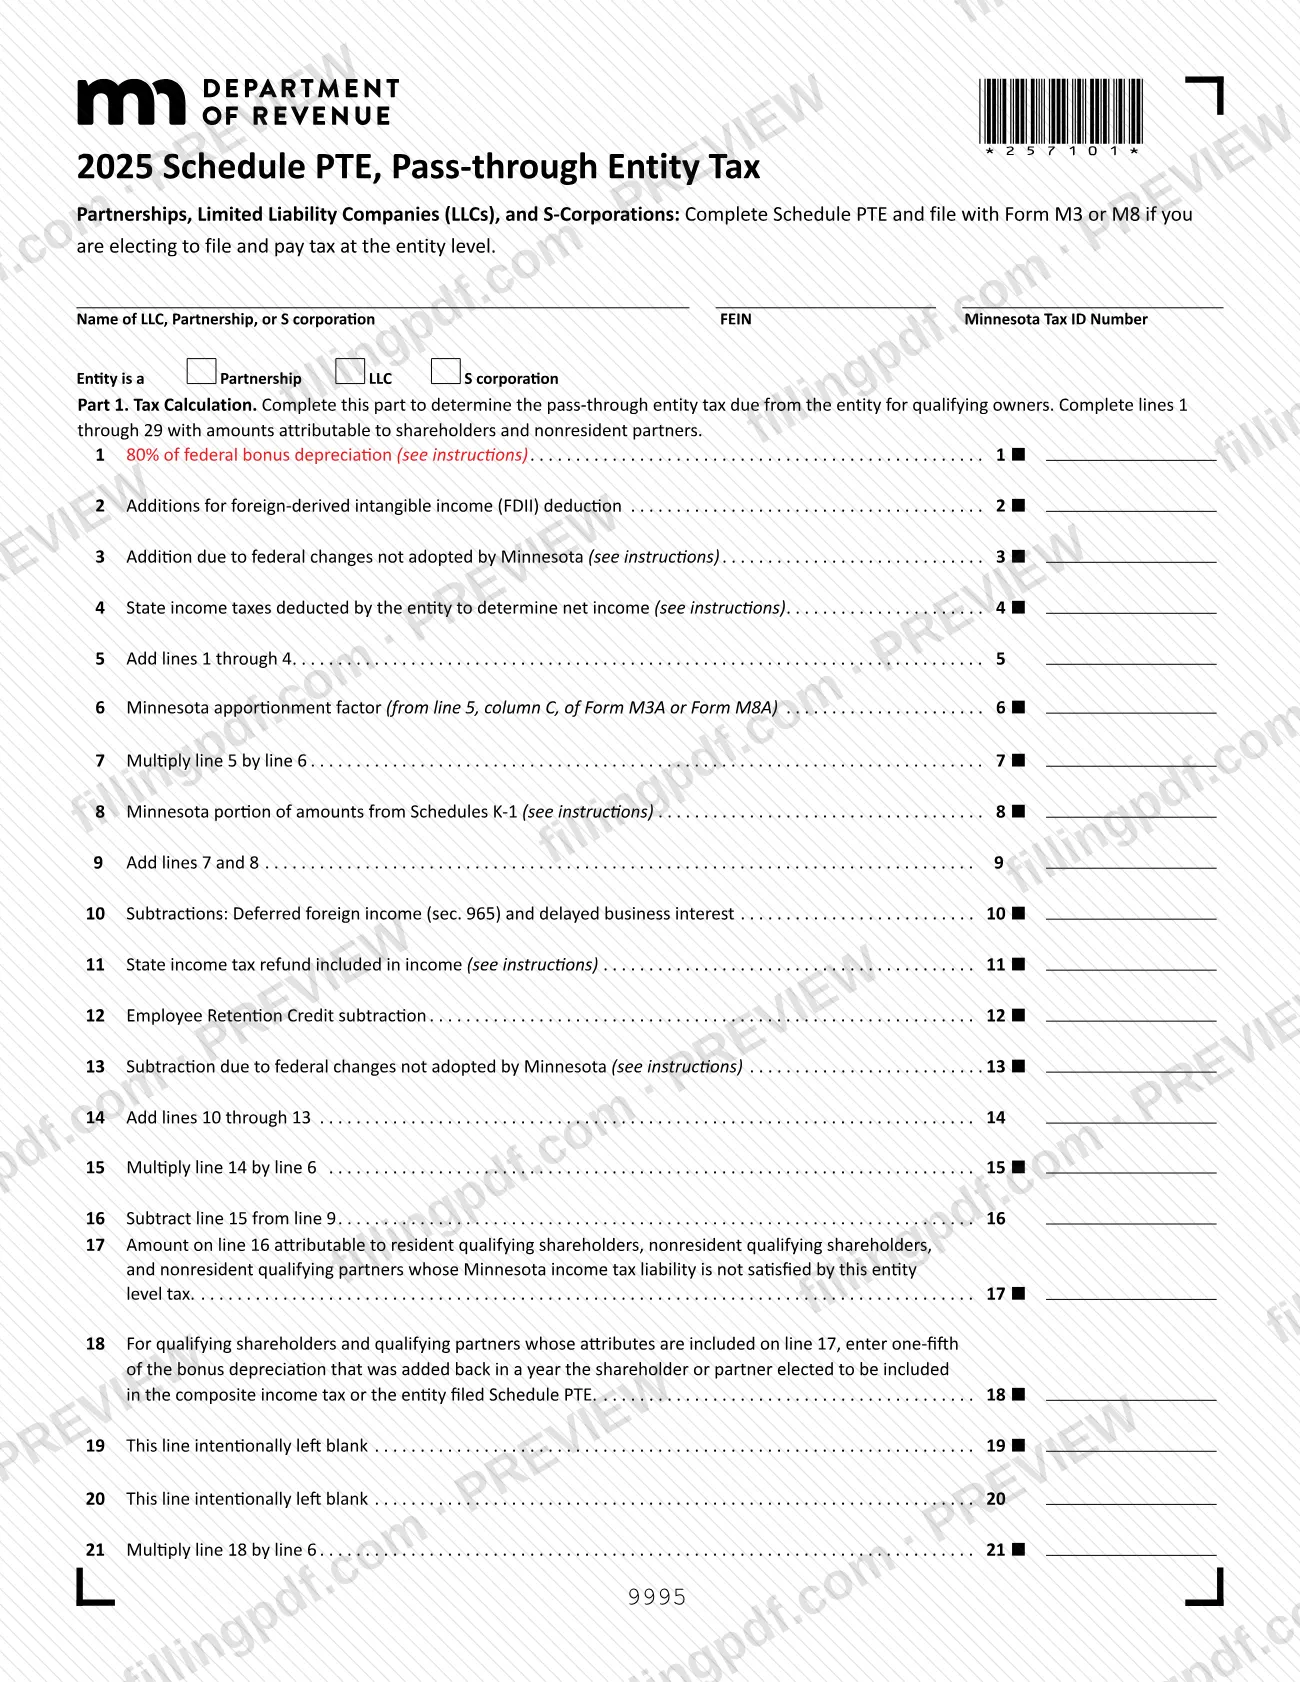
El Anexo PTE, Impuesto para entidades de transferencia de ingresos (Schedule PTE, Pass-through Entity Tax), es el anexo del Departamento de Ingresos de Minnesota que una sociedad colectiva, compañía de responsabilidad limitada (LLC) o sociedad anónima S completa para elegir presentar y pagar el impuesto para entidades de transferencia de ingresos a nivel de entidad en nombre de sus propietarios. Se presenta con el Formulario M3 o el Formulario M8 de la entidad. En FillingPDF puede rellenar el formulario en línea y descargar o imprimir el PDF completado; el Departamento de Ingresos publica el PDF original y las instrucciones en el enlace de la fuente oficial.
Última actualización
¿Qué es el Schedule PTE?
El Anexo PTE de 2025, Impuesto para entidades de transferencia de ingresos (2025 Schedule PTE, Pass-through Entity Tax) es el anexo del Departamento de Ingresos de Minnesota mediante el cual una sociedad colectiva, LLC o sociedad anónima S elige pagar el impuesto sobre los ingresos a nivel de entidad por sus propietarios que califican y calcula el impuesto adeudado.
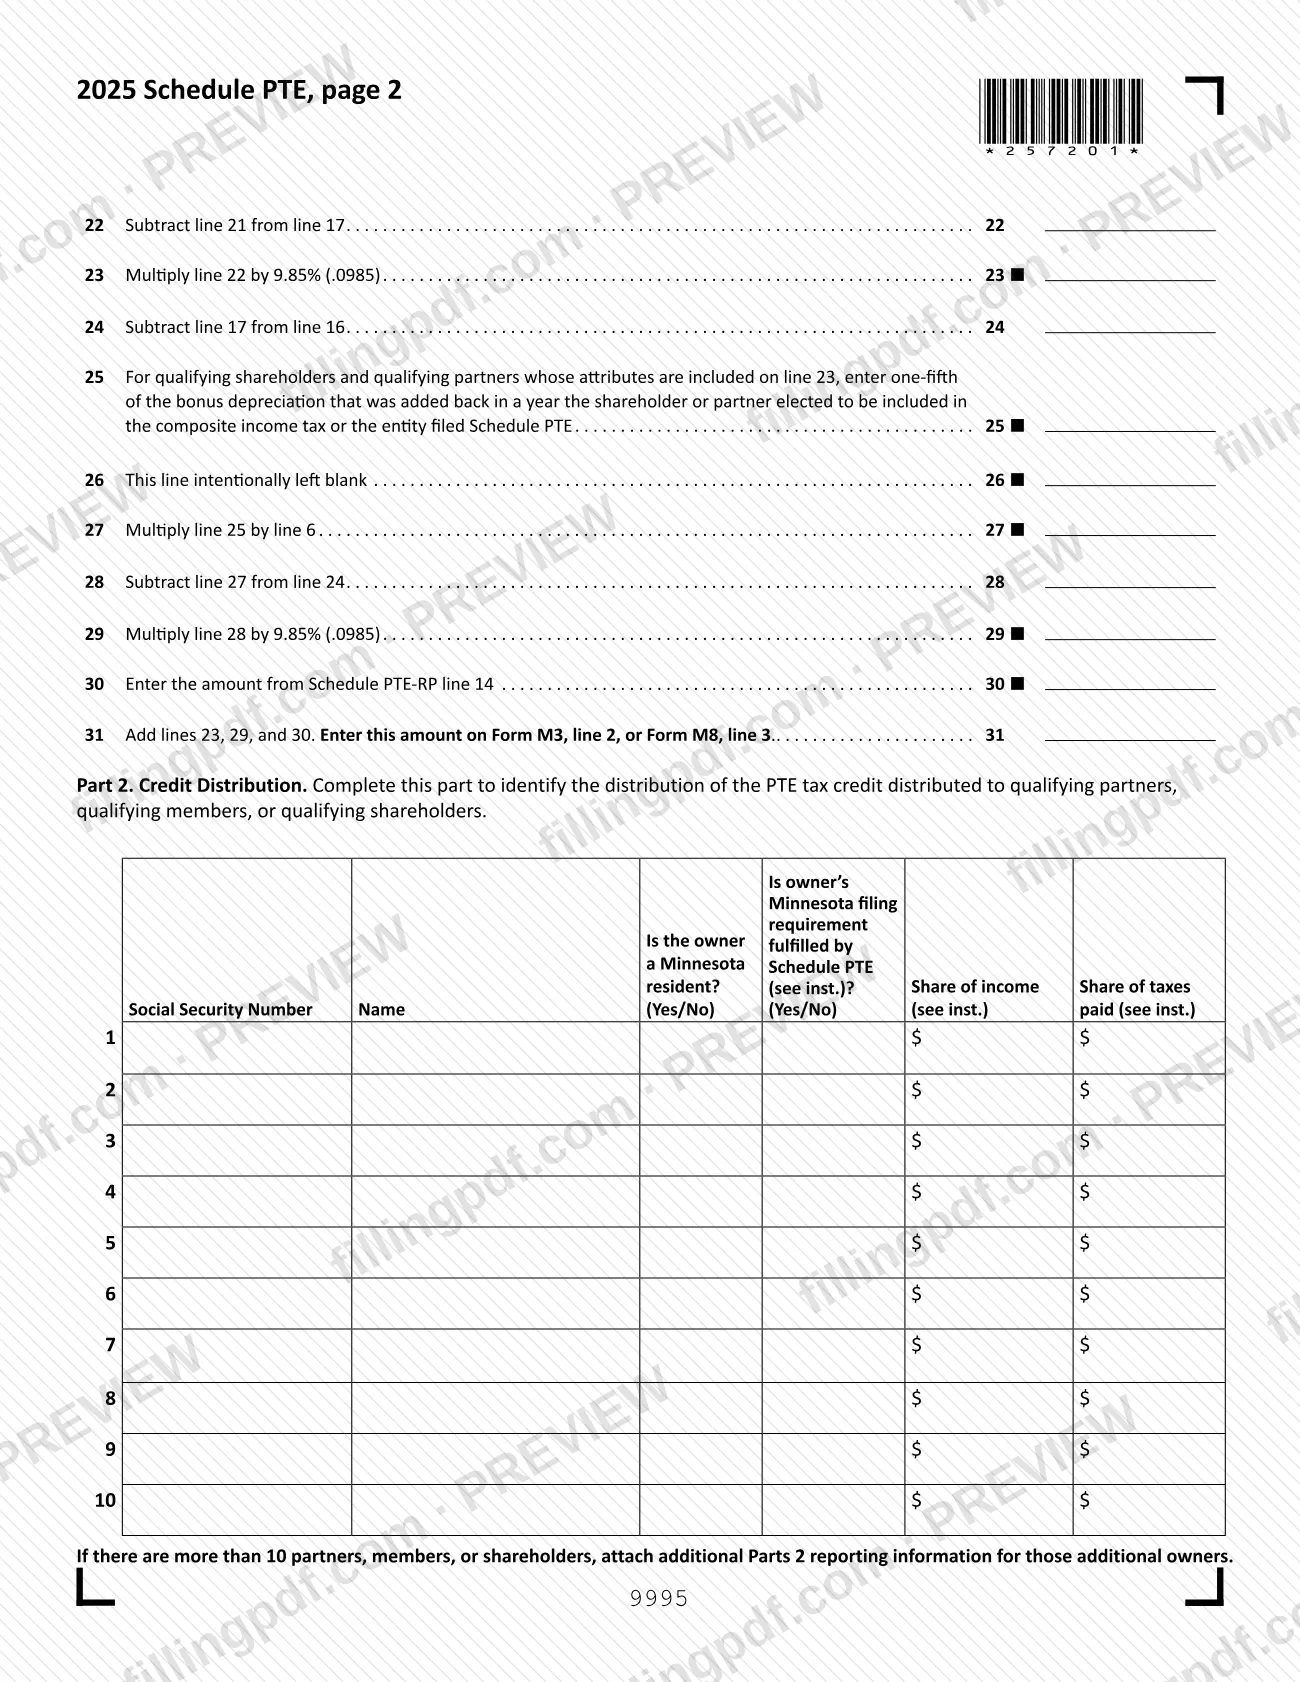
El anexo tiene dos partes. La Parte 1, Cálculo del impuesto (líneas 1 a 31), comienza con la depreciación adicional, el ingreso intangible derivado del extranjero y otras adiciones, aplica el factor de prorrateo de Minnesota del Formulario M3A o el Formulario M8A, resta conceptos como el ingreso extranjero diferido y la resta del Crédito por Retención de Empleados, y termina con el impuesto. La línea 31 transfiere el total al Formulario M3, línea 2, o al Formulario M8, línea 3. La Parte 2, Distribución del crédito, enumera a cada propietario con su parte de los ingresos y de los impuestos pagados, lo que identifica el crédito distribuido a los propietarios.
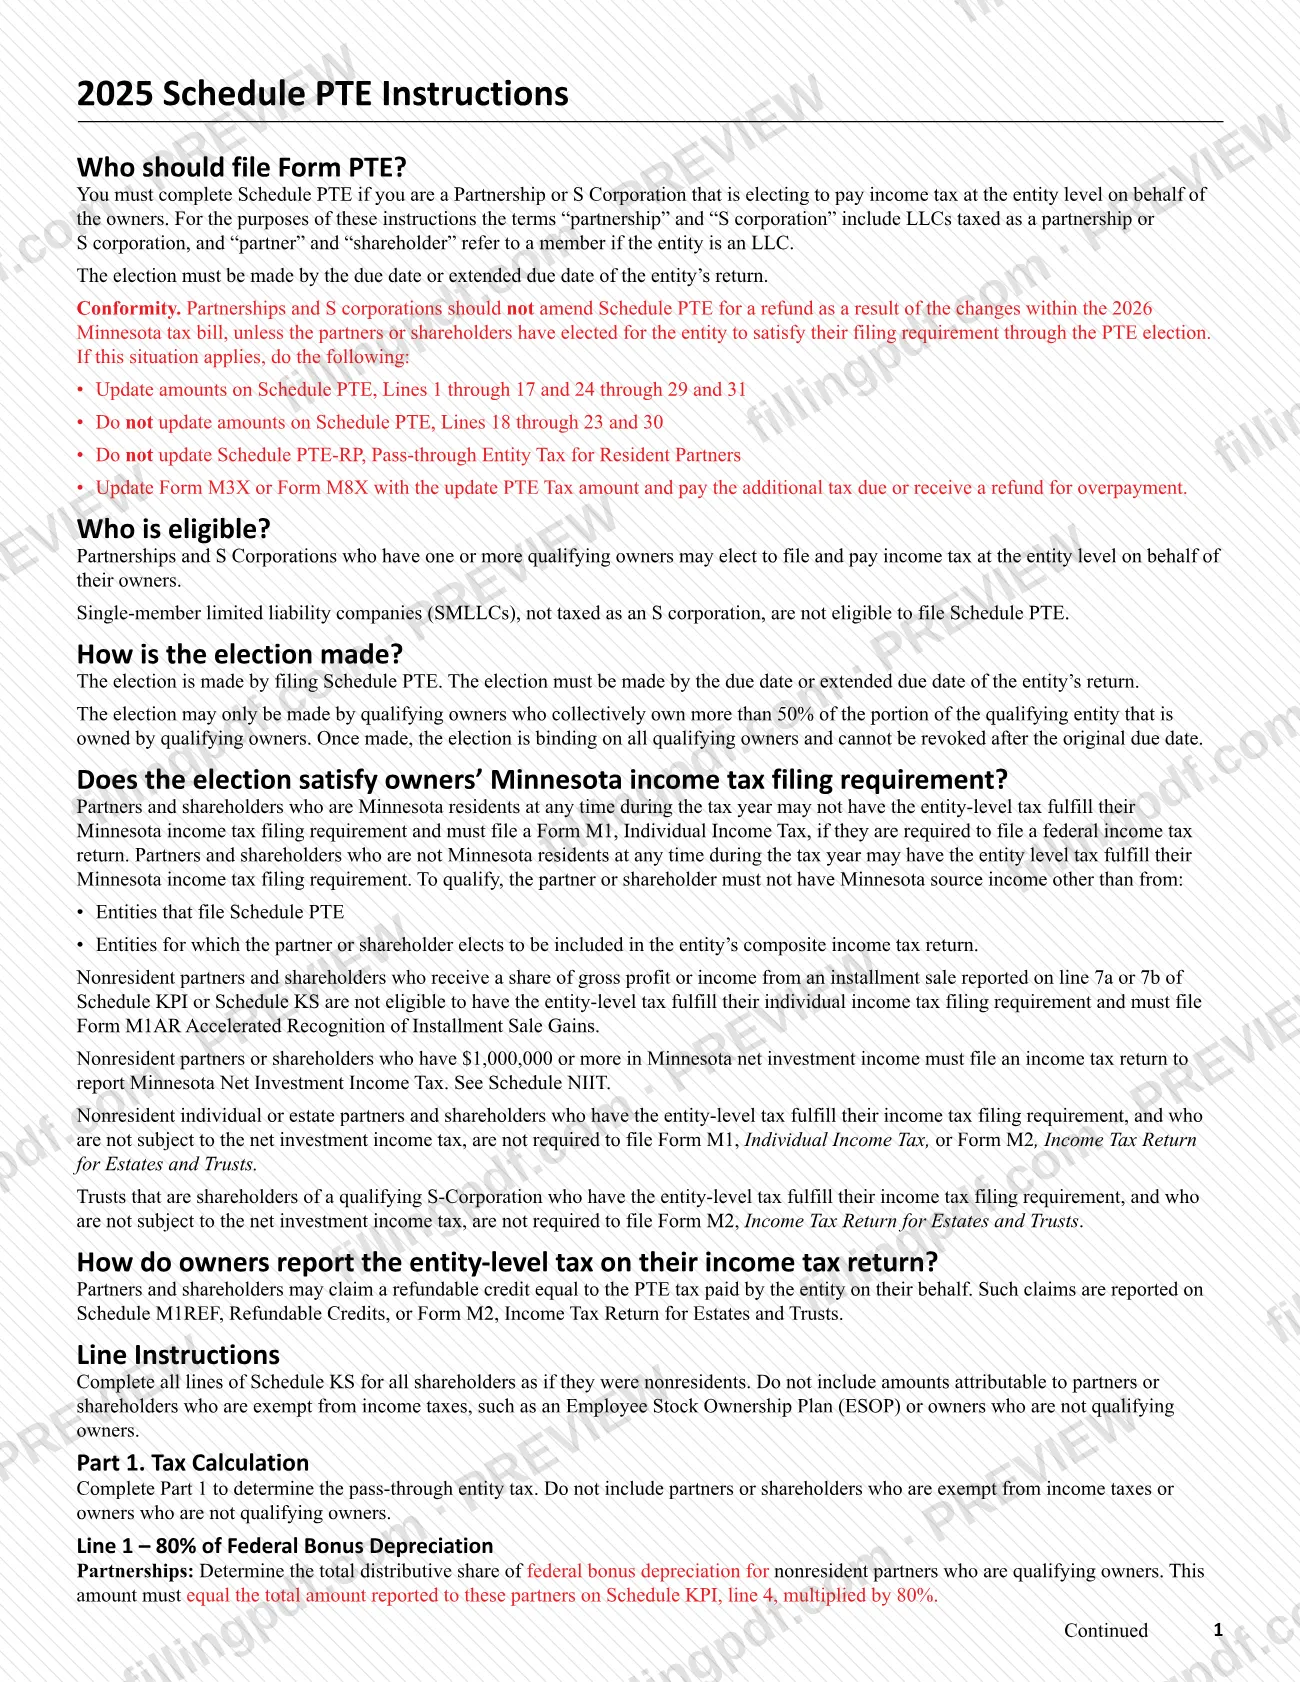
La elección se hace presentando el anexo. En las instrucciones, «sociedad colectiva» y «sociedad anónima S» también incluyen las LLC sujetas a impuestos como una de ellas, y «socio» y «accionista» también significan un miembro de una LLC. Los propietarios pueden reclamar un crédito reembolsable equivalente al impuesto PTE pagado en su nombre, declarado en el Anexo M1REF, Créditos reembolsables, o en el Formulario M2, Declaración de impuestos sobre los ingresos para caudales hereditarios y fideicomisos.
El Anexo PTE se usa junto con los anexos complementarios que se indican en el formulario: el Anexo PTE-RP, Impuesto para entidades de transferencia de ingresos para socios residentes (su línea 14 se transfiere a la línea 30), y los anexos de los propietarios KPI y KS. No es una declaración individual, y una LLC de un solo miembro que no esté sujeta a impuestos como sociedad anónima S no puede usarlo.
¿Quién tiene que presentar el Schedule PTE?
Las sociedades colectivas y las sociedades anónimas S que tienen uno o más propietarios que califican y eligen pagar el impuesto sobre los ingresos a nivel de entidad en nombre de esos propietarios completan el Anexo PTE. Se incluyen las LLC sujetas a impuestos como sociedades colectivas o sociedades anónimas S.
Se aplican estas condiciones:
- Las LLC de un solo miembro (SMLLC) que no estén sujetas a impuestos como sociedades anónimas S no califican.
- La elección solo puede realizarse si los propietarios que califican poseen colectivamente más del 50% de la parte de la entidad que pertenece a los propietarios que califican.
- No incluya importes correspondientes a propietarios exentos de impuestos sobre los ingresos, como un Plan de Propiedad de Acciones para Empleados (ESOP), ni a propietarios que no califican.
Efecto para los propietarios: los socios y accionistas que hayan sido residentes de Minnesota en cualquier momento durante el año tributario no pueden usar el impuesto a nivel de entidad para cumplir con su requisito de presentar una declaración de Minnesota y deben presentar el Formulario M1 si deben presentar una declaración federal. Los propietarios no residentes pueden cumplir con ese requisito si sus únicos ingresos de fuentes de Minnesota provienen de entidades que presentan el Anexo PTE o de declaraciones compuestas del impuesto sobre los ingresos a las que eligieron incorporarse. Los propietarios no residentes con ganancias por ventas a plazos declaradas en la línea 7a o 7b del Anexo KPI o KS deben presentar el Formulario M1AR; aquellos con ingresos netos por inversiones de Minnesota elevados deben declararlos conforme al Anexo NIIT.
Cuándo presentar el Schedule PTE
La elección se realiza presentando el Anexo PTE antes de la fecha límite o la fecha límite extendida de la declaración de la entidad. Una vez realizada, es vinculante para todos los propietarios que califican y no puede revocarse después de la fecha límite original.
El anexo no tiene una fecha límite independiente: se presenta con el Formulario M3 o el Formulario M8 y, por lo tanto, se envía junto con esa declaración.
Si los cambios a la ley tributaria de Minnesota de 2026 afectan una declaración ya presentada, las instrucciones indican que las sociedades colectivas y las sociedades anónimas S no deben enmendar el Anexo PTE para obtener un reembolso, a menos que los propietarios hayan elegido que la entidad cumpla con su requisito de presentar una declaración mediante la elección PTE. En ese caso, actualice las líneas 1 a 17, 24 a 29 y 31; deje sin cambios las líneas 18 a 23 y 30 y el Anexo PTE-RP; y declare el nuevo importe del impuesto PTE en el Formulario M3X o el Formulario M8X, pagando cualquier impuesto adicional o recibiendo un reembolso.
Documentos que necesitas
- Formulario M3 o Formulario M8: el Anexo PTE se presenta con la declaración de la entidad, y la línea 31 se transfiere al Formulario M3, línea 2, o al Formulario M8, línea 3.
- Anexo PTE-RP, Impuesto para entidades de transferencia de ingresos para socios residentes: el importe de su línea 14 se anota en la línea 30 del Anexo PTE.
- Partes 2 adicionales: adjúntelas si hay más de 10 socios, miembros o accionistas.
- Una declaración que explique cómo se determinó la parte de los impuestos pagados correspondiente a cada propietario, para las sociedades colectivas que incluyan pagos garantizados o asignaciones especiales en el cálculo del impuesto PTE.
Cómo rellenar el Schedule PTE
Anote el nombre, los números de identificación y el tipo de entidad
En la parte superior, anote el nombre de la LLC, sociedad colectiva o sociedad anónima S, su FEIN y su número de identificación tributaria de Minnesota. Marque si la entidad es una sociedad colectiva, una LLC o una sociedad anónima S.
Complete las adiciones de las líneas 1 a 5
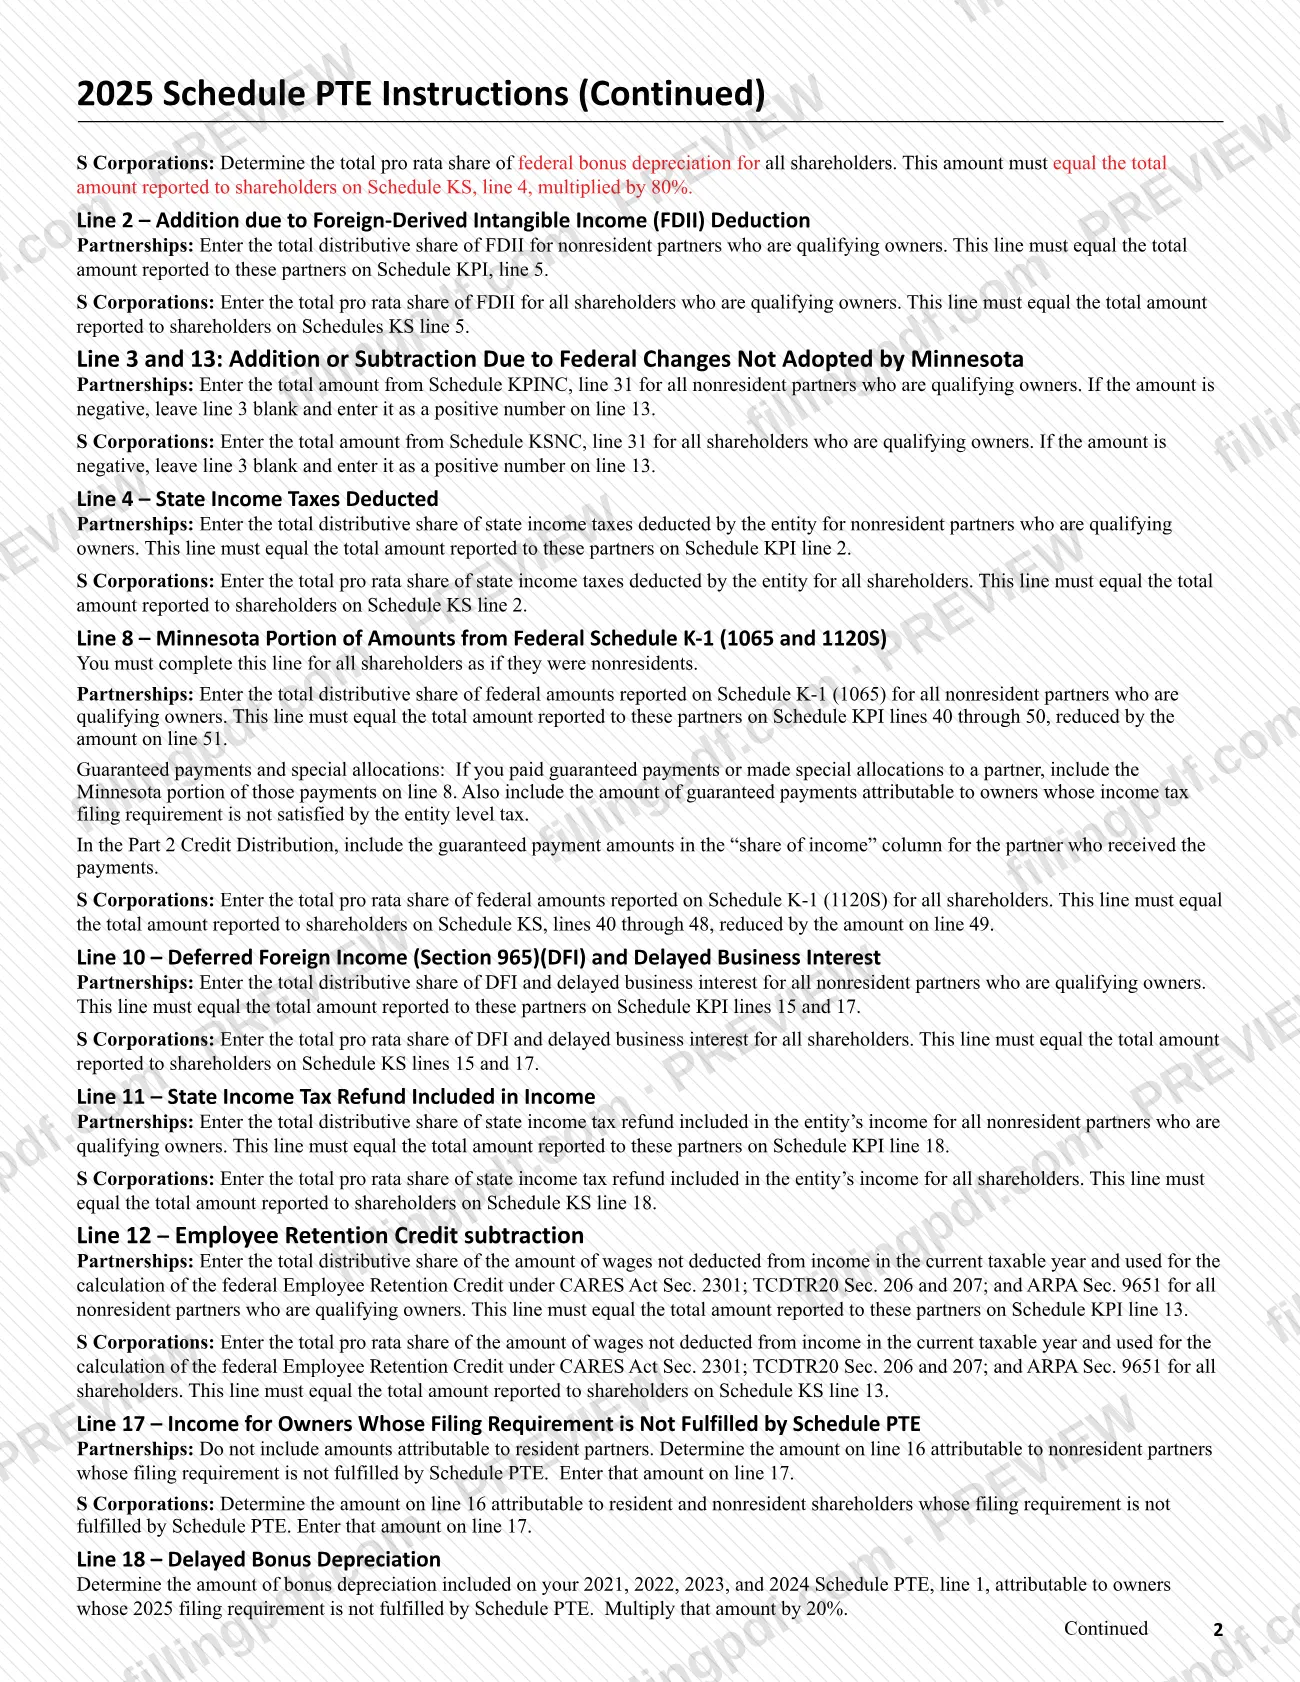
La línea 1 es el 80% de la depreciación adicional federal; la línea 2, la adición por FDII; la línea 3, la adición por cambios federales no adoptados por Minnesota; y la línea 4, los impuestos estatales sobre los ingresos deducidos. Cada importe debe coincidir con la línea indicada del Anexo KPI o KS; sume las líneas 1 a 4 en la línea 5.
Aplique el prorrateo y los importes del Anexo K-1
Línea 6: anote el factor de prorrateo de Minnesota de la línea 5, columna C, del Formulario M3A o el Formulario M8A. Multiplique la línea 5 por la línea 6 en la línea 7, anote en la línea 8 la parte de Minnesota de los Anexos K-1 y sume las líneas 7 y 8 en la línea 9.
Anote las restas de las líneas 10 a 14
Anote en la línea 10 los ingresos extranjeros diferidos (sección 965) y los intereses comerciales diferidos; en la línea 11, el reembolso de impuestos estatales sobre los ingresos; en la línea 12, la resta del Crédito por Retención de Empleados; y en la línea 13, cualquier importe negativo por cambios federales. Sume las líneas 10 a 13 en la línea 14.
Calcule las líneas 15 y 16
Multiplique la línea 14 por la línea 6 en la línea 15 y luego reste la línea 15 de la línea 9 en la línea 16.
Separe a los propietarios no cubiertos por la elección
Línea 17: anote el importe de la línea 16 atribuible a los propietarios cuyo requisito de presentar una declaración de Minnesota no se cumple mediante el Anexo PTE. En la línea 18, anote una quinta parte de la depreciación adicional sumada en años anteriores para esos propietarios.
Calcule el impuesto de las líneas 21 a 23
Deje en blanco las líneas 19 y 20. Multiplique la línea 18 por la línea 6 en la línea 21, reste la línea 21 de la línea 17 en la línea 22 y multiplique la línea 22 por la tasa impresa en la línea 23.
Calcule el impuesto de los propietarios cubiertos por la elección
Reste la línea 17 de la línea 16 en la línea 24. Anote la depreciación adicional diferida en la línea 25, deje en blanco la línea 26, multiplique la línea 25 por la línea 6 en la línea 27, réstela de la línea 24 en la línea 28 y aplique la tasa impresa en la línea 29.
Sume el impuesto en las líneas 30 y 31
Línea 30: anote el importe del Anexo PTE-RP, línea 14. Sume las líneas 23, 29 y 30 en la línea 31 y anote ese total en el Formulario M3, línea 2, o el Formulario M8, línea 3.
Complete la Parte 2, Distribución del crédito
Para cada propietario, anote el número de Seguro Social (o el mismo número de identificación tributaria que se usó en el Anexo KPI o KS), el nombre, si el propietario fue residente de Minnesota (Sí/No), si el Anexo PTE cumple con el requisito de presentar una declaración del propietario (Sí/No), la parte de los ingresos y la parte de los impuestos pagados. Adjunte Partes 2 adicionales si hay más de 10 propietarios.
Revise y descargue el PDF completado
Verifique que cada importe coincida con las líneas del Anexo KPI o KS indicadas en las instrucciones y que la parte de los impuestos pagados también aparezca en la línea 33 del anexo de cada propietario. Descargue o imprima el PDF completado desde FillingPDF y preséntelo con el Formulario M3 o el Formulario M8.
Cómo presentar el Schedule PTE
El Anexo PTE no tiene un canal propio de presentación: se presenta con el Formulario M3 o el Formulario M8 de la entidad y se envía por el mismo medio que esa declaración. El formulario no indica una dirección postal, un portal ni una regla de citas por separado.
- Con el Formulario M3 o el Formulario M8: complete el Anexo PTE e inclúyalo con la declaración. Transfiera el total de la línea 31 al Formulario M3, línea 2, o al Formulario M8, línea 3.
- Más de 10 propietarios: adjunte Partes 2 adicionales para los socios, miembros o accionistas adicionales.
- Pagos garantizados o asignaciones especiales (sociedades colectivas): si los incluye en el cálculo del impuesto PTE, adjunte una declaración que explique cómo se determinó la parte de los impuestos pagados correspondiente a cada propietario.
- Declaración enmendada: cuando las instrucciones permitan una actualización, declare el nuevo importe del impuesto PTE en el Formulario M3X o el Formulario M8X.
Anote la misma parte de los impuestos pagados en la línea 33 del Anexo KPI o KS emitido a cada propietario. Si tiene preguntas sobre los métodos de presentación, consulte el sitio web del Departamento de Ingresos de Minnesota en revenue.state.mn.us. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los canales indicados anteriormente.
Errores comunes que debes evitar
- Presentar el Anexo PTE para una LLC de un solo miembro que no esté sujeta a impuestos como sociedad anónima S; las instrucciones indican que estas entidades no califican.
- Hacer la elección después de la fecha límite o la fecha límite extendida de la declaración de la entidad, o esperar poder revocarla después de la fecha límite original.
- Incluir importes correspondientes a propietarios exentos de impuestos sobre los ingresos, como un ESOP, o a propietarios que no califican.
- Anotar un importe negativo de la línea 31 del Anexo KPINC o KSNC en la línea 3; deje la línea 3 en blanco y anótelo como importe positivo en la línea 13.
- Anotar importes en las líneas 19, 20 o 26, que el formulario indica que se dejaron en blanco intencionalmente.
- Completar el Anexo KS solo para algunos accionistas; las instrucciones indican que se completen todas las líneas para todos los accionistas como si fueran no residentes.
- Anotar un resultado inferior a cero en la línea 29; las instrucciones indican que no se anote un importe menor que cero después de reducirlo por las líneas de crédito del Anexo KPI o KS.
- Contar la depreciación adicional en la línea 25 para un año en el que el propietario presentó el Formulario M1.
- No incluir la declaración que explica cómo se determinó la parte de los impuestos pagados cuando se incluyan pagos garantizados o asignaciones especiales.
Preguntas frecuentes
¿Qué es el impuesto para entidades de transferencia de ingresos del Anexo PTE?
Es el impuesto sobre los ingresos que una sociedad colectiva, LLC o sociedad anónima S elige pagar a nivel de entidad en nombre de sus propietarios que califican en Minnesota. El Anexo PTE realiza la elección y calcula el impuesto; después, los propietarios reclaman un crédito reembolsable equivalente al impuesto pagado en su nombre.
¿Quién puede presentar el Anexo PTE?
Las sociedades colectivas y las sociedades anónimas S con uno o más propietarios que califican, incluidas las LLC sujetas a impuestos como cualquiera de esos tipos de entidad. Las LLC de un solo miembro que no estén sujetas a impuestos como sociedades anónimas S no califican. La elección debe provenir de propietarios que califican y que posean colectivamente más del 50% de la parte que pertenece a los propietarios que califican.
¿Cuándo vence la elección del Anexo PTE?
Debe realizarse antes de la fecha límite o la fecha límite extendida de la declaración de la entidad. Una vez realizada, la elección es vinculante para todos los propietarios que califican y no puede revocarse después de la fecha límite original.
¿Los propietarios aún deben presentar el Formulario M1 si la entidad presenta el Anexo PTE?
Los residentes de Minnesota en cualquier momento del año aún deben presentar el Formulario M1 si deben presentar una declaración federal. Los propietarios no residentes pueden cumplir con su requisito de presentar una declaración mediante el impuesto a nivel de entidad si sus únicos ingresos de fuentes de Minnesota provienen de entidades que presentan el Anexo PTE o de declaraciones compuestas a las que se incorporaron.
¿A dónde se transfiere el total de la línea 31 del Anexo PTE?
Anótelo en el Formulario M3, línea 2, o el Formulario M8, línea 3. La línea 31 es la suma de las líneas 23, 29 y 30, y el Anexo PTE se presenta junto con esa declaración.
¿Qué hago si tengo más de 10 propietarios que anotar en la Parte 2?
Adjunte Partes 2 adicionales para informar sobre los socios, miembros o accionistas adicionales. La Parte 2 tiene diez filas numeradas y el formulario indica que adjunte más páginas cuando la entidad tenga más de diez propietarios.
¿Puedo rellenar el Anexo PTE en línea?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es independiente del Departamento de Ingresos de Minnesota y no presenta el anexo; usted lo presenta con el Formulario M3 o el Formulario M8.
¿A dónde envío por correo el Anexo PTE?
El anexo no indica una dirección propia. Se presenta con el Formulario M3 o el Formulario M8, por lo que se envía de la misma manera que esa declaración. Consulte el sitio web del Departamento de Ingresos de Minnesota para conocer las opciones de presentación de esa declaración.
¿Listo para rellenar el Schedule PTE?
Rellenar el Schedule PTE ahora