
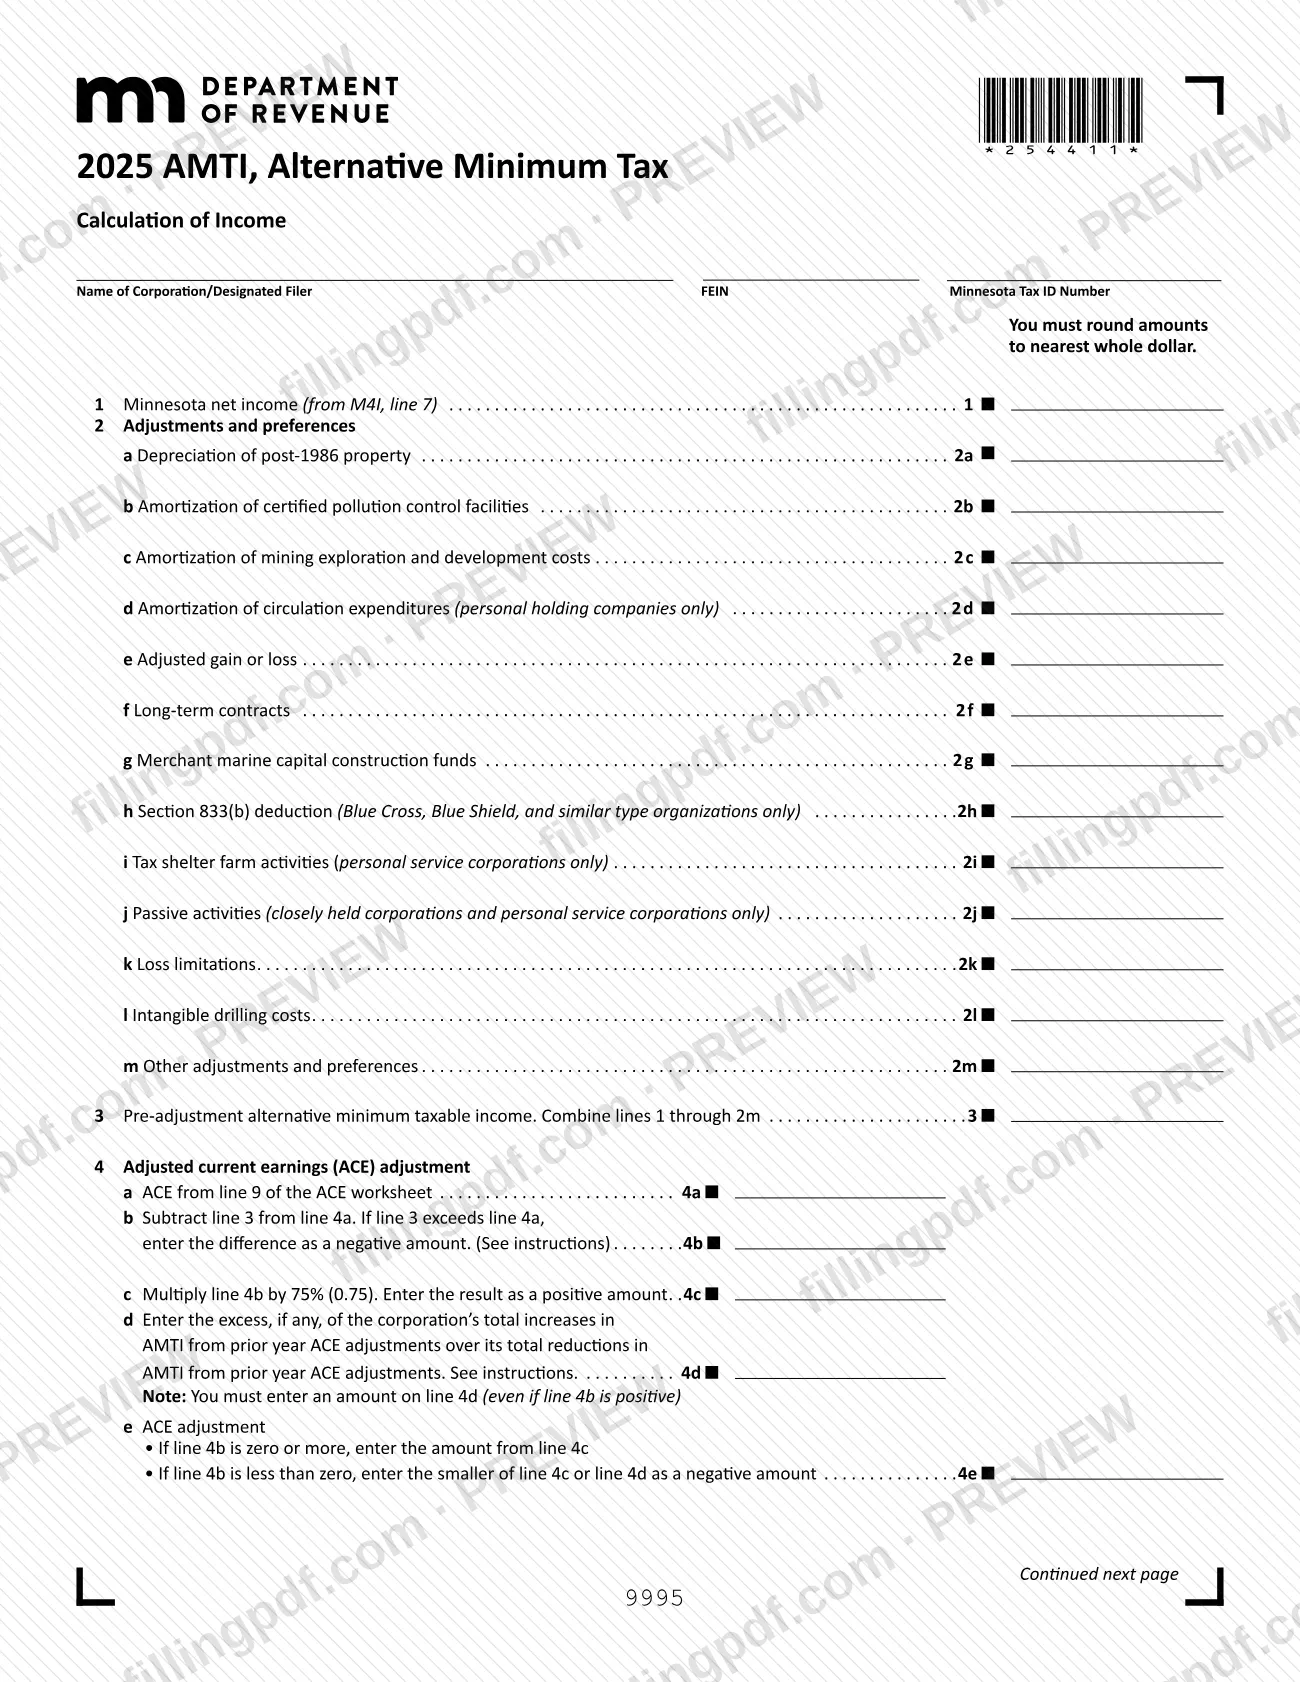
El Formulario AMTI, Impuesto mínimo alternativo (cálculo de ingresos) (Form AMTI, Alternative Minimum Tax (Calculation of Income)) (2025), es el anexo del Departamento de Ingresos de Minnesota que calcula los ingresos sujetos al impuesto mínimo alternativo de una corporación, empezando con los ingresos netos de Minnesota del Formulario M4I. Las corporaciones y los declarantes designados que no estén excluidos lo usan para agregar ajustes, preferencias y el ajuste por ganancias corrientes ajustadas (ACE). En esta página puede rellenar el formulario en línea en FillingPDF y descargarlo o imprimirlo una vez completado; el formulario y sus instrucciones son publicados por el Departamento de Ingresos de Minnesota.
Última actualización
¿Qué es el AMTI?
Formulario AMTI, Impuesto mínimo alternativo (cálculo de ingresos) (Form AMTI, Alternative Minimum Tax (Calculation of Income)) (2025), también llamado Anexo AMTI, es el anexo del Departamento de Ingresos de Minnesota en el que una corporación o un declarante designado comienza con los ingresos netos de Minnesota, agrega los ajustes y las preferencias del impuesto mínimo alternativo y obtiene sus ingresos sujetos al impuesto mínimo alternativo.
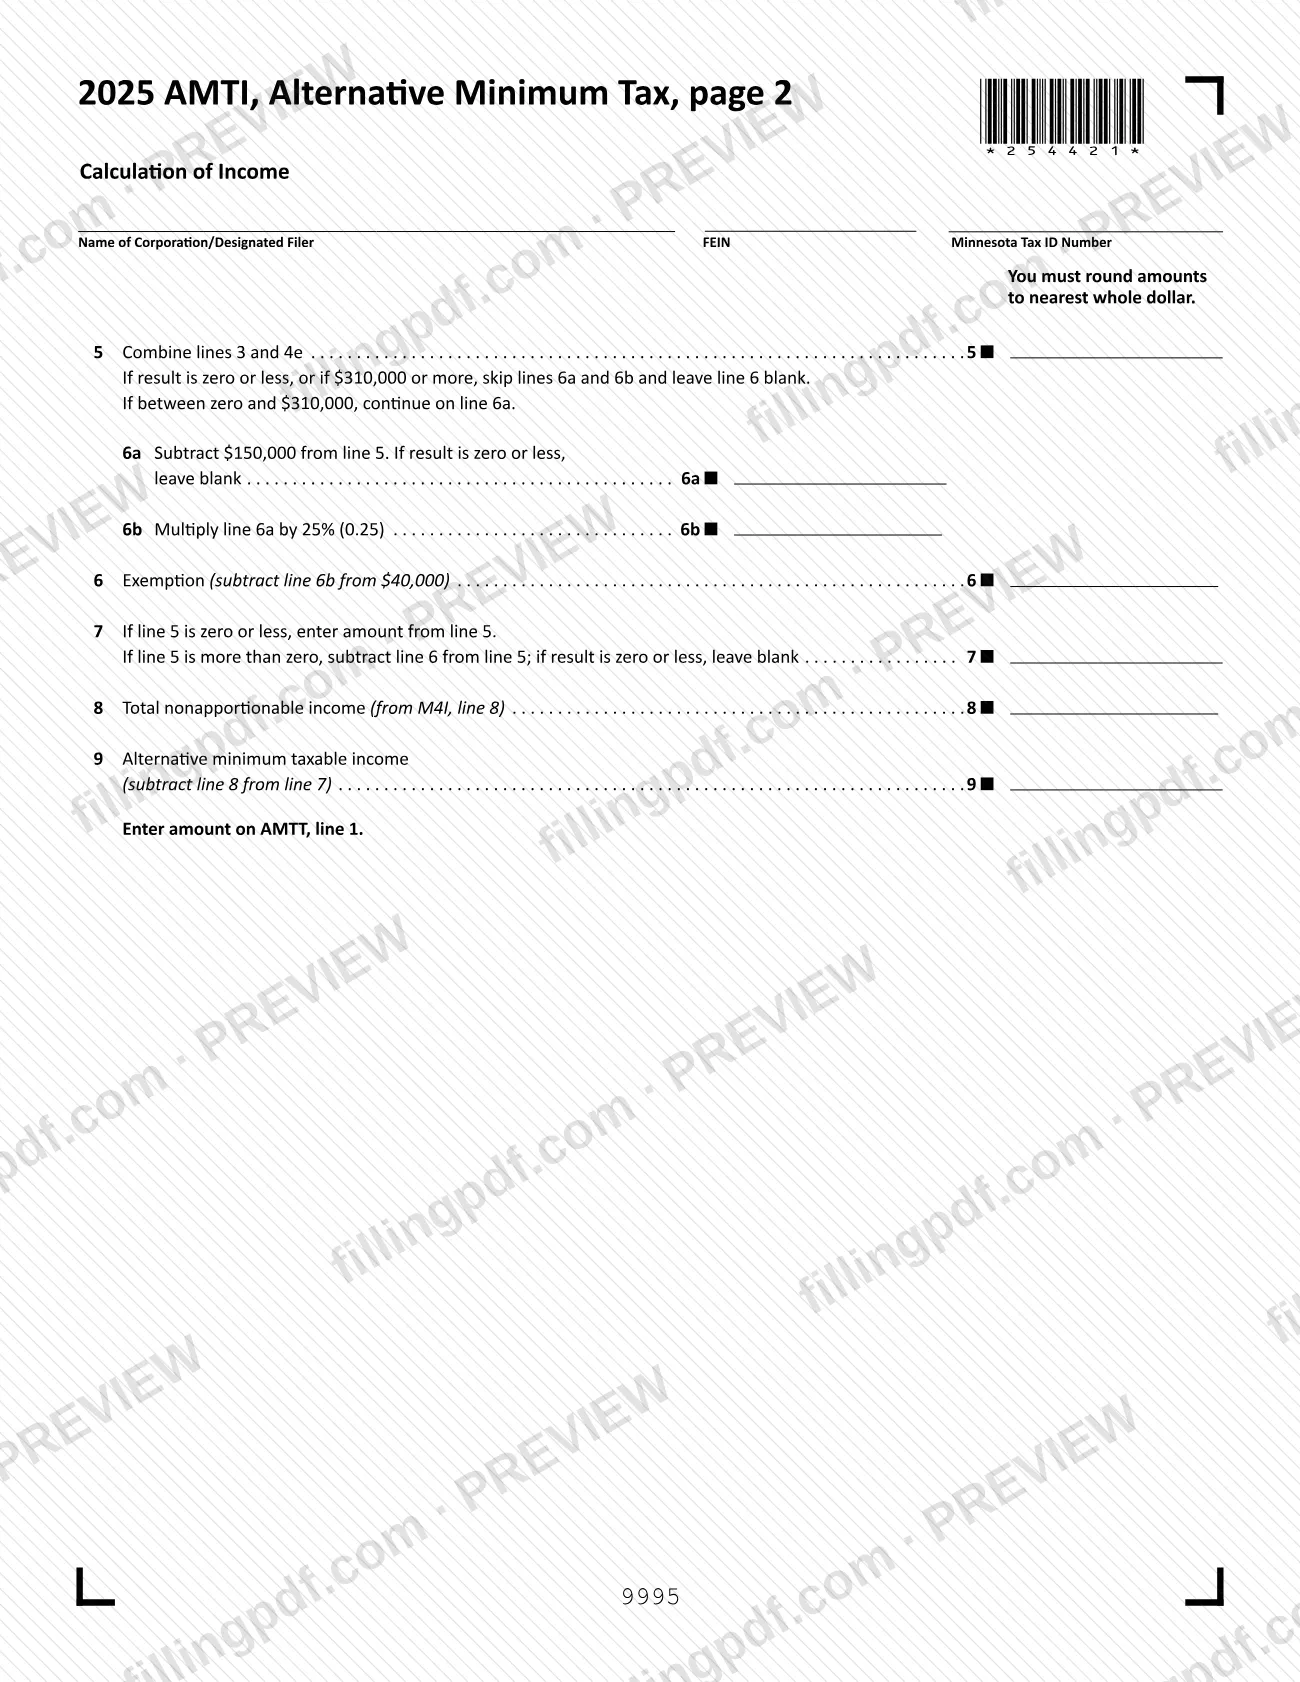
El formulario se completa por etapas. La línea 1 toma los ingresos netos de Minnesota del Formulario M4I, línea 7. Las líneas 2a a 2m enumeran los ajustes y las preferencias, como la depreciación de bienes posteriores a 1986, contratos a largo plazo, actividades pasivas, limitaciones de pérdidas y costos intangibles de perforación. La línea 3 combina estos importes para obtener los ingresos sujetos al impuesto mínimo alternativo antes del ajuste. Las líneas 4a a 4e agregan el ajuste por ganancias corrientes ajustadas (ACE), usando la línea 9 de la hoja de trabajo de ACE impresa con las instrucciones. Las líneas 5 a 7 aplican la exención; la línea 8 resta los ingresos totales no sujetos a prorrateo del Formulario M4I, línea 8; y la línea 9 da los ingresos sujetos al impuesto mínimo alternativo, que debe ingresar en AMTT, línea 1.
Las instrucciones consideran todas las secciones del código, los reglamentos y las publicaciones como disposiciones federales con las modificaciones vigentes hasta el 16 de diciembre de 2016. El importe de la línea 4d se toma del Formulario 4626 de 2024, que es un formulario distinto de este anexo.
El anexo no calcula el impuesto en sí: genera la cifra de ingresos que se traslada al formulario AMTT.
¿Quién tiene que presentar el AMTI?
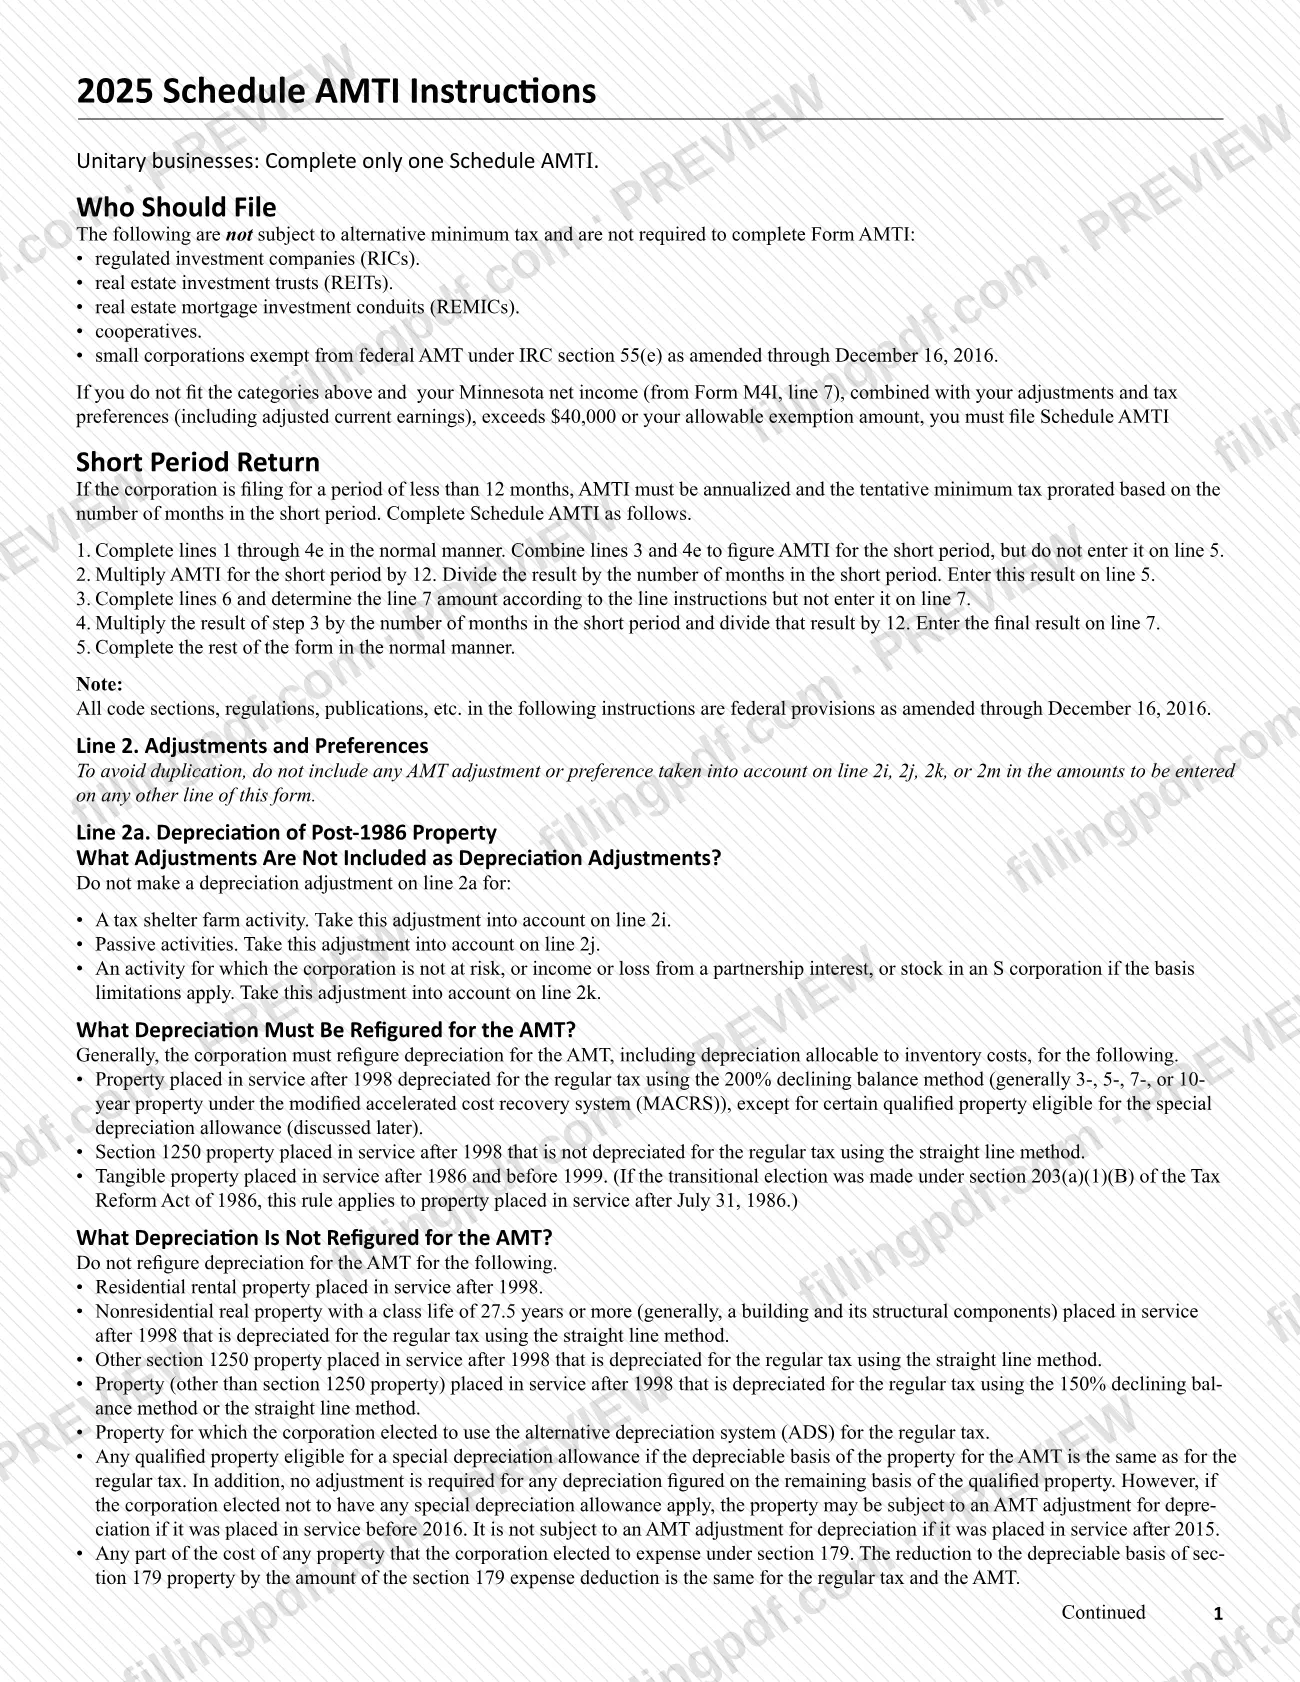
Las corporaciones y los declarantes designados sujetos al impuesto mínimo alternativo de Minnesota completan el Formulario AMTI. Las instrucciones indican que debe presentar el anexo si no pertenece a una categoría excluida y sus ingresos netos de Minnesota (del Formulario M4I, línea 7), combinados con sus ajustes y preferencias tributarias (incluidas las ganancias corrientes ajustadas), superan $40,000 o el importe de exención permitido.
Las siguientes entidades no están sujetas al impuesto mínimo alternativo y no tienen que completar el Formulario AMTI:
- sociedades de inversión reguladas (RIC);
- fideicomisos de inversión en bienes raíces (REIT);
- entidades de inversión hipotecaria inmobiliaria (REMIC);
- cooperativas;
- corporaciones pequeñas exentas del impuesto mínimo alternativo federal conforme a la sección 55(e) del IRC, con las modificaciones vigentes hasta el 16 de diciembre de 2016.
Las empresas unitarias completan un solo Anexo AMTI.
Algunas líneas se aplican únicamente a determinados declarantes: la línea 2d a las compañías tenedoras personales; la línea 2h a Blue Cross, Blue Shield y organizaciones similares; la línea 2i a las corporaciones de servicios personales; y la línea 2j a las corporaciones de propiedad limitada y las corporaciones de servicios personales. El ajuste de ACE de la línea 4 no se aplica a una sociedad de inversión regulada ni a un fideicomiso de inversión en bienes raíces. Las instrucciones no describen quién puede firmar o presentar el formulario en nombre de otra persona.
Cuándo presentar el AMTI
Complete el Formulario AMTI para 2025 cuando sus ingresos netos de Minnesota, combinados con los ajustes y las preferencias tributarias, superen $40,000 o el importe de exención permitido. El anexo no indica una fecha límite aparte; sirve para calcular el impuesto mínimo alternativo, ya que la línea 9 se ingresa en AMTT, línea 1.
Si la corporación presenta una declaración por un período de menos de 12 meses, debe anualizar el AMTI y prorratear el impuesto mínimo tentativo según la cantidad de meses del período corto. Las instrucciones indican un método de cinco pasos: complete normalmente las líneas 1 a 4e, multiplique el AMTI del período corto por 12 y divídalo entre la cantidad de meses, ingrese ese importe en la línea 5 y, luego, ajuste el importe de la línea 7 multiplicándolo por la cantidad de meses y dividiéndolo entre 12.
Conserve registros de un año a otro, como una copia del Anexo AMTI completado al menos hasta la línea 5, incluso en los años en que no deba impuesto mínimo alternativo, porque la línea 4d depende de los ajustes de ACE de años anteriores.
Documentos que necesitas
- Formulario M4I: los importes de la línea 7 (ingresos netos de Minnesota) para la línea 1 y de la línea 8 (ingresos totales no sujetos a prorrateo) para la línea 8.
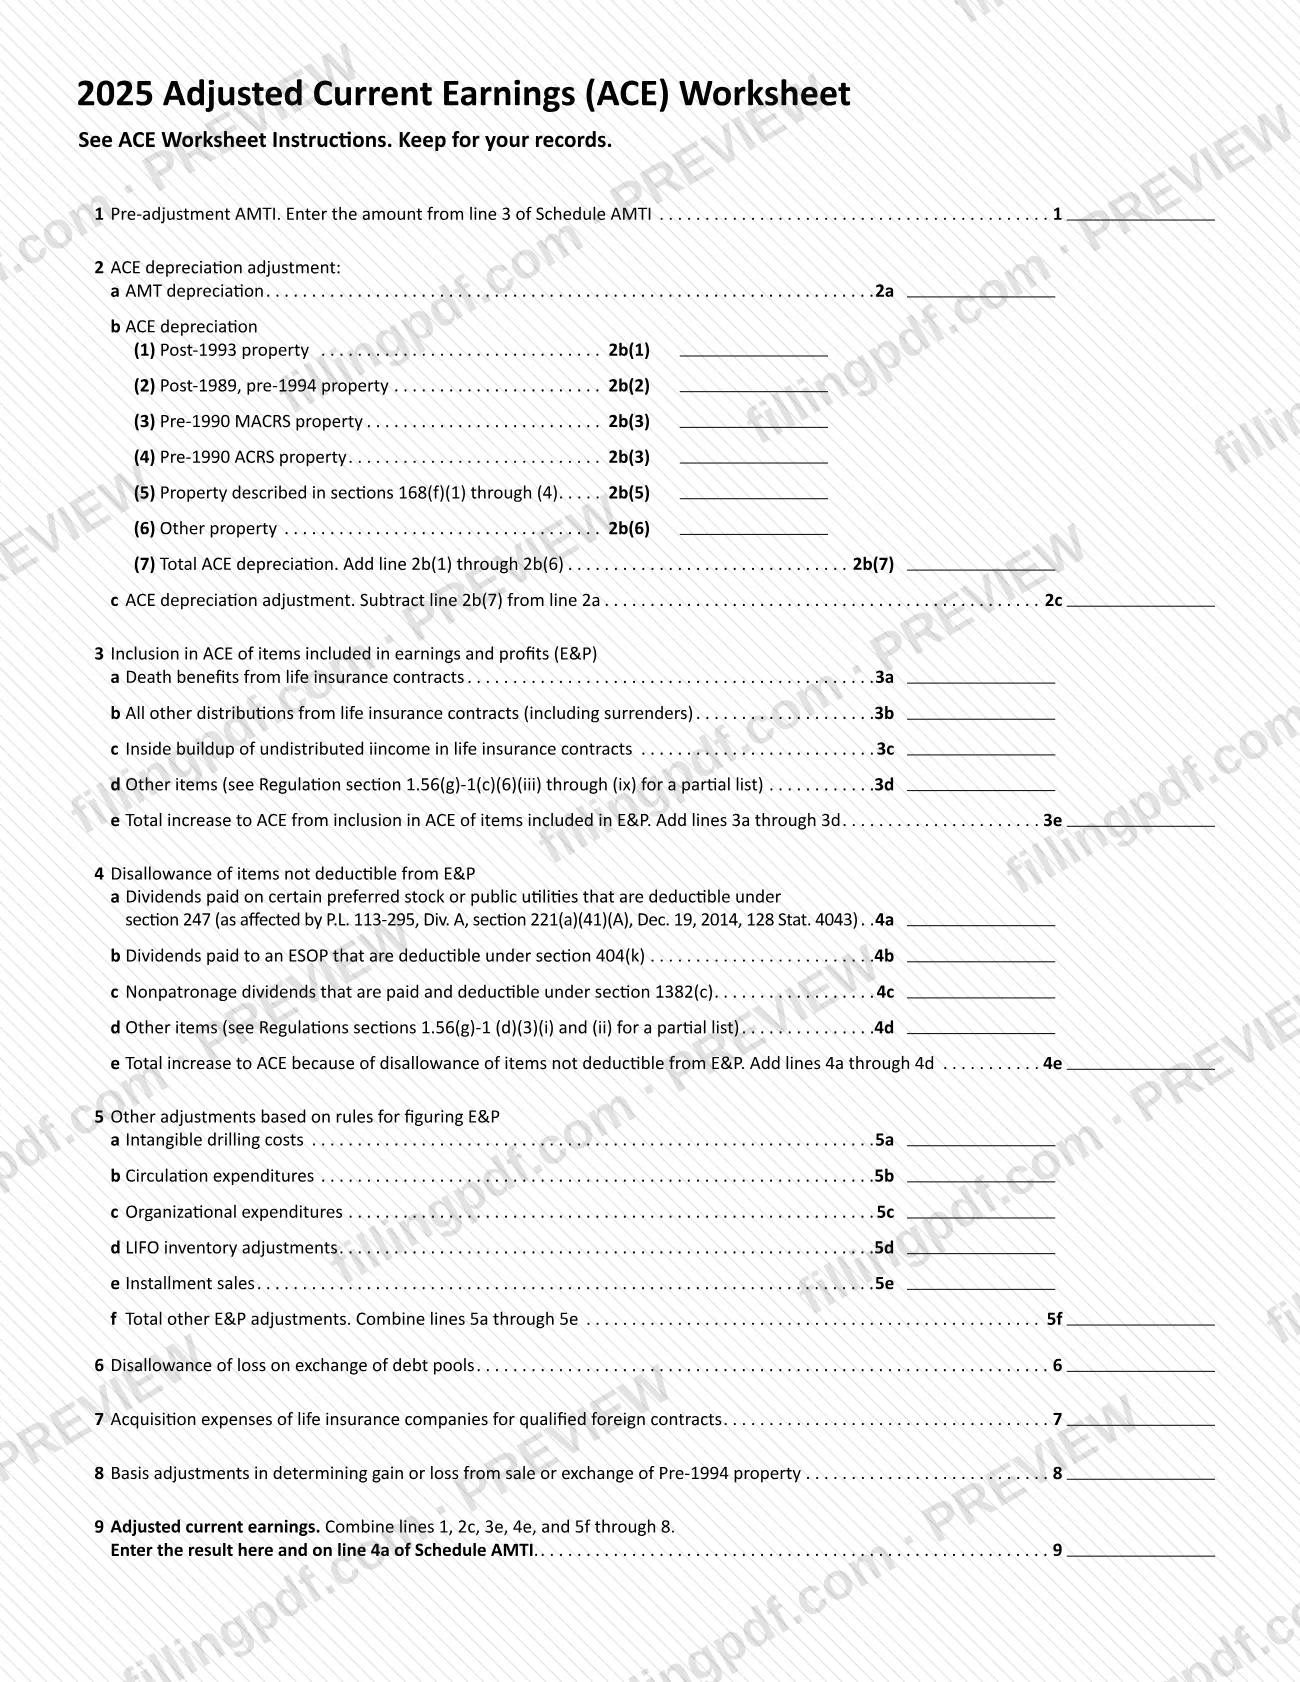
- La hoja de trabajo de ganancias corrientes ajustadas (ACE) impresa con las instrucciones, completada primero: su línea 9 se ingresa en la línea 4a del anexo.
- El Formulario 4626 de 2024, líneas 4d y 4e, para calcular la línea 4d: combine ambas líneas e ingrese el resultado, pero no menos de cero.
- Registros de los Anexos AMTI de años anteriores completados al menos hasta la línea 5, conservados de un año a otro para respaldar el saldo acumulado de la línea 4d.
- Para productores independientes que reclaman la excepción por costos intangibles de perforación de petróleo y gas: un segundo Anexo AMTI completado hasta la línea 5, incluida la preferencia por IDC.
Cómo rellenar el AMTI
Ingrese el nombre y los números de identificación de la corporación
En la parte superior, ingrese el nombre de la corporación o del declarante designado, el FEIN y el número de identificación tributaria de Minnesota. Redondee todos los importes del formulario al dólar entero más cercano.
Ingrese los ingresos netos de Minnesota
En la línea 1, ingrese los ingresos netos de Minnesota del Formulario M4I, línea 7.
Complete las líneas de depreciación y amortización
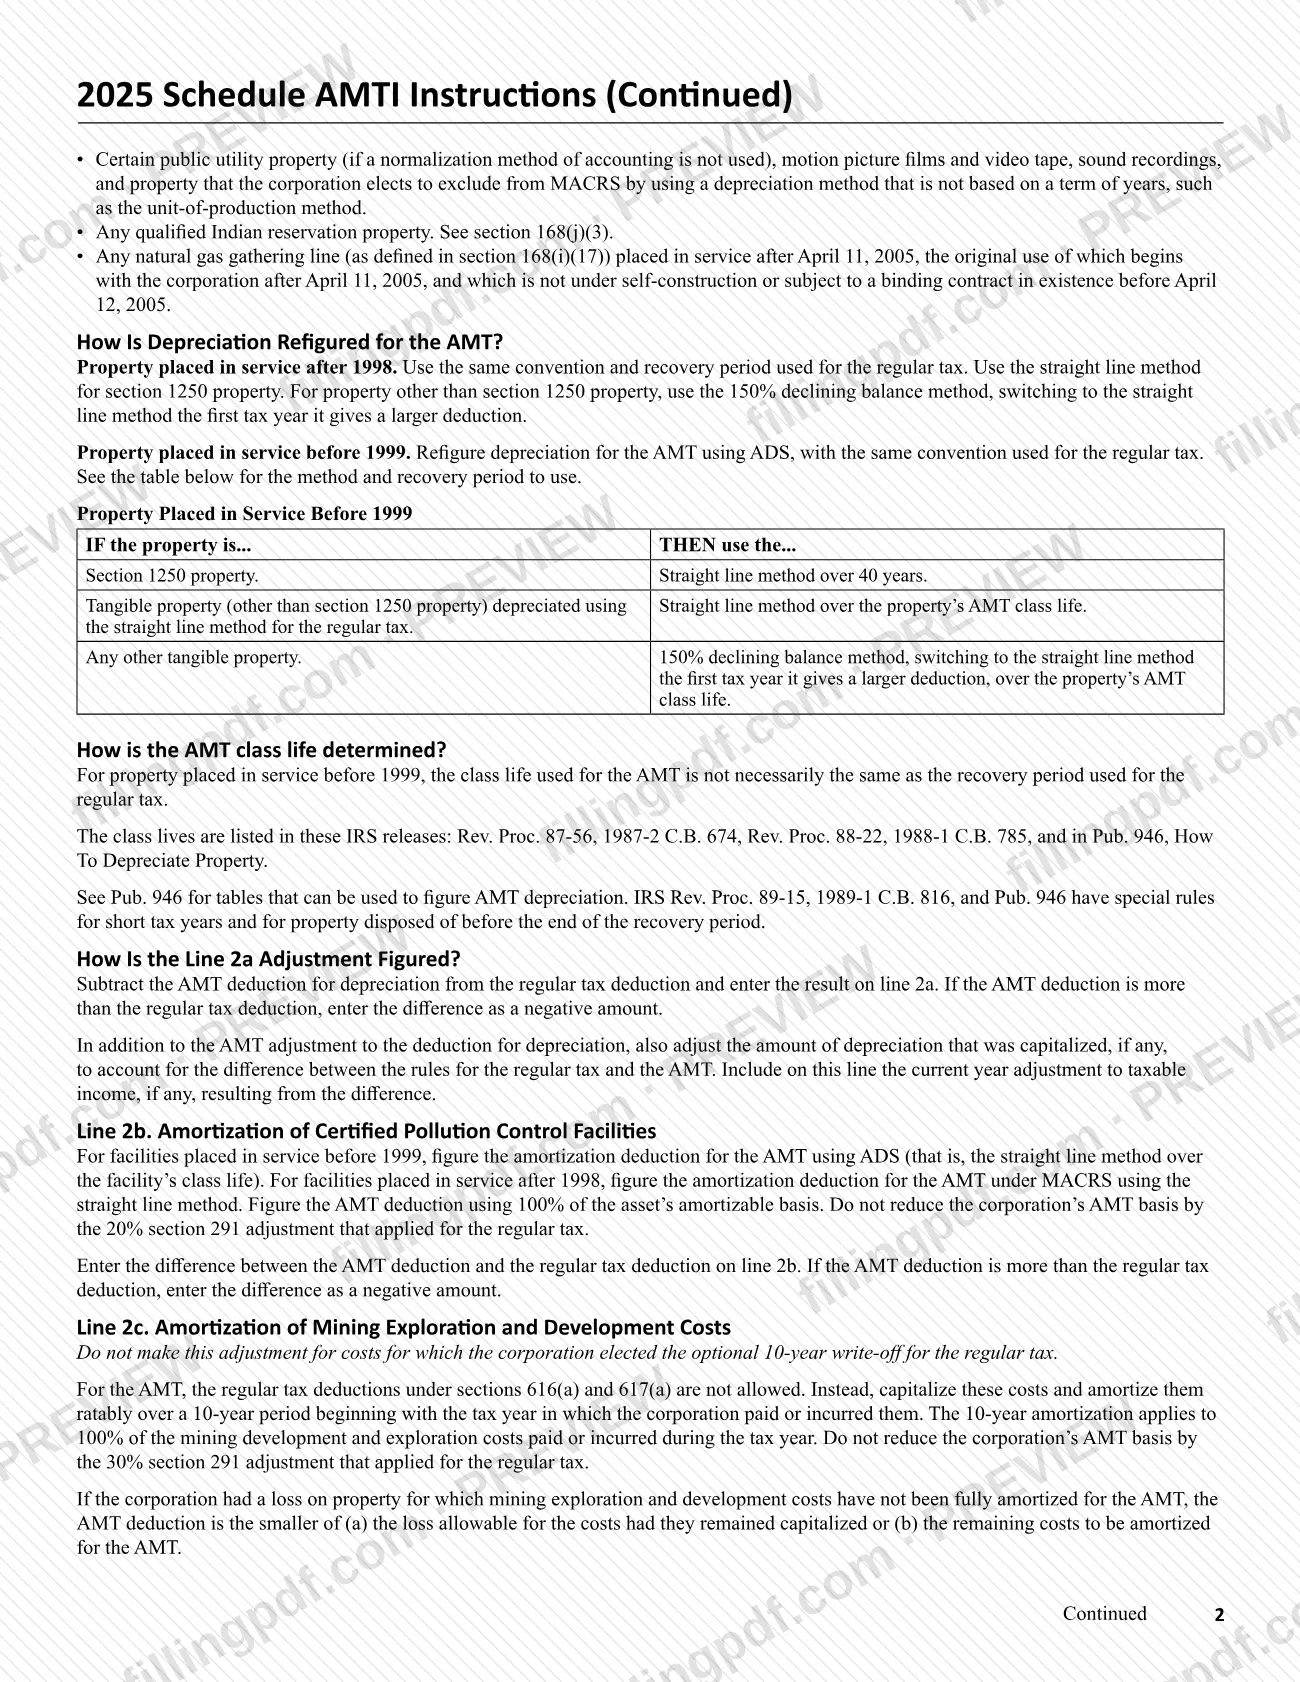
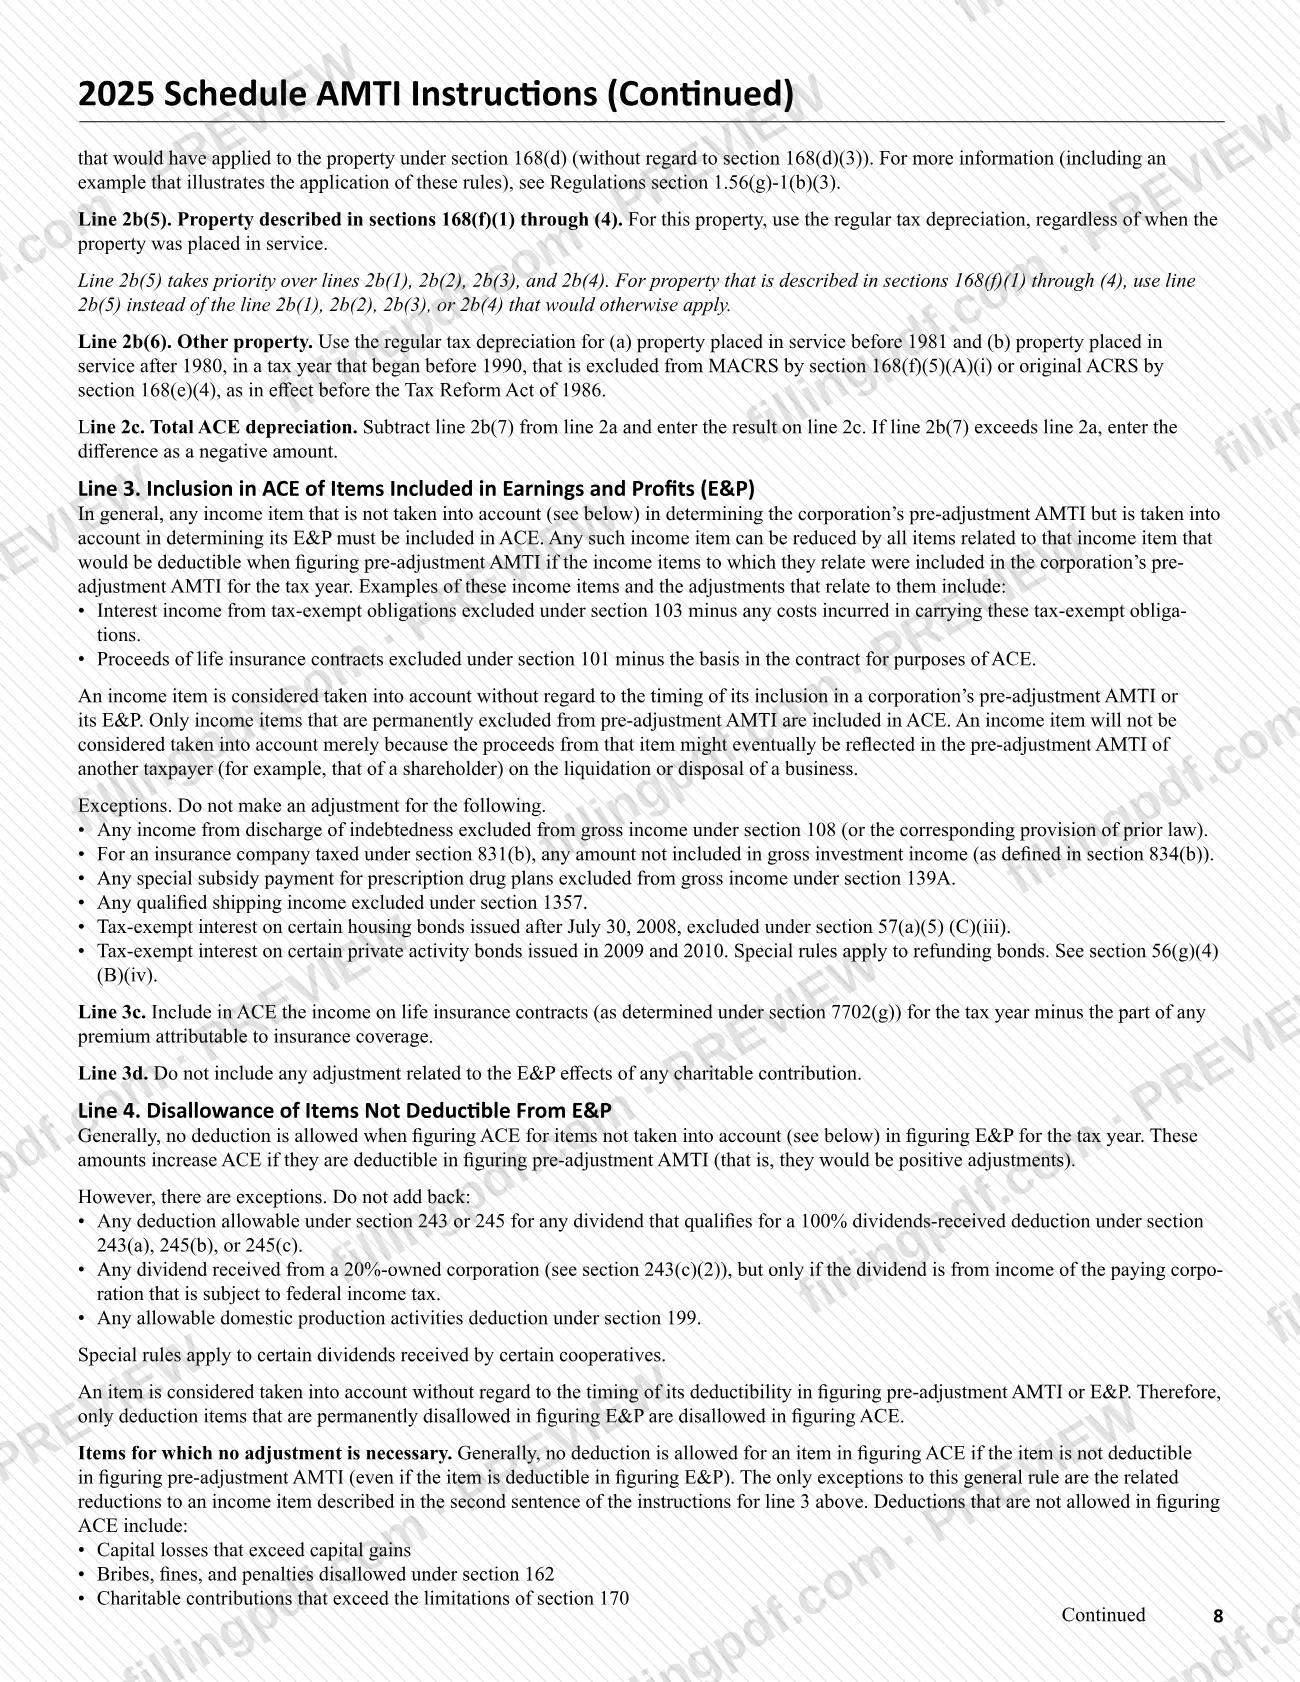
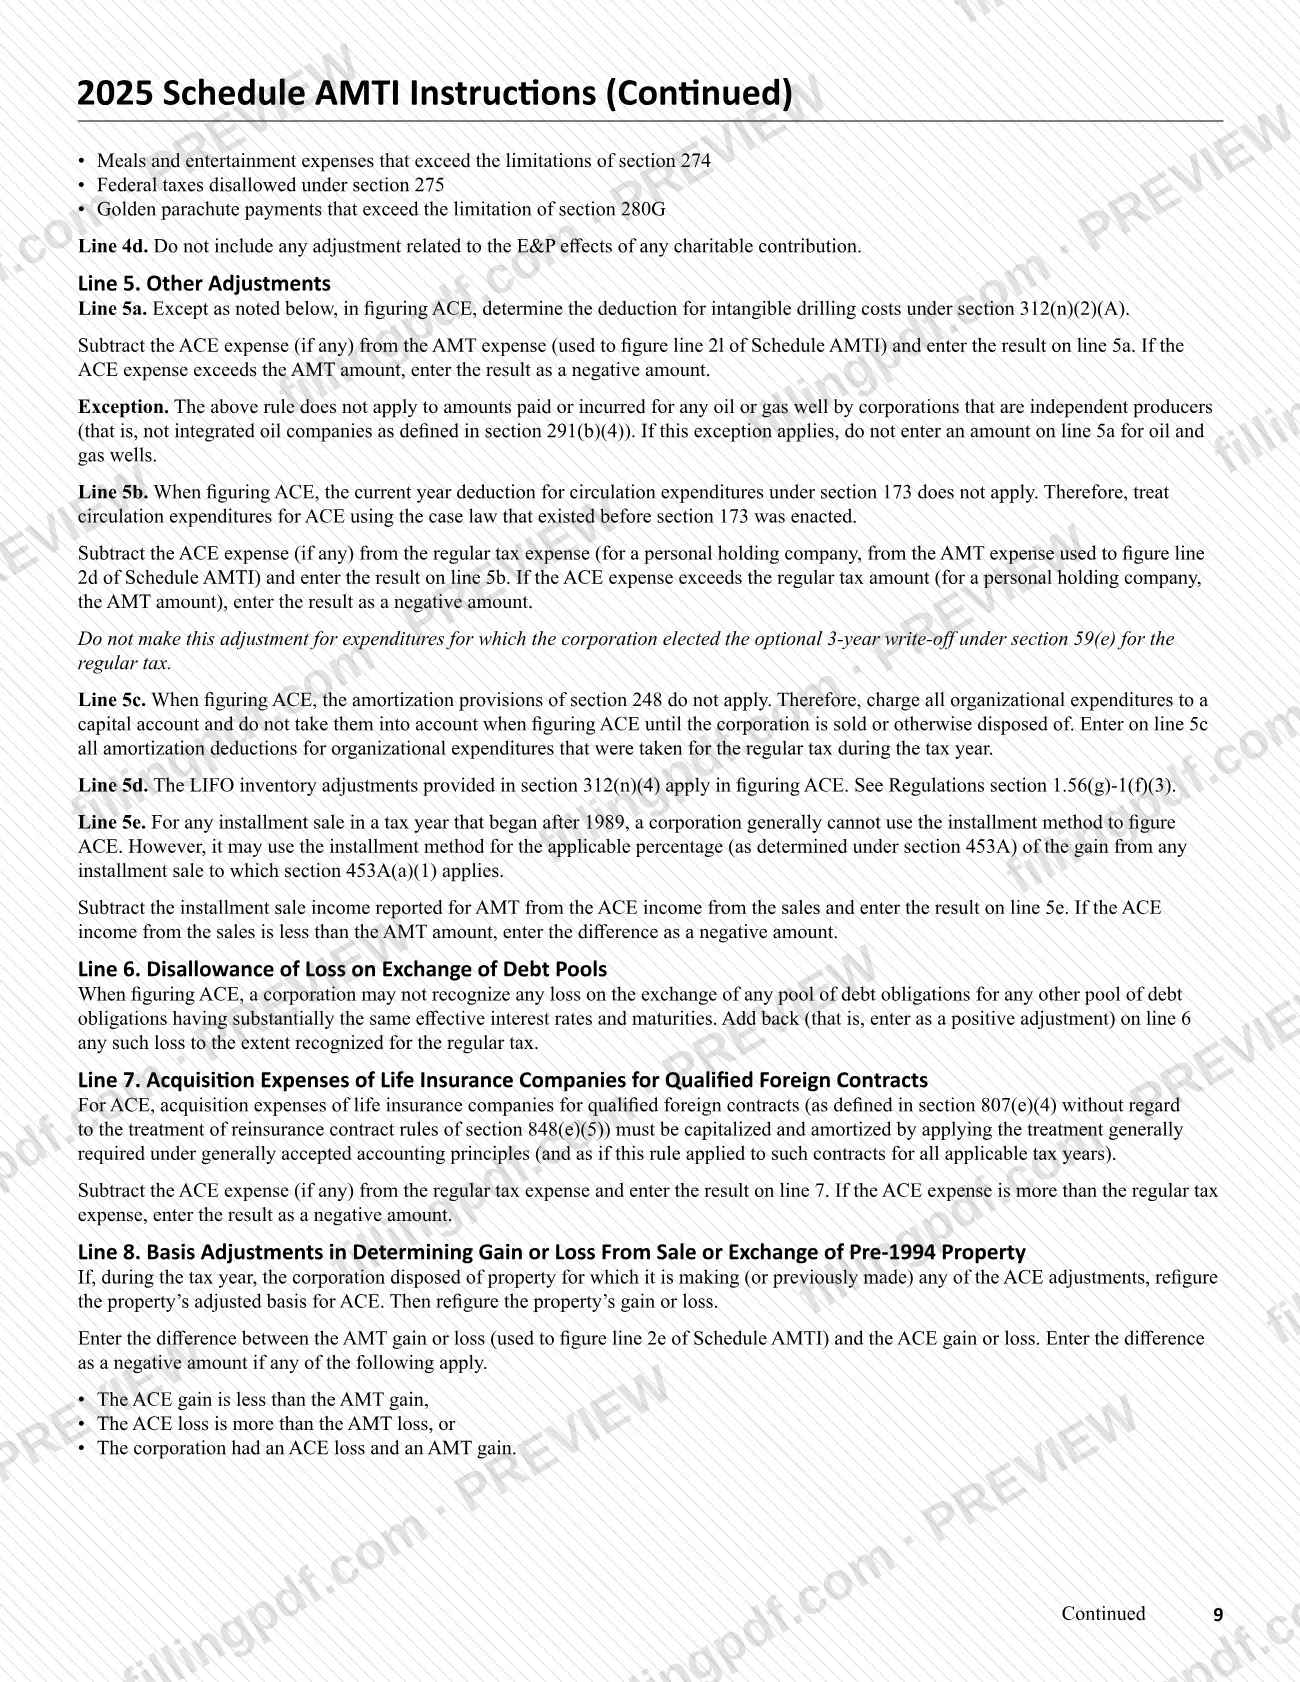
Las líneas 2a a 2d abarcan la depreciación de bienes posteriores a 1986, instalaciones certificadas de control de contaminación, costos de exploración y desarrollo mineros y gastos de circulación (solo compañías tenedoras personales). Para cada una, reste la deducción del impuesto mínimo alternativo de la deducción del impuesto regular; ingrese un importe negativo si la deducción del impuesto mínimo alternativo es mayor.
Complete las líneas de ganancias, contratos y fondos
La línea 2e corresponde a la ganancia o pérdida ajustada de bienes enajenados; la línea 2f, a contratos a largo plazo; la línea 2g, a fondos de construcción de capital de la marina mercante; y la línea 2h, a la deducción de la sección 833(b) (solo para Blue Cross, Blue Shield y organizaciones similares). En las líneas 2g y 2h, vuelva a incluir los importes deducidos o excluidos para el impuesto regular.
Complete las líneas 2i a 2m
La línea 2i es para corporaciones de servicios personales (actividades agrícolas de refugios tributarios); la 2j, para corporaciones de propiedad limitada y de servicios personales (actividades pasivas); la 2k, para limitaciones de pérdidas; y la 2l, para costos intangibles de perforación. Use la línea 2m para otros ajustes y preferencias netos, como un ajuste del impuesto mínimo alternativo de un caudal hereditario o fideicomiso del Anexo K-1 (Formulario 1041), Parte III, casilla 12.
Combine las líneas 1 a 2m
En la línea 3, ingrese los ingresos sujetos al impuesto mínimo alternativo antes del ajuste, combinando las líneas 1 a 2m.
Calcule el ajuste de ACE
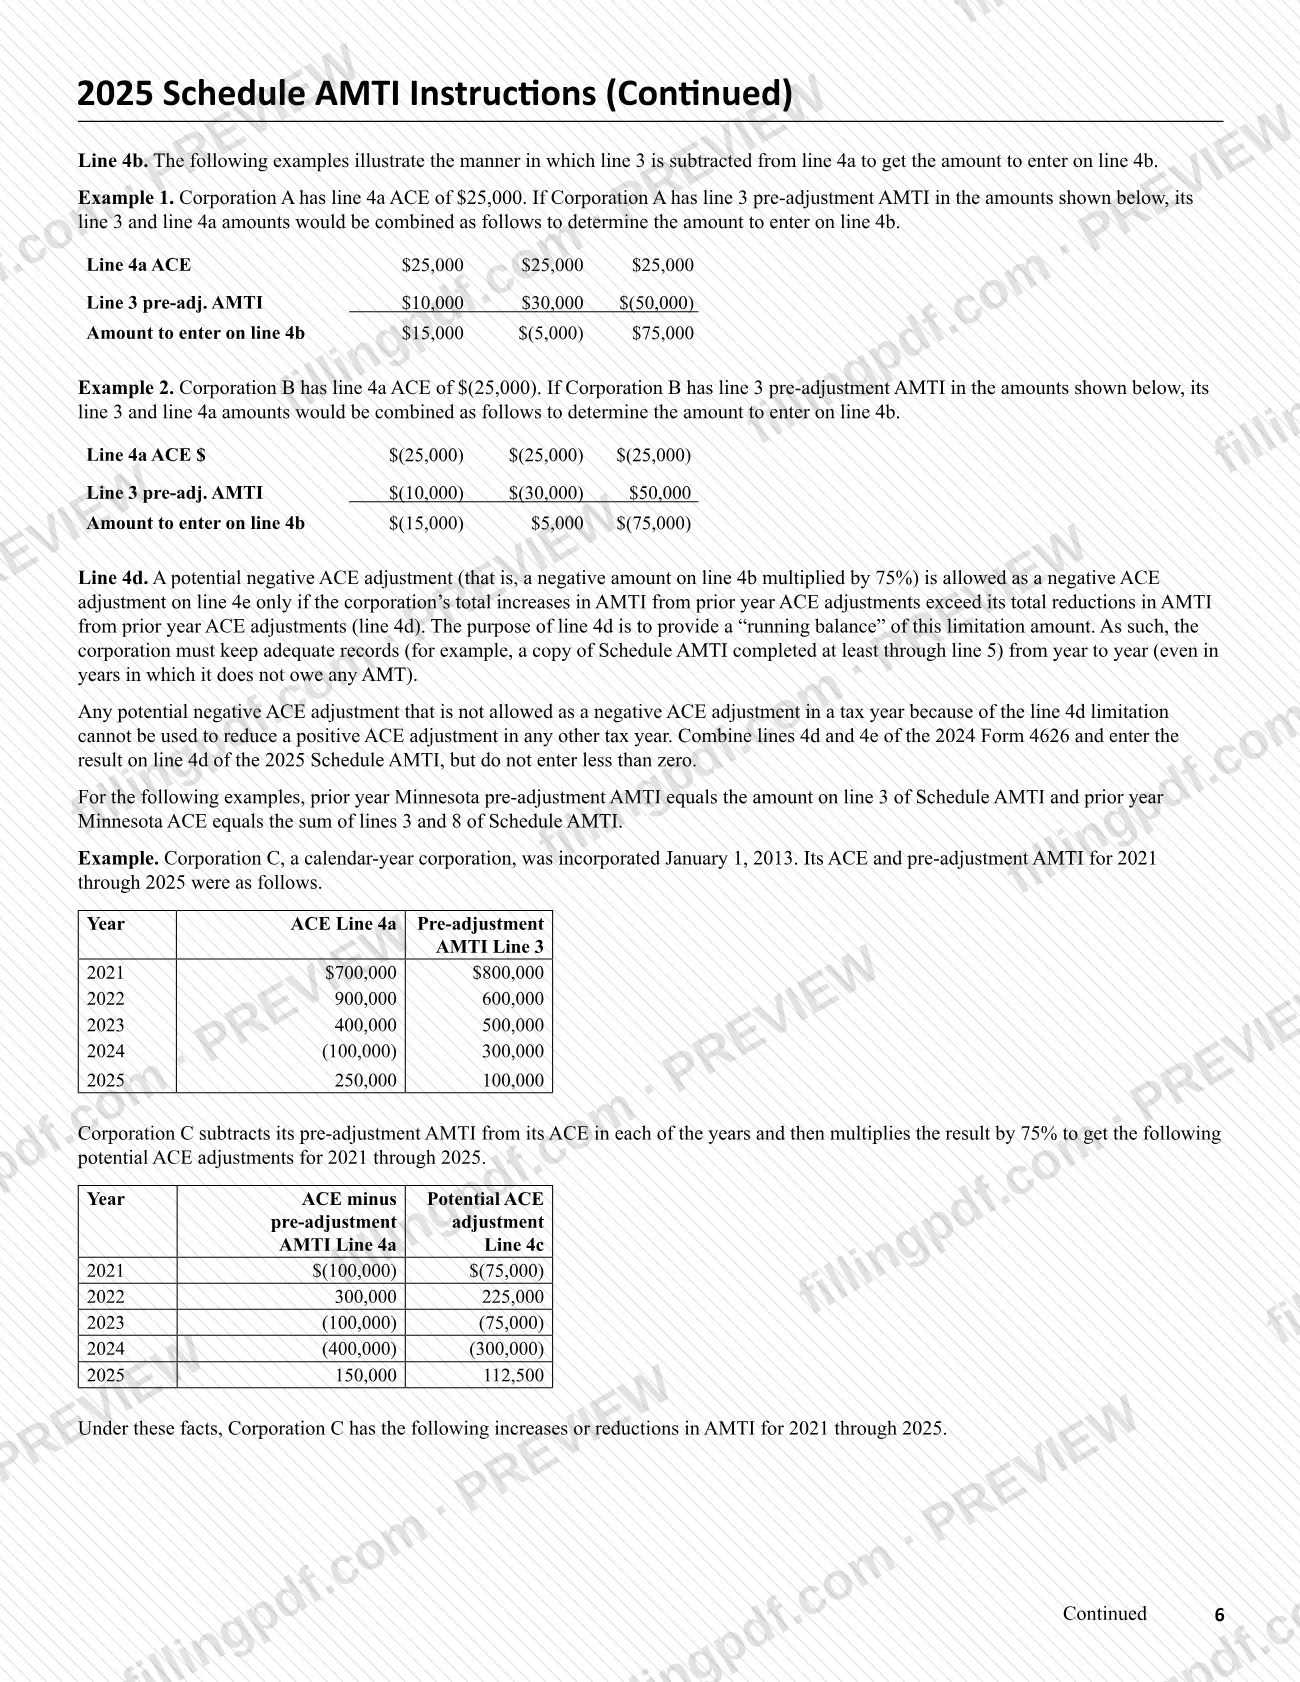
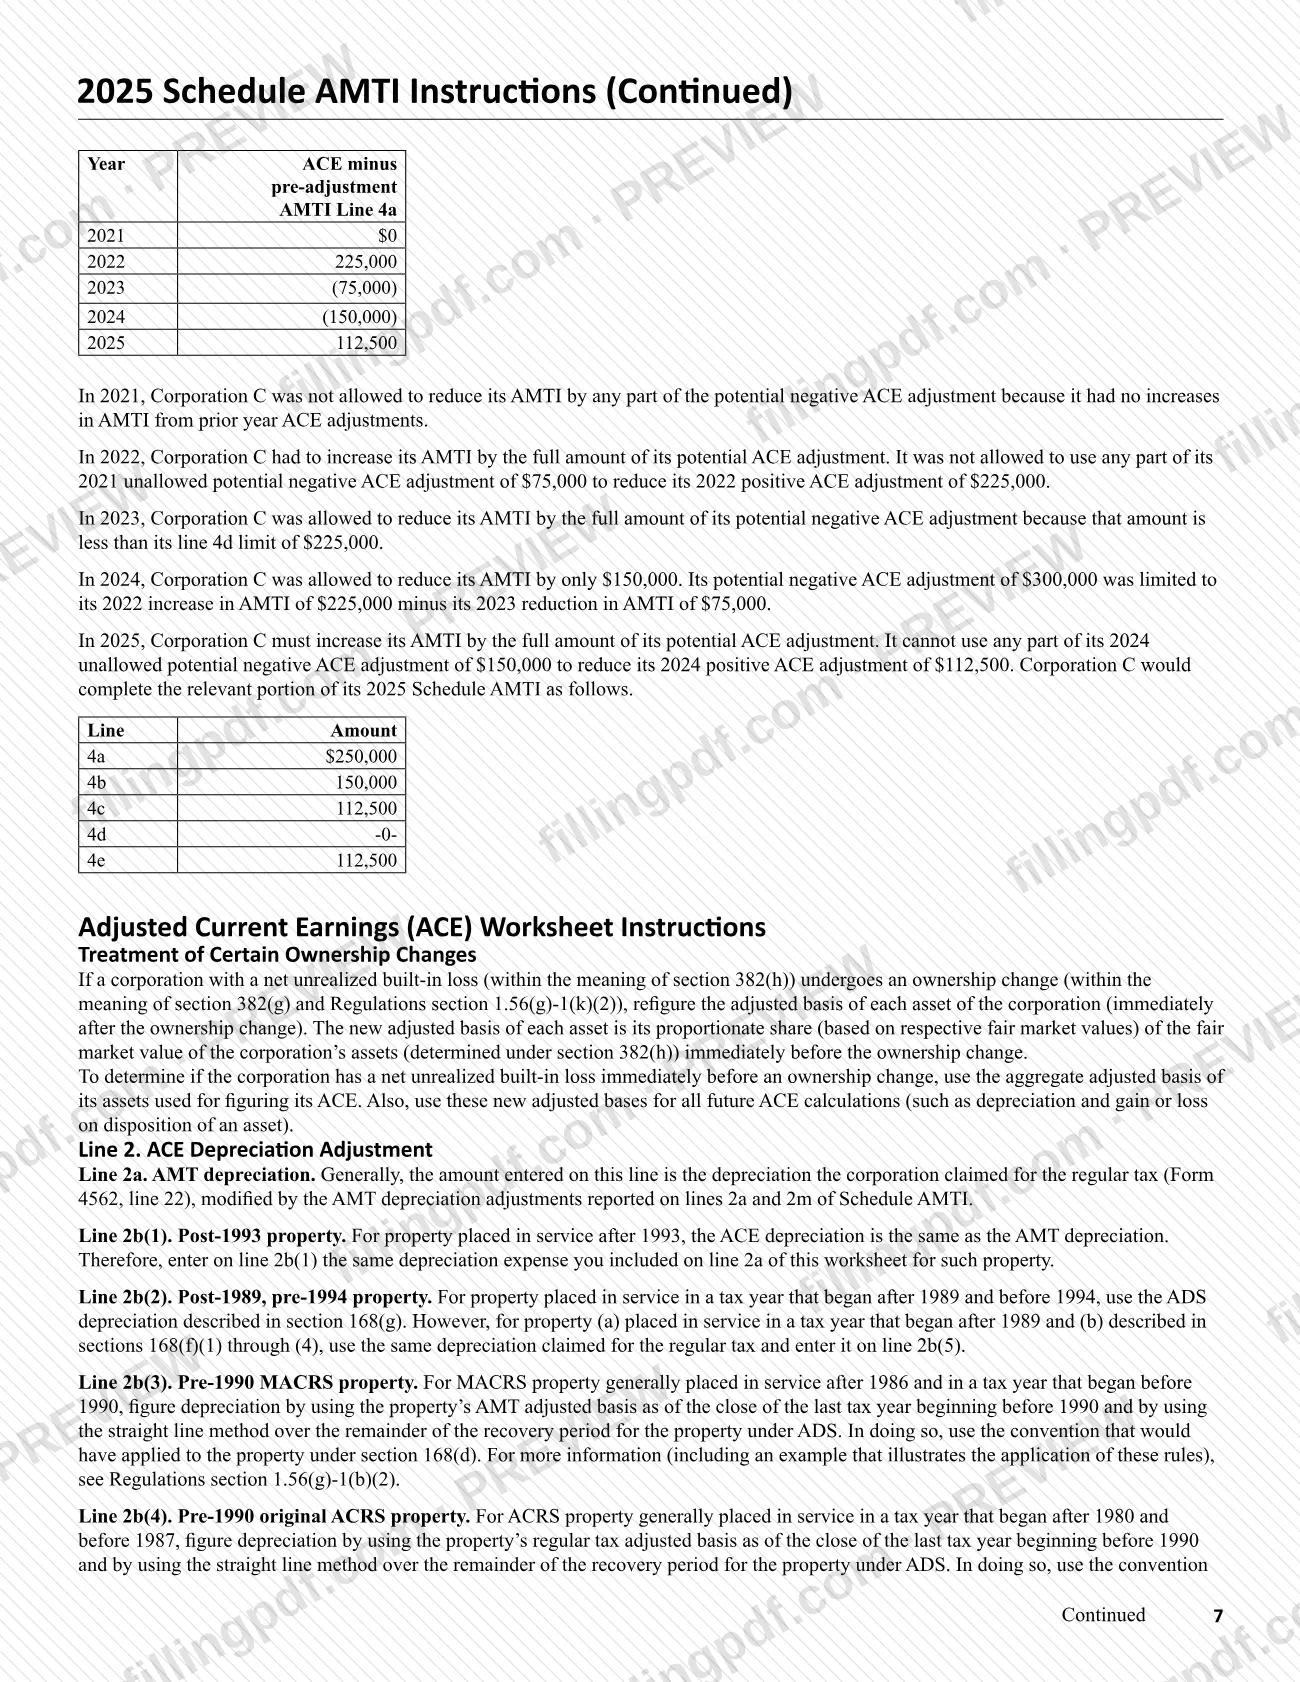
Complete la hoja de trabajo de ACE y luego ingrese su línea 9 en la línea 4a. Reste la línea 3 de la línea 4a para obtener la línea 4b, multiplique por 75% para obtener la línea 4c como importe positivo, ingrese el saldo de la línea 4d e ingrese el ajuste de ACE en la línea 4e siguiendo las reglas impresas.
Combine las líneas 3 y 4e
Ingrese el importe combinado en la línea 5. Si el resultado es cero o menos, o $310,000 o más, omita las líneas 6a y 6b y deje en blanco la línea 6.
Calcule la exención en la línea 6
Si la línea 5 es mayor que cero y menor que $310,000: en la línea 6a, reste $150,000 de la línea 5 (déjela en blanco si el resultado es cero o menos); en la línea 6b, multiplique el resultado de la línea 6a por 25%; luego, en la línea 6, reste el importe de la línea 6b de $40,000.
Complete las líneas 7 y 8
En la línea 7, si la línea 5 es cero o menos, ingrese el importe de la línea 5; si es mayor que cero, reste la línea 6 de la línea 5 y deje en blanco la línea 7 si el resultado es cero o menos. En la línea 8, ingrese los ingresos totales no sujetos a prorrateo del Formulario M4I, línea 8.
Calcule la línea 9 y los períodos cortos
Reste la línea 8 de la línea 7 para obtener los ingresos sujetos al impuesto mínimo alternativo de la línea 9 e ingrese ese importe en AMTT, línea 1. Para un período de menos de 12 meses, siga los pasos de las instrucciones para los períodos cortos correspondientes a las líneas 5 y 7.
Revise y descargue el PDF completado
Verifique que todas las líneas que correspondan estén completas, que los importes negativos estén indicados y que conserve la hoja de trabajo de ACE para sus registros. Descargue o imprima el PDF completado desde FillingPDF.
Cómo presentar el AMTI
El Formulario AMTI no incluye una dirección postal, un portal ni instrucciones propias sobre citas. El resultado se traslada a otro formulario: ingrese el importe de la línea 9 en AMTT, línea 1. Las empresas unitarias completan un solo Anexo AMTI.
La hoja de trabajo de ACE que aparece después de las instrucciones lleva la indicación "Keep for your records"; la línea 9 de la hoja se ingresa en la línea 4a del anexo. Conserve registros adecuados de los ajustes de ACE de años anteriores utilizados en la línea 4d.
Puede encontrar este y otros formularios del Departamento de Ingresos de Minnesota en https://www.revenue.state.mn.us/find-form. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza mediante los canales del Departamento de Ingresos de Minnesota correspondientes a los formularios que respalda este anexo.
Errores comunes que debes evitar
- Ingresar importes con centavos; el formulario indica que debe redondear los importes al dólar entero más cercano.
- Dejar en blanco la línea 4d cuando la línea 4b es positiva; el formulario indica que debe ingresar un importe en la línea 4d aun en ese caso.
- Contar nuevamente en otra línea del formulario un ajuste ya considerado en la línea 2i, 2j, 2k o 2m, lo que lo duplica.
- Hacer un ajuste por depreciación en la línea 2a para actividades agrícolas de refugios tributarios, actividades pasivas o partidas de riesgo y base de sociedades, que corresponden a las líneas 2i, 2j y 2k.
- Ingresar un resultado negativo en la línea 4c; las instrucciones indican que debe ingresar el resultado como un importe positivo.
- Presentar Anexos AMTI separados por cada miembro de una empresa unitaria; las instrucciones indican que se debe completar uno solo.
- Ingresar el importe negativo de ACE de la línea 4e sin comparar la línea 4c con el límite de la línea 4d; ingrese el menor de los importes de la línea 4c o 4d.
- Completar una declaración por un período corto sin anualizar los importes: la línea 5 debe ser el AMTI del período corto multiplicado por 12 y dividido entre la cantidad de meses.
Preguntas frecuentes
¿Qué es el Formulario AMTI para el impuesto mínimo alternativo de Minnesota?
El Formulario AMTI, también llamado Anexo AMTI, es el anexo del Departamento de Ingresos de Minnesota que calcula los ingresos sujetos al impuesto mínimo alternativo de una corporación o un declarante designado. Se comienza con los ingresos netos de Minnesota del Formulario M4I, línea 7, se agregan los ajustes y el ajuste de ACE y se traslada la línea 9 a AMTT, línea 1.
¿Quiénes no tienen que completar el Formulario AMTI?
Las sociedades de inversión reguladas, los fideicomisos de inversión en bienes raíces, las entidades de inversión hipotecaria inmobiliaria, las cooperativas y las corporaciones pequeñas exentas del impuesto mínimo alternativo federal conforme a la sección 55(e) del IRC, con las modificaciones vigentes hasta el 16 de diciembre de 2016, no están sujetas al impuesto mínimo alternativo y no tienen que completar el formulario.
¿Cuándo debe una corporación presentar el Anexo AMTI?
Si no pertenece a un tipo excluido y sus ingresos netos de Minnesota del Formulario M4I, línea 7, combinados con los ajustes y las preferencias tributarias (incluidas las ganancias corrientes ajustadas), superan $40,000 o el importe de exención permitido. El anexo no indica una fecha límite aparte.
¿Qué debo ingresar en la línea 4d del Formulario AMTI?
Ingrese el exceso de los aumentos totales de los ingresos sujetos al impuesto mínimo alternativo de la corporación por ajustes de ACE de años anteriores sobre sus reducciones totales. Combine las líneas 4d y 4e del Formulario 4626 de 2024 e ingrese el resultado, pero no menos de cero. Debe ingresar un importe incluso si la línea 4b es positiva.
¿Cómo completo el Formulario AMTI para un período tributario corto?
Anualice el AMTI: complete las líneas 1 a 4e, multiplique el AMTI del período corto por 12, divídalo entre la cantidad de meses e ingréselo en la línea 5. Calcule el importe de la línea 6 y de la línea 7; luego, multiplique el importe de la línea 7 por la cantidad de meses y divídalo entre 12 antes de ingresarlo en la línea 7.
¿A dónde se traslada el resultado del Formulario AMTI?
Los ingresos sujetos al impuesto mínimo alternativo de la línea 9 se ingresan en AMTT, línea 1. El Formulario AMTI no incluye una dirección ni un portal propios. Las empresas unitarias completan un solo Anexo AMTI.
¿Puedo rellenar el Formulario AMTI en línea en FillingPDF?
Sí. Puede rellenar el PDF rellenable en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el formulario ante el Departamento de Ingresos de Minnesota; la agencia solo lo recibe a través de sus propios canales.
¿Listo para rellenar el AMTI?
Rellenar el AMTI ahora