
El Formulario 149, Certificado de exención del impuesto sobre ventas y uso (Sales and Use Tax Exemption Certificate), es el formulario del Departamento de Ingresos de Misuri (DOR) que completa el comprador para reclamar una exención del impuesto sobre ventas o uso de Misuri en una compra. Es el certificado de exención del impuesto sobre ventas y uso para reventa, fabricación, producción de electricidad, banda ancha, agricultura, transportistas comunes y otras exenciones, cada una vinculada a una casilla del formulario. El vendedor puede aceptarlo de buena fe solo si tiene cuidado de que los bienes vendidos estén exentos. En FillingPDF puede rellenar el formulario en línea y descargar o imprimir el PDF completado; el DOR publica el formulario en dor.mo.gov.
Última actualización
¿Qué es el 149?
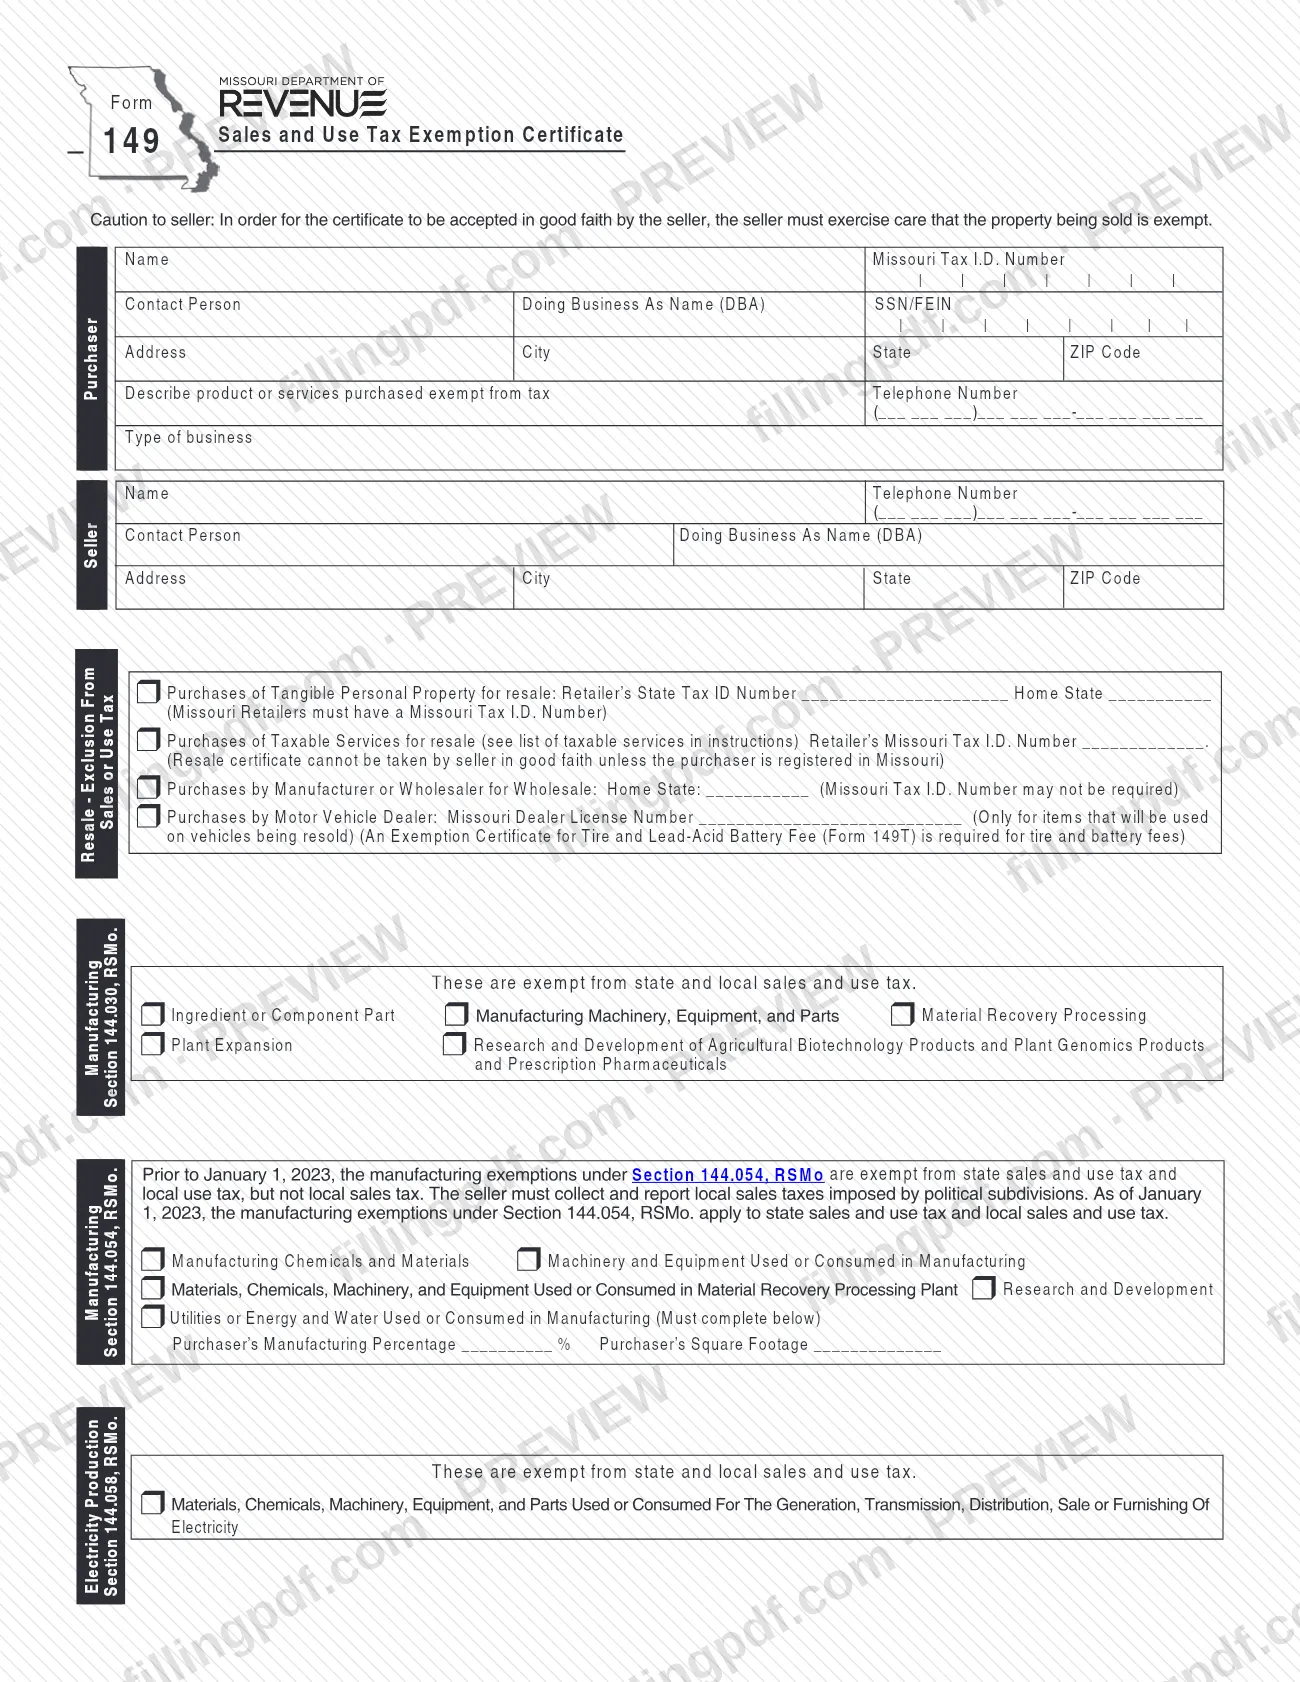
El Formulario 149, Certificado de exención del impuesto sobre ventas y uso (Sales and Use Tax Exemption Certificate), es el formulario del Departamento de Ingresos de Misuri en el que el comprador se identifica, indica el nombre del vendedor, describe lo que compra y marca la casilla correspondiente a la exención del impuesto sobre ventas o uso que reclama.
El formulario agrupa las exenciones según su fundamento legal:
- Reventa – Exclusión del impuesto sobre ventas o uso: bienes muebles tangibles para reventa, servicios sujetos a impuestos para reventa, compras de un fabricante o mayorista para venta al por mayor y compras de un concesionario de vehículos motorizados.
- Sección 144.030, RSMo: exenciones de fabricación, como ingrediente o componente, maquinaria, procesamiento para recuperación de materiales, ampliación de planta e investigación y desarrollo de productos de biotecnología agrícola y genómica vegetal, y de productos farmacéuticos recetados.
- Sección 144.054, RSMo: productos químicos y materiales de fabricación, maquinaria y equipo utilizados o consumidos en la fabricación, procesamiento para recuperación de materiales, investigación y desarrollo, y servicios públicos, energía y agua utilizados en la fabricación.
- Sección 144.058, RSMo: producción de electricidad.
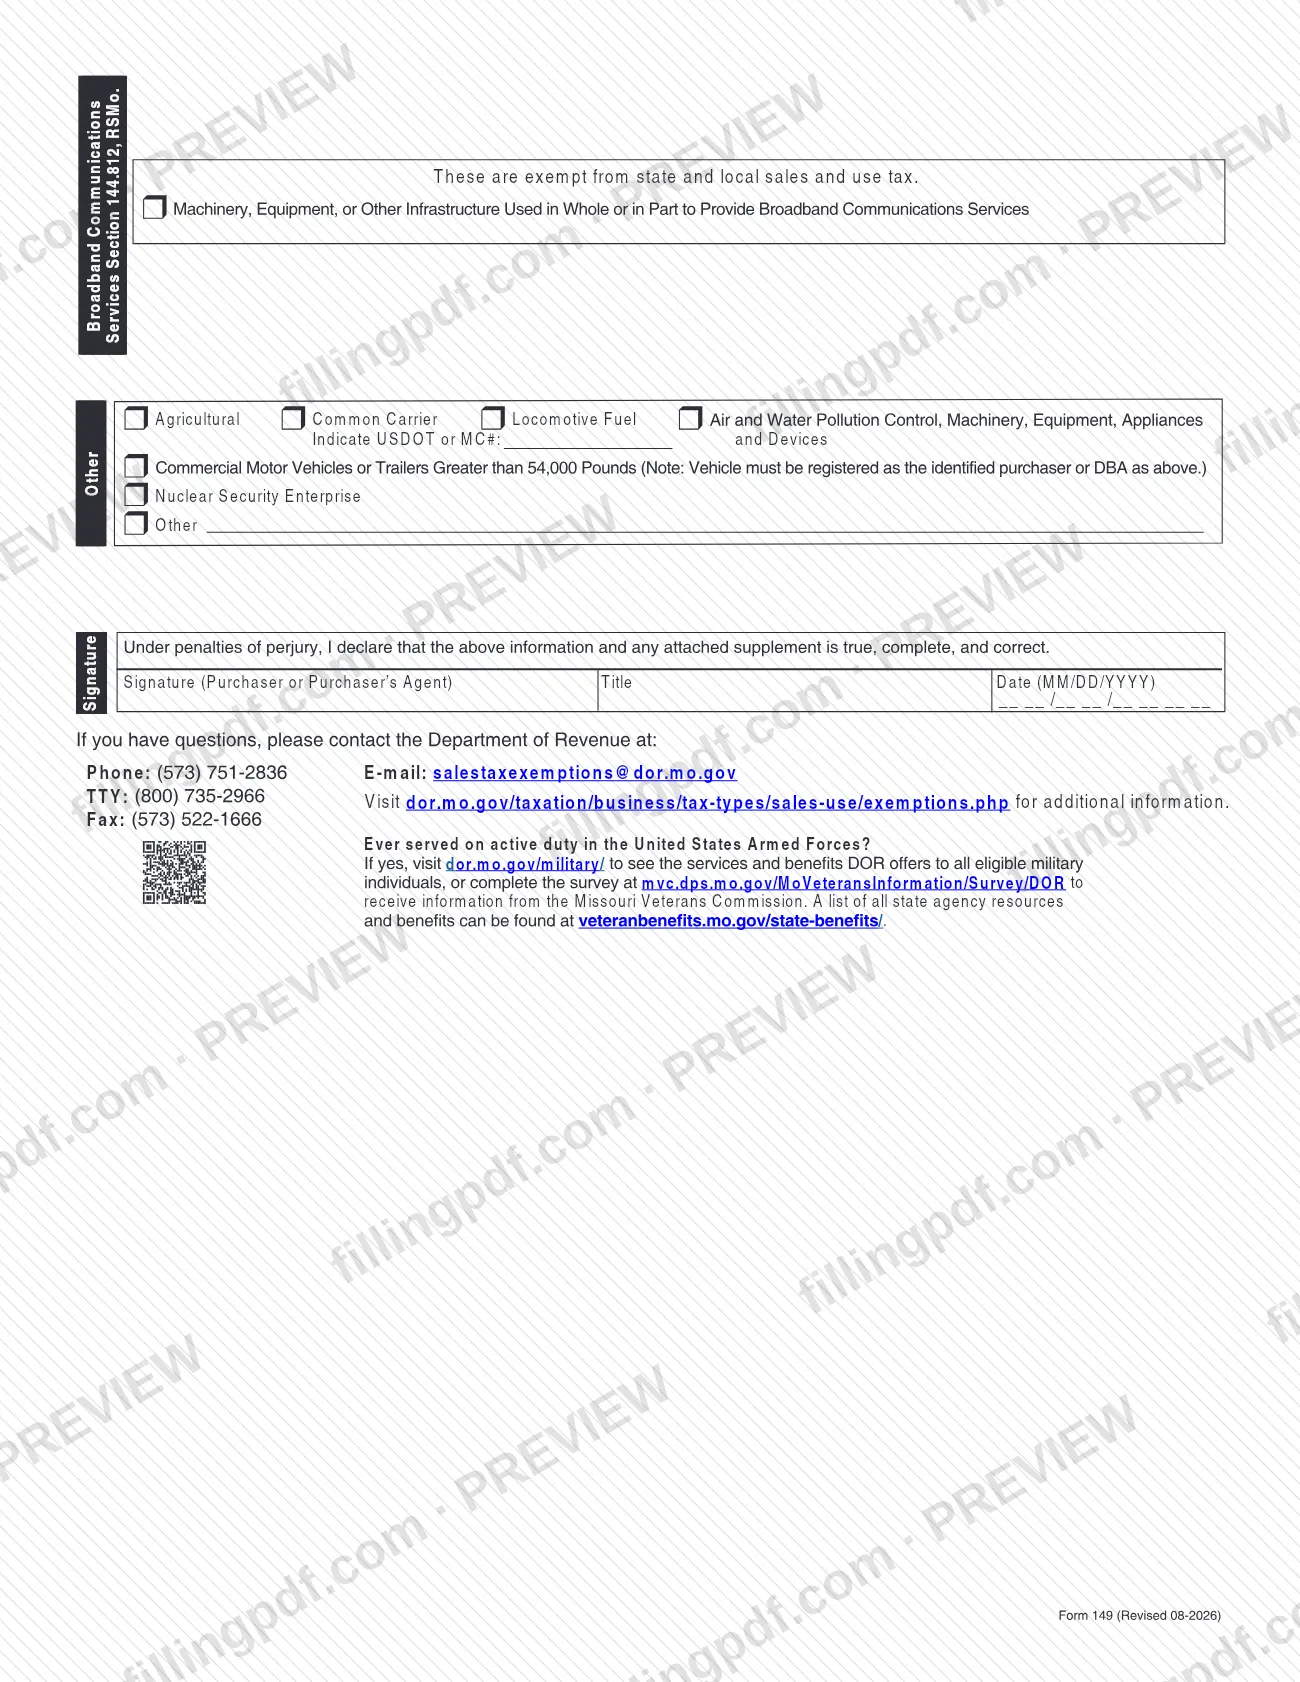
- Sección 144.812, RSMo: servicios de comunicación de banda ancha.
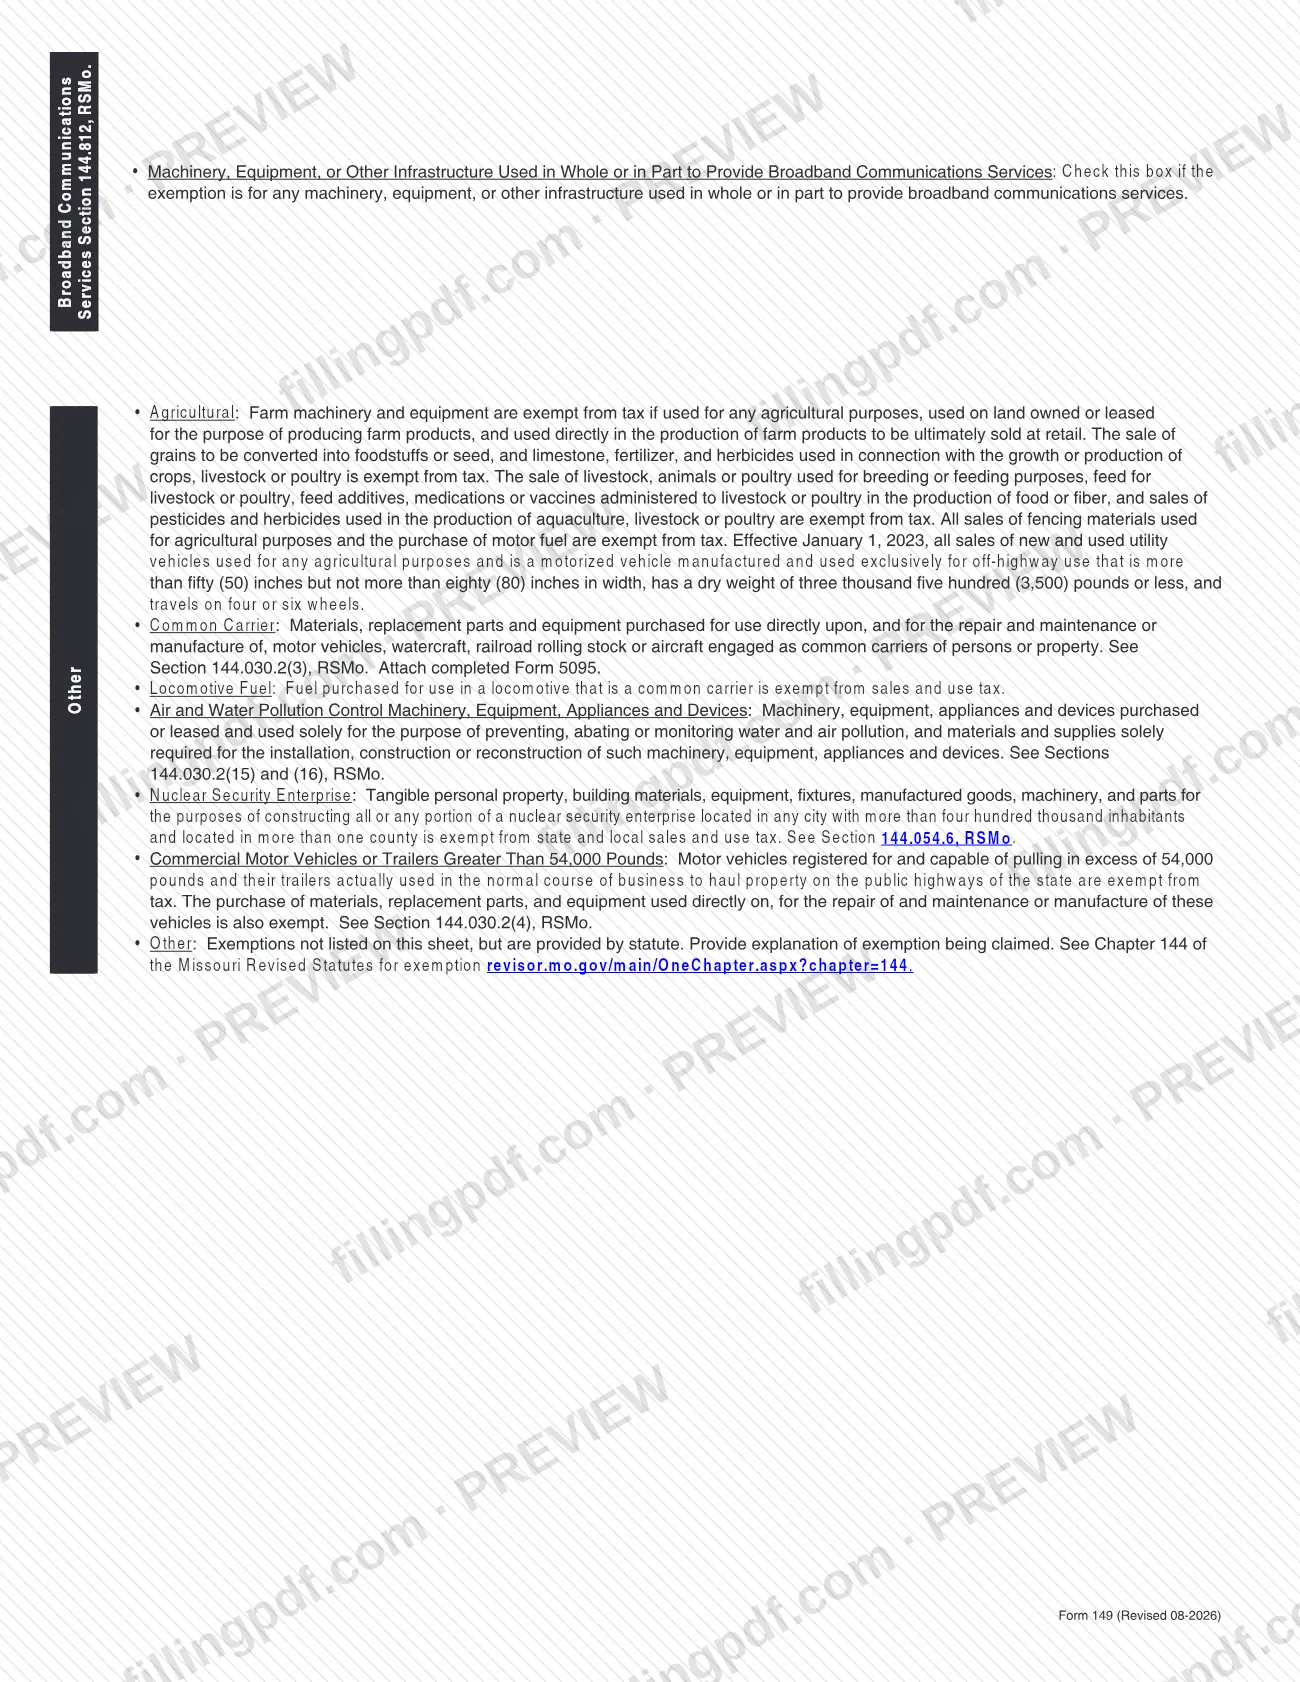
- Exenciones agrícolas, de transportistas comunes, combustible para locomotoras, control de la contaminación del aire y el agua, vehículos motorizados comerciales o remolques de más de 54,000 libras, empresa de seguridad nuclear y otras exenciones legales.
El comprador firma bajo pena de perjurio que la información y cualquier suplemento adjunto son verdaderos, completos y correctos. El formulario es un certificado para los registros del vendedor. No es una declaración de impuestos y, para las tarifas de neumáticos y baterías de plomo-ácido, se requiere un certificado aparte: el Formulario 149T, Certificado de exención de la tarifa de neumáticos y baterías de plomo-ácido.
¿Quién tiene que presentar el 149?
Los compradores que adquieren artículos que consideran exentos del impuesto sobre ventas o uso de Misuri completan el Formulario 149 y se lo entregan al vendedor. La casilla marcada debe corresponder a la compra, y el vendedor debe tener cuidado de que los bienes vendidos estén exentos antes de aceptar el certificado de buena fe.
Grupos mencionados en el formulario:
- Minoristas que compran bienes muebles tangibles para reventa, quienes usan su número de identificación fiscal estatal y su estado de origen.
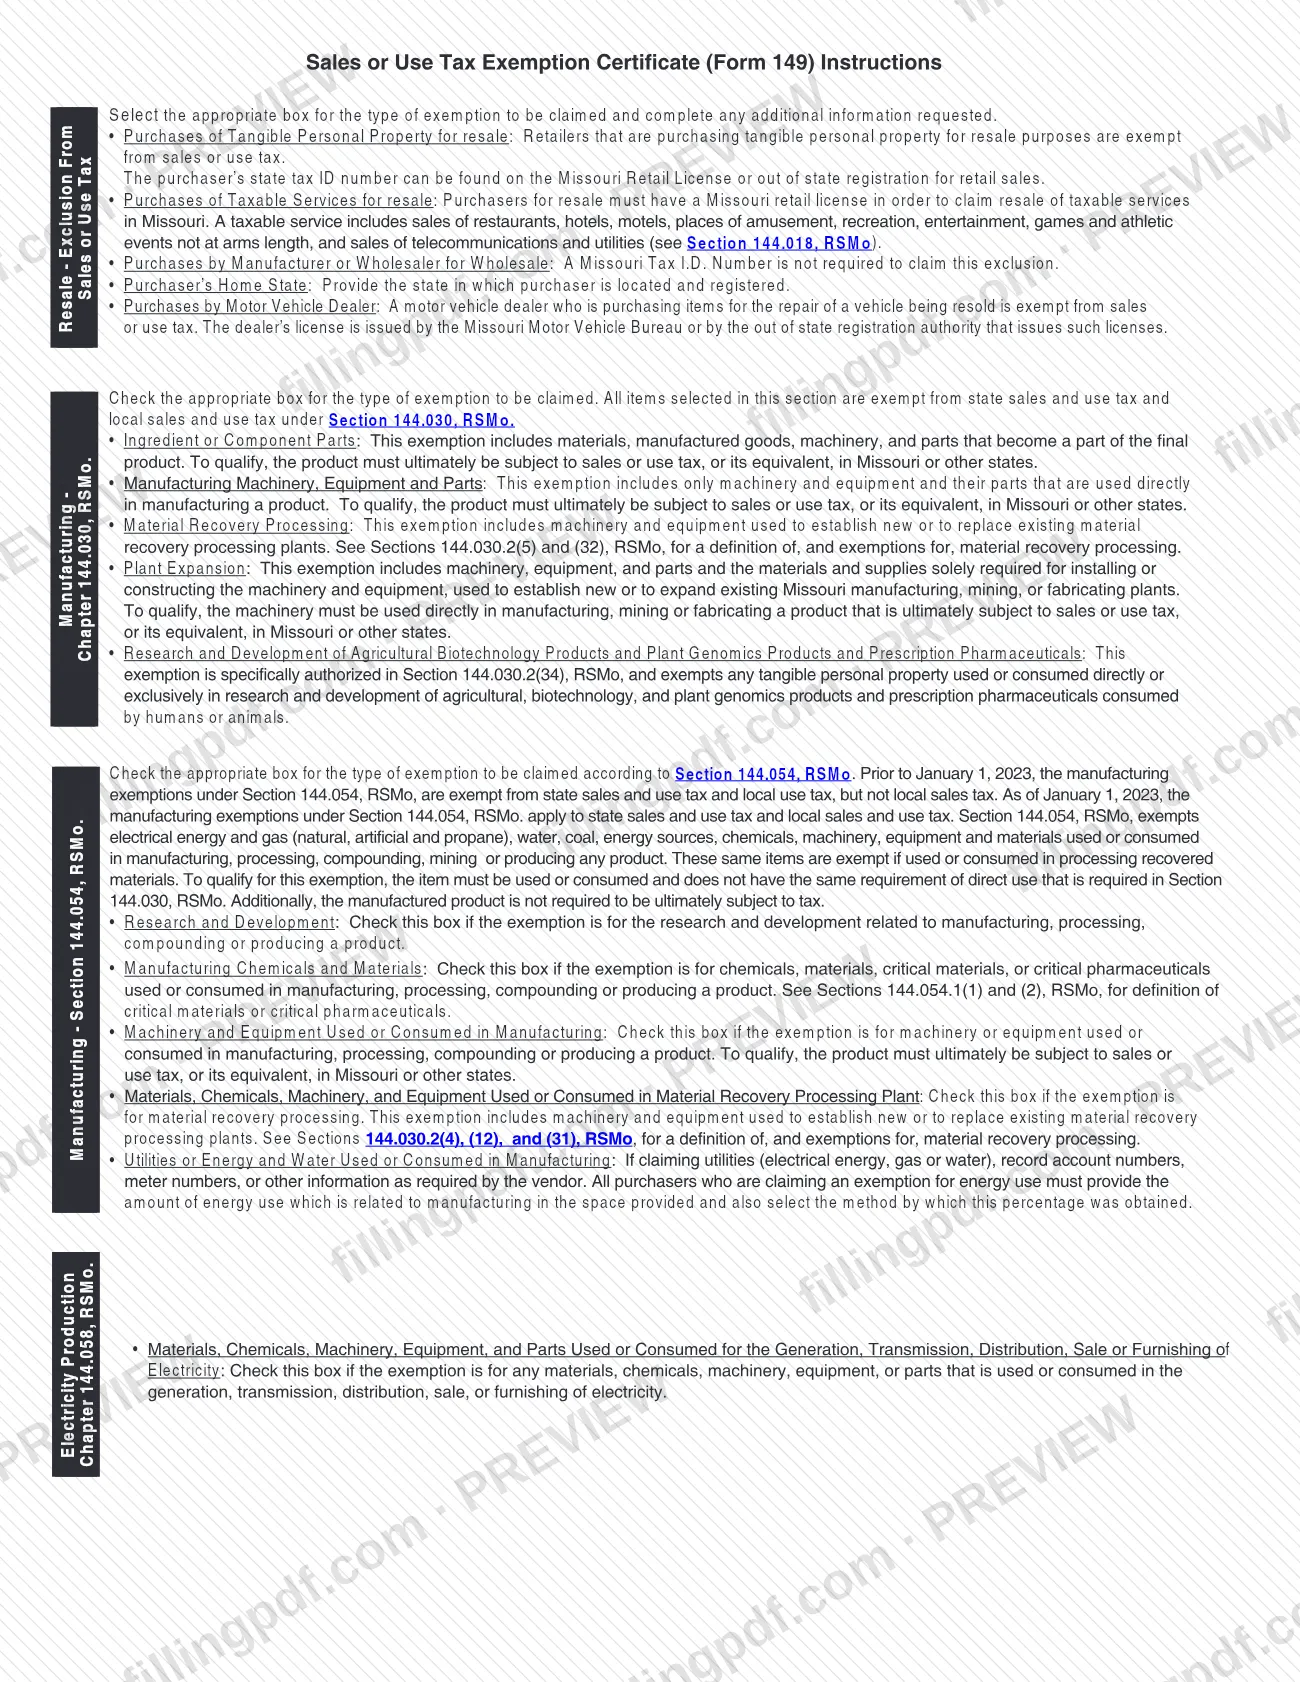
- Compradores que adquieren servicios sujetos a impuestos para reventa. Deben estar registrados en Misuri y las instrucciones indican que deben tener una licencia de venta minorista de Misuri.
- Fabricantes o mayoristas que compran para venta al por mayor, quienes quizá no necesiten un número de identificación fiscal de Misuri.
- Concesionarios de vehículos motorizados que compran artículos para reparar vehículos que se revenderán, quienes usan su número de licencia de concesionario.
- Fabricantes, productores de electricidad, proveedores de banda ancha, agricultores, transportistas comunes y otros compradores que reclaman las exenciones legales indicadas en el formulario.
Un agente del comprador puede firmar en nombre del comprador. No use el Formulario 149 para las tarifas de neumáticos y baterías de plomo-ácido: el formulario indica que para ellas se requiere el Formulario 149T.
Cuándo presentar el 149
Complete el Formulario 149 cuando compre artículos que reclame como exentos del impuesto sobre ventas o uso de Misuri, para que el vendedor tenga el certificado correspondiente a esa compra. El formulario no indica una fecha límite ni un período de validez.
Hay una fecha importante para las reclamaciones de fabricación conforme a la Sección 144.054, RSMo. Antes del 1 de enero de 2023, esas exenciones abarcaban el impuesto estatal sobre ventas y uso y el impuesto local sobre uso, pero no el impuesto local sobre ventas, por lo que el vendedor tenía que recaudar y declarar los impuestos locales sobre ventas. A partir del 1 de enero de 2023, se aplican al impuesto estatal sobre ventas y uso y al impuesto local sobre ventas y uso.
La versión del formulario consultada para esta página muestra la revisión «Revised 08-2026». Para preguntas sobre el momento adecuado en su situación, comuníquese con el Departamento de Ingresos a los números impresos en el formulario.
Documentos que necesitas
- Formulario 5095, Declaración de exención del impuesto sobre ventas para transportistas comunes autorizados, completado y adjunto cuando marque la casilla Common Carrier.
- Formulario 149T, Certificado de exención de la tarifa de neumáticos y baterías de plomo-ácido, cuando la compra de un concesionario de vehículos motorizados incluya tarifas de neumáticos y baterías; el Formulario 149 no las cubre.
- Una explicación por escrito de la exención que reclama cuando marque la casilla Other para una exención no incluida en el formulario.
- Cualquier suplemento al que haga referencia el certificado; la declaración de firma cubre la información y todo suplemento adjunto.
Cómo rellenar el 149
Ingrese los datos del comprador
En la sección Purchaser, ingrese el nombre, el número de identificación fiscal de Misuri, la persona de contacto, el nombre comercial (DBA), el SSN/FEIN, la dirección, la ciudad, el estado y el código postal.
Describa la compra y el negocio
Describa el producto o los servicios que compra exentos de impuestos y luego ingrese el número de teléfono del comprador y el tipo de negocio.
Ingrese los datos del vendedor
En la sección Seller, ingrese el nombre del vendedor, el número de teléfono, la persona de contacto, el nombre comercial (DBA), la dirección, la ciudad, el estado y el código postal.
Seleccione una exclusión por reventa
Para la reventa, marque la casilla correspondiente e ingrese el número solicitado: número de identificación fiscal estatal del minorista y estado de origen, número de identificación fiscal de Misuri del minorista para servicios sujetos a impuestos, estado de origen para ventas al por mayor o número de licencia de concesionario de Misuri para un concesionario de vehículos motorizados.
Seleccione una exención de la Sección 144.030
En Manufacturing, Sección 144.030, RSMo, marque Ingredient or Component Part, Manufacturing Machinery, Equipment, and Parts, Material Recovery Processing, Plant Expansion o la casilla de investigación y desarrollo. Estos están exentos del impuesto estatal y local sobre ventas y uso.
Seleccione una exención de la Sección 144.054
En Manufacturing, Sección 144.054, RSMo, marque la casilla correspondiente. Para servicios públicos, energía o agua, ingrese también el porcentaje de fabricación del comprador y los pies cuadrados del comprador; las instrucciones indican que se agreguen números de cuenta o medidor según lo exija el proveedor.
Marque electricidad o banda ancha
Para la Sección 144.058, RSMo, marque la casilla de producción de electricidad. Para la Sección 144.812, RSMo, marque la casilla de comunicaciones de banda ancha.
Complete las casillas agrícolas y otras
Marque Agricultural, Common Carrier, Locomotive Fuel, Air and Water Pollution Control, Commercial Motor Vehicles or Trailers Greater than 54,000 Pounds o Nuclear Security Enterprise. Ingrese el USDOT o MC# cuando se solicite y adjunte el Formulario 5095 para Common Carrier.
Explique cualquier otra exención
Si la exención no aparece en la lista, marque Other y explique la exención legal que reclama.
Firme, feche y descargue
El comprador o su agente firma, ingresa el cargo y la fecha en formato MM/DD/YYYY. Revise todos los datos y luego descargue o imprima el PDF completado desde FillingPDF y entrégueselo al vendedor según se describe en Cómo presentar.
Cómo presentar el 149
El Formulario 149 es un certificado que completa el comprador y acepta el vendedor; el formulario no indica una dirección postal, un portal ni una oficina de presentación. Canales y contactos:
- Al vendedor: el formulario tiene una sección para el vendedor y una advertencia de que este debe tener cuidado para aceptar el certificado de buena fe; por lo tanto, entregue el certificado completado al vendedor cuyo nombre aparece en él.
- Preguntas al Departamento de Ingresos: teléfono (573) 751-2836, correo electrónico [email protected], TTY (800) 735-2966, fax (573) 522-1666.
- Más información: dor.mo.gov/taxation/business/tax-types/sales-use/exemptions.php.
Adjunte el Formulario 5095 si marca Common Carrier, y agregue cualquier suplemento al que haga referencia el certificado. FillingPDF le permite rellenar y descargar el PDF; la entrega se realiza mediante los canales indicados arriba.
Errores comunes que debes evitar
- Reclamar la reventa de servicios sujetos a impuestos sin un número de identificación fiscal de Misuri; el vendedor no puede aceptar de buena fe ese certificado de reventa a menos que el comprador esté registrado en Misuri.
- Marcar la casilla Utilities or Energy and Water Used or Consumed in Manufacturing sin completar el porcentaje de fabricación del comprador y los pies cuadrados del comprador.
- Marcar Common Carrier sin adjuntar un Formulario 5095 completado, como exigen las instrucciones.
- Usar el Formulario 149 para las tarifas de neumáticos y baterías de plomo-ácido; el formulario indica que se requiere el Formulario 149T para esas tarifas.
- Marcar Other sin explicar la exención legal que reclama.
- Suponer que una exención de fabricación conforme a la Sección 144.054, RSMo, cubre el impuesto local sobre ventas en compras realizadas antes del 1 de enero de 2023; el vendedor tenía que recaudarlo y declararlo.
- Reclamar la exención para vehículos motorizados comerciales o remolques de más de 54,000 libras para un vehículo que no esté registrado a nombre del comprador o del DBA indicado en el formulario.
- Dejar en blanco la firma, el cargo o la fecha, o escribir la fecha en un formato distinto de MM/DD/YYYY.
- Marcar la casilla Motor Vehicle Dealer para artículos que no se usarán en vehículos que se revenderán.
Preguntas frecuentes
¿Qué es un certificado de exención del impuesto sobre ventas y uso en Misuri?
En Misuri es el Formulario 149, emitido por el Departamento de Ingresos. El comprador lo completa para reclamar una exención del impuesto sobre ventas o uso, marca la casilla correspondiente a reventa, fabricación, agricultura u otra exención, y el vendedor lo conserva como respaldo.
¿Quién entrega el Formulario 149 y a quién?
El comprador completa y firma el Formulario 149 y se lo entrega al vendedor. El formulario advierte al vendedor que debe tener cuidado de que los bienes vendidos estén exentos para poder aceptar el certificado de buena fe.
¿Puedo rellenar el Formulario 149 en línea?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es independiente del Departamento de Ingresos de Misuri y no envía el certificado; usted se lo entrega al vendedor.
¿Necesito un número de identificación fiscal de Misuri para reclamar una exención por reventa?
Para servicios sujetos a impuestos que se revenden, sí: el vendedor no puede aceptar el certificado de buena fe a menos que usted esté registrado en Misuri. Los fabricantes o mayoristas que compran para venta al por mayor quizá no necesiten un número de identificación fiscal de Misuri.
¿Cuál es la diferencia entre las exenciones de las Secciones 144.030 y 144.054?
Ambas abarcan la fabricación. Los artículos de la Sección 144.030 deben usarse directamente en la fabricación y el producto debe estar sujeto a impuestos en última instancia; la Sección 144.054 cubre los artículos utilizados o consumidos, sin exigir el uso directo. Desde el 1 de enero de 2023, la Sección 144.054 también cubre el impuesto local sobre ventas.
¿Qué debo ingresar para la exención de servicios públicos?
Marque Utilities or Energy and Water Used or Consumed in Manufacturing y luego ingrese el porcentaje de fabricación del comprador y los pies cuadrados del comprador. Las instrucciones también solicitan números de cuenta o medidor según lo exija el proveedor.
¿El Formulario 149 cubre las tarifas de neumáticos y baterías?
No. El formulario indica que se requiere un Certificado de exención de la tarifa de neumáticos y baterías de plomo-ácido, Formulario 149T, para las tarifas de neumáticos y baterías de los artículos que un concesionario de vehículos motorizados compra para vehículos que se revenderán.
¿Con quién puedo comunicarme si tengo preguntas sobre el Formulario 149?
Comuníquese con el Departamento de Ingresos al (573) 751-2836, por correo electrónico a [email protected] o por TTY al (800) 735-2966. El formulario también remite a dor.mo.gov/taxation/business/tax-types/sales-use/exemptions.php.
¿Listo para rellenar el 149?
Rellenar el 149 ahora