
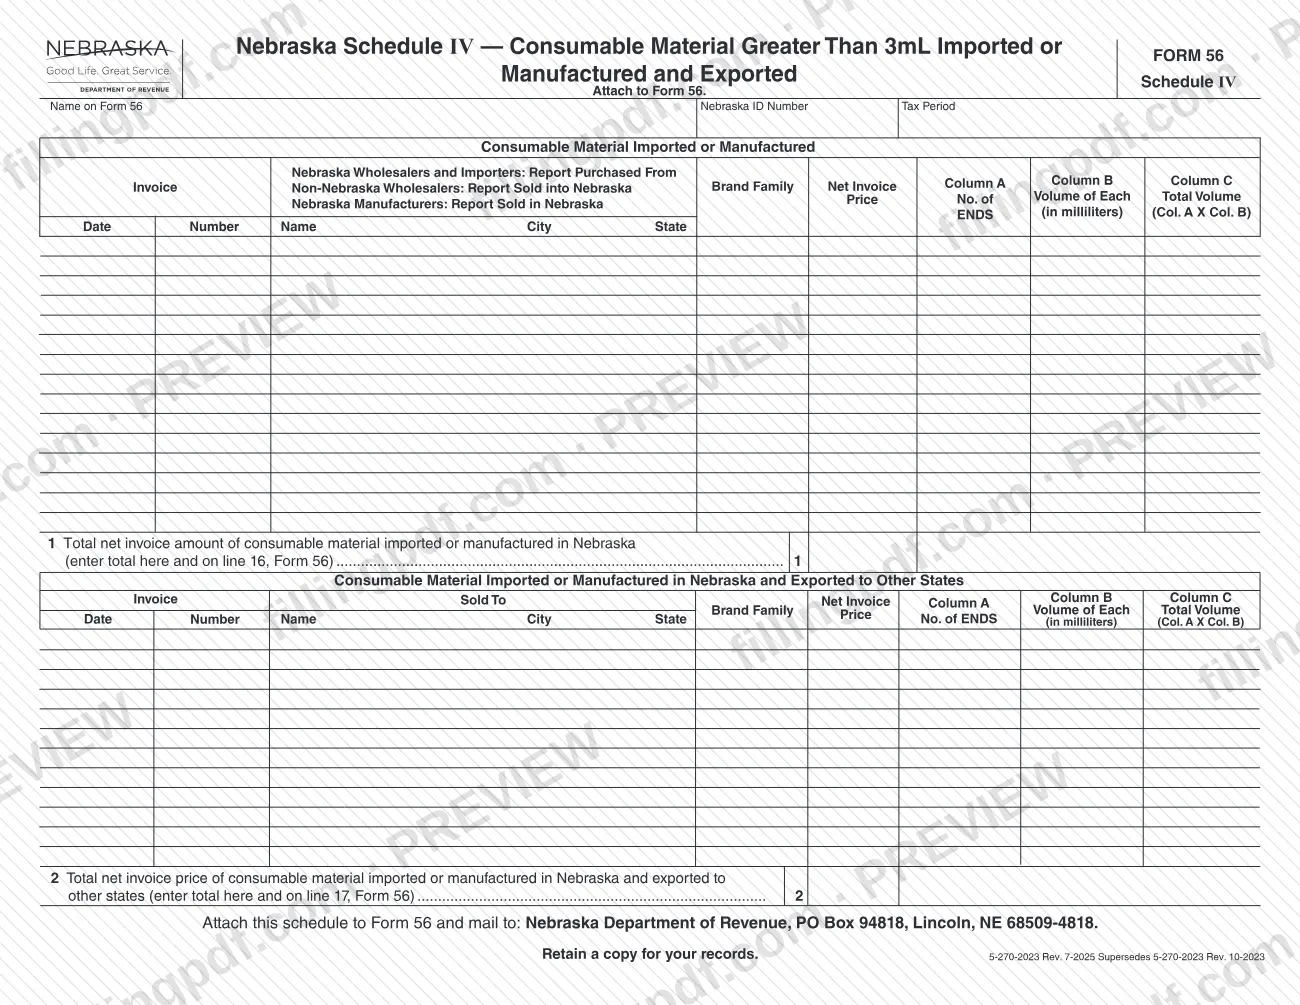
El Anexo IV de Nebraska es el anexo que el Departamento de Ingresos de Nebraska (DOR) utiliza para recopilar información sobre importaciones y exportaciones de sistemas electrónicos de administración de nicotina (ENDS) que contienen más de tres mililitros de material consumible. Se adjunta al Formulario 56, por lo que es el documento que debe buscar cuando busque «anexo IV» en relación con el Formulario 56 de Nebraska. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado; el PDF original está publicado por el Departamento de Ingresos de Nebraska.
Última actualización
¿Qué es el Schedule IV (Form 56)?
El Anexo IV de Nebraska, Material consumible de más de 3 mL importado o fabricado y exportado (Consumable Material Greater Than 3mL Imported or Manufactured and Exported), es el anexo del Formulario 56 en el que los declarantes informan al Departamento de Ingresos de Nebraska (DOR) sobre importaciones y exportaciones de sistemas electrónicos de administración de nicotina (ENDS) que contienen más de tres mililitros de material consumible.
El anexo tiene dos secciones de declaración. La primera enumera el material consumible importado o fabricado en Nebraska, con un total en la línea 1 que también se registra en la línea 16 del Formulario 56. La segunda enumera el material consumible importado o fabricado en Nebraska y exportado a otros estados, con un total en la línea 2 que también se registra en la línea 17 del Formulario 56. Cada entrada muestra la fecha y el número de factura, el proveedor o cliente, la familia de marcas, el precio neto de factura, la cantidad de ENDS (Columna A), el volumen de cada uno en mililitros (Columna B) y el volumen total (Columna C).
El Anexo IV no es el anexo para dispositivos más pequeños. El Formulario 56, Anexo III se utiliza para informar importaciones y exportaciones de ENDS que contienen tres mililitros o menos de material consumible.
Las instrucciones definen el material consumible como cualquier solución líquida o material que contenga nicotina o un análogo de nicotina y que se agote mientras se utiliza un ENDS. La revisión impresa es 5-270-2023 Rev. 7-2025, que sustituye a 5-270-2023 Rev. 10-2023.
¿Quién tiene que presentar el Schedule IV (Form 56)?
El anexo lo completan las personas que las instrucciones del DOR identifican como responsables de informar importaciones, ventas o exportaciones de ENDS con más de tres mililitros de material consumible, como parte de su presentación del Formulario 56:
- Los mayoristas e importadores de Nebraska informan el material consumible importado a Nebraska durante el mes del Formulario 56, junto con el nombre y la dirección del proveedor al que se lo compraron.
- Los mayoristas que no son de Nebraska y obtienen una licencia para el impuesto sobre productos de tabaco informan el nombre y la dirección del cliente de Nebraska al que vendieron el material consumible.
- Las personas que fabrican material consumible en Nebraska y lo venden a particulares y minoristas de Nebraska incluyen esas ventas en el Anexo IV para el mismo período tributario que el Formulario 56.
- Toda persona que haya exportado material consumible a otros estados durante el mismo período tributario enumera cada cliente en la sección de exportaciones.
No use el Anexo IV para ENDS que contienen tres mililitros o menos de material consumible; esos se informan en el Formulario 56, Anexo III. El formulario no describe reglas propias sobre firmas o representantes, porque se adjunta al Formulario 56.
Cuándo presentar el Schedule IV (Form 56)
El Anexo IV se completa para el mismo período tributario que el Formulario 56 al que se adjunta y se presenta junto con ese formulario. El anexo no indica una fecha límite por separado.
Las importaciones se informan para el mes correspondiente al Formulario 56 que se presenta: anote el material consumible importado a Nebraska durante ese mes. Las exportaciones se informan para el mismo período tributario que el Formulario 56. Las ventas de fabricantes de Nebraska a particulares y minoristas de Nebraska también se incluyen en el anexo correspondiente al mismo período tributario.
El material devuelto tiene una regla de tiempo propia. El crédito por el impuesto pagado sobre material consumible devuelto al fabricante por no ser vendible se reclama en la línea 24 del Formulario 56 solo después de que el DOR haya emitido un memorando de crédito; no reclame el crédito antes de ese momento. Para conocer la fecha límite del Formulario 56, consulte al Departamento de Ingresos de Nebraska.
Documentos que necesitas
- Memorando de crédito del DOR: adjúntelo al Formulario 56 cuando reclame en la línea 24 un crédito por material consumible devuelto al fabricante por no ser vendible. No adjunte la declaración jurada del fabricante ni reclame el crédito antes de que se emita el memorando.
- Un anexo adicional con la misma información: adjúntelo solo si necesita más espacio para enumerar todas las importaciones y exportaciones de material consumible.
Cómo rellenar el Schedule IV (Form 56)
Anote el nombre, el número de identificación y el período tributario
En la parte superior, anote el nombre tal como aparece en el Formulario 56, su número de identificación de Nebraska y el período tributario. El período tributario debe coincidir con el del Formulario 56 al que se adjunta este anexo.
Comience la sección de importaciones o fabricación
En la primera sección, informe el material consumible importado o fabricado en Nebraska durante el mes del Formulario 56. Los mayoristas e importadores de Nebraska informan el proveedor al que compraron; los mayoristas que no son de Nebraska informan el cliente de Nebraska al que vendieron; los fabricantes de Nebraska informan las ventas en Nebraska.
Anote la fecha y el número de factura, y el nombre
Para cada factura, anote la fecha y el número de factura, y luego el nombre, la ciudad y el estado del proveedor o cliente que corresponda a su caso.
Anote la familia de marcas y el precio neto de factura
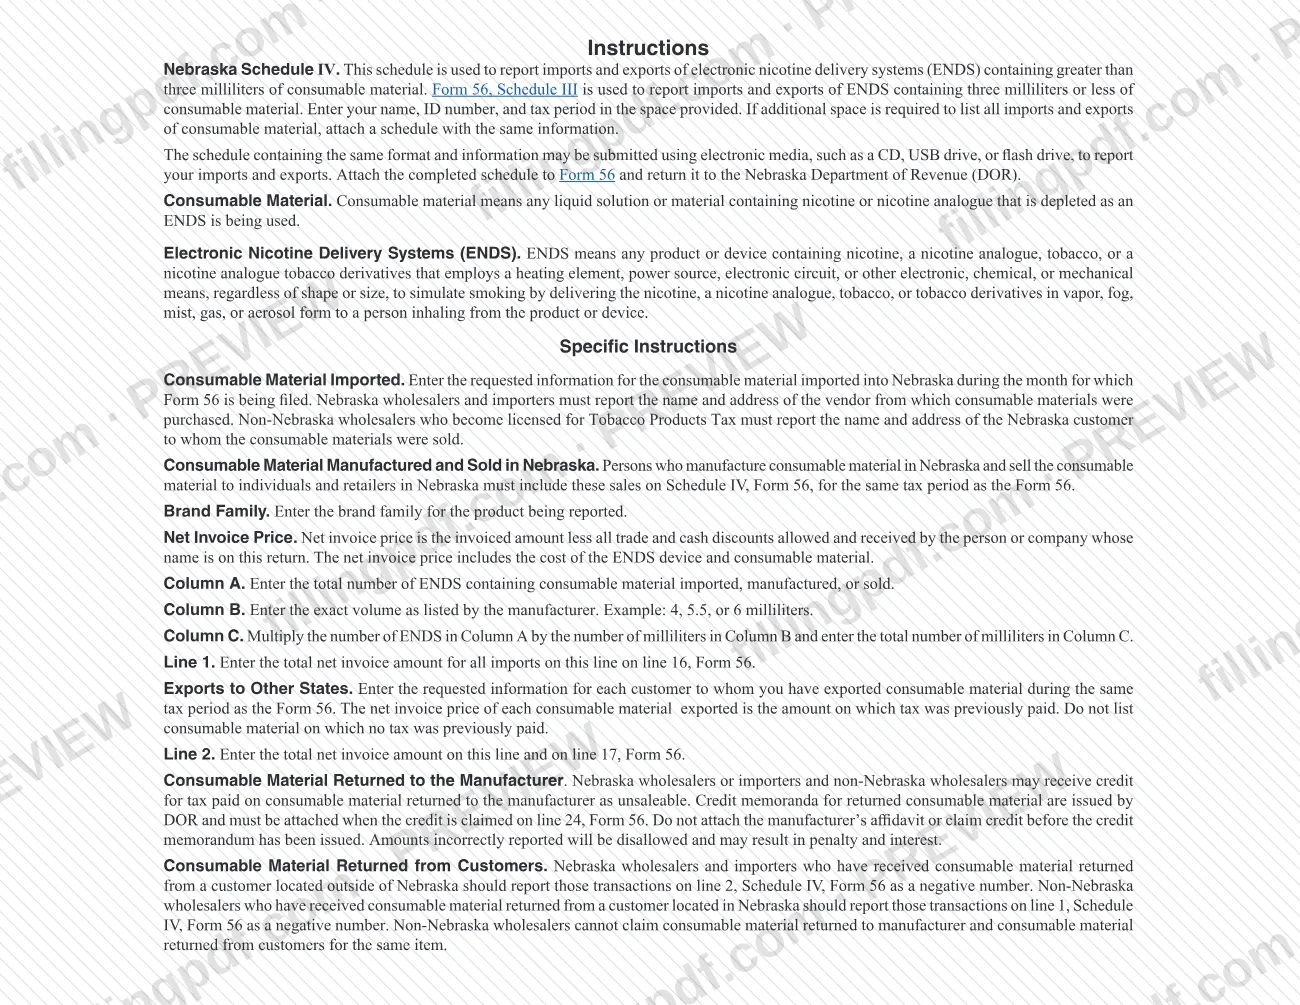
Anote la familia de marcas del producto informado. El precio neto de factura es el monto facturado menos todos los descuentos comerciales y en efectivo, incluido el costo del dispositivo ENDS y del material consumible.
Complete las Columnas A, B y C
Columna A: la cantidad total de ENDS importados, fabricados o vendidos. Columna B: el volumen exacto en mililitros indicado por el fabricante, como 4, 5.5 o 6. Columna C: la Columna A multiplicada por la Columna B.
Sume las importaciones en la línea 1
Anote en la línea 1 el monto total neto de factura del material consumible importado o fabricado en Nebraska, y anote el mismo total en la línea 16 del Formulario 56.
Enumere las exportaciones a otros estados
En la segunda sección, enumere cada cliente al que exportó material consumible durante el mismo período tributario, con la fecha y el número de factura, el nombre, la ciudad y el estado de la persona a quien se vendió, la familia de marcas, el precio neto de factura y las Columnas A a C. Excluya el material por el que no se había pagado ningún impuesto anteriormente.
Sume las exportaciones en la línea 2
Anote en la línea 2 el precio neto total de factura del material consumible exportado a otros estados, y anote el mismo total en la línea 17 del Formulario 56.
Informe el material devuelto como monto negativo
Los mayoristas e importadores de Nebraska informan en la línea 2 las devoluciones de clientes fuera de Nebraska como un número negativo. Los mayoristas que no son de Nebraska informan en la línea 1 las devoluciones de clientes en Nebraska como un número negativo.
Añada páginas si necesita más espacio
Si las filas impresas no son suficientes, adjunte un anexo con la misma información para enumerar todas las importaciones y exportaciones.
Revise y descargue el PDF completado
Compare los totales de las líneas 1 y 2 con el Formulario 56; luego descargue o imprima el PDF completado desde FillingPDF y adjúntelo al Formulario 56 según se indica en «Cómo presentarlo». Guarde una copia para sus registros.
Cómo presentar el Schedule IV (Form 56)
El Anexo IV se presenta junto con el Formulario 56, por correo o en medios electrónicos.
- Por correo: adjunte el anexo completado al Formulario 56 y envíelo por correo a Nebraska Department of Revenue, PO Box 94818, Lincoln, NE 68509-4818.
- Medios electrónicos: se puede presentar en medios electrónicos, como un CD, una unidad USB o una memoria USB, un anexo que tenga el mismo formato e información para informar sus importaciones y exportaciones. Adjunte el anexo completado al Formulario 56 y envíelo al DOR.
Si necesita más espacio para enumerar todas las importaciones y exportaciones, adjunte un anexo con la misma información. Guarde una copia para sus registros. Si reclama un crédito por material consumible devuelto, adjunte al Formulario 56 el memorando de crédito emitido por el DOR, según se describe en las instrucciones. El formulario no indica ningún cargo ni otro canal. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los canales anteriores.
Errores comunes que debes evitar
- Usar el Anexo IV para ENDS que contienen tres mililitros o menos de material consumible; las instrucciones indican que esos deben declararse en el Formulario 56, Anexo III.
- Enumerar material consumible exportado por el que no se había pagado ningún impuesto anteriormente; la sección de exportaciones cubre solo el material por el que ya se había pagado el impuesto.
- Reclamar un crédito por material consumible devuelto antes de que el DOR haya emitido el memorando de crédito, o adjuntar antes de tiempo la declaración jurada del fabricante; los montos incorrectos se rechazan y pueden generar multas e intereses.
- Anotar un volumen redondeado o estimado en la Columna B en lugar del volumen exacto indicado por el fabricante, como 4, 5.5 o 6 mililitros.
- Informar las devoluciones de clientes como montos positivos; se anotan en la línea 2 (cliente fuera de Nebraska) o en la línea 1 (mayorista que no es de Nebraska, cliente en Nebraska) como un número negativo.
- Anotar el precio de factura antes de los descuentos comerciales y en efectivo; el precio neto de factura es el monto facturado menos esos descuentos e incluye el dispositivo ENDS y el material consumible.
- No trasladar el total de la línea 1 a la línea 16 del Formulario 56 y el total de la línea 2 a la línea 17 del Formulario 56.
- Reclamar tanto el material consumible devuelto al fabricante como el material consumible devuelto por los clientes por el mismo artículo, algo que los mayoristas que no son de Nebraska no pueden hacer.
Preguntas frecuentes
¿Para qué se utiliza el Anexo IV de Nebraska?
El Anexo IV de Nebraska se adjunta al Formulario 56 para informar importaciones y exportaciones de ENDS que contienen más de tres mililitros de material consumible. Sus totales se trasladan a las líneas 16 y 17 del Formulario 56.
¿Cuál es la diferencia entre el Anexo III y el Anexo IV del Formulario 56?
El Anexo IV corresponde a ENDS que contienen más de tres mililitros de material consumible. El Formulario 56, Anexo III se utiliza para informar importaciones y exportaciones de ENDS que contienen tres mililitros o menos. Elija el anexo según el volumen de material consumible.
¿Quién tiene que presentar el Anexo IV?
Los mayoristas e importadores de Nebraska, los mayoristas que no son de Nebraska y tienen licencia para el impuesto sobre productos de tabaco, y los fabricantes de Nebraska que venden en Nebraska informan en este anexo, al igual que los declarantes que exportaron material consumible a otros estados. Se presenta junto con el Formulario 56.
¿A qué dirección envío por correo el Anexo IV de Nebraska?
Adjúntelo al Formulario 56 y envíelo por correo a Nebraska Department of Revenue, PO Box 94818, Lincoln, NE 68509-4818. Las instrucciones también permiten presentar un anexo con el mismo formato en medios electrónicos, como un CD, una unidad USB o una memoria USB.
¿Qué debo anotar en la Columna B del Anexo IV?
Anote el volumen exacto de material consumible por ENDS, en mililitros, tal como lo indica el fabricante; por ejemplo, 4, 5.5 o 6. La Columna C se calcula multiplicando la Columna A (cantidad de ENDS) por la Columna B.
¿Cómo informo el material consumible devuelto?
Las devoluciones de clientes se informan como números negativos: en la línea 2 por los mayoristas e importadores de Nebraska (cliente fuera de Nebraska), y en la línea 1 por los mayoristas que no son de Nebraska (cliente en Nebraska). El crédito por material devuelto al fabricante se reclama en la línea 24 del Formulario 56 con un memorando de crédito del DOR.
¿Puedo rellenar en línea el formulario del Anexo IV?
Sí. Puede rellenar en línea el Anexo IV de Nebraska en FillingPDF y descargar o imprimir el PDF. FillingPDF es un servicio independiente y no lo presenta por usted; debe presentarlo junto con el Formulario 56 a través de los canales del Departamento de Ingresos.
¿Listo para rellenar el Schedule IV (Form 56)?
Rellenar el Schedule IV (Form 56) ahora