
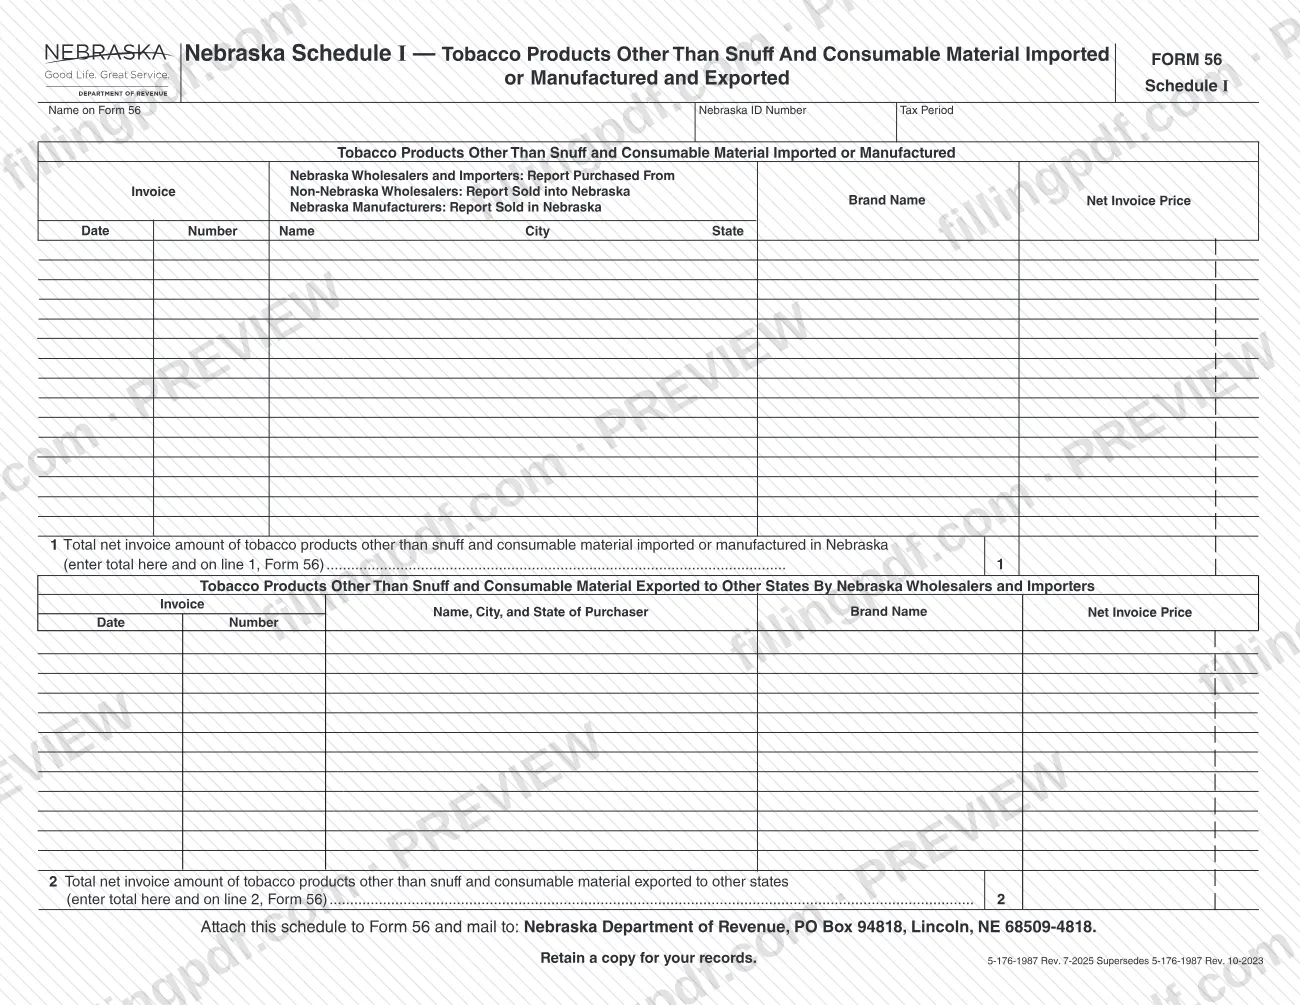
El Anexo I de Nebraska (Formulario 56), productos de tabaco distintos del rapé y material consumible importados o fabricados y exportados (Tobacco Products Other Than Snuff And Consumable Material Imported or Manufactured and Exported), es el anexo que el Departamento de Ingresos de Nebraska (DOR) le indica adjuntar al Formulario 56 para enumerar las importaciones de productos de tabaco, las ventas de fabricantes de Nebraska y las exportaciones a otros estados. Los mayoristas, importadores y fabricantes lo usan para respaldar las líneas 1 y 2 del Formulario 56. En FillingPDF puede rellenar el formulario en línea y descargar o imprimir el PDF completado; el DOR publica el PDF original y recibe la presentación a través de sus propios canales.
Última actualización
¿Qué es el Schedule I (Form 56)?
El Anexo I de Nebraska (Formulario 56) es el anexo del Departamento de Ingresos de Nebraska que informa las importaciones, las ventas de productos fabricados en Nebraska y las exportaciones de productos de tabaco distintos del rapé y material consumible; sus totales se transfieren a las líneas 1 y 2 del Formulario 56.
El anexo tiene dos tablas. La primera enumera los productos de tabaco importados o fabricados: para cada entrada, debe proporcionar la fecha y el número de factura, el nombre, la ciudad y el estado de la otra parte, la marca y el precio neto de factura. La línea 1 totaliza esa tabla. La segunda enumera las exportaciones a otros estados por mayoristas e importadores de Nebraska, con el nombre, la ciudad y el estado del comprador, la fecha y el número de factura, la marca y el precio neto de factura. La línea 2 totaliza esa tabla.
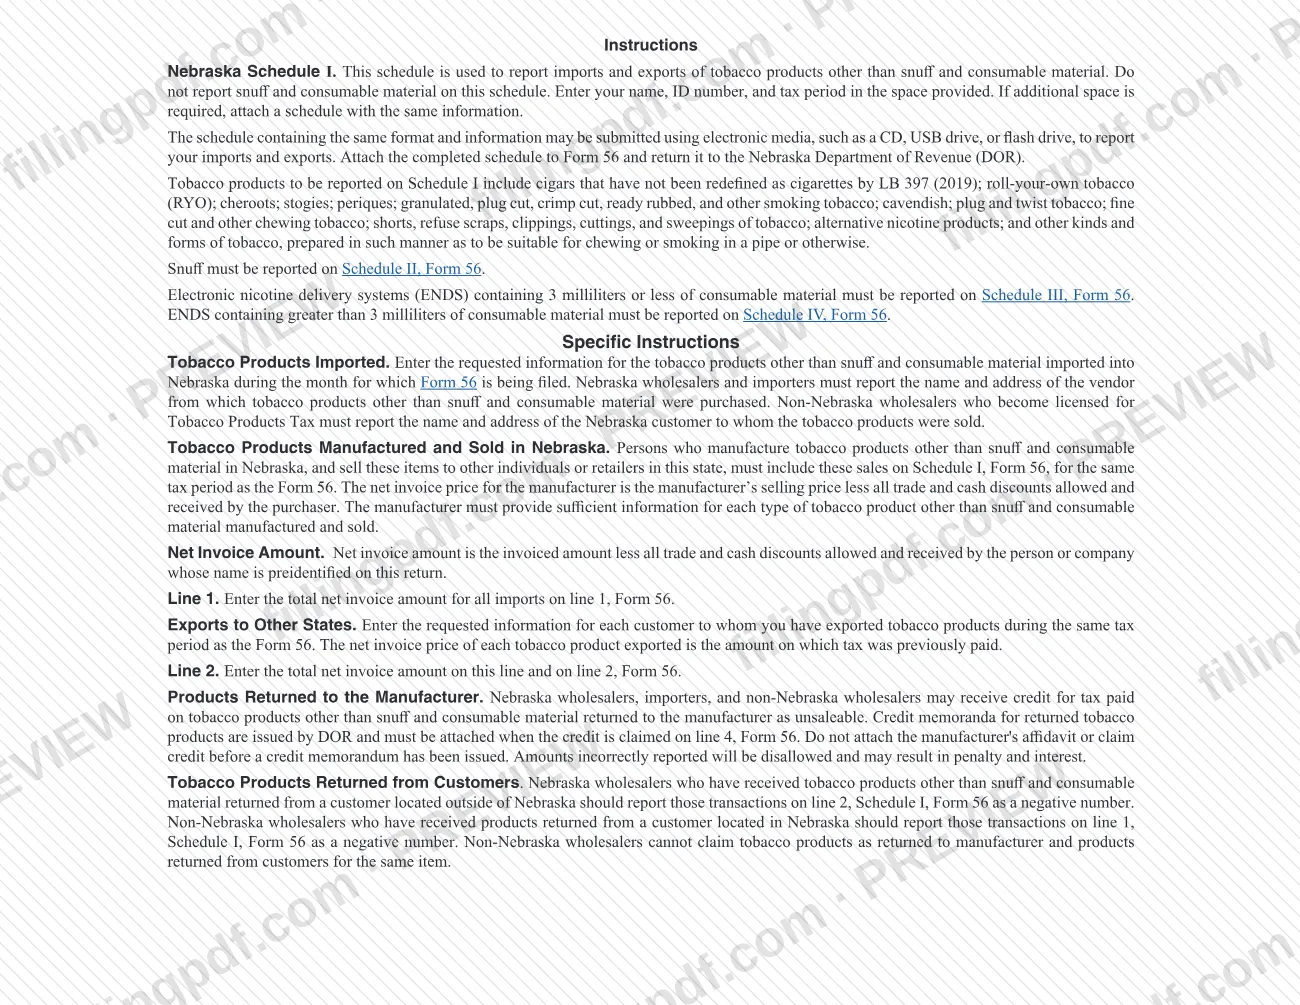
Las instrucciones del DOR indican qué productos corresponden aquí: cigarros que no hayan sido redefinidos como cigarrillos por LB 397 (2019); tabaco para armar cigarrillos (RYO); cheroots; stogies; periques; tabaco para fumar en sus diversas variedades de corte; cavendish; tabaco en bloque y en cuerda; tabaco para mascar; restos y barridos de tabaco; productos alternativos de nicotina; y otros tipos de tabaco preparados para mascar o fumar en pipa o de otra manera.
Este no es el anexo para todos los productos del Formulario 56. El rapé se informa en el Anexo II, los sistemas electrónicos de suministro de nicotina (ENDS) con 3 mililitros o menos de material consumible en el Anexo III y los ENDS con más de 3 mililitros en el Anexo IV. La revisión impresa es Rev. 7-2025 (5-176-1987), que reemplaza a Rev. 10-2023.
¿Quién tiene que presentar el Schedule I (Form 56)?
El grupo principal está compuesto por empresas que presentan el Formulario 56 de Nebraska y manejan productos de tabaco distintos del rapé y material consumible. Las instrucciones del DOR mencionan a estos declarantes:
- Mayoristas e importadores de Nebraska informan los productos de tabaco que importaron durante el mes correspondiente al Formulario 56, con el nombre y la dirección del proveedor al que compraron. También informan las exportaciones a otros estados.
- Mayoristas que no son de Nebraska y tienen licencia para el Impuesto sobre Productos de Tabaco informan el nombre y la dirección del cliente de Nebraska al que se vendieron los productos.
- Fabricantes de Nebraska que elaboran estos productos en Nebraska y los venden a particulares o minoristas en este estado incluyen esas ventas para el mismo período tributario que el Formulario 56.
No informe rapé ni material consumible en este anexo. El rapé corresponde al Anexo II del Formulario 56; los ENDS con 3 mililitros o menos de material consumible, al Anexo III; y los ENDS con más de 3 mililitros, al Anexo IV.
Los productos devueltos también se incluyen aquí. Los mayoristas de Nebraska cuyos clientes de fuera de Nebraska devuelvan productos los informan en la línea 2 como un número negativo. Los mayoristas que no son de Nebraska cuyos clientes de Nebraska devuelvan productos los informan en la línea 1 como un número negativo.
Cuándo presentar el Schedule I (Form 56)
El Anexo I se presenta junto con el Formulario 56, por lo que cubre el mismo período tributario que esa declaración. Las instrucciones indican informar los productos importados a Nebraska durante el mes para el cual se presenta el Formulario 56. Las exportaciones y las ventas de fabricantes de Nebraska se informan para el mismo período tributario que el Formulario 56. El anexo no indica una fecha límite aparte.
Las devoluciones y los créditos tienen una regla de plazo. El DOR emite memorandos de crédito para los productos de tabaco devueltos al fabricante por no ser aptos para la venta. No adjunte la declaración jurada del fabricante ni reclame el crédito en la línea 4 del Formulario 56 antes de que se haya emitido un memorando de crédito. Los importes informados incorrectamente se desestimarán y podrían dar lugar a multas e intereses.
Documentos que necesitas
- Formulario 56, al que debe adjuntarse el Anexo I; el anexo no se envía por separado.
- Un anexo adjunto con la misma información, solo si necesita más espacio del que ofrecen las tablas impresas.
- El memorando de crédito emitido por el DOR, solo cuando reclame un crédito en la línea 4 del Formulario 56 por productos de tabaco devueltos al fabricante por no ser aptos para la venta.
Cómo rellenar el Schedule I (Form 56)
Ingrese el nombre, el número de identificación y el período tributario
En la parte superior, ingrese el nombre que aparece en el Formulario 56, su número de identificación de Nebraska y el período tributario. El período tributario debe coincidir con el del Formulario 56 al que adjunta el anexo.
Confirme que los productos corresponden a este anexo
Informe únicamente productos de tabaco distintos del rapé y material consumible. El rapé corresponde al Anexo II; los ENDS con 3 mililitros o menos, al Anexo III; y los ENDS con más de 3 mililitros, al Anexo IV.
Enumere los productos importados o fabricados
En la primera tabla, ingrese para cada entrada la fecha y el número de factura, el nombre, la ciudad y el estado, la marca y el precio neto de factura. Los mayoristas e importadores de Nebraska indican el proveedor al que compraron; los mayoristas que no son de Nebraska, el cliente de Nebraska; y los fabricantes de Nebraska, el comprador en Nebraska.
Calcule el precio neto de factura
Use el importe facturado menos todos los descuentos comerciales y en efectivo permitidos y recibidos. Para un fabricante, es el precio de venta menos todos los descuentos comerciales y en efectivo permitidos y recibidos por el comprador.
Calcule el total de la línea 1
Sume los precios netos de factura de la primera tabla e ingrese el total en la línea 1 del anexo y en la línea 1 del Formulario 56.
Enumere las exportaciones a otros estados
En la segunda tabla, ingrese para cada cliente la fecha y el número de factura, el nombre, la ciudad y el estado del comprador, la marca y el precio neto de factura. El precio es el importe por el que ya se pagó el impuesto.
Calcule el total de la línea 2
Sume los precios netos de factura de la tabla de exportaciones e ingrese el total en la línea 2 del anexo y en la línea 2 del Formulario 56.
Ingrese los productos devueltos como números negativos
Los mayoristas de Nebraska informan en la línea 2, como un número negativo, los productos devueltos por clientes de fuera de Nebraska. Los mayoristas que no son de Nebraska informan en la línea 1, como un número negativo, los productos devueltos por clientes de Nebraska.
Agregue páginas si se queda sin espacio
Si las tablas no tienen espacio suficiente, adjunte un anexo con la misma información.
Revise y descargue el PDF completado
Verifique los nombres, los datos de las facturas y ambos totales con el Formulario 56. Descargue o imprima el PDF completado desde FillingPDF, adjúntelo al Formulario 56, guarde una copia y preséntelo según se describe en la sección Cómo presentarlo.
Cómo presentar el Schedule I (Form 56)
El Anexo I se envía al DOR adjunto al Formulario 56, ya sea en papel por correo o en medios electrónicos.
- Por correo: adjunte el anexo al Formulario 56 y envíe ambos a Nebraska Department of Revenue, PO Box 94818, Lincoln, NE 68509-4818.
- En medios electrónicos: puede presentar un anexo con el mismo formato y la misma información en un CD, unidad USB o memoria flash. Adjunte el anexo completado al Formulario 56 y envíelo al DOR.
Si necesita más espacio, adjunte un anexo con la misma información. Cuando reclame un crédito por productos devueltos al fabricante, adjunte a la presentación el memorando de crédito emitido por el DOR, porque el crédito se reclama en la línea 4 del Formulario 56. Guarde una copia del anexo para sus registros; el formulario indica que debe conservar una. El formulario no menciona ningún otro canal ni tarifa. FillingPDF le permite rellenar y descargar el PDF; la presentación debe hacerse por los canales indicados anteriormente.
Errores comunes que debes evitar
- Informar rapé o material consumible en el Anexo I; el rapé corresponde al Anexo II y los ENDS, al Anexo III o al Anexo IV, según la cantidad de material consumible.
- Ingresar el importe bruto de la factura en vez del importe neto de factura, que es el importe facturado menos todos los descuentos comerciales y en efectivo permitidos y recibidos.
- Dejar los totales de la línea 1 o la línea 2 del Anexo I sin ingresarlos también en la línea 1 o la línea 2 del Formulario 56.
- Informar los productos devueltos por los clientes como números positivos; deben ingresarse como números negativos en la línea 2 (mayoristas de Nebraska) o en la línea 1 (mayoristas que no son de Nebraska).
- Reclamar un crédito por productos devueltos, o adjuntar la declaración jurada del fabricante, antes de que el DOR haya emitido un memorando de crédito.
- Que un mayorista que no es de Nebraska reclame el mismo artículo tanto como devuelto al fabricante como devuelto por un cliente; las instrucciones no permiten ambas opciones.
- Enviar por correo el Anexo I por separado, en vez de adjuntarlo al Formulario 56 y enviar ambos a PO Box 94818, Lincoln, NE 68509-4818.
- Informar transacciones de un mes distinto al período tributario del Formulario 56 que presenta.
- Omitir el nombre, el número de identificación de Nebraska o el período tributario en la parte superior del anexo.
Preguntas frecuentes
¿Qué es el Anexo I del Formulario 56 de Nebraska?
El Anexo I es el anexo del Departamento de Ingresos de Nebraska que se adjunta al Formulario 56 y enumera los productos de tabaco distintos del rapé y material consumible importados a Nebraska, fabricados y vendidos en Nebraska, o exportados a otros estados. Sus totales se ingresan en las líneas 1 y 2 del Formulario 56.
¿Dónde informo el rapé o los productos de cigarrillos electrónicos?
No en el Anexo I. El rapé debe informarse en el Anexo II del Formulario 56. Los ENDS con 3 mililitros o menos de material consumible corresponden al Anexo III, y los ENDS con más de 3 mililitros, al Anexo IV.
¿A dónde envío por correo el Anexo I de Nebraska?
Adjúntelo al Formulario 56 y envíe ambos a Nebraska Department of Revenue, PO Box 94818, Lincoln, NE 68509-4818. El formulario indica que debe guardar una copia del anexo para sus registros.
¿Puedo presentar el Anexo I en una unidad USB en lugar de hacerlo en papel?
Sí, si el anexo tiene el mismo formato y la misma información. Las instrucciones del DOR permiten medios electrónicos, como un CD, una unidad USB o una memoria flash. Adjunte el anexo completado al Formulario 56 y envíelo al Departamento de Ingresos.
¿Cuál es el importe neto de factura en el Anexo I?
Es el importe facturado menos todos los descuentos comerciales y en efectivo permitidos y recibidos por la persona o empresa que figura en la declaración. Para un fabricante, es el precio de venta menos los descuentos permitidos y recibidos por el comprador.
¿Cómo informo los productos de tabaco que fueron devueltos?
Como números negativos. Los mayoristas de Nebraska ingresan en la línea 2 las devoluciones de clientes de fuera de Nebraska; los mayoristas que no son de Nebraska ingresan en la línea 1 las devoluciones de clientes de Nebraska. Para obtener un crédito por productos devueltos al fabricante, primero se necesita un memorando de crédito del DOR.
¿Qué mes cubre el Anexo I?
El mismo período tributario que el Formulario 56 que acompaña. Las importaciones son las que se introdujeron en Nebraska durante el mes para el cual se presenta el Formulario 56; las exportaciones y las ventas de fabricantes se informan para ese mismo período tributario.
¿Puedo rellenar en línea el Anexo I de Nebraska en FillingPDF?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el anexo ante el DOR; usted debe presentarlo junto con el Formulario 56 por correo o en medios electrónicos.
¿Listo para rellenar el Schedule I (Form 56)?
Rellenar el Schedule I (Form 56) ahora