
El Anexo II de Nebraska — Rapé importado o fabricado y exportado (Nebraska Schedule II — Snuff Imported or Manufactured and Exported) es el anexo que el Departamento de Ingresos de Nebraska (DOR) utiliza para recopilar detalles sobre el rapé importado o fabricado en Nebraska y el rapé exportado a otros estados. Los mayoristas, importadores y fabricantes de Nebraska, así como los mayoristas con licencia que no son de Nebraska, indican cada marca, la cantidad de envases y el peso; después, transfieren dos totales en onzas al Formulario 56. En FillingPDF puede rellenar el formulario en línea y descargar o imprimir el PDF completado; el anexo se adjunta al Formulario 56 y se envía por correo al DOR como se describe a continuación.
Última actualización
¿Qué es el Schedule II (Form 56)?
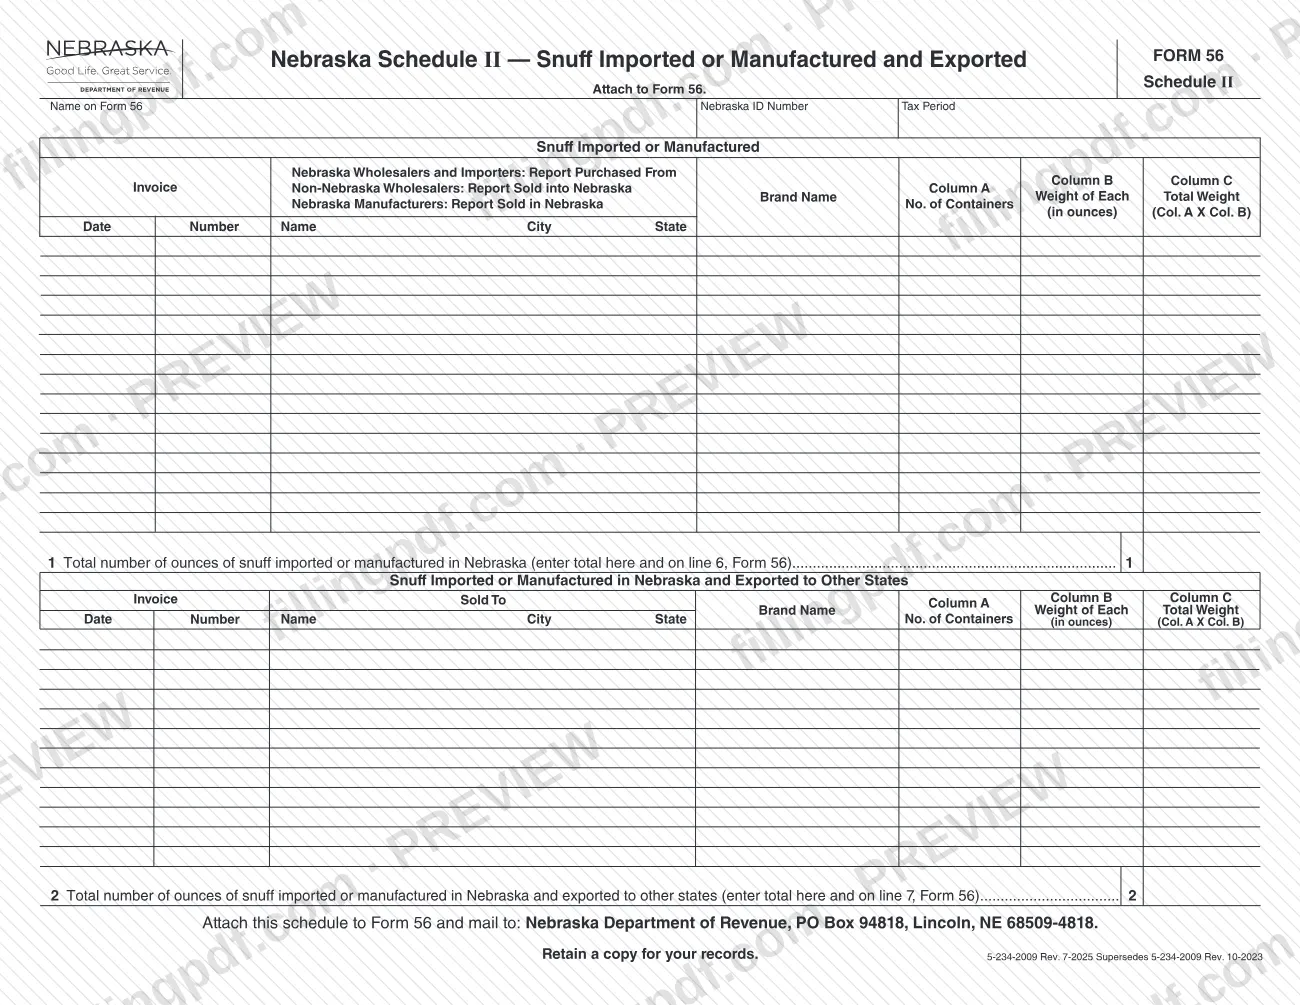
Anexo II de Nebraska — Rapé importado o fabricado y exportado es un anexo del Departamento de Ingresos de Nebraska (DOR) que se adjunta al Formulario 56 y en el que se indica el rapé importado a Nebraska o fabricado allí, así como el rapé exportado a otros estados, con los totales en onzas desglosados por marca.
El anexo no se presenta por separado. Forma parte del Formulario 56 y sus dos totales se trasladan a ese formulario: el total de la línea 1 (onzas totales de rapé importado o fabricado en Nebraska) se incluye en la línea 6 del Formulario 56, y el total de la línea 2 (onzas totales de rapé importado o fabricado en Nebraska y exportado a otros estados) se incluye en la línea 7 del Formulario 56.
La página tiene dos tablas. La primera corresponde al rapé importado o fabricado. Registra, para cada factura, la fecha, el número de factura y el nombre, la ciudad y el estado del proveedor o cliente, seguidos del nombre de la marca y tres columnas: cantidad de envases (Columna A), peso de cada envase en onzas (Columna B) y peso total, que se calcula multiplicando la Columna A por la Columna B (Columna C). La segunda tabla corresponde al rapé exportado a otros estados y contiene las mismas columnas, además de una parte «Sold To» (Vendido a).
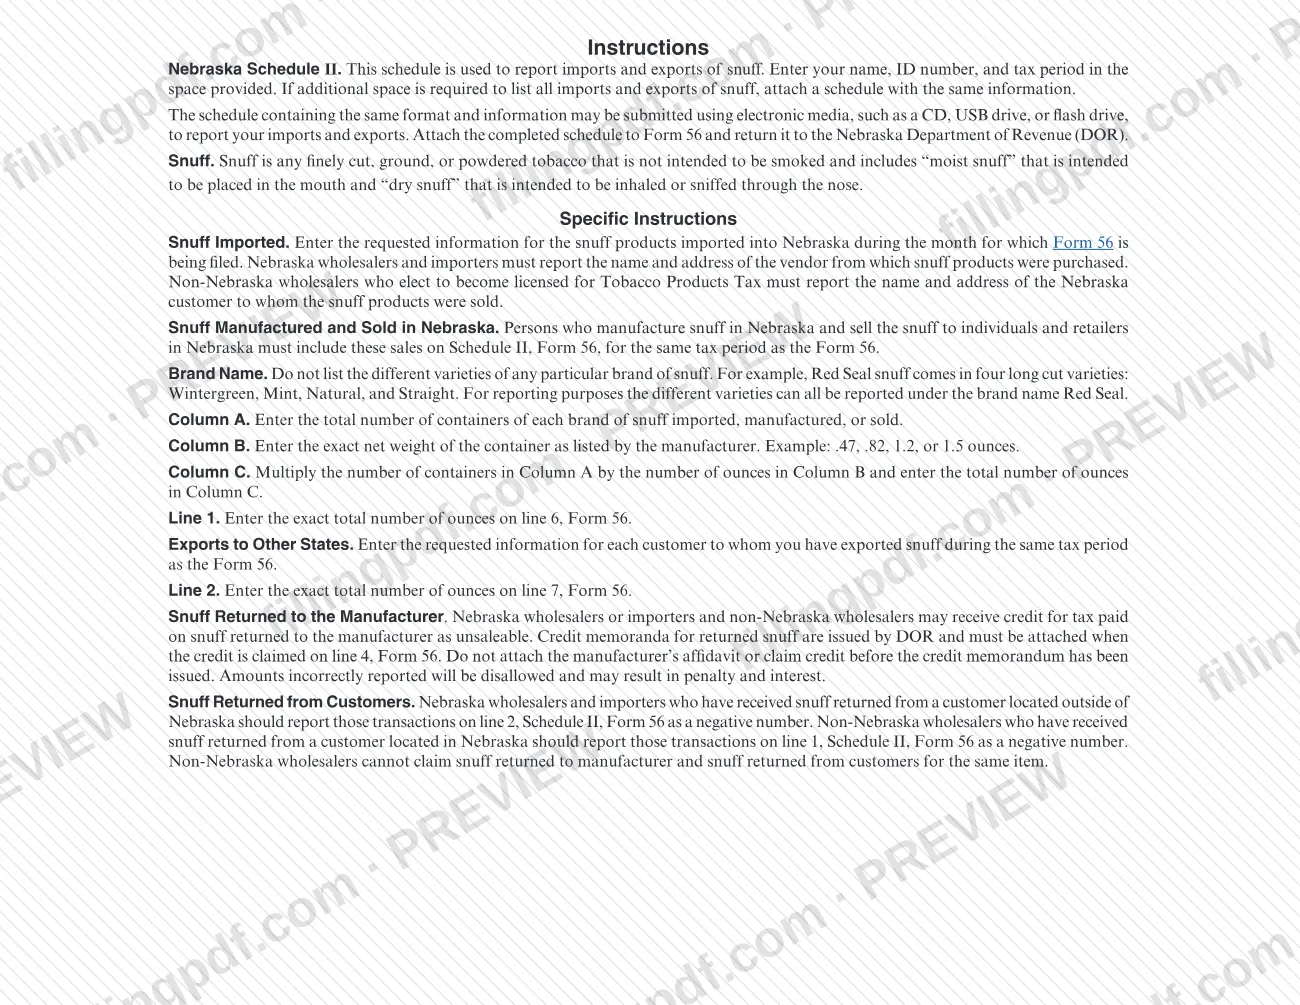
Las instrucciones del DOR definen el rapé como cualquier tabaco finamente cortado, molido o pulverizado que no está destinado a fumarse. Esto incluye el «rapé húmedo» que se coloca en la boca y el «rapé seco» que se inhala por la nariz. El formulario está impreso como 5-234-2009 Rev. 7-2025 y reemplaza la Rev. 10-2023.
¿Quién tiene que presentar el Schedule II (Form 56)?
Las personas que presentan el Formulario 56 y manipulan rapé de las maneras descritas en las instrucciones del DOR adjuntan el Anexo II:
- Mayoristas e importadores de Nebraska informan sobre el rapé importado a Nebraska e indican el nombre y la dirección del proveedor al que se lo compraron.
- Mayoristas que no son de Nebraska y eligen obtener una licencia para el Impuesto sobre Productos de Tabaco informan sobre el rapé vendido a Nebraska e indican el nombre y la dirección del cliente de Nebraska.
- Fabricantes de Nebraska que elaboran rapé en Nebraska y lo venden a particulares y minoristas en Nebraska informan esas ventas en el Anexo II correspondiente al mismo período tributario que el Formulario 56.
- Quienes hayan exportado rapé a clientes de otros estados durante el período tributario indican esos clientes en la sección de exportación.
Los mayoristas que recibieron rapé devuelto por un cliente también utilizan el anexo para informar la devolución como un número negativo. Los mayoristas e importadores de Nebraska lo hacen en la línea 2 cuando el cliente está fuera de Nebraska, y los mayoristas que no son de Nebraska lo hacen en la línea 1 cuando el cliente está en Nebraska. Las instrucciones no mencionan otros declarantes ni exenciones del anexo.
Cuándo presentar el Schedule II (Form 56)
El Anexo II se presenta con el Formulario 56 para el mismo período tributario, por lo que vence cuando vence ese Formulario 56; el anexo no indica una fecha límite independiente. Las instrucciones del DOR vinculan la declaración con el mes para el que se presenta el Formulario 56: el rapé importado es el que se ingresó a Nebraska durante ese mes, las ventas de los fabricantes se informan para el mismo período tributario que el Formulario 56 y las exportaciones son las realizadas durante ese mismo período tributario.
Indique el período tributario en el encabezado del anexo. Para preguntas sobre los plazos y las sanciones del Formulario 56, comuníquese con el DOR.
El crédito por rapé devuelto al fabricante también depende del momento: no lo reclame hasta que el DOR haya emitido el memorando de crédito.
Documentos que necesitas
- Memorando de crédito emitido por el DOR de Nebraska, adjunto al Formulario 56 únicamente cuando un mayorista o importador de Nebraska, o un mayorista que no sea de Nebraska, reclama en la línea 4 un crédito por rapé devuelto al fabricante como no apto para la venta.
- Un anexo adicional con la misma información, únicamente si las líneas del Anexo II no ofrecen espacio suficiente para indicar todas las importaciones y exportaciones de rapé.
Cómo rellenar el Schedule II (Form 56)
Indique el nombre, el número de identificación y el período tributario
En la parte superior, escriba el nombre tal como aparece en el Formulario 56, su número de identificación de Nebraska y el período tributario. Use el mismo período tributario que el Formulario 56 al que se adjunta este anexo.
Identifique al proveedor o cliente
En la primera tabla, indique la fecha y el número de factura, así como el nombre, la ciudad y el estado de la otra parte. Los mayoristas e importadores de Nebraska indican el proveedor al que le compraron el rapé; los mayoristas que no son de Nebraska indican el cliente de Nebraska; los fabricantes de Nebraska indican el comprador de Nebraska.
Indique el nombre de la marca
Escriba un solo nombre de marca por entrada y no indique por separado las variedades de una marca. Todas las variedades se informan bajo el mismo nombre de marca.
Indique los envases en la Columna A
En la Columna A, indique la cantidad total de envases de cada marca de rapé importado, fabricado o vendido.
Indique el peso del envase en la Columna B
En la Columna B, indique el peso neto exacto de un envase en onzas, según lo especificado por el fabricante; por ejemplo, .47, .82, 1.2 o 1.5.
Multiplique para completar la Columna C
Multiplique la Columna A por la Columna B e indique las onzas totales en la Columna C de cada fila.
Sume las importaciones en la línea 1
Indique en la línea 1 las onzas totales exactas de rapé importado o fabricado en Nebraska y, luego, indique la misma cifra en la línea 6 del Formulario 56.
Indique las exportaciones a otros estados
En la segunda tabla, indique la fecha y el número de factura, y el nombre, la ciudad y el estado de cada cliente al que exportó rapé durante el período tributario. Complete el nombre de la marca y las Columnas A, B y C de la misma manera.
Sume las exportaciones en la línea 2
Indique en la línea 2 las onzas totales exactas de rapé exportado y, luego, indique la misma cifra en la línea 7 del Formulario 56.
Informe correctamente el rapé devuelto
Indique el rapé devuelto por clientes como un número negativo: en la línea 2 si es mayorista o importador de Nebraska con un cliente fuera de Nebraska, o en la línea 1 si es mayorista que no es de Nebraska con un cliente en Nebraska. Si necesita más espacio para alguna lista, adjunte un anexo con la misma información.
Revise y descargue el PDF completado
Verifique los totales y las cantidades trasladadas a las líneas 6 y 7 del Formulario 56. Descargue o imprima el PDF completado desde FillingPDF, adjúntelo al Formulario 56 y guarde una copia para sus registros.
Cómo presentar el Schedule II (Form 56)
Adjunte el Anexo II al Formulario 56 y envíe ambos por correo al DOR; el formulario no indica otro método.
- Por correo: Nebraska Department of Revenue, PO Box 94818, Lincoln, NE 68509-4818.
- Medios electrónicos: las instrucciones indican que se puede presentar en un CD, una unidad USB o una memoria flash un anexo con el mismo formato y la misma información para informar las importaciones y exportaciones. Adjunte el anexo completado al Formulario 56 y envíelo al DOR.
- Páginas adicionales: si necesita más espacio para indicar todas las importaciones y exportaciones, adjunte un anexo con la misma información.
- Memorando de crédito: si reclama un crédito en la línea 4 del Formulario 56 por rapé devuelto al fabricante, adjunte el memorando de crédito emitido por el DOR.
Guarde una copia para sus registros. FillingPDF le permite rellenar y descargar el PDF; la presentación debe realizarse por los medios indicados anteriormente.
Errores comunes que debes evitar
- Indicar cada variedad de una marca por separado; las instrucciones dicen que se informen todas las variedades bajo un solo nombre de marca, como Red Seal para Wintergreen, Mint, Natural y Straight.
- Estimar el peso del envase en la Columna B en vez de indicar el peso neto exacto especificado por el fabricante, como .47, .82, 1.2 o 1.5 onzas.
- Indicar la cantidad de envases en la Columna C en vez de multiplicar la Columna A por la Columna B para calcular las onzas totales.
- No trasladar el total de la línea 1 a la línea 6 del Formulario 56, o el total de la línea 2 a la línea 7 del Formulario 56.
- Reclamar un crédito por rapé devuelto al fabricante, o adjuntar la declaración jurada del fabricante, antes de que el DOR haya emitido el memorando de crédito; las cantidades declaradas incorrectamente no se permiten y pueden generar sanciones e intereses.
- Informar el rapé devuelto por clientes como un número positivo; debe ser un número negativo, en la línea 2 para los mayoristas e importadores de Nebraska o en la línea 1 para los mayoristas que no son de Nebraska.
- Reclamar tanto el rapé devuelto al fabricante como el rapé devuelto por clientes por el mismo artículo, lo cual no pueden hacer los mayoristas que no son de Nebraska.
- Enviar el anexo por correo sin guardar una copia; el formulario indica que debe conservar una copia para sus registros.
Preguntas frecuentes
¿Qué es el Anexo II de Nebraska (Formulario 56)?
El Anexo II de Nebraska es un anexo del Departamento de Ingresos de Nebraska que se adjunta al Formulario 56. Informa, por marca y en onzas, el rapé importado o fabricado en Nebraska y el rapé exportado a otros estados. Los totales de las líneas 1 y 2 se trasladan a las líneas 6 y 7 del Formulario 56.
¿Se presenta el Anexo II por separado?
No. El formulario indica que se adjunte al Formulario 56 y se envíe por correo al Departamento de Ingresos de Nebraska, PO Box 94818, Lincoln, NE 68509-4818. No tiene una fecha límite independiente: se presenta para el mismo período tributario que el Formulario 56 al que acompaña.
¿Cómo calculo las onzas totales del Anexo II?
Multiplique la cantidad de envases de la Columna A por el peso neto exacto de un envase de la Columna B e indique el resultado en la Columna C. Sume las cantidades de la Columna C para la línea 1 (importaciones) o la línea 2 (exportaciones), usando las onzas exactas.
¿Cómo informo el rapé devuelto por un cliente?
Infórmelo como un número negativo. Un mayorista o importador de Nebraska con un cliente fuera de Nebraska utiliza la línea 2; un mayorista que no sea de Nebraska con un cliente en Nebraska utiliza la línea 1. Estas devoluciones se informan en el Anexo II del Formulario 56.
¿Puedo presentar el Anexo II en una unidad USB?
Sí, siempre que tenga el mismo formato. Las instrucciones permiten presentar en medios electrónicos, como un CD, una unidad USB o una memoria flash, un anexo con el mismo formato y la misma información. De todos modos, debe adjuntar el anexo completado al Formulario 56 y enviarlo al DOR.
¿Debo indicar cada variedad de rapé en su propia línea?
No. Informe todas las variedades de una marca bajo un solo nombre de marca. Por ejemplo, las instrucciones indican que las cuatro variedades de corte largo de Red Seal (Wintergreen, Mint, Natural y Straight) se informan todas como Red Seal.
¿Puedo rellenar el Anexo II de Nebraska en línea en FillingPDF?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el anexo: usted debe adjuntarlo al Formulario 56 y enviarlo al Departamento de Ingresos de Nebraska.
¿Listo para rellenar el Schedule II (Form 56)?
Rellenar el Schedule II (Form 56) ahora