
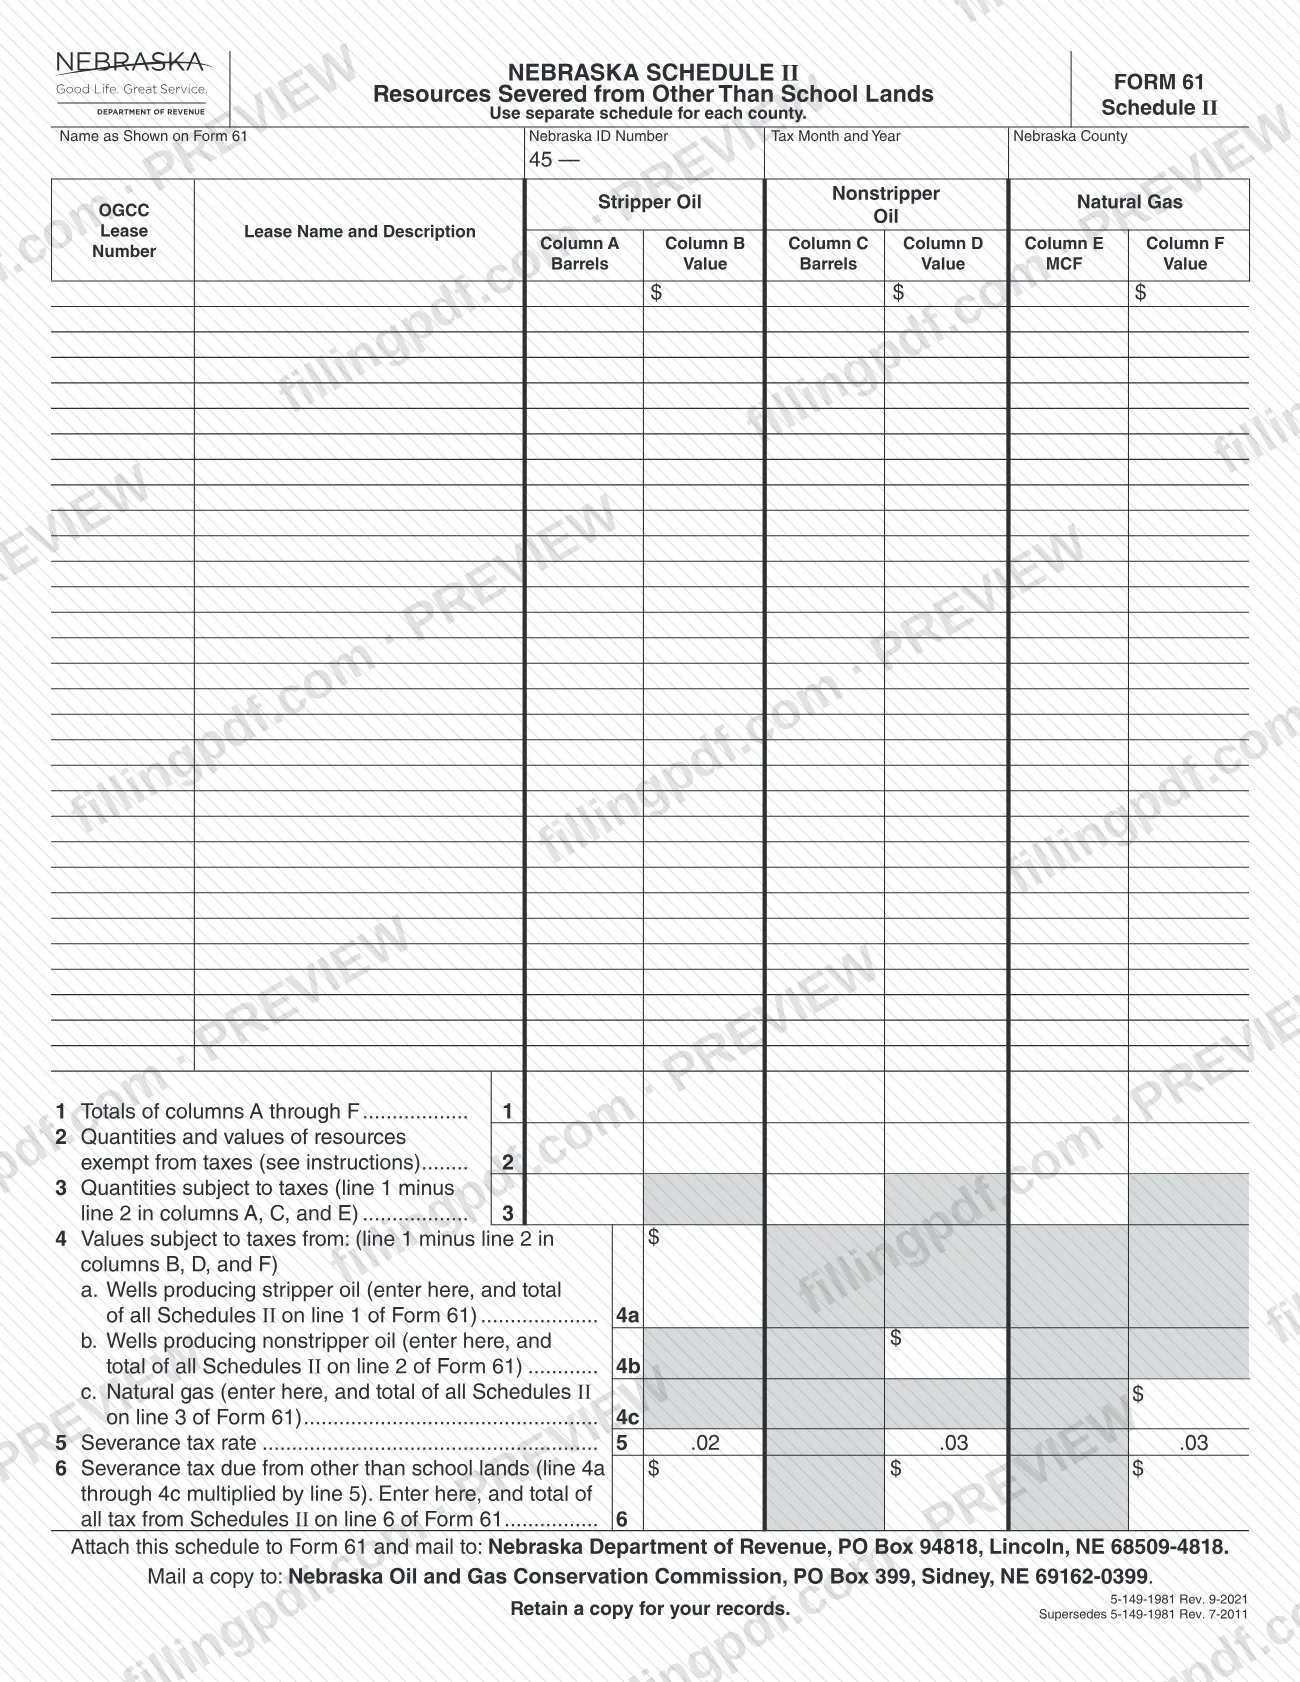
El Anexo II (Formulario 61), Recursos extraídos de terrenos que no son tierras escolares (Schedule II, Resources Severed from Other Than School Lands), es el anexo que exige el Departamento de Impuestos de Nebraska con la Declaración de impuestos sobre extracción y conservación de Nebraska, Formulario 61. Los operadores y otras personas que presentan el Formulario 61 lo usan para informar sobre petróleo y gas natural extraídos de terrenos que no son tierras escolares, por condado, y calcular el impuesto de extracción adeudado. En esta página puede rellenar el Anexo II en línea en FillingPDF y descargar o imprimir el PDF completado; el formulario y sus instrucciones son publicados por el Departamento de Impuestos.
Última actualización
¿Qué es el Form 61?
Anexo II (Formulario 61), Recursos extraídos de terrenos que no son tierras escolares (Schedule II, Resources Severed from Other Than School Lands), es el anexo del Departamento de Impuestos de Nebraska en el que se enumeran por arrendamiento el petróleo y el gas natural extraídos de terrenos que no son tierras escolares, junto con sus cantidades, valores, exenciones y el impuesto de extracción adeudado.
Es un anexo del Formulario 61, la Declaración de impuestos sobre extracción y conservación de Nebraska, y se presenta con esa declaración. El anexo tiene una fila por arrendamiento, identificado por el número de arrendamiento de la Comisión de Conservación de Petróleo y Gas de Nebraska (OGCC) y el nombre y la descripción del arrendamiento. Seis columnas registran la producción: las columnas A y B (barriles y valor del petróleo de baja producción), las columnas C y D (barriles y valor del petróleo de producción superior) y las columnas E y F (MCF y valor del gas natural).
Las líneas 1 a 6 totalizan las columnas, descuentan los recursos exentos, indican las cantidades y los valores sujetos a impuestos y multiplican los valores de las líneas 4a a 4c por la tasa del impuesto de extracción impresa en la línea 5. Los totales se trasladan a las líneas 1, 2, 3 y 6 del Formulario 61.
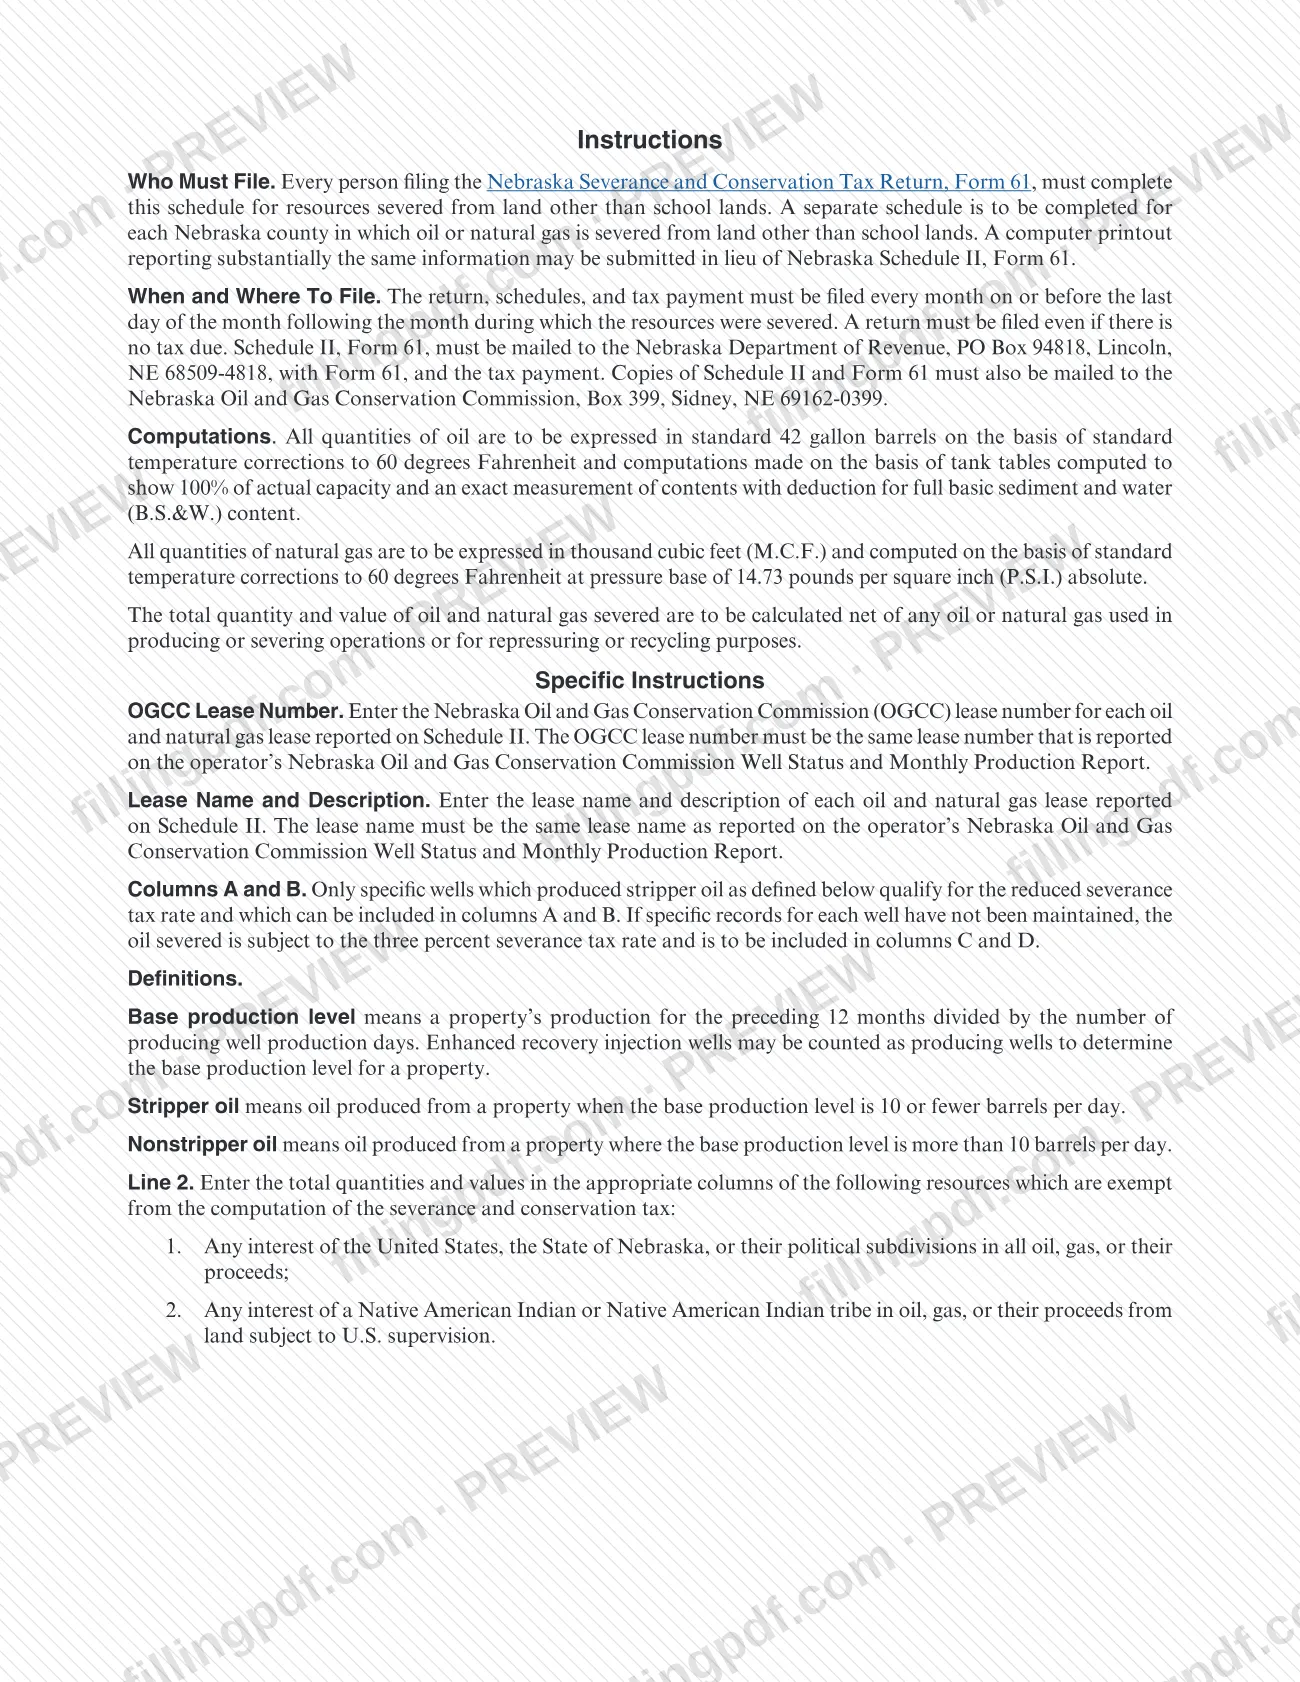
El formulario indica que se debe completar un anexo por cada condado de Nebraska. Sus instrucciones también definen el petróleo de baja producción (petróleo de una propiedad cuyo nivel base de producción es de 10 barriles diarios o menos) y el petróleo de producción superior (más de 10 barriles diarios), y establecen cómo se miden las cantidades de petróleo y gas.
¿Quién tiene que presentar el Form 61?
Toda persona que presente el Formulario 61, la Declaración de impuestos sobre extracción y conservación de Nebraska, debe completar el Anexo II para los recursos extraídos de terrenos que no son tierras escolares. Las instrucciones presentan esta regla sobre quién debe presentarlo.
- Un anexo por cada condado. Complete un Anexo II separado por cada condado de Nebraska en el que se extraiga petróleo o gas natural de terrenos que no son tierras escolares.
- Los intereses exentos también se incluyen en el anexo. Los intereses de Estados Unidos, el estado de Nebraska o sus subdivisiones políticas en petróleo, gas o sus ingresos, así como los intereses de un indígena estadounidense o una tribu en petróleo, gas o sus ingresos procedentes de terrenos sujetos a la supervisión de Estados Unidos, se anotan en la línea 2 como cantidades y valores exentos.
- Se permite usar un sustituto. Se puede presentar, en lugar del Anexo II, una impresión de computadora que informe sustancialmente la misma información.
El anexo abarca únicamente terrenos que no son tierras escolares. El formulario y sus instrucciones no indican quién puede firmar o presentar por otra persona.
Cuándo presentar el Form 61
El Anexo II se presenta todos los meses, a más tardar el último día del mes siguiente al mes en que se extrajeron los recursos. Se presenta junto con el Formulario 61 y el pago de impuestos, por lo que no tiene una fecha límite aparte.
Se debe presentar una declaración aunque no se adeude ningún impuesto. En la parte superior del anexo se solicita el mes y el año tributarios, así que complete un anexo por cada mes y condado que informe.
El momento también importa para clasificar el petróleo: el petróleo de pozos que reúnen los requisitos de petróleo de baja producción se incluye en las columnas A y B solo si se han mantenido registros específicos de cada pozo. Reúna esos registros antes de empezar el anexo del mes.
Documentos que necesitas
- Formulario 61, Declaración de impuestos sobre extracción y conservación de Nebraska: el Anexo II se adjunta a este formulario y se envía por correo al Departamento de Impuestos junto con él.
- El pago de impuestos: se envía por correo junto con el Formulario 61 y el Anexo II al Departamento de Impuestos.
- Copias del Anexo II y del Formulario 61 para la Comisión de Conservación de Petróleo y Gas de Nebraska, enviadas por correo a su dirección en Sidney.
- Registros específicos de los pozos, solo si informa petróleo de baja producción en las columnas A y B; sin ellos, el petróleo se incluye en las columnas C y D.
Cómo rellenar el Form 61
Anote el nombre, la identificación, el mes y el condado
En la parte superior, anote el nombre tal como aparece en el Formulario 61, su número de identificación de Nebraska, el mes y el año tributarios, y el condado de Nebraska. Use un anexo separado por cada condado.
Enumere cada arrendamiento
Para cada arrendamiento, anote el número de arrendamiento de OGCC y el nombre y la descripción del arrendamiento. Ambos deben coincidir con el Informe de estado de pozos y producción mensual de la Comisión de Conservación de Petróleo y Gas de Nebraska.
Registre la producción en las columnas A–F
Use las columnas A y B para los barriles y el valor del petróleo de baja producción; las columnas C y D para el petróleo de producción superior; y las columnas E y F para el gas natural, en MCF, y su valor. Solo los pozos con registros específicos reúnen los requisitos para las columnas A y B.
Mida correctamente las cantidades
Exprese el petróleo en barriles estándar de 42 galones, corregidos a 60 grados Fahrenheit, y el gas en MCF con la base de presión indicada de 14.73 P.S.I. absoluta. Calcule las cantidades netas del petróleo o gas usado en operaciones de producción o extracción, o para represurización o reciclaje.
Sume las columnas en la línea 1
En la línea 1, anote los totales de las columnas A a F.
Anote los recursos exentos en la línea 2
En la línea 2, anote las cantidades y los valores de los recursos exentos en las columnas correspondientes: los intereses de Estados Unidos, Nebraska o sus subdivisiones políticas, y los intereses indígenas estadounidenses en terrenos bajo la supervisión de Estados Unidos.
Calcule las cantidades y los valores sujetos a impuestos
Línea 3: reste la línea 2 de la línea 1 en las columnas A, C y E. Línea 4: reste la línea 2 de la línea 1 en las columnas B, D y F, y anote los resultados en 4a (petróleo de baja producción), 4b (petróleo de producción superior) y 4c (gas natural).
Aplique la tasa y calcule el impuesto
La línea 5 muestra la tasa del impuesto de extracción impresa para cada categoría. En la línea 6, multiplique las líneas 4a a 4c por la línea 5 y anote el impuesto adeudado.
Traslade los totales al Formulario 61
Sume las líneas 4a, 4b, 4c y 6 de todos sus Anexos II y anótelas en las líneas 1, 2, 3 y 6 del Formulario 61, según las instrucciones del anexo.
Revise y descargue el PDF completado
Revise el anexo de cada condado; luego, descargue o imprima el PDF completado desde FillingPDF, conserve una copia y envíelo por correo según se describe en Cómo presentar.
Cómo presentar el Form 61
Según el formulario impreso y sus instrucciones, el Anexo II se presenta por correo en dos lugares.
- Al Departamento de Impuestos: adjunte el anexo al Formulario 61 y envíelo por correo, junto con el pago de impuestos, a Nebraska Department of Revenue, PO Box 94818, Lincoln, NE 68509-4818.
- A la Comisión de Conservación de Petróleo y Gas: envíe por correo una copia del Anexo II y del Formulario 61 a Nebraska Oil and Gas Conservation Commission, PO Box 399, Sidney, NE 69162-0399.
Conserve una copia para sus registros, según indica el formulario. Se puede presentar una impresión de computadora que informe sustancialmente la misma información en lugar del anexo impreso. El formulario no indica ningún medio de presentación en línea ni en persona. Si necesita información sobre el pago, comuníquese con el Departamento de Impuestos. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los medios postales indicados arriba.
Errores comunes que debes evitar
- Usar un solo Anexo II para varios condados; el formulario indica que se debe usar un anexo separado por cada condado.
- Anotar un número o nombre de arrendamiento de OGCC que no coincida con el Informe de estado de pozos y producción mensual de la Comisión de Conservación de Petróleo y Gas de Nebraska del operador.
- Informar petróleo en las columnas A y B si no se mantuvieron registros específicos de cada pozo; ese petróleo corresponde a las columnas C y D.
- Omitir el Anexo II o la declaración porque no se adeuda ningún impuesto; aun así, se debe presentar una declaración.
- Informar cantidades que no estén netas del petróleo o gas usado en operaciones de producción o extracción, o para represurización o reciclaje.
- Expresar el petróleo en unidades distintas de barriles estándar de 42 galones, o el gas en unidades distintas de MCF con la base de temperatura y presión indicada.
- Enviar el anexo únicamente al Departamento de Impuestos y no enviar copias del Anexo II y el Formulario 61 a la Comisión de Conservación de Petróleo y Gas.
- Omitir la línea 2 para los intereses exentos de Estados Unidos, el estado, las subdivisiones políticas o las tribus, lo que hace que se graven recursos exentos.
Preguntas frecuentes
¿Qué es el Anexo II (Formulario 61) de Nebraska?
El Anexo II (Formulario 61) es el anexo del Departamento de Impuestos de Nebraska para los recursos extraídos de terrenos que no son tierras escolares. Enumera el petróleo y el gas natural por arrendamiento y condado, resta los recursos exentos y calcula el impuesto de extracción que se traslada al Formulario 61.
¿Quién debe presentar el Anexo II de Nebraska?
Toda persona que presente el Formulario 61, la Declaración de impuestos sobre extracción y conservación de Nebraska, debe completarlo para los recursos extraídos de terrenos que no son tierras escolares. Use un anexo separado por cada condado de Nebraska donde se extraiga petróleo o gas natural.
¿Cuándo vence el Anexo II?
Mensualmente, a más tardar el último día del mes siguiente al mes en que se extrajeron los recursos. Se presenta junto con el Formulario 61 y el pago de impuestos, y se debe presentar una declaración aunque no se adeude ningún impuesto.
¿A dónde envío por correo el Anexo II y el Formulario 61?
Envíelos por correo junto con el pago de impuestos a Nebraska Department of Revenue, PO Box 94818, Lincoln, NE 68509-4818. También envíe por correo copias del Anexo II y del Formulario 61 a Nebraska Oil and Gas Conservation Commission, PO Box 399, Sidney, NE 69162-0399.
¿Puedo enviar una impresión de computadora en lugar del Anexo II?
Sí. Las instrucciones indican que se puede presentar, en lugar del Anexo II de Nebraska, Formulario 61, una impresión de computadora que informe sustancialmente la misma información. Aun así, se presenta junto con el Formulario 61 y el pago de impuestos.
¿Qué se anota en la línea 2 del Anexo II?
La línea 2 es para las cantidades y los valores de los recursos exentos: los intereses de Estados Unidos, Nebraska o sus subdivisiones políticas en petróleo, gas o sus ingresos, y los intereses indígenas estadounidenses en petróleo, gas o sus ingresos procedentes de terrenos sujetos a la supervisión de Estados Unidos.
¿Cuándo se anota el petróleo en las columnas A y B en lugar de las columnas C y D?
Solo se anota en las columnas A y B el petróleo de pozos específicos que produjeron petróleo de baja producción, es decir, cuando el nivel base de producción de la propiedad es de 10 barriles diarios o menos. Si no se mantuvieron registros específicos de los pozos, el petróleo se anota en las columnas C y D.
¿Puedo rellenar el Anexo II en línea en FillingPDF?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta ni envía el anexo; usted debe enviarlo por correo a través de los medios del Departamento de Impuestos.
¿Listo para rellenar el Form 61?
Rellenar el Form 61 ahora