
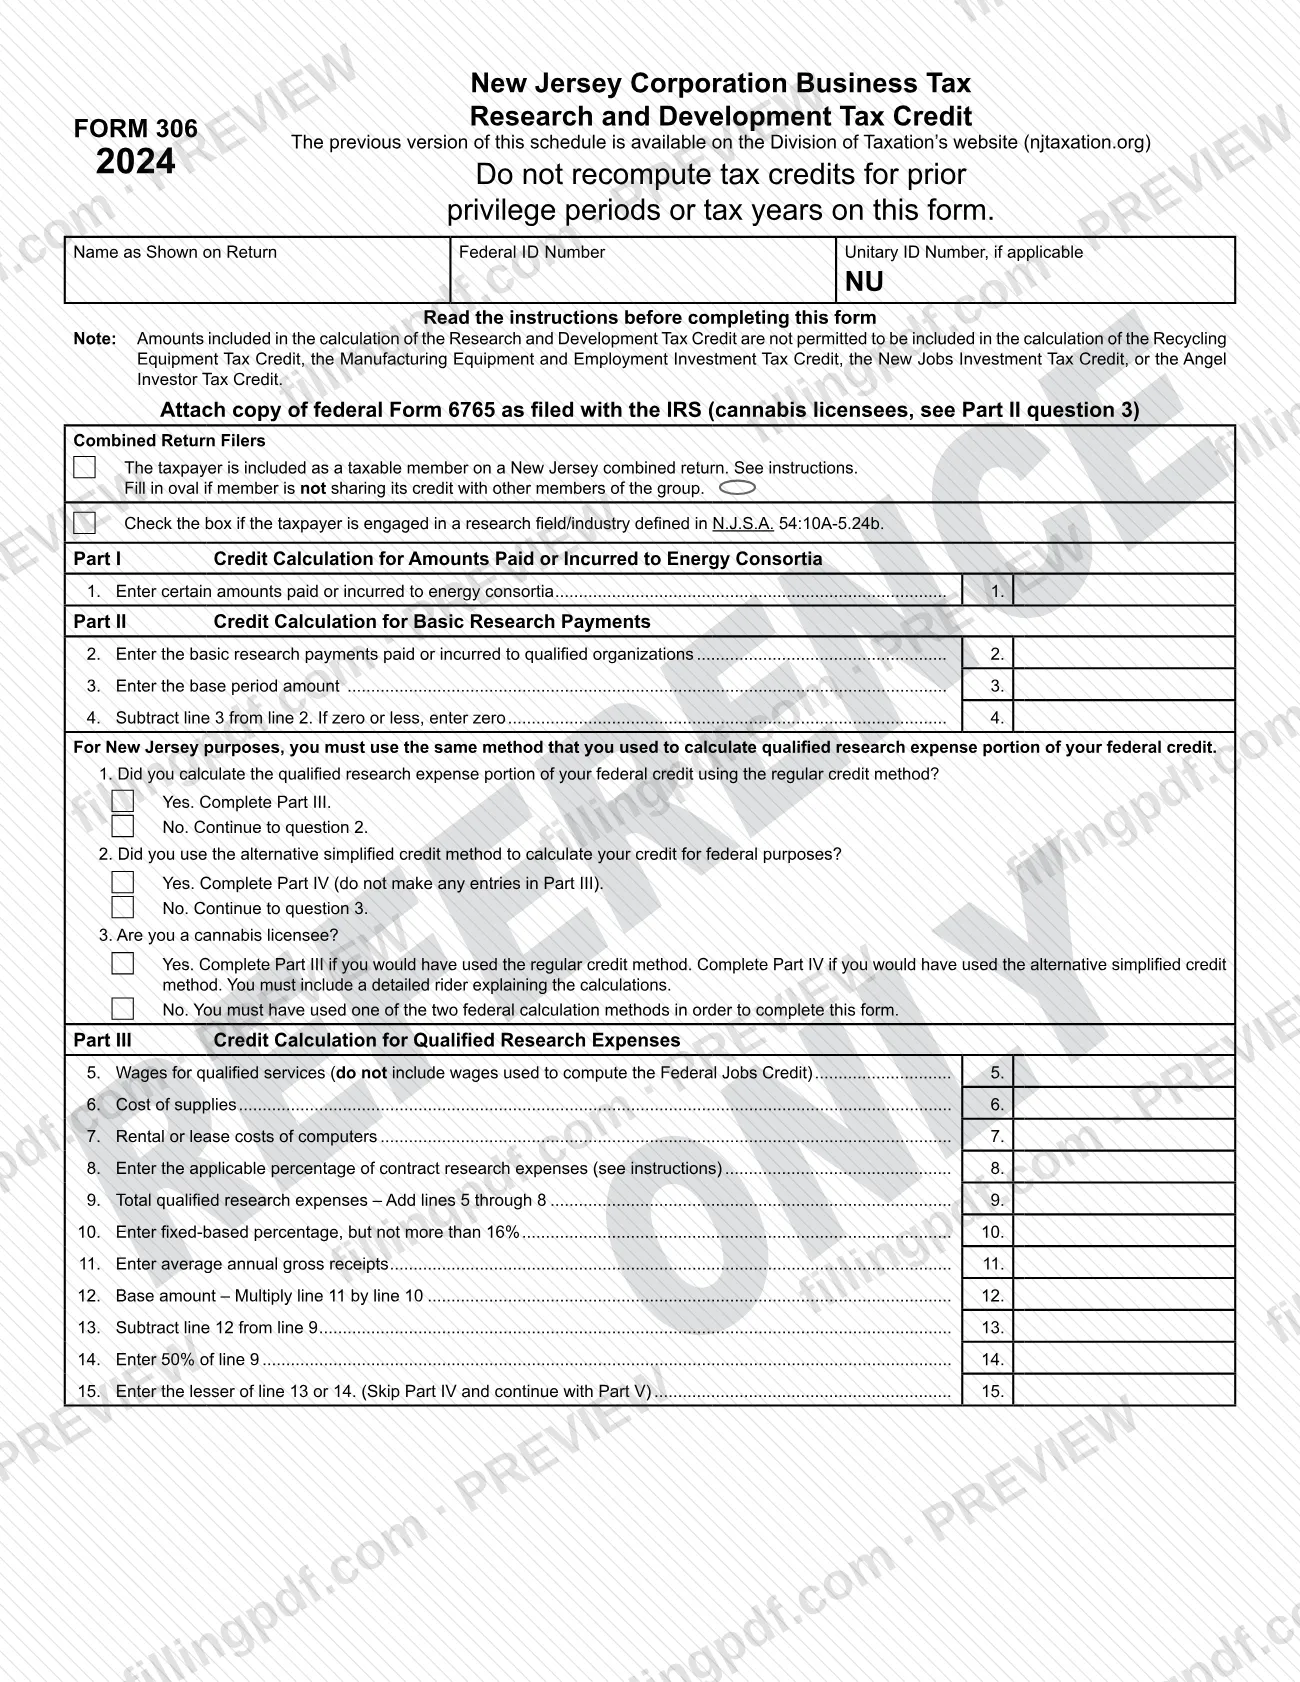
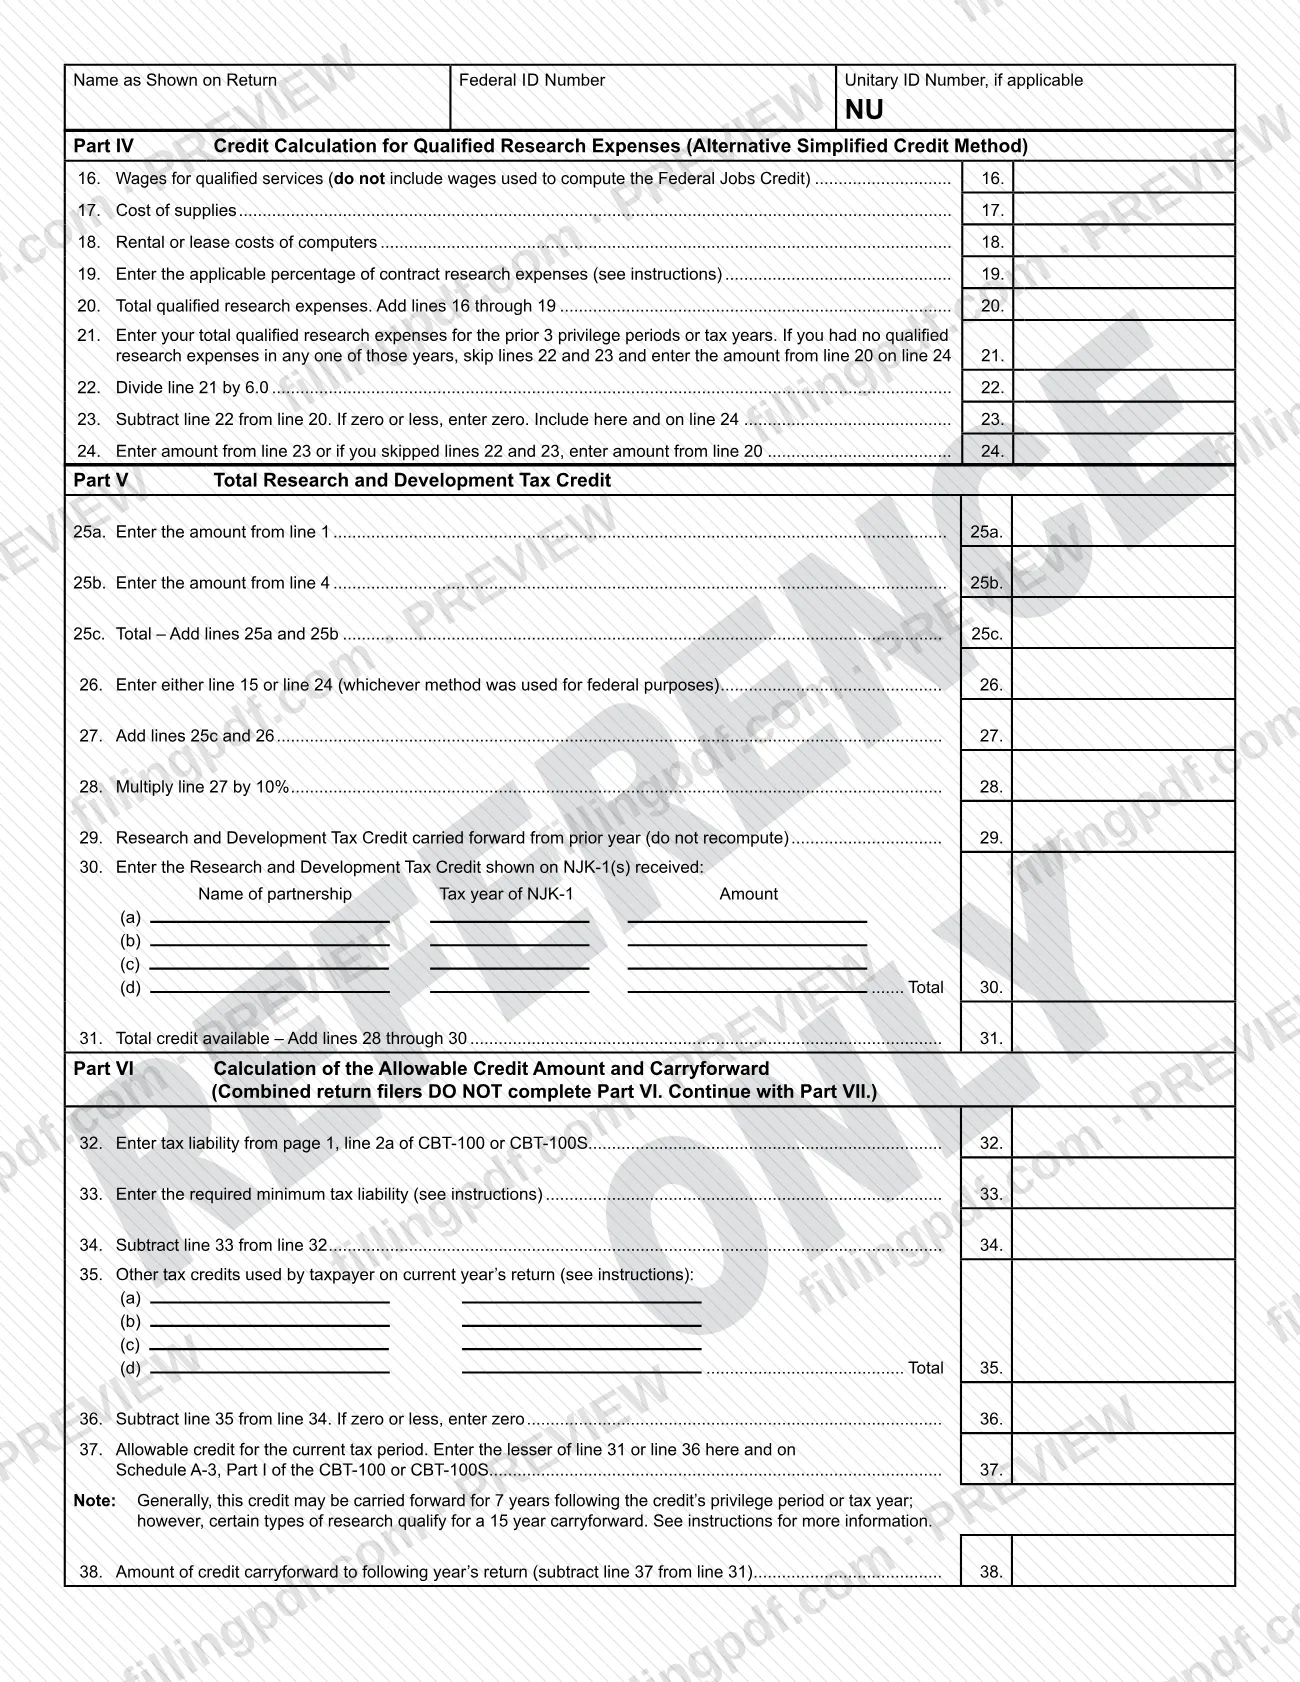
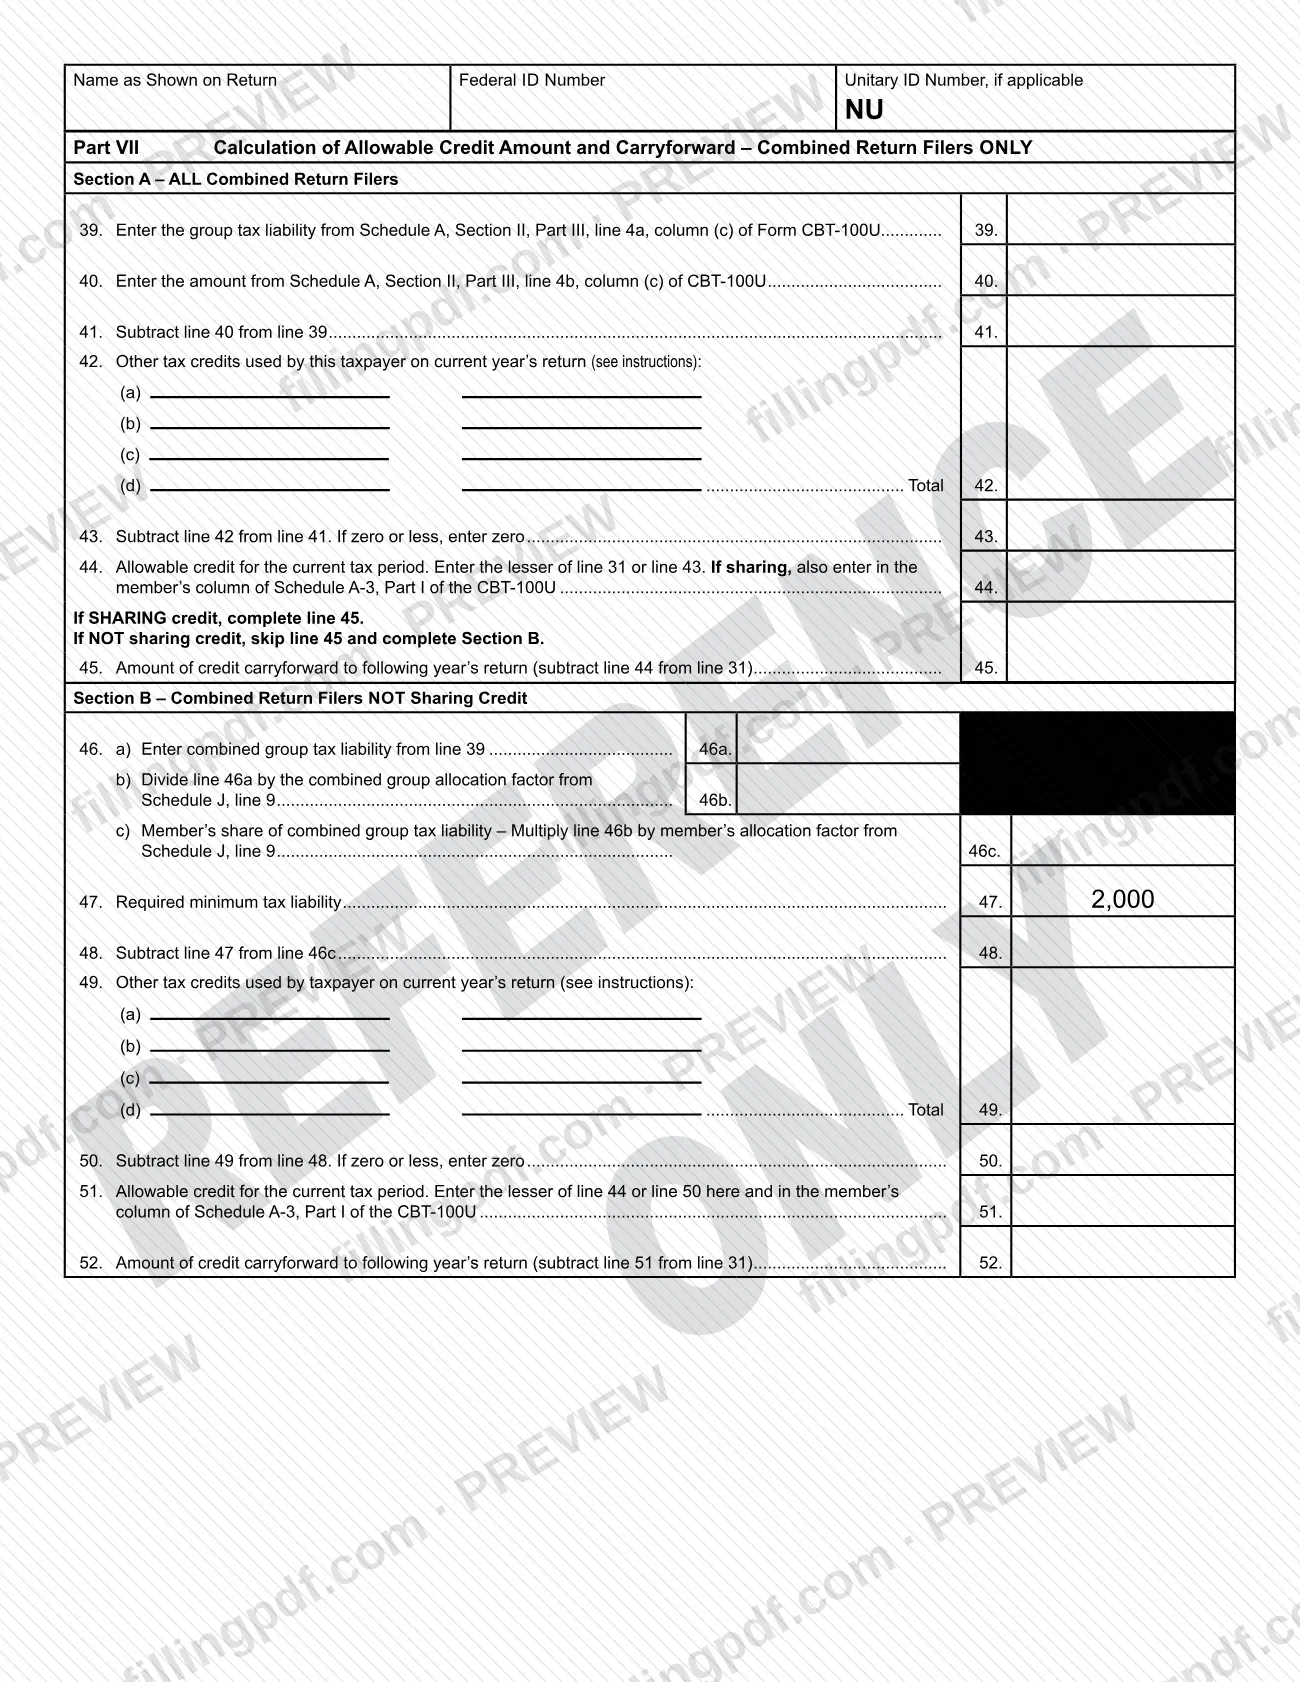
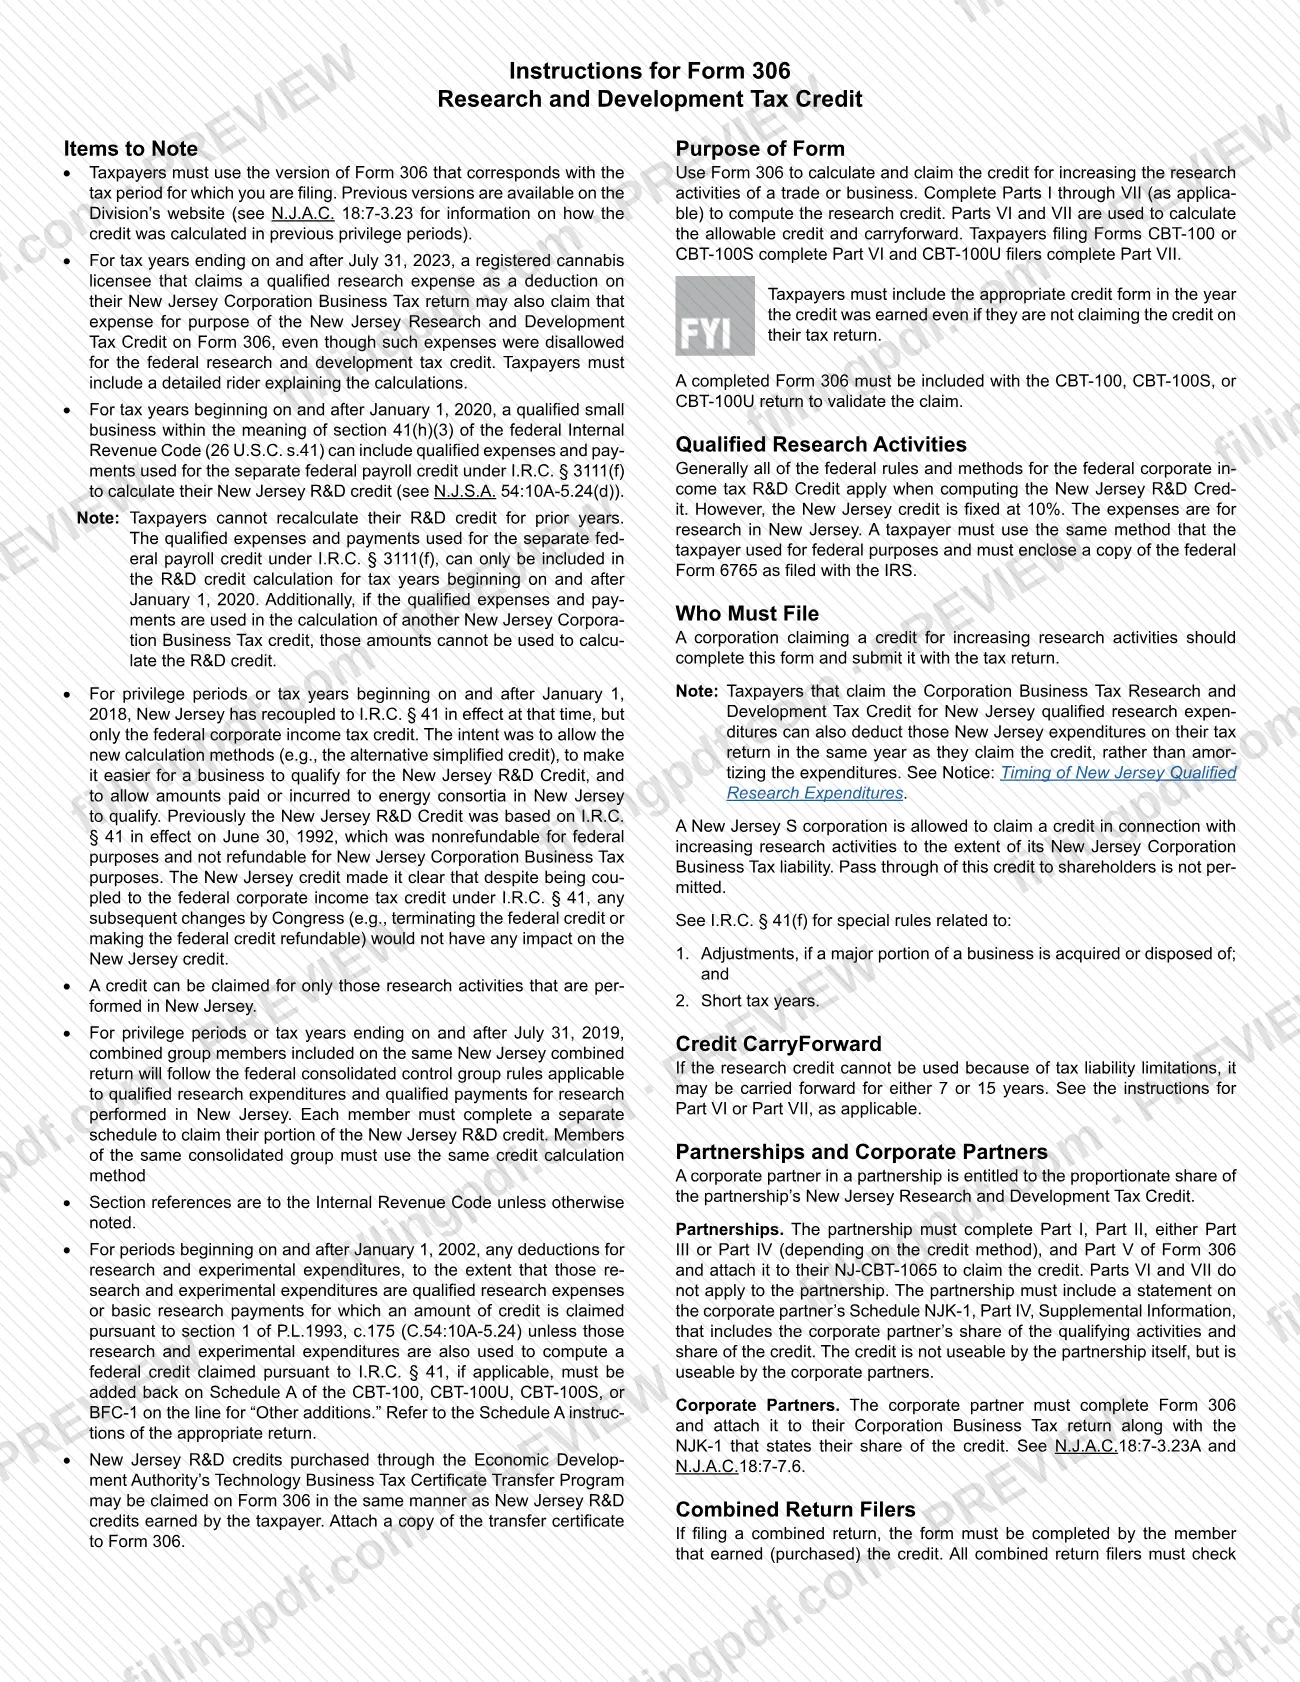
El Formulario 306, Crédito fiscal por investigación y desarrollo (Research and Development Tax Credit), es el anexo del impuesto sobre actividades comerciales de Nueva Jersey para el crédito fiscal por investigación y desarrollo, emitido por la División de Impuestos de NJ. Una corporación que reclama un crédito por aumentar sus actividades de investigación lo completa y lo presenta junto con su declaración de impuestos. En esta página puede rellenar en línea el formulario de 2024 en FillingPDF y descargar o imprimir el PDF completado; la División de Impuestos publica el formulario y sus instrucciones en nj.gov/treasury/taxation.
Última actualización
¿Qué es el Form 306?
Formulario 306, Crédito fiscal por investigación y desarrollo (Research and Development Tax Credit), es el anexo del impuesto sobre actividades comerciales de Nueva Jersey (CBT) que se usa para calcular y reclamar el crédito por aumentar las actividades de investigación de un negocio o comercio, y para determinar el crédito permitido y el arrastre a años futuros.
La División de Impuestos de NJ emite el formulario, y los contribuyentes deben usar la versión que corresponda al período tributario que presentan. Esta página trata la versión de 2024.
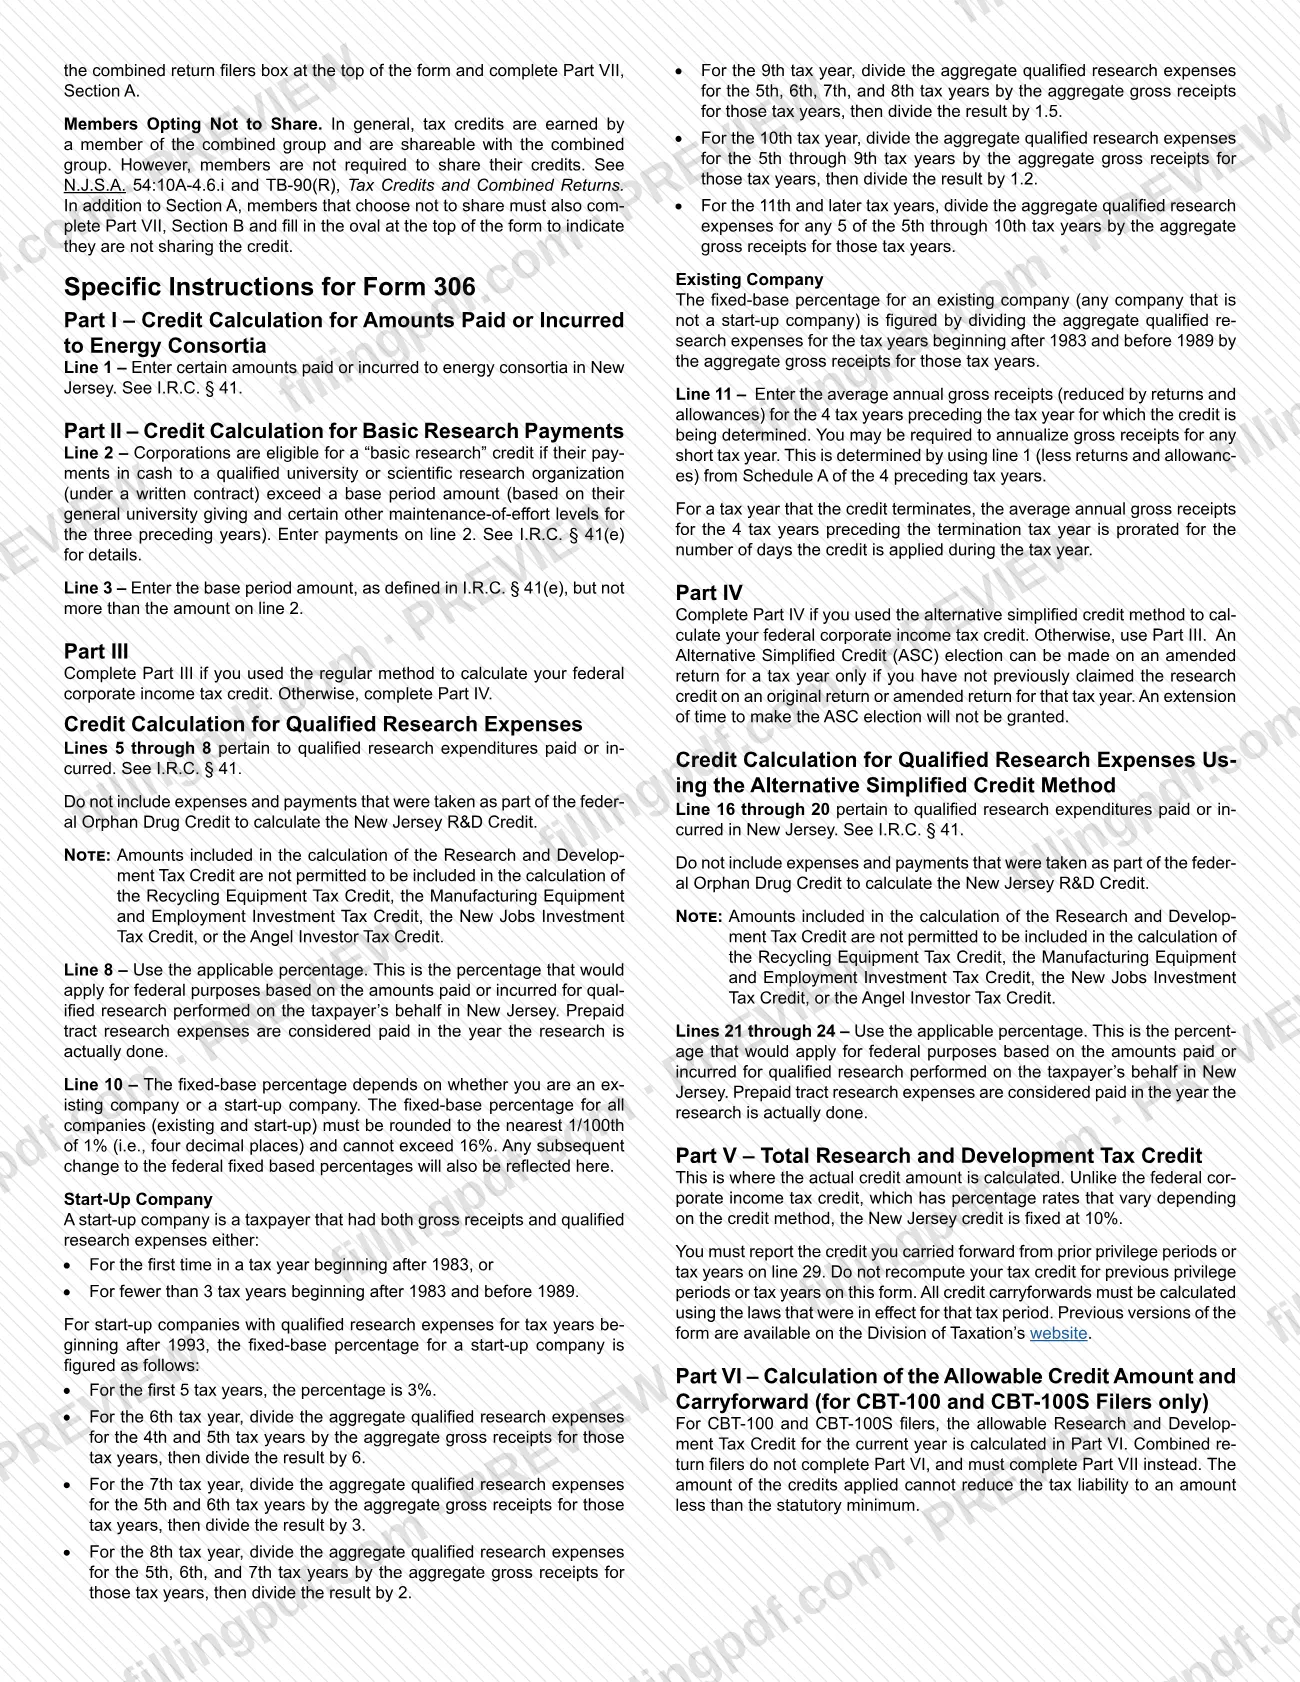
Nueva Jersey sigue las reglas y métodos federales para el crédito fiscal corporativo por investigación y desarrollo, con algunas diferencias. El crédito de Nueva Jersey está fijado en 10% y cubre únicamente la investigación realizada en Nueva Jersey. Debe usar el mismo método de cálculo que usó para el crédito federal y adjuntar una copia del Formulario federal 6765 tal como se presentó ante el IRS.
El formulario tiene siete partes:
- Parte I: cantidades pagadas o incurridas a consorcios de energía.
- Parte II: pagos por investigación básica.
- Parte III: gastos de investigación calificados según el método de crédito regular.
- Parte IV: gastos de investigación calificados según el método de crédito simplificado alternativo.
- Parte V: crédito total.
- Parte VI: crédito permitido y arrastre a años futuros para quienes presentan el CBT-100 y el CBT-100S.
- Parte VII: crédito permitido y arrastre a años futuros para quienes presentan declaraciones combinadas (CBT-100U).
Las cantidades utilizadas para este crédito no pueden utilizarse también para el Crédito fiscal por equipo de reciclaje, el Crédito fiscal por inversión en equipo de fabricación y empleo, el Crédito fiscal por inversión en nuevos empleos de Nueva Jersey ni el Crédito fiscal para inversionistas ángeles.
¿Quién tiene que presentar el Form 306?
Una corporación que reclama un crédito por aumentar sus actividades de investigación completa el Formulario 306 y lo presenta junto con su declaración de impuestos. Las partes que debe completar dependen de su tipo de presentación:
- Quienes presentan el CBT-100 y el CBT-100S completan la Parte VI.
- Quienes presentan declaraciones combinadas (CBT-100U) omiten la Parte VI y completan la Parte VII, Sección A. El miembro que obtuvo o compró el crédito completa el formulario, y cada miembro completa su propio anexo. El miembro que opte por no compartir su crédito también completa la Sección B y rellena el óvalo de la parte superior.
- Las sociedades colectivas completan las Partes I, II, III o IV, y V, y adjuntan el formulario al NJ-CBT-1065. Las Partes VI y VII no corresponden, y la sociedad colectiva no puede utilizar el crédito por sí misma.
- Los socios corporativos completan el Formulario 306 por su parte proporcional del crédito de la sociedad colectiva y adjuntan el NJK-1 que lo indica.
- Los titulares de licencias de cannabis siguen la Parte II, pregunta 3, y adjuntan una declaración detallada.
- Quienes compran créditos mediante el Programa de transferencia de certificados de crédito fiscal para empresas tecnológicas de la Autoridad de Desarrollo Económico los reclaman en el Formulario 306 como si fueran créditos obtenidos.
Una corporación S de Nueva Jersey puede reclamar el crédito hasta el monto de su obligación tributaria del CBT de Nueva Jersey, pero no puede transferir el crédito a sus accionistas.
Cuándo presentar el Form 306
El Formulario 306 se presenta junto con la declaración del CBT del año en que se obtuvo el crédito; no tiene una fecha límite independiente. Las instrucciones indican que debe incluir el formulario del crédito en el año en que se obtuvo, incluso si no reclama el crédito en esa declaración. Para validar la reclamación, debe adjuntar un Formulario 306 completado al CBT-100, CBT-100S o CBT-100U.
Use la versión del Formulario 306 correspondiente al período tributario que presenta. No vuelva a calcular en este formulario los créditos de períodos de privilegio o años tributarios anteriores; los arrastres a años futuros se anotan en la línea 29, según se calcularon conforme a la ley vigente para ese período.
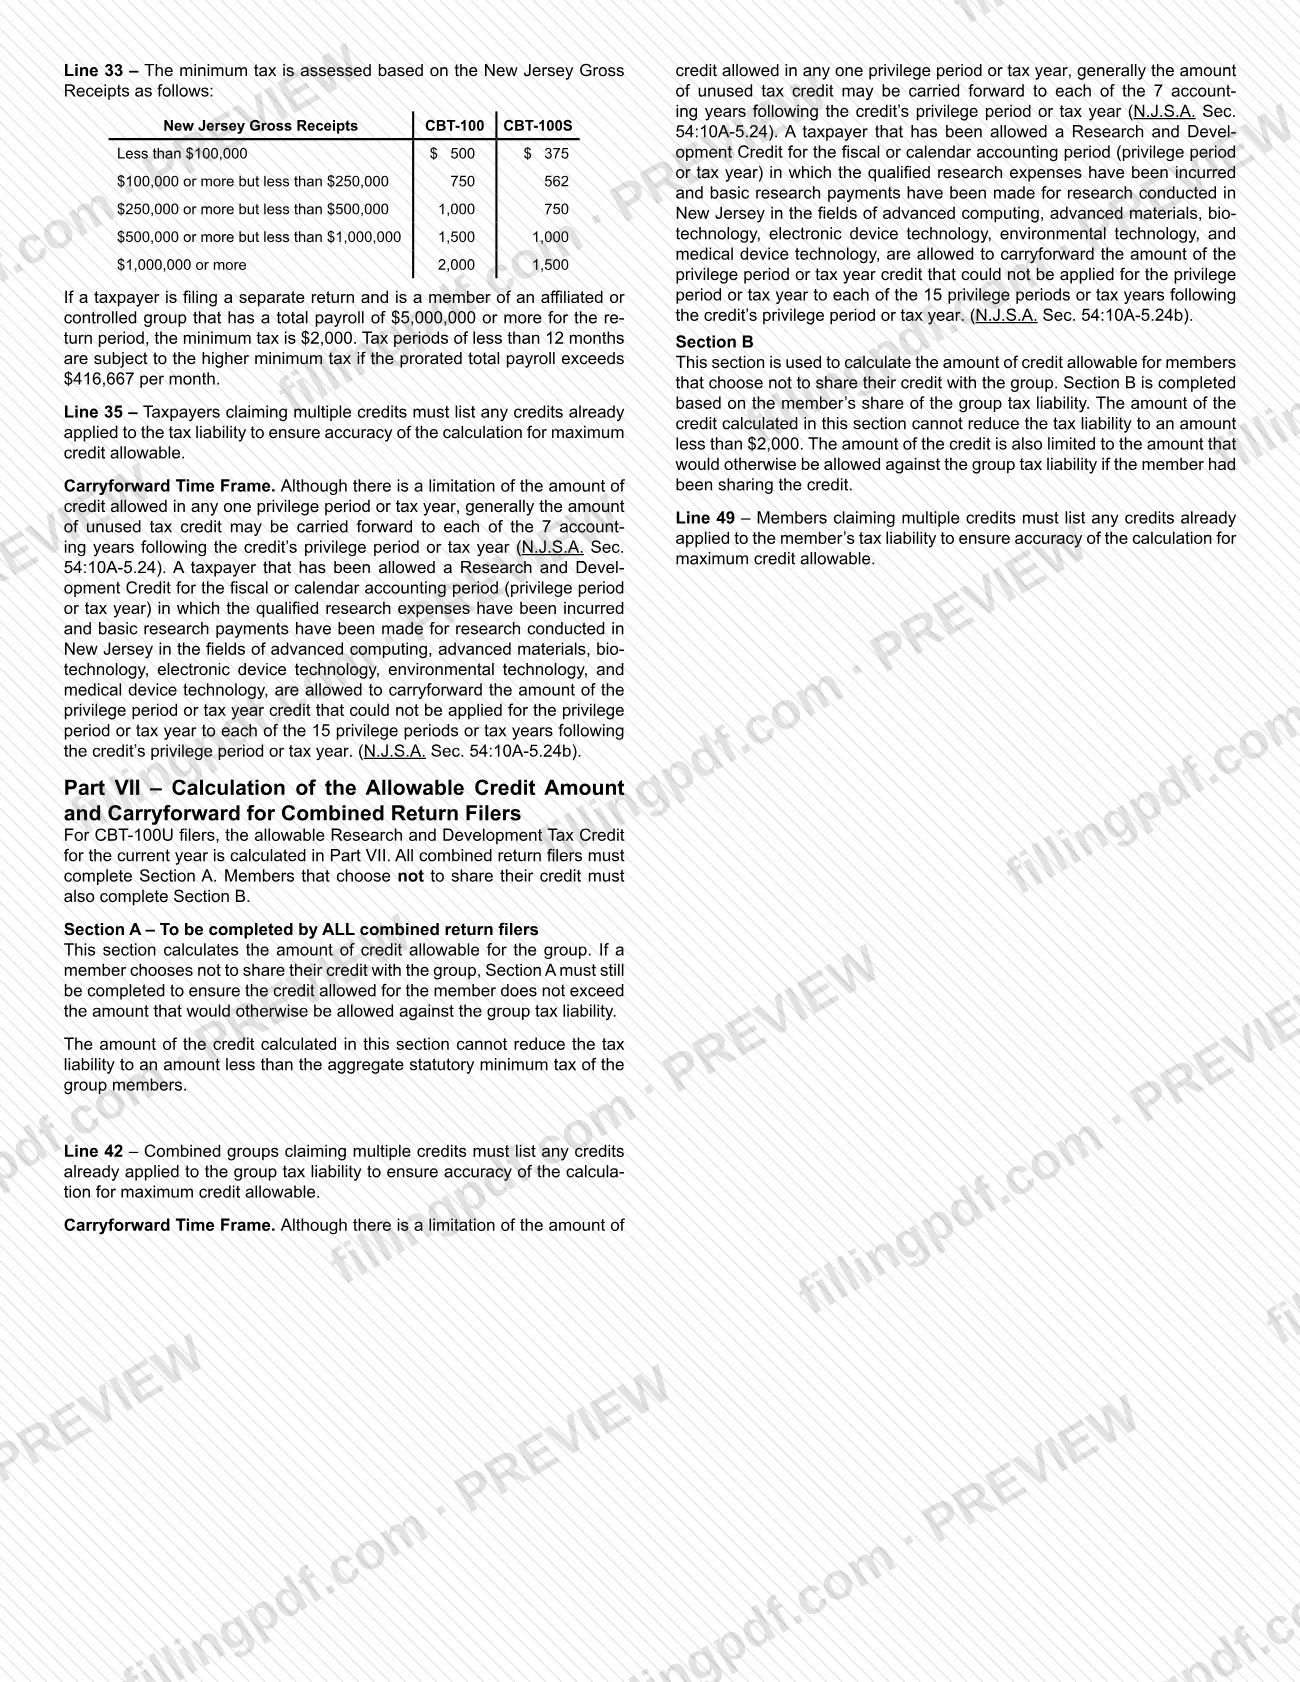
Por lo general, un crédito no utilizado se arrastra durante 7 años después del período de privilegio o año tributario del crédito. Los créditos para ciertos tipos de investigación se arrastran durante 15 años: informática avanzada, materiales avanzados, biotecnología, tecnología de dispositivos electrónicos, tecnología ambiental y tecnología de dispositivos médicos.
Documentos que necesitas
- Copia del Formulario federal 6765 tal como se presentó ante el IRS, adjunta al Formulario 306. Los titulares de licencias de cannabis siguen la Parte II, pregunta 3, en su lugar.
- Declaración detallada que explique los cálculos, requerida a los titulares registrados de licencias de cannabis que reclamen gastos de investigación calificados que no fueron permitidos para el crédito federal.
- Anexo NJK-1 que indique la parte del crédito, adjunto por un socio corporativo que reclame un crédito de una sociedad colectiva.
- Declaración en el Anexo NJK-1 del socio corporativo, Parte IV, Información suplementaria, con la parte de ese socio en las actividades calificadas y el crédito, incluida por una sociedad colectiva.
- Copia del certificado de transferencia, si reclama créditos comprados mediante el Programa de transferencia de certificados de crédito fiscal para empresas tecnológicas de la Autoridad de Desarrollo Económico.
Cómo rellenar el Form 306
Ingrese la identificación del contribuyente
En la parte superior, ingrese el nombre tal como aparece en su declaración, su número de identificación federal y el número de identificación de la unidad, si corresponde. Marque la casilla de declarante de una declaración combinada si es miembro sujeto a impuestos de una declaración combinada, y rellene el óvalo si no comparte su crédito.
Marque la casilla del campo de investigación
Marque la casilla si trabaja en un campo o industria de investigación definidos en N.J.S.A. 54:10A-5.24b.
Complete la Parte I para consorcios de energía
En la línea 1, ingrese ciertas cantidades pagadas o incurridas a consorcios de energía en Nueva Jersey. Consulte I.R.C. § 41.
Complete la Parte II para investigación básica
Ingrese en la línea 2 los pagos por investigación básica a organizaciones calificadas y en la línea 3 el importe del período base (que no puede ser mayor que la línea 2). Reste la línea 3 de la línea 2 en la línea 4 e ingrese cero si el resultado es cero o menos.
Responda las preguntas sobre el método
Responda las preguntas 1 a 3 de la Parte II para elegir la Parte III (método de crédito regular) o la Parte IV (método de crédito simplificado alternativo), de acuerdo con el método federal que usó. Los titulares de licencias de cannabis que respondan Sí a la pregunta 3 deben seguir la regla correspondiente al método que habrían usado.
Complete la Parte III si usa el método regular
Ingrese salarios, suministros, costos de alquiler de computadoras e investigación por contrato en las líneas 5 a 8, y súmelos en la línea 9. Complete las líneas 10 a 15; el porcentaje de base fija de la línea 10 no debe superar 16%, e incluya los ingresos brutos anuales promedio en la línea 11. Luego, omita la Parte IV.
Complete la Parte IV si usa el método ASC
Ingrese los importes de las líneas 16 a 19 y súmelos en la línea 20. Ingrese los gastos de investigación calificados de los 3 años anteriores en la línea 21, divídalos por 6.0 en la línea 22, reste ese importe en la línea 23 e ingrese el resultado en la línea 24.
Calcule el crédito total en la Parte V
Ingrese los importes de las líneas 1 y 4 en las líneas 25a y 25b, súmelos en la línea 25c e ingrese el importe de la línea 15 o 24 en la línea 26. Sume las líneas 25c y 26 en la línea 27 y multiplique por 10% en la línea 28.
Añada los arrastres y créditos de sociedades colectivas
En la línea 29, ingrese el crédito arrastrado de años anteriores sin volver a calcularlo. En la línea 30, enumere los créditos indicados en los NJK-1 recibidos; luego, sume las líneas 28 a 30 en la línea 31.
Complete la Parte VI si presenta el CBT-100 o CBT-100S
Ingrese la obligación tributaria en la línea 32, la obligación tributaria mínima requerida en la línea 33, otros créditos utilizados en la línea 35 y el crédito permitido en la línea 37 (el menor de los importes de la línea 31 o la línea 36). La línea 38 es el arrastre a años futuros.
Complete la Parte VII si presenta una declaración combinada
Quienes presentan declaraciones combinadas omiten la Parte VI. Complete la Sección A, líneas 39 a 45, y, si no comparte el crédito, la Sección B, líneas 46 a 52.
Revise y descargue el PDF completado
Verifique que el método coincida con su cálculo federal y que todas las líneas se transfieran correctamente. Descargue o imprima el PDF completado desde FillingPDF y reúnalo con la declaración y la copia del Formulario federal 6765, según se describe en Cómo presentar.
Cómo presentar el Form 306
El Formulario 306 no se presenta por separado: se presenta junto con la declaración del impuesto sobre actividades comerciales de Nueva Jersey. El formulario no indica una dirección ni un portal independientes.
- Con un CBT-100, CBT-100S o CBT-100U: incluya el Formulario 306 completado con la declaración, junto con una copia del Formulario federal 6765 tal como se presentó ante el IRS.
- Sociedades colectivas: adjunte el Formulario 306 al NJ-CBT-1065 e incluya en el Anexo NJK-1 de cada socio corporativo, Parte IV, Información suplementaria, una declaración de la parte de ese socio en las actividades calificadas y el crédito.
- Socios corporativos: adjunte el Formulario 306 a la declaración del CBT junto con el NJK-1 que indica su parte del crédito.
- Créditos comprados: adjunte una copia del certificado de transferencia.
Siga el método y la dirección de presentación indicados en las instrucciones de la declaración que presenta. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza a través de los canales de la División de Impuestos para esa declaración.
Errores comunes que debes evitar
- Volver a calcular en este formulario créditos de períodos de privilegio o años tributarios anteriores; el formulario indica que no debe hacerlo, y el importe de la línea 29 se arrastra sin volver a calcularlo.
- Usar un método de cálculo distinto al utilizado para el crédito federal, por ejemplo, completar la Parte III cuando usó el método de crédito simplificado alternativo a nivel federal.
- Anotar importes tanto en la Parte III como en la Parte IV; si usó el método de crédito simplificado alternativo, no anote importes en la Parte III.
- Omitir la copia del Formulario federal 6765 tal como se presentó ante el IRS, excepto cuando un titular de licencia de cannabis siga la Parte II, pregunta 3.
- Incluir en las líneas 5 o 16 salarios utilizados para calcular el Crédito Federal por Empleos, o gastos reclamados para el Crédito federal por medicamentos huérfanos.
- Incluir cantidades utilizadas también para los créditos fiscales por equipo de reciclaje, equipo de fabricación e inversión en empleo, inversión en nuevos empleos o inversionistas ángeles.
- Anotar en la línea 10 un porcentaje de base fija superior a 16%.
- Completar la Parte VI si presenta una declaración combinada; quienes presentan declaraciones combinadas deben continuar con la Parte VII.
- Contar investigaciones realizadas fuera de Nueva Jersey; el crédito se aplica únicamente a investigaciones realizadas en Nueva Jersey.
- Usar una versión de un año anterior del Formulario 306 para el período tributario que presenta.
Preguntas frecuentes
¿Qué es el crédito fiscal por investigación y desarrollo del Formulario 306?
Es el crédito del impuesto sobre actividades comerciales de Nueva Jersey por aumentar las actividades de investigación, calculado en el Formulario 306. Sigue los métodos federales para el crédito corporativo por investigación y desarrollo, pero está fijado en 10% y se aplica únicamente a investigaciones realizadas en Nueva Jersey.
¿Quién debe presentar el Formulario 306?
Una corporación que reclame un crédito por aumentar sus actividades de investigación completa el Formulario 306 y lo presenta junto con su declaración de impuestos. Las sociedades colectivas completan las Partes I, II, III o IV, y V; los socios corporativos completan el formulario por su parte del crédito.
¿Debo adjuntar el Formulario federal 6765 al Formulario 306?
Sí. Adjunte una copia del Formulario federal 6765 tal como se presentó ante el IRS y use el mismo método que utilizó a nivel federal. Los titulares de licencias de cannabis son la excepción: siguen la Parte II, pregunta 3, y adjuntan una declaración detallada.
¿Dónde presento el Formulario 306?
El Formulario 306 se presenta junto con su declaración CBT-100, CBT-100S o CBT-100U, y junto con el NJ-CBT-1065 en el caso de una sociedad colectiva. El formulario no indica una dirección ni un portal independientes, así que siga las instrucciones de presentación de la declaración a la que lo adjunta.
¿Durante cuánto tiempo puedo arrastrar un crédito de investigación y desarrollo de Nueva Jersey no utilizado?
Por lo general, durante 7 años después del período de privilegio o año tributario del crédito. Los créditos por investigación en informática avanzada, materiales avanzados, biotecnología, tecnología de dispositivos electrónicos, tecnología ambiental o tecnología de dispositivos médicos se arrastran durante 15 años.
¿Puedo reclamar el crédito si no lo utilizo este año?
Las instrucciones indican que debe incluir el formulario del crédito en el año en que se obtuvo, incluso si no reclama el crédito en esa declaración. Para validar la reclamación, debe adjuntar un Formulario 306 completado a la declaración.
¿Puede una corporación S transferir este crédito a sus accionistas?
No. Una corporación S de Nueva Jersey puede reclamar el crédito hasta el monto de su obligación tributaria del impuesto sobre actividades comerciales de Nueva Jersey, pero no se permite transferir el crédito a los accionistas.
¿Puedo rellenar el Formulario 306 en línea en FillingPDF?
Sí. Puede rellenar en línea el PDF de 2024 en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el formulario; usted lo presenta junto con su declaración a través de los canales de la División de Impuestos.
¿Listo para rellenar el Form 306?
Rellenar el Form 306 ahora