
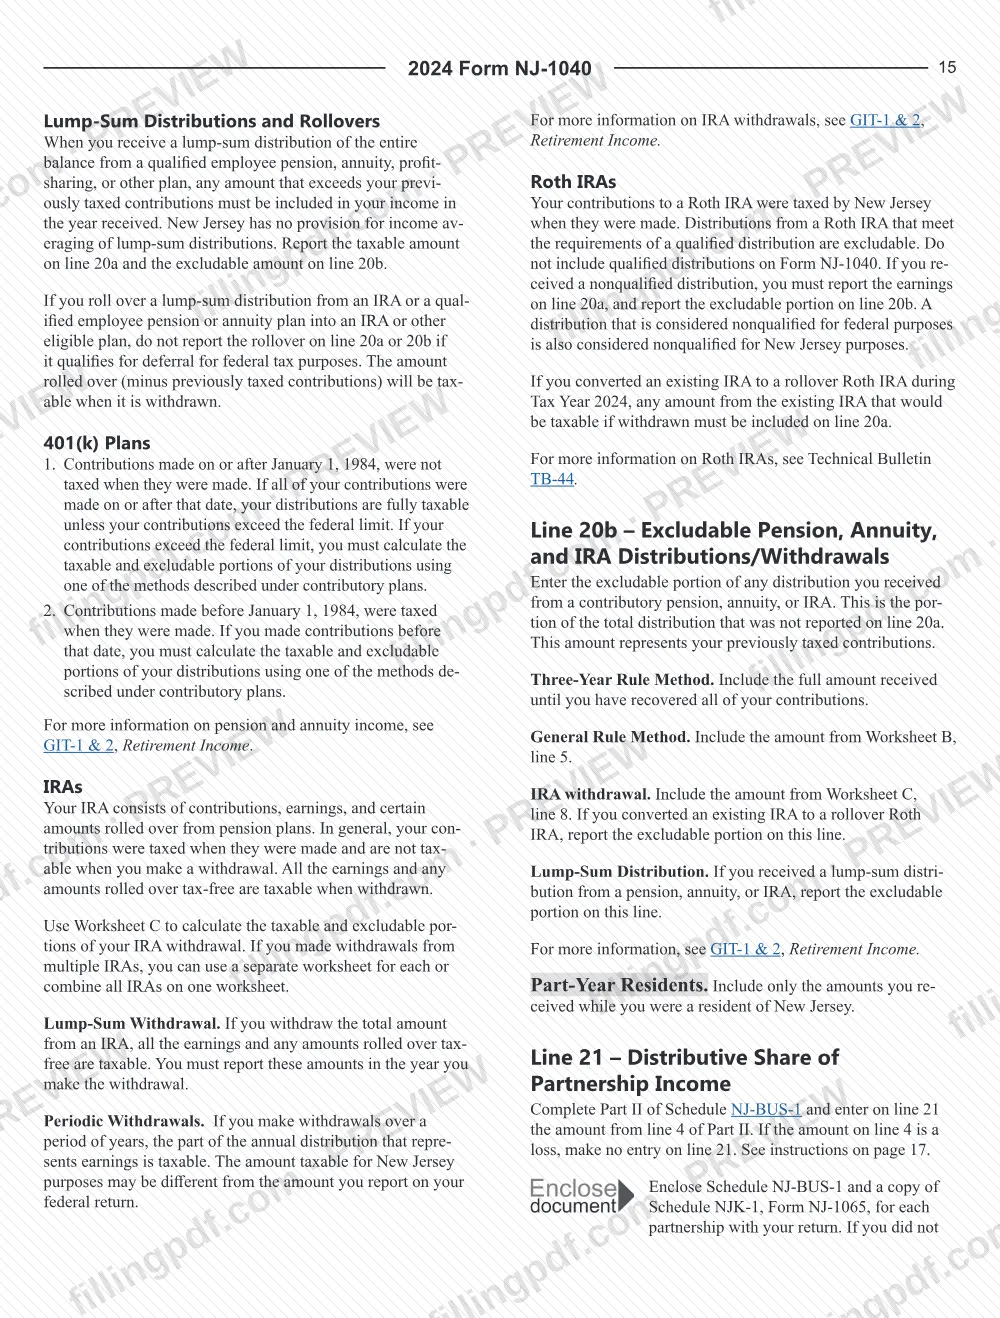
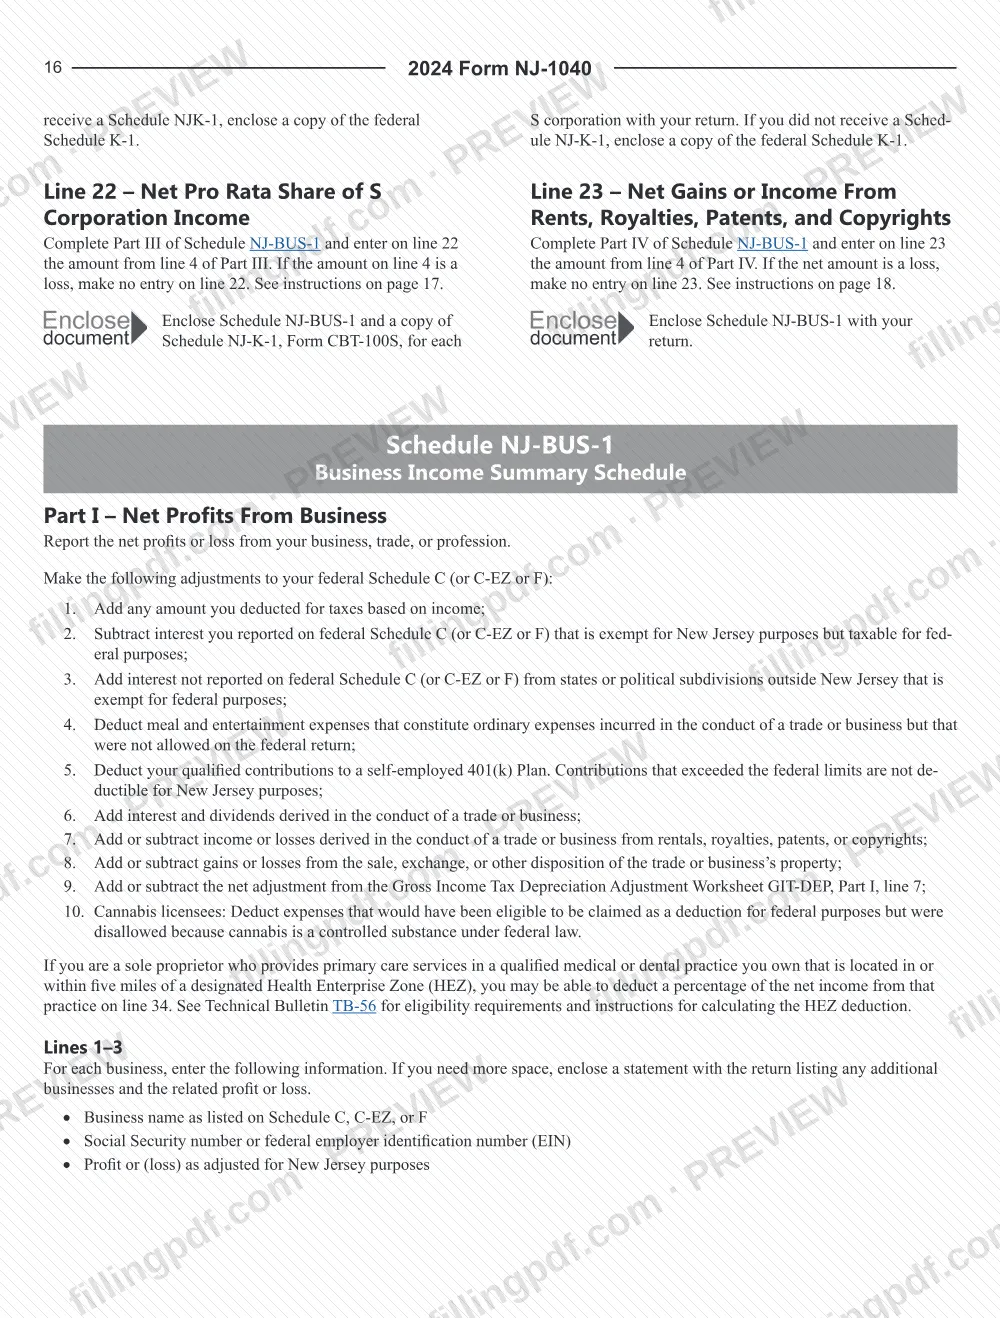
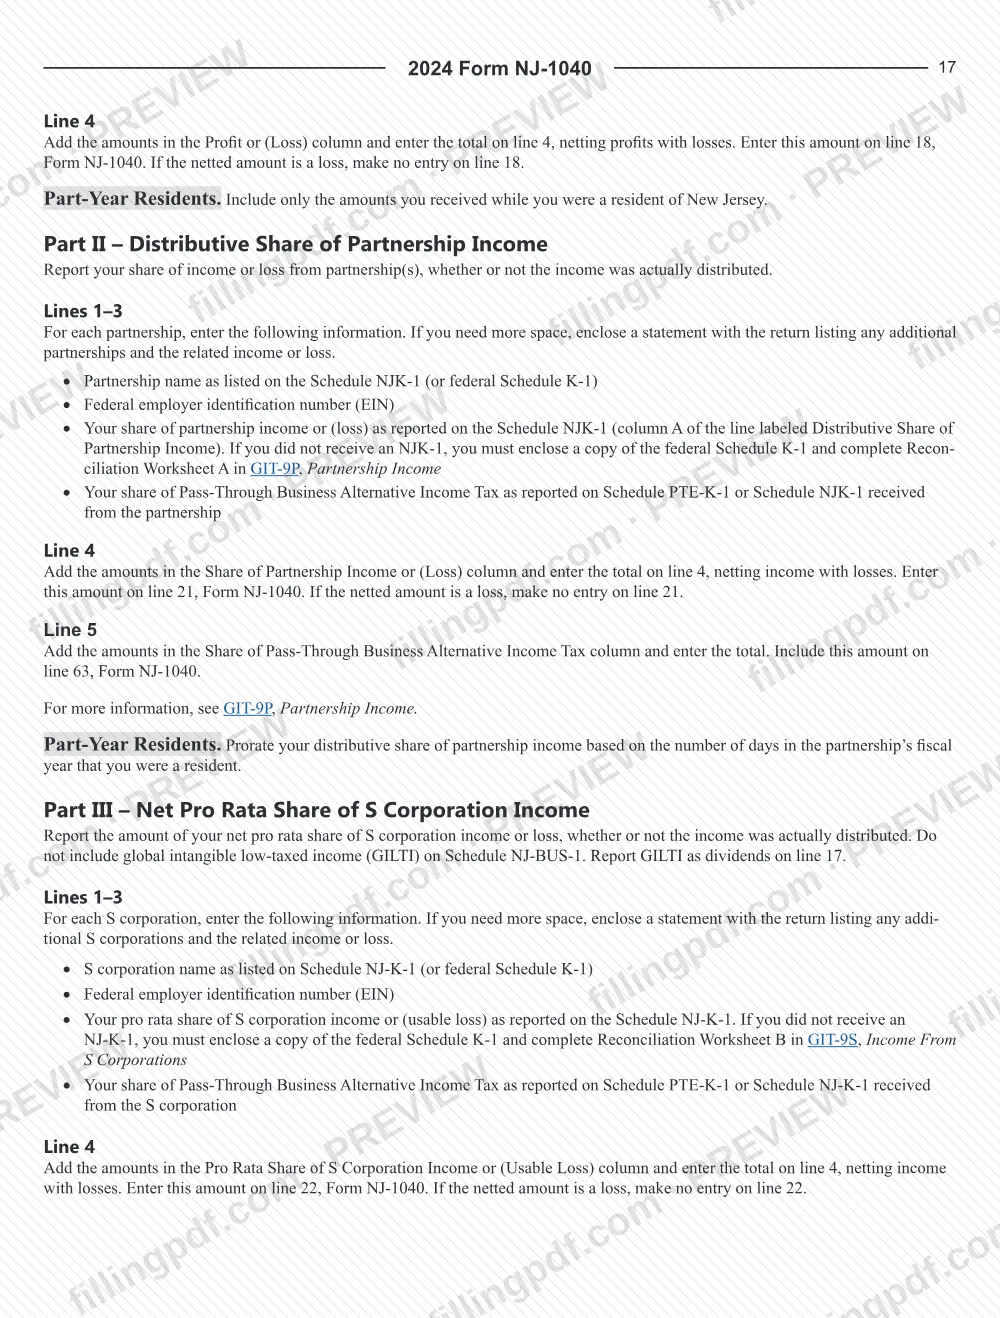
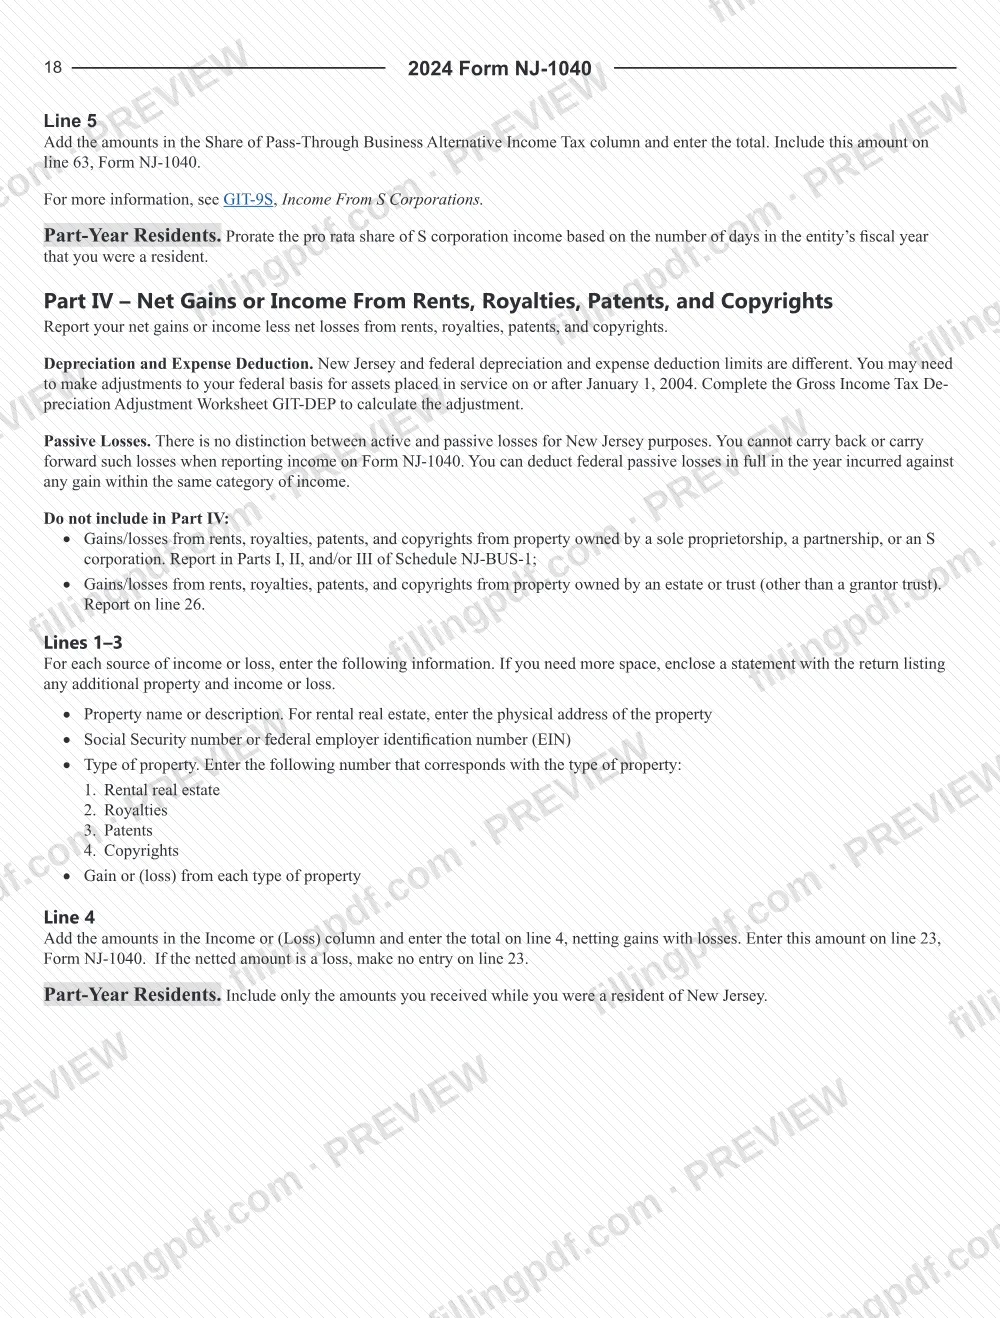
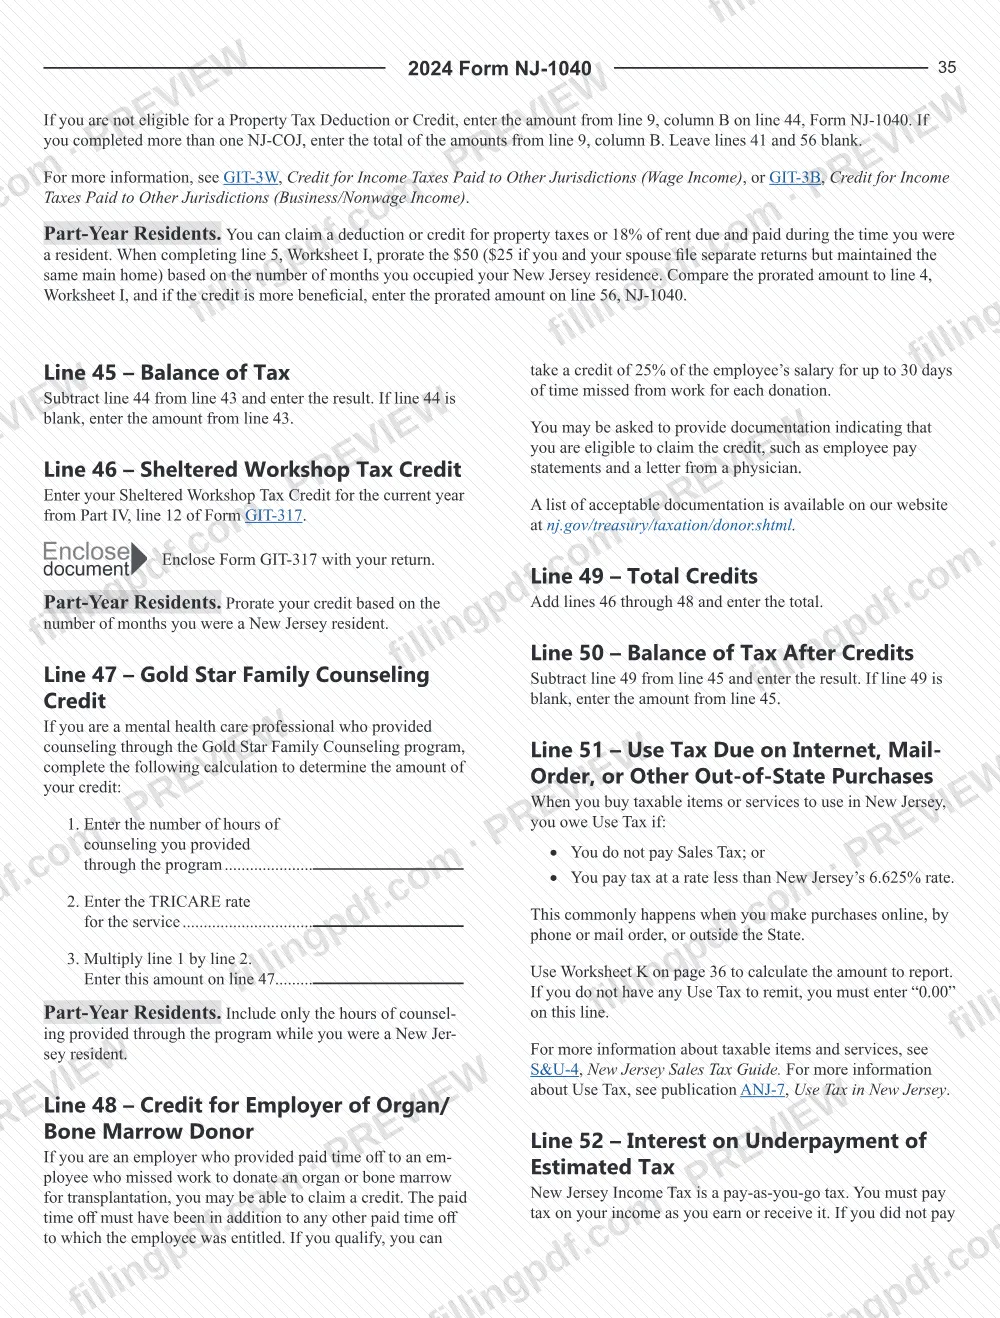
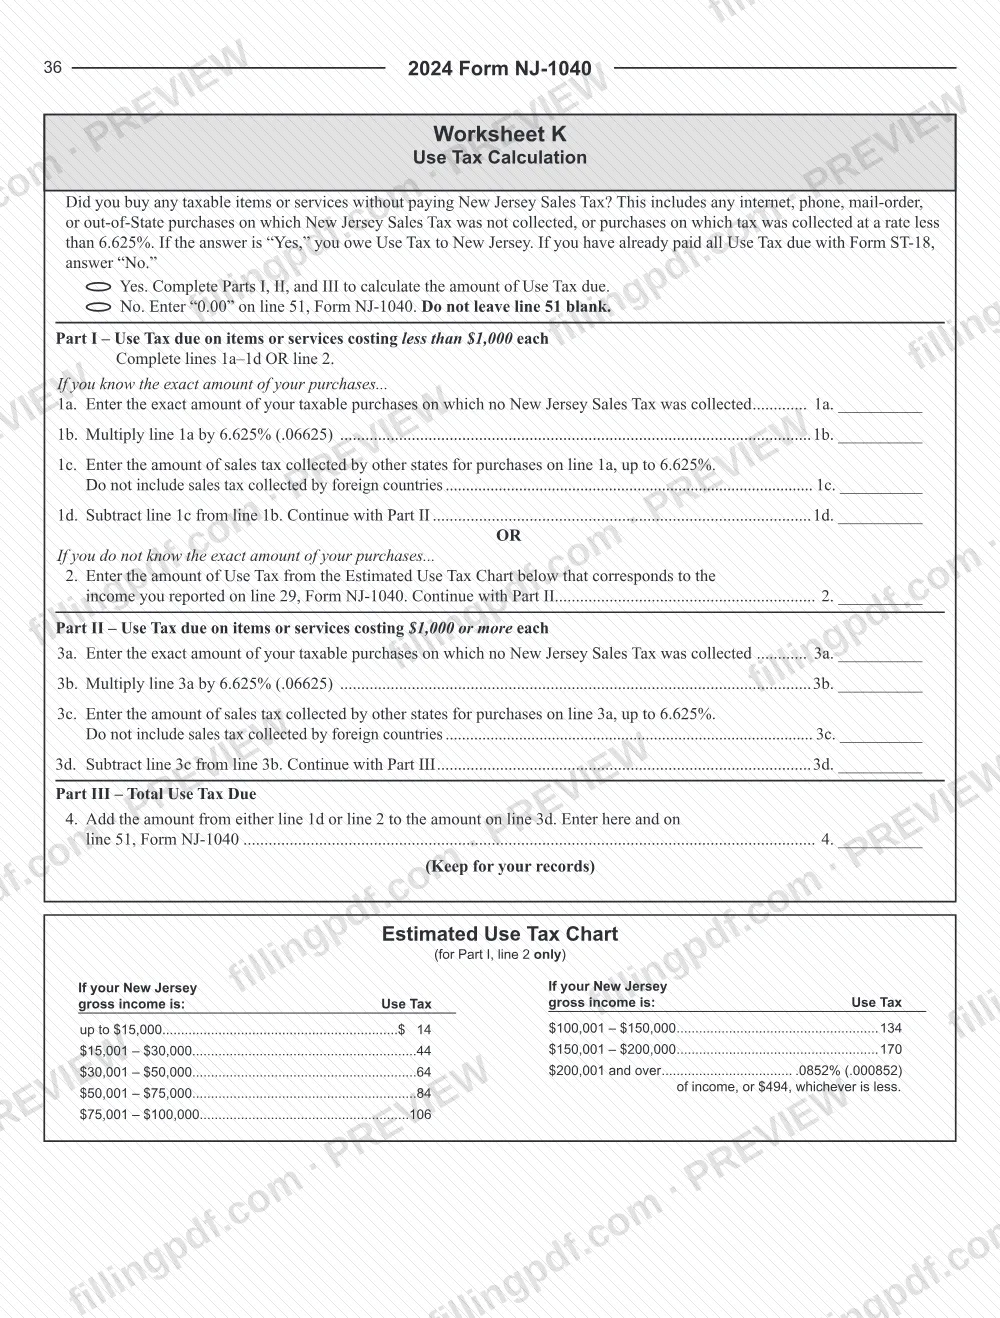
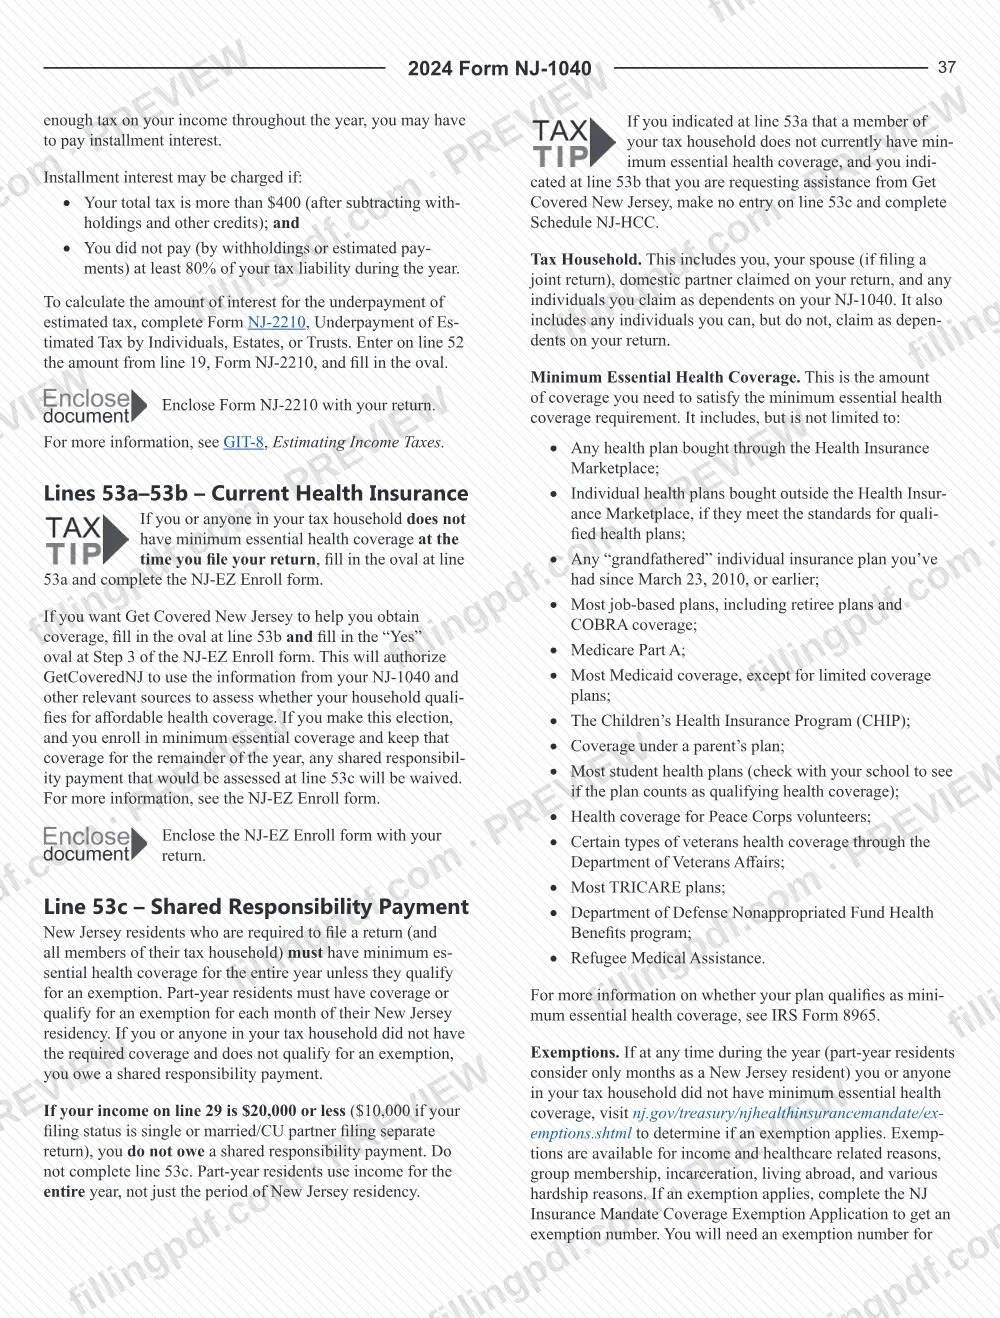
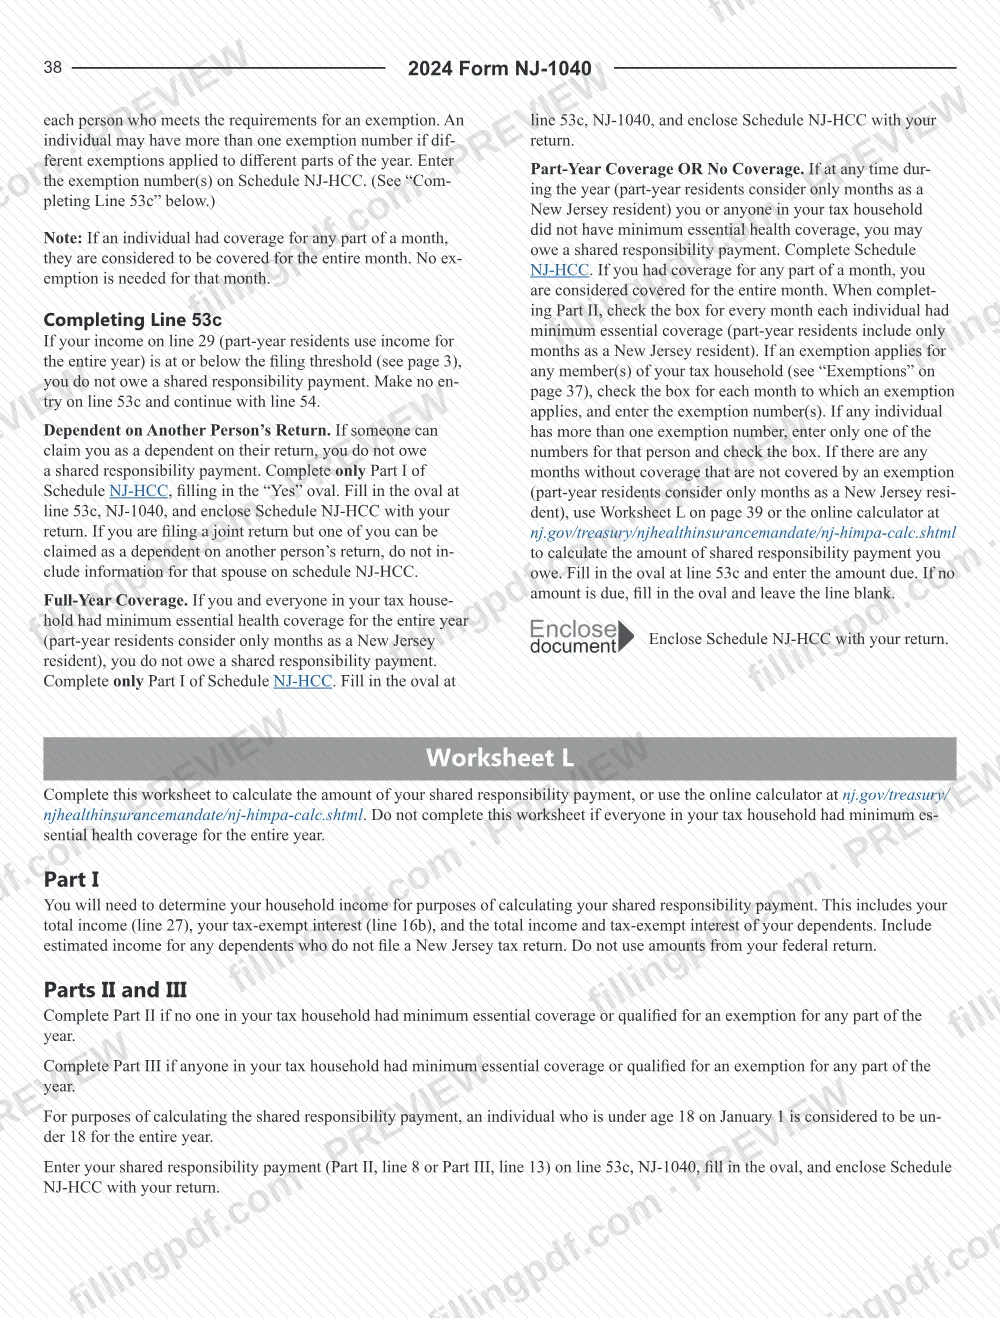
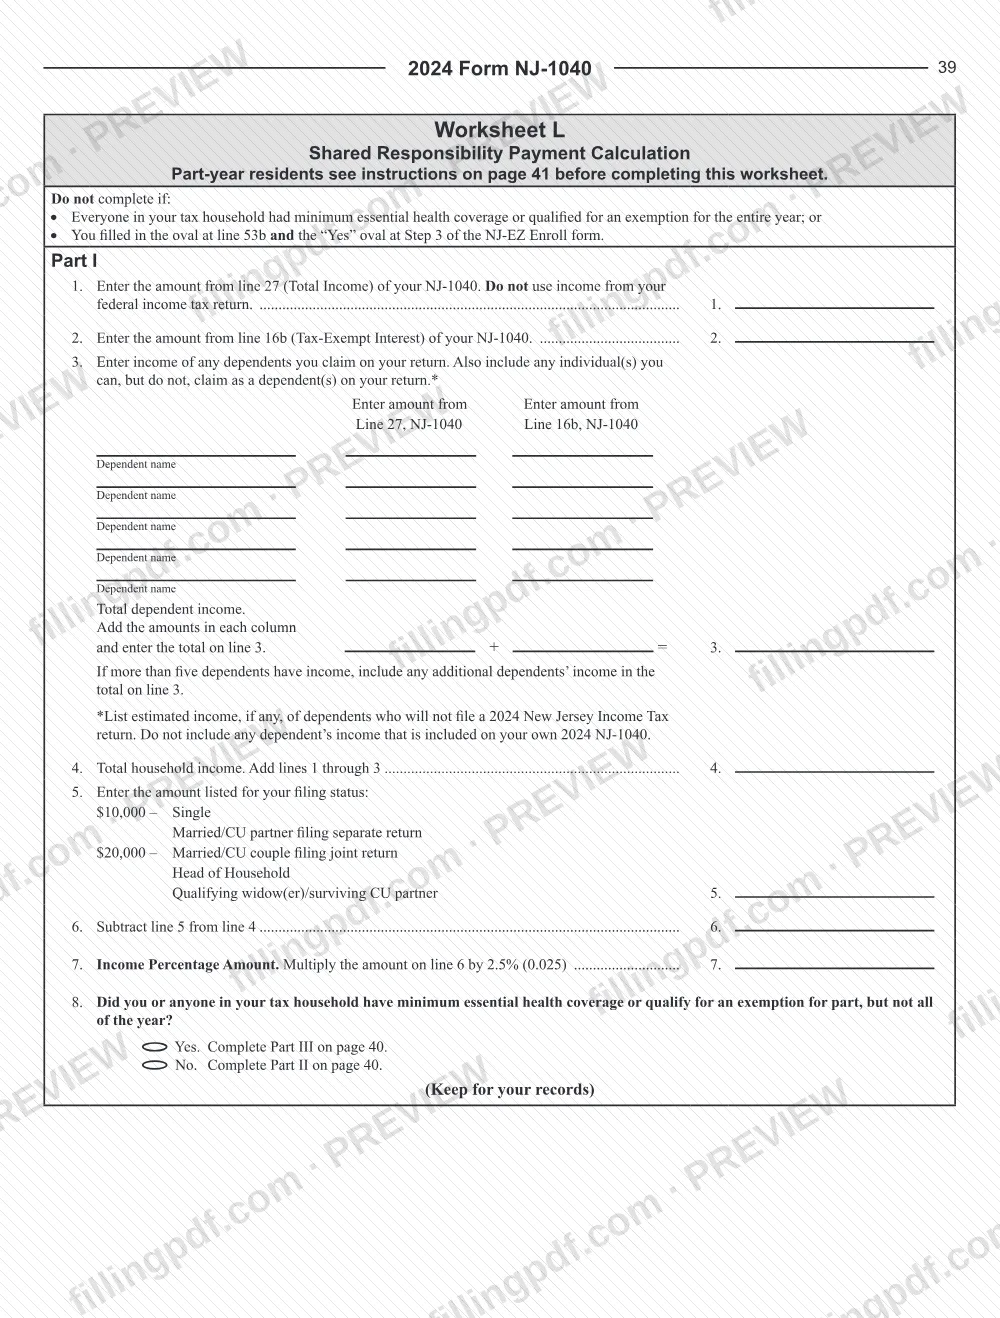
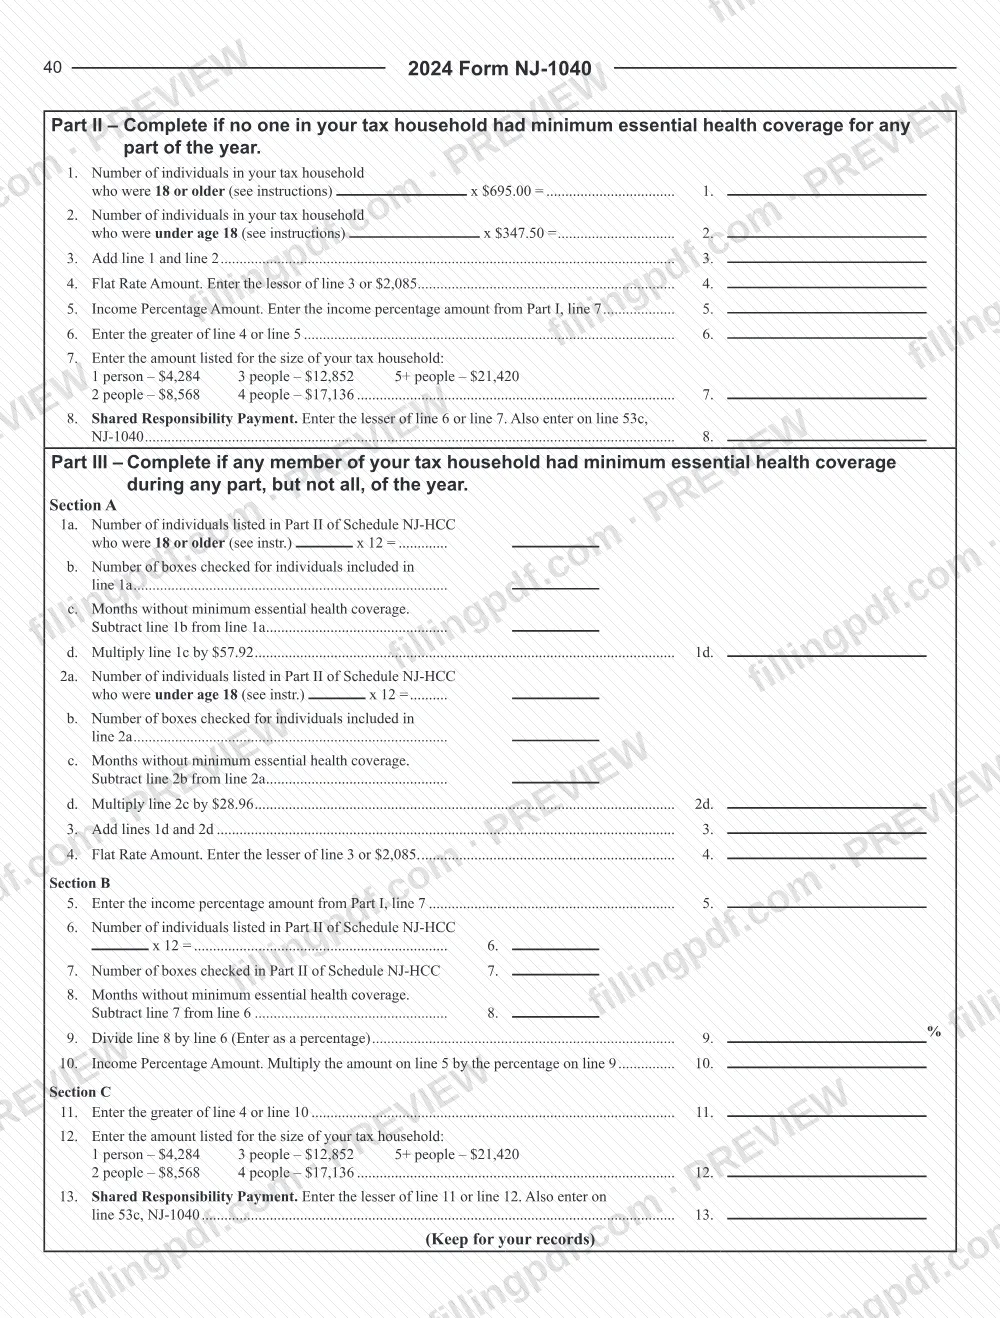
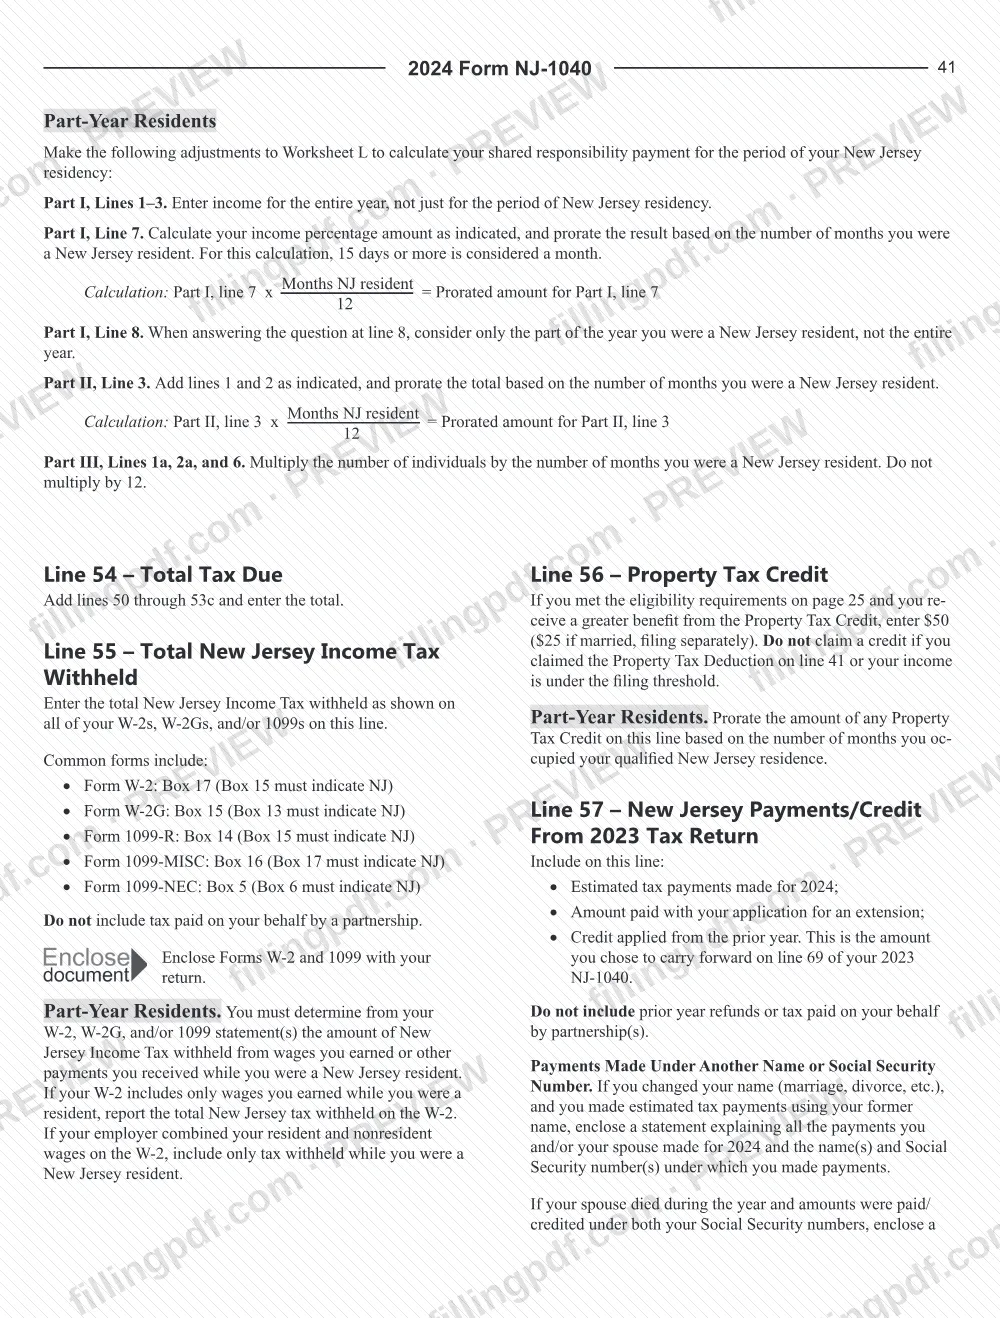
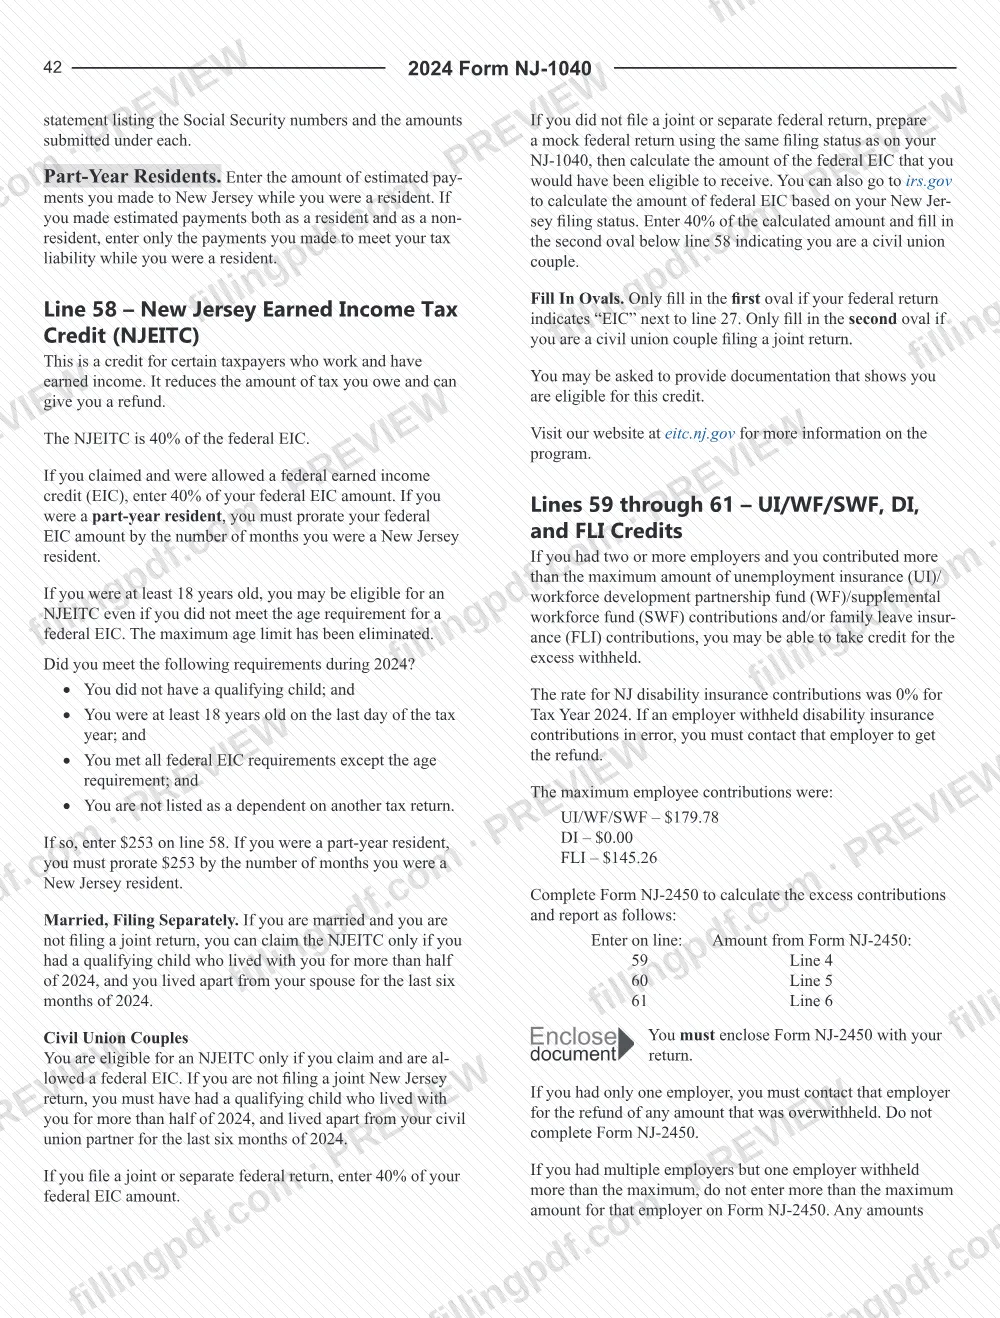
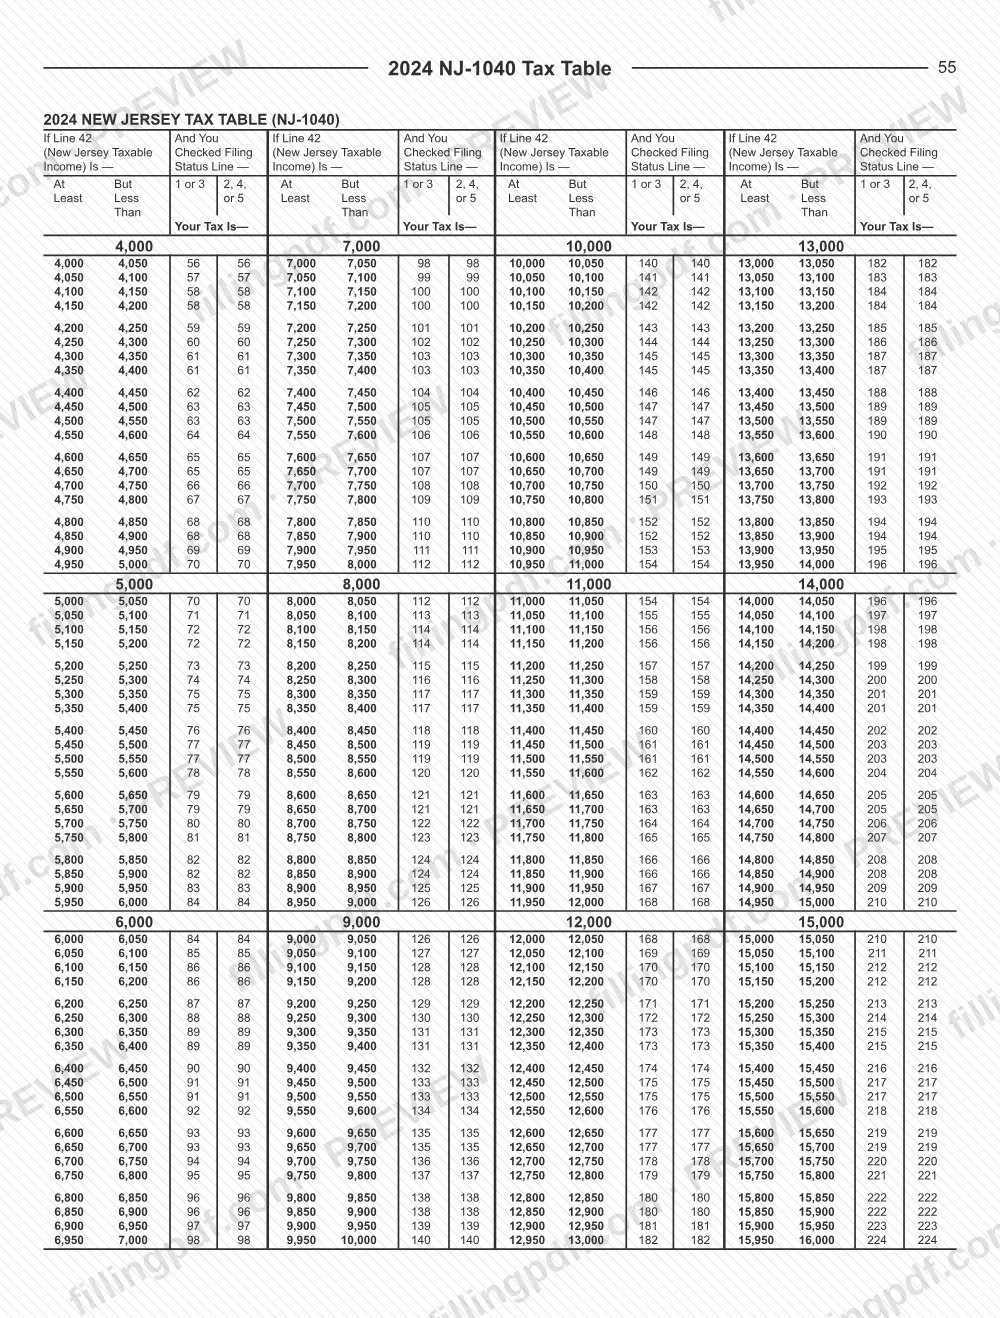
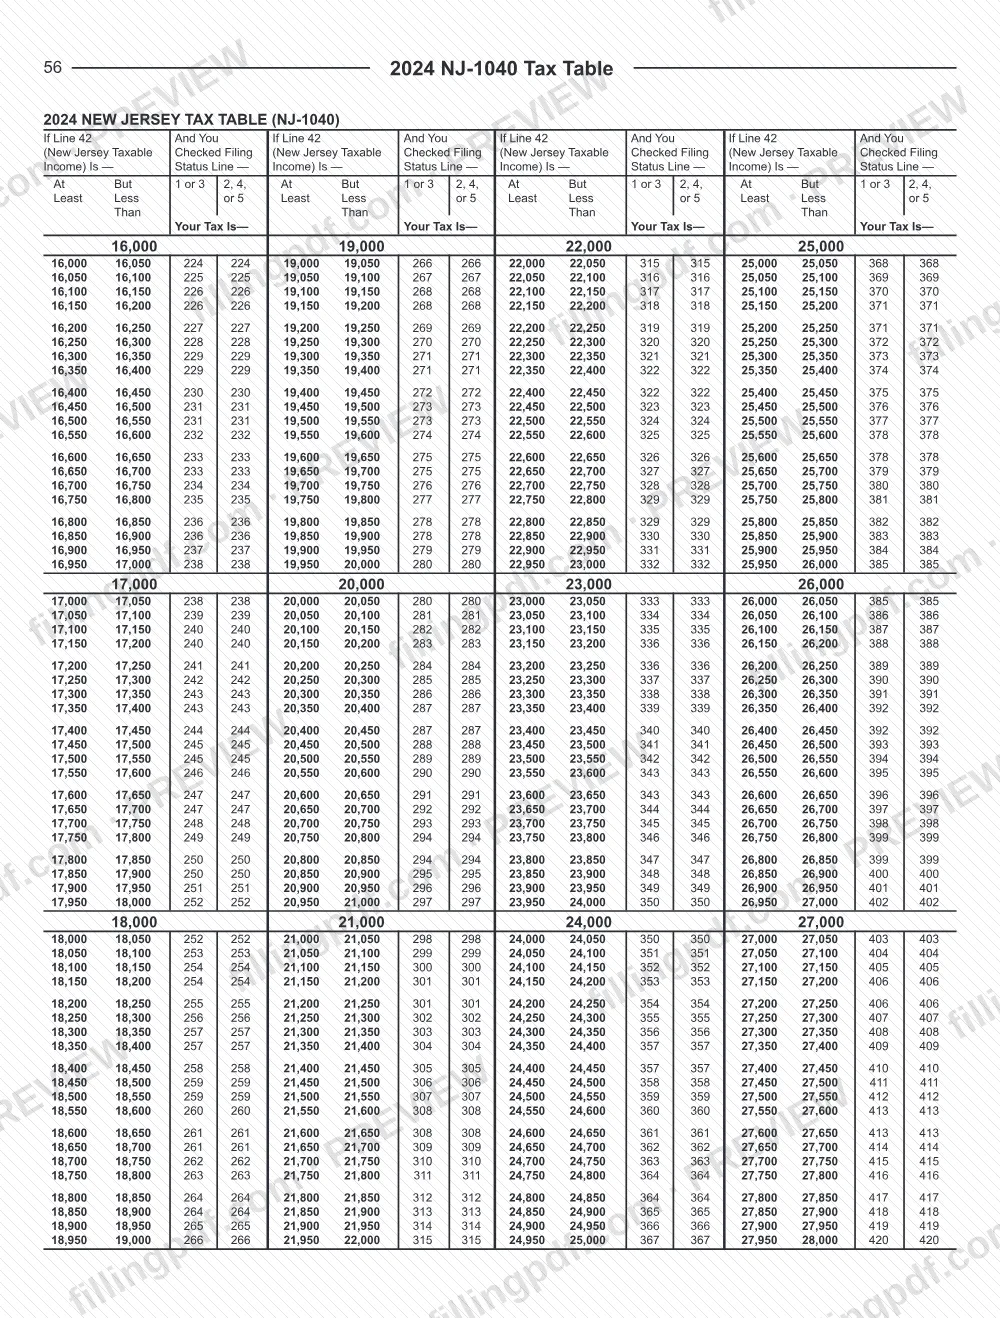
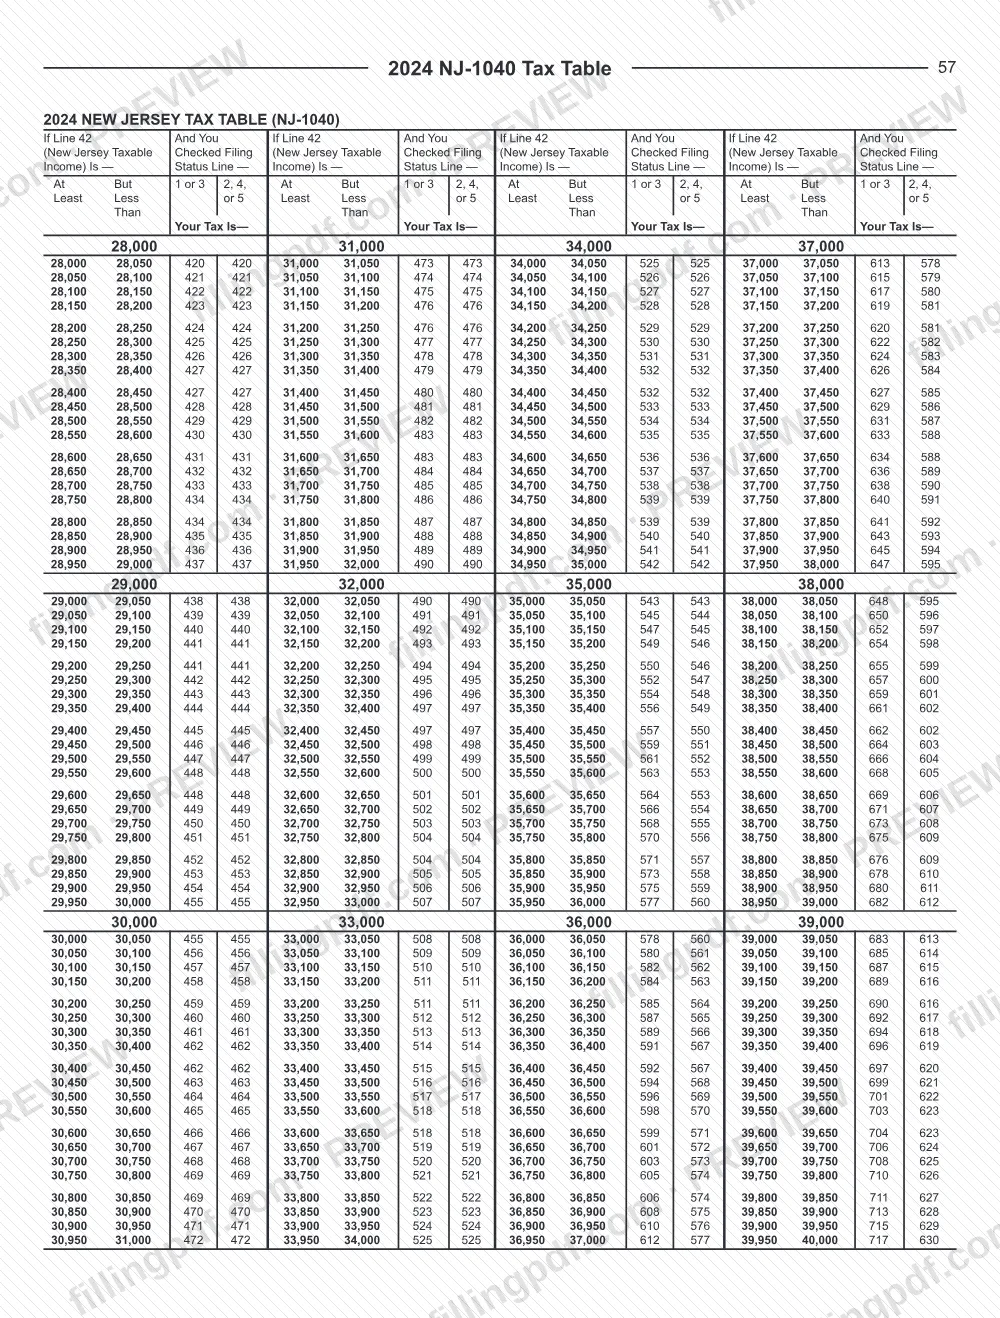
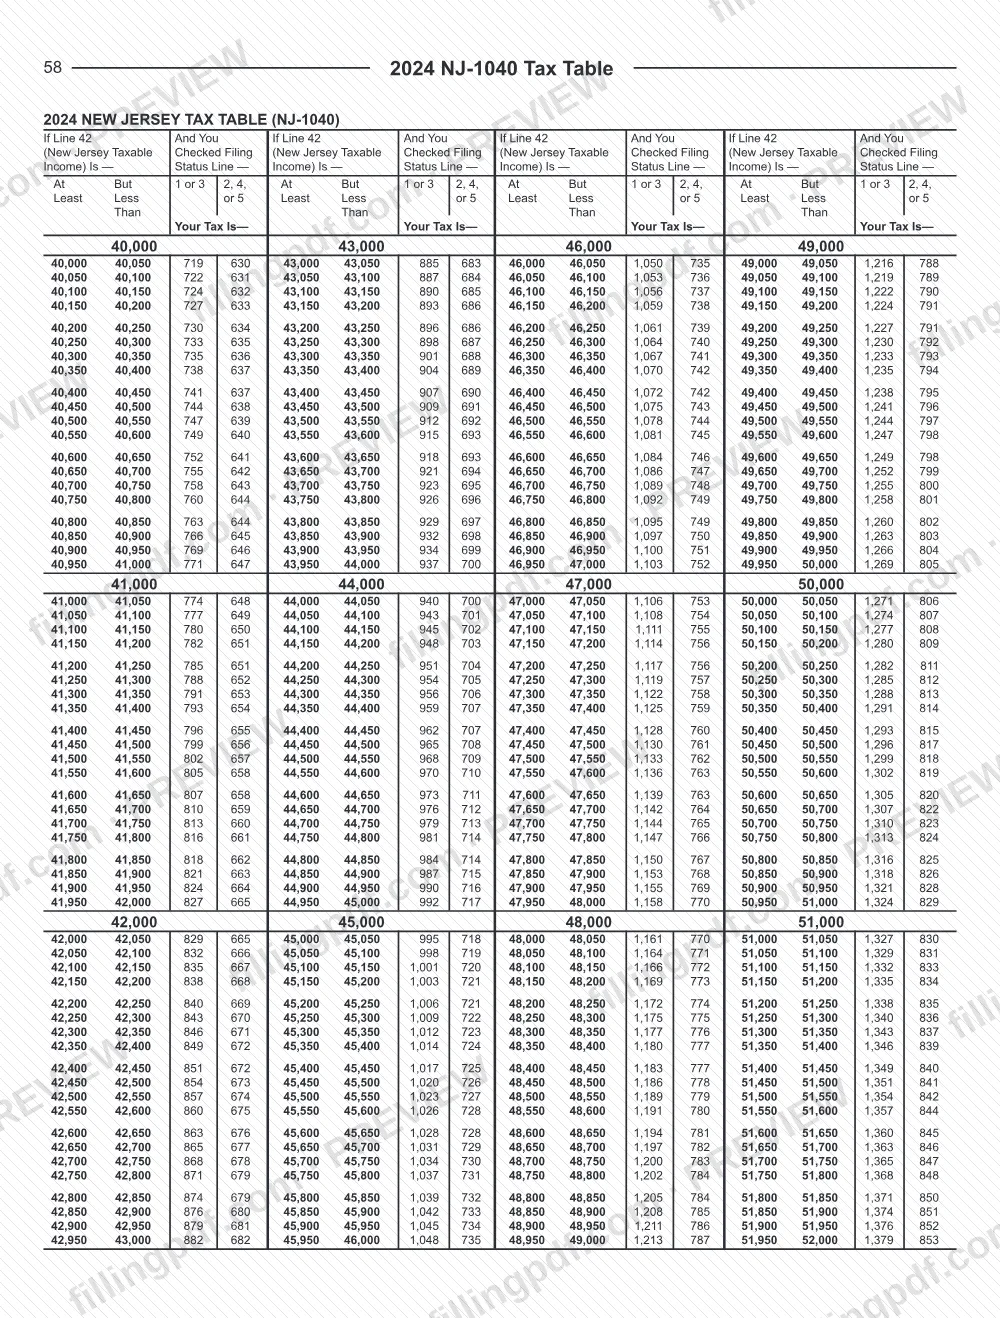
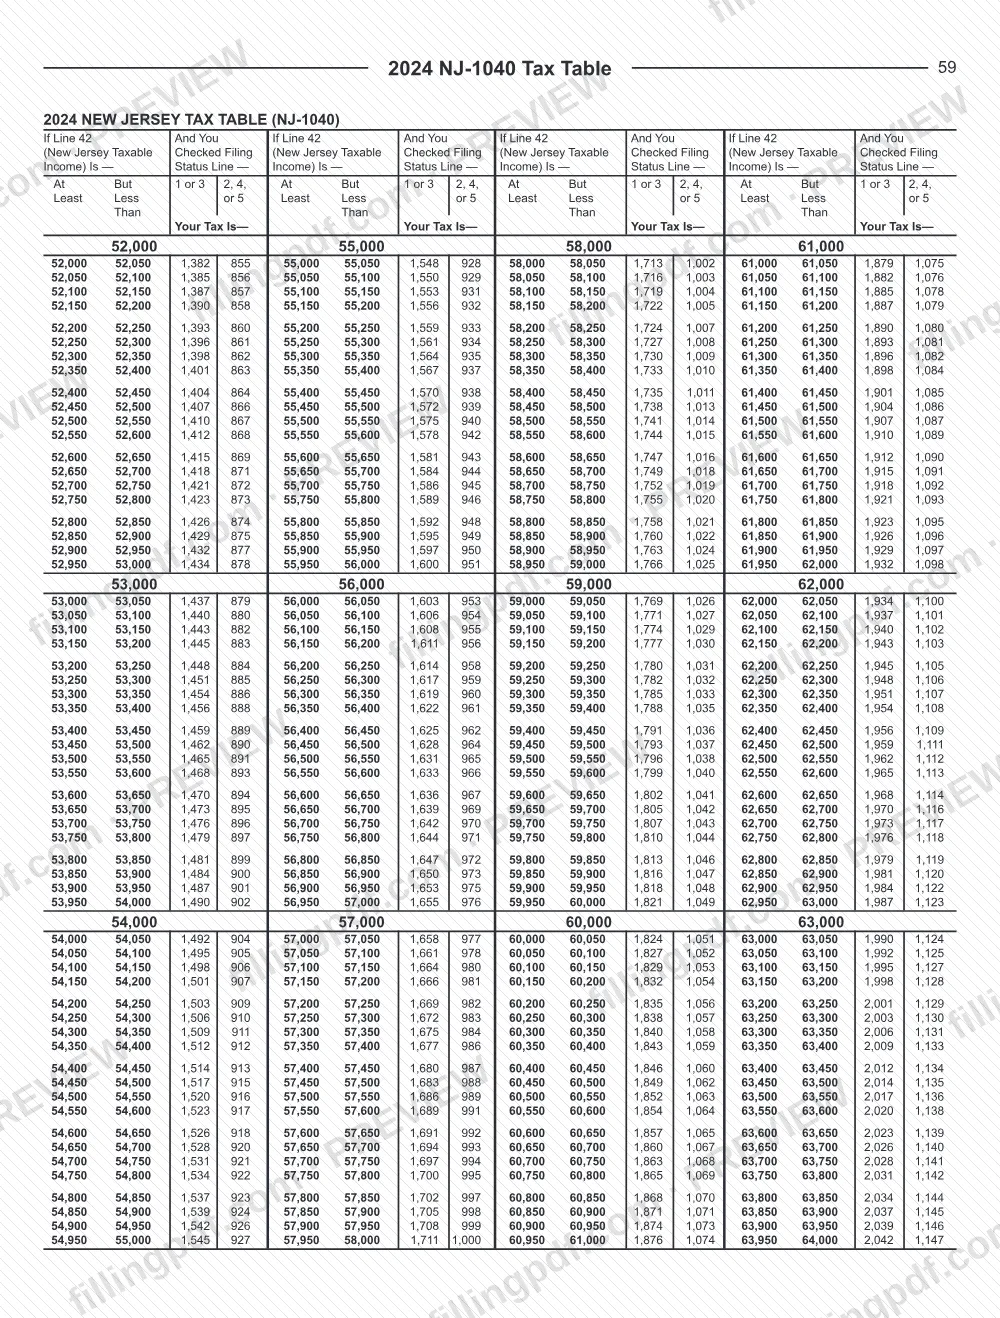
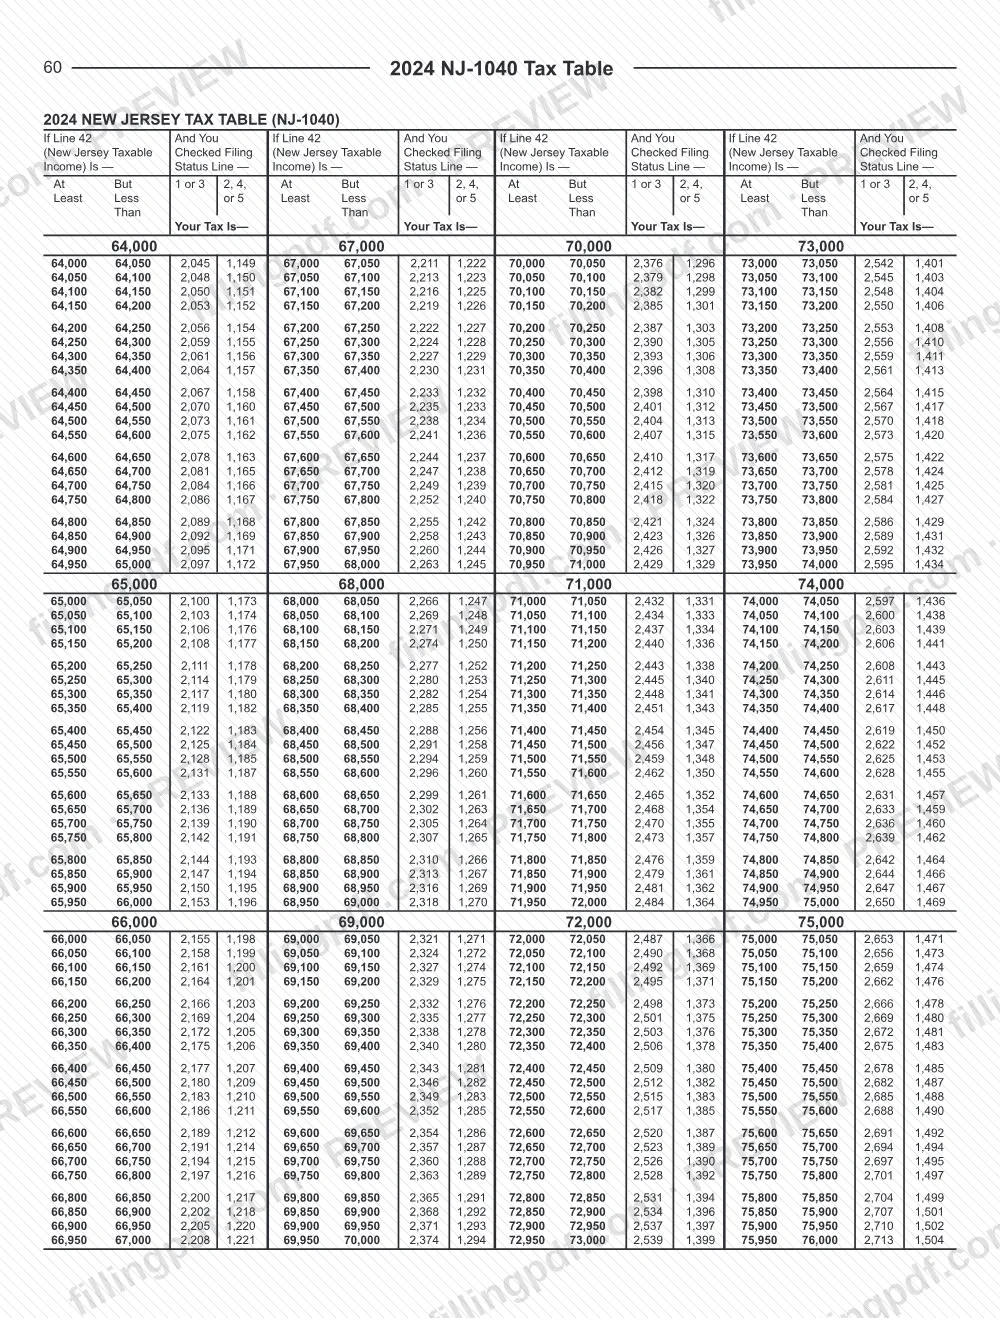
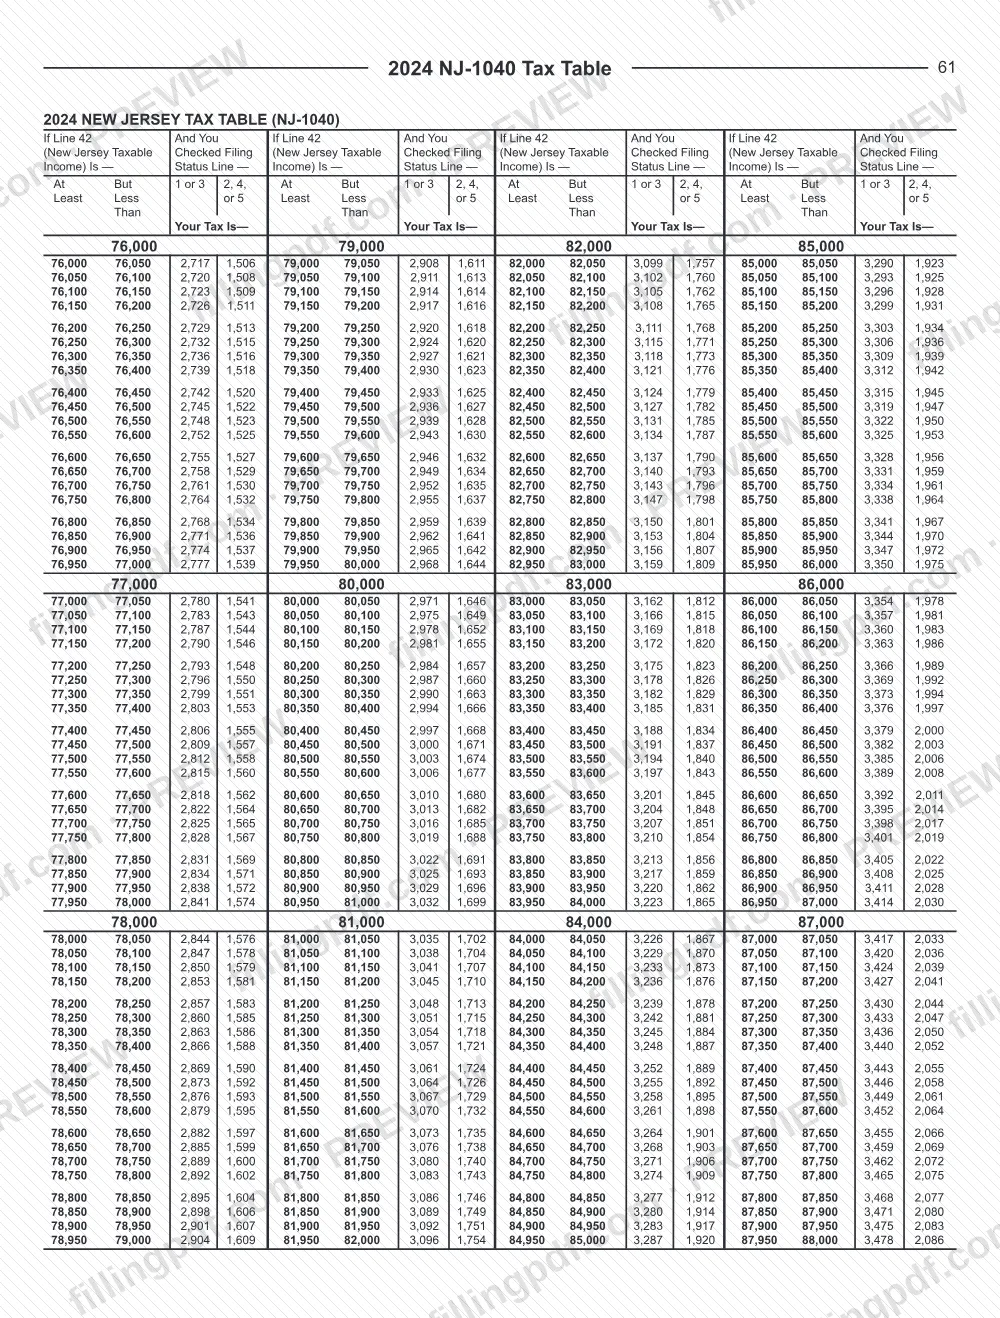
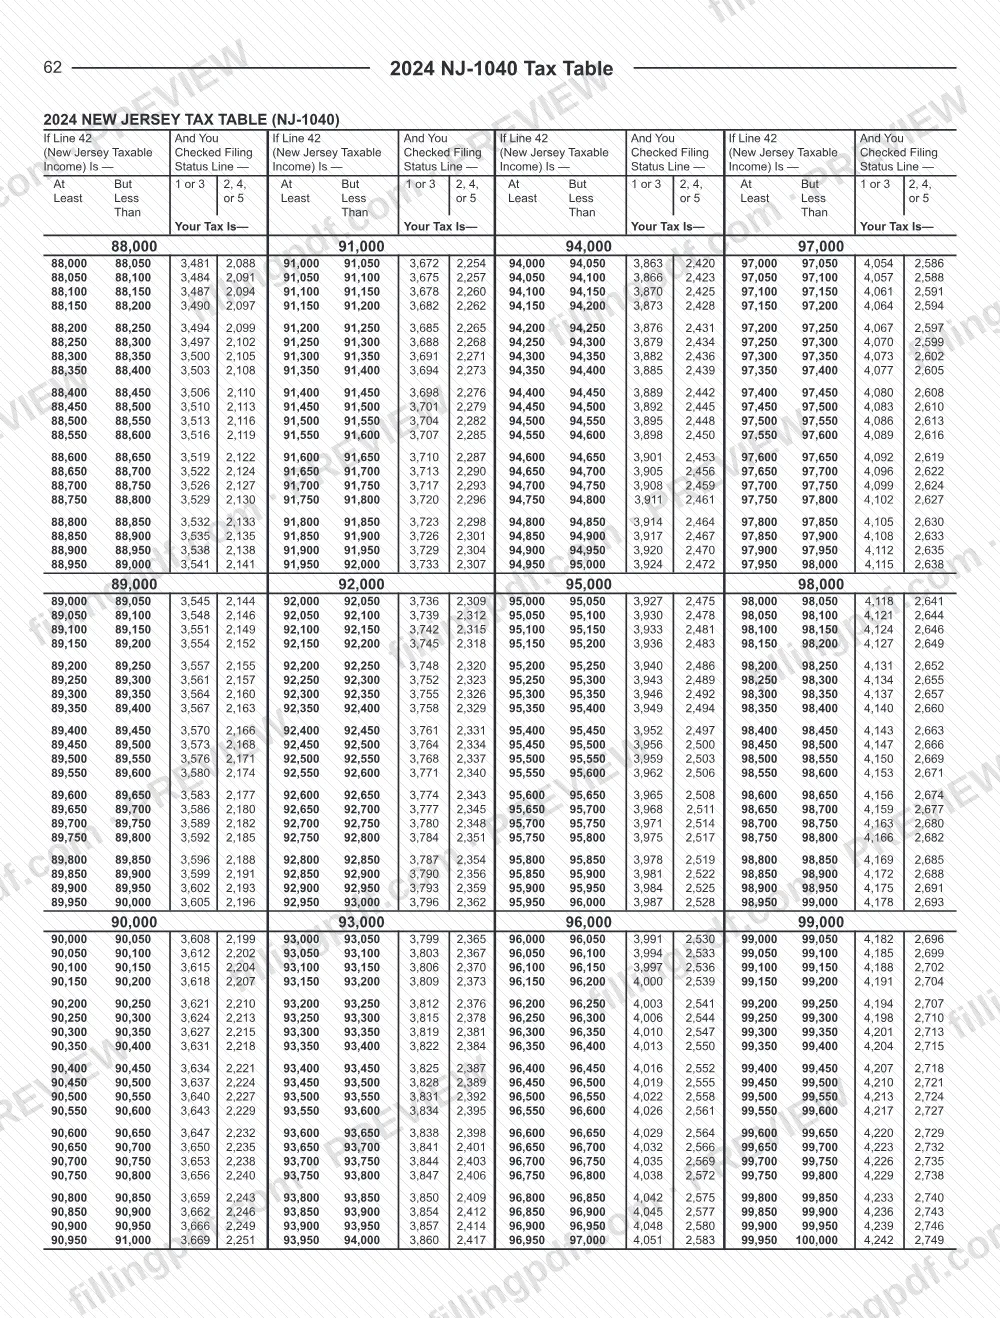
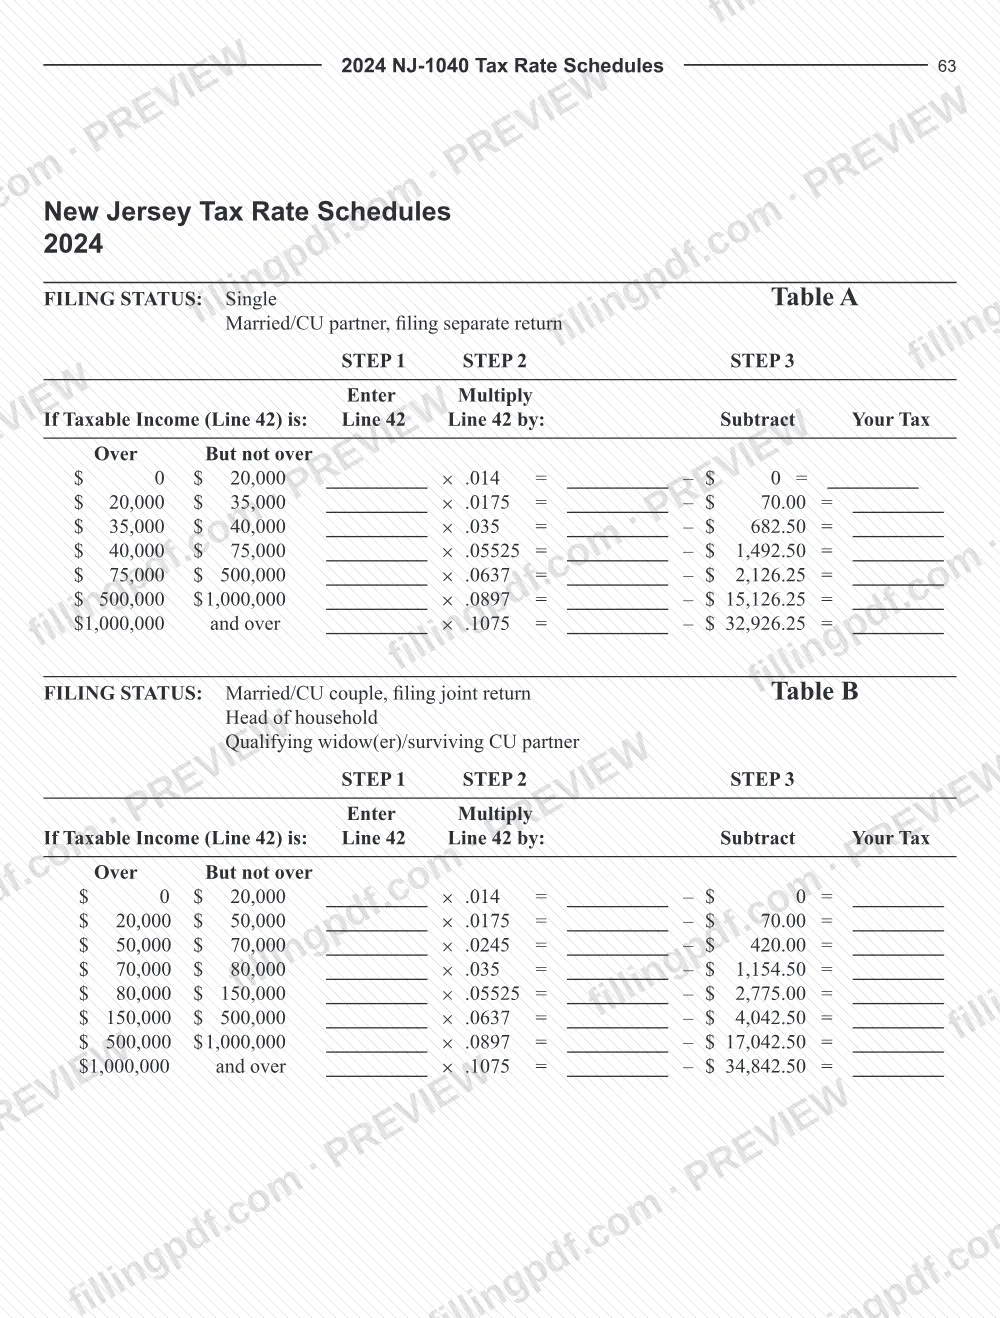
El Formulario NJ-1040 (New Jersey Resident Return) es la declaración de residentes de Nueva Jersey que la División de Impuestos de NJ publica para el año tributario 2024, junto con instrucciones línea por línea. Los residentes de Nueva Jersey lo usan para declarar ingresos, reclamar exenciones y deducciones y calcular el impuesto sobre los ingresos de Nueva Jersey; los residentes de parte del año también lo usan para el período en que vivieron en el estado. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado. El PDF oficial lo publica la División de Impuestos de NJ en nj.gov.
Última actualización
¿Qué es el NJ-1040?
El Formulario NJ-1040, la declaración de residentes de Nueva Jersey para el año tributario 2024, es la declaración de la División de Impuestos de NJ en la que los residentes de Nueva Jersey declaran ingresos, reclaman exenciones y deducciones y calculan el impuesto sobre los ingresos de Nueva Jersey.
El folleto de 2024 que contiene las instrucciones también incluye formularios relacionados: Formulario NJ-1040-HW (solicitud de crédito por impuesto a la propiedad/crédito para cuidadores de veteranos heridos), Formulario NJ-1040-V (comprobante de pago), Formulario NJ-2450 (reclamación por contribuciones excesivas al seguro de desempleo/discapacidad/licencia familiar), Formulario NJ-630 (solicitud de prórroga), Formulario ST-18 (declaración del impuesto sobre el uso) y el formulario NJ-EZ Enroll.
La declaración sigue un orden fijo: estado civil para efectos de la declaración (líneas 1–5), exenciones (líneas 6–13), dependientes (línea 14), ingresos (líneas 15–27), exclusiones por pensiones y jubilación (líneas 28a–29), deducciones e ingresos tributables (líneas 30–39), deducción o crédito por impuesto a la propiedad (líneas 40a–43) y crédito por impuestos pagados a otras jurisdicciones (línea 44). Los anexos cubren la enajenación de bienes (NJ-DOP), los ingresos de negocios (NJ-BUS-1) y los impuestos pagados a otras jurisdicciones (NJ-COJ).
Los ingresos brutos se declaran desde cualquier lugar, dentro o fuera de Nueva Jersey. No existe una declaración para residentes de parte del año: estos usan este formulario para el período en que fueron residentes y quizá también tengan que presentar el Formulario NJ-1040NR por ingresos de fuentes de Nueva Jersey recibidos como no residentes.
¿Quién tiene que presentar el NJ-1040?
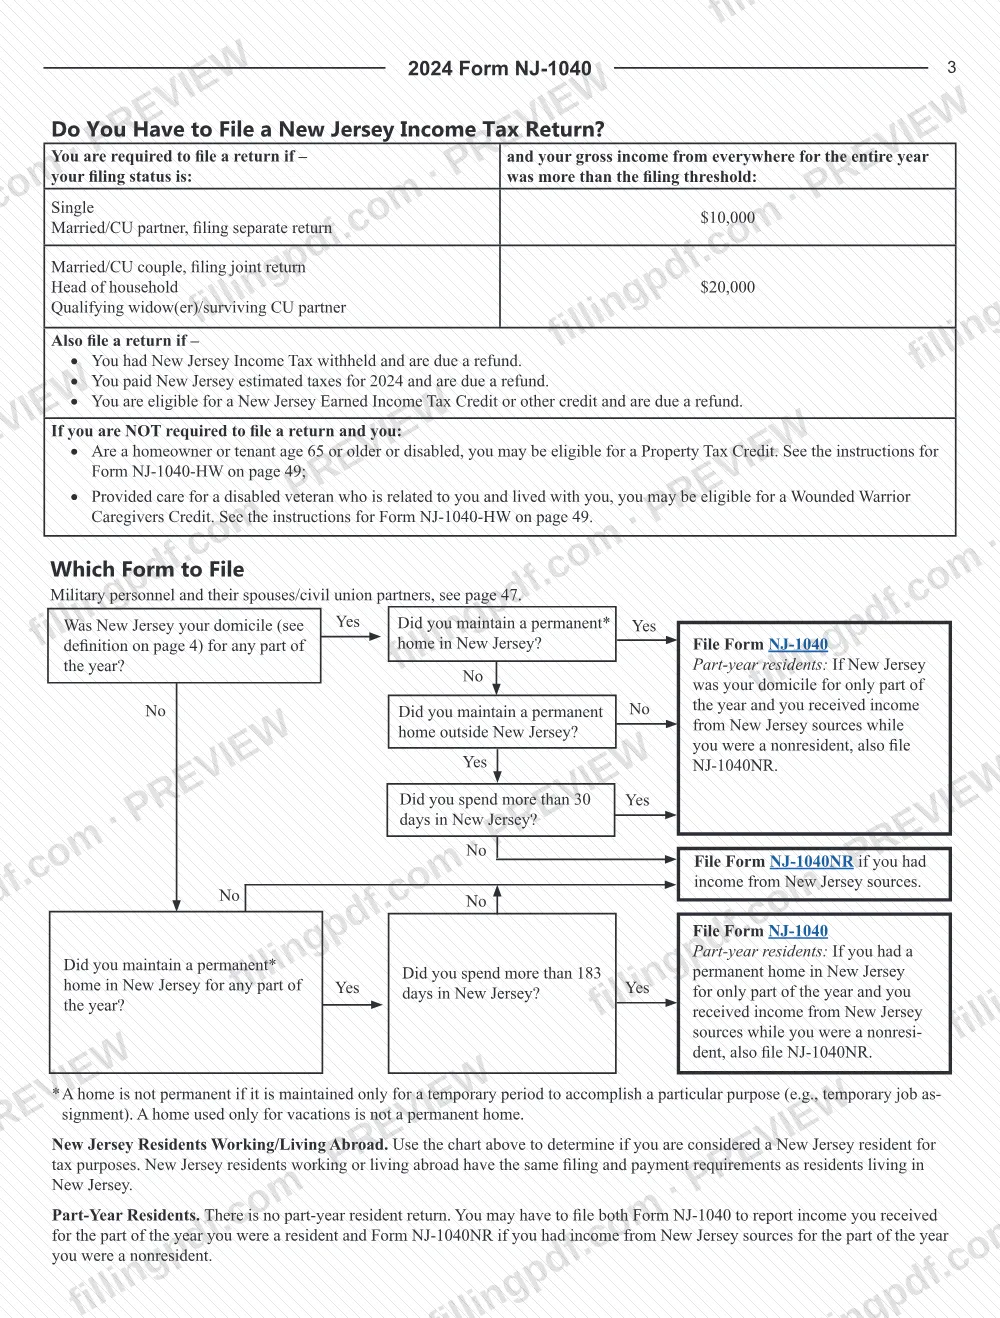
Los residentes de Nueva Jersey cuyos ingresos brutos de todo el año superaron el umbral de presentación deben presentar la declaración. El umbral es de $10,000 para contribuyentes solteros y parejas casadas/parejas de unión civil (CU) que presentan por separado, y de $20,000 para parejas casadas/CU que presentan conjuntamente, jefes de familia y viudos(as) que reúnen los requisitos/parejas CU sobrevivientes.
También debe presentar la declaración si:
- Le retuvieron impuesto sobre los ingresos de Nueva Jersey y le corresponde un reembolso;
- Pagó impuestos estimados de 2024 y le corresponde un reembolso;
- Reúne los requisitos para el Crédito por Ingreso del Trabajo de Nueva Jersey u otro crédito y le corresponde un reembolso.
La residencia depende de su domicilio y de si mantuvo una vivienda permanente en Nueva Jersey; la tabla de la página 4 de las instrucciones determina si debe usar este formulario o el Formulario NJ-1040NR. Los residentes que trabajan o viven en el extranjero tienen los mismos requisitos de presentación y pago que los residentes que viven en el estado.
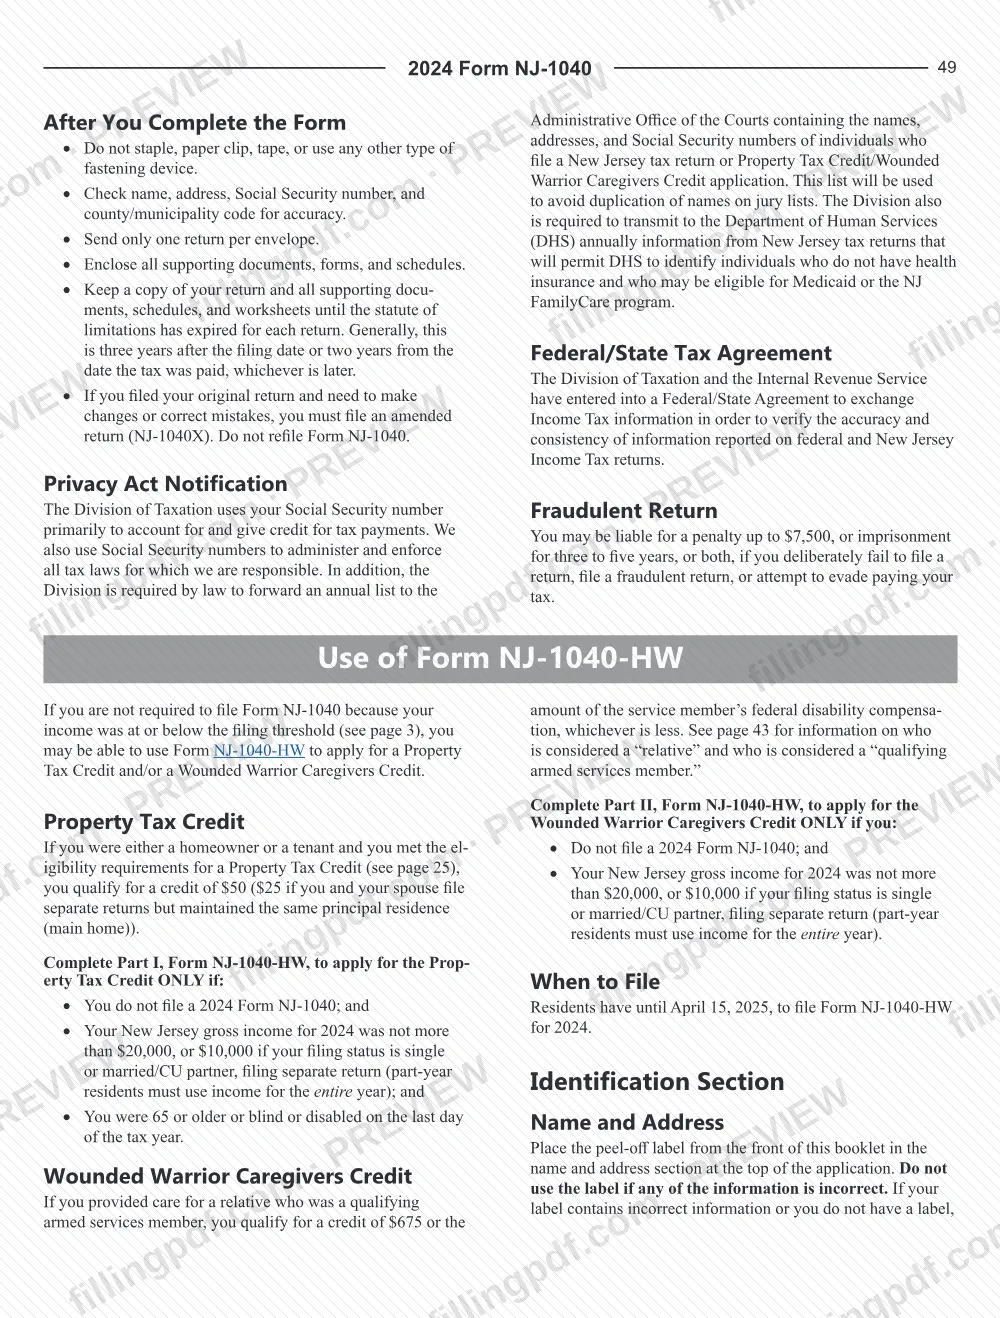
Si no tiene la obligación de presentar una declaración y es propietario de vivienda o inquilino de 65 años o más, o tiene una discapacidad, o cuidó a un veterano discapacitado que era su pariente y vivía con usted, quizá pueda presentar el Formulario NJ-1040-HW en su lugar. No presente tanto el Formulario NJ-1040 como el Formulario NJ-1040-HW. Los no residentes con ingresos de fuentes de Nueva Jersey usan el Formulario NJ-1040NR.
Cuándo presentar el NJ-1040
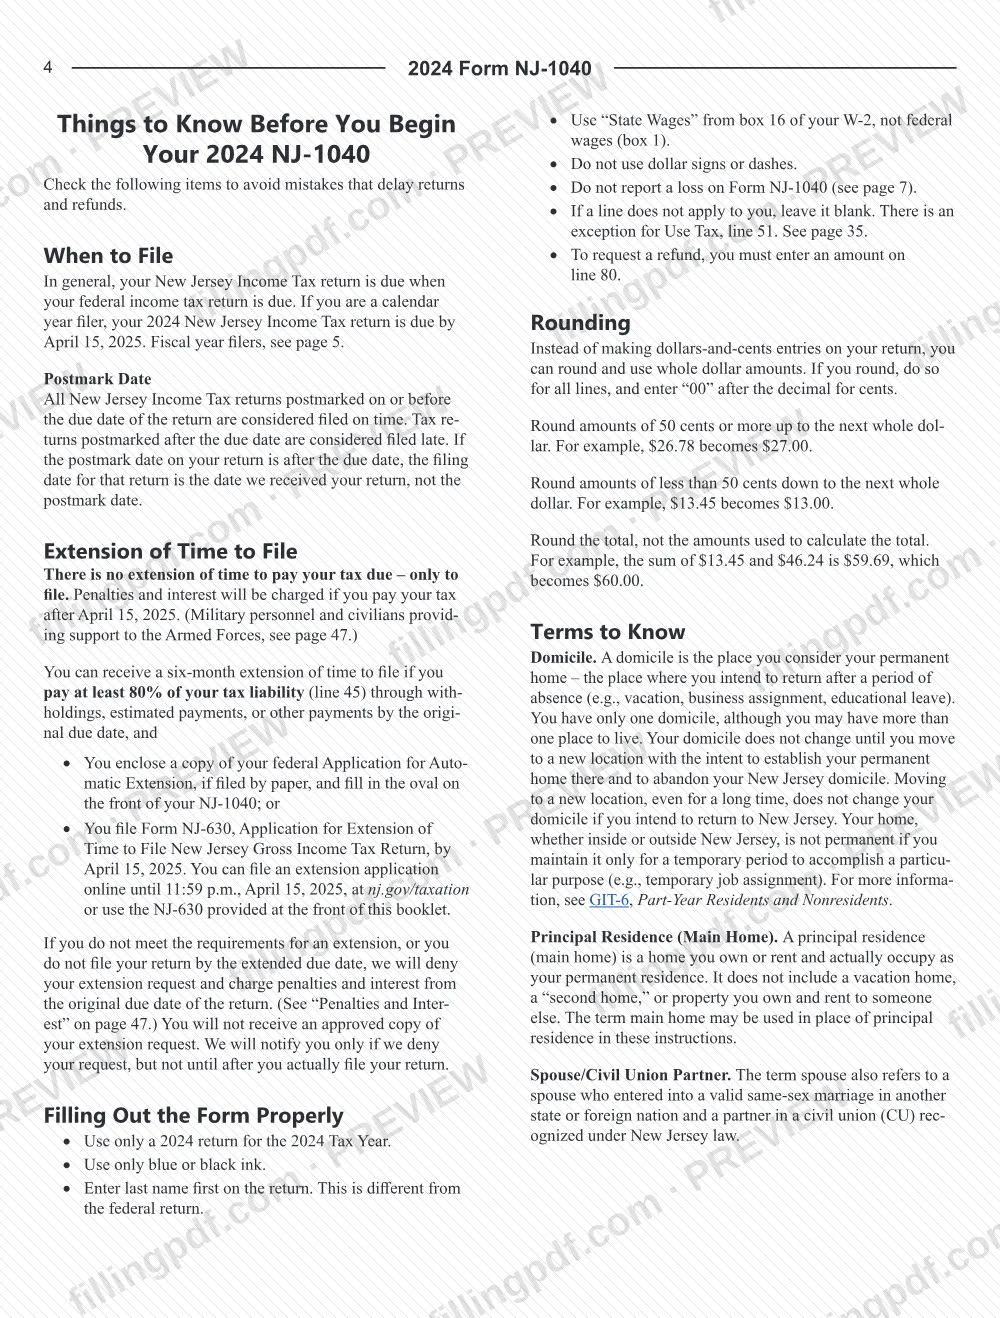
Por lo general, la declaración de Nueva Jersey vence cuando vence su declaración federal. Para quienes presentan por año calendario, la declaración de 2024 vence el 15 de abril de 2025. Quienes presentan por año fiscal deben presentar la declaración antes del día 15 del cuarto mes siguiente al cierre del año fiscal.
Una declaración con matasellos del día de la fecha límite o anterior se considera presentada a tiempo. Si el matasellos es posterior a la fecha límite, la fecha de presentación es la fecha en que la División la recibió.
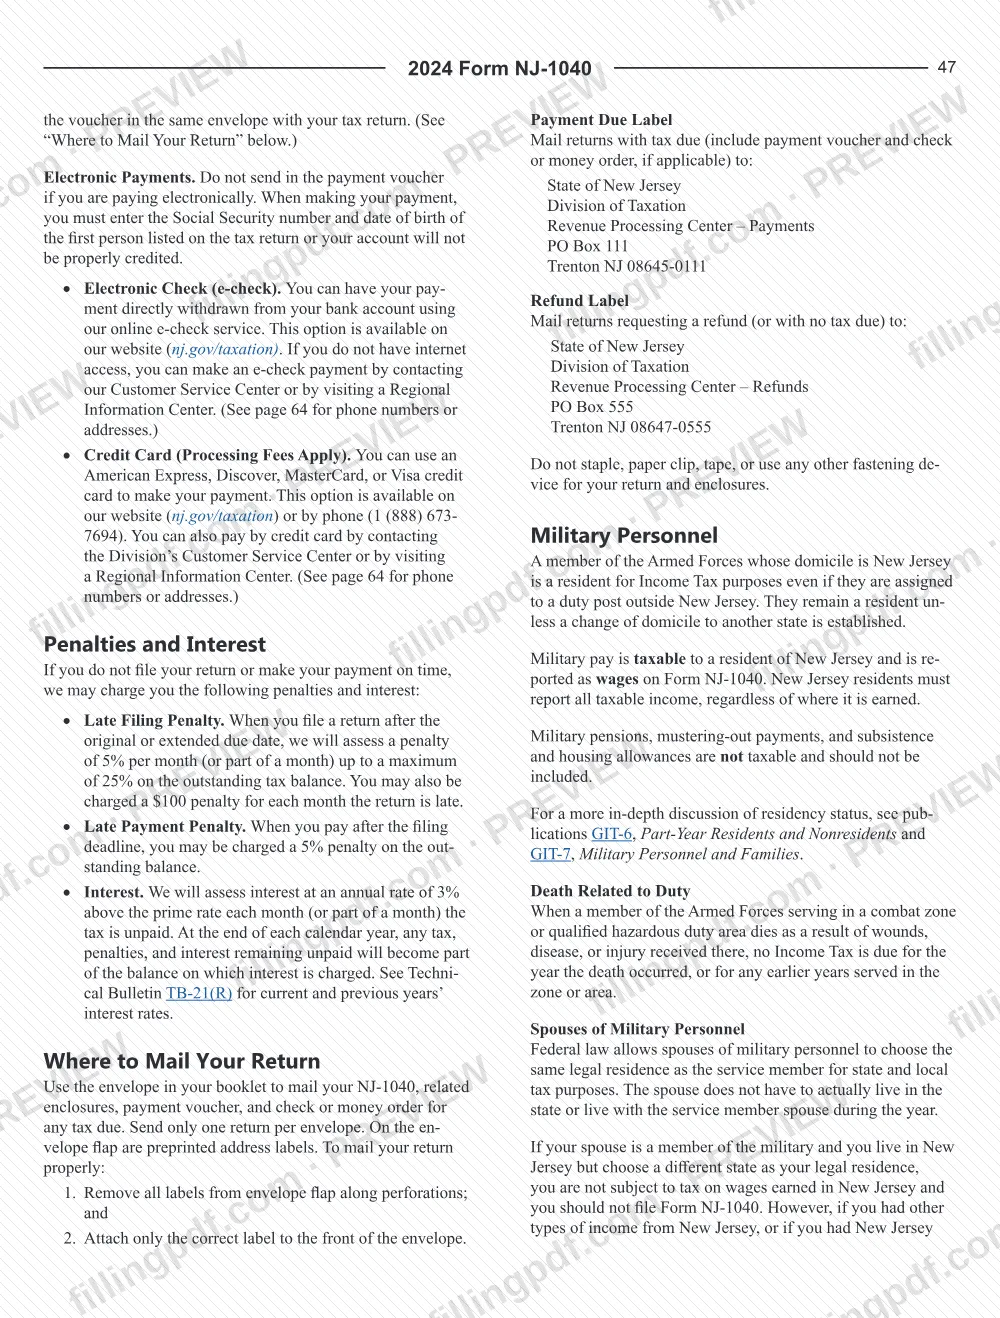
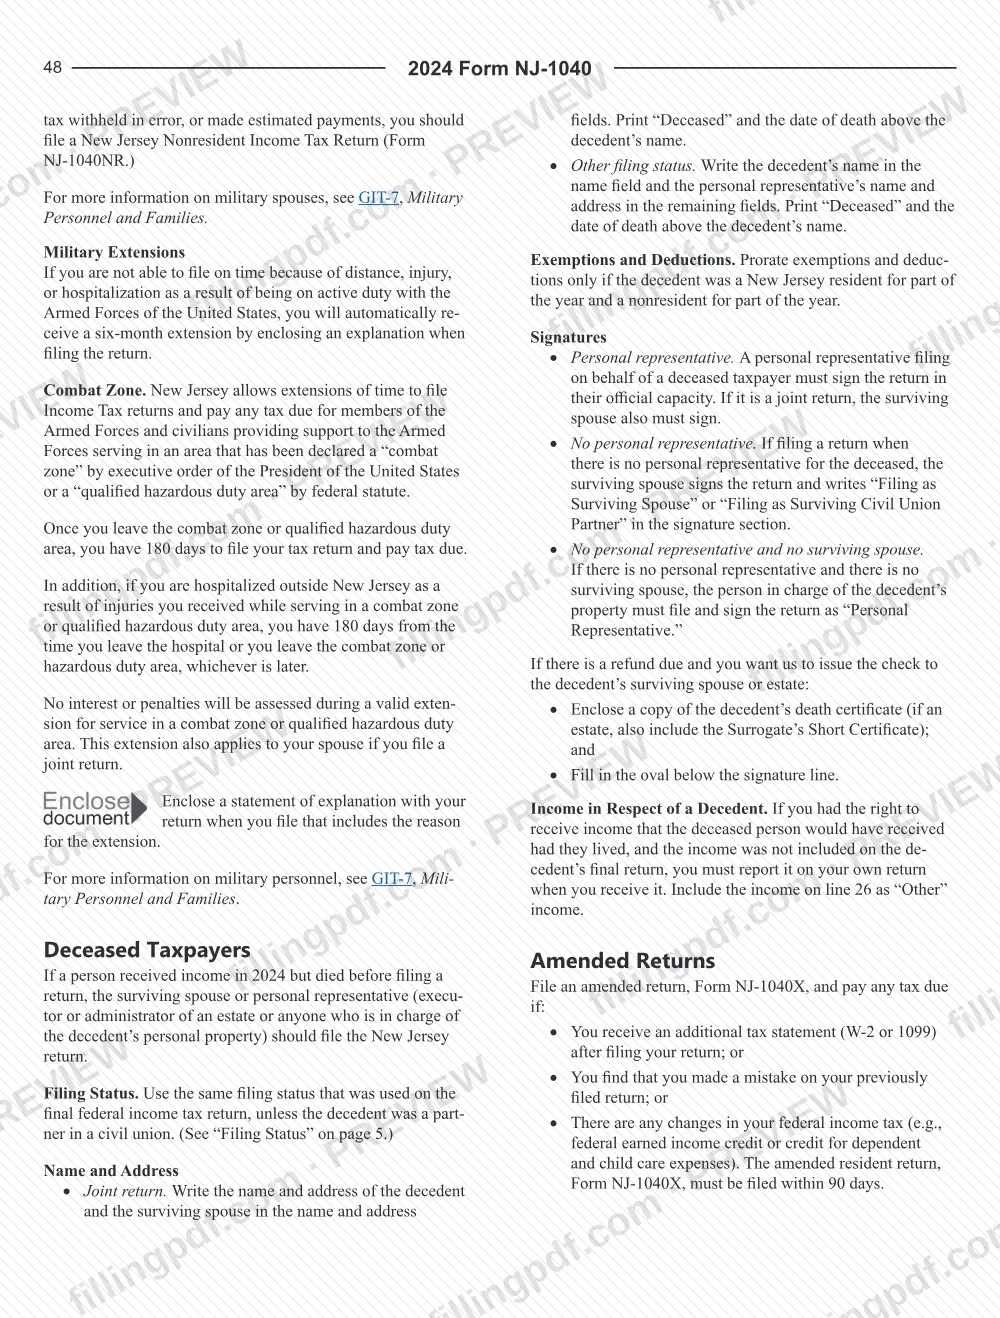
No hay prórroga para pagar, solo para presentar; se cobran multas e intereses sobre los impuestos pagados después del 15 de abril de 2025. Puede obtener una prórroga de seis meses para presentar si paga al menos el 80% de su obligación tributaria (línea 45) para la fecha límite original y, o bien adjunta una copia de su Solicitud federal de prórroga automática (si la presentó en papel) y rellena el óvalo en el frente, o bien presenta el Formulario NJ-630 antes del 15 de abril de 2025. Se acepta una solicitud de prórroga en línea hasta las 11:59 p. m. del 15 de abril de 2025. El personal militar debe consultar la página 47 de las instrucciones.
Documentos que necesitas
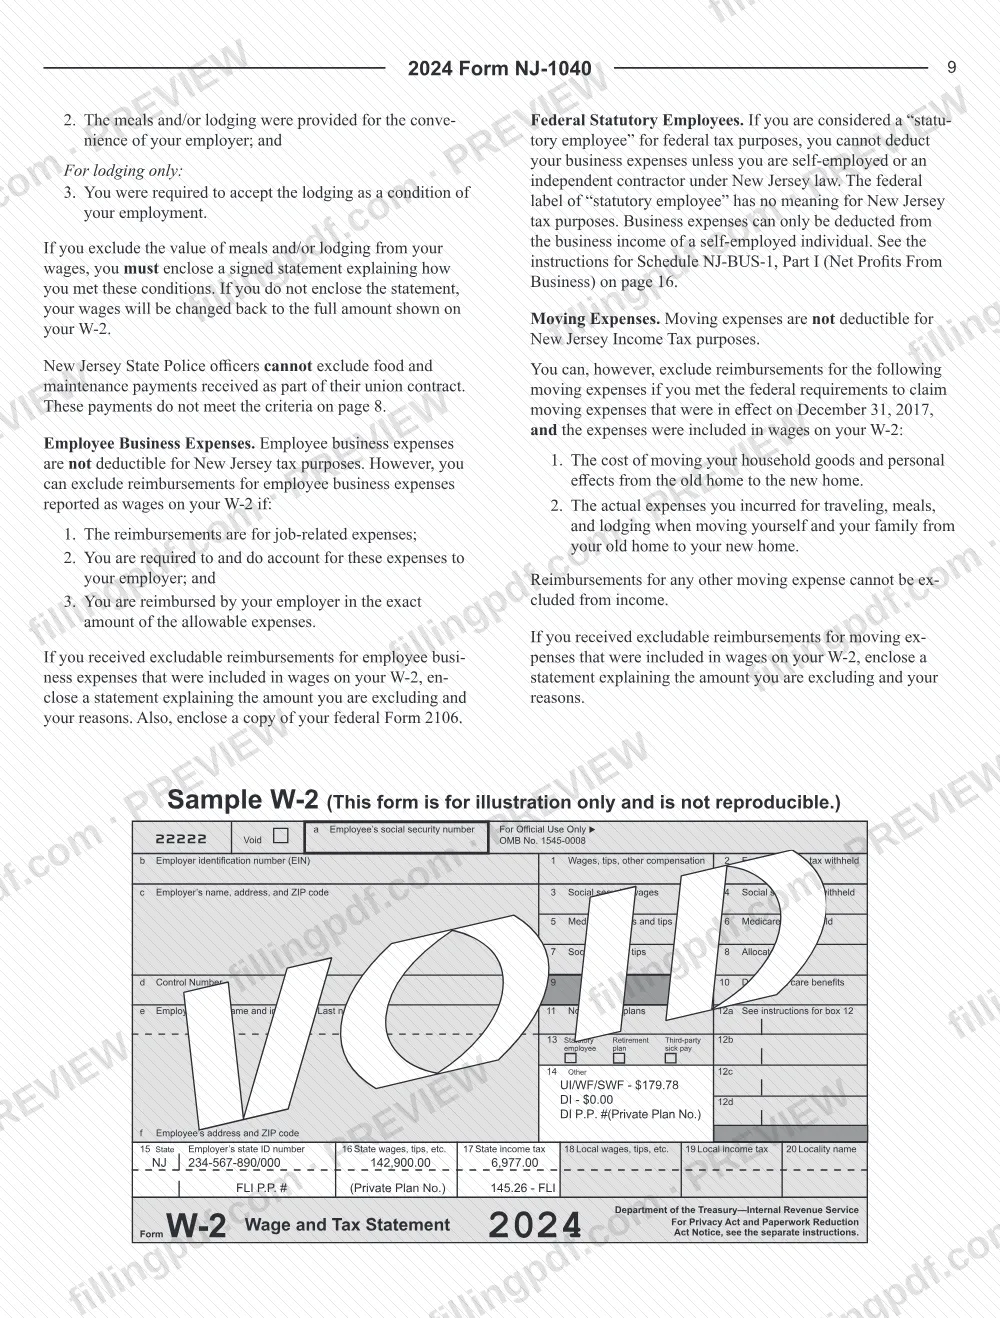
- Todos los Formularios W-2, incluidos con la declaración (no adjuntados a ella); use los salarios estatales de la casilla 16 para la línea 15.
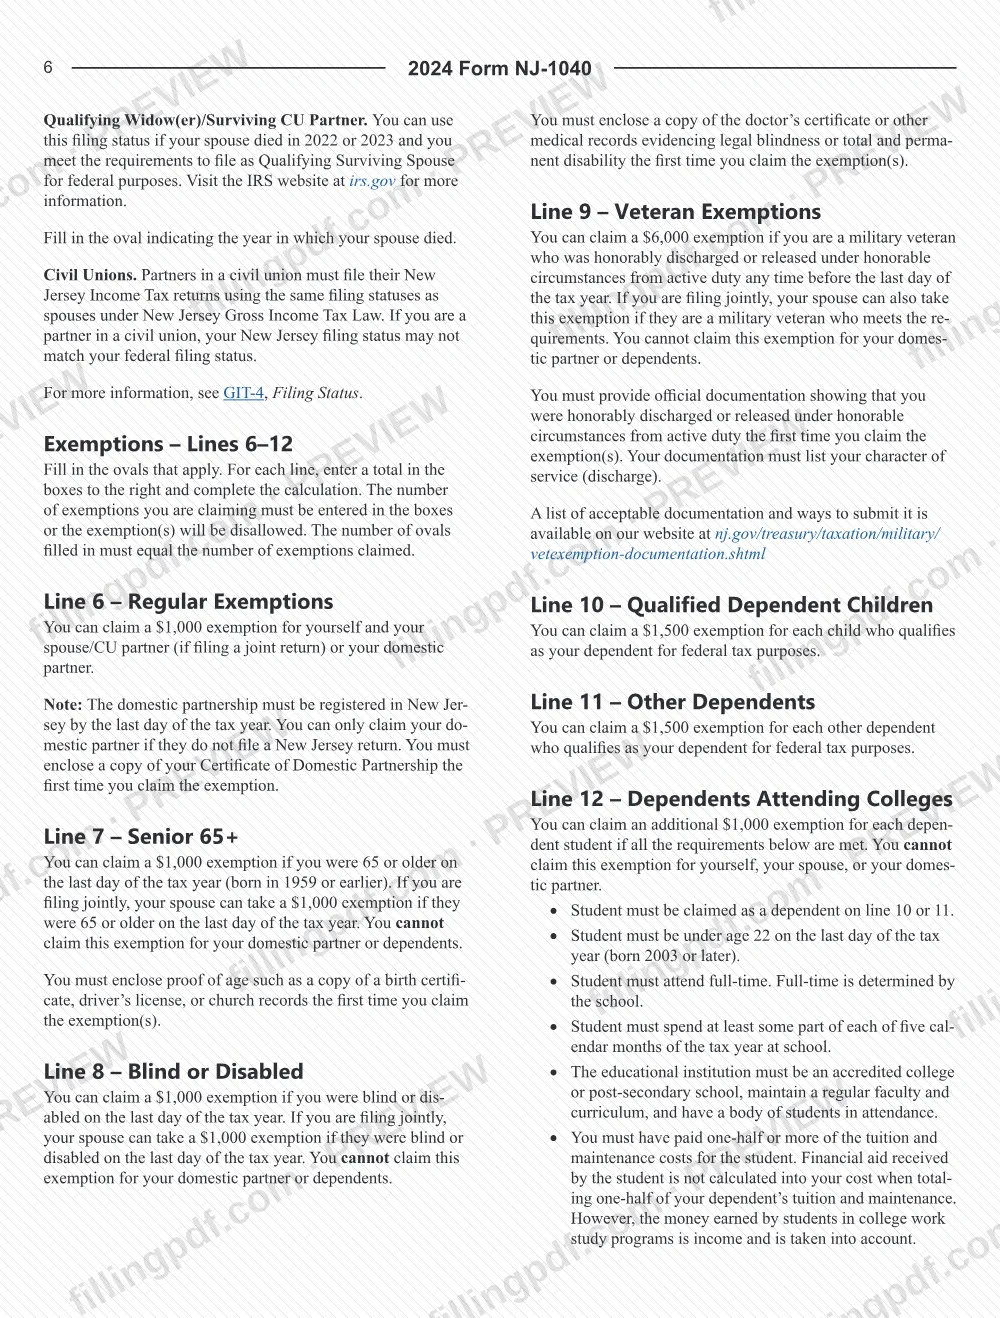
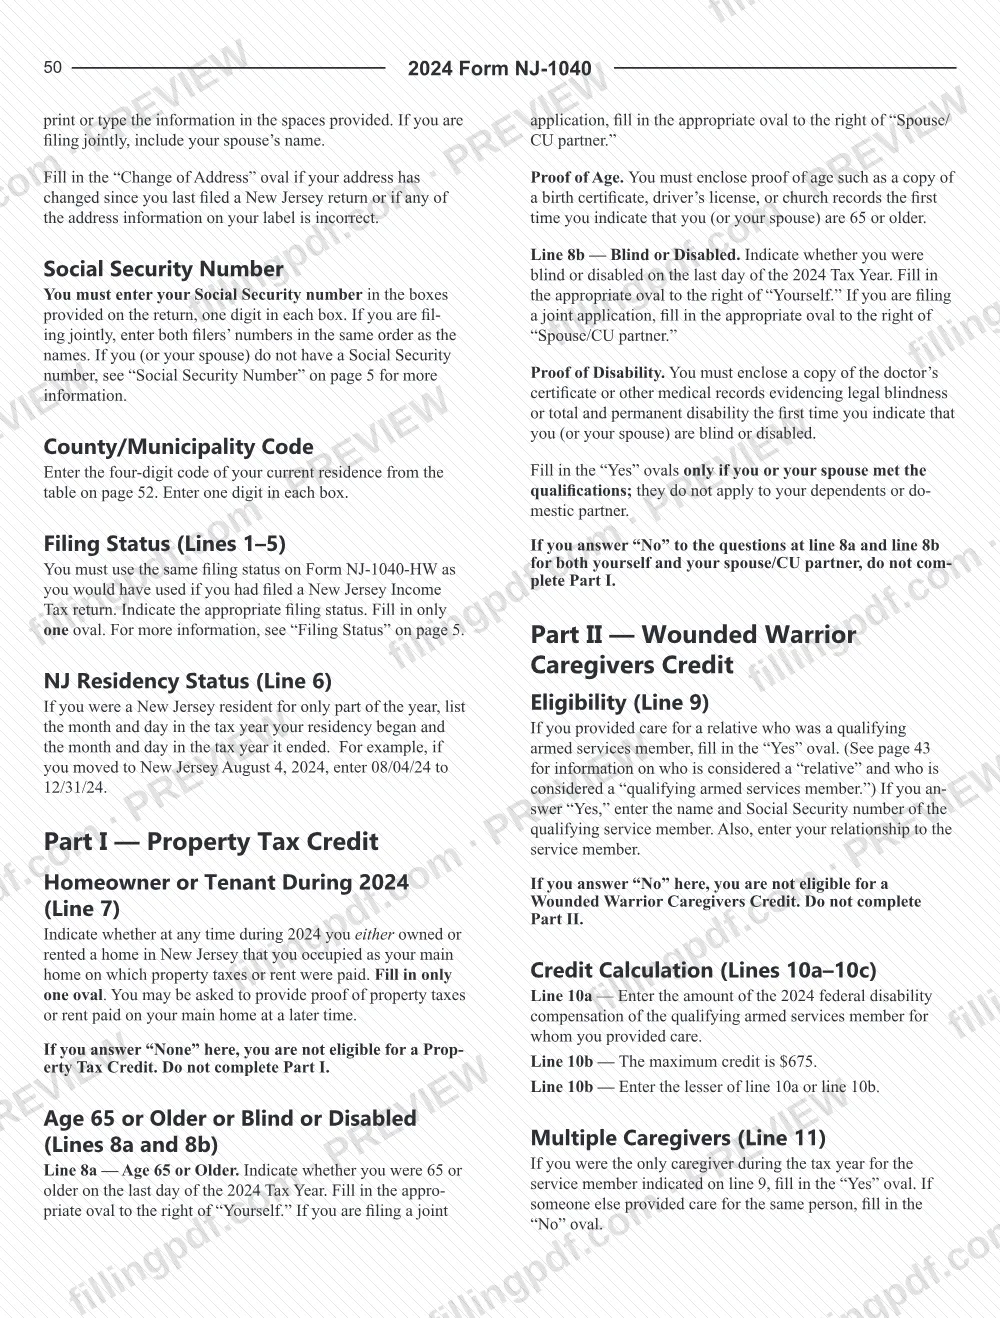
- Comprobante de edad (certificado de nacimiento, licencia de conducir o registros de la iglesia) la primera vez que reclame la exención para personas mayores de 65 años de la línea 7.
- Una copia del certificado del médico u otros registros médicos que demuestren ceguera legal o discapacidad total y permanente, la primera vez que reclame la exención de la línea 8.
- Documentación oficial de baja o separación honorable del servicio activo, que indique el carácter del servicio, la primera vez que reclame la exención para veteranos de la línea 9.
- Una copia de su Certificado de Unión Doméstica, la primera vez que reclame una pareja doméstica en la línea 6.
- Una copia del Formulario federal W-7, si usted o su cónyuge solicitaron un ITIN pero no lo habían recibido para la fecha límite de la declaración.
- Una copia de la Solicitud federal de prórroga automática si se presentó en papel y usted rellenó el óvalo de prórroga.
- Anexo NJ-BUS-1 con una copia del Anexo C, C-EZ o F federal para cada negocio (línea 18), y Anexo NJ-DOP si declara ganancias en la línea 19.
- Anexo NJK-1 (Formulario NJ-1065) para cada sociedad colectiva, o Anexo NJ-K-1 (Formulario CBT-100S) para cada corporación S; si no recibió uno, una copia del Anexo K-1 federal.
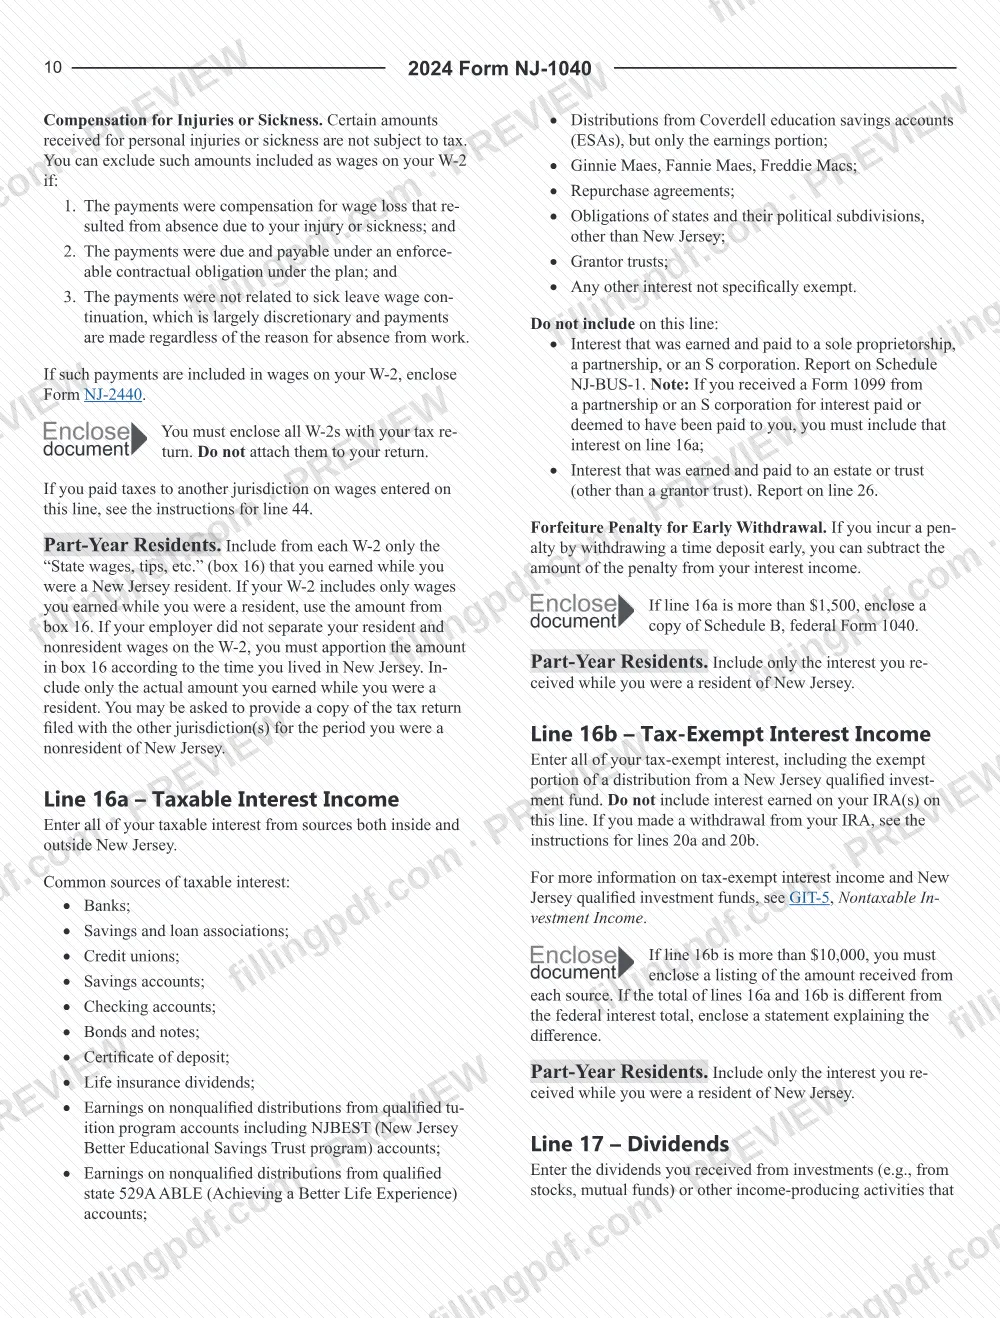
- Una copia del Anexo B federal (Formulario 1040) si la línea 16a supera los $1,500; una lista por fuente si la línea 16b supera los $10,000.
- Una declaración firmada que explique cómo cumplió las condiciones, si excluye de los salarios el valor de comidas o alojamiento.
- Una declaración con la información de los dependientes adicionales, si reclama más de cuatro dependientes.
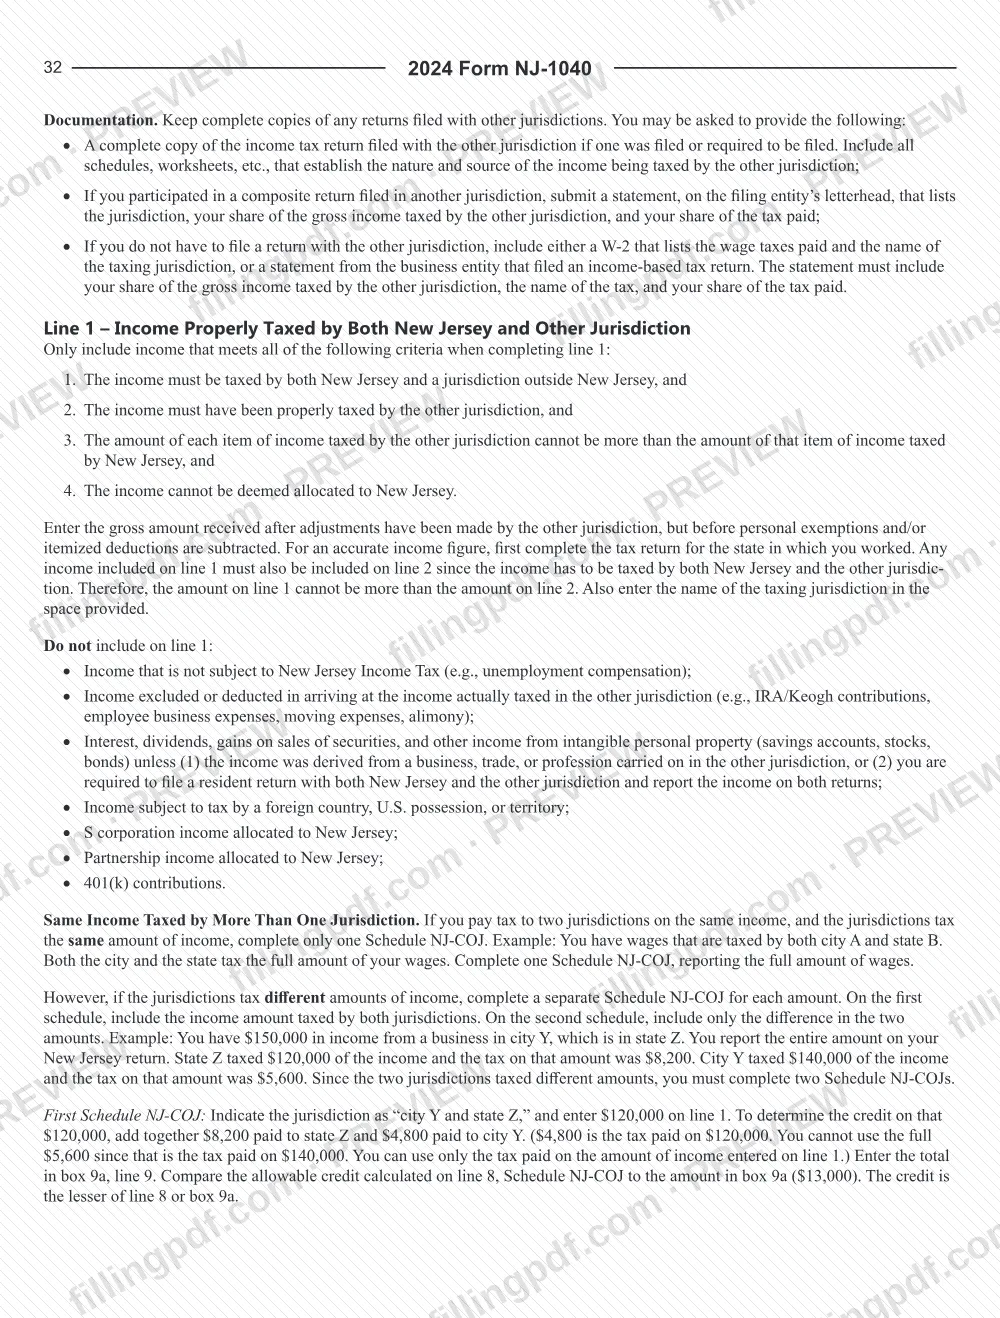
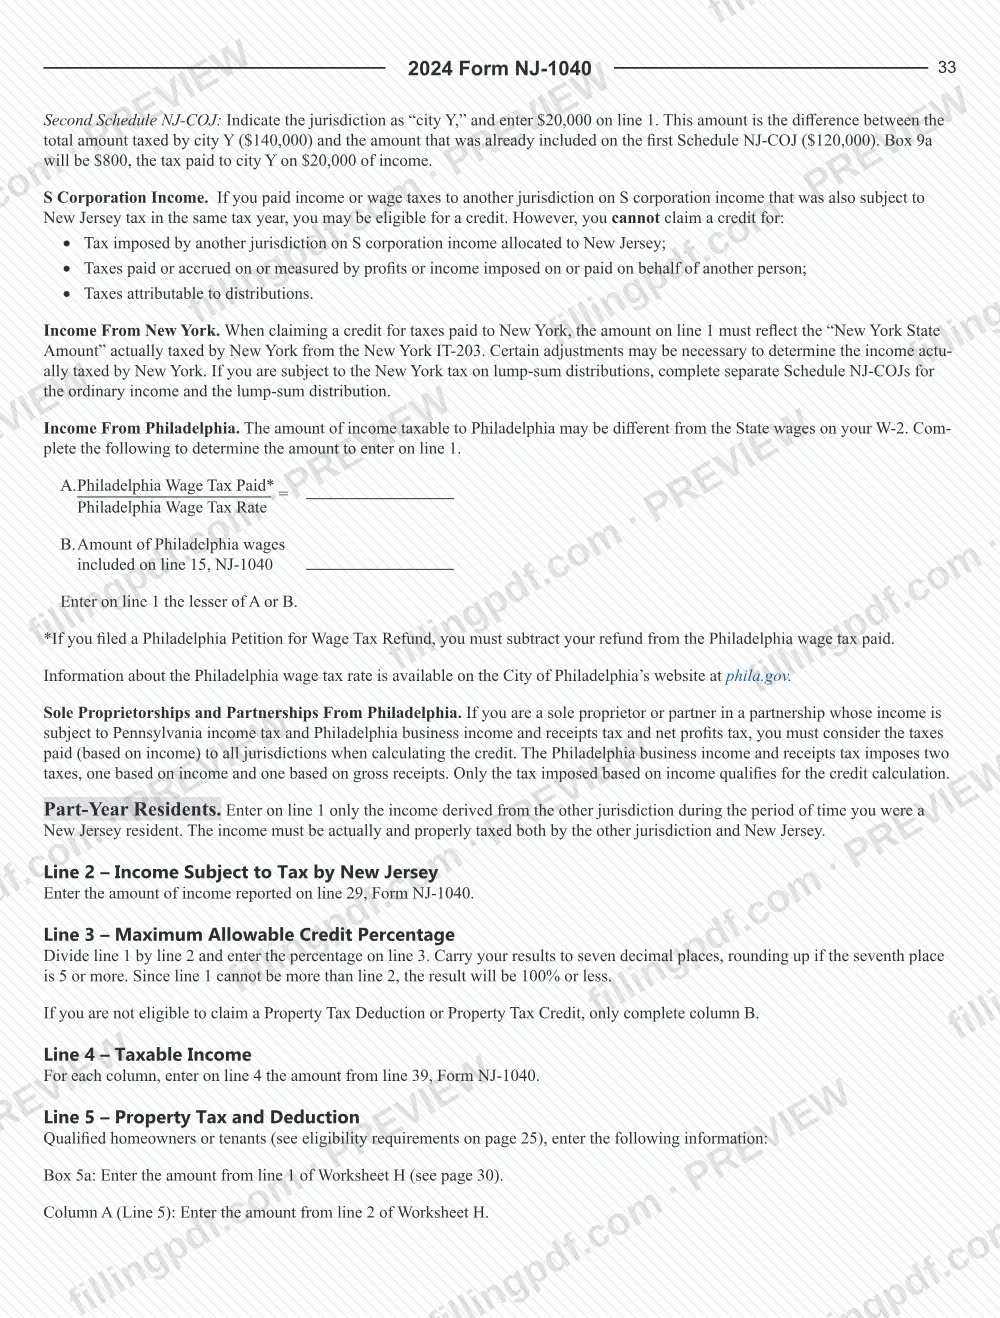
- Anexo NJ-COJ para cada jurisdicción, si reclama el crédito de la línea 44 por impuestos pagados a otras jurisdicciones.
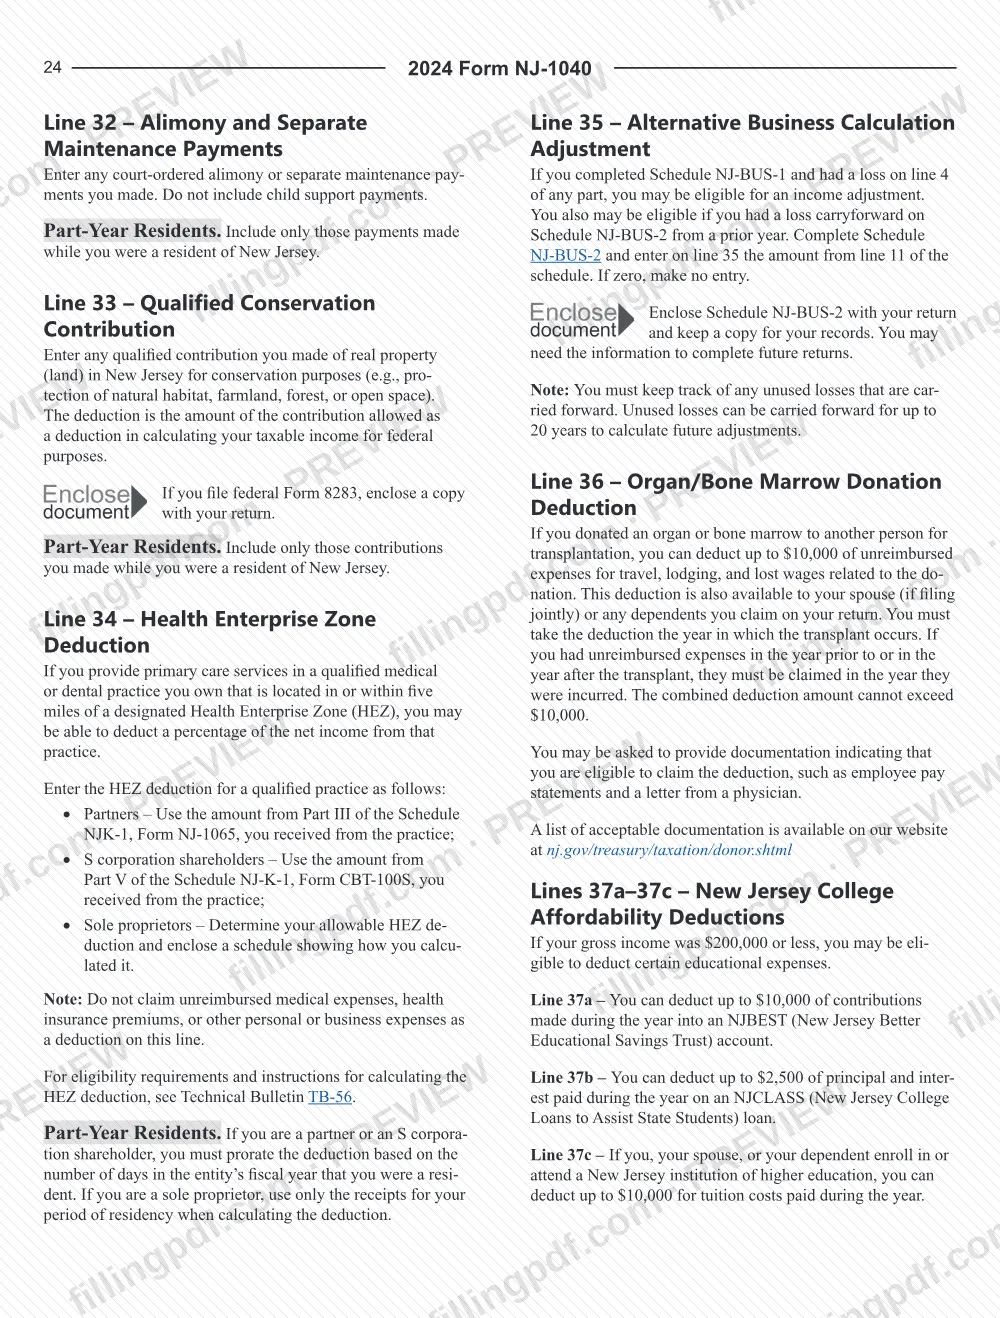
- Anexo NJ-BUS-2, si reclama el ajuste por cálculo alternativo de negocios de la línea 35.
- Los residentes de parte del año que presentan para solicitar un reembolso y cuyos ingresos están en el umbral o por debajo de este: una copia de la declaración federal o una declaración indicando que no se presentó ninguna.
Cómo rellenar el NJ-1040
Confirme que debe presentar la declaración de residente
Use la tabla de la página 4: presente el Formulario NJ-1040 si Nueva Jersey fue su domicilio durante cualquier parte del año y mantuvo allí una vivienda permanente. Los residentes de parte del año con ingresos de fuentes de Nueva Jersey como no residentes también presentan el Formulario NJ-1040NR.
Ingrese el nombre, la dirección y el número de Seguro Social
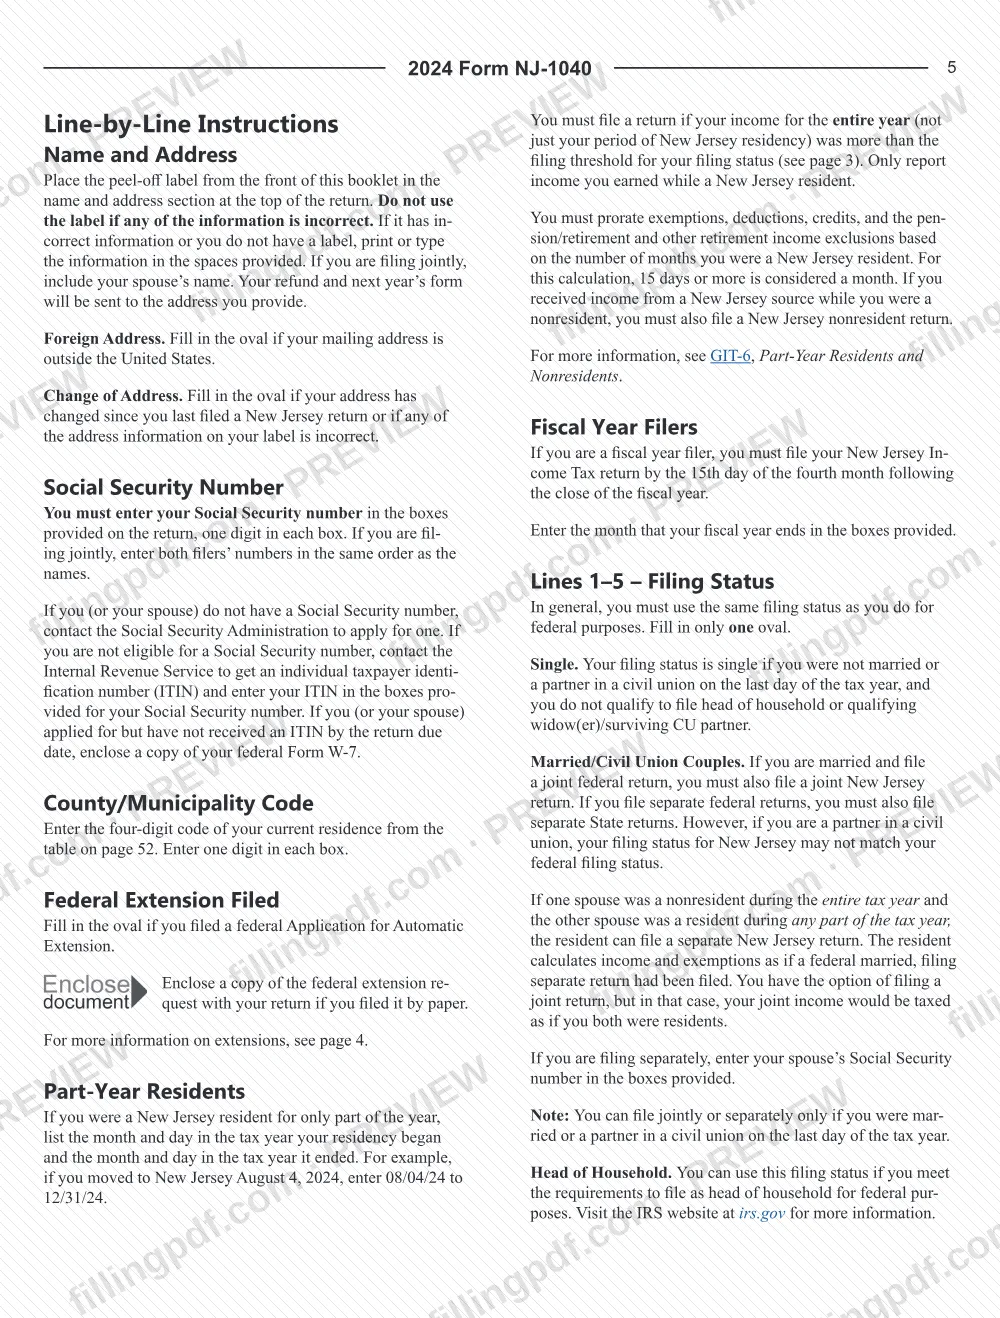
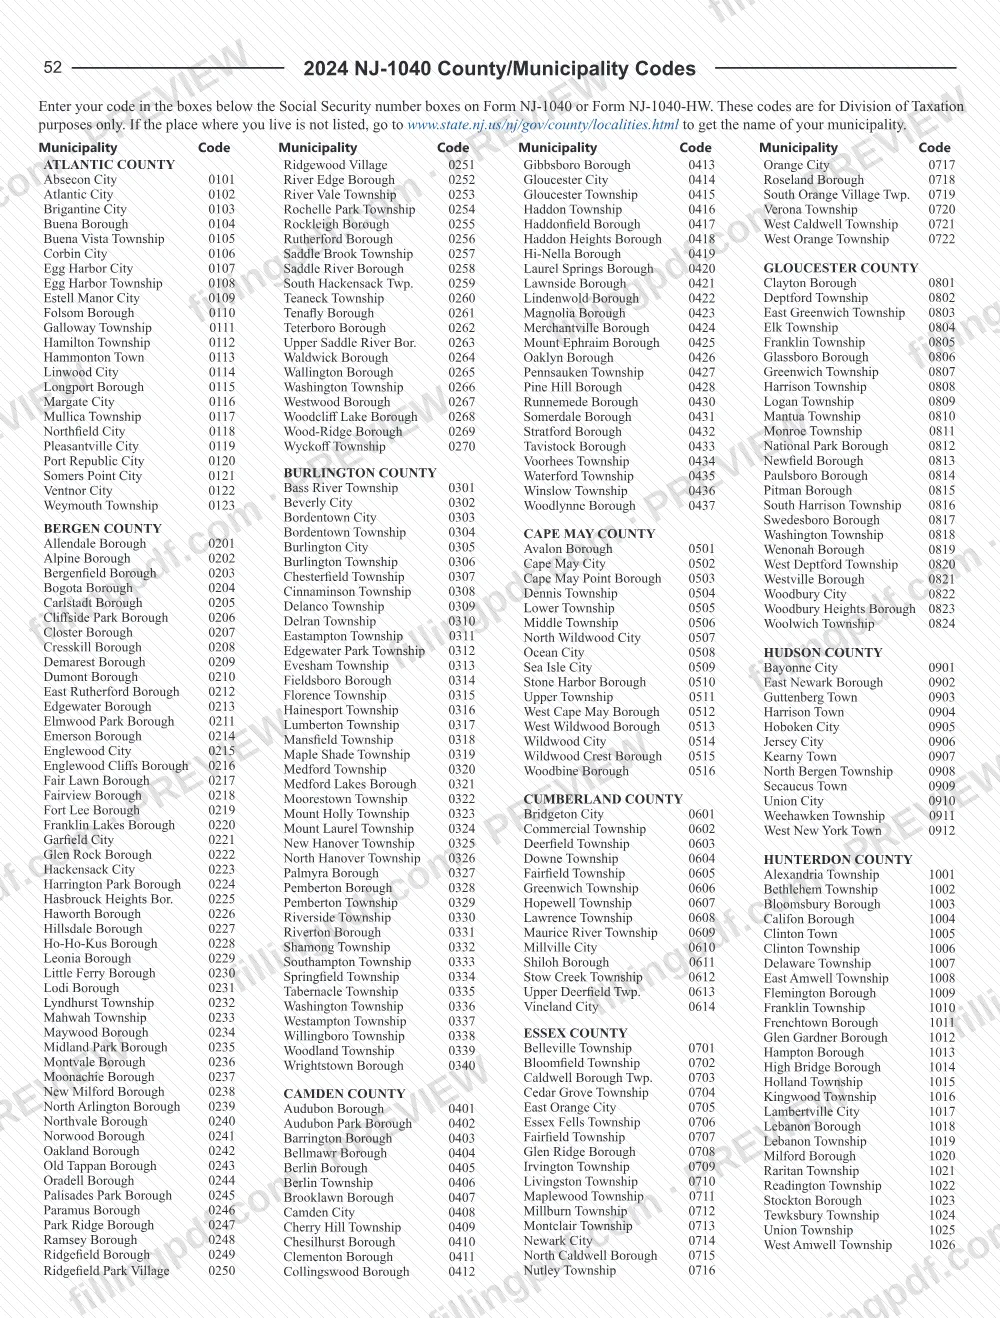
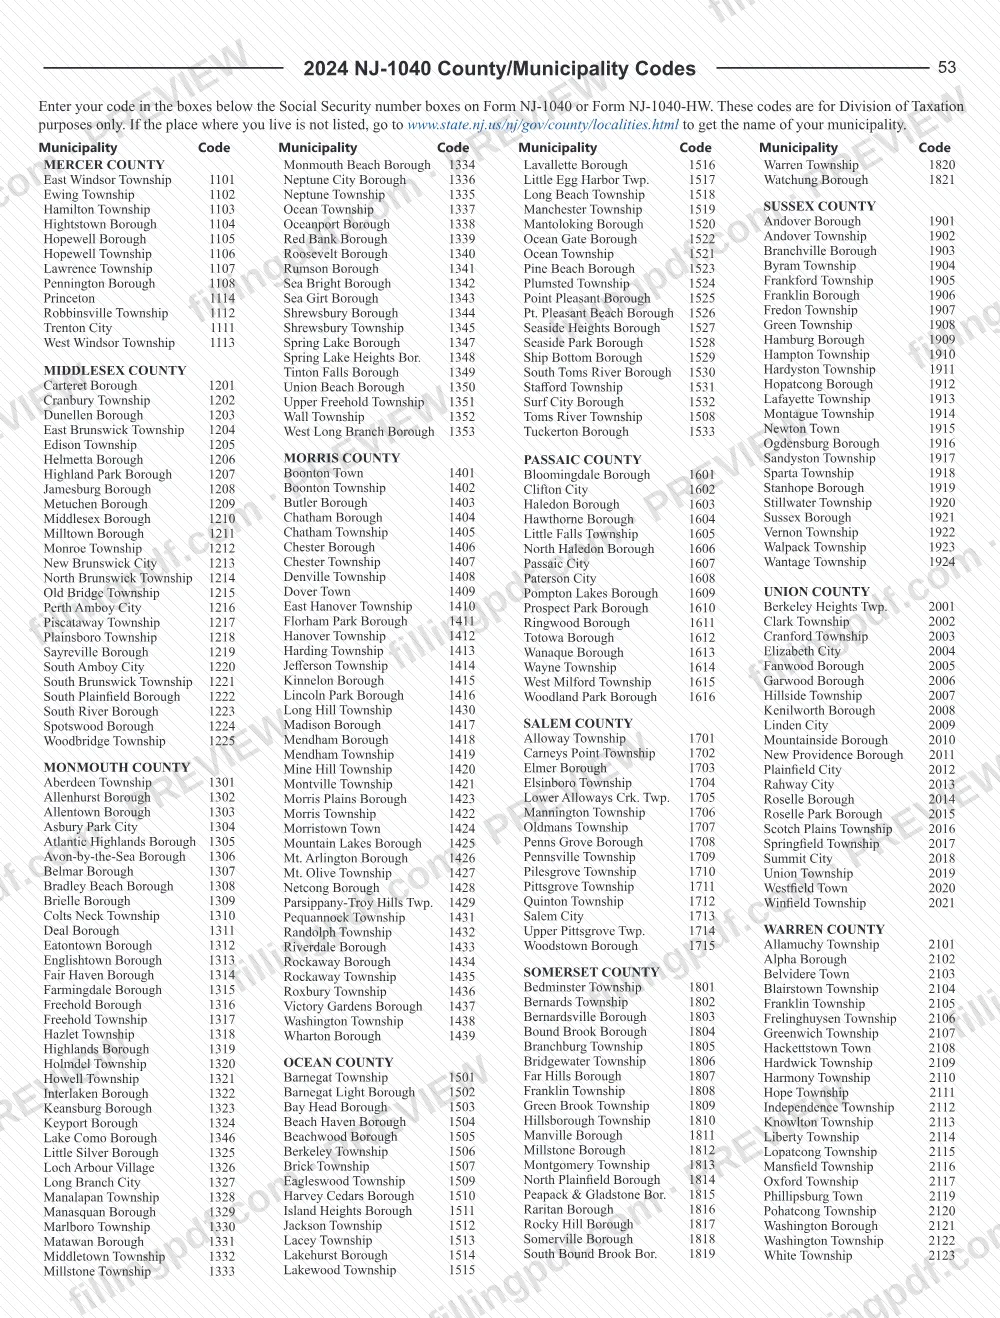
Ingrese primero el apellido y luego su dirección; escriba un dígito de cada número de Seguro Social en cada casilla. Use un ITIN si no reúne los requisitos para obtener un SSN. Ingrese el código de cuatro dígitos del condado/municipio de la tabla de la página 52 y rellene el óvalo si presentó una prórroga federal.
Agregue las fechas de residencia o el año fiscal
Si fue residente solo durante una parte del año, indique el mes y el día en que comenzó y terminó su residencia, por ejemplo, 08/04/24 a 12/31/24. Quienes presentan por año fiscal deben ingresar el mes en que termina su año fiscal.
Seleccione su estado civil para efectos de la declaración
En las líneas 1–5, rellene un solo óvalo. Por lo general, use el mismo estado civil para efectos de la declaración que en su declaración federal; las parejas de unión civil pueden diferir, y los viudos(as) que reúnen los requisitos deben rellenar el año en que falleció su cónyuge.
Reclame las exenciones en las líneas 6–13
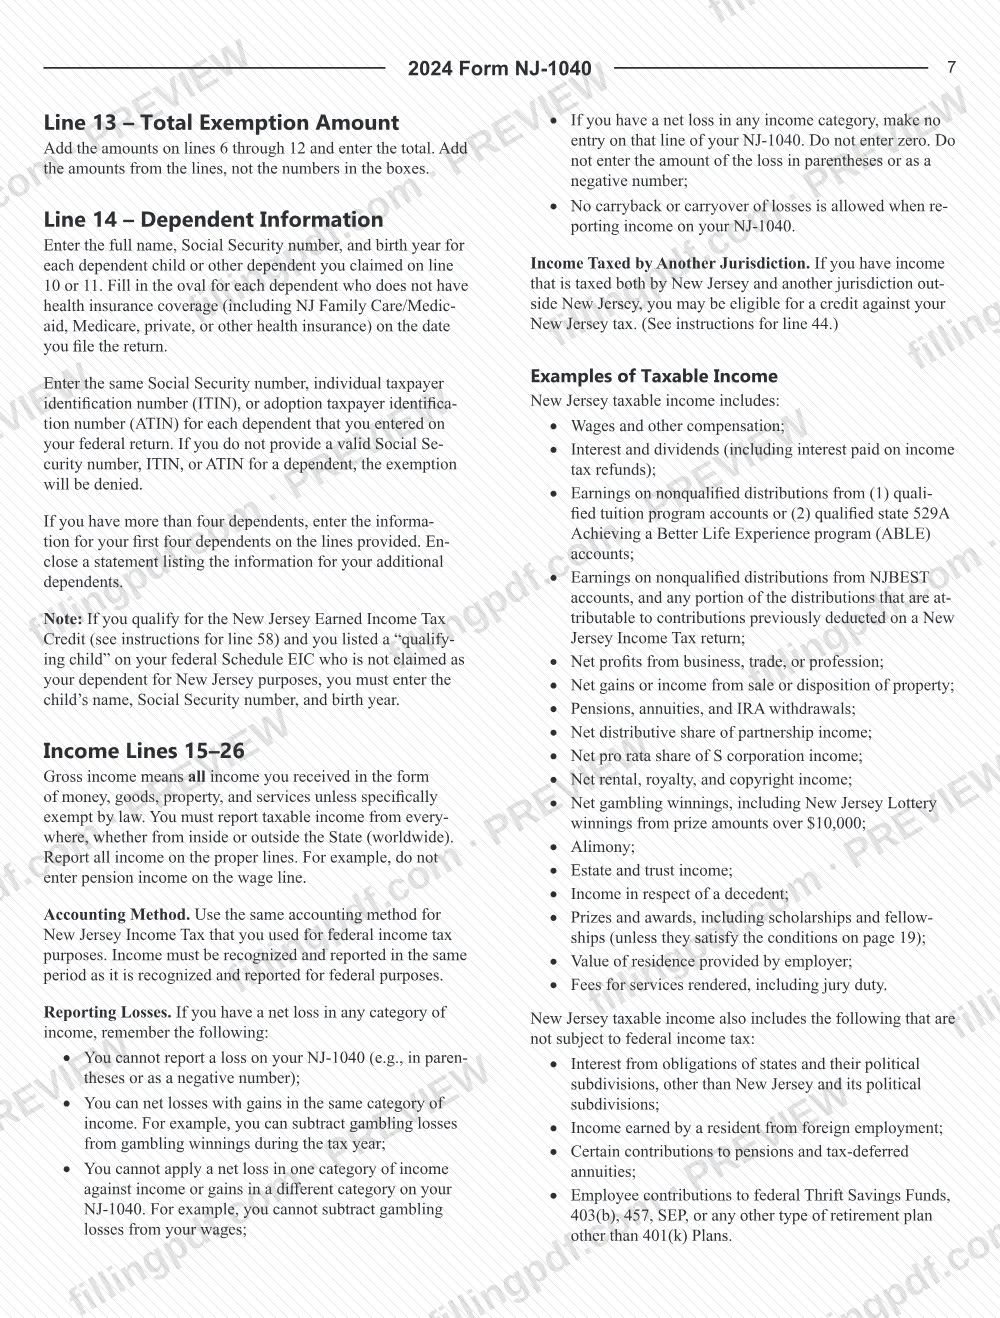
Rellene los óvalos que correspondan en las líneas 6 a 12 e ingrese en las casillas el número reclamado; la cantidad de óvalos rellenados debe coincidir con ese número. En la línea 13, sume los importes de las líneas 6–12, no los números de las casillas.
Anote los dependientes en la línea 14
Ingrese el nombre completo, el número de Seguro Social (o ITIN/ATIN) y el año de nacimiento de cada dependiente, de acuerdo con su declaración federal. Rellene el óvalo de cada dependiente que no tenga cobertura de seguro médico; incluya una declaración para los dependientes que excedan los primeros cuatro.
Declare salarios, intereses y dividendos
Línea 15: salarios estatales de la casilla 16 del Formulario W-2. Línea 16a: intereses tributables; línea 16b: intereses exentos de impuestos; línea 17: dividendos. Los residentes de parte del año deben incluir solo los importes recibidos mientras fueron residentes de Nueva Jersey.
Ingrese los ingresos de negocios, bienes y alquileres
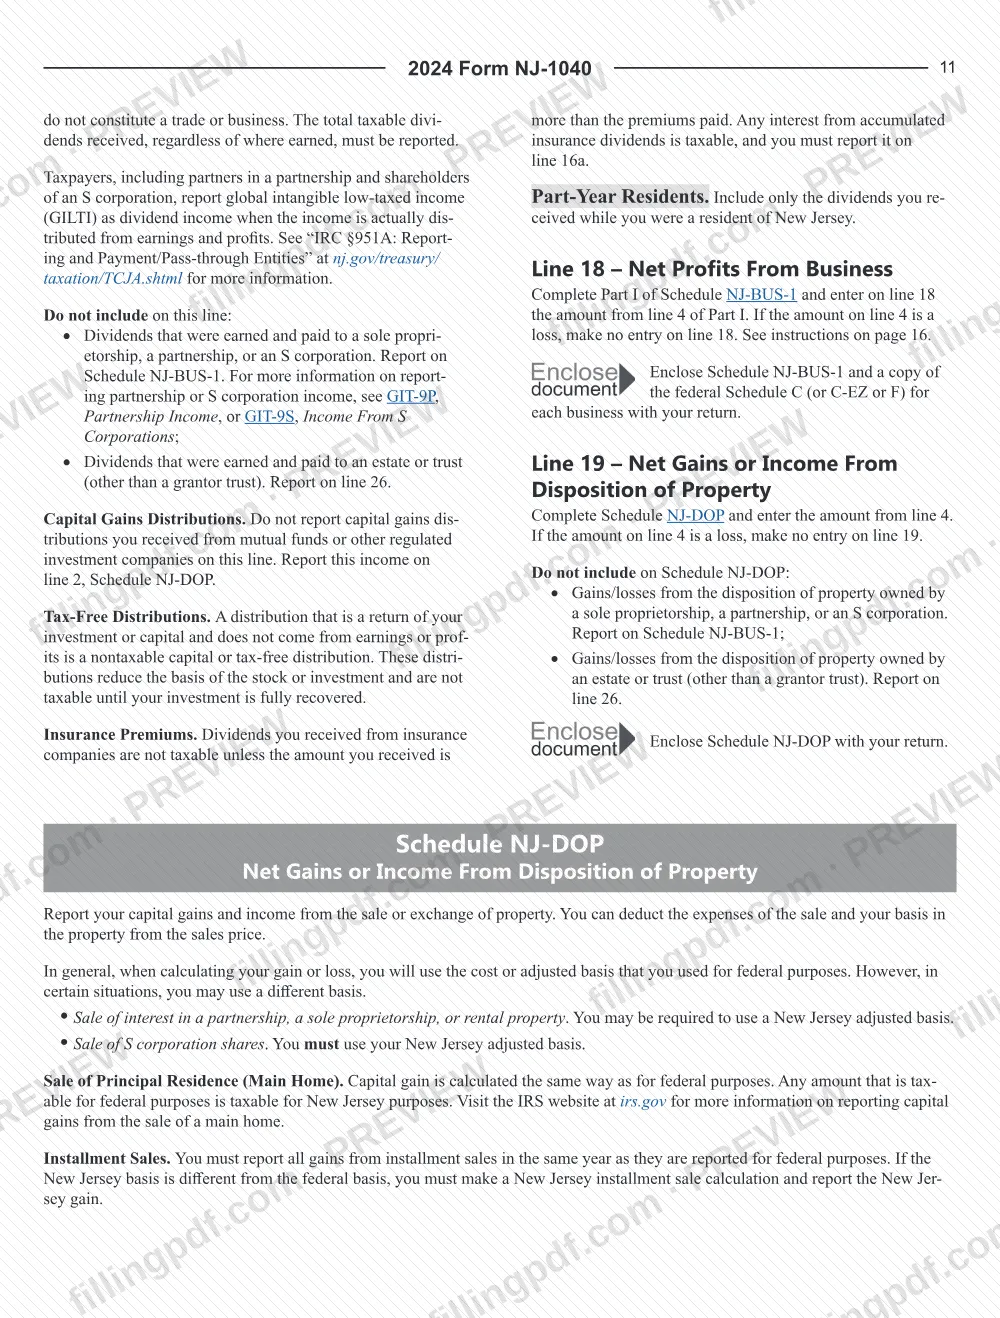
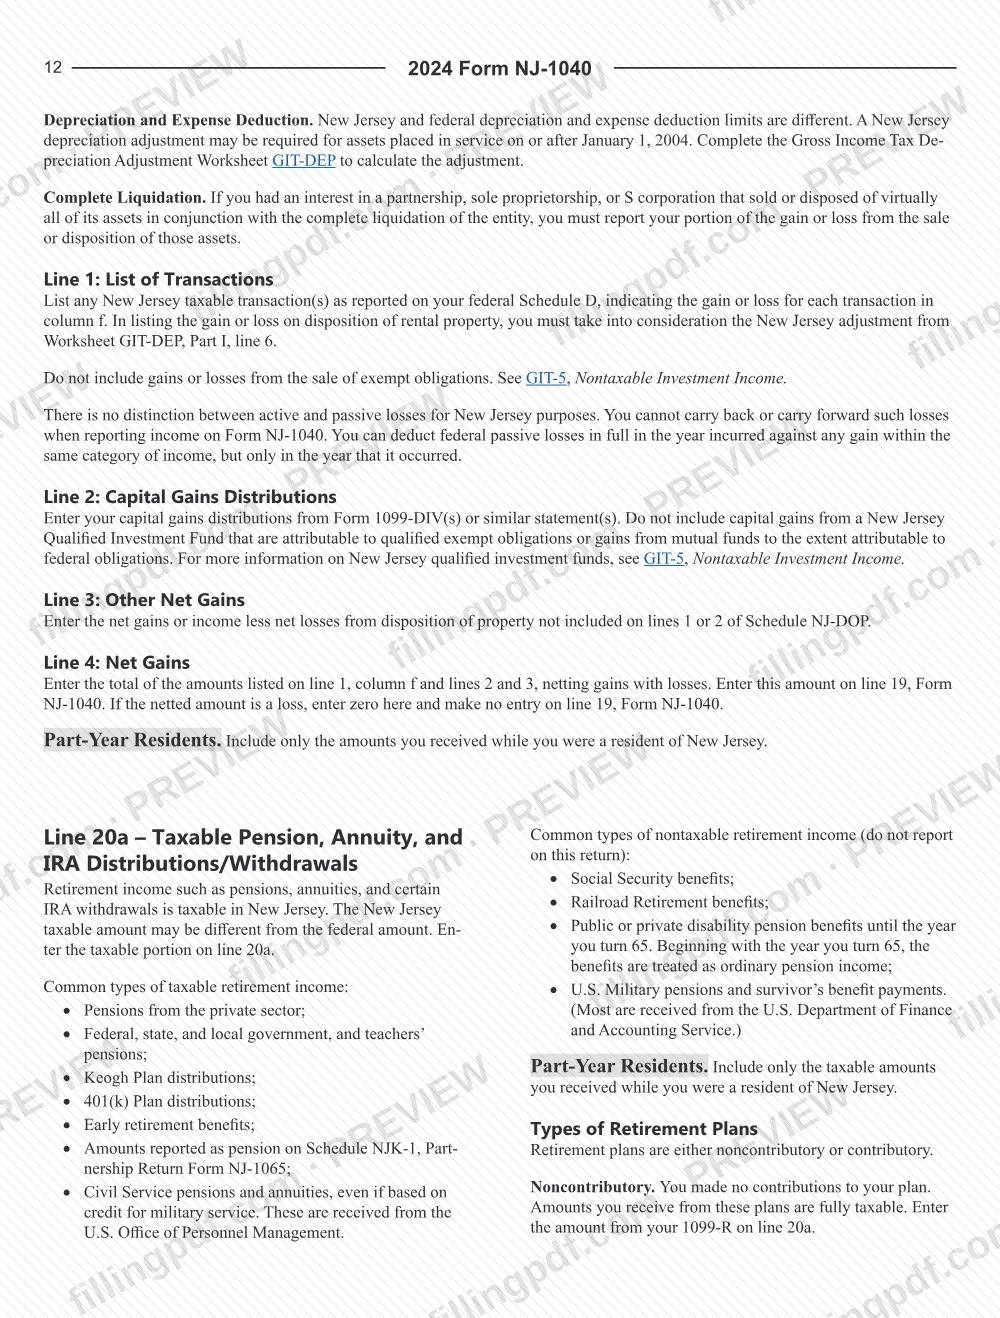
Tome el importe de la línea 18 del Anexo NJ-BUS-1, Parte I; el de la línea 19 del Anexo NJ-DOP, línea 4; el de la línea 21 de la Parte II; el de la línea 22 de la Parte III; y el de la línea 23 de la Parte IV. Si el total de un anexo es una pérdida, no anote nada en la línea de la declaración.
Declare pensiones y retiros de cuentas IRA
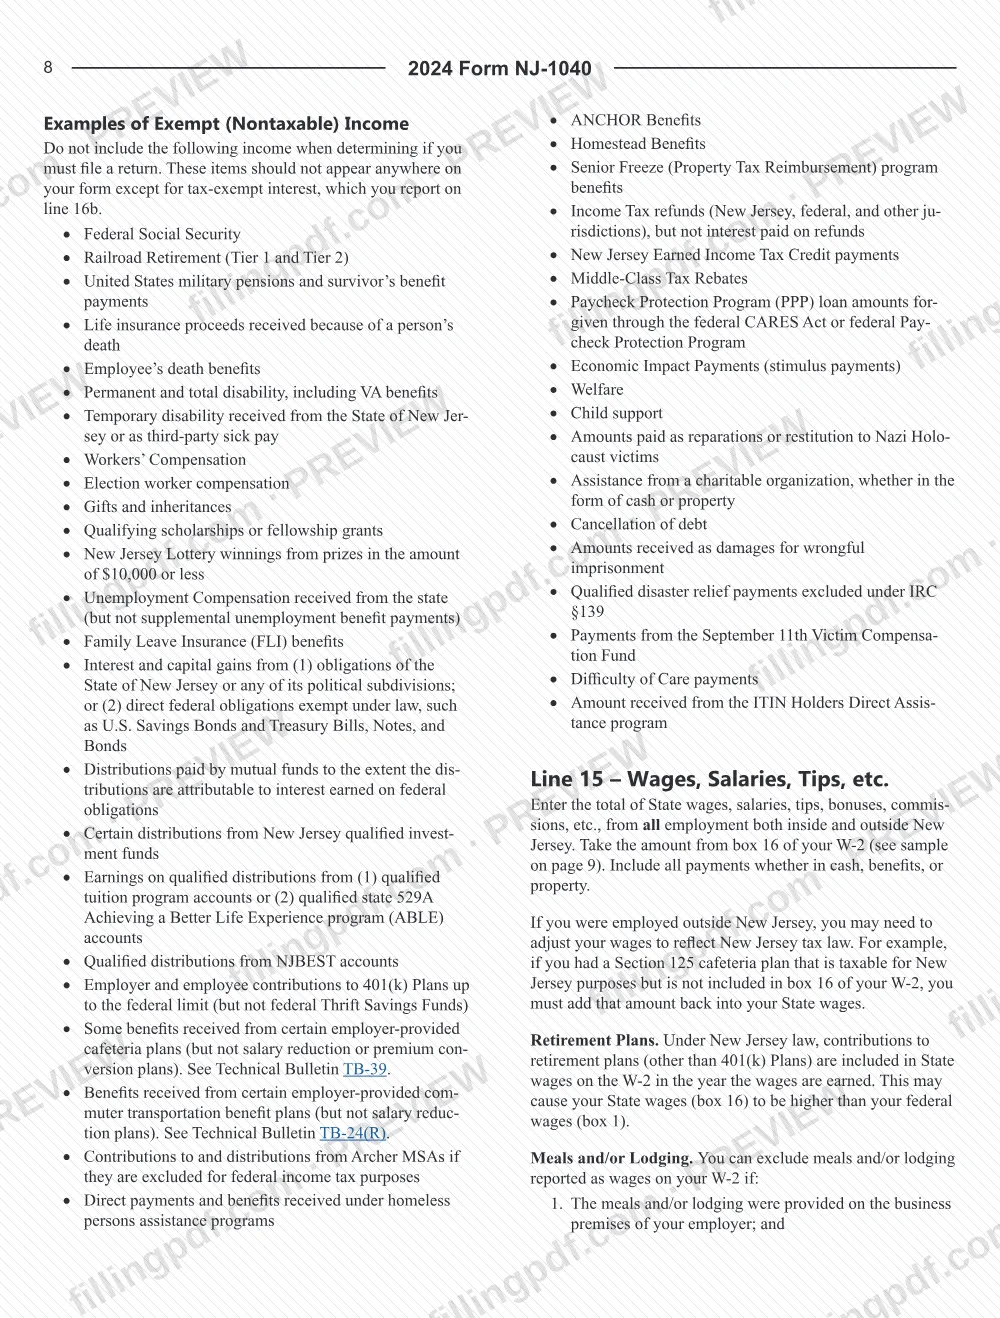
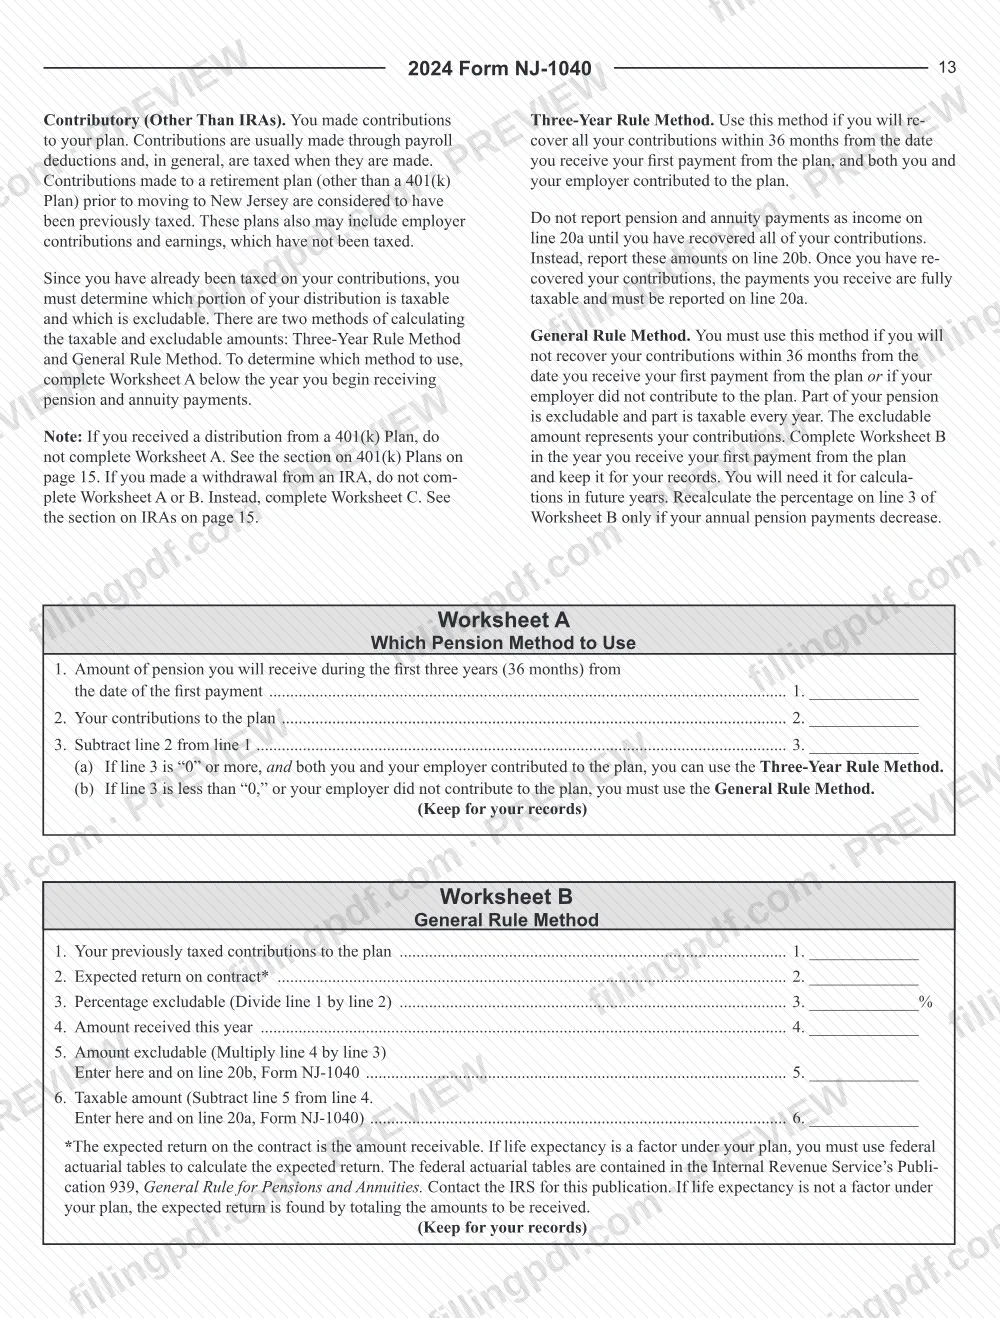
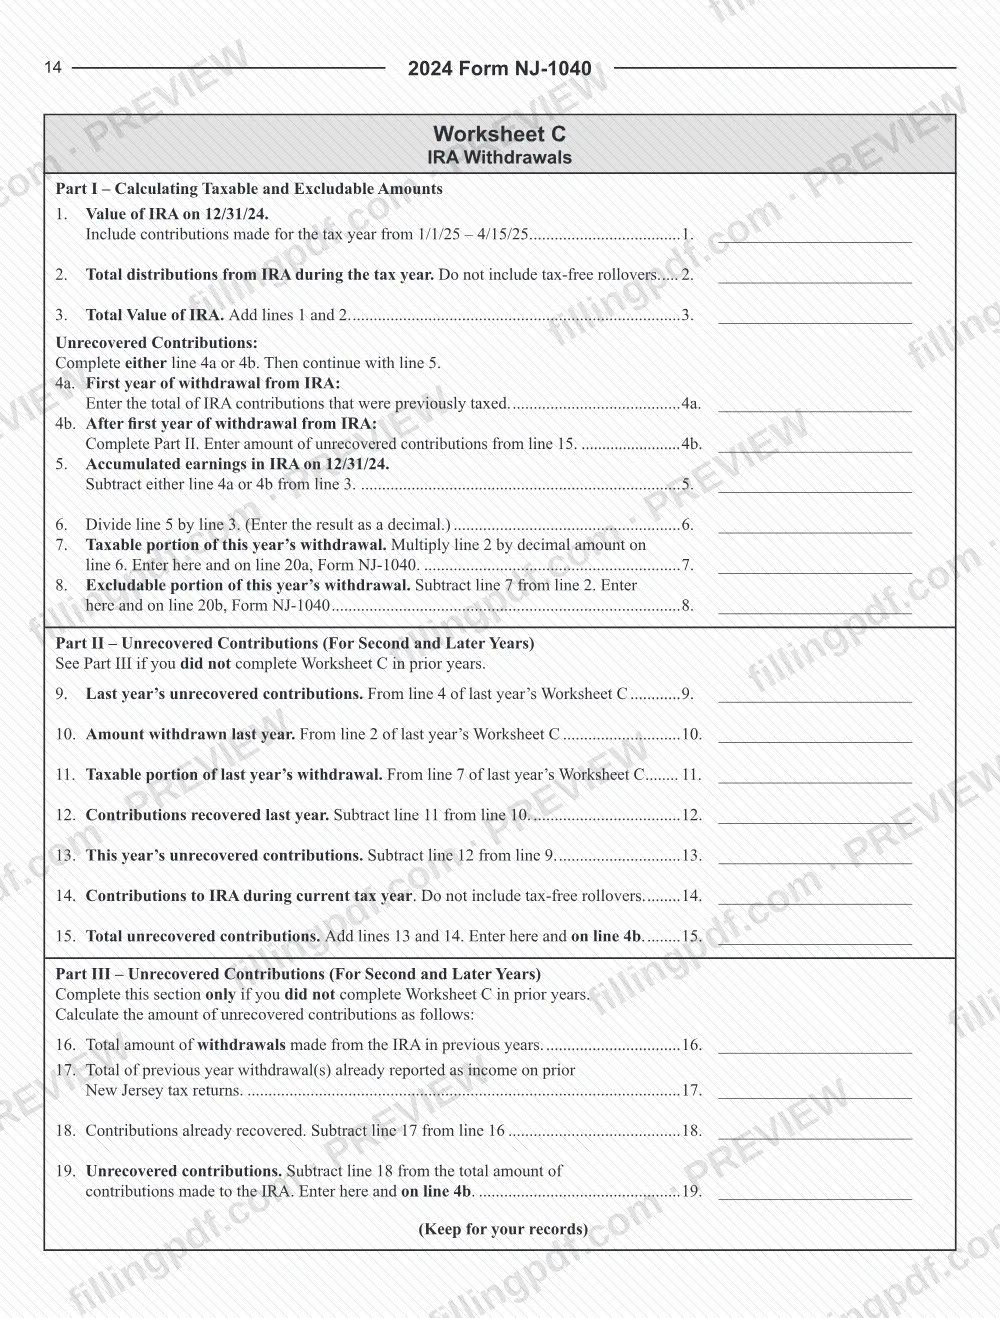
Ingrese la parte tributable de las pensiones, anualidades y retiros de cuentas IRA en la línea 20a y la parte que puede excluirse en la línea 20b. Use la Hoja de trabajo A para elegir entre los métodos de la Regla de tres años y la Regla general, la Hoja de trabajo B para la Regla general y la Hoja de trabajo C para los retiros de cuentas IRA.
Complete los demás ingresos y el ingreso total
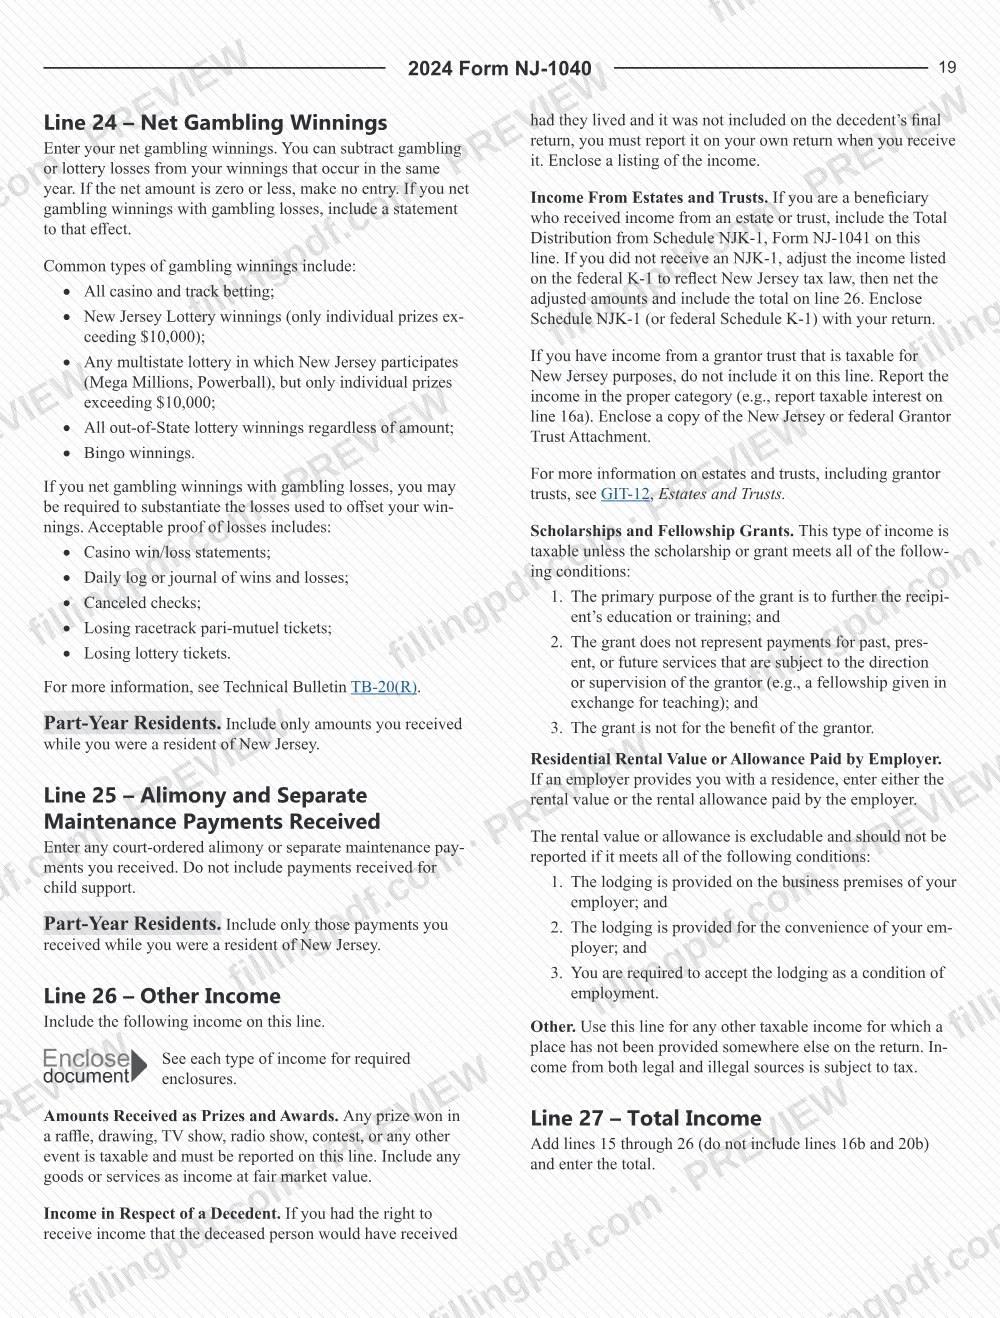
Ingrese las ganancias netas de juegos de azar en la línea 24, la pensión alimenticia recibida en la línea 25 y otros ingresos tributables en la línea 26. En la línea 27, sume las líneas 15 a 26, sin incluir las líneas 16b y 20b.
Calcule las exclusiones por jubilación y los ingresos brutos
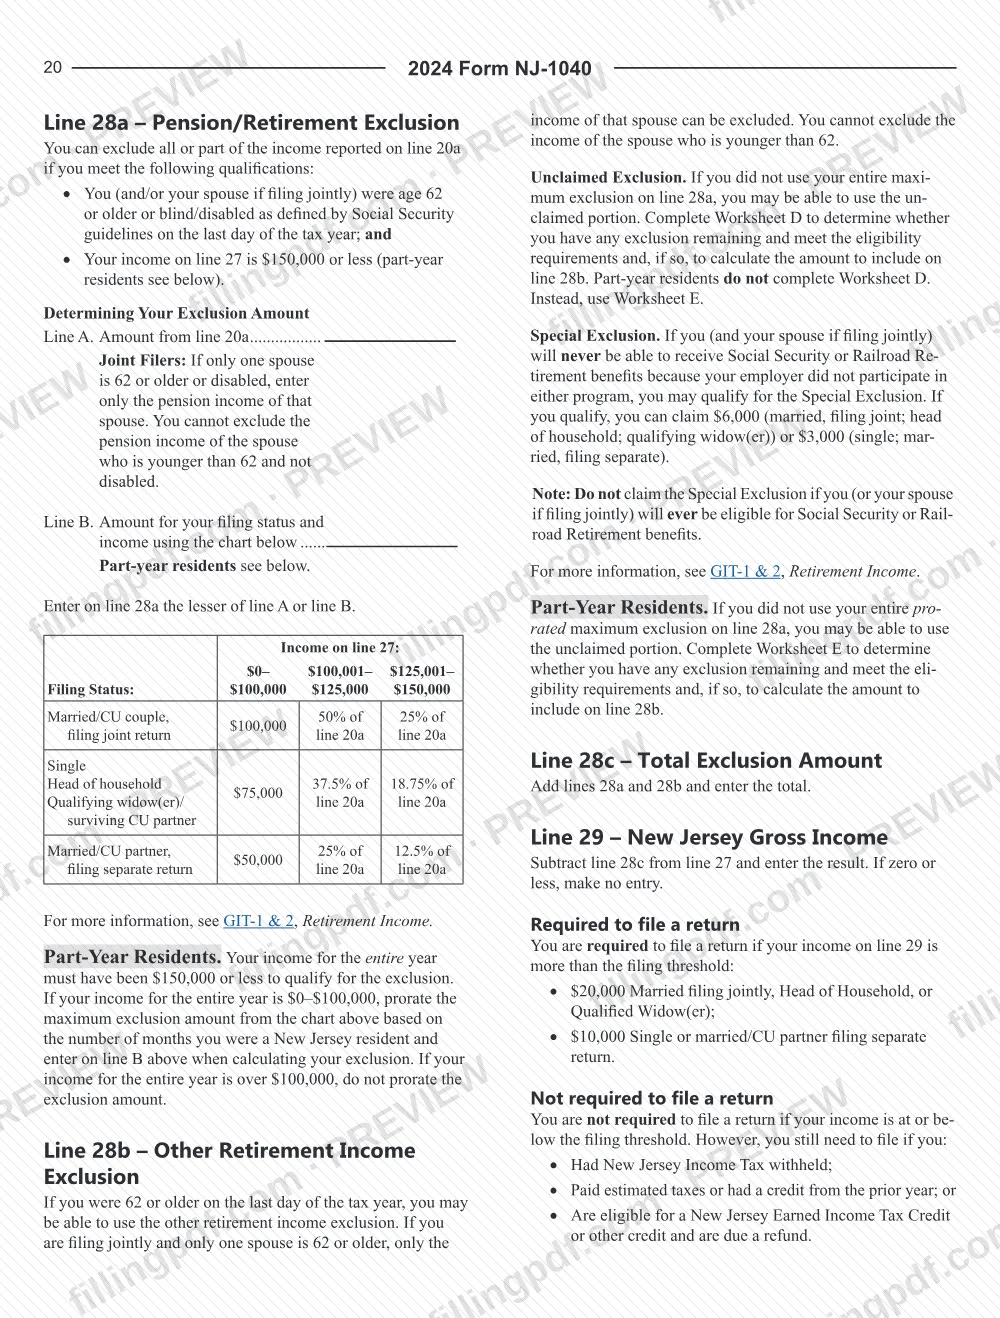
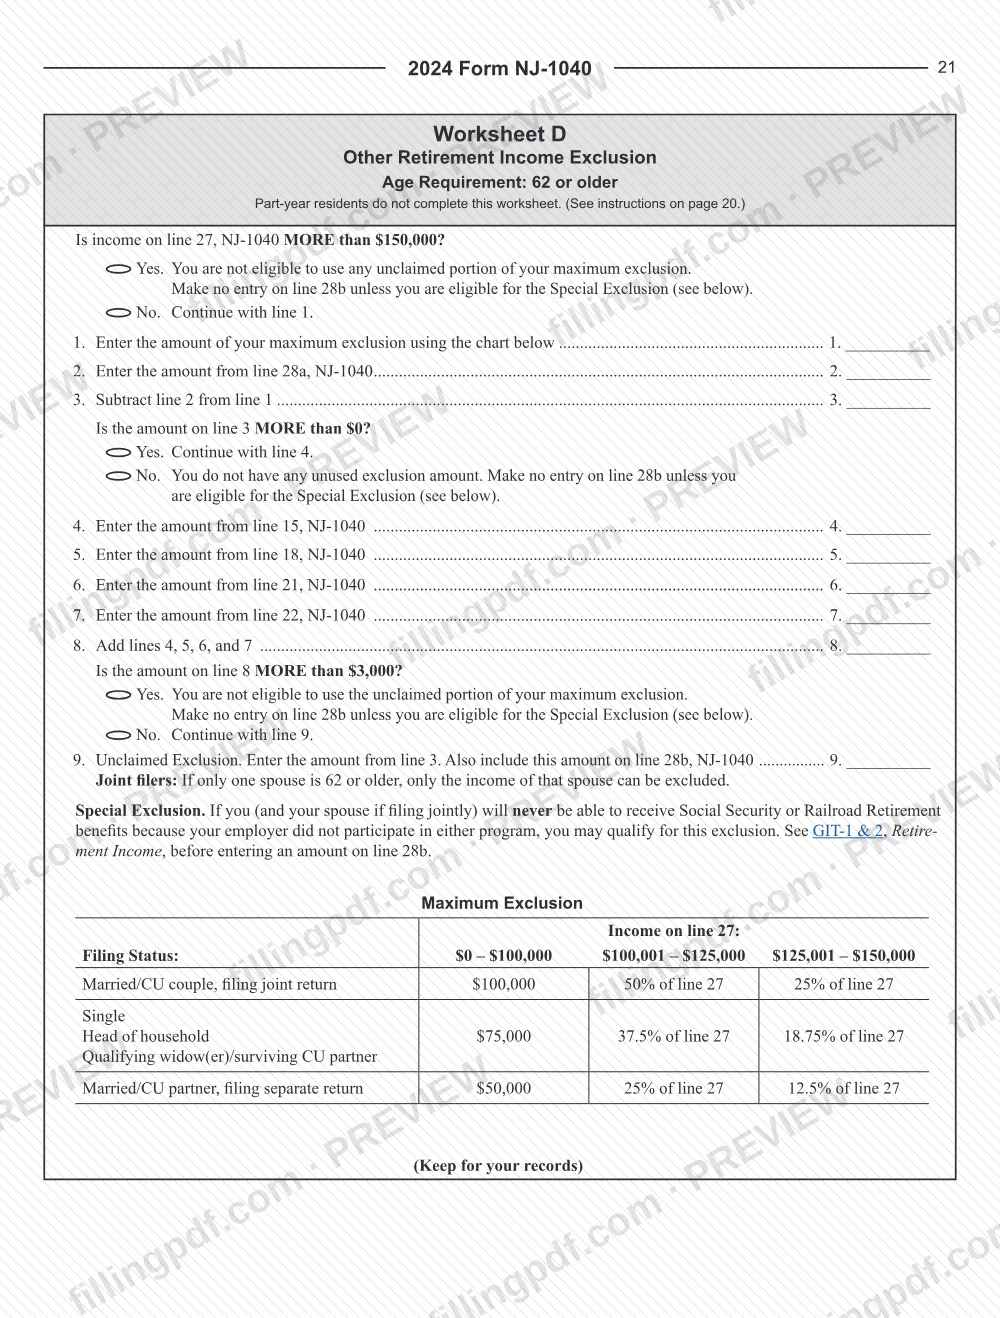
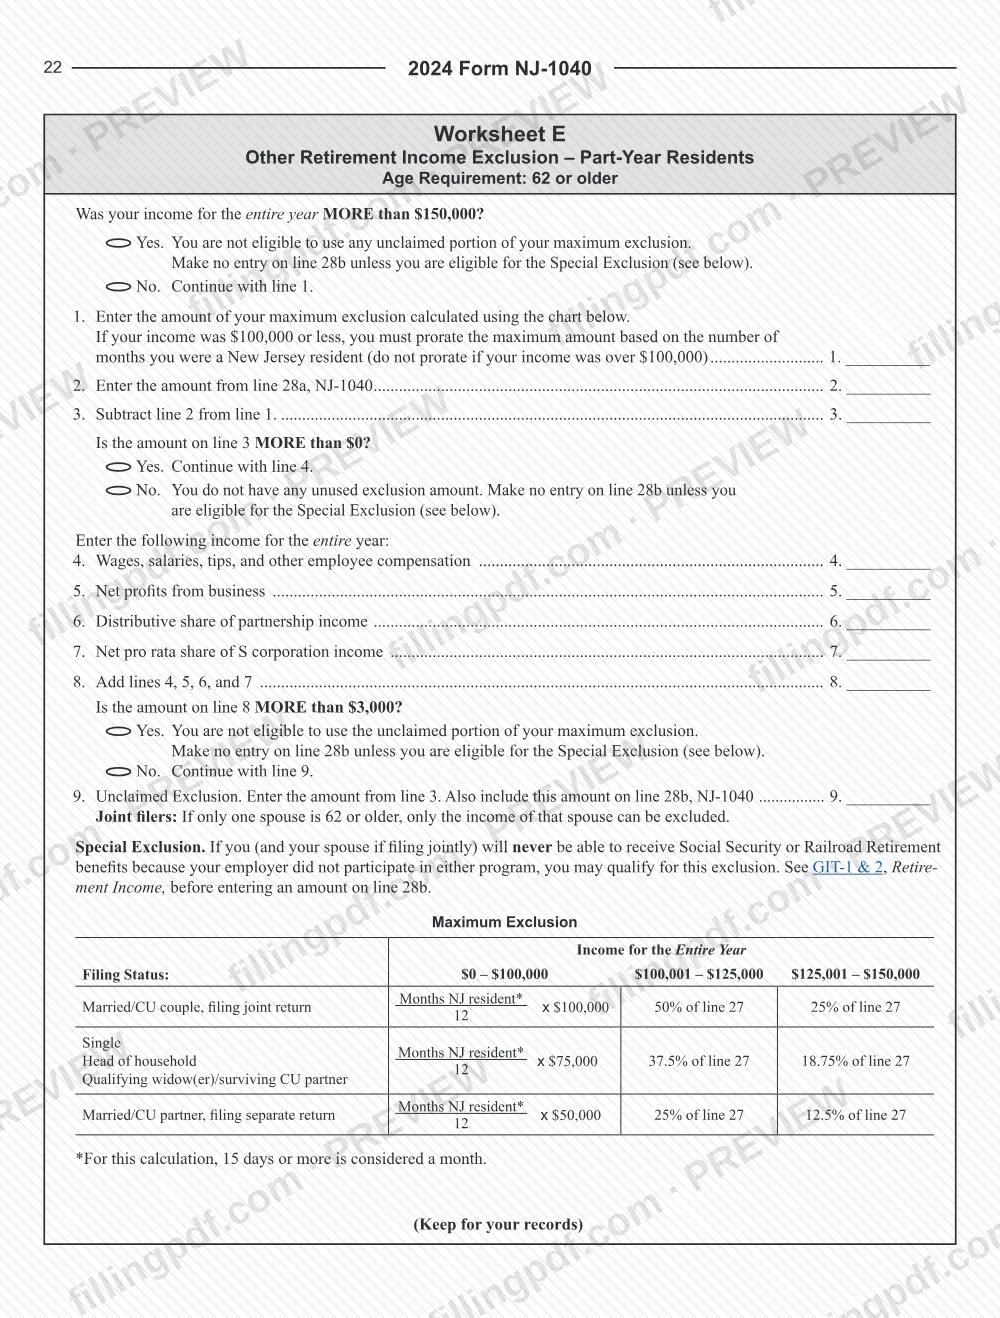
Las líneas 28a–28c corresponden a la exclusión por pensión/jubilación, la exclusión de otros ingresos de jubilación (Hojas de trabajo D y E) y el total. En la línea 29, reste la línea 28c de la línea 27; si el resultado es cero o menos, no anote nada.
Ingrese las exenciones, deducciones e ingresos tributables
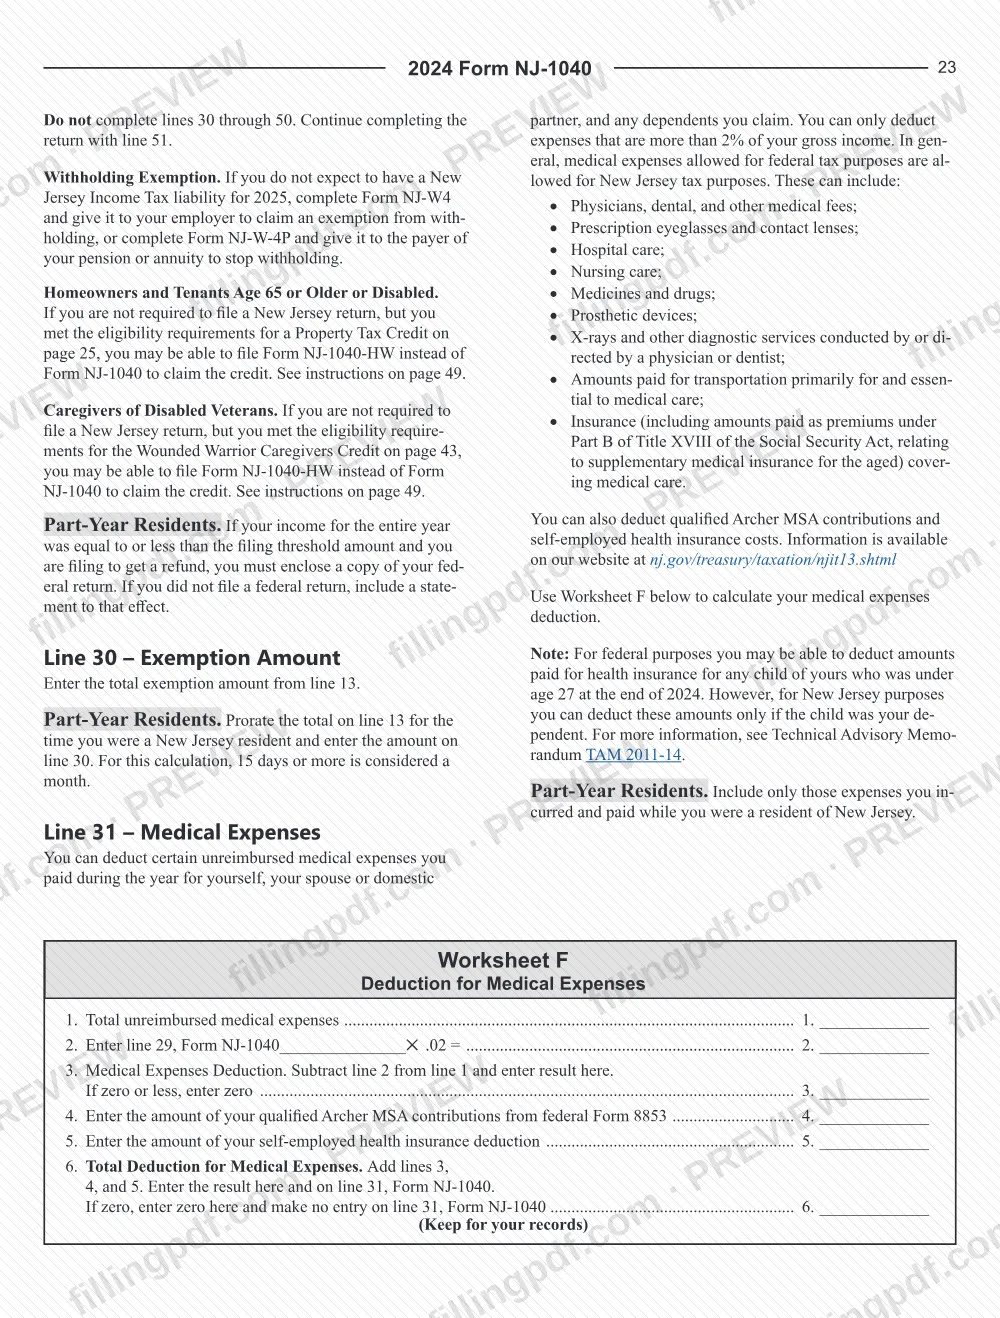
La línea 30 es el total de exenciones de la línea 13 (prorrateado para residentes de parte del año). Complete las líneas 31–37c, incluida la Hoja de trabajo F para gastos médicos; súmelas en la línea 38 y reste la línea 38 de la línea 29 para obtener los ingresos tributables en la línea 39.
Elija la deducción o el crédito por impuesto a la propiedad
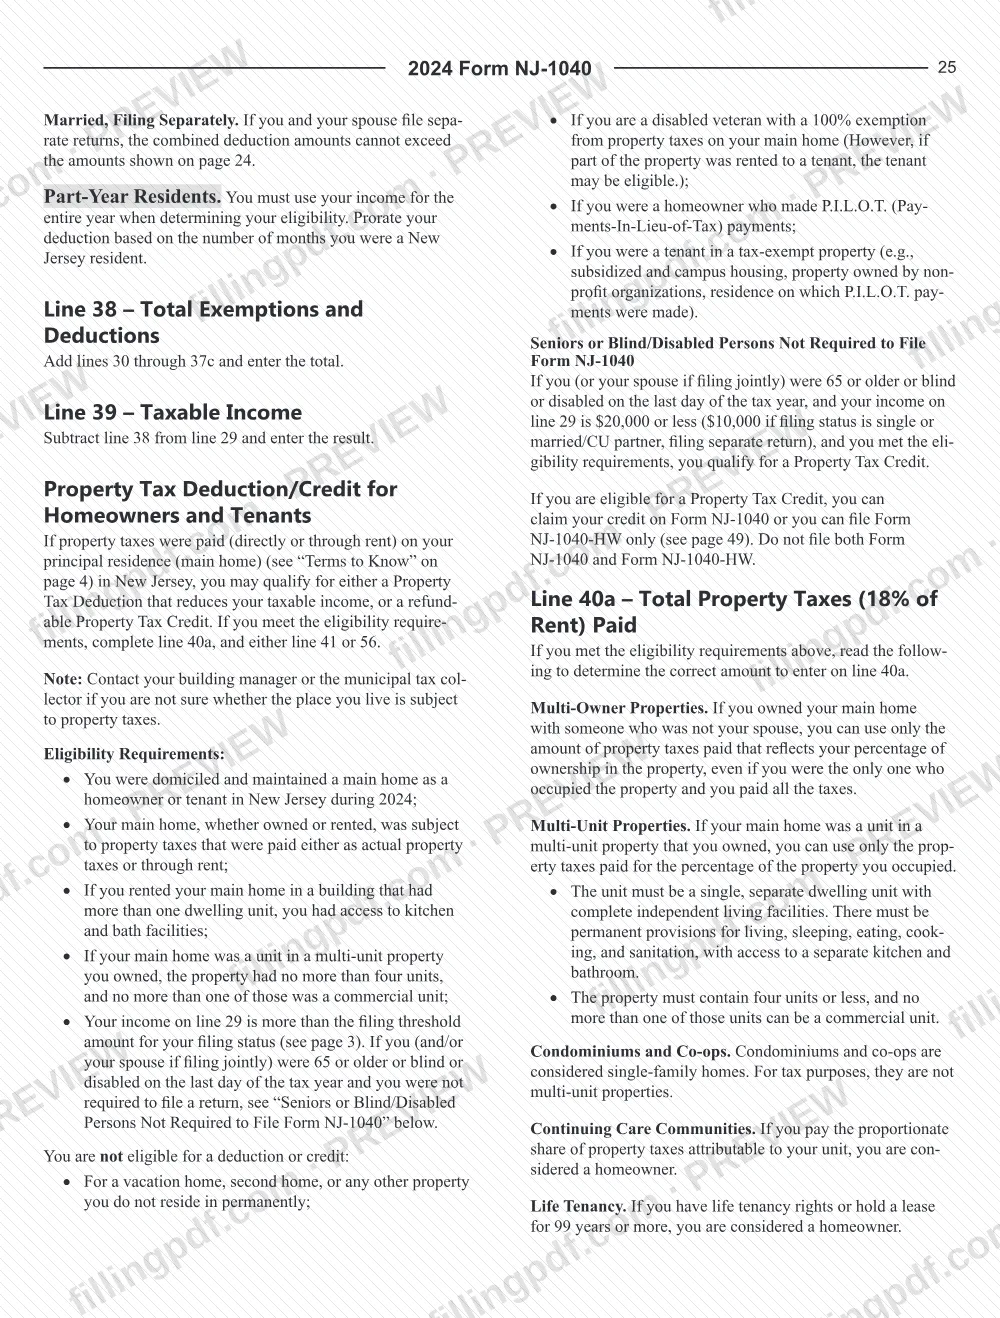
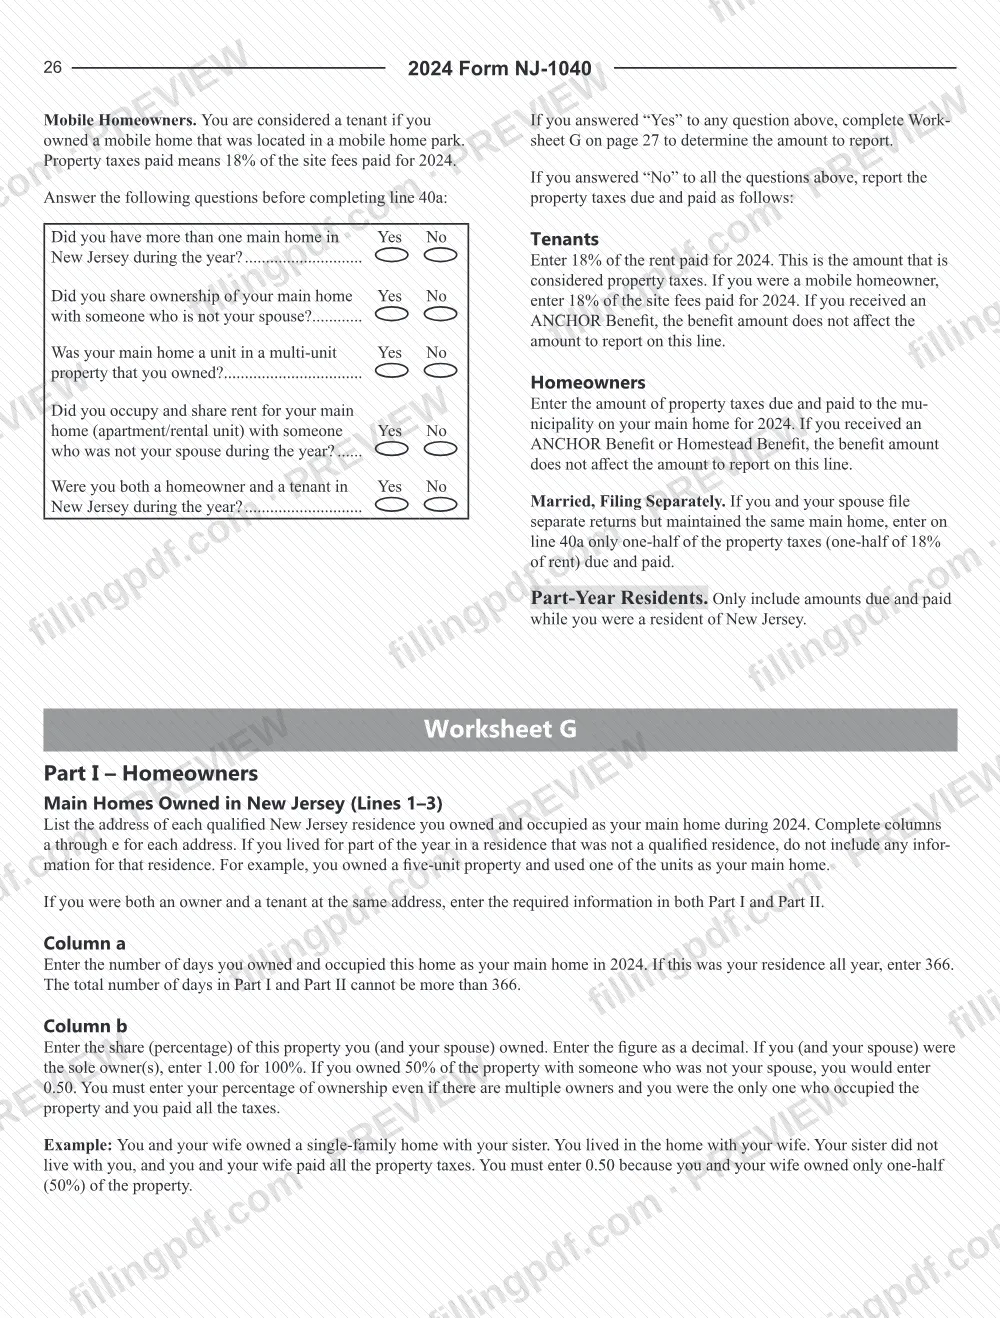
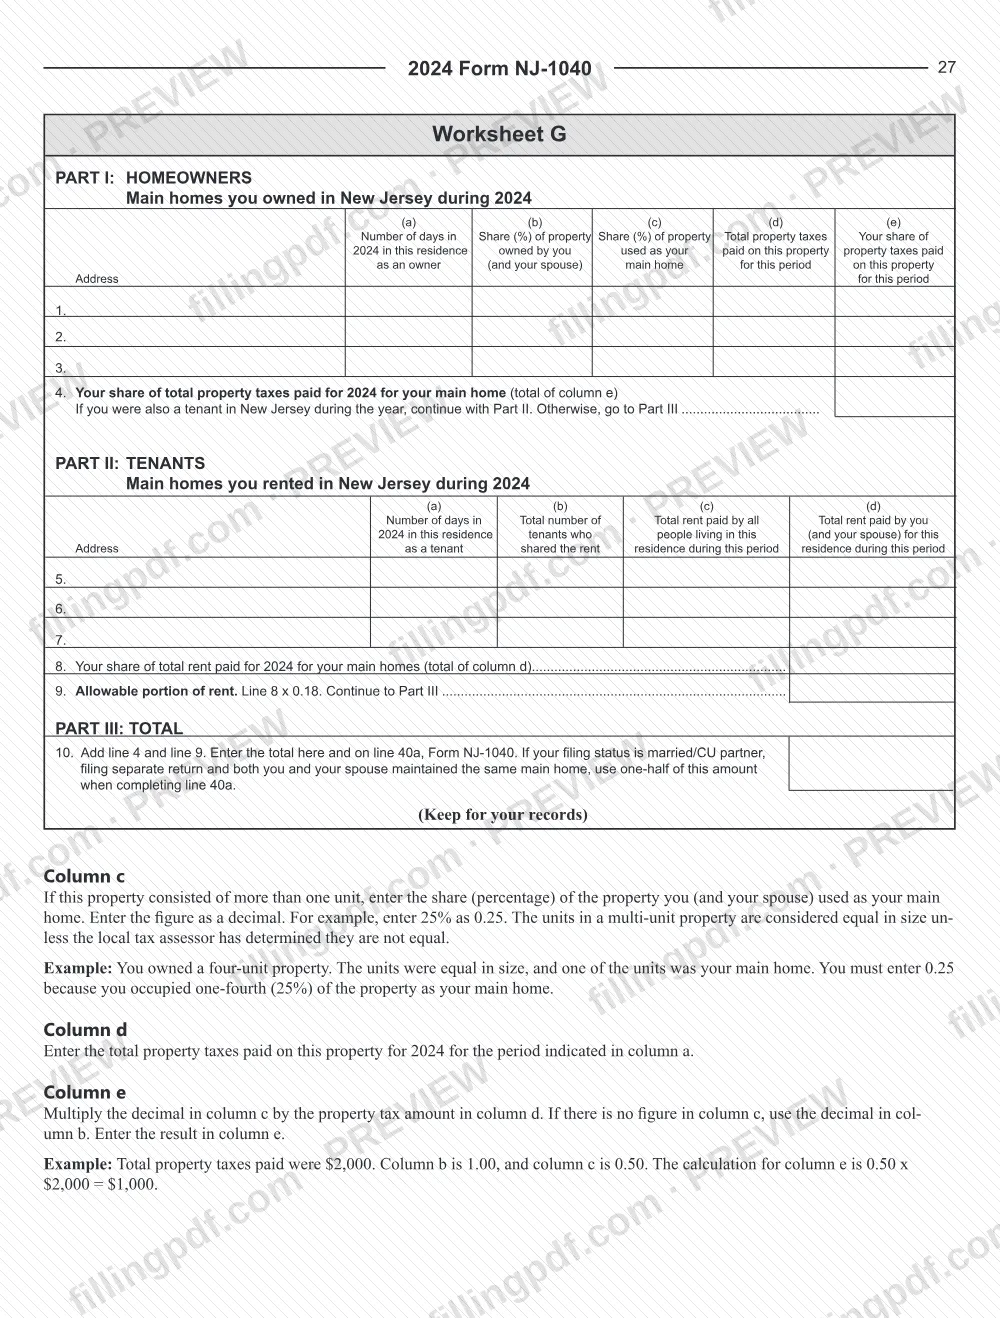
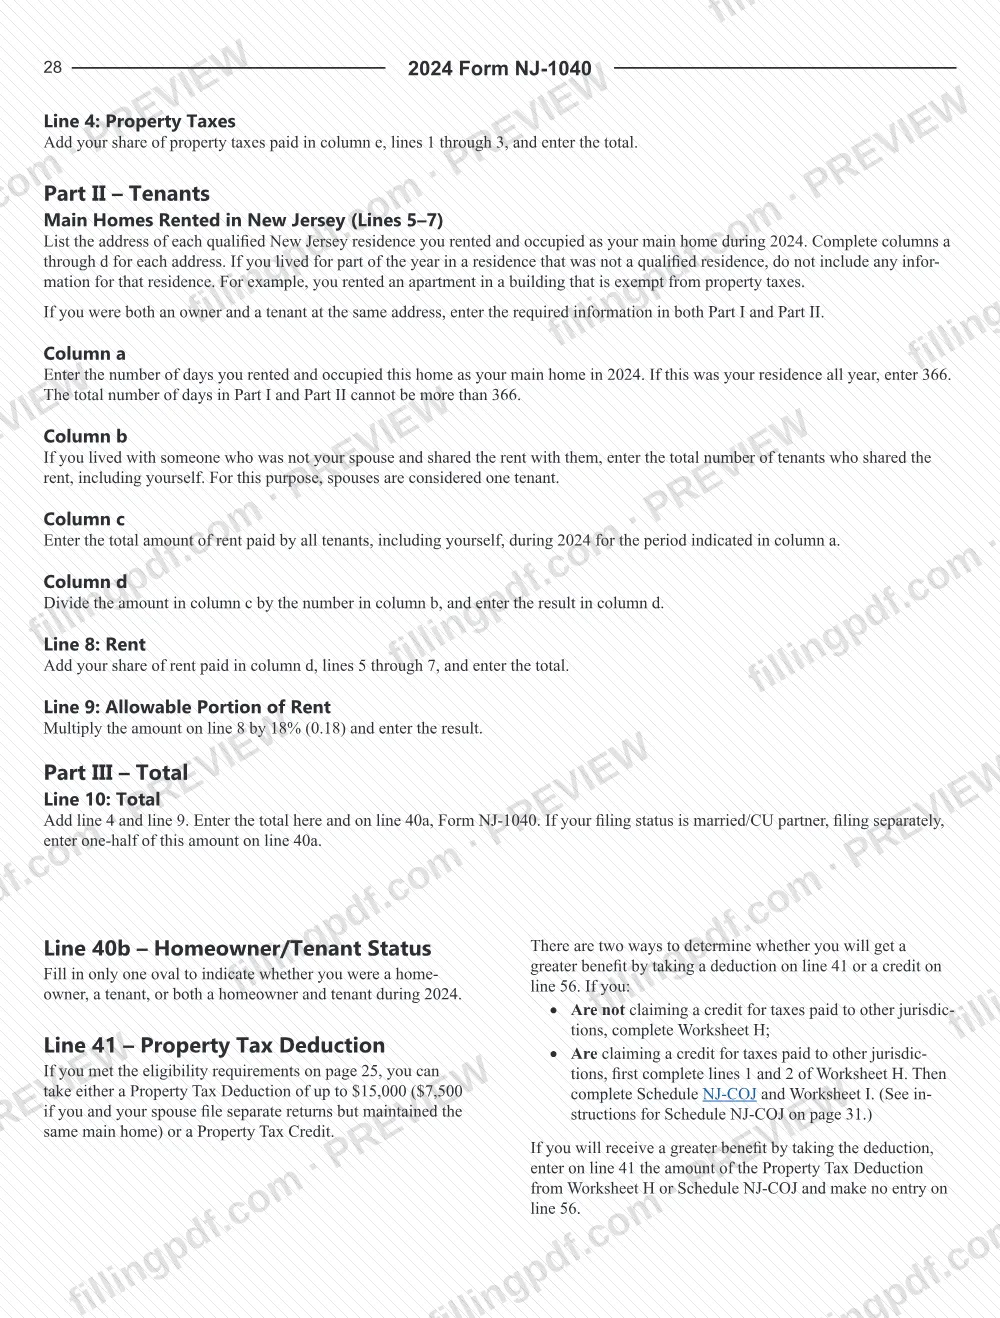
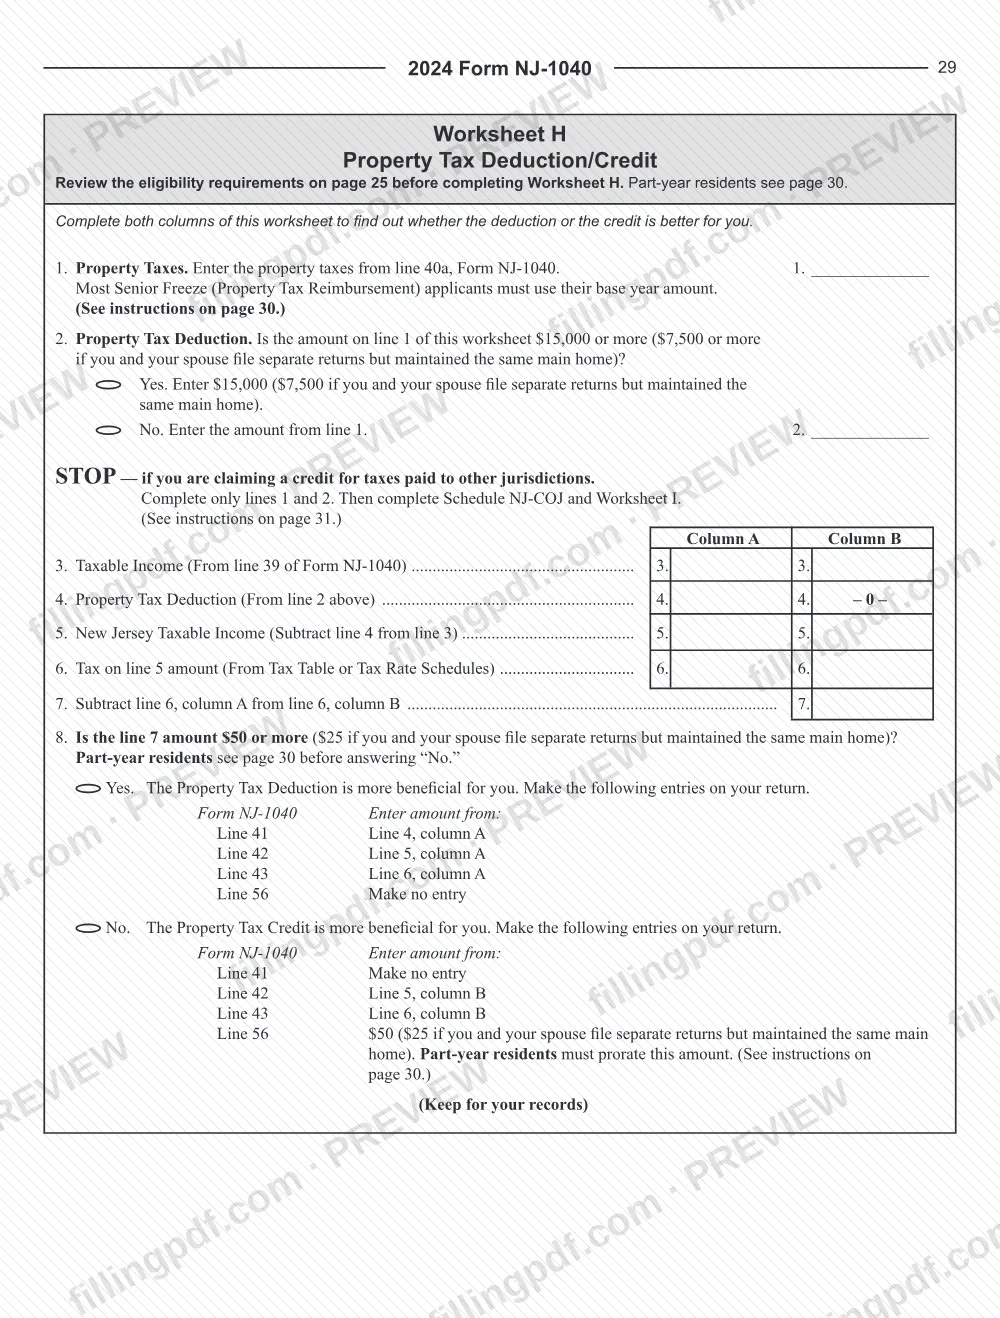
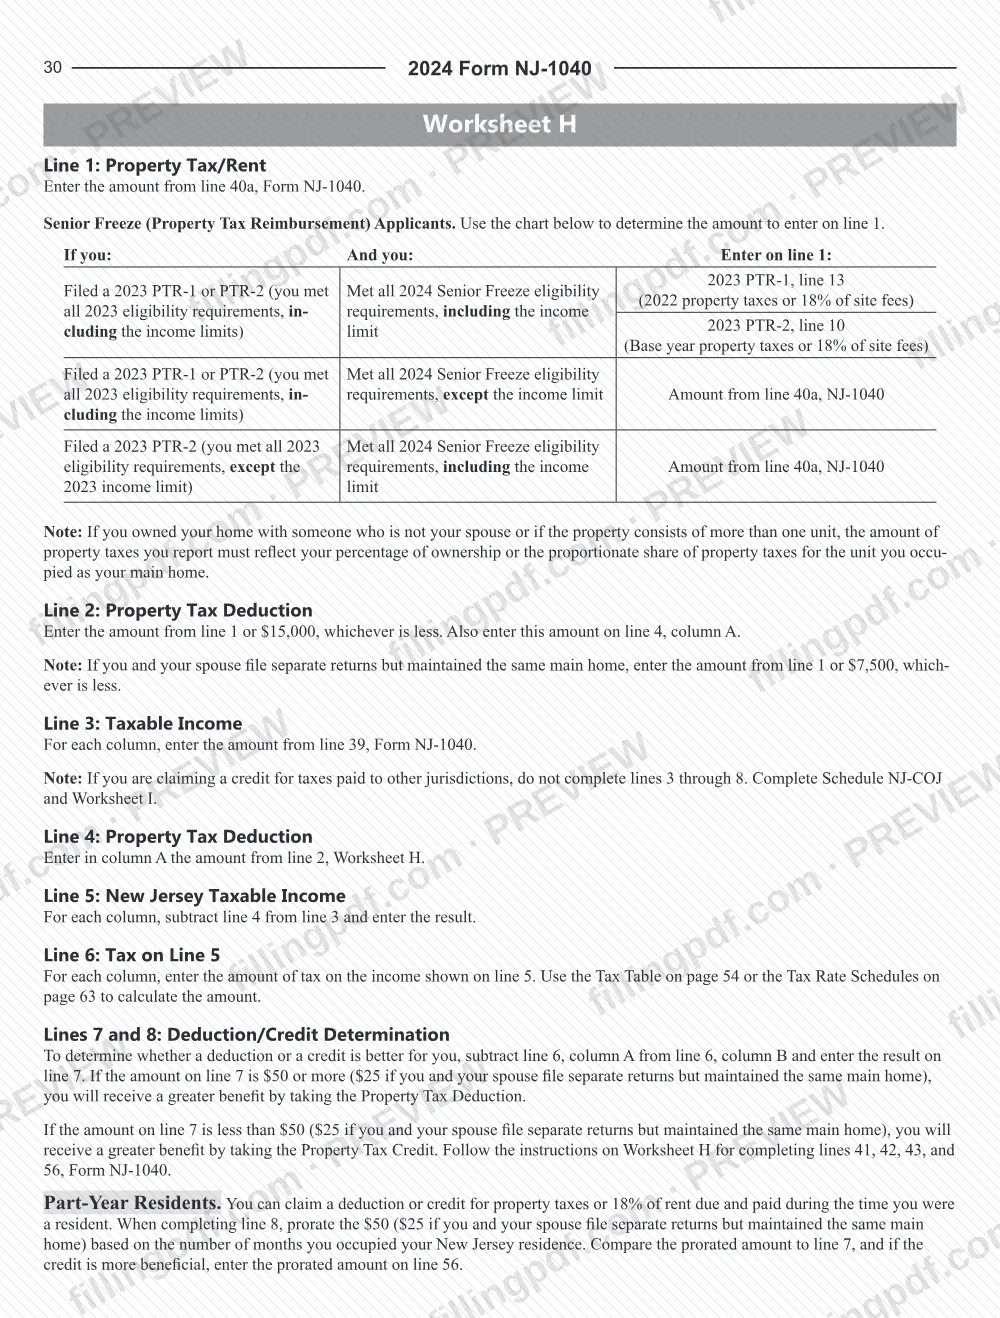
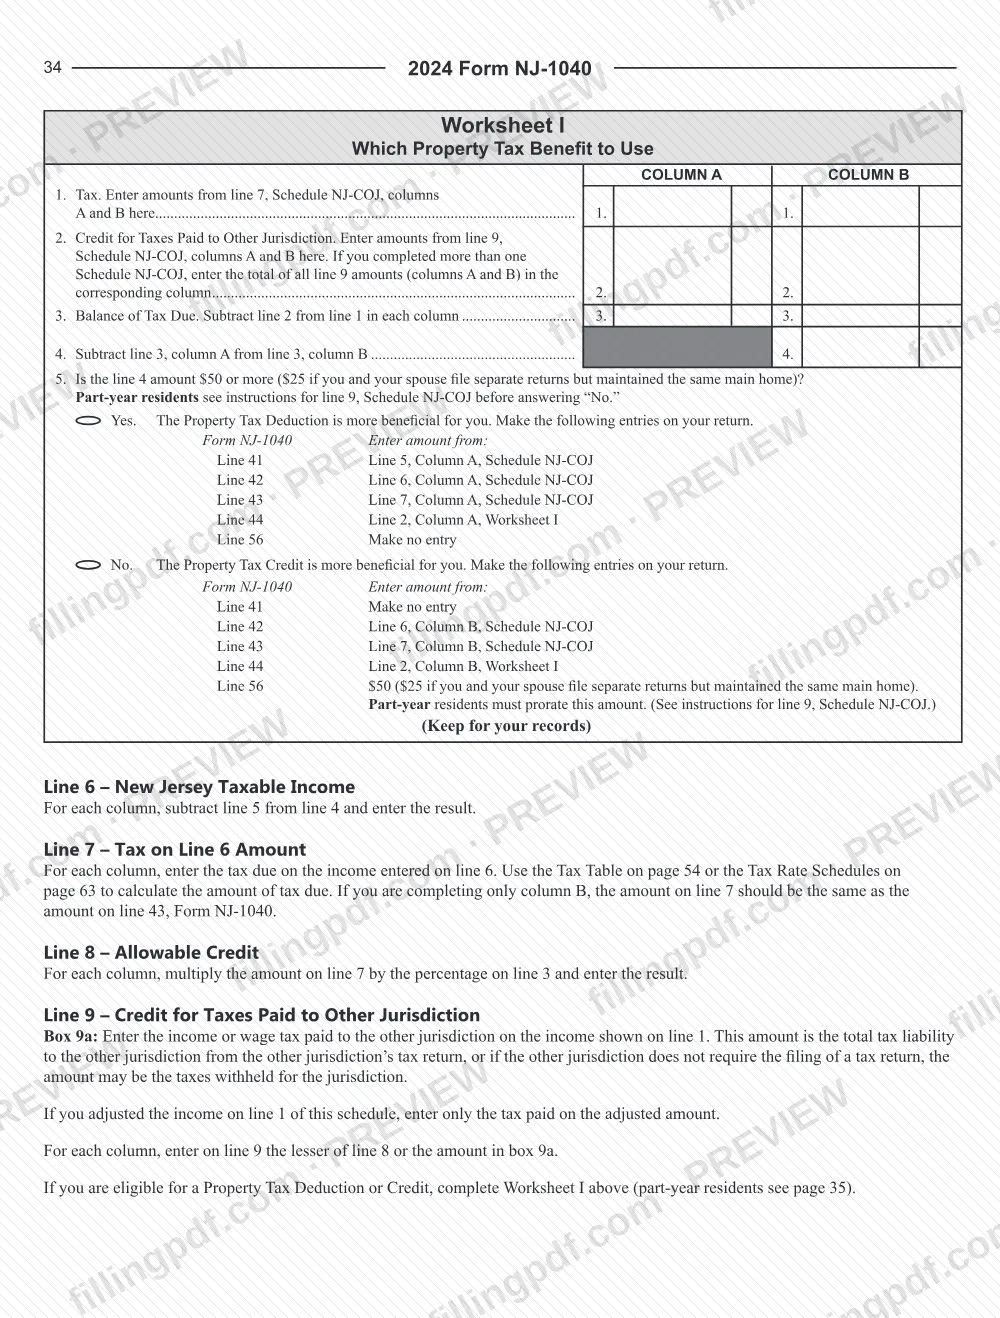
Si pagó impuestos sobre la propiedad o alquiler por su vivienda principal, ingrese el importe en la línea 40a, indique su condición en la línea 40b y compare la deducción y el crédito en la Hoja de trabajo H. Luego ingrese las líneas 41, 42 y 43 (o la línea 56) según las instrucciones de esa hoja de trabajo.
Reclame el crédito por impuestos pagados en otro lugar
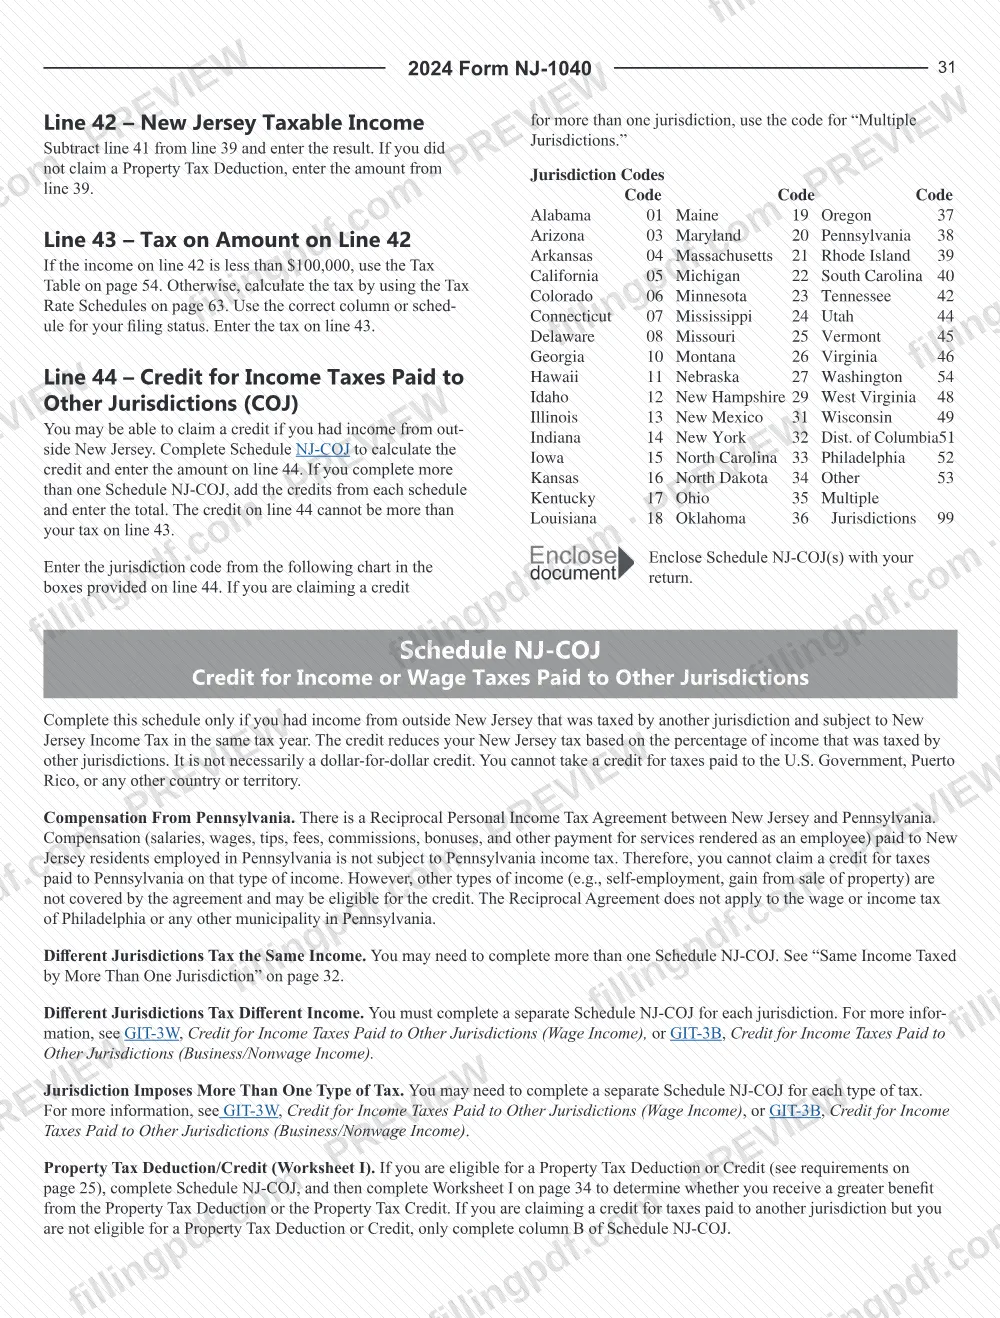
Si una parte de sus ingresos tributó en otra jurisdicción, complete el Anexo NJ-COJ, ingrese el crédito en la línea 44 junto con el código de la jurisdicción e incluya el anexo. El crédito no puede superar el impuesto de la línea 43.
Revise, complete las líneas restantes y descargue
Complete las líneas restantes, dejando en blanco las líneas que no correspondan, excepto la línea 51 (impuesto sobre el uso), e ingrese un importe en la línea 80 si desea un reembolso. Revise todas las entradas y luego descargue o imprima el PDF completado desde FillingPDF y prepare los documentos que debe incluir.
Cómo presentar el NJ-1040
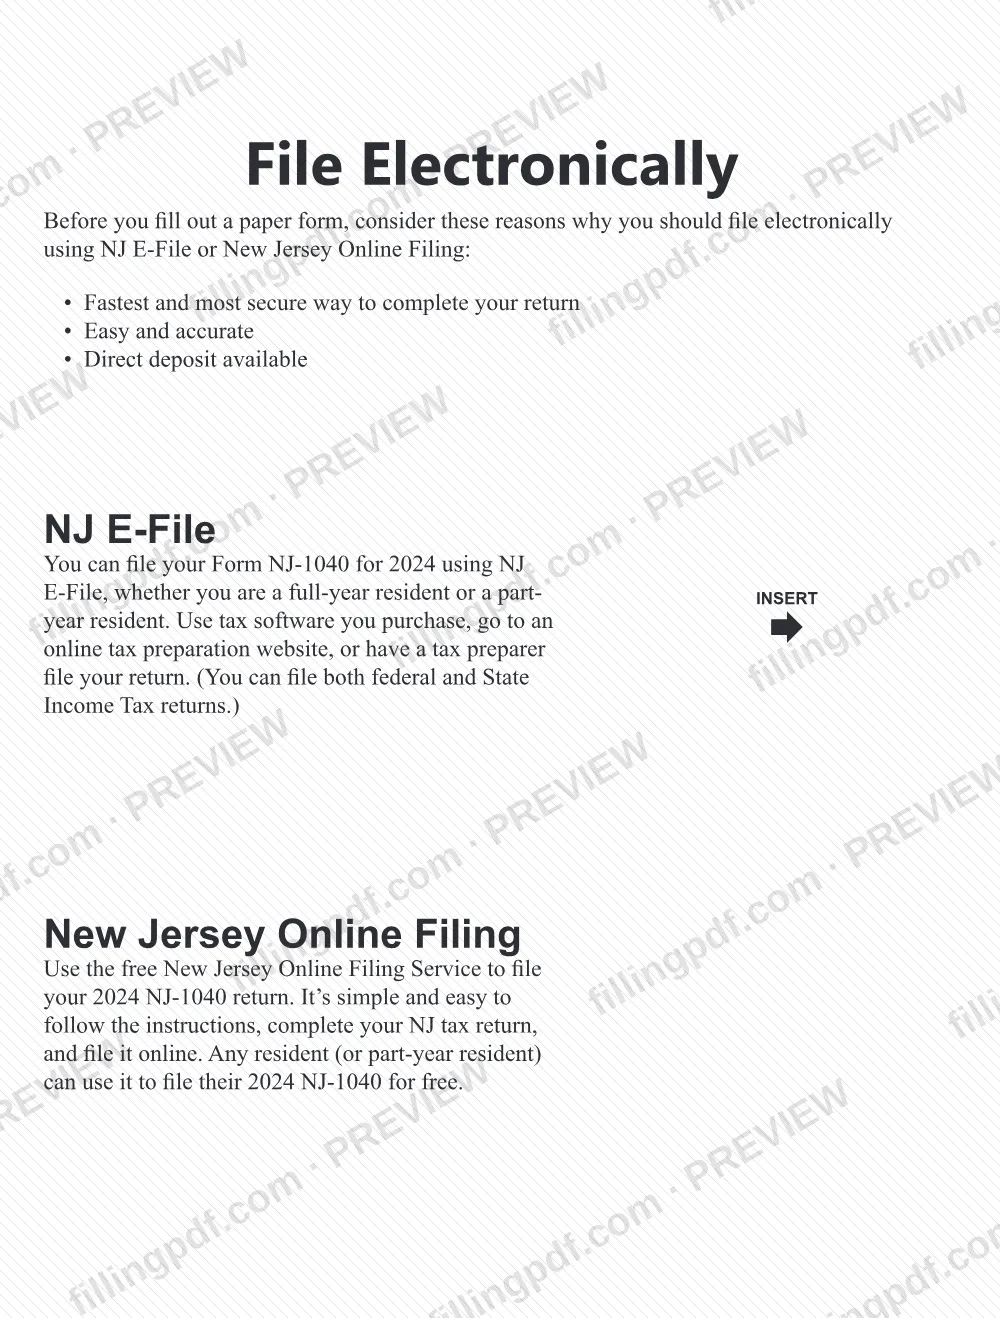
Puede presentar el Formulario NJ-1040 electrónicamente a través de NJ E-File, electrónicamente mediante el servicio gratuito New Jersey Online Filing o en papel por correo.
- NJ E-File: use un programa de impuestos que compre, un sitio web de preparación de impuestos en línea o un preparador de impuestos. Está disponible para residentes de todo el año y de parte del año, y ofrece depósito directo.
- New Jersey Online Filing: el servicio gratuito de la División para cualquier residente o residente de parte del año. Puede empezar la declaración, terminarla otro día y cargar copias de los Formularios W-2 y otros documentos. Empiece en nj.gov/treasury/taxation.
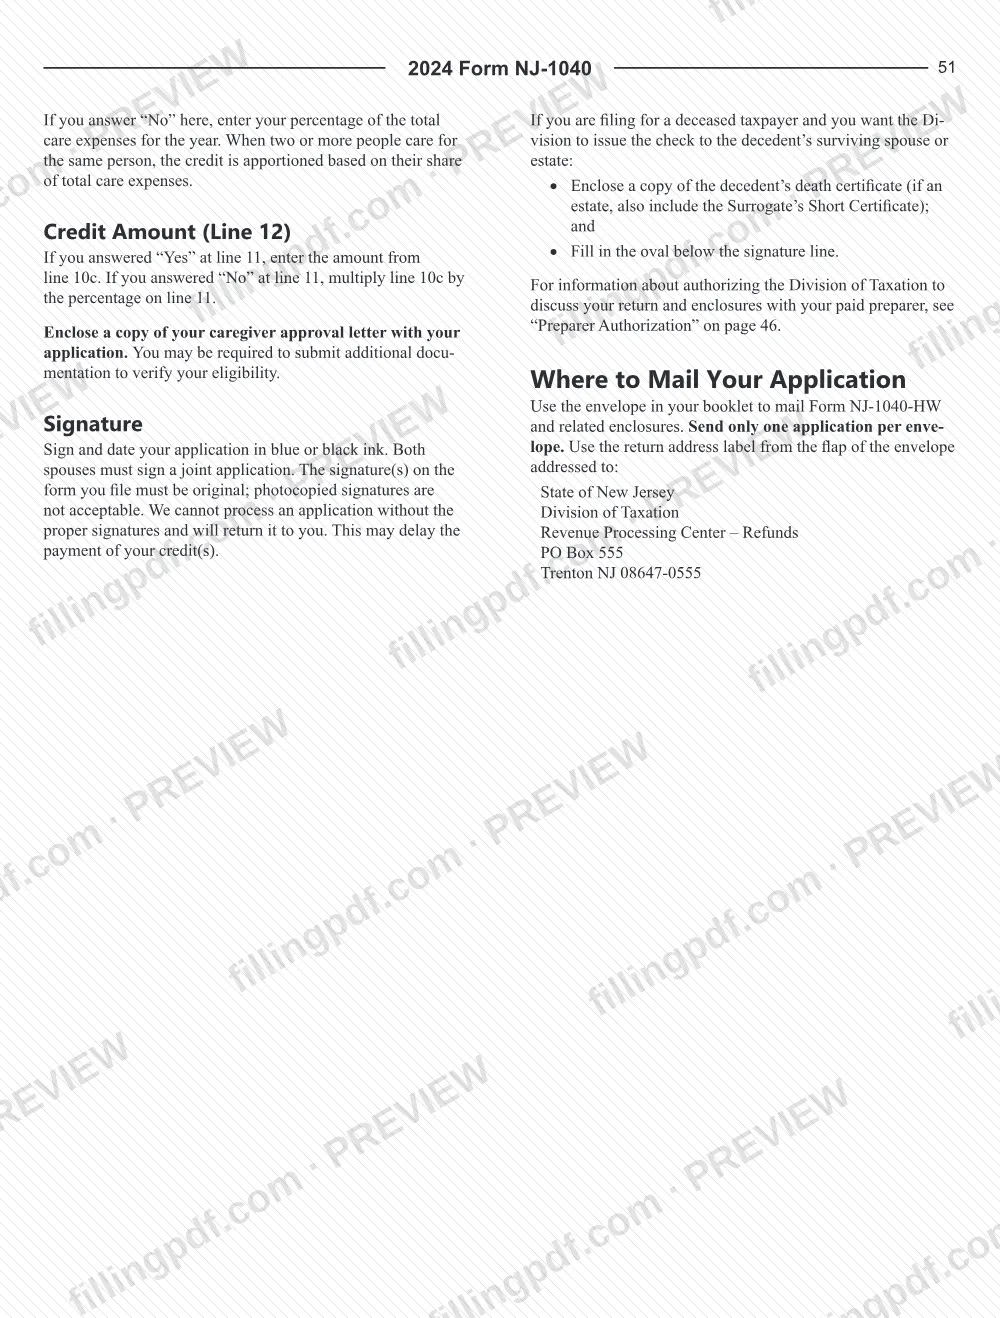
- En papel: la dirección postal figura en la sección "Where to Mail Your Return" de las instrucciones (página 47), y las opciones de pago están en "How to Pay" (página 46). Incluya sus Formularios W-2 con la declaración; no los engrape ni los adjunte. Incluya los anexos y copias que se requieran para las líneas que completó.
- Prórrogas: puede presentar el Formulario NJ-630 en línea en nj.gov/taxation hasta las 11:59 p. m. del 15 de abril de 2025.
Para solicitar un reembolso, debe ingresar un importe en la línea 80. El sitio web de la División también le permite consultar el estado de un reembolso y hacer pagos en línea. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los medios indicados arriba.
Errores comunes que debes evitar
- Usar en la línea 15 los salarios federales de la casilla 1 del Formulario W-2 en lugar de los salarios estatales de la casilla 16.
- Ingresar una pérdida, entre paréntesis o como número negativo, o ingresar cero en una línea de ingresos; si una categoría da como resultado una pérdida neta, no anote nada en esa línea.
- Usar signos de dólar o guiones en las entradas, o redondear algunas líneas y otras no; si redondea, redondee todas las líneas e ingrese "00" para los centavos.
- Escribir su nombre en el orden federal; el NJ-1040 solicita primero el apellido.
- Dejar en blanco la línea 80 cuando desea un reembolso; debe ingresar un importe allí para solicitarlo.
- Reclamar una exención sin ingresar el número en las casillas, o rellenar un número de óvalos distinto del número reclamado; se deniega la exención.
- Anotar un dependiente sin un número válido de Seguro Social, ITIN o ATIN, o con uno que difiere del de la declaración federal; se deniega la exención.
- Suponer que una prórroga para presentar también prolonga el plazo para pagar; se cobran multas e intereses sobre los impuestos pagados después del 15 de abril de 2025.
- Presentar tanto el Formulario NJ-1040 como el Formulario NJ-1040-HW para reclamar el mismo crédito por impuesto a la propiedad.
- Dejar en blanco la línea 51 (impuesto sobre el uso); es la excepción a la regla de dejar en blanco las líneas que no correspondan.
Preguntas frecuentes
¿Qué es el Formulario NJ-1040?
El NJ-1040 es la declaración de residentes de Nueva Jersey emitida por la División de Impuestos de NJ. Los residentes lo usan para declarar ingresos, reclamar exenciones y deducciones y calcular el impuesto sobre los ingresos de Nueva Jersey. Este folleto de 2024 contiene las instrucciones línea por línea y formularios relacionados, como el NJ-1040-HW y el NJ-630.
¿Quién debe presentar el Formulario NJ-1040 para 2024?
Debe presentar la declaración si sus ingresos brutos de cualquier lugar durante todo el año superaron los $10,000 (contribuyente soltero o pareja casada/de unión civil que presenta por separado) o los $20,000 (declaración conjunta, jefe de familia, viudo(a) que reúne los requisitos). También debe presentarla para obtener el reembolso de impuestos retenidos o estimados, o para reclamar un crédito como el Crédito por Ingreso del Trabajo de NJ.
¿Cuándo vence el NJ-1040 de 2024?
El 15 de abril de 2025 para quienes presentan por año calendario, la misma fecha límite que para la declaración federal. Una declaración con matasellos de esa fecha o anterior se presenta a tiempo. Quienes presentan por año fiscal deben presentarla antes del día 15 del cuarto mes después de que cierre su año fiscal.
¿Cómo obtengo una prórroga para presentar el NJ-1040?
Obtiene seis meses para presentar si paga al menos el 80% de su obligación tributaria (línea 45) para la fecha límite original y, o bien incluye su solicitud federal de prórroga presentada en papel y rellena el óvalo, o bien presenta el Formulario NJ-630 antes del 15 de abril de 2025. La prórroga no prolonga el plazo para pagar.
¿Puedo presentar el NJ-1040 electrónicamente?
Sí. Puede presentar la declaración a través de NJ E-File usando un programa de impuestos, un sitio web de preparación en línea o un preparador, o puede usar el servicio gratuito New Jersey Online Filing de la División, disponible para cualquier residente o residente de parte del año. Al presentar electrónicamente, puede elegir el depósito directo.
¿Qué hago si tengo una pérdida en una línea de ingresos?
No anote nada en esa línea. Las instrucciones indican que no puede declarar una pérdida en el NJ-1040, ni entre paréntesis ni como número negativo, y que no puede ingresar cero. Puede compensar pérdidas con ganancias de la misma categoría de ingresos, pero no con las de otra categoría; no se aplica ningún arrastre a años anteriores o futuros.
¿Existe una versión del NJ-1040 para residentes de parte del año?
No. No existe una declaración para residentes de parte del año. Presente el Formulario NJ-1040 por los ingresos recibidos mientras fue residente de Nueva Jersey, prorrateando las exenciones, deducciones y créditos según los meses de residencia; presente también el Formulario NJ-1040NR si tuvo ingresos de fuentes de Nueva Jersey como no residente.
¿Puedo rellenar el NJ-1040 en línea en FillingPDF?
Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta declaraciones ante la División de Impuestos de NJ; usted presenta la declaración a través de NJ E-File, New Jersey Online Filing o por correo.
¿Listo para rellenar el NJ-1040?
Rellenar el NJ-1040 ahora