
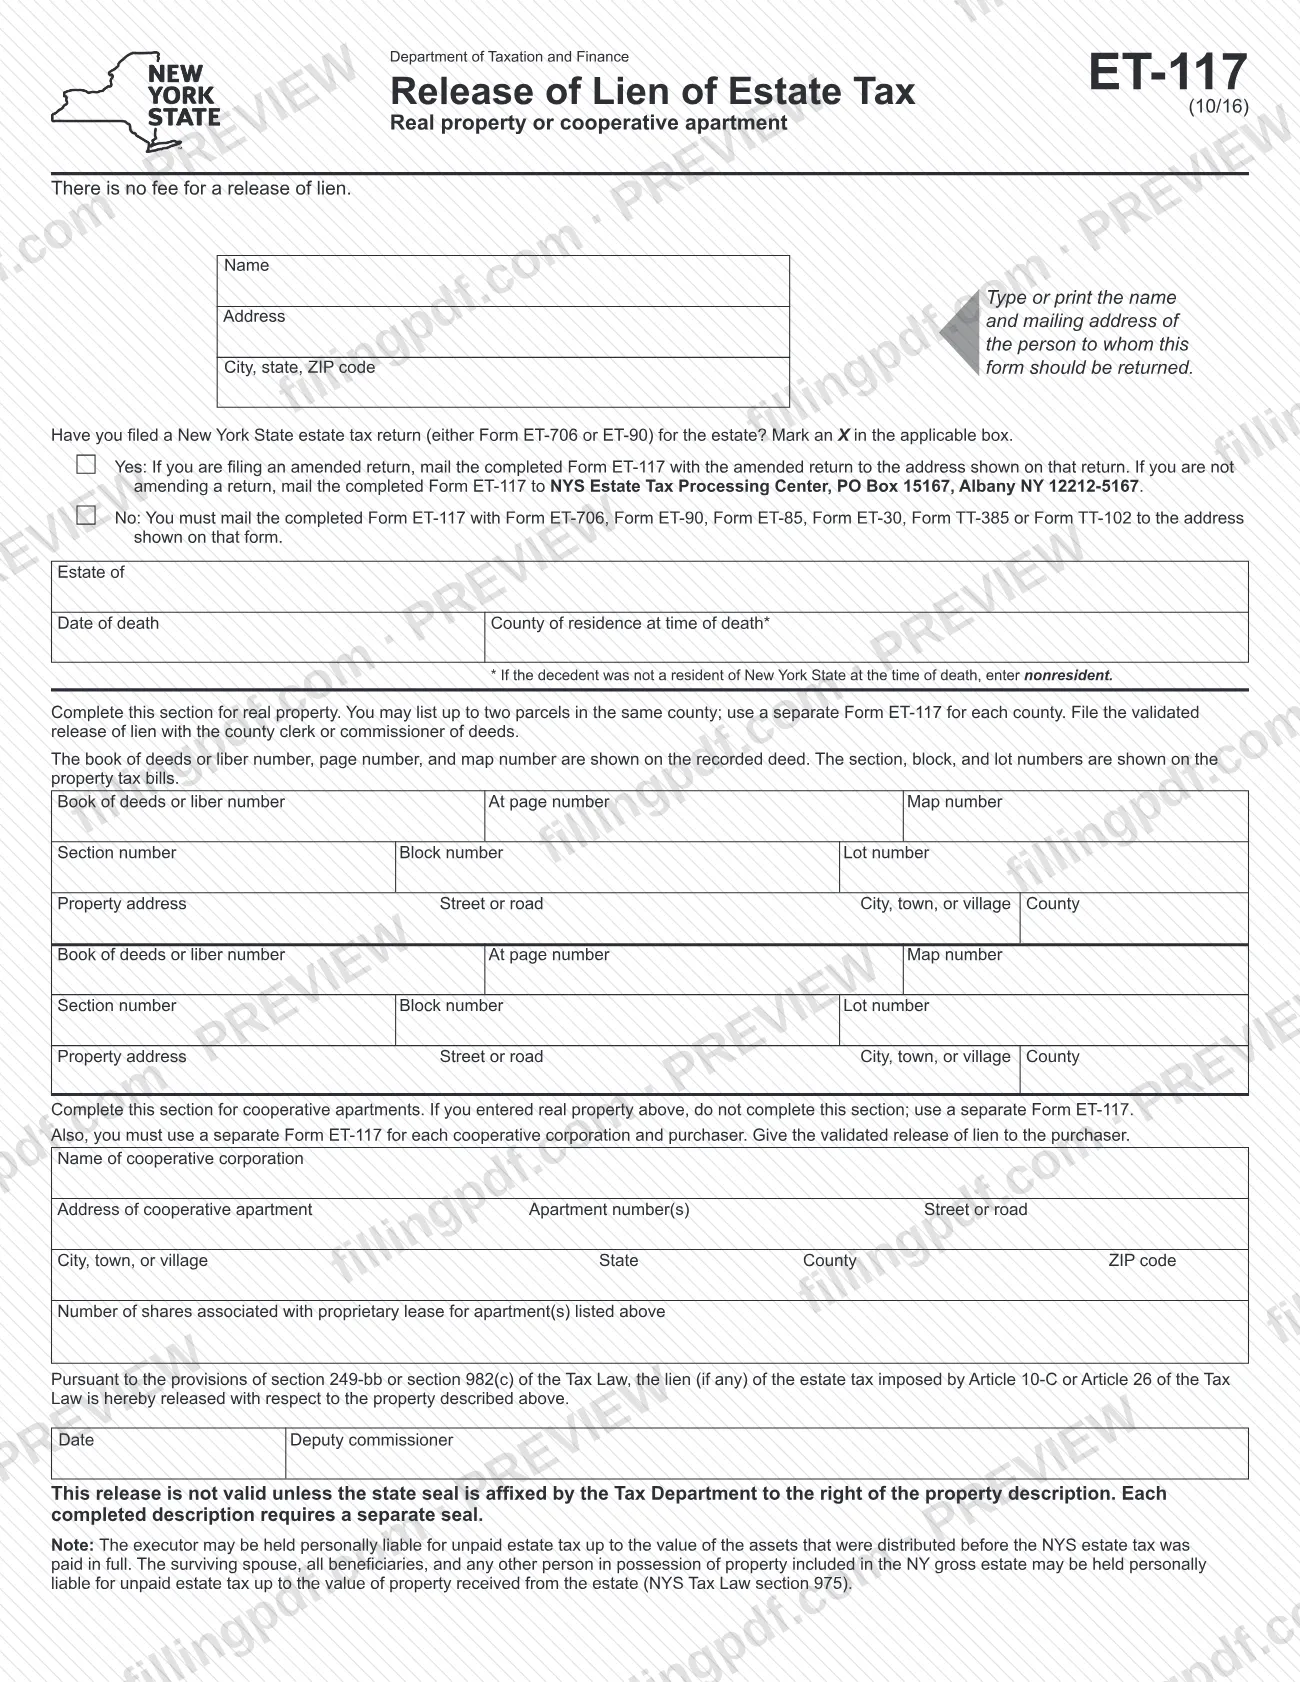
El Formulario ET-117 del Departamento de Impuestos y Finanzas del Estado de Nueva York (Form ET-117, Release of Lien of Estate Tax) se usa para solicitar la liberación del gravamen del impuesto sucesorio, si lo hubiera, sobre bienes inmuebles o un apartamento cooperativo de una sucesión. Se envía por correo junto con la declaración de impuestos sucesorios o con el otro formulario de impuestos sucesorios que acompaña, y el Departamento de Impuestos devuelve una liberación validada que lleva el sello del estado. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado; el PDF oficial lo publica el departamento en tax.ny.gov.
Última actualización
¿Qué es el ET-117?
Formulario ET-117, Liberación del gravamen del impuesto sucesorio (Release of Lien of Estate Tax), es el formulario del Departamento de Impuestos y Finanzas del Estado de Nueva York que identifica bienes inmuebles o un apartamento cooperativo de una sucesión para que el Departamento de Impuestos pueda liberar el gravamen del impuesto sucesorio, si lo hubiera, sobre esos bienes.
La liberación se basa en la sección 249-bb o la sección 982(c) de la Ley Tributaria y cubre el gravamen del impuesto sucesorio impuesto por el Artículo 10-C o el Artículo 26 de la Ley Tributaria. El formulario se titula "Real property or cooperative apartment" porque tiene dos secciones alternativas: una para bienes inmuebles (hasta dos parcelas en el mismo condado) y otra para un apartamento cooperativo.
La liberación no es válida hasta que el Departamento de Impuestos coloque el sello del estado a la derecha de la descripción de los bienes. Cada descripción completada requiere un sello por separado. El Departamento de Impuestos firma por medio de un comisionado adjunto y devuelve la liberación validada a la persona cuyo nombre y dirección usted escriba en la parte superior.
No se cobra ningún cargo por la liberación de un gravamen. El formulario también incluye una advertencia: el albacea puede ser considerado personalmente responsable del impuesto sucesorio no pagado hasta el valor de los bienes distribuidos antes de que se pagara por completo el impuesto sucesorio del Estado de Nueva York, y el cónyuge sobreviviente, los beneficiarios y cualquier persona que posea bienes incluidos en la sucesión bruta de Nueva York pueden ser responsables hasta el valor de los bienes recibidos (sección 975 de la Ley Tributaria).
¿Quién tiene que presentar el ET-117?
Cualquier persona que administre la sucesión de una persona fallecida y necesite liberar el gravamen del impuesto sucesorio de Nueva York sobre bienes inmuebles o un apartamento cooperativo utiliza el Formulario ET-117. El formulario solicita el nombre de la sucesión, la fecha de fallecimiento y el condado de residencia al momento del fallecimiento, que se escribe como "nonresident" si la persona fallecida no vivía en el Estado de Nueva York.
- Bienes inmuebles: indique hasta dos parcelas en el mismo condado. Use un Formulario ET-117 por separado para cada condado.
- Apartamento cooperativo: use un Formulario ET-117 por separado para cada corporación cooperativa y cada comprador. Si indicó bienes inmuebles en el formulario, no complete la sección sobre apartamentos cooperativos; use otro Formulario ET-117.
El formulario no especifica quién debe firmar una solicitud ni quién puede actuar en nombre de la sucesión. Sí indica que el formulario debe devolverse a la persona que usted incluya en el bloque de nombre y dirección de la parte superior.
Cuándo presentar el ET-117
El Formulario ET-117 se envía junto con una presentación de impuestos sucesorios, por lo que el trámite se realiza con la declaración de impuestos sucesorios o el formulario que acompaña. El formulario no indica una fecha límite por separado.
- Si ya presentó una declaración de impuestos sucesorios del Estado de Nueva York (Formulario ET-706 o ET-90) y no la está enmendando, envíe por correo el ET-117 completado por separado al Centro de Procesamiento de Impuestos Sucesorios del Estado de Nueva York (NYS Estate Tax Processing Center).
- Si presenta una declaración enmendada, envíe por correo el ET-117 junto con la declaración enmendada.
- Si aún no ha presentado la declaración, envíe por correo el ET-117 junto con el Formulario ET-706, el Formulario ET-90, el Formulario ET-85, el Formulario ET-30, el Formulario TT-385 o el Formulario TT-102.
Cuando el Departamento de Impuestos le devuelva la liberación validada, preséntela según las instrucciones del formulario (consulte Cómo presentar). El formulario no indica el tiempo de procesamiento.
Documentos que necesitas
- Formulario ET-706 o Formulario ET-90 (la declaración de impuestos sucesorios del Estado de Nueva York), si aún no ha presentado una: envíe por correo el ET-117 junto con ella a la dirección que aparece en ese formulario.
- Una declaración de impuestos sucesorios enmendada, si está enmendando una declaración que ya presentó: envíe por correo el ET-117 junto con ella a la dirección que aparece en esa declaración.
- Formulario ET-85, Formulario ET-30, Formulario TT-385 o Formulario TT-102, cuando no haya presentado una declaración de impuestos sucesorios y uno de estos sea el formulario que está presentando: el ET-117 se envía junto con él.
- La escritura registrada, para bienes inmuebles: muestra el número del libro de escrituras o liber, el número de página y el número del mapa que debe indicar.
- Las facturas del impuesto sobre bienes inmuebles, para bienes inmuebles: muestran los números de sección, bloque y lote que debe indicar.
Cómo rellenar el ET-117
Indique la dirección de devolución
En la parte superior, escriba a máquina o en letra de molde el nombre y la dirección postal (ciudad, estado y código ZIP) de la persona a quien debe devolverse el formulario.
Marque la casilla sobre la declaración de impuestos sucesorios
Marque una X en Yes si presentó una declaración de impuestos sucesorios del Estado de Nueva York (Formulario ET-706 o ET-90) para la sucesión, o en No si no la presentó. La casilla que marque determina adónde se envía el formulario.
Identifique la sucesión
Indique el nombre en Estate of, la fecha de fallecimiento y el condado de residencia al momento del fallecimiento. Si la persona fallecida no era residente del Estado de Nueva York, escriba nonresident.
Describa la primera parcela de bienes inmuebles
Indique el número del libro de escrituras o liber, el número de página y el número del mapa que aparecen en la escritura registrada, y los números de sección, bloque y lote que aparecen en las facturas del impuesto sobre bienes inmuebles. Luego indique la dirección de los bienes: calle o carretera, ciudad, pueblo o aldea, y condado.
Añada una segunda parcela si es necesario
Puede indicar otra parcela en el mismo condado con los mismos datos. Use un Formulario ET-117 por separado para cada condado.
Complete la sección sobre apartamentos cooperativos en su lugar
Use esta sección únicamente si no indicó bienes inmuebles. Indique el nombre de la corporación cooperativa, la dirección del apartamento con el número o los números de apartamento, la ciudad, el estado, el condado y el código ZIP, así como el número de acciones asociadas con el arrendamiento propietario.
Deje el bloque de liberación para el Departamento de Impuestos
La declaración de liberación, la fecha y la línea del comisionado adjunto corresponden al Departamento de Impuestos, que debe colocar el sello del estado a la derecha de la descripción de los bienes para que la liberación sea válida.
Revise y descargue el PDF completado
Revise los datos de las parcelas o del apartamento y la casilla que marcó. Descargue o imprima el PDF completado desde FillingPDF y envíelo por correo según se explica en Cómo presentar.
Cómo presentar el ET-117
El Formulario ET-117 se presenta por correo al Departamento de Impuestos; el destino depende de la casilla que marque para la pregunta sobre la declaración de impuestos sucesorios.
- Sí (declaración ya presentada), sin enmiendas: envíe por correo el Formulario ET-117 completado a NYS Estate Tax Processing Center, PO Box 15167, Albany NY 12212-5167.
- Sí, presenta una declaración enmendada: envíe por correo el Formulario ET-117 completado junto con la declaración enmendada a la dirección que aparece en esa declaración.
- No (declaración aún no presentada): envíe por correo el Formulario ET-117 completado junto con el Formulario ET-706, el Formulario ET-90, el Formulario ET-85, el Formulario ET-30, el Formulario TT-385 o el Formulario TT-102 a la dirección que aparece en ese formulario.
No se cobra ningún cargo por la liberación de un gravamen. Después de que el Departamento de Impuestos valide la liberación con su sello estatal, presente la liberación validada del gravamen sobre bienes inmuebles ante el secretario del condado o el comisionado de escrituras. En el caso de un apartamento cooperativo, entregue la liberación validada al comprador. FillingPDF le permite rellenar y descargar el PDF; la presentación debe realizarse por los medios indicados arriba.
Errores comunes que debes evitar
- Indicar más de dos parcelas o parcelas de distintos condados en un solo formulario; el formulario permite hasta dos parcelas en el mismo condado y requiere un Formulario ET-117 por separado para cada condado.
- Completar la sección sobre apartamentos cooperativos después de indicar bienes inmuebles; el formulario dice que debe usar otro Formulario ET-117.
- Usar un solo Formulario ET-117 para más de una corporación cooperativa o más de un comprador; cada corporación cooperativa y cada comprador necesitan su propio formulario.
- Enviar el formulario al lugar equivocado: el apartado postal de Albany se usa únicamente si ya presentó una declaración sin enmiendas; una declaración enmendada o una declaración aún no presentada cambia la dirección.
- Tratar un formulario sin sello como una liberación; no es válido a menos que el Departamento de Impuestos coloque el sello del estado, y cada descripción completada requiere un sello por separado.
- Entregar la liberación cooperativa validada a alguien que no sea el comprador, o presentar una liberación de bienes inmuebles en un lugar que no sea la oficina del secretario del condado o del comisionado de escrituras.
- Indicar un condado de Nueva York para una persona fallecida que no era residente de Nueva York; el formulario indica que se escriba nonresident.
- Omitir el nombre y la dirección postal de la persona que debe recibir el formulario devuelto.
Preguntas frecuentes
¿Para qué se usa el Formulario ET-117?
El Formulario ET-117 es el formulario del Departamento de Impuestos del Estado de Nueva York para solicitar la liberación del gravamen del impuesto sucesorio, si lo hubiera, sobre bienes inmuebles o un apartamento cooperativo de una sucesión. Se trata del gravamen impuesto conforme al Artículo 10-C o el Artículo 26 de la Ley Tributaria.
¿Se cobra un cargo por la liberación de gravamen del ET-117?
No. El formulario indica que no se cobra ningún cargo por la liberación de un gravamen.
¿Adónde envío por correo el Formulario ET-117?
Depende de su declaración de impuestos sucesorios. Si ya presentó una y no la está enmendando, envíe el ET-117 a NYS Estate Tax Processing Center, PO Box 15167, Albany NY 12212-5167. Si presenta una declaración enmendada o una declaración aún no presentada, envíelo junto con esa declaración o ese formulario.
¿Cuántos bienes puedo indicar en un Formulario ET-117?
Hasta dos parcelas de bienes inmuebles en el mismo condado. Use un Formulario ET-117 por separado para cada condado. Un apartamento cooperativo no puede incluirse en el mismo formulario que los bienes inmuebles, y cada corporación cooperativa y cada comprador necesitan su propio formulario.
¿Qué hago con la liberación después de que el Departamento de Impuestos la valide?
Para bienes inmuebles, presente la liberación validada del gravamen ante el secretario del condado o el comisionado de escrituras. En el caso de un apartamento cooperativo, entregue la liberación validada al comprador.
¿Es válido un ET-117 sin el sello del estado?
No. La liberación no es válida a menos que el Departamento de Impuestos coloque el sello del estado a la derecha de la descripción de los bienes; cada descripción completada requiere un sello por separado.
¿Qué debo indicar como condado si la persona fallecida vivía fuera de Nueva York?
Escriba nonresident en el campo del condado de residencia al momento del fallecimiento. El formulario indica que debe hacerlo si la persona fallecida no era residente del Estado de Nueva York cuando murió.
¿Puedo rellenar el ET-117 en línea?
Puede rellenar el PDF del ET-117 en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el formulario; debe enviarlo por correo al Departamento de Impuestos según las instrucciones del formulario.
¿Listo para rellenar el ET-117?
Rellenar el ET-117 ahora