
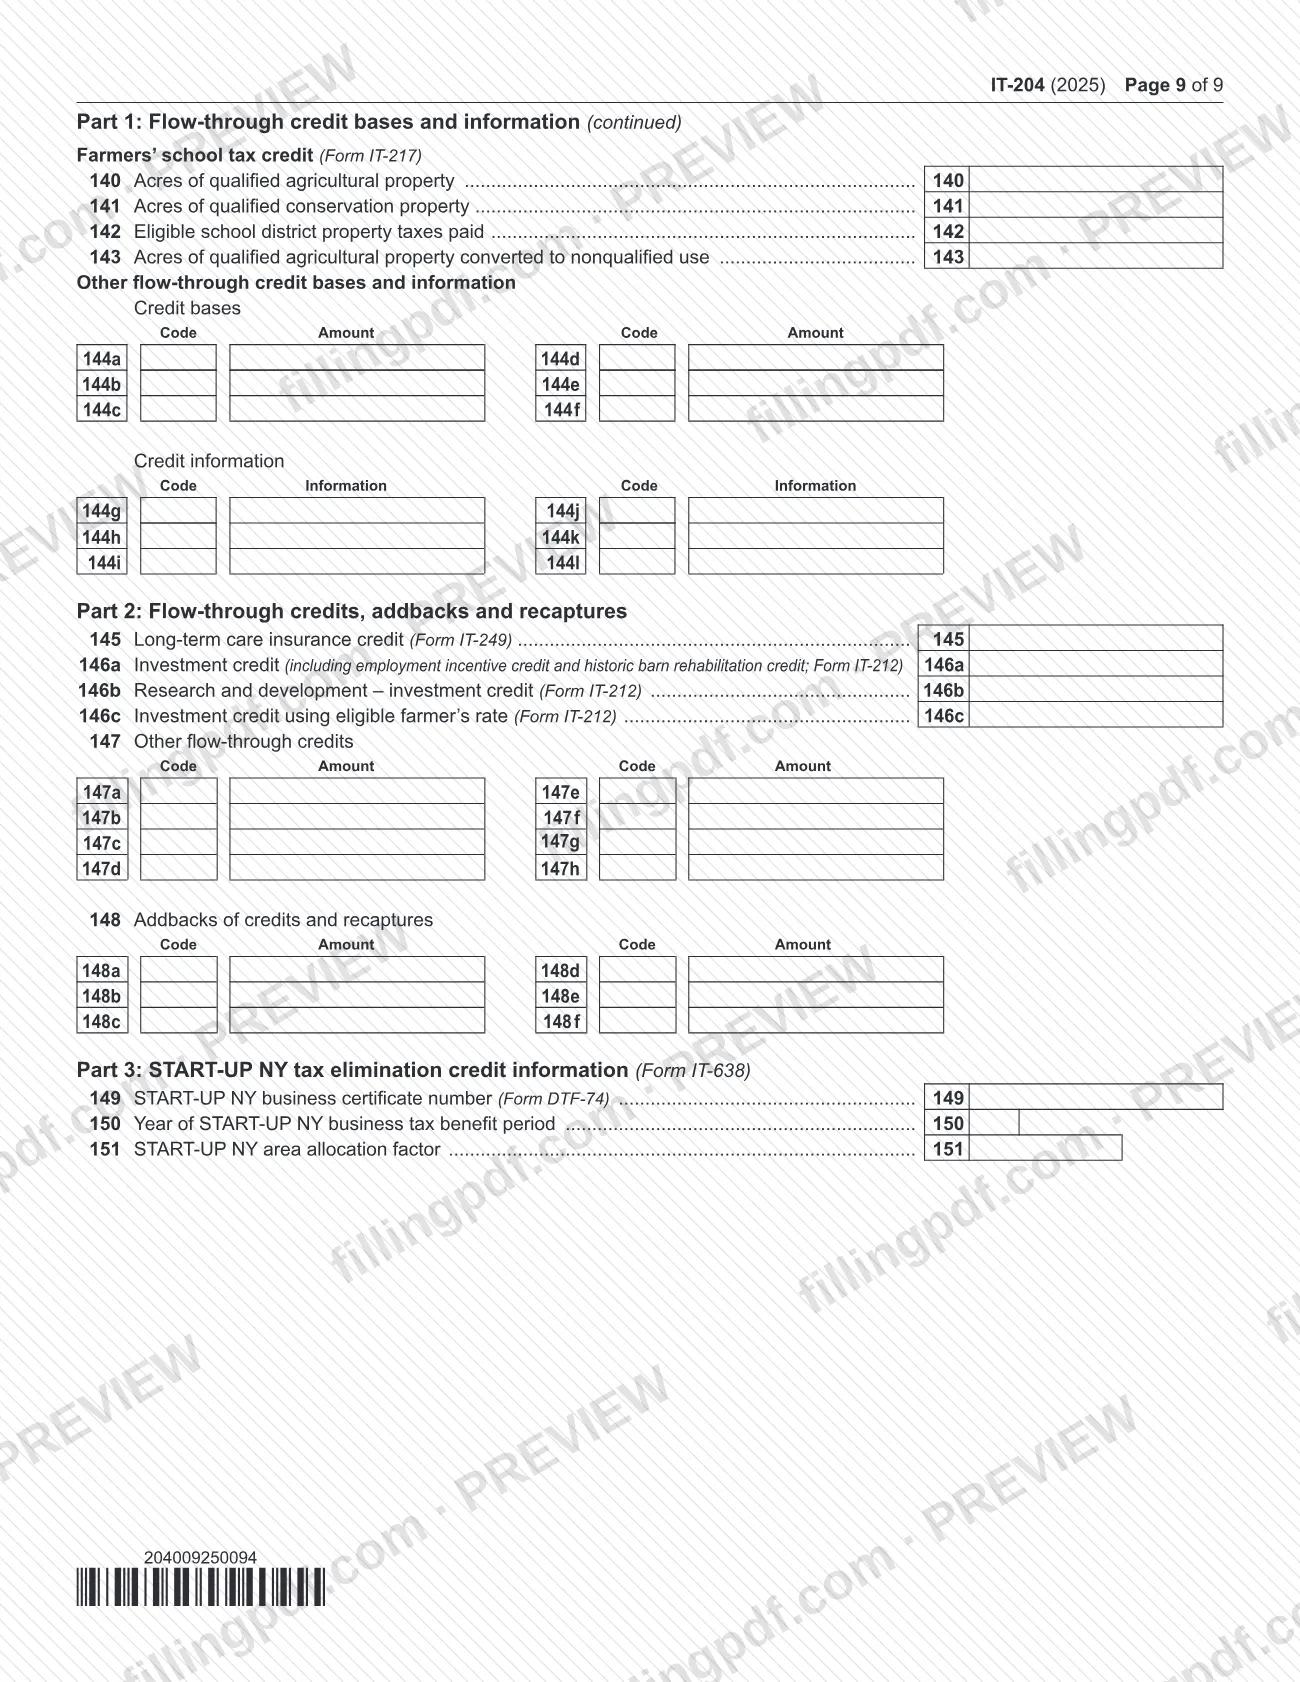
El Formulario IT-204, Declaración de sociedades colectivas (Partnership Return), es la declaración que el Departamento de Impuestos y Finanzas del Estado de Nueva York exige a las sociedades colectivas con ingresos de fuentes de Nueva York o con un socio que sea una persona física, sucesión o fideicomiso residente de Nueva York. Informa los ingresos, deducciones, ganancias, pérdidas y créditos de la sociedad colectiva para el año calendario 2025 u otro año tributario que comience en 2025, y se completa junto con los anexos de los socios descritos en el Formulario IT-204-I. En FillingPDF puede rellenar el formulario en línea y descargar o imprimir el PDF completado; el Departamento de Impuestos publica el PDF y las instrucciones oficiales, y la declaración se presenta por los canales correspondientes.
Última actualización
¿Qué es el IT-204?
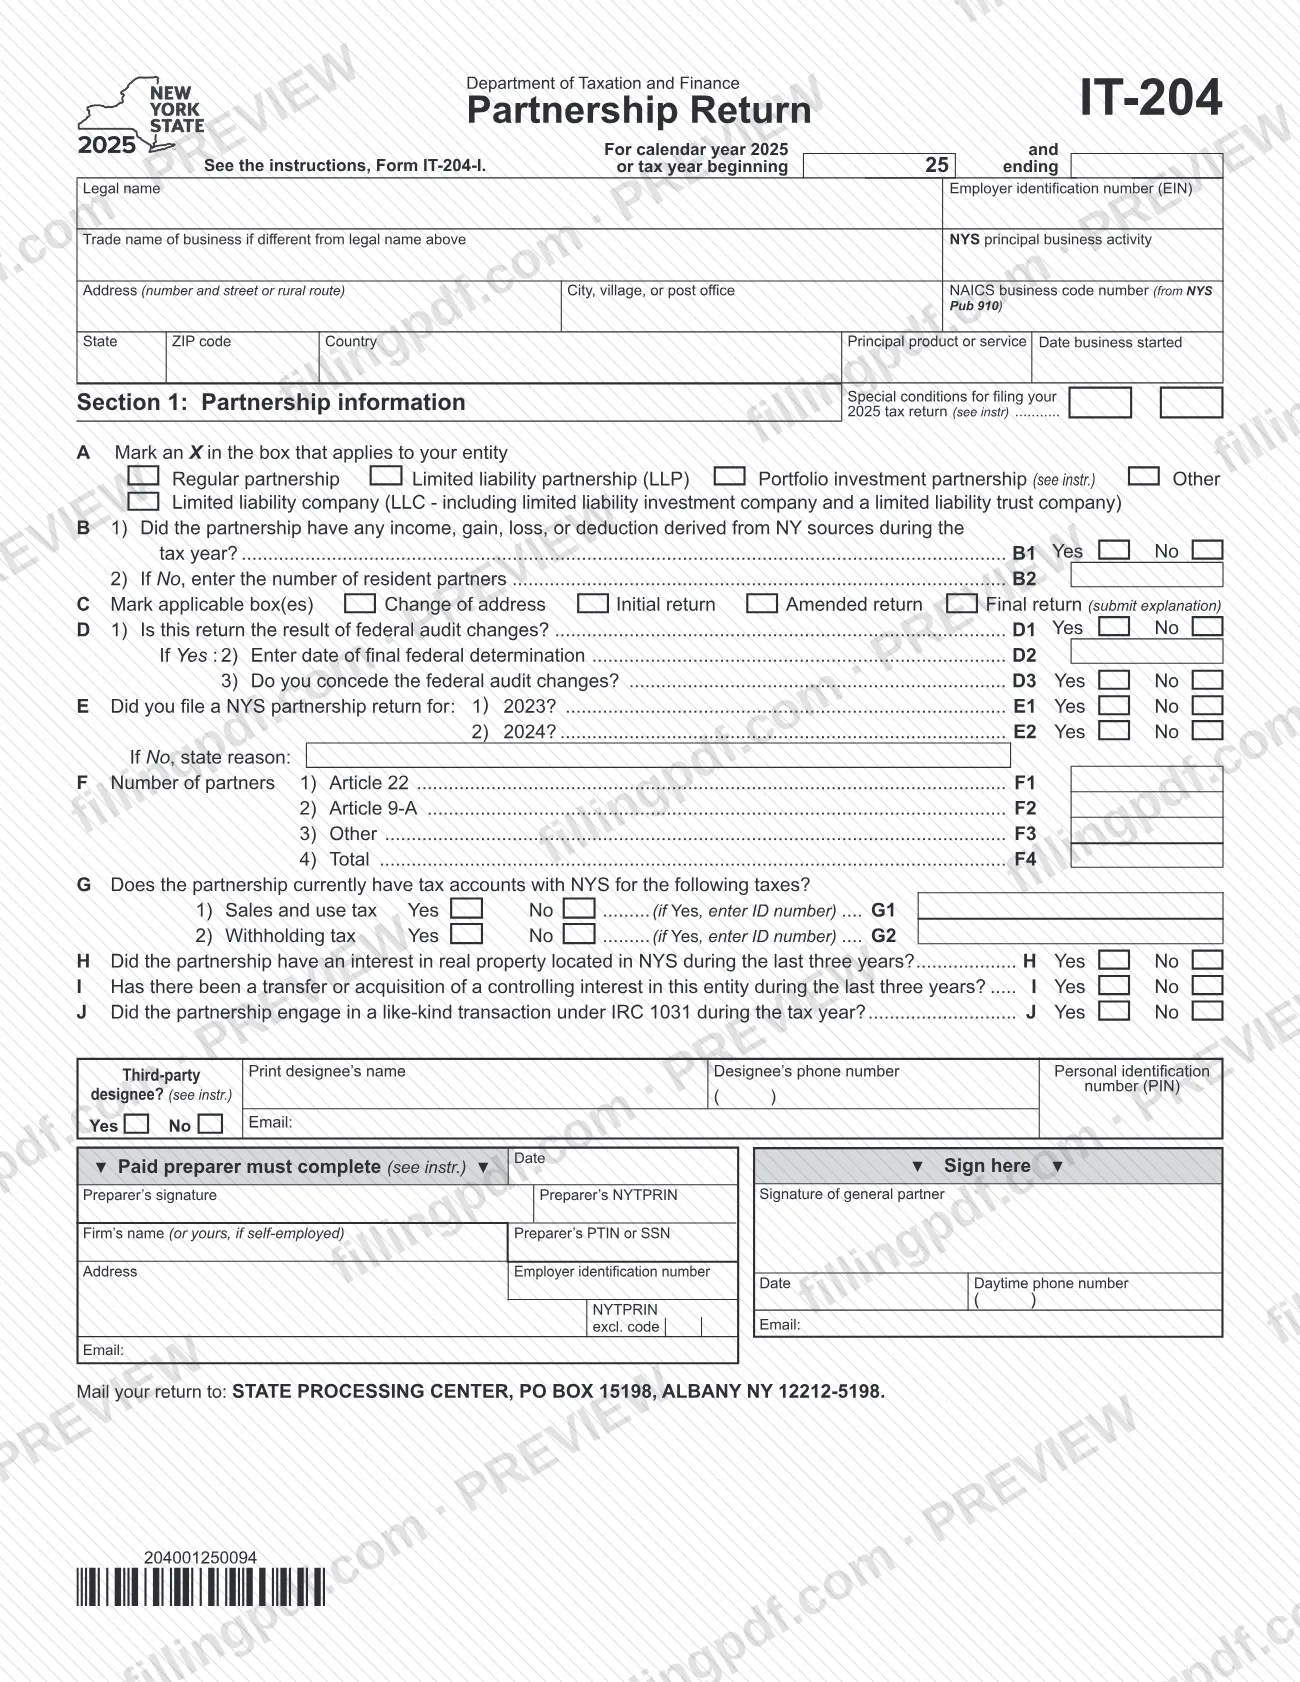
El Formulario IT-204, Declaración de sociedades colectivas (Partnership Return), es el formulario del estado de Nueva York mediante el cual una sociedad colectiva informa al Departamento de Impuestos y Finanzas los ingresos, deducciones, ganancias, pérdidas y créditos derivados de las operaciones de la sociedad colectiva durante el año calendario 2025 u otro año tributario que comience en 2025.
Las sociedades colectivas no están sujetas al impuesto sobre los ingresos personales, por lo que la declaración es informativa: sirve de respaldo para las declaraciones de Nueva York de los socios. Todos los elementos informados en el formulario o en los documentos que se adjunten están sujetos a verificación, auditoría y revisión por parte del Departamento de Impuestos. Debe usar el mismo período contable y método que en el Formulario federal 1065, U.S. Return of Partnership Income, y la mayoría de las secciones transfieren importes de la declaración federal.
El formulario tiene once secciones:
- Sección 1: información de la sociedad colectiva y preguntas de presentación (elementos A a Q).
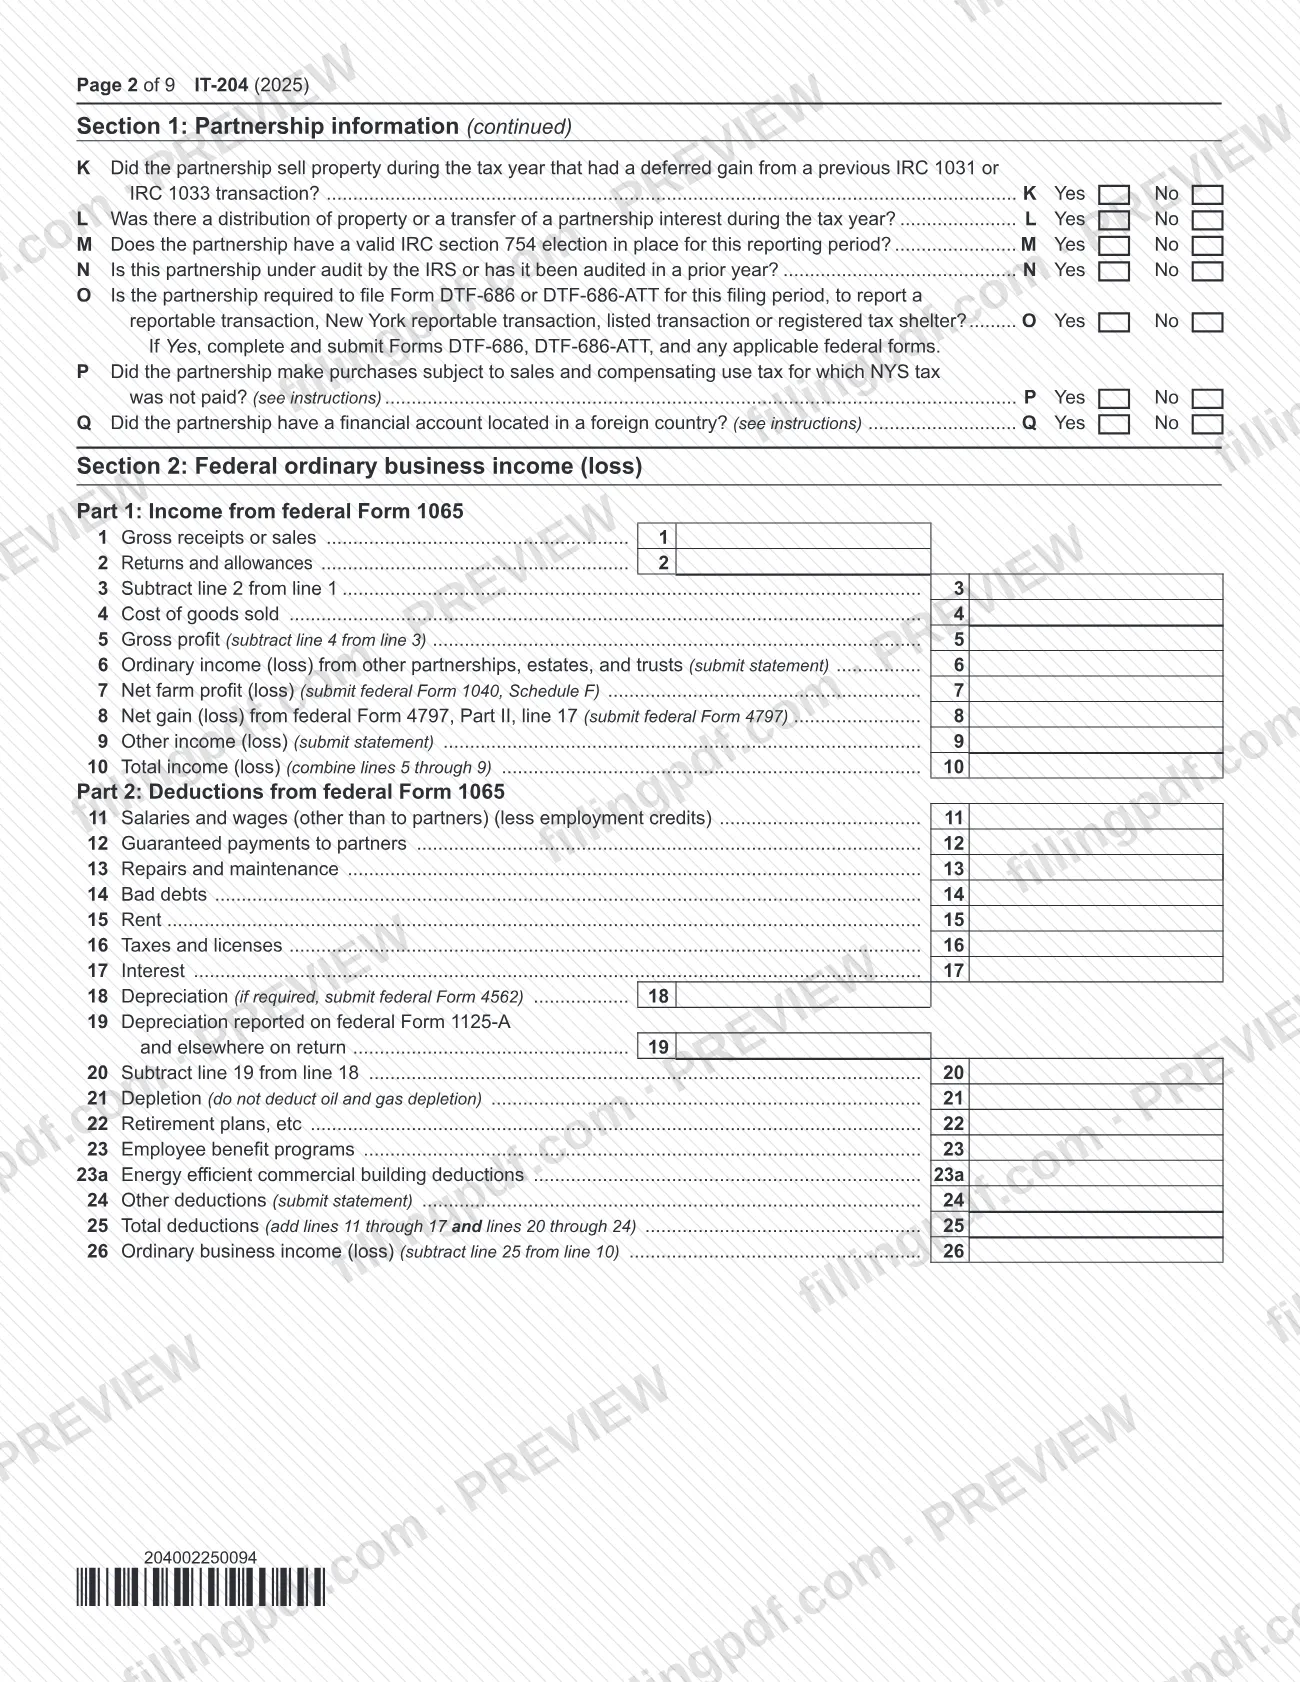
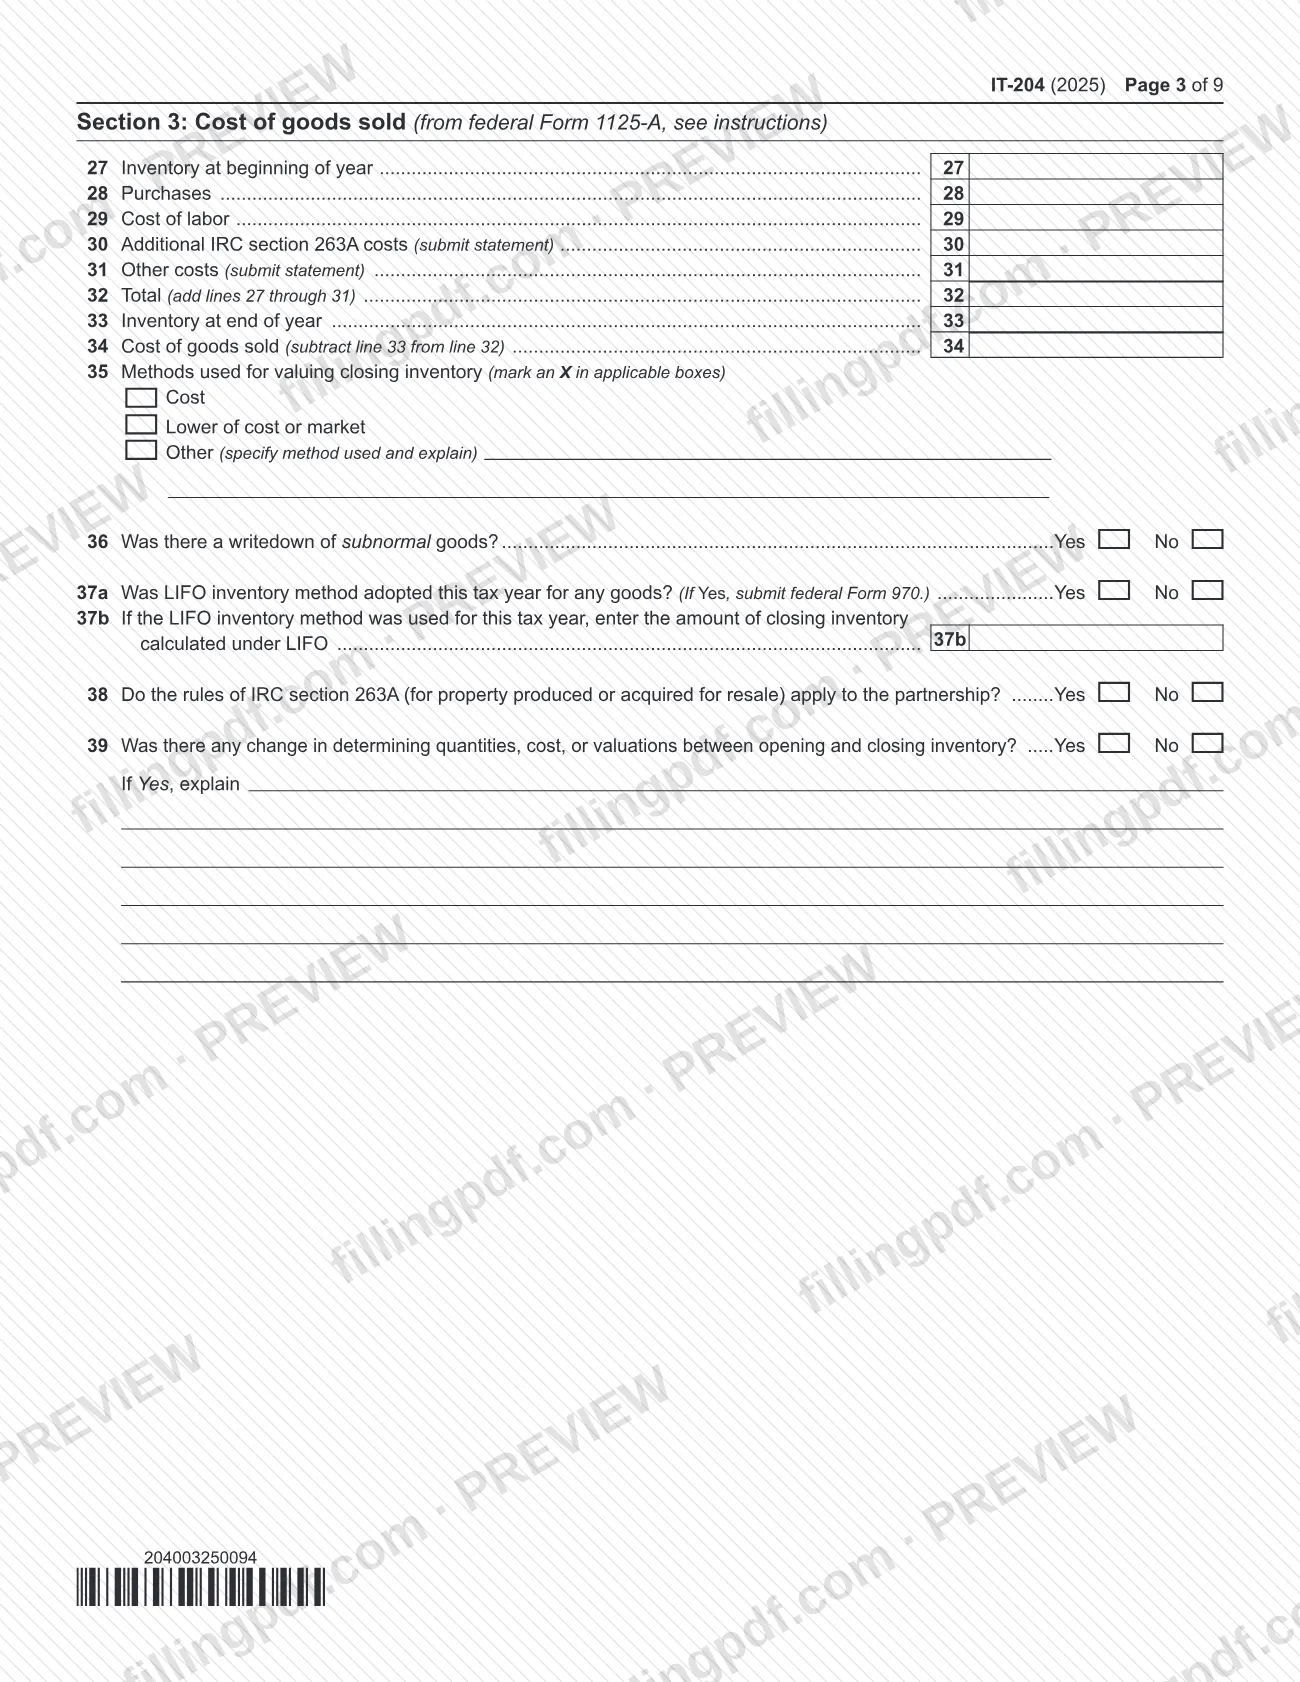
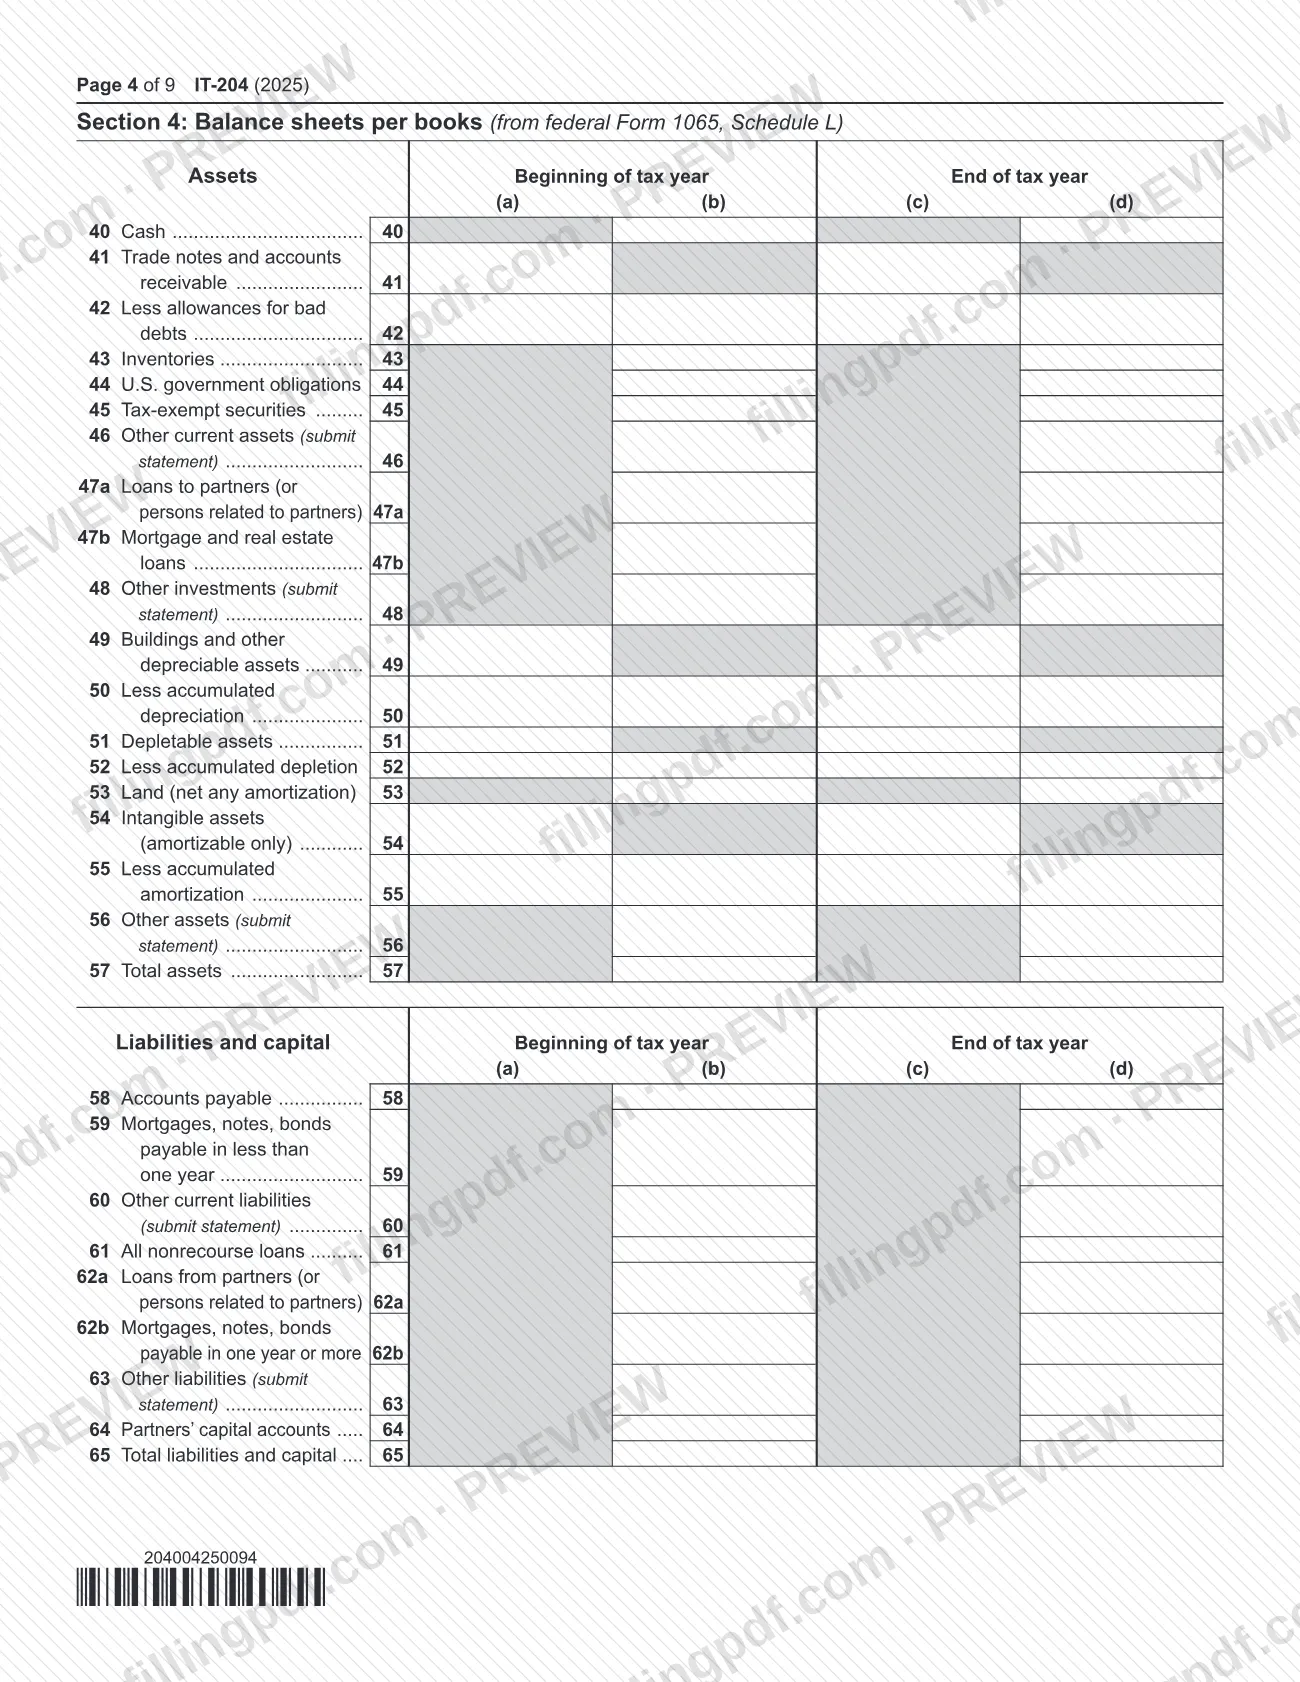
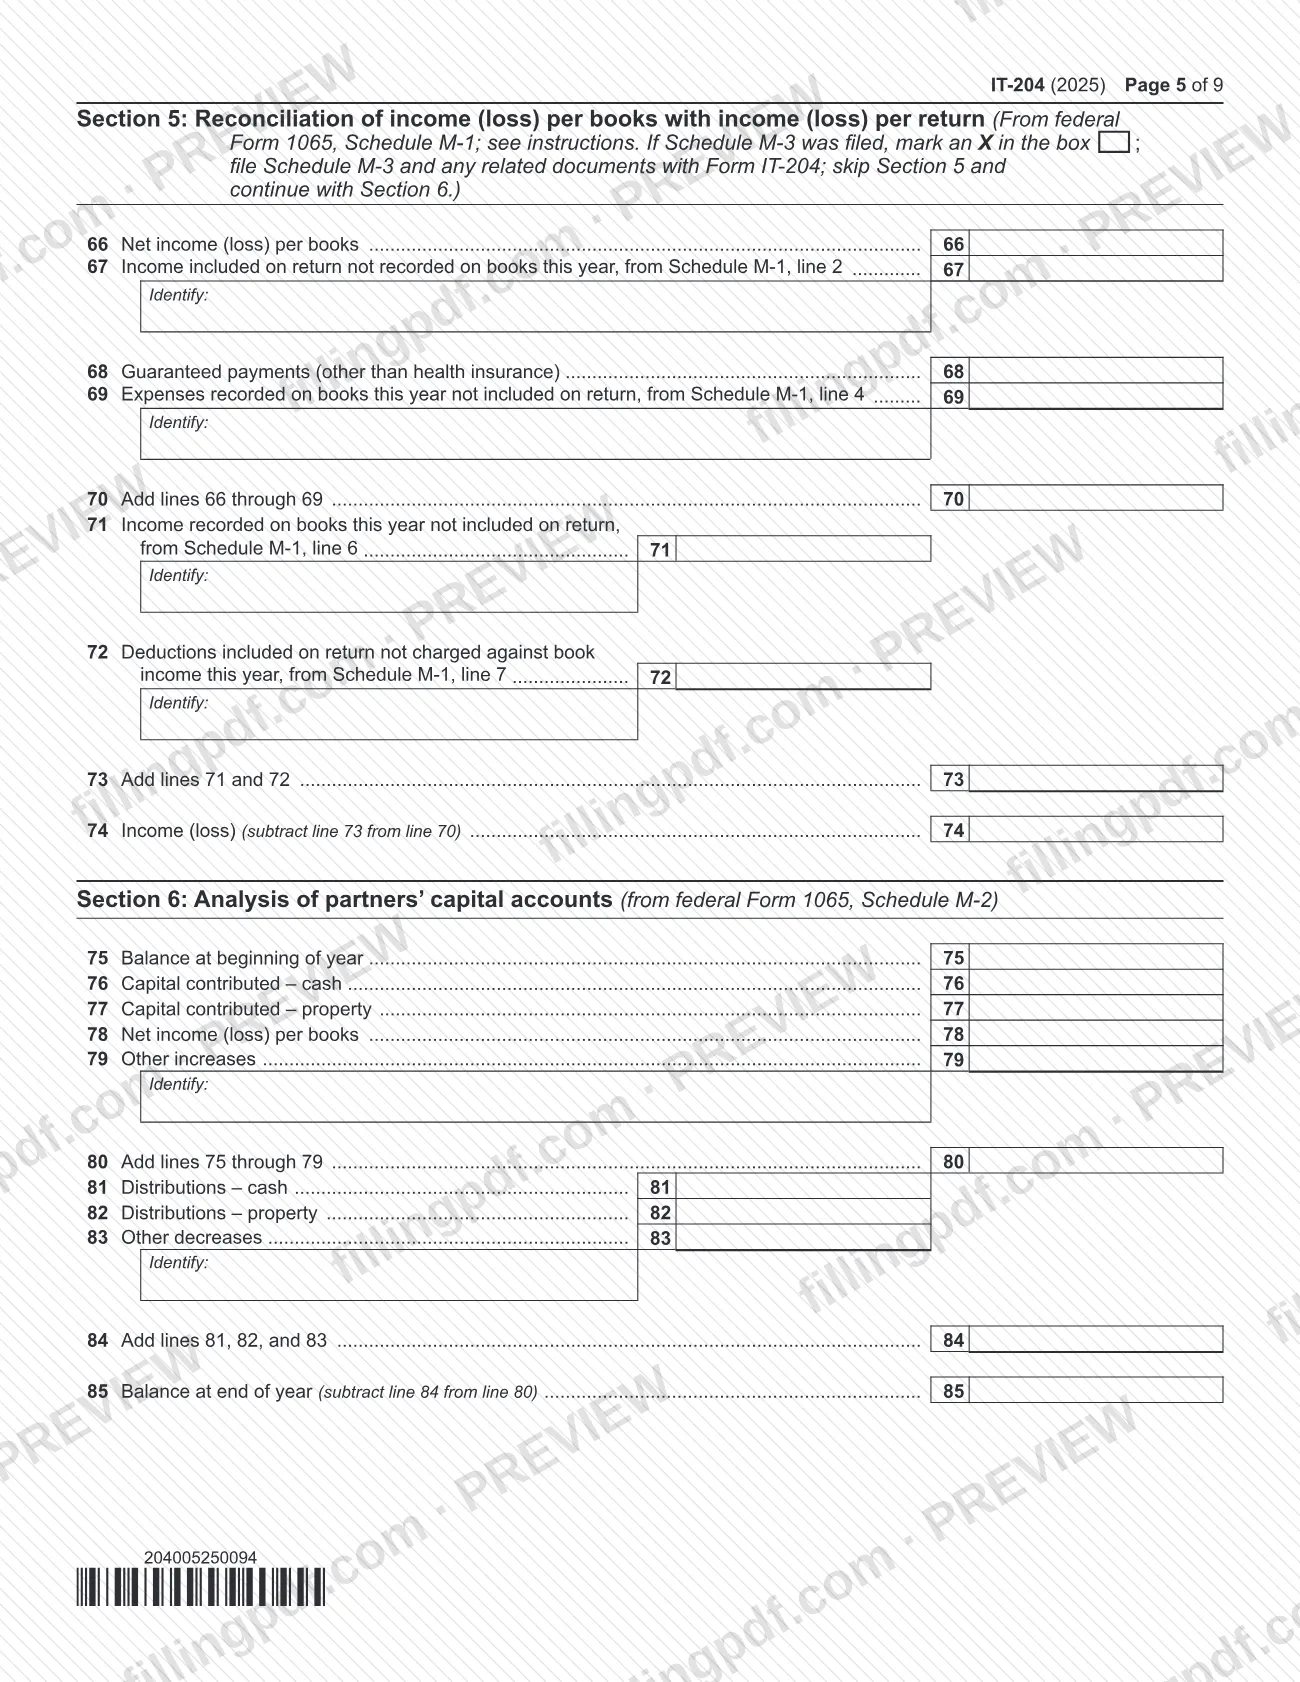
- Secciones 2 a 6: ingresos ordinarios del negocio federal, costo de los bienes vendidos, balances generales, conciliación de ingresos y cuentas de capital de los socios (líneas 1 a 85).
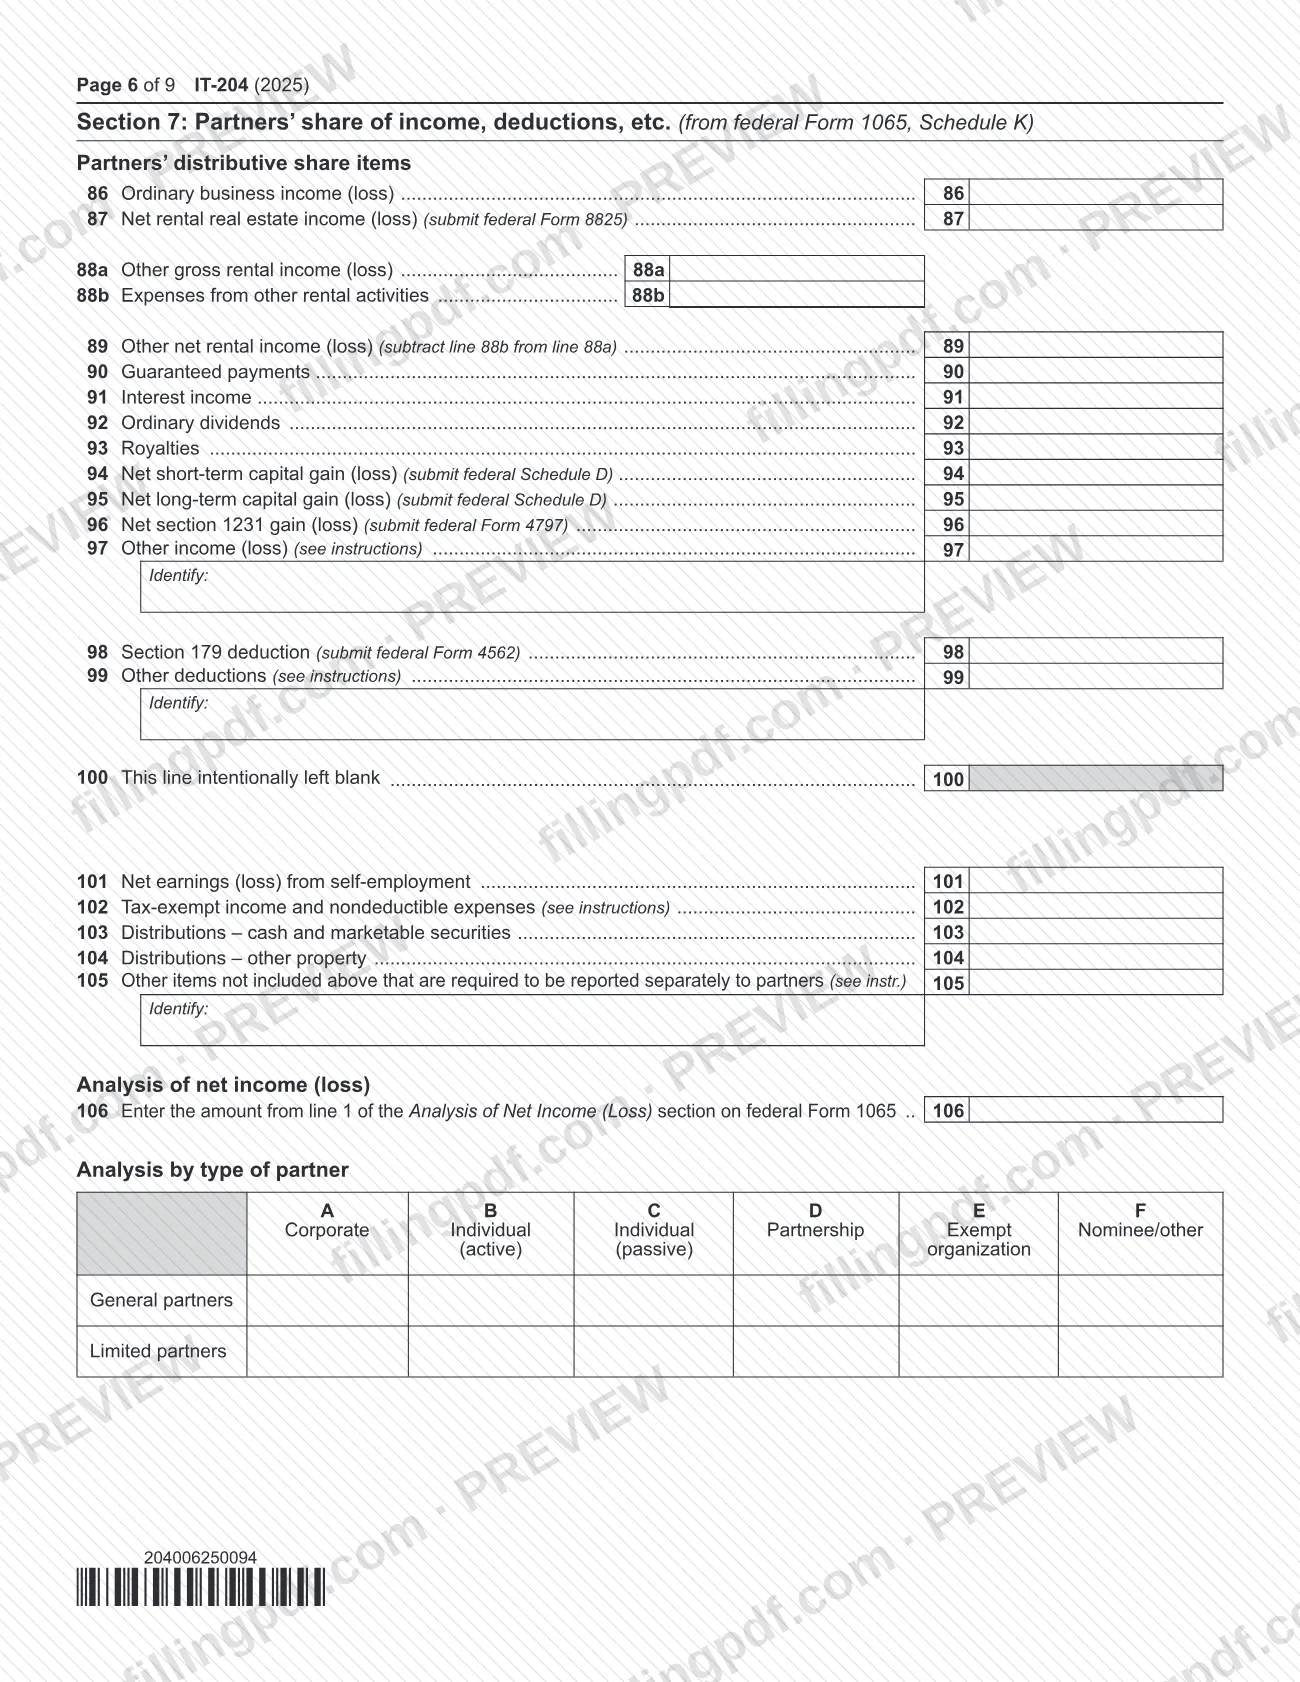
- Sección 7: participación de los socios en los ingresos, deducciones y otros elementos (líneas 86 a 106).
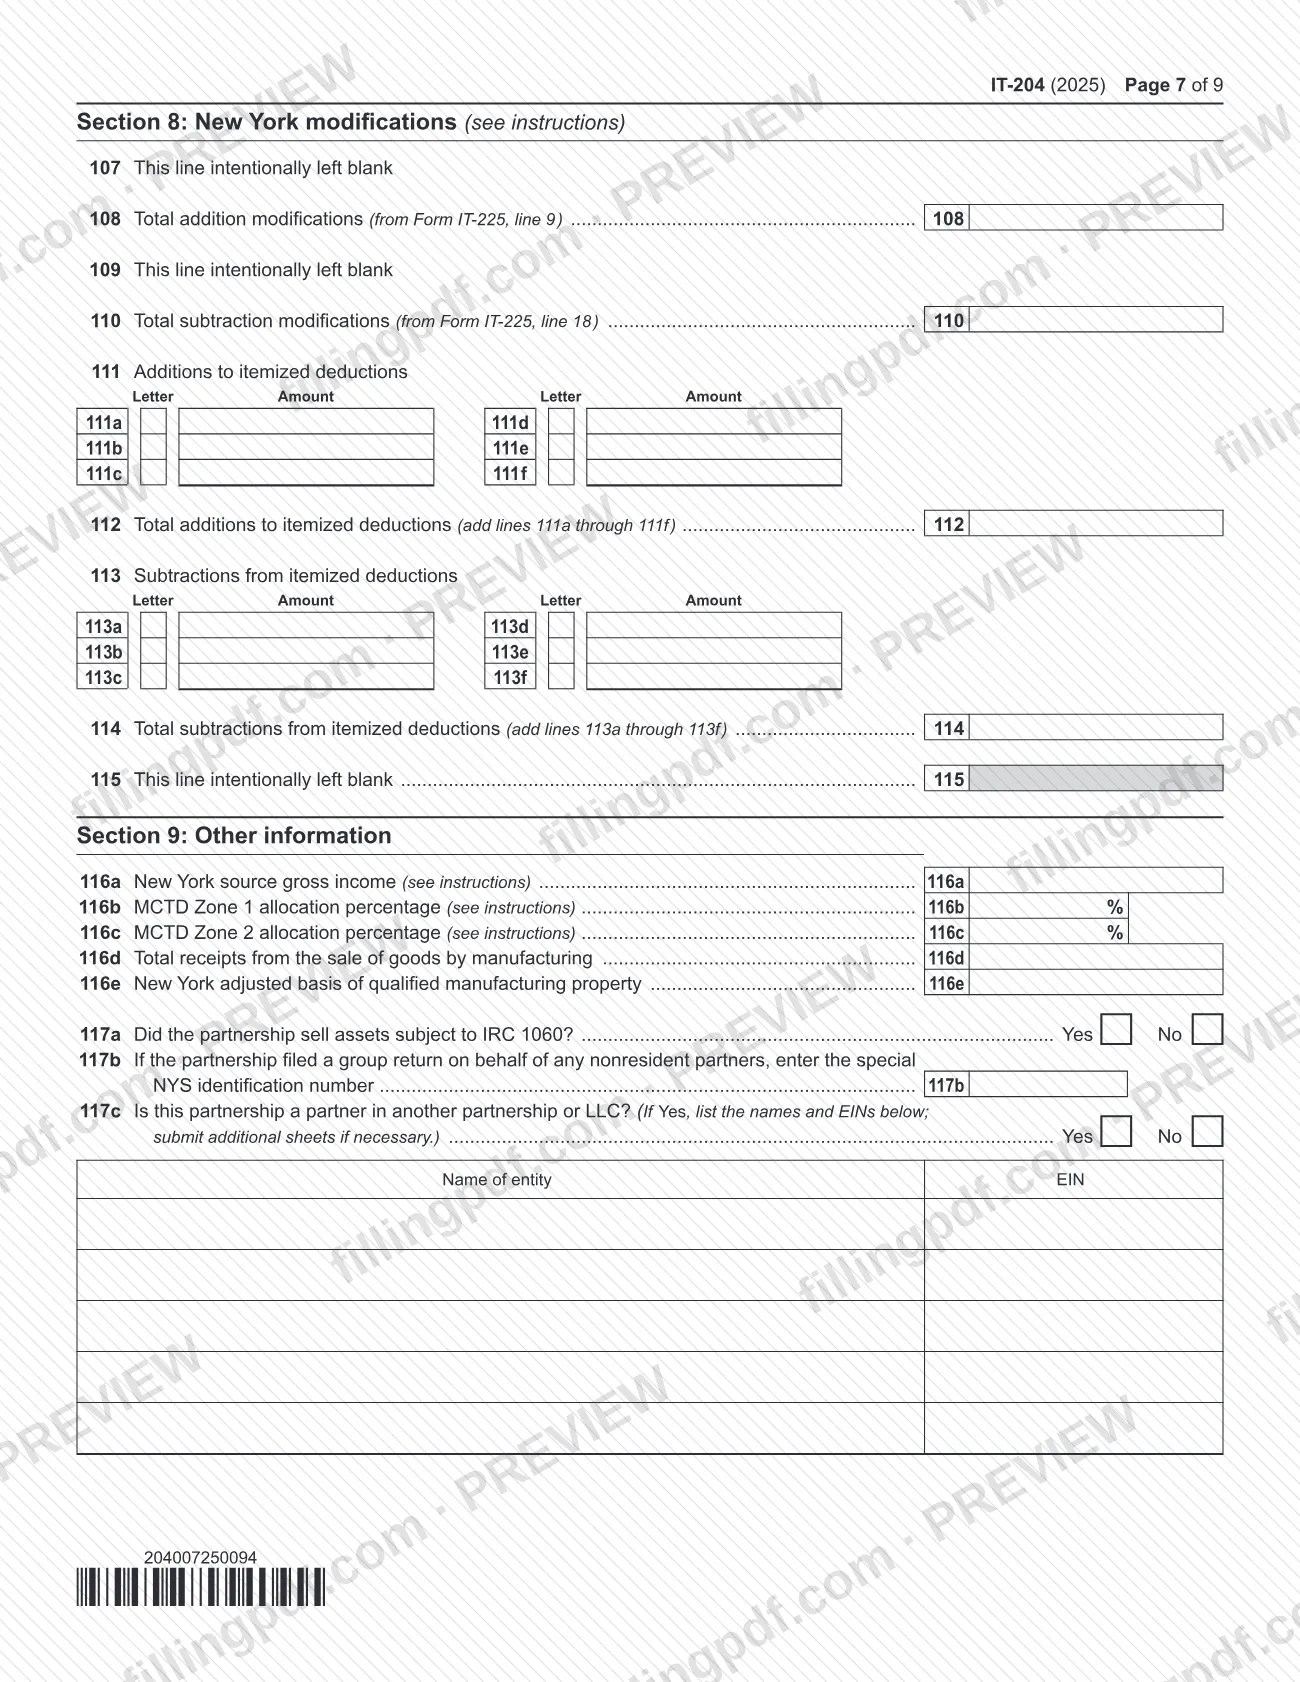
- Secciones 8 y 9: modificaciones de Nueva York y otra información (líneas 107 a 117c).
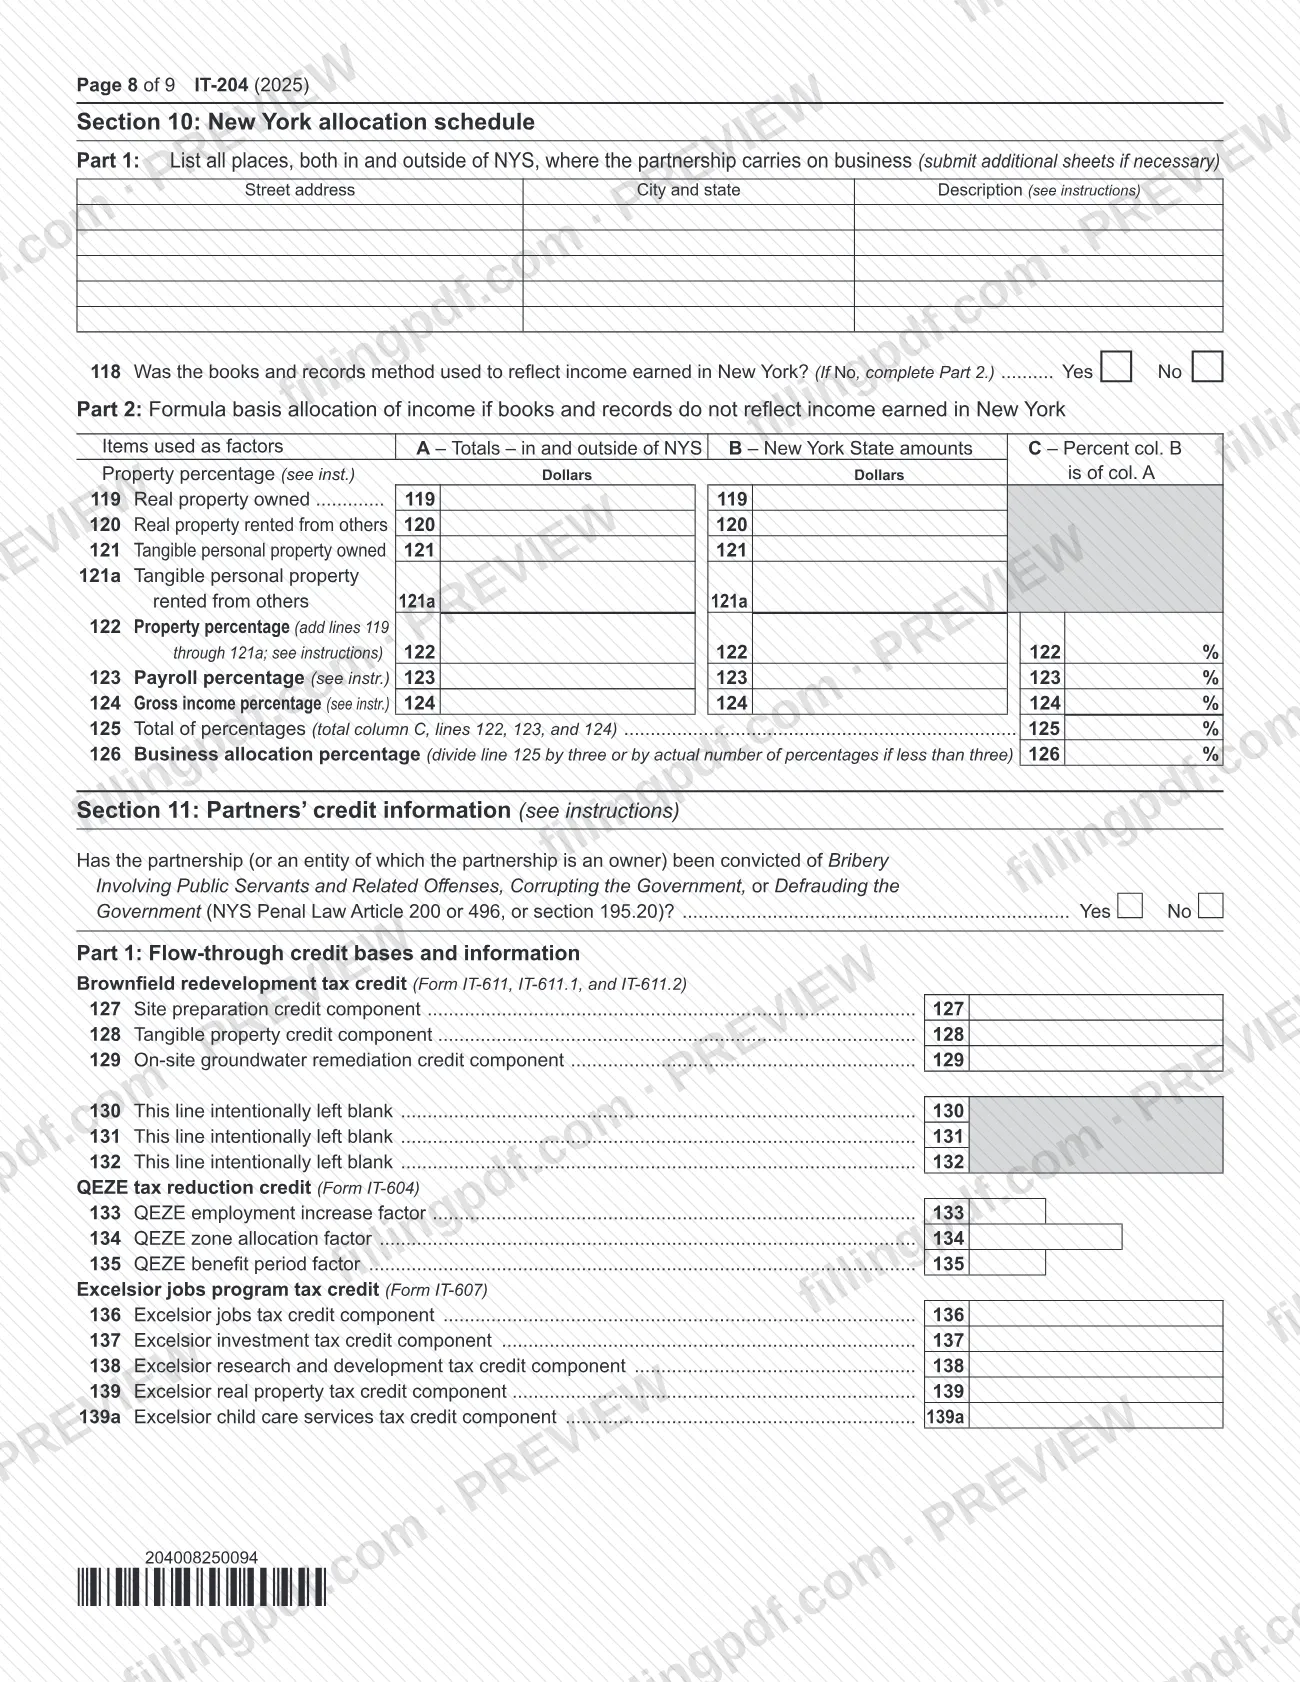
- Sección 10: anexo de distribución de Nueva York (líneas 118 a 126).
- Sección 11: información sobre créditos de los socios (líneas 127 a 151).
El IT-204 se acompaña de formularios para cada socio: IT-204-IP (Anexo K-1 de socio de Nueva York), IT-204-CP (Anexo K-1 de socio corporativo de Nueva York) e IT-204.1 (Anexo K de socios corporativos de Nueva York). No es la declaración del impuesto sobre actividades comerciales no incorporadas de la ciudad de Nueva York, que es el Formulario NYC-204 y es administrada por el Departamento de Finanzas de la ciudad de Nueva York.
¿Quién tiene que presentar el IT-204?
Una sociedad colectiva debe presentar el Formulario IT-204, independientemente de la cantidad de sus ingresos, si cumple cualquiera de estas condiciones:
- tiene al menos un socio que sea una persona física, sucesión o fideicomiso residente del estado de Nueva York; o
- tiene ingresos, ganancias, pérdidas o deducciones de fuentes del estado de Nueva York.
Una sociedad colectiva con ingresos de fuentes de Nueva York completa todo el formulario. Una sociedad colectiva sin ingresos de fuentes de Nueva York que presenta la declaración únicamente por tener un socio residente completa todo el formulario excepto la Sección 10, y presenta una declaración que indique que no tiene ingresos de fuentes de Nueva York, que todos los demás socios sujetos al Artículo 22 son no residentes y el número total de socios no residentes.
La ley de Nueva York no exige que una sociedad colectiva presente una declaración únicamente porque uno de sus socios sea una sociedad colectiva o corporación constituida conforme a las leyes de Nueva York; ese socio podría tener que presentar su propia declaración.
Los formularios adicionales dependen del tipo de socio. Las personas físicas, sucesiones y fideicomisos reciben el Formulario IT-204-IP. Los socios que sean sociedades colectivas o LLC tratadas como sociedades colectivas reciben tanto el IT-204-IP como el IT-204-CP, pero solo se incluye el IT-204-IP con la declaración. Los socios corporativos sujetos a impuestos conforme al Artículo 9-A necesitan el IT-204-CP, y se exige el Formulario IT-204.1 cuando hay un socio corporativo o un socio que sea una sociedad colectiva o LLC.
Un socio general firma la declaración. Si usted paga a alguien para que la prepare, el preparador remunerado también la firma.
Cuándo presentar el IT-204
Presente las declaraciones del año calendario 2025 a más tardar el 16 de marzo de 2026. Las declaraciones de año fiscal vencen a más tardar el día 15 del tercer mes después del final del año tributario. Si la sociedad colectiva se disuelve y liquida completamente durante su año tributario normal, lo que genera un período contable de menos de 12 meses para fines federales, la declaración vence el día 15 del tercer mes después de que termine ese período.
Puede solicitar una prórroga automática del plazo para presentar la declaración antes de la fecha límite; las instrucciones remiten a www.tax.ny.gov (busque: extension).
Las declaraciones enmendadas tienen su propio plazo. Si los cambios federales se deben a una declaración federal enmendada o sustitutiva de la sociedad colectiva, una auditoría federal o una solicitud de ajuste administrativo, presente la declaración enmendada de Nueva York dentro de los 90 días posteriores a la presentación de la declaración federal enmendada o a la determinación final. Se aplica una multa si una declaración requerida se presenta tarde o incompleta, o si no se presenta una declaración enmendada dentro de los 90 días, a menos que el incumplimiento se deba a causa razonable y no a negligencia intencional.
El formulario de 2025 también puede usarse para un año tributario de menos de 12 meses que comience y termine en 2026 si el formulario de 2026 todavía no está disponible.
Documentos que necesitas
- Formulario IT-204-IP, Anexo K-1 de socio de Nueva York, para cada socio residente sujeto al Artículo 22 y para cada socio que sea una sociedad colectiva o LLC; no se exige para socios no residentes, a menos que el Departamento de Impuestos lo solicite durante una auditoría.
- Formulario IT-204-CP, Anexo K-1 de socio corporativo de Nueva York, para cada socio corporativo sujeto a impuestos conforme al Artículo 9-A.
- Formulario IT-204.1, Anexo K de socios corporativos de Nueva York, cuando la sociedad colectiva tenga un socio corporativo o un socio que sea una sociedad colectiva o LLC.
- Resultados del Formulario IT-225 para las líneas 108 y 110, que toman los totales de las modificaciones por adiciones y sustracciones de ese formulario.
- Una copia del Anexo federal M-3 y los documentos relacionados, si se presentó con el Formulario 1065; marque la casilla de la Sección 5 y omita la Sección 5.
- Declaraciones y formularios federales indicados en líneas específicas, como el Anexo F del Formulario 1040 (línea 7), el Formulario 4797 (líneas 8 y 96), el Formulario 4562 (líneas 18 y 98), el Formulario 8825 (línea 87) y el Anexo D (líneas 94 y 95).
- Formularios DTF-686 y DTF-686-ATT, y cualquier formulario federal aplicable, si responde Sí al elemento O.
- Formularios para reclamar créditos correspondientes a los créditos informados en la Sección 11, como IT-611, IT-604, IT-607, IT-217 o IT-638; presente todos los formularios de crédito con el Formulario IT-204.
- Una declaración de que no hay ingresos de fuentes de Nueva York, con los detalles de los socios residentes, cuando presente únicamente por tener un socio residente.
- Una explicación de los cambios, además de los formularios de crédito originales, cuando presente una declaración enmendada; también se incluye una explicación con una declaración final.
- Para cambios derivados de una auditoría federal: una copia del informe federal de cambios del examen y una declaración firmada en la que se acepten, o una declaración firmada que explique por qué no se aceptan.
- Una explicación detallada de cualquier método alternativo de distribución autorizado que se use en la Sección 10.
Cómo rellenar el IT-204
Ingrese la identificación de la sociedad colectiva
Ingrese el año tributario (el mes y el día de inicio y finalización si no es un año calendario), el nombre legal, el nombre comercial si es distinto, la dirección, el EIN, la actividad comercial principal de Nueva York, el código NAICS de seis dígitos, el producto o servicio principal y la fecha de inicio del negocio. Si se aplica una condición especial, ingrese el código A6 (intereses de bonos Build America) o E3 (fuera del país) en la casilla de condiciones especiales.
Responda los elementos A a C
En el elemento A, marque el tipo de entidad; marque «Portfolio investment partnership» solo si cumple la definición de las instrucciones. En B1, indique si la sociedad colectiva tuvo ingresos, ganancias, pérdidas o deducciones de fuentes de Nueva York y, si responde No, ingrese en B2 el número de socios residentes. En el elemento C, marque cambio de dirección, inicial, enmendada o final.
Complete los elementos D a G
Responda D1 sobre cambios derivados de auditorías federales y, si responde Sí, indique la fecha de la determinación final (D2) y si acepta los cambios (D3). Responda E1 y E2 sobre las declaraciones de 2023 y 2024; si responde No, indique el motivo. En F1 a F4, cuente a todos los socios durante el año; los socios que sean sociedades colectivas o LLC se incluyen únicamente en F1. En G1 y G2, ingrese los números de identificación del impuesto sobre las ventas y de retención si tiene esas cuentas.
Responda los elementos H a Q
Responda Sí o No a los elementos H a J de la página 1 y K a Q de la página 2, incluidas las preguntas sobre las secciones 1031 y 1033, la elección de la sección 754, las auditorías del IRS y la cuenta financiera extranjera del elemento Q. Si responde Sí al elemento O, complete y presente los Formularios DTF-686, DTF-686-ATT y cualquier formulario federal aplicable.
Complete las secciones del designado y de la firma
Marque Sí o No para el designado externo; si responde Sí, ingrese su nombre, número de teléfono, correo electrónico y un PIN de cinco dígitos de su elección. Un socio general debe firmar y fechar, e indicar un número de teléfono durante el día; el preparador remunerado completa su sección con un NYTPRIN o código de exclusión y un PTIN o número de Seguro Social.
Transfiera los ingresos y deducciones de la Sección 2
Copie la página 1 del Formulario federal 1065 en las líneas 1 a 26 de la Sección 2: ingresos en las líneas 1 a 10, deducciones en las líneas 11 a 25 e ingresos (pérdidas) ordinarios del negocio en la línea 26. Adjunte las declaraciones y los formularios federales indicados en las líneas 6 a 9, 18 y 24.
Complete el costo de los bienes vendidos de la Sección 3
Transfiera el Formulario federal 1125-A a las líneas 27 a 34. Luego marque el método de valoración del inventario en la línea 35 y responda las líneas 36 a 39; incluya una explicación si responde Sí a la línea 39.
Transfiera los balances generales de la Sección 4
Copie el Anexo L del Formulario federal 1065 en las líneas 40 a 65, en las columnas (a) a (d), para el principio y el final del año tributario. Presente declaraciones cuando la línea lo indique.
Complete las Secciones 5 y 6
Copie el Anexo M-1 en las líneas 66 a 74 y el Anexo M-2 en las líneas 75 a 85; escriba los tipos y los importes en las casillas «Identify». Si presentó el Anexo federal M-3, marque la casilla de la Sección 5, presente el Anexo M-3 y omita la Sección 5.
Transfiera la participación de los socios de la Sección 7
Copie el Anexo K federal en las líneas 86 a 105. La línea 97 corresponde a la línea 11 del Anexo K; la línea 99, a las líneas 13a a 13e; la línea 102, a las líneas 18a a 18c; y la línea 105, a las líneas 20a a 20c. Complete la línea 106 y el análisis por tipo de socio.
Ingrese las modificaciones de Nueva York y otra información
Tome la línea 108 de la línea 9 del Formulario IT-225 y la línea 110 de la línea 18 del IT-225. Use las líneas 111 a 114 únicamente para las modificaciones de deducciones detalladas, con la letra y el importe. En la Sección 9, complete las líneas 116a a 117c; si responde Sí, indique los nombres y EIN en la línea 117c.
Complete el anexo de distribución de la Sección 10
Si la sociedad colectiva realiza actividades comerciales tanto dentro como fuera de Nueva York, indique cada ubicación comercial en la Parte 1 y responda la línea 118. Si los libros y registros no reflejan los ingresos de Nueva York, complete las líneas 119 a 126 de la Parte 2 e ingrese el porcentaje de distribución comercial en la línea 126.
Ingrese la información de créditos de la Sección 11
Responda la pregunta sobre condenas y luego ingrese las bases de créditos de transferencia y la información en las líneas 127 a 144l, así como los créditos, reintegros y recuperaciones en las líneas 145 a 148, usando los códigos de 3 dígitos de las instrucciones. Ingrese la información de START-UP NY en las líneas 149 a 151.
Revise, firme y descargue el PDF
Verifique que las líneas en blanco que no correspondan se hayan dejado vacías, que los importes estén en dólares enteros y que estén listos los formularios y las declaraciones requeridos. Descargue o imprima el PDF completado desde FillingPDF, pida a un socio general que lo firme y prepare el paquete para presentarlo por los canales indicados en «Cómo presentar».
Cómo presentar el IT-204
Puede presentar el Formulario IT-204 electrónicamente o por correo.
- Presentación electrónica: debe presentar electrónicamente si su programa permite hacerlo o si usted es un preparador de impuestos sujeto al mandato de presentación electrónica. Para obtener más información, consulte www.tax.ny.gov (busque: mandate).
- Por correo: envíe la declaración a STATE PROCESSING CENTER, PO BOX 15198, ALBANY NY 12212-5198.
- Servicios privados de entrega: consulte la Publicación 55, Designated Private Delivery Services.
Incluya con la declaración los formularios de los socios y los documentos justificativos que exigen las instrucciones: el Formulario IT-204-IP para los socios descritos en las instrucciones, el Formulario IT-204.1 cuando corresponda, los formularios para reclamar créditos detrás de las líneas 127 a 151 y los formularios y declaraciones federales indicados en las líneas que complete. El Departamento de Impuestos puede solicitar los Formularios IT-204-IP de los socios no residentes durante una auditoría. Entregue a cada socio su IT-204-IP o IT-204-CP a más tardar en la fecha límite de la declaración de la sociedad colectiva.
El Formulario IT-204-LL, el formulario para pagar la tarifa de presentación, es independiente y solo corresponde a ciertas LLC, LLP y sociedades colectivas regulares; consulte el Formulario IT-204-LL-I para conocer el importe y cómo pagarlo. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los canales indicados anteriormente.
Errores comunes que debes evitar
- Usar tinta de color, signos de dólar, comas o puntos decimales; las instrucciones exigen tinta negra, dólares enteros y ningún signo de puntuación en los importes.
- Indicar una pérdida entre corchetes o paréntesis en lugar de colocar un signo menos inmediatamente a la izquierda del importe.
- Marcar una casilla con una marca de verificación en vez de una X, o dejar que las X y los números toquen las líneas de las casillas.
- Completar la Sección 10 cuando la sociedad colectiva presenta únicamente por tener un socio residente de Nueva York y no tiene ingresos de fuentes de Nueva York.
- Contar a los socios que sean sociedades colectivas o LLC en el elemento F2 en vez de incluirlos solo en F1, el recuento del Artículo 22.
- Completar la línea 116a cuando el único motivo para presentar la declaración sea tener un socio residente.
- Completar la Sección 5 después de presentar el Anexo federal M-3, en vez de marcar la casilla y adjuntar el Anexo M-3.
- Dejar incompleta la sección del preparador remunerado: el preparador debe proporcionar un NYTPRIN o un código de exclusión, y un PTIN o número de Seguro Social.
- No cumplir el plazo de 90 días para presentar una declaración enmendada después de una declaración federal enmendada o una determinación federal final.
- Usar las instrucciones del IT-204 para preparar la declaración del impuesto sobre actividades comerciales no incorporadas de la ciudad de Nueva York, que se presenta en un formulario distinto (NYC-204).
Preguntas frecuentes
¿Para qué se usa el IT-204?
El IT-204 es la Declaración de sociedades colectivas del estado de Nueva York. Una sociedad colectiva lo usa para informar los ingresos, deducciones, ganancias, pérdidas y créditos derivados de sus operaciones durante el año calendario 2025 u otro año tributario que comience en 2025. Las sociedades colectivas no están sujetas al impuesto sobre los ingresos personales, por lo que la declaración respalda las declaraciones de Nueva York de los socios.
¿Quién debe presentar el Formulario IT-204?
Una sociedad colectiva debe presentar el formulario si tiene al menos un socio que sea una persona física, sucesión o fideicomiso residente del estado de Nueva York, o si tiene ingresos, ganancias, pérdidas o deducciones de fuentes de Nueva York, independientemente de la cantidad de ingresos. El hecho de que un socio sea una sociedad colectiva o corporación constituida en Nueva York no activa por sí solo el requisito.
¿Cuándo vence el IT-204 de 2025?
Las declaraciones del año calendario 2025 vencen a más tardar el 16 de marzo de 2026. Las declaraciones de año fiscal vencen el día 15 del tercer mes después del final del año tributario. Puede solicitar una prórroga automática del plazo para presentar la declaración antes de la fecha límite mediante el sitio web del Departamento de Impuestos.
¿A dónde envío por correo el Formulario IT-204?
Envíelo a STATE PROCESSING CENTER, PO BOX 15198, ALBANY NY 12212-5198. Debe presentarlo electrónicamente si su programa permite hacerlo o si es un preparador de impuestos sujeto al mandato de presentación electrónica. Los servicios privados de entrega se describen en la Publicación 55.
¿Qué formularios deben acompañar al IT-204?
Depende de sus socios. Las personas físicas, sucesiones y fideicomisos reciben el Formulario IT-204-IP; los socios que sean sociedades colectivas o LLC reciben IT-204-IP e IT-204-CP; los socios corporativos sujetos a impuestos conforme al Artículo 9-A necesitan IT-204-CP. Se exige el Formulario IT-204.1 cuando hay un socio corporativo o un socio que sea una sociedad colectiva o LLC. Añada los formularios de crédito y los demás formularios indicados en las líneas.
¿Cómo enmiendo un IT-204 o corrijo un anexo de socio?
Marque la casilla de declaración enmendada en el elemento C de un IT-204 en blanco, complete todo el formulario con las líneas corregidas y presente una explicación y los formularios de crédito que haya usado. Preséntelo dentro de los 90 días posteriores a una declaración federal enmendada o a una determinación federal final. Los formularios IT-204-IP o IT-204-CP enmendados se marcan «Amended K-1».
¿El IT-204 incluye el impuesto sobre actividades comerciales no incorporadas de la ciudad de Nueva York?
No. Las instrucciones del IT-204 corresponden únicamente a la declaración de sociedades colectivas del estado de Nueva York. El impuesto sobre actividades comerciales no incorporadas de la ciudad de Nueva York es administrado por el Departamento de Finanzas de la ciudad de Nueva York y se declara en el Formulario NYC-204.
¿Puedo rellenar el Formulario IT-204 en línea?
Sí. Puede rellenar en línea el PDF del IT-204 en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta la declaración; usted debe presentarla electrónicamente o enviarla por correo mediante los canales del Departamento de Impuestos.
¿Cuál es la multa por presentar tarde el IT-204?
El Departamento de Impuestos impone una multa por cada mes o fracción de mes, hasta un máximo de cinco meses, si la declaración se presenta tarde o incompleta, o si no se presenta una declaración enmendada dentro de los 90 días. La multa se basa en el número de socios sujetos al impuesto conforme al Artículo 22, a menos que se aplique una causa razonable.
¿Listo para rellenar el IT-204?
Rellenar el IT-204 ahora