
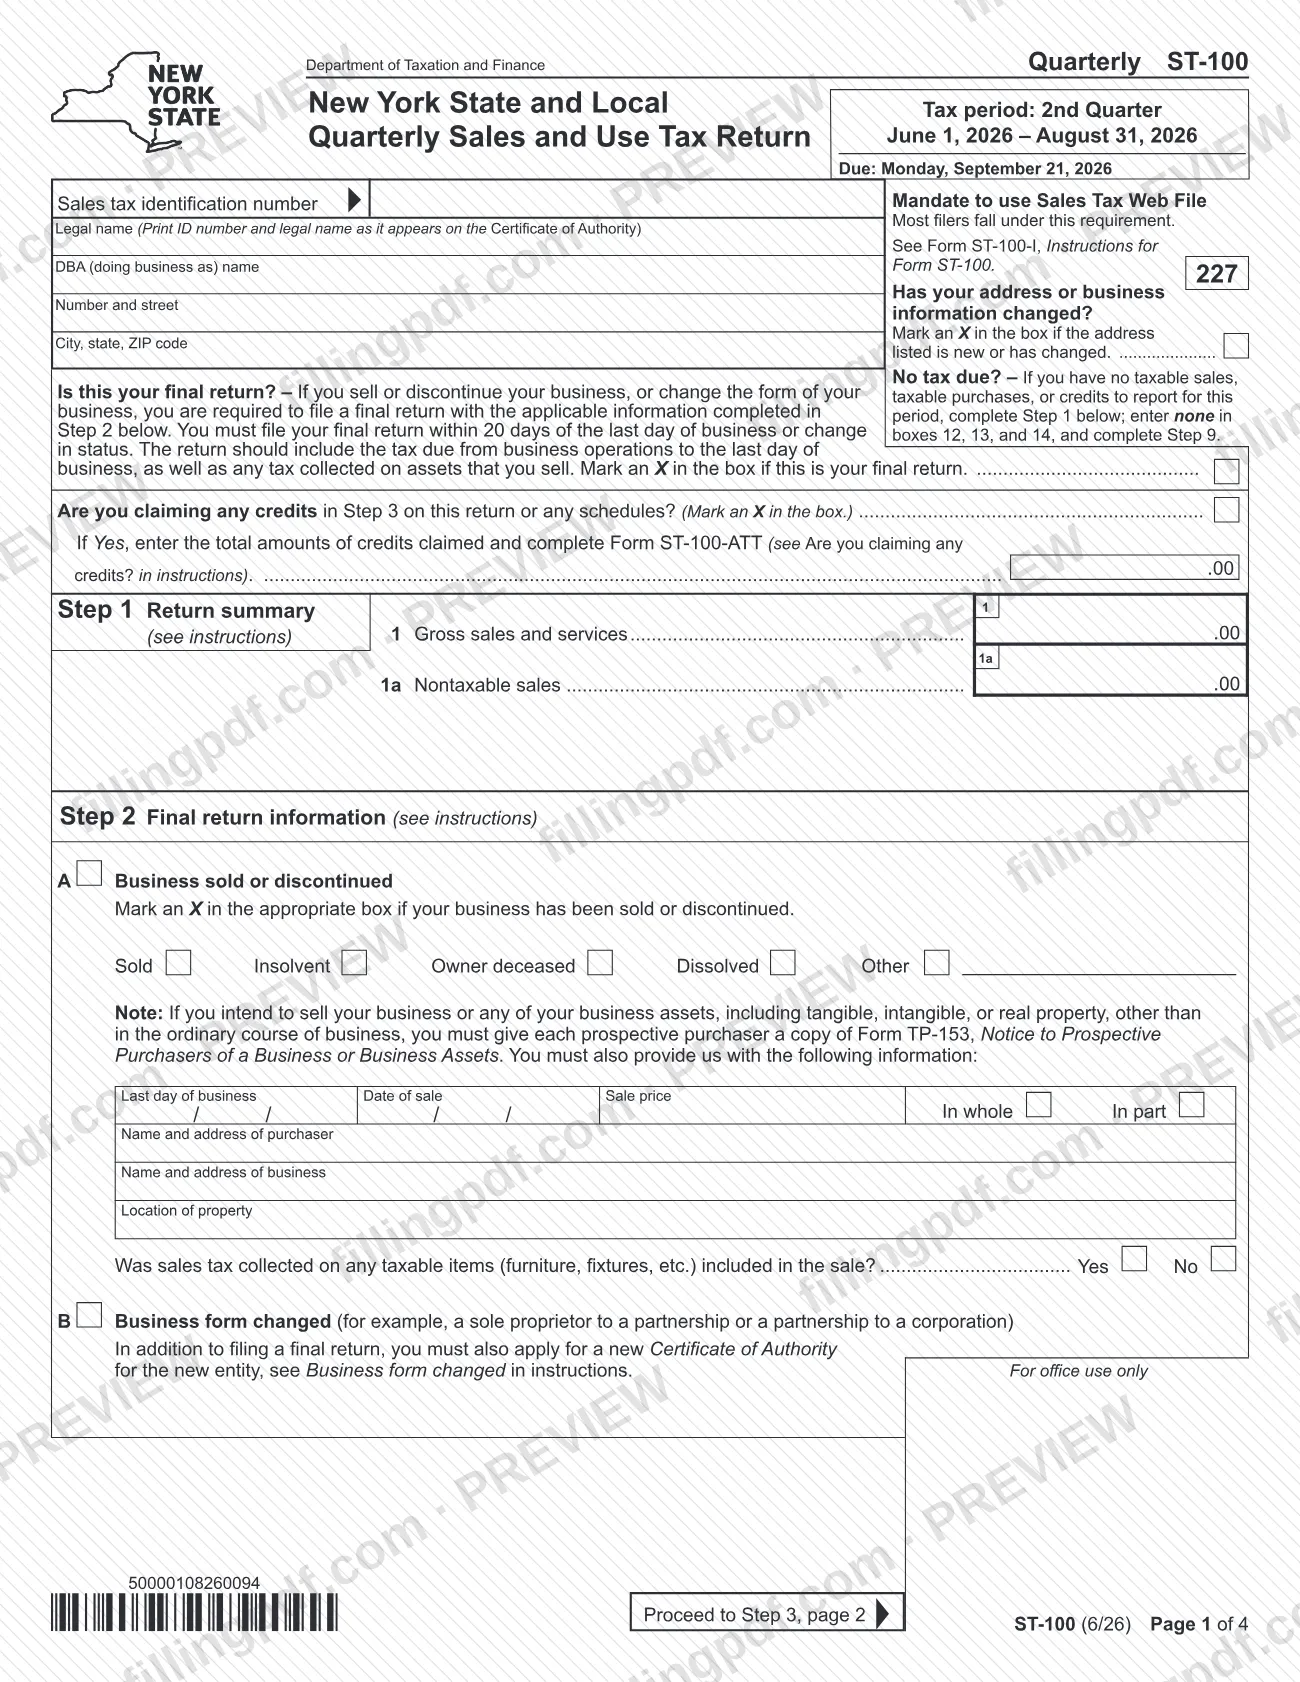
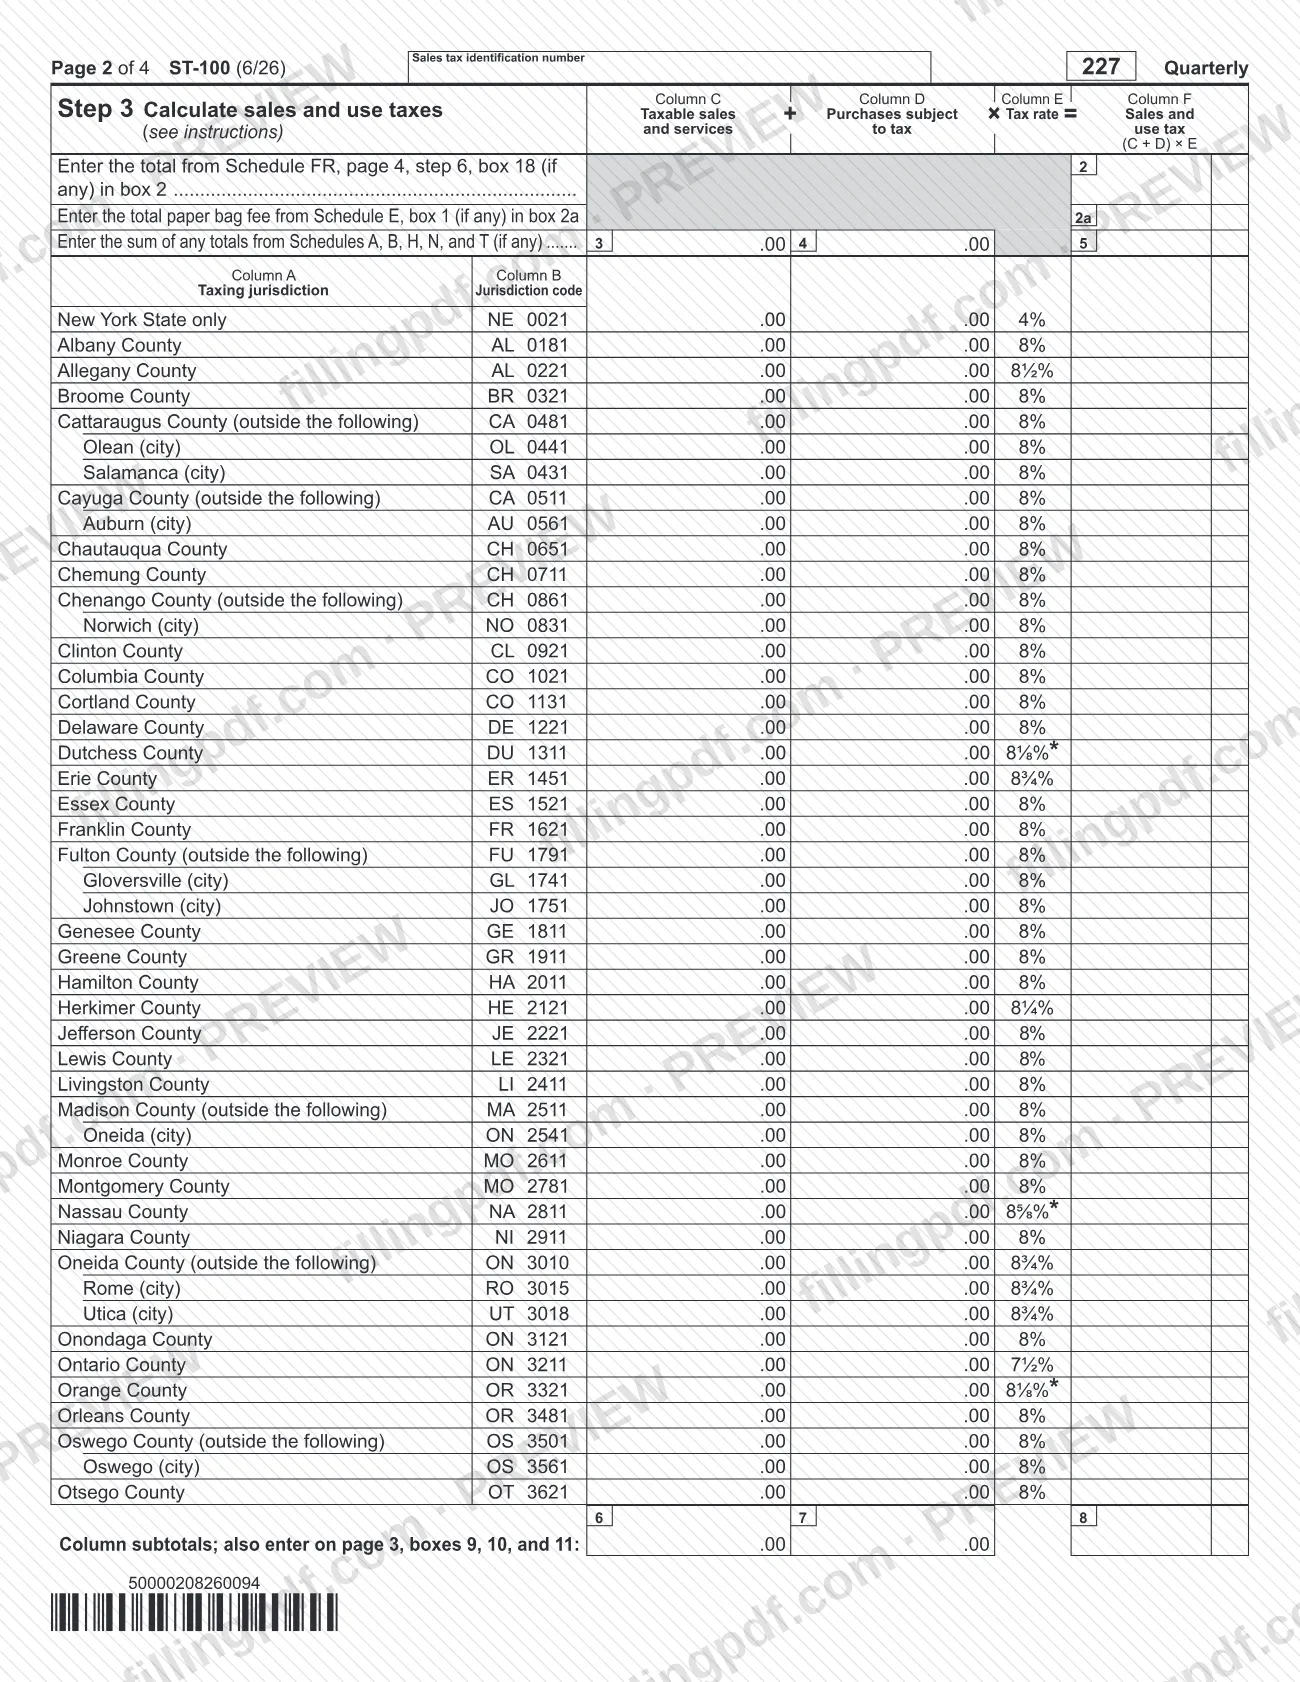
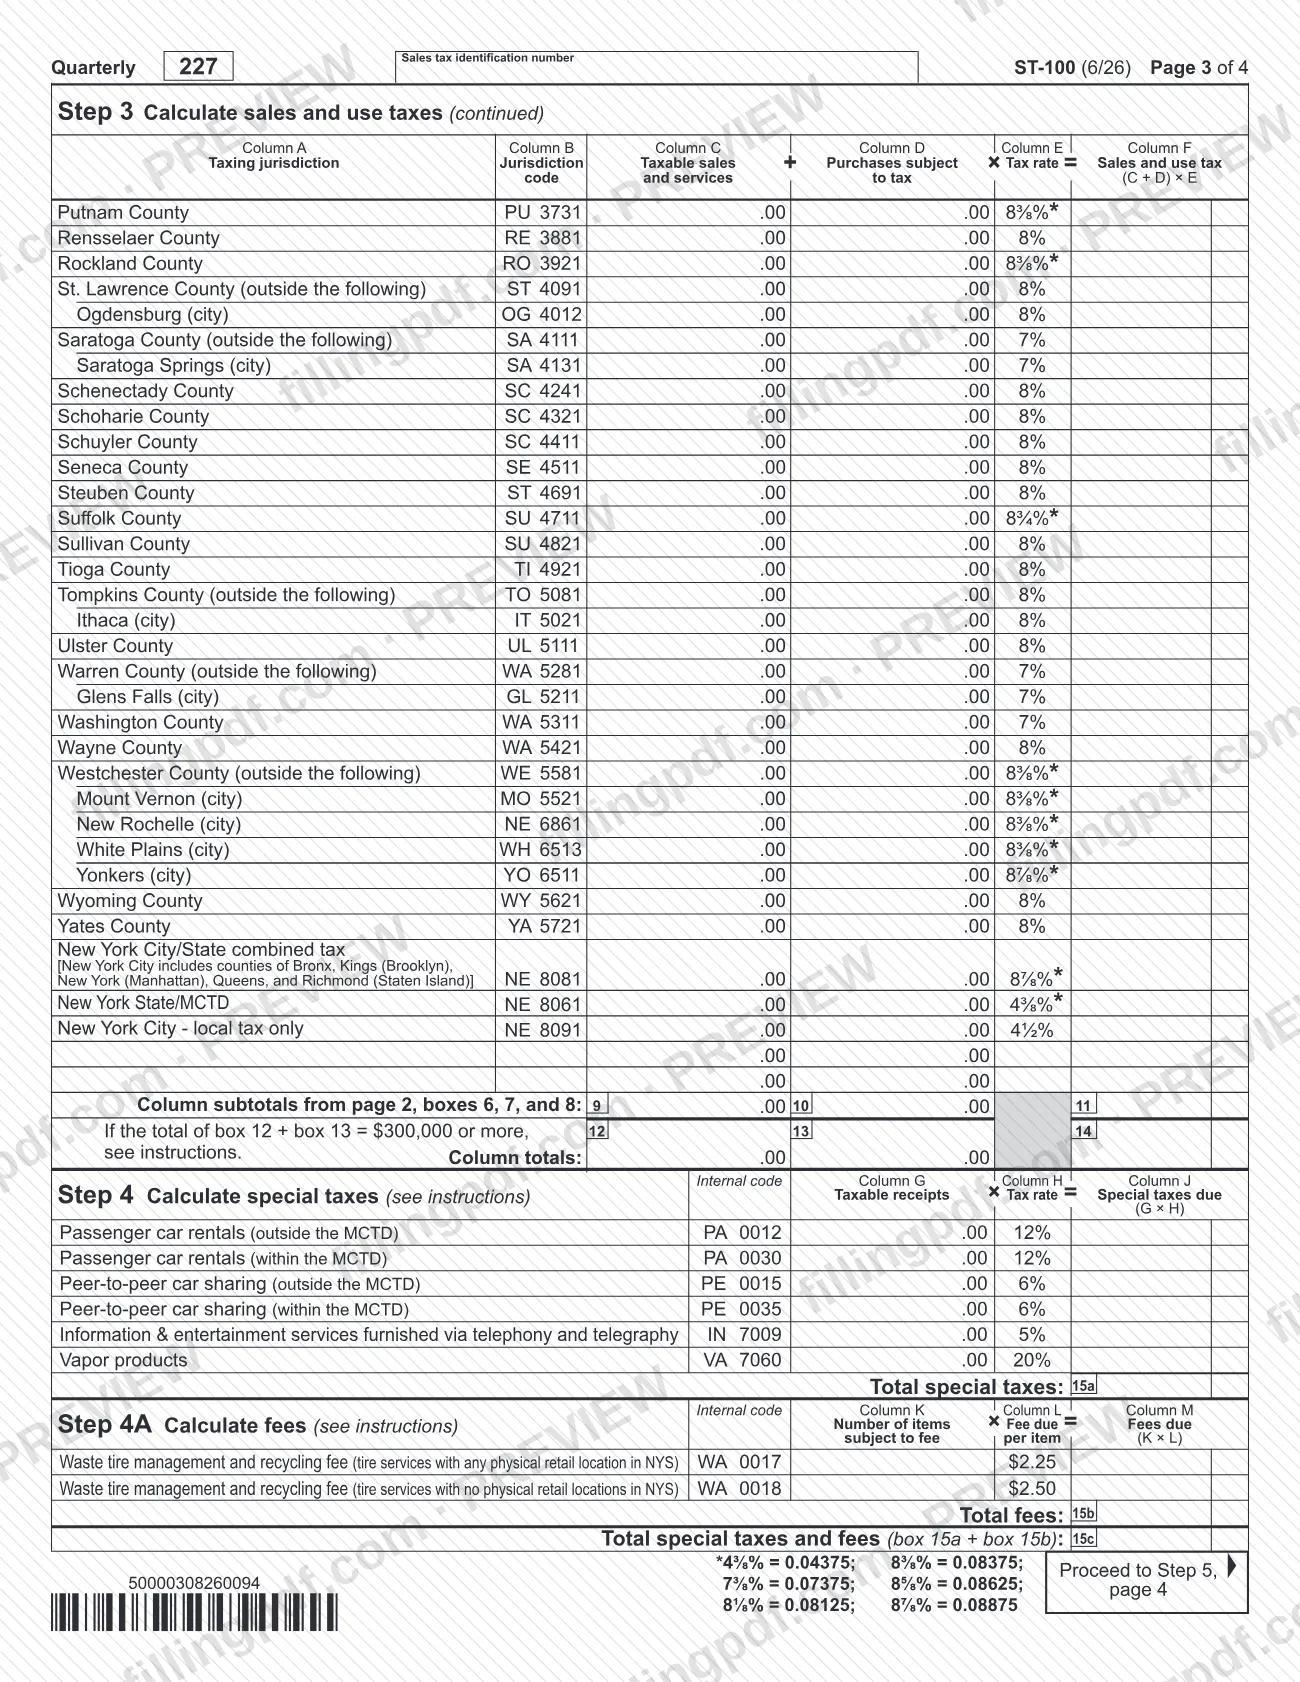
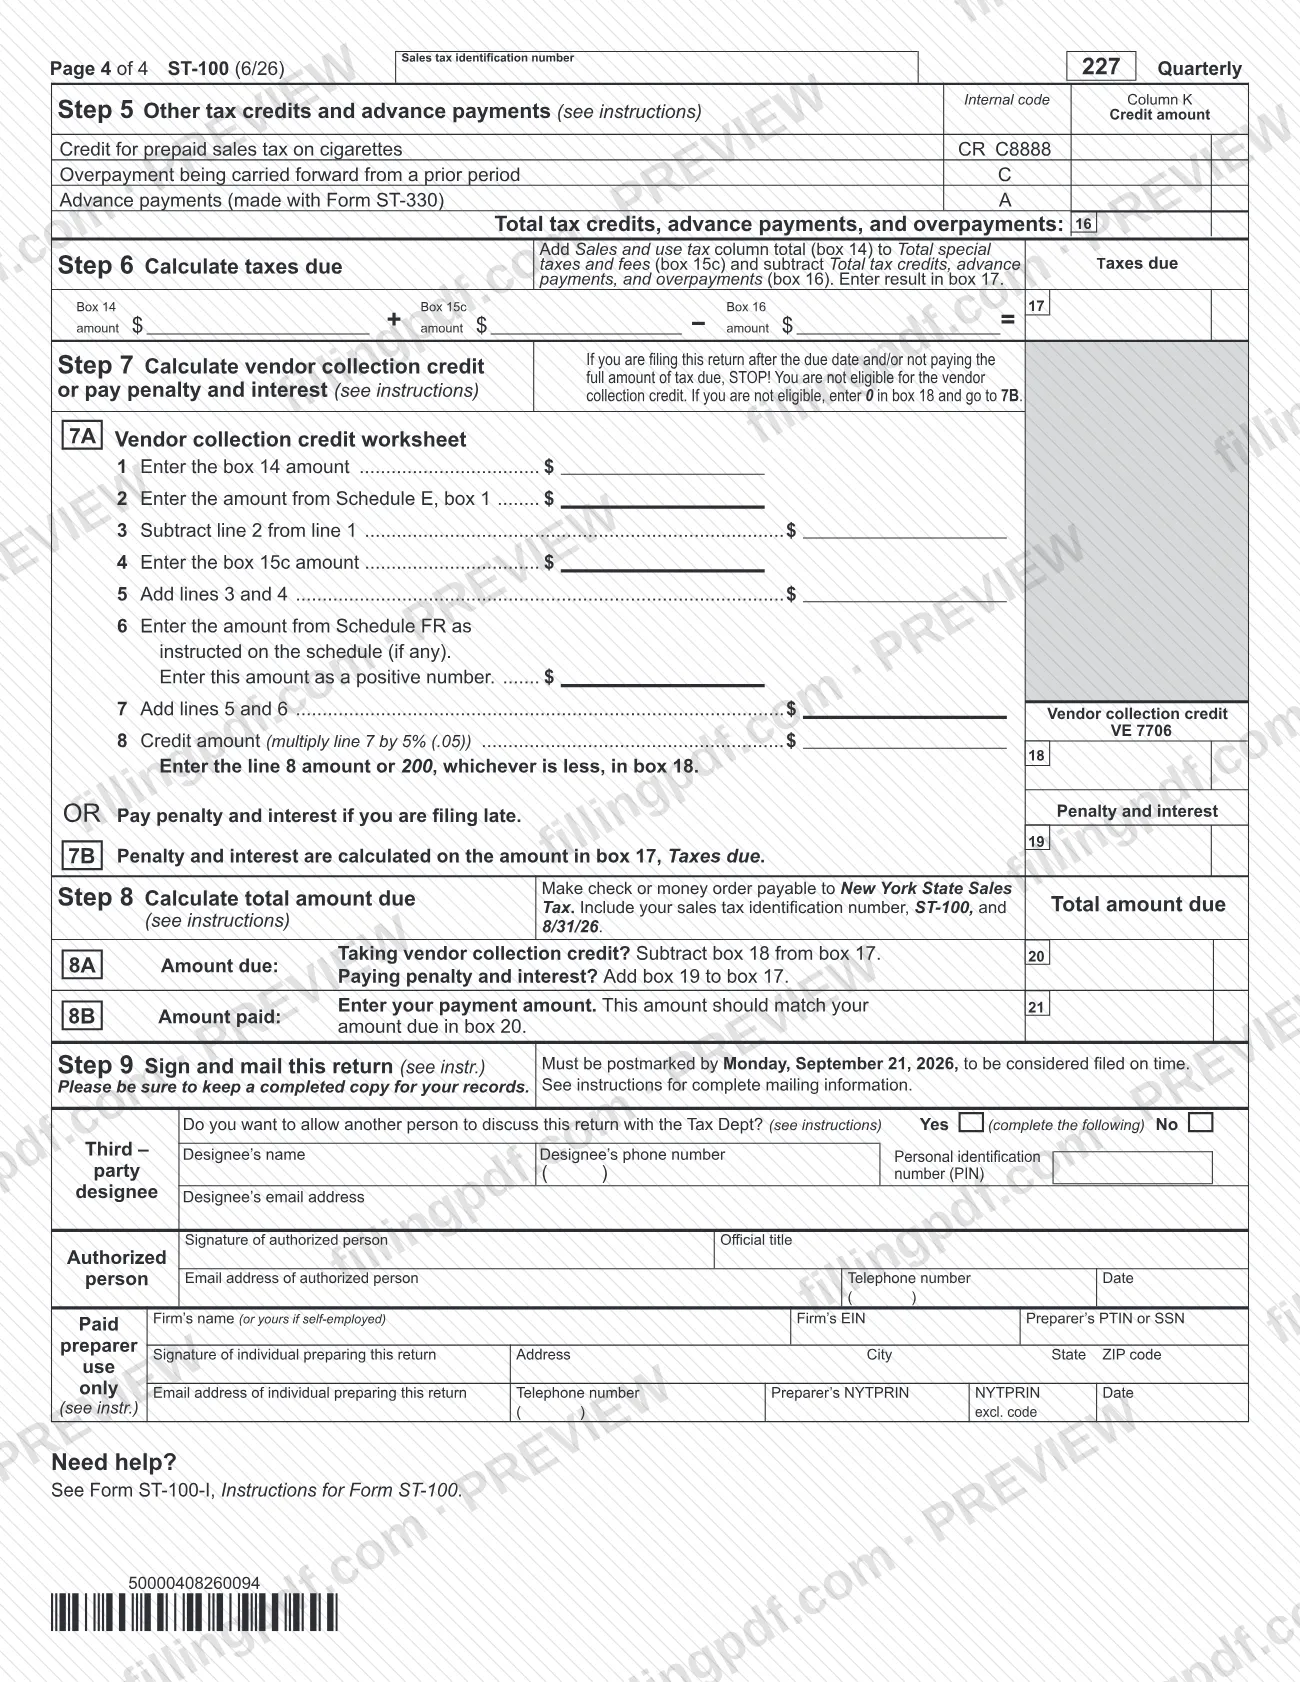
El Formulario ST-100, Declaración trimestral del impuesto sobre las ventas y el uso del estado y locales de Nueva York (New York State and Local Quarterly Sales and Use Tax Return), es el formulario que el Departamento de Impuestos y Finanzas de Nueva York (DTF) utiliza para recaudar el impuesto sobre las ventas y el uso de los negocios registrados cada trimestre. La edición de esta página, ST-100 (6/26), corresponde al segundo trimestre, del 1 de junio de 2026 al 31 de agosto de 2026. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado; el formulario, sus instrucciones (Formulario ST-100-I) y Sales Tax Web File son publicados por el DTF.
Última actualización
¿Qué es el ST-100?
Formulario ST-100, Declaración trimestral del impuesto sobre las ventas y el uso del estado y locales de Nueva York (New York State and Local Quarterly Sales and Use Tax Return), es la declaración del Departamento de Impuestos y Finanzas del estado de Nueva York (DTF) en la que un negocio informa sus ventas, compras sujetas a impuestos, impuestos especiales y tarifas correspondientes a un trimestre, y calcula cuánto debe.
La declaración está organizada en pasos. El Paso 1 es el resumen de la declaración (ventas brutas y servicios, ventas no sujetas a impuestos). El Paso 2 recopila información sobre la declaración final cuando un negocio se vende, se cierra o cambia de forma. El Paso 3 calcula los impuestos sobre las ventas y el uso por jurisdicción tributaria, utilizando el código de jurisdicción y la tasa impositiva impresa para cada condado o ciudad. El Paso 4 abarca impuestos especiales, como los de alquiler de automóviles de pasajeros, viajes compartidos entre particulares y productos de vapor, y el Paso 4A abarca la tarifa de gestión y reciclaje de neumáticos usados. El Paso 5 informa los créditos tributarios, pagos anticipados y pagos en exceso. Los Pasos 6 a 8 calculan los impuestos adeudados, el crédito por recaudación del vendedor o las multas e intereses, y el monto total adeudado. El Paso 9 es el bloque de firma.
Los totales de los Anexos A, B, H, N, T, FR y E se transfieren a las casillas del Paso 3, y los créditos reclamados en el Paso 3 se informan en el Formulario ST-100-ATT. El Formulario ST-100-I del DTF, Instrucciones para el Formulario ST-100, explica cada casilla. El formulario indica que es obligatorio usar Sales Tax Web File, que, según el DTF, es obligatorio para la mayoría de quienes presentan la declaración.
¿Quién tiene que presentar el ST-100?
Los negocios que tienen un número de identificación del impuesto sobre las ventas y un Certificado de autoridad del DTF, y que presentan declaraciones trimestrales, utilizan el Formulario ST-100. El formulario solicita su nombre legal exactamente como aparece en el Certificado de autoridad.
- Quienes deben usar Sales Tax Web File. El DTF indica que debe presentar su declaración mediante Web File si no utiliza un preparador de impuestos para presentarla, usa una computadora para preparar, documentar o calcular sus formularios de impuestos y tiene acceso a Internet de banda ancha. La mayoría de quienes presentan la declaración están sujetos a este requisito.
- Quienes pueden usar el formulario en papel. Si no cumple las tres condiciones, el DTF le indica que continúe usando el Formulario ST-100 en papel.
- Negocios que no tienen nada que informar. Si no tiene ventas sujetas a impuestos, compras sujetas a impuestos ni créditos para el período, aun así debe completar el Paso 1 y el Paso 9 e ingresar «none» en las casillas 12, 13 y 14.
- Negocios que cierran, se venden o cambian de forma. Un negocio que se vende o cierra, o cambia de forma (por ejemplo, un propietario único que se convierte en una sociedad), debe presentar una declaración final. Un negocio cuya forma cambió también debe solicitar un nuevo Certificado de autoridad para la nueva entidad.
Otra persona solo puede hablar sobre la declaración con el Departamento de Impuestos si usted completa la sección para el tercero designado en el Paso 9.
Cuándo presentar el ST-100
La edición de esta página corresponde al segundo trimestre, del 1 de junio de 2026 al 31 de agosto de 2026, y vence el lunes 21 de septiembre de 2026. Para que se considere presentada a tiempo, la declaración en papel debe tener matasellos con esa fecha o una fecha anterior.
La declaración final debe presentarse dentro de los 20 días posteriores al último día de actividad comercial o al cambio de estado. Debe incluir el impuesto adeudado por las operaciones comerciales hasta el último día de actividad, así como cualquier impuesto recaudado sobre los activos que venda.
Presentar tarde tiene las consecuencias indicadas en el formulario: si presenta después de la fecha límite o no paga el monto total del impuesto adeudado, no tiene derecho al crédito por recaudación del vendedor y debe pagar multas e intereses, que se calculan sobre el monto de la casilla 17, Impuestos adeudados. Si no tiene ventas sujetas a impuestos, compras sujetas a impuestos ni créditos para el período, aun así debe presentar la declaración conforme al mismo calendario.
Documentos que necesitas
- Formulario ST-100-ATT, cuando marque Yes para reclamar créditos en el Paso 3 de la declaración o en cualquier anexo e ingrese el total de los créditos reclamados.
- Anexo FR, Anexo E y Anexos A, B, H, N y T, solo cuando correspondan a su caso: sus totales se ingresan en las casillas 2, 2a y 3 a 5 del Paso 3.
- Cheque o giro postal pagadero a New York State Sales Tax, cuando pague con la declaración en papel; incluya su número de identificación del impuesto sobre las ventas, ST-100 y 8/31/26.
- Formulario TP-153, Aviso para posibles compradores de un negocio o de activos comerciales (Notice to Prospective Purchasers of a Business or Business Assets), solo si tiene la intención de vender su negocio o sus activos comerciales fuera del curso normal de los negocios; entregue una copia a cada posible comprador.
Cómo rellenar el ST-100
Ingrese la identificación de su negocio
Escriba en letra de molde su número de identificación del impuesto sobre las ventas y su nombre legal tal como aparece en el Certificado de autoridad. Añada el nombre comercial (DBA), el número y la calle, y la ciudad, el estado y el código ZIP; marque una X si la dirección es nueva o ha cambiado.
Responda las preguntas sobre la declaración final y los créditos
Marque una X si esta es su declaración final. Marque una X si reclama créditos en el Paso 3; de ser así, ingrese el total de los créditos reclamados y complete el Formulario ST-100-ATT.
Complete el resumen de la declaración del Paso 1
Ingrese las ventas brutas y los servicios en la casilla 1 y las ventas no sujetas a impuestos en la casilla 1a. Si no tiene ventas sujetas a impuestos, compras sujetas a impuestos ni créditos, ingrese «none» en las casillas 12, 13 y 14 y vaya al Paso 9.
Complete el Paso 2 para las declaraciones finales
Solo si su negocio se vendió o cerró, marque Sold, Insolvent, Owner deceased, Dissolved u Other, e indique el último día de actividad comercial, los detalles de la venta y si se recaudó el impuesto sobre las ventas de los artículos incluidos en la venta. Si cambió la forma del negocio, marque la sección B.
Calcule los impuestos sobre las ventas y el uso en el Paso 3
Por cada jurisdicción tributaria donde haya realizado ventas, ingrese las ventas y servicios sujetos a impuestos en la Columna C y las compras sujetas a impuestos en la Columna D; luego calcule (C + D) × la tasa impresa en la Columna F. Ingrese los totales del Anexo FR, el Anexo E y los Anexos A, B, H, N y T en las casillas 2, 2a y 3 a 5.
Sume las columnas del Paso 3
Transfiera los subtotales de la página 2 de las casillas 6, 7 y 8 a las casillas 9, 10 y 11 de la página 3, sume las entradas de la página 3 e ingrese los totales de las columnas en las casillas 12, 13 y 14. Si los montos de las casillas 12 y 13 alcanzan el umbral impreso en el formulario, consulte las instrucciones.
Informe los impuestos especiales y las tarifas
En el Paso 4, ingrese los ingresos sujetos a impuestos correspondientes a cada impuesto especial que se aplique y súmelos en la casilla 15a. En el Paso 4A, ingrese en la casilla 15b la cantidad de artículos sujetos a la tarifa por neumáticos usados. Súmelos en la casilla 15c.
Ingrese los créditos y los pagos anticipados
En el Paso 5, ingrese el crédito por el impuesto sobre las ventas prepagado de cigarrillos, cualquier pago en exceso transferido de un período anterior y los pagos anticipados realizados con el Formulario ST-330. Súmelos en la casilla 16.
Calcule los impuestos adeudados
En el Paso 6, sume las casillas 14 y 15c, reste la casilla 16 e ingrese el resultado en la casilla 17.
Elija el crédito del vendedor o pague la multa
Si presenta a tiempo y paga el monto total, complete la hoja de trabajo del Paso 7A e ingrese el resultado en la casilla 18; de lo contrario, ingrese 0 en la casilla 18. Si presenta tarde, ingrese la multa y los intereses en la casilla 19.
Calcule el monto total adeudado
En el Paso 8A, reste la casilla 18 de la casilla 17 si reclama el crédito por recaudación del vendedor, o sume la casilla 19 a la casilla 17 si paga multas e intereses, e ingrese el resultado en la casilla 20. Ingrese su pago en la casilla 21; debe coincidir con el monto de la casilla 20.
Revise, firme y descargue el PDF
En el Paso 9, complete la sección para el tercero designado si desea que otra persona hable sobre la declaración; luego, haga que la persona autorizada la firme y feche. El preparador remunerado debe completar el bloque del preparador. Descargue o imprima el PDF completado desde FillingPDF y guarde una copia.
Cómo presentar el ST-100
Puede presentar el Formulario ST-100 mediante Sales Tax Web File en línea o enviar por correo la declaración en papel.
- Sales Tax Web File (en línea). Inicie sesión en una cuenta de Online Services o cree una en el sitio web del DTF: https://www.tax.ny.gov/bus/ads/webst100.htm. El DTF describe Web File como un servicio gratuito que calcula automáticamente los montos adeudados, proporciona información actualizada sobre las jurisdicciones tributarias, permite programar pagos hasta la fecha límite y confirma la presentación al instante. Quienes presentan la declaración y cumplen las condiciones del requisito de presentación electrónica deben usarlo.
- Por correo. Firme la declaración en el Paso 9 y envíela por correo para que tenga matasellos a más tardar el lunes 21 de septiembre de 2026. El formulario no imprime la dirección postal; remite a la información postal completa en el Formulario ST-100-I, Instrucciones para el Formulario ST-100.
- Pago con una declaración en papel. Haga el cheque o giro postal pagadero a New York State Sales Tax e incluya su número de identificación del impuesto sobre las ventas, ST-100 y 8/31/26. El monto que pague en la casilla 21 debe coincidir con el monto adeudado en la casilla 20.
Guarde una copia completada para sus archivos. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza a través de los canales del DTF mencionados anteriormente.
Errores comunes que debes evitar
- Enviar por correo la declaración en papel de modo que tenga matasellos posterior al lunes 21 de septiembre de 2026, lo que significa que no se considera presentada a tiempo.
- Usar el formulario en papel cuando cumple todas las condiciones de Web File (no usar un preparador de impuestos, formularios preparados con computadora y acceso de banda ancha), ya que el DTF indica que debe usar Web File.
- Ingresar un nombre legal que no coincide con el que aparece en el Certificado de autoridad; el formulario solicita ese nombre y número de identificación.
- Reclamar el crédito por recaudación del vendedor en una declaración tardía o cuando no se paga el monto total adeudado; en ese caso, el formulario indica que ingrese 0 en la casilla 18.
- Marcar que reclama créditos en el Paso 3 sin ingresar el total de los créditos y completar el Formulario ST-100-ATT.
- Omitir el Paso 9 en una declaración sin impuestos adeudados; debe completar el Paso 1, ingresar «none» en las casillas 12, 13 y 14, y aun así firmar el Paso 9.
- Presentar una declaración final más de 20 días después del último día de actividad comercial o del cambio de estado.
- Cambiar la forma del negocio sin solicitar también un nuevo Certificado de autoridad para la nueva entidad.
- Escribir en la casilla 21 un monto de pago que no coincide con el monto adeudado en la casilla 20.
Preguntas frecuentes
¿Para qué se usa el Formulario ST-100?
El Formulario ST-100 es la Declaración trimestral del impuesto sobre las ventas y el uso del estado y locales de Nueva York. Los negocios registrados lo utilizan para informar las ventas y compras sujetas a impuestos por jurisdicción tributaria, los impuestos especiales y las tarifas, los créditos y el monto total adeudado por el trimestre.
¿Cuándo vence el Formulario ST-100 para el período del 1 de junio al 31 de agosto de 2026?
Vence el lunes 21 de septiembre de 2026. Para que se considere presentada a tiempo, la declaración en papel debe tener matasellos con esa fecha o una fecha anterior. La declaración final debe presentarse dentro de los 20 días posteriores al último día de actividad comercial o al cambio de estado.
¿Tengo que usar Sales Tax Web File en lugar del formulario en papel?
Sí, si no utiliza un preparador de impuestos para presentar la declaración, usa una computadora para preparar o calcular sus formularios de impuestos y tiene acceso a Internet de banda ancha. Si no cumple esas condiciones, el DTF indica que continúe usando el Formulario ST-100 en papel.
¿Qué debo hacer en el Formulario ST-100 si no tengo impuestos que pagar?
Complete el Paso 1 y el Paso 9. Si no tiene ventas sujetas a impuestos, compras sujetas a impuestos ni créditos que informar para el período, ingrese «none» en las casillas 12, 13 y 14. El formulario remite al Formulario ST-100-I para obtener más detalles.
¿Quién tiene derecho al crédito por recaudación del vendedor?
Solo quienes presentan la declaración a tiempo y pagan la totalidad del impuesto adeudado. El formulario indica que, si presenta después de la fecha límite o no paga el monto total, no tiene derecho al crédito y debe ingresar 0 en la casilla 18. La hoja de trabajo del Paso 7A calcula el crédito.
¿Cómo pago si envío el Formulario ST-100 por correo?
Haga un cheque o giro postal pagadero a New York State Sales Tax e incluya su número de identificación del impuesto sobre las ventas, ST-100 y 8/31/26. El pago de la casilla 21 debe coincidir con el monto adeudado de la casilla 20.
¿Cómo presento una declaración final del Formulario ST-100 si vendo mi negocio?
Marque la casilla de declaración final, complete el Paso 2 y presente la declaración dentro de los 20 días posteriores al último día de actividad comercial o al cambio de estado. La declaración incluye el impuesto adeudado hasta el último día de actividad comercial y el impuesto recaudado sobre los activos que venda.
¿Puedo rellenar el Formulario ST-100 en línea en FillingPDF?
Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF no presenta la declaración ni acepta pagos; usted la presenta mediante Sales Tax Web File o por correo, siguiendo los canales del DTF.
¿Listo para rellenar el ST-100?
Rellenar el ST-100 ahora