
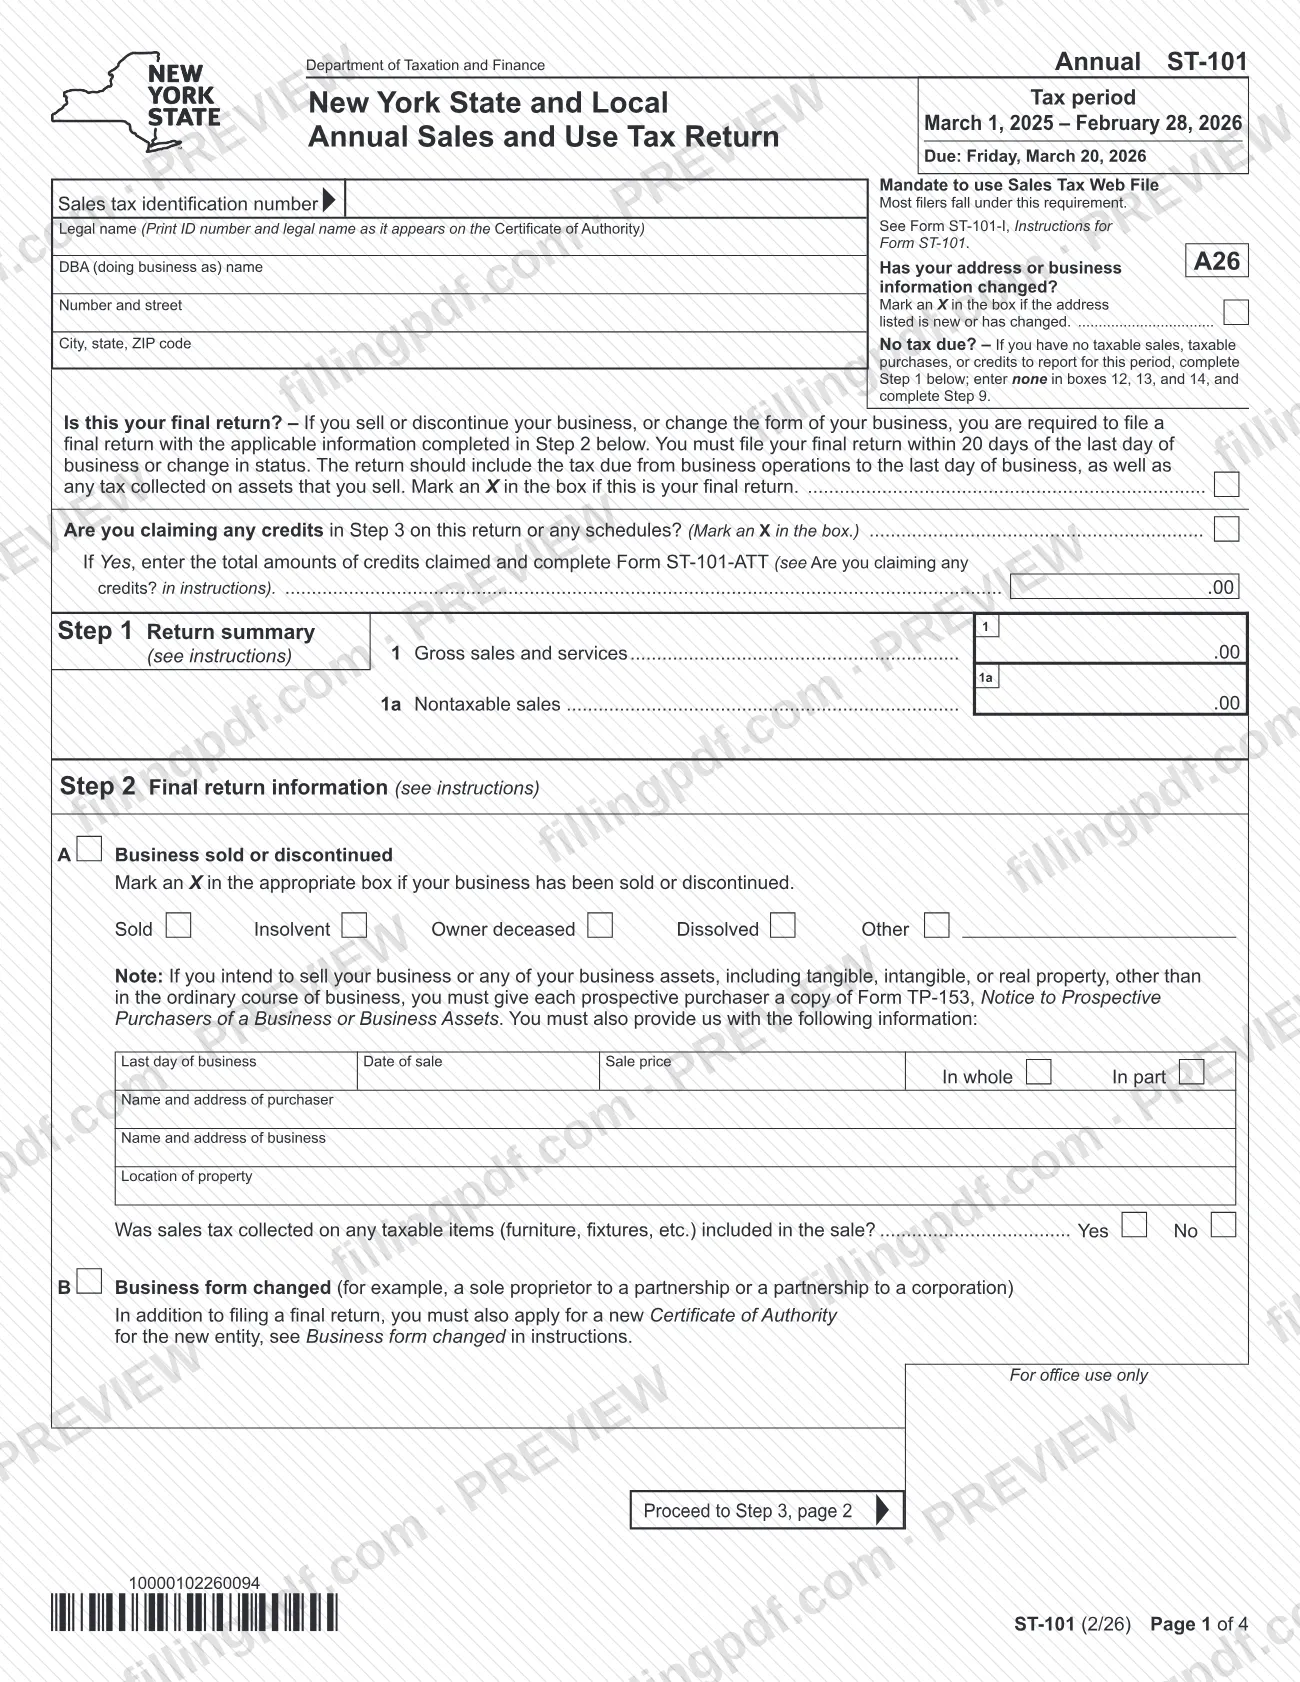
El Formulario ST-101, Declaración anual del impuesto sobre las ventas y el uso del estado y las localidades de Nueva York (New York State and Local Annual Sales and Use Tax Return), es la declaración que utiliza el Departamento de Impuestos y Finanzas de Nueva York para recaudar el impuesto sobre las ventas y el uso de una empresa correspondiente a un período tributario completo. La edición de esta página, ST-101 (2/26), cubre del 1 de marzo de 2025 al 28 de febrero de 2026 y vence el viernes 20 de marzo de 2026. La mayoría de los declarantes deben presentar la declaración mediante Sales Tax Web File; la declaración en papel se envía por correo. En FillingPDF puede rellenar el formulario en línea y descargar o imprimir el PDF completado; la agencia publica el PDF original y las instrucciones del Formulario ST-101-I.
Última actualización
¿Qué es el ST-101?
Formulario ST-101, Declaración anual del impuesto sobre las ventas y el uso del estado y las localidades de Nueva York (New York State and Local Annual Sales and Use Tax Return), es la declaración del Departamento de Impuestos y Finanzas en la que una empresa informa sus ventas brutas, las ventas sujetas a impuestos y las compras sujetas a impuestos, y paga el impuesto sobre las ventas y el uso adeudado por un período tributario anual.
Esta edición cubre del 1 de marzo de 2025 al 28 de febrero de 2026. La declaración se identifica con su número de identificación del impuesto sobre las ventas y el nombre legal que aparece en su Certificate of Authority. Se completa en varios pasos:
- Paso 1: resumen de la declaración (ventas y servicios brutos, ventas no sujetas a impuestos).
- Paso 2: información de la declaración final, para empresas que se venden, cesan sus operaciones o cambian de forma jurídica.
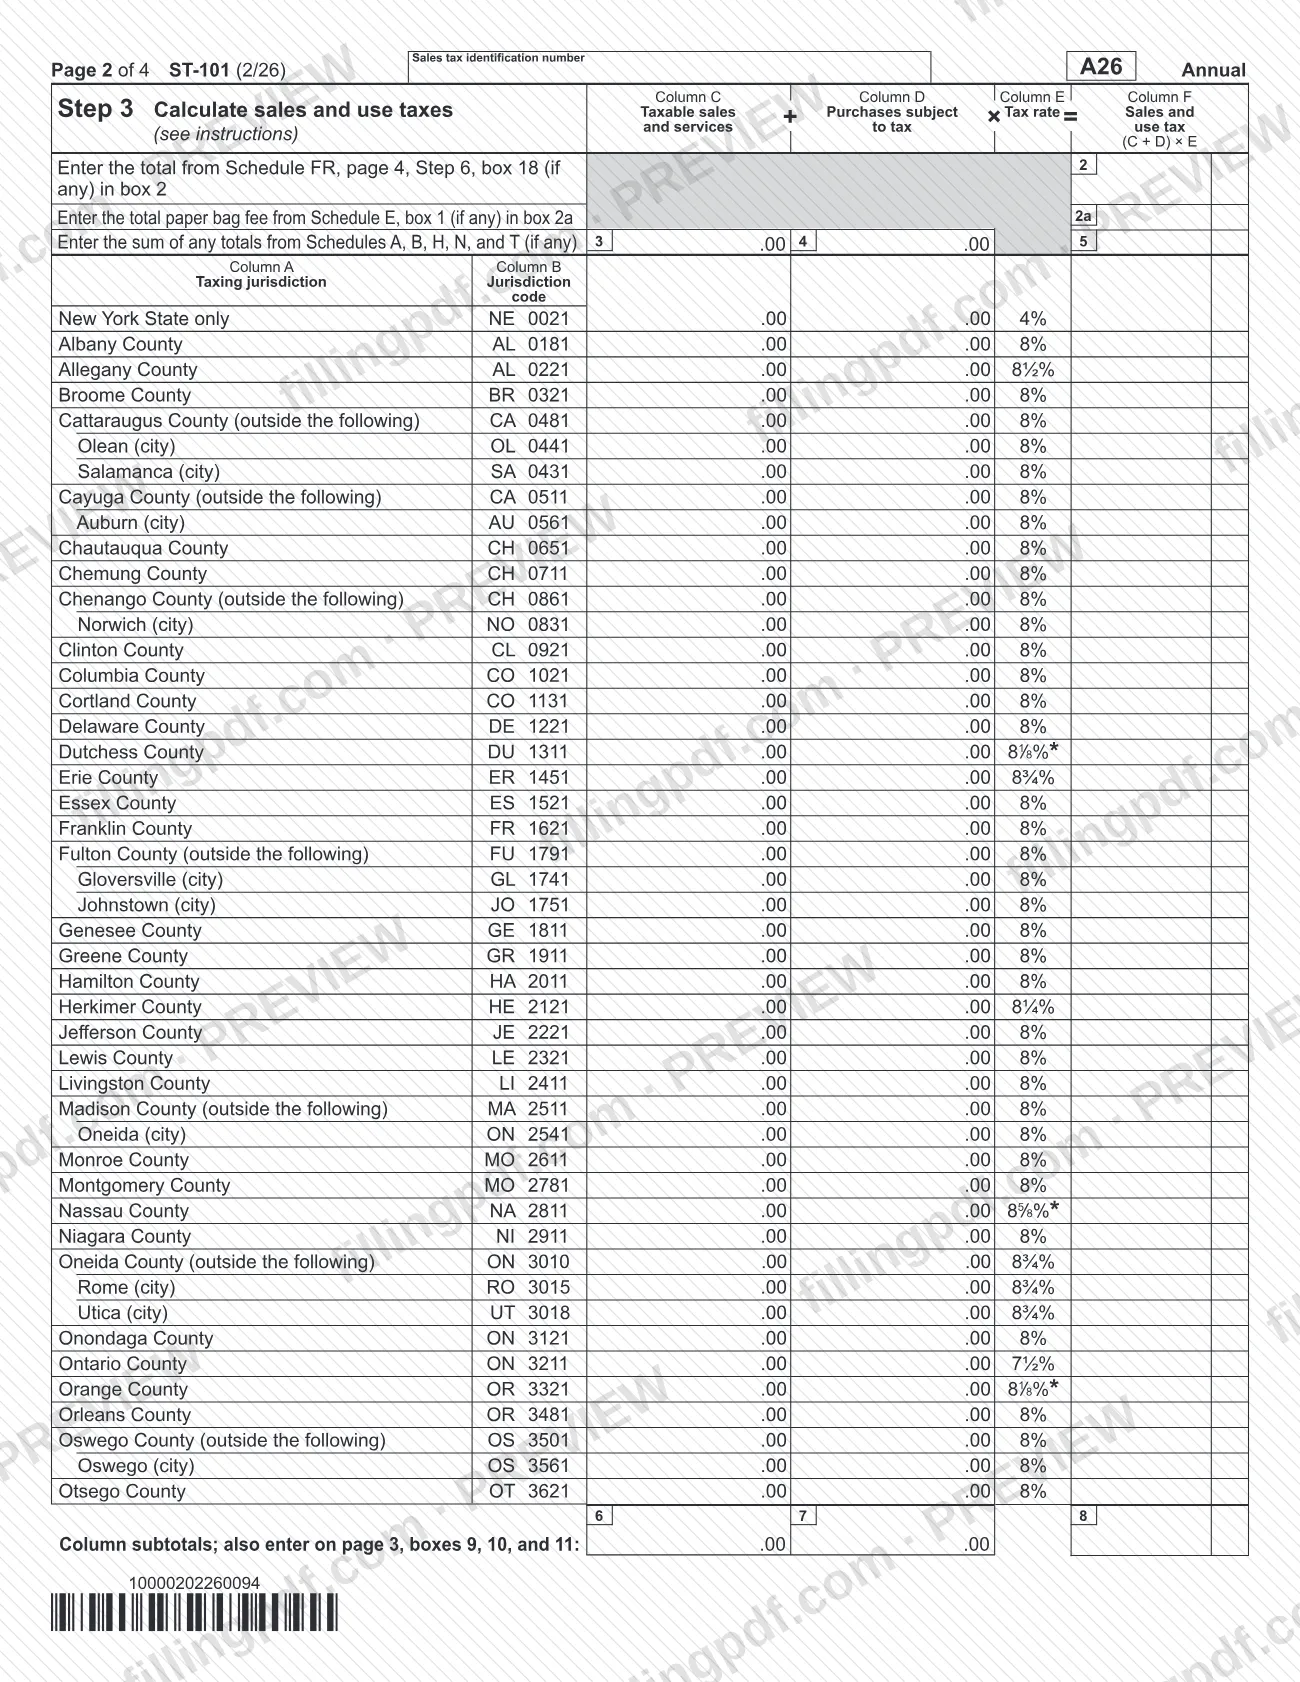
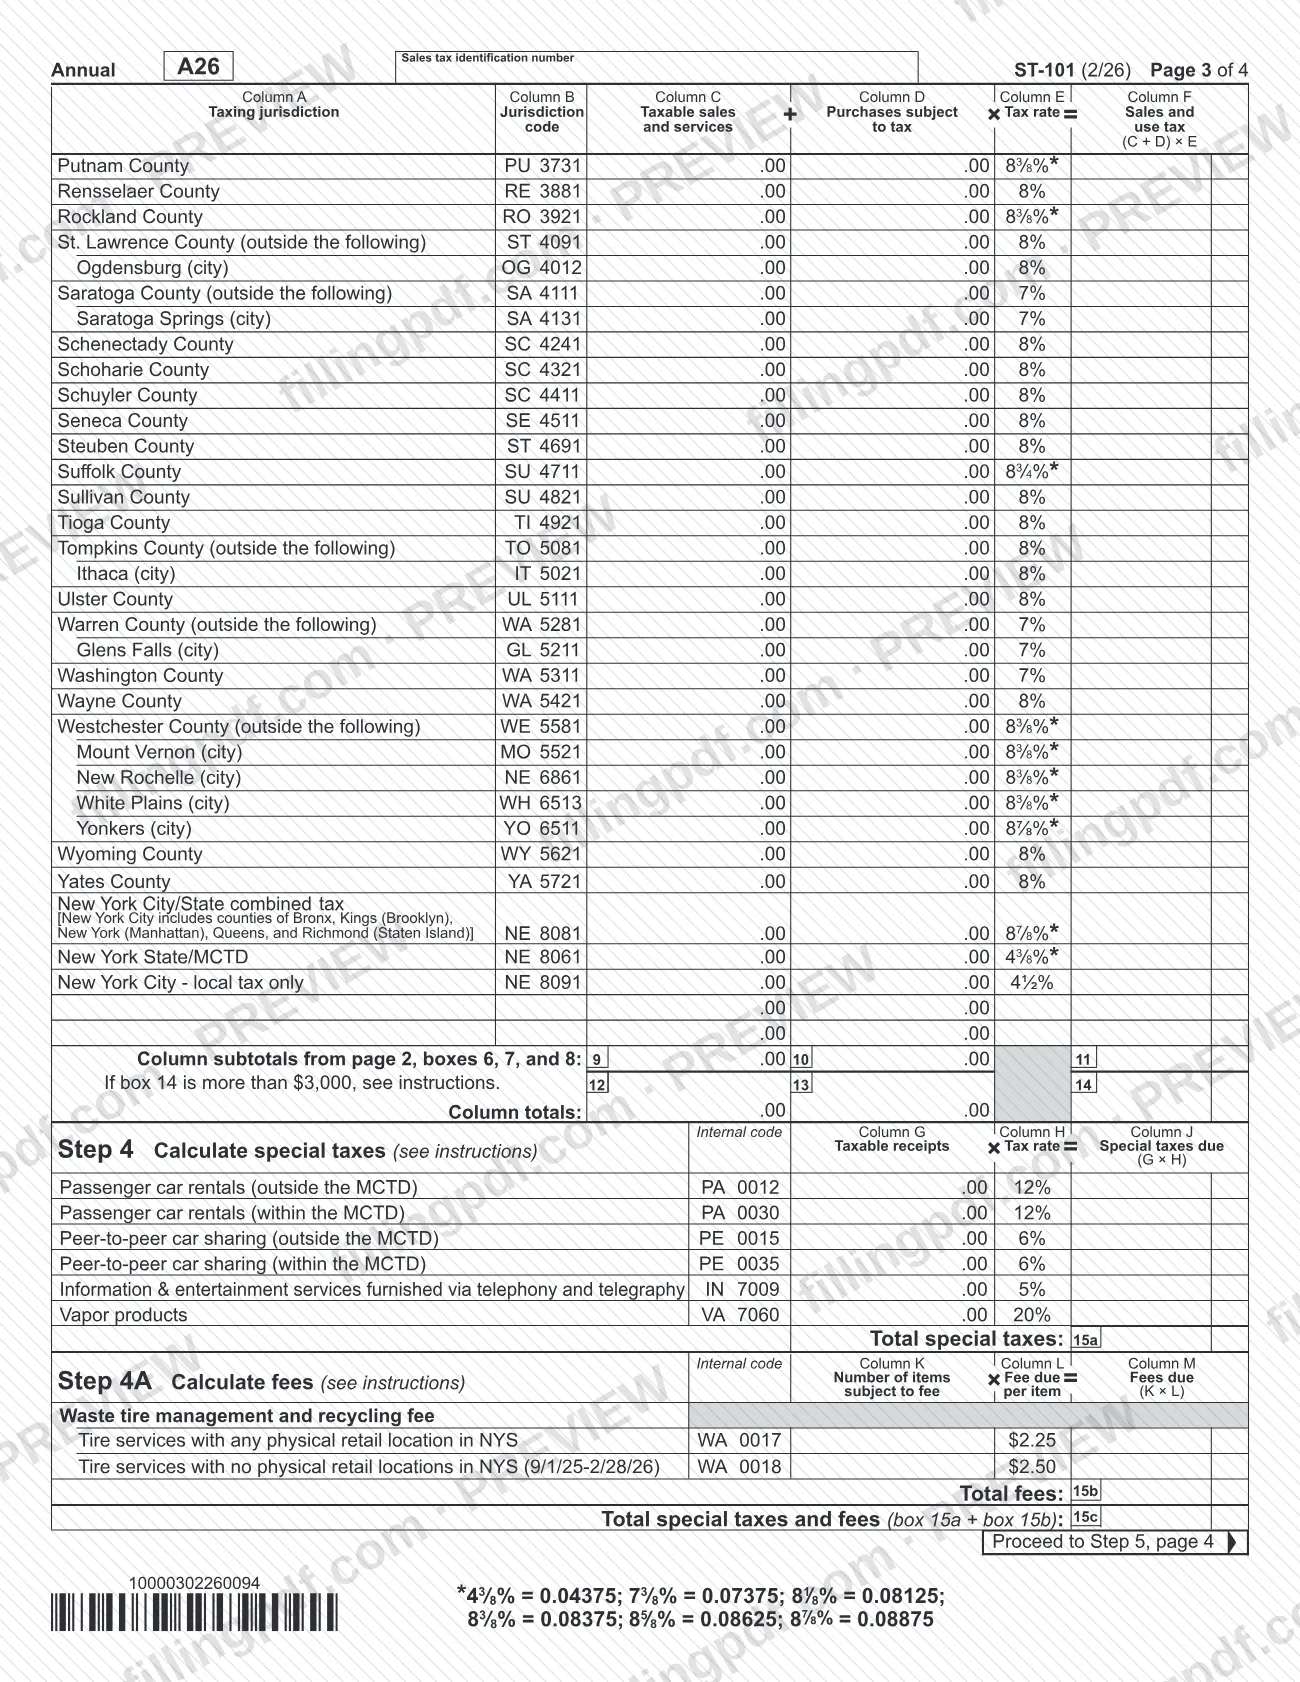
- Paso 3: impuesto sobre las ventas y el uso por jurisdicción tributaria, con totales en las casillas 12, 13 y 14.
- Paso 4 y Paso 4A: impuestos y cargos especiales.
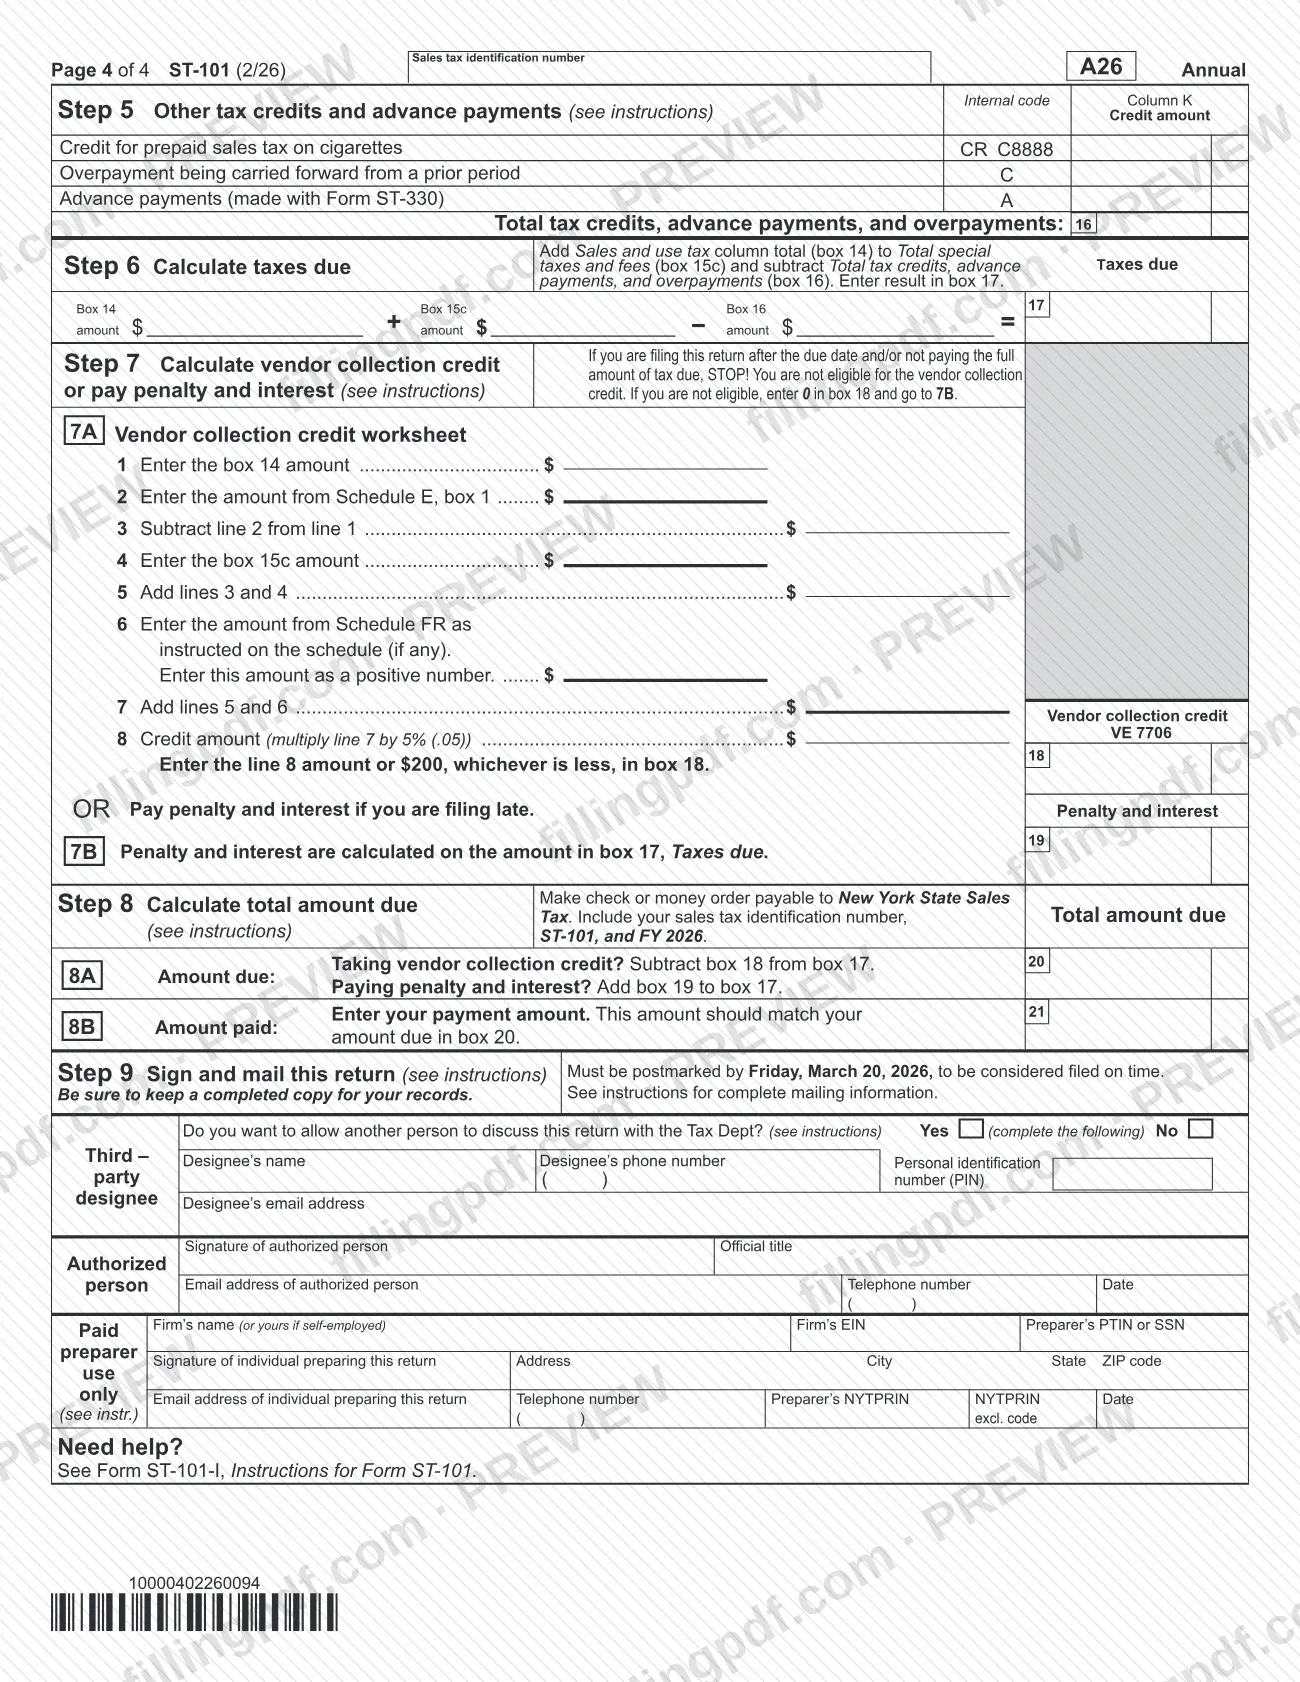
- Paso 5: otros créditos tributarios y pagos anticipados.
- Paso 6: impuestos adeudados.
- Paso 7: crédito por recaudación del vendedor, o multa e intereses para quienes presentan tarde.
- Paso 8: importe total adeudado.
- Paso 9: secciones de firma, designación de terceros y preparador remunerado.
Los Anexos FR, E, A, B, H, N y T aportan importes al Paso 3, y se completa el Formulario ST-101-ATT cuando reclama créditos. Las instrucciones línea por línea están en el Formulario ST-101-I, Instrucciones para el Formulario ST-101. Esta es la declaración anual para este período; el formulario no cubre otros períodos de presentación.
¿Quién tiene que presentar el ST-101?
Las empresas registradas para el impuesto sobre las ventas de Nueva York que presentan la declaración anual correspondiente al período tributario del 1 de marzo de 2025 al 28 de febrero de 2026 utilizan el Formulario ST-101, identificado por su número de identificación del impuesto sobre las ventas y el nombre legal que aparece en su Certificate of Authority.
- Declarantes sin impuestos adeudados. Si no tiene ventas sujetas a impuestos, compras sujetas a impuestos ni créditos que informar, aun así debe completar el Paso 1, escribir none en las casillas 12, 13 y 14, y completar el Paso 9.
- Empresas que se venden, cierran o cambian de forma jurídica. Si vende o cesa su empresa, o cambia su forma jurídica (por ejemplo, si un propietario único se convierte en una sociedad), debe presentar una declaración final y completar el Paso 2. Un cambio en la forma jurídica de la empresa también requiere un nuevo Certificate of Authority para la nueva entidad.
- Declarantes por Web File. La agencia indica que debe usar Sales Tax Web File si no utiliza un preparador de impuestos, usa una computadora para preparar o calcular sus formularios de impuestos y tiene acceso a Internet de banda ancha.
- Declarantes en papel. Si no cumple todas esas condiciones, debe seguir presentando el Formulario ST-101 en papel.
En el Paso 9 puede nombrar a un preparador remunerado o a un tercero designado, pero la declaración debe firmarla una persona autorizada.
Cuándo presentar el ST-101
La declaración vence el viernes 20 de marzo de 2026. Para que una declaración enviada por correo se considere presentada a tiempo, el matasellos debe tener esa fecha o una anterior. Con Web File, puede programar los pagos hasta la fecha de vencimiento.
La declaración final tiene su propio plazo: si vende o cesa su empresa, o cambia su forma jurídica, presente la declaración dentro de los 20 días posteriores al último día de actividad o al cambio de estado. Debe incluir el impuesto adeudado por las operaciones comerciales hasta el último día de actividad y cualquier impuesto recaudado sobre los activos que venda.
Presentar tarde tiene consecuencias indicadas en el formulario. No reúne los requisitos para el crédito por recaudación del vendedor si presenta después de la fecha de vencimiento o no paga la totalidad del impuesto adeudado; la multa y los intereses se calculan sobre el importe de la casilla 17, Taxes due (impuestos adeudados).
Documentos que necesitas
- Formulario ST-101-ATT, que debe completar cuando marque que reclama créditos en el Paso 3 e indique el total de los créditos reclamados en la parte superior de la declaración.
- Anexos FR, E, A, B, H, N y T, solo los que le correspondan; sus totales se trasladan a las casillas 2, 2a, 3, 4 y 5.
- Un cheque o giro postal a nombre de New York State Sales Tax cuando presente la declaración en papel y adeude impuestos. Indique en el cheque o giro su número de identificación del impuesto sobre las ventas, ST-101 y FY 2026.
- Formulario TP-153, Notice to Prospective Purchasers of a Business or Business Assets: no se adjunta, pero debe entregar una copia a cada posible comprador si tiene intención de vender su empresa o sus activos fuera del curso ordinario de sus actividades comerciales.
Cómo rellenar el ST-101
Revise la información del encabezado
Confirme su número de identificación del impuesto sobre las ventas, el nombre legal tal como aparece en el Certificate of Authority, el nombre comercial (DBA) y la dirección. Marque una X en la casilla si la dirección es nueva o cambió.
Responda las preguntas sobre su situación
Marque una X si esta es su declaración final y si reclama créditos en el Paso 3. Si reclama créditos, indique el total de los créditos reclamados y complete el Formulario ST-101-ATT.
Complete el resumen de la declaración del Paso 1
Indique las ventas y los servicios brutos en la línea 1 y las ventas no sujetas a impuestos en la línea 1a. Si no adeuda impuestos, deténgase después del Paso 1, escriba none en las casillas 12, 13 y 14, y pase al Paso 9.
Complete el Paso 2 si presenta una declaración final
Marque Sold, Insolvent, Owner deceased, Dissolved u Other, e indique el último día de actividad, la fecha de venta, el precio de venta y los datos del comprador. Si cambió la forma jurídica de la empresa, use la parte B.
Indique los totales de los anexos en el Paso 3
Indique el total del Anexo FR en la casilla 2, el cargo por bolsas de papel del Anexo E en la casilla 2a y las sumas de los totales de los Anexos A, B, H, N y T en las casillas 3, 4 y 5.
Informe las ventas sujetas a impuestos por jurisdicción
Para cada jurisdicción tributaria, indique las ventas y los servicios sujetos a impuestos en la columna C y las compras sujetas a impuestos en la columna D. La columna F es (C + D) × E según la tasa impresa. Traslade los subtotales de las casillas 6, 7 y 8 a las casillas 9, 10 y 11.
Calcule el total del impuesto sobre las ventas y el uso
Indique los totales de las columnas en las casillas 12, 13 y 14. Si la nota junto a la casilla 14 se aplica a su total, consulte las instrucciones.
Calcule los impuestos y cargos especiales
En el Paso 4, indique en la columna G los ingresos sujetos a impuestos para cada impuesto especial que corresponda y el impuesto en la columna J; luego, indique el total en la casilla 15a. En el Paso 4A, indique los artículos sujetos al cargo por neumáticos de desecho, el total de los cargos en la casilla 15b y sume ambos importes en la casilla 15c.
Indique los créditos y pagos anticipados
En el Paso 5, indique cualquier crédito por impuesto sobre las ventas prepagado sobre cigarrillos, el pago en exceso trasladado y los pagos anticipados efectuados con el Formulario ST-330. Indique el total en la casilla 16.
Calcule los impuestos adeudados
En el Paso 6, sume la casilla 14 y la casilla 15c y reste la casilla 16. Indique el resultado en la casilla 17.
Calcule el crédito o la multa
Si presenta a tiempo y paga el total, complete la hoja de trabajo 7A e indique el crédito en la casilla 18; de lo contrario, escriba 0 en la casilla 18. Quienes presentan tarde deben indicar la multa y los intereses en la casilla 19.
Calcule el importe total adeudado
En el Paso 8, la casilla 20 es la casilla 17 menos la casilla 18 si reclama el crédito, o la casilla 17 más la casilla 19 si paga la multa y los intereses. Indique el importe del pago en la casilla 21.
Revise, firme y descargue el PDF
En el Paso 9, complete las secciones de tercero designado y preparador remunerado si corresponden, y haga que la persona autorizada firme y feche. Descargue o imprima el PDF completado desde FillingPDF y guarde una copia.
Cómo presentar el ST-101
Puede presentar el Formulario ST-101 en línea mediante Sales Tax Web File o en papel por correo.
- Sales Tax Web File. La agencia indica que la mayoría de los declarantes están sujetos al requisito de presentación electrónica. Web File es gratuito, no requiere software adicional y calcula los importes adeudados. Proporciona confirmación inmediata de la presentación. Inicie sesión o cree una cuenta de Online Services en https://www.tax.ny.gov/bus/ads/webst101.htm.
- Por correo (declaración en papel). Firme la declaración en el Paso 9 y envíela por correo para que el matasellos tenga fecha del viernes 20 de marzo de 2026 o anterior. Guarde una copia completada para sus registros. El formulario remite a las instrucciones, Formulario ST-101-I, para obtener la información completa de envío; la declaración no incluye una dirección postal.
- Pago con una declaración en papel. Emita el cheque o giro postal a nombre de New York State Sales Tax e incluya su número de identificación del impuesto sobre las ventas, ST-101 y FY 2026. El importe de la casilla 21 debe coincidir con el de la casilla 20.
FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los medios indicados anteriormente.
Errores comunes que debes evitar
- Enviar por correo la declaración en papel de modo que el matasellos tenga fecha posterior al viernes 20 de marzo de 2026; en ese caso, no se considera presentada a tiempo.
- Presentar en papel cuando debe usar Sales Tax Web File: no utiliza un preparador de impuestos, usa una computadora para preparar sus formularios y tiene acceso de banda ancha.
- Reclamar el crédito por recaudación del vendedor en la casilla 18 si presenta tarde o no paga la totalidad del impuesto adeudado; en su lugar, escriba 0 en la casilla 18.
- Omitir el Paso 2 en una declaración final o presentarla más de 20 días después del último día de actividad o del cambio de estado.
- No incluir una solicitud para un nuevo Certificate of Authority cuando cambió la forma jurídica de la empresa, por ejemplo, si un propietario único se convirtió en una sociedad.
- Escribir un nombre legal distinto del que aparece en el Certificate of Authority u omitir el número de identificación del impuesto sobre las ventas.
- Presentar una declaración sin impuestos adeudados sin escribir none en las casillas 12, 13 y 14 y completar el Paso 9.
- Indicar un pago que no coincide: la casilla 21 debe ser igual al importe adeudado de la casilla 20.
- Vender una empresa o sus activos sin entregar una copia del Formulario TP-153 a cada posible comprador.
Preguntas frecuentes
¿Qué es el Formulario ST-101?
El ST-101 es la Declaración anual del impuesto sobre las ventas y el uso del estado y las localidades de Nueva York emitida por el Departamento de Impuestos y Finanzas de Nueva York. Esta edición cubre del 1 de marzo de 2025 al 28 de febrero de 2026 e informa las ventas brutas, las ventas sujetas a impuestos, las compras sujetas a impuestos, los impuestos especiales, los cargos y los créditos.
¿Cuándo vence el Formulario ST-101?
La edición 2/26 vence el viernes 20 de marzo de 2026. Para que una declaración enviada por correo se considere presentada a tiempo, el matasellos debe tener esa fecha o una anterior. La declaración final debe presentarse dentro de los 20 días posteriores al último día de actividad o al cambio de estado.
¿Tengo que presentar el Formulario ST-101 en línea mediante Web File?
La mayoría de los declarantes sí. La agencia indica que debe usar Sales Tax Web File si no utiliza un preparador de impuestos, usa una computadora para preparar o calcular sus formularios de impuestos y tiene acceso a Internet de banda ancha. Si no cumple las tres condiciones, presenta el Formulario ST-101 en papel.
¿Qué debo presentar si no tuve ventas ni impuestos adeudados?
Aun así, debe presentar la declaración. Complete el Paso 1, escriba none en las casillas 12, 13 y 14, y complete el Paso 9 (firma). El formulario indica que esto se aplica si no tiene ventas sujetas a impuestos, compras sujetas a impuestos ni créditos que informar para el período.
¿Cómo presento una declaración final ST-101 si cierro o vendo mi empresa?
Marque la casilla de declaración final y complete el Paso 2: elija Sold, Insolvent, Owner deceased, Dissolved u Other, e indique los detalles de la venta. Presente la declaración dentro de los 20 días posteriores al último día de actividad. Si vende activos, entregue el Formulario TP-153 a cada posible comprador.
¿Quién reúne los requisitos para el crédito por recaudación del vendedor del Formulario ST-101?
Solo los declarantes que presentan a tiempo y pagan la totalidad del impuesto adeudado. Si presenta después de la fecha de vencimiento o no paga el total, no reúne los requisitos y debe escribir 0 en la casilla 18. El crédito se calcula en la hoja de trabajo 7A del Paso 7.
¿A dónde envío por correo el Formulario ST-101 en papel y cómo pago?
La declaración remite al Formulario ST-101-I, Instrucciones para el Formulario ST-101, para obtener la información completa de envío. Pague con un cheque o giro postal a nombre de New York State Sales Tax e indique en él su número de identificación del impuesto sobre las ventas, ST-101 y FY 2026.
¿Puedo rellenar el Formulario ST-101 en línea en FillingPDF?
Sí. Puede rellenar el PDF rellenable en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta la declaración; usted debe presentarla mediante Sales Tax Web File o enviar la declaración en papel por correo.
¿Listo para rellenar el ST-101?
Rellenar el ST-101 ahora