
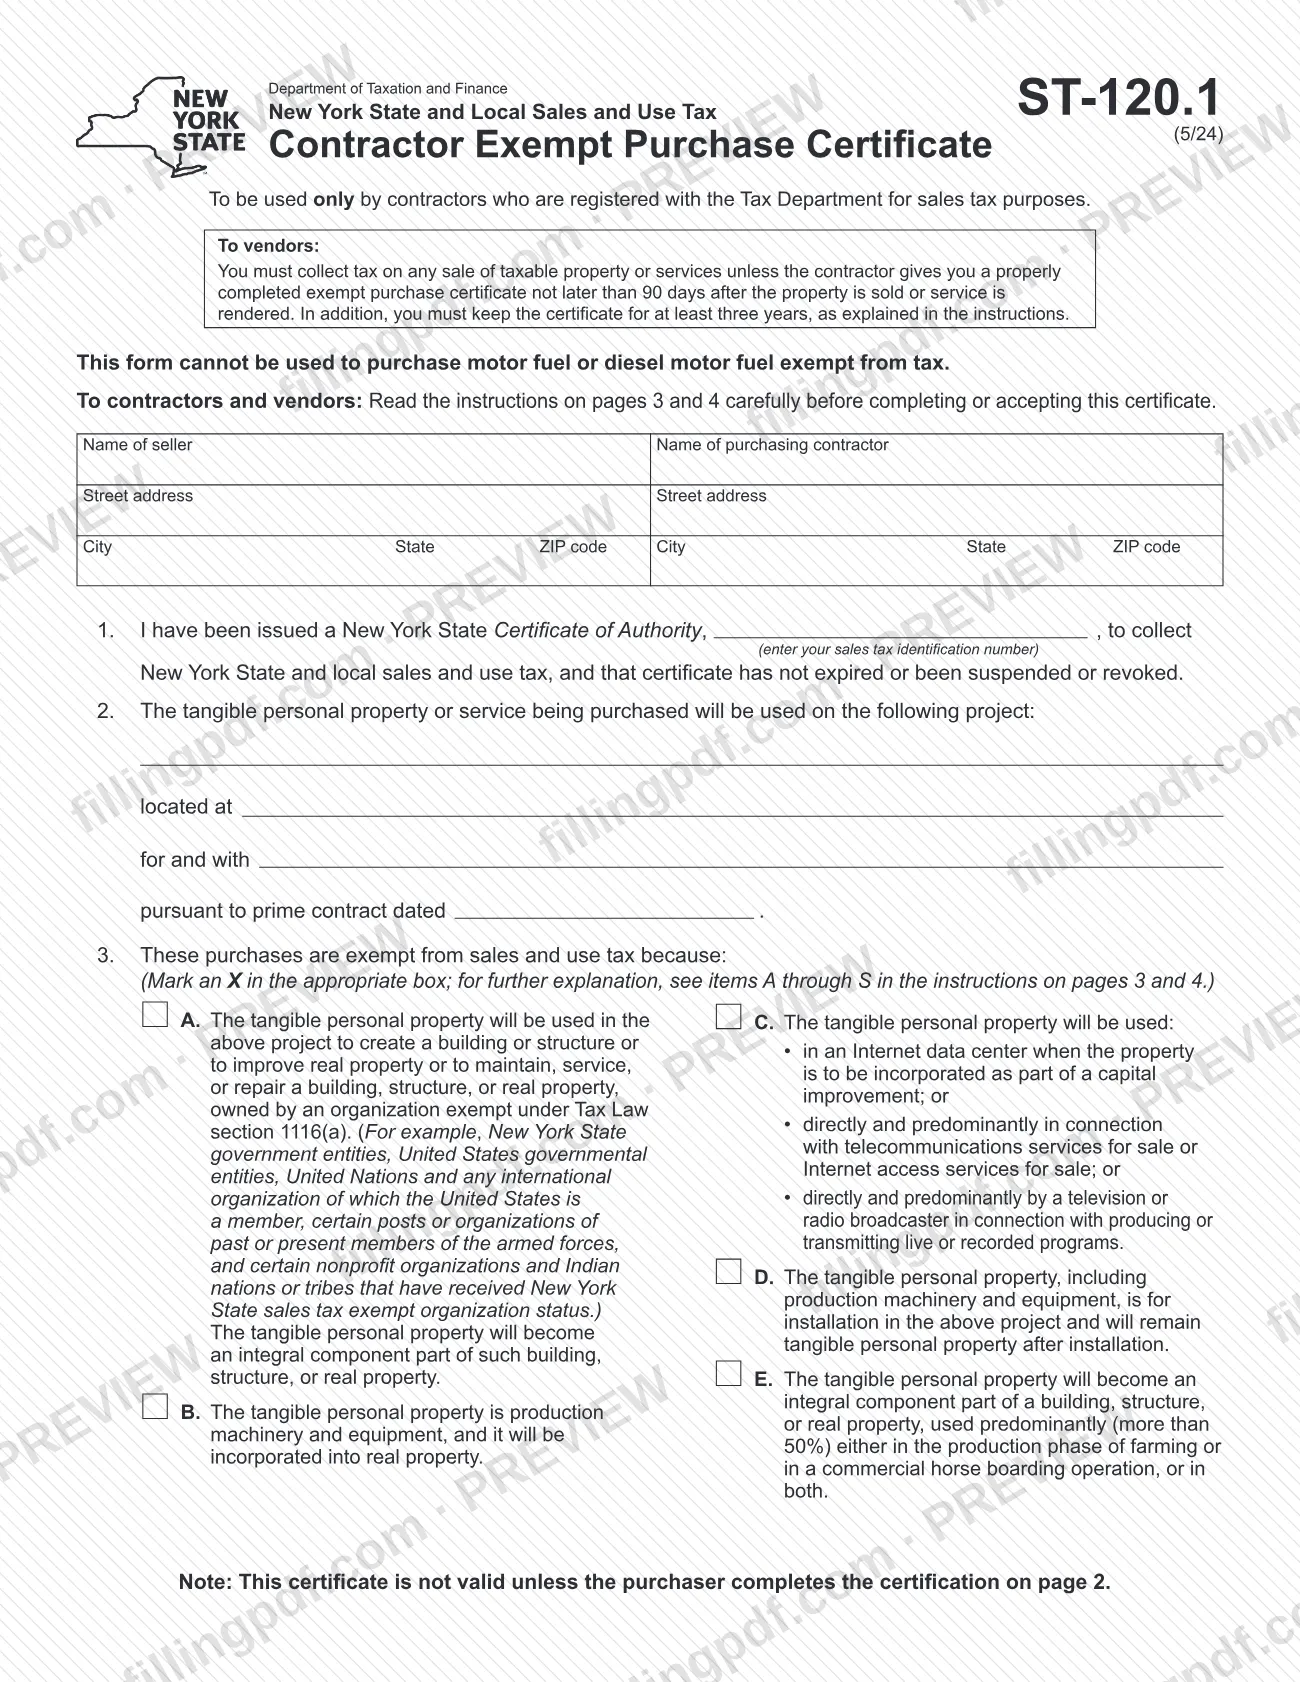
El Formulario ST-120.1, Certificado de compra exenta para contratistas (Contractor Exempt Purchase Certificate), es emitido por el Departamento de Impuestos y Finanzas del Estado de Nueva York (el Departamento de Impuestos). Un contratista registrado en el impuesto sobre las ventas se lo entrega a un vendedor o, para servicios, a un subcontratista, para comprar bienes o servicios que califican para un proyecto sin pagar el impuesto sobre las ventas y el uso del estado y local de Nueva York. En FillingPDF puede rellenar el formulario en línea y descargar o imprimir el PDF completado. El PDF oficial y sus instrucciones son publicados por el Departamento de Impuestos.
Última actualización
¿Qué es el ST-120.1?
Formulario ST-120.1, Certificado de compra exenta para contratistas (Contractor Exempt Purchase Certificate), es el certificado del impuesto sobre las ventas y el uso del estado y local de Nueva York que un contratista registrado entrega a un vendedor o subcontratista para comprar bienes muebles tangibles o servicios para un proyecto específico sin pagar el impuesto sobre las ventas o el uso.
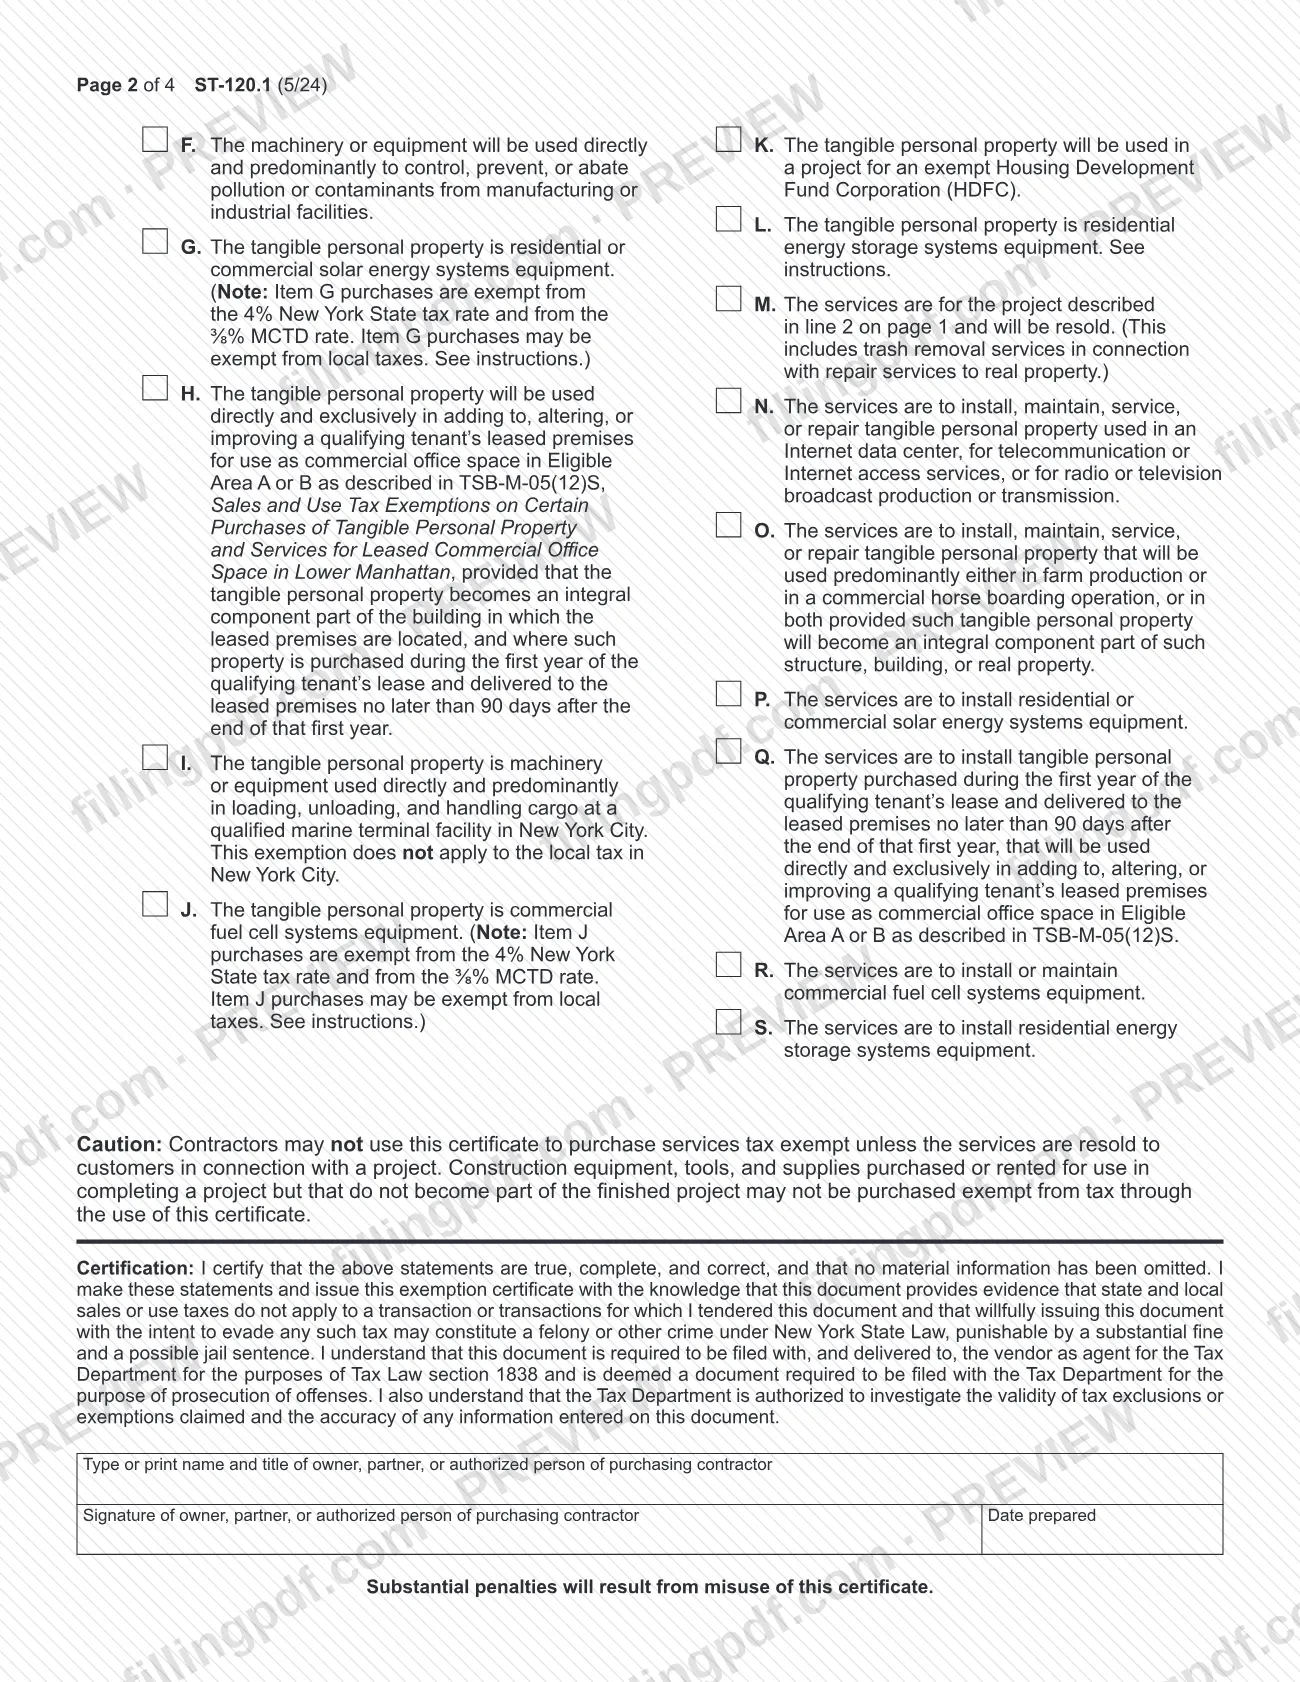
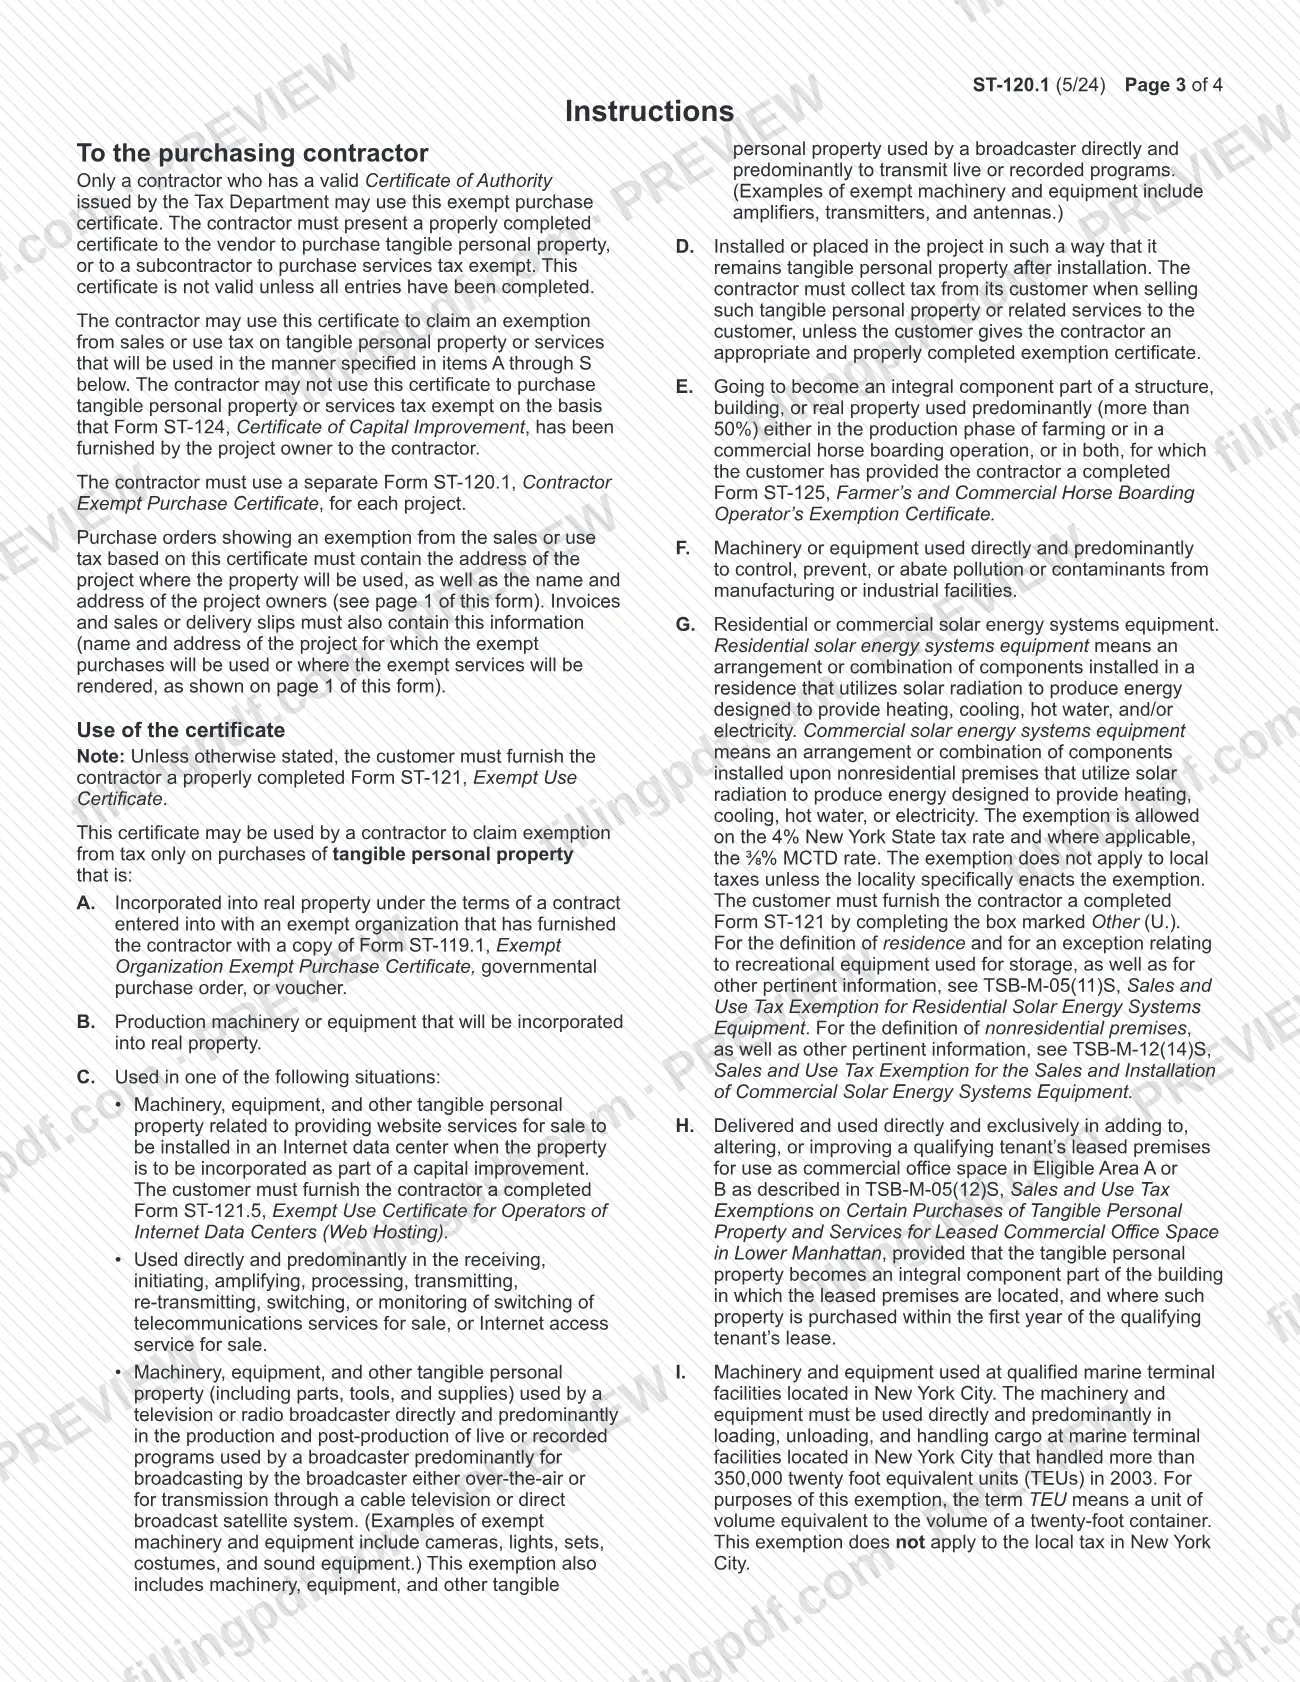
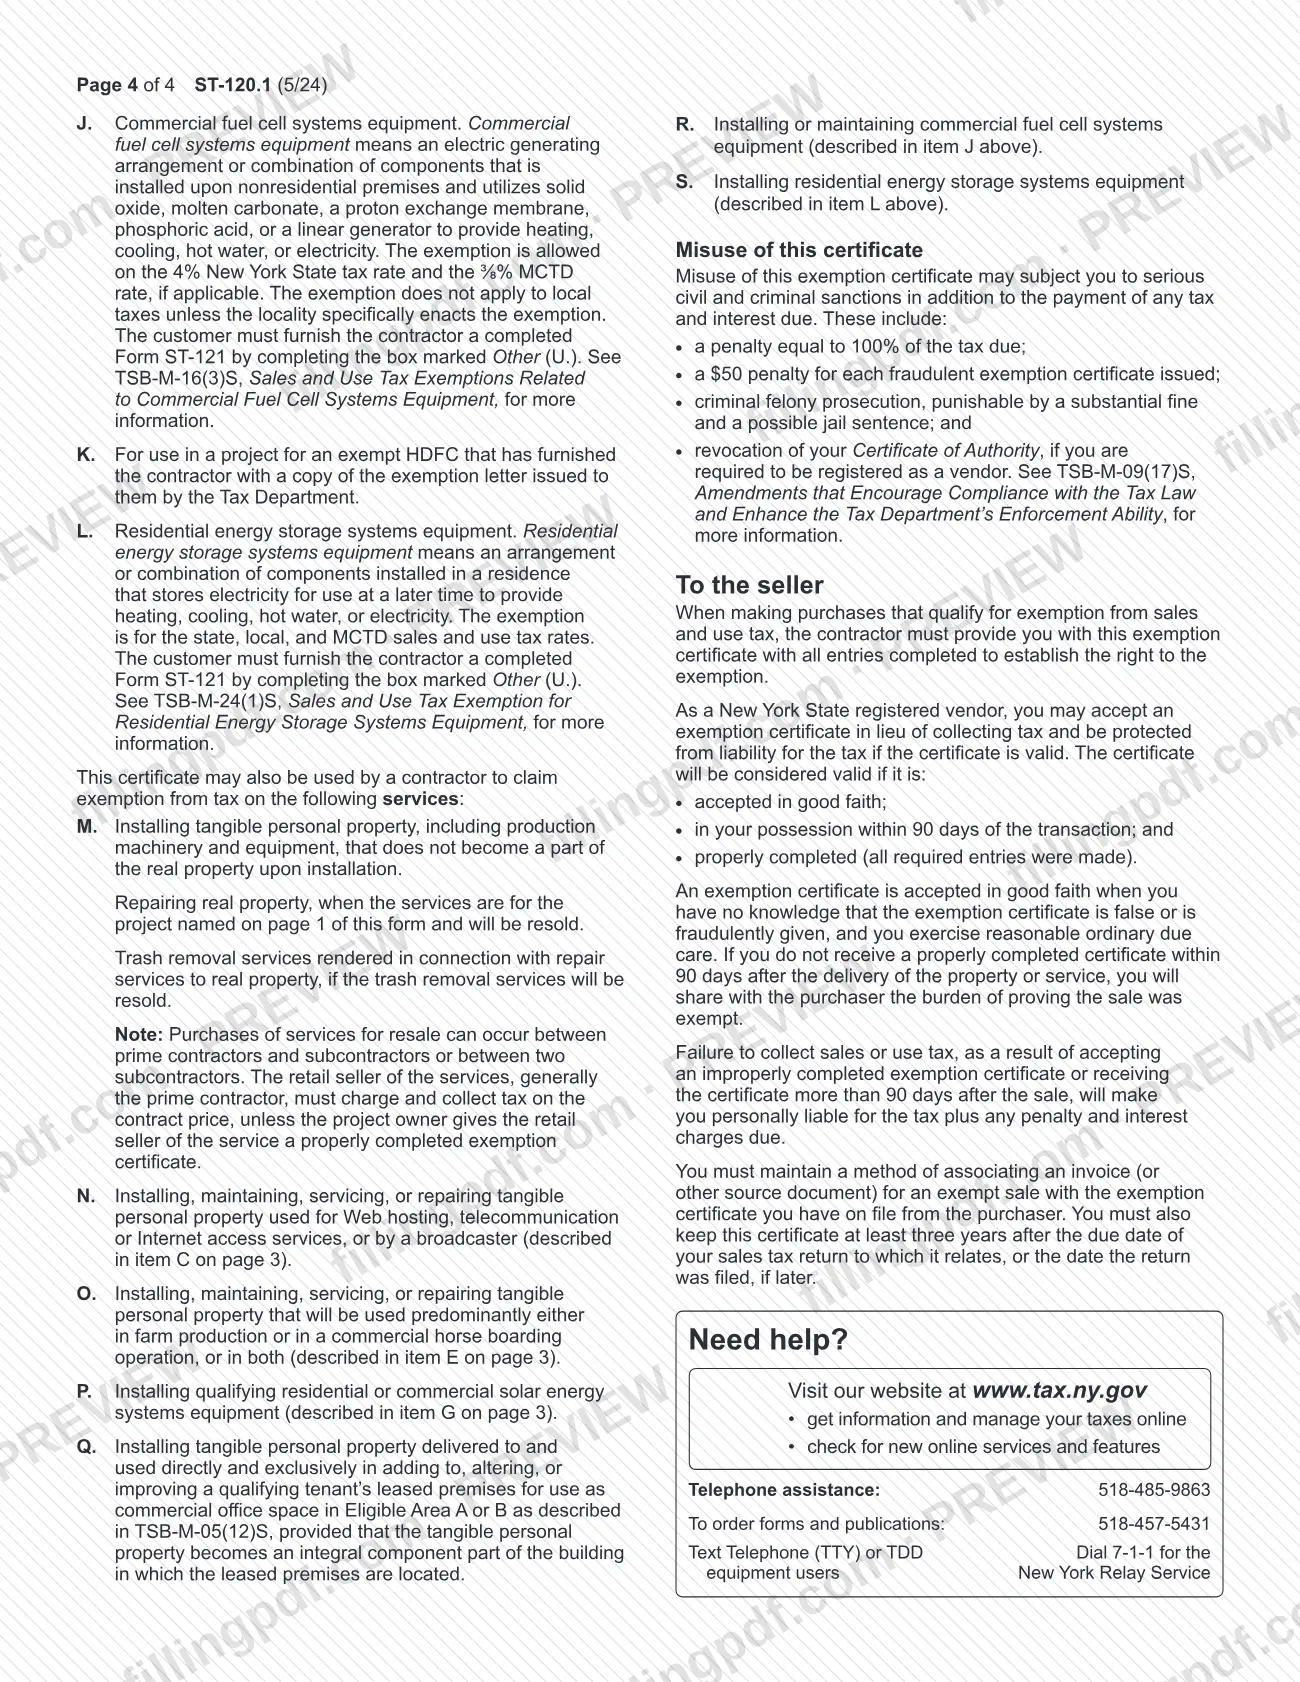
El Departamento de Impuestos lo imprime para que lo utilicen únicamente los contratistas registrados ante dicho departamento para fines del impuesto sobre las ventas. El contratista indica un número de Certificado de Autoridad, describe el proyecto (su ubicación, el propietario y la fecha del contrato principal) y marca la casilla correspondiente al motivo por el que la compra está exenta. Los motivos son los puntos A a S, explicados en las instrucciones de las páginas 3 y 4. Los puntos A a L se refieren a bienes muebles tangibles; por ejemplo, bienes incorporados a bienes inmuebles para una organización exenta, maquinaria y equipo de producción, equipo de sistemas de energía solar o equipo para una Corporación de Desarrollo de Vivienda exenta (HDFC). Los puntos M a S se refieren a servicios, como los servicios que se revenderán o la instalación de equipo que califica.
El certificado sirve como comprobante para el vendedor. Un vendedor que acepta de buena fe un certificado válido queda protegido de responsabilidad por el impuesto. Se requiere un Formulario ST-120.1 por separado para cada proyecto.
No es una exención de uso general. El formulario indica que no puede usarse para comprar combustible para motores o combustible diésel para motores exentos del impuesto, y que un contratista no puede usarlo basándose en el Formulario ST-124, Certificado de mejora de capital (Certificate of Capital Improvement), entregado por el propietario del proyecto.
¿Quién tiene que presentar el ST-120.1?
Los contratistas que tengan un Certificado de Autoridad válido del Estado de Nueva York y compren bienes o servicios para un proyecto que corresponda a uno de los puntos A a S utilizan este certificado. El formulario debe ser utilizado únicamente por contratistas registrados ante el Departamento de Impuestos para fines del impuesto sobre las ventas. El Certificado de Autoridad no debe haber vencido ni haber sido suspendido o revocado.
Los vendedores y subcontratistas reciben el certificado. Un vendedor lo acepta en lugar de cobrar el impuesto por una venta que califica de bienes muebles tangibles. Un subcontratista lo acepta para servicios, incluidos los servicios comprados entre contratistas principales y subcontratistas o entre dos subcontratistas.
Exclusiones indicadas en las instrucciones:
- Los contratistas no pueden usarlo para comprar servicios exentos del impuesto, a menos que los servicios se revendan a clientes en relación con un proyecto.
- El equipo de construcción, las herramientas y los suministros que se compren o alquilen para un proyecto, pero que no pasen a formar parte del proyecto terminado, no pueden comprarse exentos mediante este certificado.
- No puede utilizarse para comprar combustible para motores o combustible diésel para motores exentos.
- No puede utilizarse basándose en el Formulario ST-124 proporcionado por el propietario del proyecto.
La certificación debe estar firmada por el propietario, socio o persona autorizada del contratista comprador.
Cuándo presentar el ST-120.1
Complete el certificado antes de hacer una compra exenta o en el momento de hacerla, porque el vendedor debe tenerlo dentro de los 90 días posteriores a la venta de los bienes o a la prestación del servicio. Si el vendedor no recibe un certificado debidamente completado dentro de ese período, debe cobrar el impuesto por la venta de bienes o servicios sujetos a impuestos. Si el vendedor recibe un certificado debidamente completado más de 90 días después de la entrega, comparte con el comprador la carga de demostrar que la venta estaba exenta.
Necesita un nuevo Formulario ST-120.1 para cada proyecto. El formulario no es válido si no se completan todas las entradas, incluida la certificación del comprador en la página 2. El formulario no indica una fecha de vencimiento ni un plazo separado para presentarlo ante el Departamento de Impuestos; el vendedor lo conserva en sus archivos.
Documentos que necesitas
- Formulario ST-121, Certificado de uso exento: el cliente debe entregárselo al contratista, salvo que las instrucciones indiquen lo contrario; el contratista lo conserva y no lo adjunta al Formulario ST-120.1.
- Formulario ST-119.1, Certificado de compra exenta para organizaciones exentas, orden de compra gubernamental o comprobante: lo proporciona la organización exenta para el punto A.
- Formulario ST-121.5, Certificado de uso exento para operadores de centros de datos de Internet (alojamiento web): lo proporciona el cliente para la situación de centros de datos de Internet del punto C.
- Formulario ST-125, Certificado de exención para agricultores y operadores comerciales de alojamiento de caballos: lo completa el cliente para el punto E.
- Formulario ST-121 completado en la casilla marcada Other (U.): lo proporciona el cliente para los puntos G (energía solar), J (pila de combustible) y L (almacenamiento de energía).
- Copia de la carta de exención emitida por el Departamento de Impuestos a la HDFC exenta: la proporciona la HDFC para el punto K.
Cómo rellenar el ST-120.1
Indique los datos del vendedor y del contratista
Complete el nombre y la dirección postal, ciudad, estado y código ZIP del vendedor y del contratista comprador. Lea primero las instrucciones de las páginas 3 y 4.
Indique su número de Certificado de Autoridad
En la línea 1, indique su número de identificación del impuesto sobre las ventas del Certificado de Autoridad del Estado de Nueva York. El certificado no debe haber vencido ni haber sido suspendido o revocado.
Describa el proyecto
En la línea 2, indique el proyecto, su ubicación, para quién es y con quién se realiza, y la fecha del contrato principal. Use un Formulario ST-120.1 separado para cada proyecto.
Marque el motivo correspondiente a los bienes tangibles
En la línea 3, marque una X en la casilla del punto A a L que corresponda al uso que se dará a los bienes. Consulte el punto correspondiente en las instrucciones; por ejemplo, A para contratos con organizaciones exentas o G para equipo solar.
Marque el motivo correspondiente a los servicios
Si compra servicios, marque una X en la casilla de uno de los puntos M a S, como M para servicios que se revenderán. No use el formulario para comprar servicios que no se revenderán en relación con un proyecto.
Confirme los formularios justificativos del cliente
Antes de presentar el certificado, asegúrese de tener los documentos que exige el punto seleccionado, como el Formulario ST-121, ST-119.1, ST-121.5 o ST-125, o la carta de exención de la HDFC.
Complete la certificación de la página 2
Escriba a máquina o en letra de imprenta el nombre y el cargo del propietario, socio o persona autorizada del contratista comprador. Esa persona firma e indica la fecha de preparación. El certificado no es válido sin esta certificación.
Revise, descargue y entregue el formulario
Verifique que todas las entradas estén completas y que los datos del proyecto sean correctos. Descargue o imprima el PDF completado desde FillingPDF y entrégueselo al vendedor según se describe en la sección Cómo presentarlo.
Cómo presentar el ST-120.1
El contratista entrega el certificado completado al vendedor o, al comprar servicios, al subcontratista. El formulario indica que debe presentarse y entregarse al vendedor como agente del Departamento de Impuestos. No indica una dirección postal, un portal ni un procedimiento para concertar una cita con el Departamento de Impuestos.
- Al vendedor o subcontratista: entregue el certificado firmado y con todas las entradas completadas en el momento de la compra y, a más tardar, dentro de los 90 días posteriores a la venta o prestación del servicio.
- En los documentos de compra: las órdenes de compra que indiquen una exención basada en este certificado deben incluir la dirección del proyecto y el nombre y la dirección de los propietarios del proyecto. Las facturas y los comprobantes de venta o entrega también deben incluir esta información.
- Conservación de registros del vendedor: el vendedor debe poder relacionar cada factura exenta o documento de origen con el certificado archivado, y debe conservar el certificado durante al menos tres años después de la fecha límite de la declaración del impuesto sobre las ventas correspondiente o, si es posterior, de la fecha en que se presentó la declaración.
Para obtener ayuda, el Departamento de Impuestos indica www.tax.ny.gov, asistencia telefónica al 518-485-9863, formularios y publicaciones al 518-457-5431, y TTY/TDD mediante 7-1-1 (Servicio de retransmisión de Nueva York). FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza mediante los canales indicados arriba.
Errores comunes que debes evitar
- Usar el certificado para comprar combustible para motores o combustible diésel para motores exentos del impuesto; el formulario indica que no puede utilizarse para ese fin.
- Usar un Formulario ST-120.1 para varios proyectos; las instrucciones requieren un certificado separado para cada proyecto.
- Entregar al vendedor un certificado con entradas en blanco o sin la certificación de la página 2; no es válido si no se completan todas las entradas.
- Solicitar una exención para equipo de construcción, herramientas o suministros que no pasan a formar parte del proyecto terminado.
- Comprar servicios exentos cuando no se revenderán a clientes en relación con un proyecto.
- Basar la exención en el Formulario ST-124, Certificado de mejora de capital, entregado por el propietario del proyecto; las instrucciones no lo permiten.
- Omitir la dirección del proyecto o el nombre y la dirección del propietario del proyecto en las órdenes de compra, facturas o comprobantes de venta o entrega.
- Entregar el certificado más de 90 días después de la venta o prestación del servicio, lo que hace responsable al vendedor y comparte la carga de la prueba con el comprador.
- Usar el certificado sin un Certificado de Autoridad válido o después de que este haya vencido, sido suspendido o revocado.
Preguntas frecuentes
¿Para qué se usa el Formulario ST-120.1?
El Formulario ST-120.1 es el Certificado de compra exenta para contratistas. Un contratista registrado se lo entrega a un vendedor para comprar bienes muebles tangibles que califican para un proyecto o a un subcontratista para comprar servicios que califican, sin pagar el impuesto sobre las ventas y el uso del estado y local de Nueva York.
¿Quién puede usar el Formulario ST-120.1?
Únicamente los contratistas registrados ante el Departamento de Impuestos de Nueva York para fines del impuesto sobre las ventas que tengan un Certificado de Autoridad válido. El certificado no debe haber vencido ni haber sido suspendido o revocado. Los clientes y otros compradores no pueden usar este formulario.
¿Cuánto tiempo tiene el vendedor para recibir el certificado?
El vendedor debe tenerlo dentro de los 90 días posteriores a la venta de los bienes o a la prestación del servicio. Si llega más tarde o no está debidamente completado, el vendedor podría ser personalmente responsable del impuesto, más las multas y los intereses.
¿Puedo usar un Formulario ST-120.1 para varios proyectos?
No. Las instrucciones requieren un Formulario ST-120.1 separado para cada proyecto. El proyecto, su ubicación, su propietario y la fecha del contrato principal se indican en la línea 2.
¿Durante cuánto tiempo debe conservar el vendedor el Formulario ST-120.1?
Durante al menos tres años después de la fecha límite de la declaración del impuesto sobre las ventas correspondiente o, si es posterior, de la fecha en que se presentó la declaración. El vendedor también debe poder relacionar cada factura exenta con el certificado archivado.
¿Puedo comprar combustible para motores con el Formulario ST-120.1?
No. El formulario indica que no puede utilizarse para comprar combustible para motores o combustible diésel para motores exentos del impuesto. Tampoco puede utilizarse para equipo de construcción, herramientas o suministros que no pasen a formar parte del proyecto terminado.
¿Cuál es la diferencia entre los Formularios ST-120.1 y ST-124?
El Formulario ST-124 es el Certificado de mejora de capital que el propietario del proyecto entrega al contratista. Las instrucciones indican que el contratista no puede usar el Formulario ST-120.1 para comprar bienes o servicios exentos basándose en un Formulario ST-124.
¿Cuáles son las sanciones por usar indebidamente el Formulario ST-120.1?
Las instrucciones indican una multa equivalente al impuesto adeudado, una multa por cada certificado fraudulento emitido, la posibilidad de que se procese el delito como delito grave y la revocación de un Certificado de Autoridad. También se adeudan impuestos e intereses. Consulte al Departamento de Impuestos para obtener más detalles.
¿Puedo rellenar el Formulario ST-120.1 en línea?
Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta ni entrega el certificado; usted debe entregárselo al vendedor o subcontratista.
¿Listo para rellenar el ST-120.1?
Rellenar el ST-120.1 ahora