
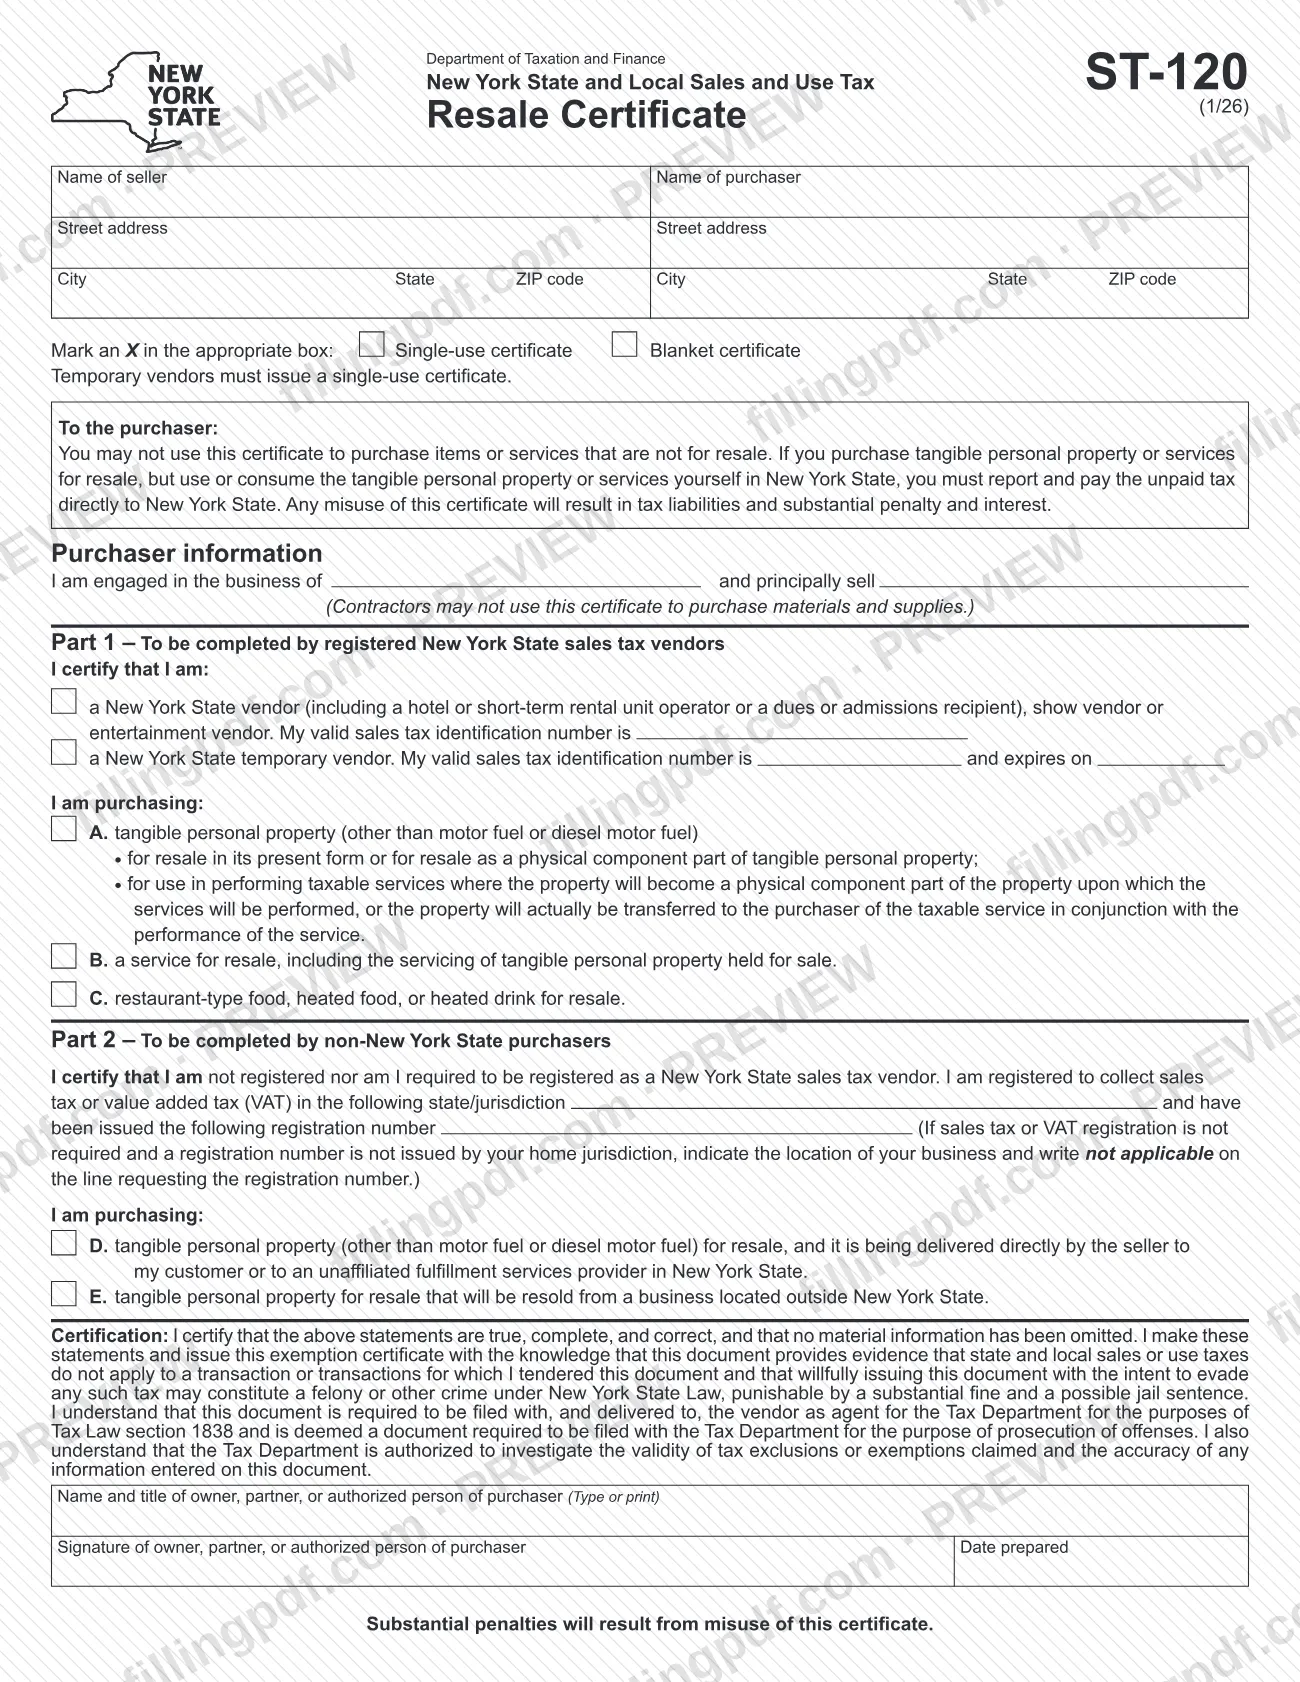
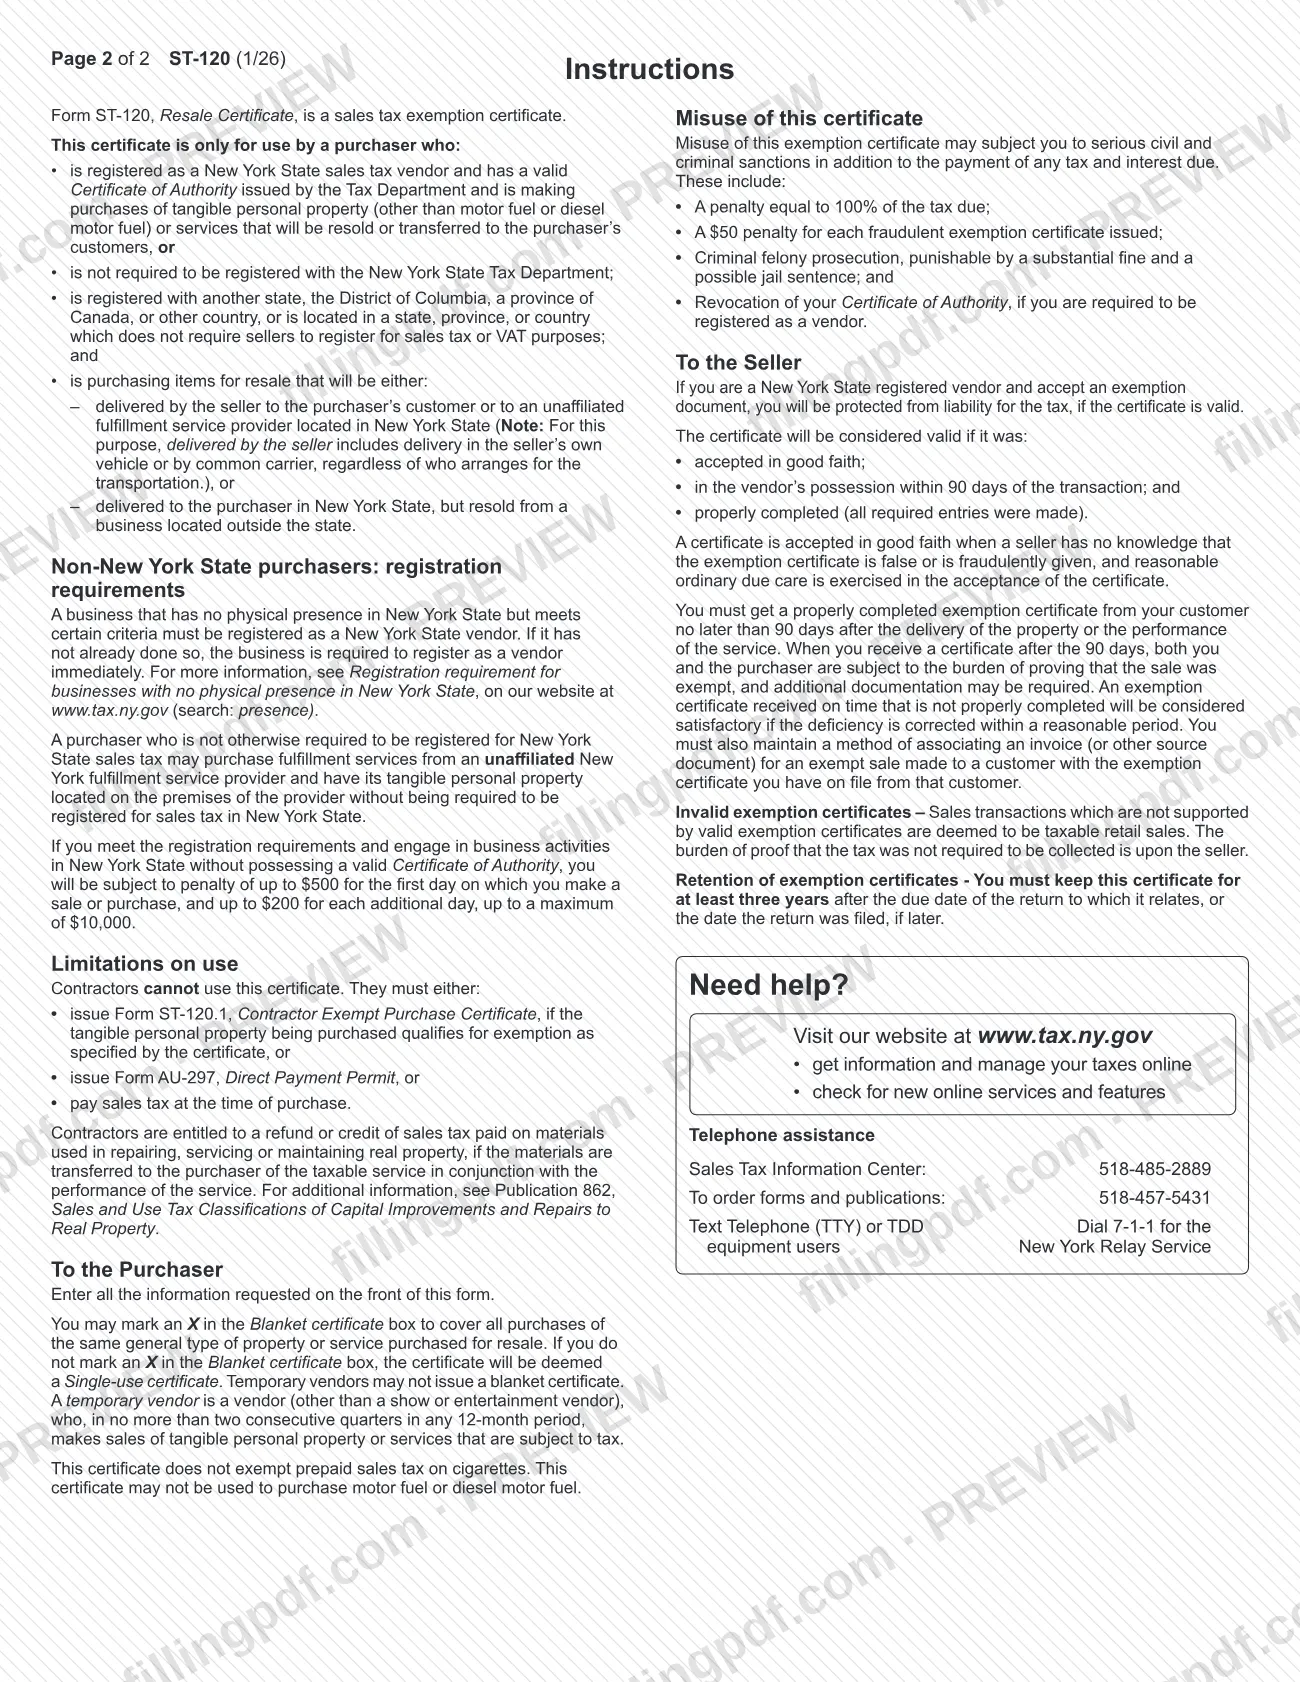
El Formulario ST-120, Certificado de reventa del impuesto sobre las ventas y el uso estatal y local de Nueva York (New York State and Local Sales and Use Tax Resale Certificate), es un certificado de exención del impuesto sobre las ventas emitido por el Departamento de Impuestos y Finanzas del Estado de Nueva York. El comprador lo completa y se lo entrega al vendedor cuando adquiere bienes muebles tangibles o servicios que revenderá. Abarca a los vendedores registrados de Nueva York en la Parte 1 y a los compradores que no son vendedores de Nueva York en la Parte 2. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado; el Departamento de Impuestos publica el formulario y sus instrucciones en tax.ny.gov.
Última actualización
¿Qué es el ST-120?
El Formulario ST-120, Certificado de reventa (Resale Certificate), es el certificado de exención del Departamento de Impuestos y Finanzas del Estado de Nueva York que el comprador entrega al vendedor para documentar que los bienes muebles tangibles o servicios se compran para revenderlos, de modo que no se cobre el impuesto sobre las ventas por esa compra.
El certificado lleva el encabezado "New York State and Local Sales and Use Tax" y consta de dos partes. La Parte 1 la completan los vendedores registrados del impuesto sobre las ventas del Estado de Nueva York, incluidos los operadores de hoteles o unidades de alquiler a corto plazo, los destinatarios de cuotas o cargos de admisión, los vendedores de espectáculos, los vendedores de entretenimiento y los vendedores temporales. La Parte 2 la completan los compradores que no están registrados ni tienen la obligación de registrarse como vendedores del impuesto sobre las ventas del Estado de Nueva York.
El comprador marca una de cinco categorías de compra: A (bienes muebles tangibles para reventa o como componente, o para su uso en servicios gravables), B (un servicio para reventa), C (alimentos o bebidas tipo restaurante o calentados para reventa), D (bienes entregados directamente por el vendedor al cliente del comprador o a un proveedor de servicios de cumplimiento de pedidos no afiliado en el Estado de Nueva York) o E (bienes revendidos desde un negocio ubicado fuera del Estado de Nueva York).
El certificado se entrega al vendedor, quien actúa como agente del Departamento de Impuestos. No se puede usar para comprar artículos que no sean para reventa, combustible para motores ni combustible diésel para motores, ni para evitar el impuesto sobre las ventas prepagado de los cigarrillos. Los contratistas no pueden usarlo; las instrucciones los remiten al Formulario ST-120.1, Certificado de compra exenta para contratistas, o al Formulario AU-297, Permiso de pago directo.
¿Quién tiene que presentar el ST-120?
Los compradores que adquieren artículos o servicios para revenderlos utilizan el Formulario ST-120. Las instrucciones describen dos grupos:
- Vendedores registrados del impuesto sobre las ventas del Estado de Nueva York con un Certificado de autorización válido emitido por el Departamento de Impuestos, que compran bienes muebles tangibles (excepto combustible para motores o combustible diésel para motores) o servicios que revenderán o transferirán a sus clientes. Completan la Parte 1.
- Compradores que no tienen la obligación de registrarse en Nueva York, como negocios registrados en otro estado, el Distrito de Columbia, una provincia de Canadá u otro país, o ubicados en lugares donde los vendedores no tienen la obligación de registrarse para el impuesto sobre las ventas o el IVA. El vendedor debe entregar la compra al cliente del comprador o a un proveedor de servicios de cumplimiento de pedidos no afiliado en el Estado de Nueva York, o entregarla en el Estado de Nueva York, pero revenderla desde un negocio ubicado fuera del estado. Completan la Parte 2.
Los vendedores temporales deben emitir un certificado de uso único. Un vendedor temporal es un vendedor, que no sea vendedor de espectáculos o entretenimiento, que realiza ventas gravables durante no más de dos trimestres consecutivos en cualquier período de 12 meses.
No use este formulario si es contratista y compra materiales y suministros, ni si la compra no es para reventa. El propietario, socio o persona autorizada del comprador firma el certificado.
Los vendedores que aceptan el certificado no lo completan; lo conservan en sus archivos.
Cuándo presentar el ST-120
Complete el Formulario ST-120 cuando compre artículos o servicios para revenderlos y el vendedor necesite un documento de exención para esa compra. El vendedor debe recibir un certificado debidamente completado a más tardar 90 días después de la entrega de los bienes o de la prestación del servicio. Si recibe el certificado después de los 90 días, tanto el vendedor como el comprador tendrán la responsabilidad de demostrar que la venta estaba exenta, y es posible que se exija documentación adicional.
Un certificado de uso único cubre una compra. Un certificado general cubre todas las compras del mismo tipo general de bienes o servicios adquiridos para reventa; si no marca la casilla Blanket certificate, el certificado se considera de uso único. Los vendedores temporales no pueden emitir un certificado general.
El vendedor debe conservar el certificado durante al menos tres años después de la fecha límite de la declaración a la que corresponde, o de la fecha en que se presentó la declaración, si esta es posterior. El formulario no indica una fecha de vencimiento para el certificado mismo, excepto la fecha de vencimiento del número de identificación del impuesto sobre las ventas de un vendedor temporal.
Cómo rellenar el ST-120
Ingrese los datos del vendedor y del comprador
En la parte superior, ingrese el nombre y la dirección postal, la ciudad, el estado y el código ZIP del vendedor y del comprador.
Marque el tipo de certificado
Marque una X en la casilla Single-use certificate o Blanket certificate. Un vendedor temporal debe marcar Single-use; si no marca ninguna, el certificado se considera de uso único.
Describa su negocio
En Purchaser information, complete "I am engaged in the business of and principally sell". Los contratistas no pueden usar este certificado para comprar materiales y suministros.
Complete la Parte 1 si es vendedor
Los vendedores registrados del Estado de Nueva York marcan la casilla de vendedor (o la de vendedor temporal) e ingresan su número de identificación válido del impuesto sobre las ventas. Los vendedores temporales también ingresan la fecha de vencimiento.
Elija la categoría de compra A, B o C
En la Parte 1, marque A para bienes muebles tangibles destinados a reventa o al uso en servicios gravables, B para un servicio destinado a reventa, o C para alimentos tipo restaurante, alimentos calentados o bebidas calentadas destinados a reventa.
Complete la Parte 2 si no es vendedor de Nueva York
Los compradores de fuera del Estado de Nueva York ingresan el estado o la jurisdicción donde están registrados para recaudar el impuesto sobre las ventas o el IVA, así como el número de registro. Si no se emite ningún número, indique la ubicación del negocio y escriba not applicable en la línea del número de registro.
Elija la categoría de compra D o E
En la Parte 2, marque D si el vendedor entrega los bienes directamente a su cliente o a un proveedor de servicios de cumplimiento de pedidos no afiliado en el Estado de Nueva York, o E si se revenderán desde un negocio ubicado fuera del Estado de Nueva York.
Ingrese el nombre y el cargo
En el bloque Certification, escriba a máquina o en letra de imprenta el nombre y el cargo del propietario, socio o persona autorizada del comprador.
Firme y feche el certificado
El propietario, socio o persona autorizada firma e ingresa la fecha de preparación. Al firmar, certifica que las declaraciones son verdaderas, completas y correctas.
Revise y descargue el PDF completado
Verifique que solo haya completado la parte que le corresponde y que los números de identificación y la categoría coincidan con su compra. Descargue o imprima el PDF completado desde FillingPDF y entrégueselo al vendedor según se describe en Cómo enviar.
Cómo presentar el ST-120
El Formulario ST-120 se entrega al vendedor; no se envía por correo al Departamento de Impuestos. El certificado indica que debe presentarse y entregarse al vendedor como agente del Departamento de Impuestos.
- Al vendedor: entregue el certificado completado y firmado al vendedor a quien le compra para revender, a más tardar 90 días después de la entrega de los bienes o de la prestación del servicio.
- Registros del vendedor: el vendedor conserva el certificado durante al menos tres años después de la fecha límite de la declaración correspondiente, o de la fecha en que se presentó, si esta es posterior. También debe conservar una forma de relacionar cada factura exenta o documento fuente con el certificado archivado para ese cliente.
- Preguntas: el Departamento de Impuestos indica su sitio web en www.tax.ny.gov, el Centro de Información sobre el Impuesto sobre las Ventas en 518-485-2889 y el 518-457-5431 para solicitar formularios y publicaciones. Los usuarios de TTY o TDD pueden marcar 7-1-1 para comunicarse con el Servicio de Retransmisión de Nueva York.
FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los medios indicados arriba.
Errores comunes que debes evitar
- Usar el certificado para comprar artículos o servicios que no sean para reventa; el formulario advierte que el uso indebido genera obligaciones tributarias y sanciones e intereses considerables.
- Comprar y luego usar o consumir usted mismo los bienes o servicios en el Estado de Nueva York sin declarar ni pagar directamente al Estado de Nueva York el impuesto pendiente.
- Que los contratistas usen el Formulario ST-120 para comprar materiales y suministros; deben usar el Formulario ST-120.1 o el Formulario AU-297, o pagar el impuesto sobre las ventas al comprar.
- Que un vendedor temporal marque la casilla Blanket certificate; los vendedores temporales deben emitir un certificado de uso único.
- Usar el certificado para comprar combustible para motores o combustible diésel para motores, o esperar que exima del impuesto sobre las ventas prepagado de los cigarrillos.
- Completar tanto la Parte 1 como la Parte 2; la Parte 1 es para vendedores registrados del impuesto sobre las ventas del Estado de Nueva York y la Parte 2 es para compradores de fuera del Estado de Nueva York.
- Dejar en blanco el número de identificación del impuesto sobre las ventas en la Parte 1 u omitir la fecha de vencimiento de un vendedor temporal.
- Enviar el certificado al vendedor más de 90 días después de la entrega, lo que deja al vendedor y al comprador la responsabilidad de demostrar que la venta estaba exenta.
Preguntas frecuentes
¿Para qué se usa el Formulario ST-120?
El Formulario ST-120 es el certificado de reventa del Estado de Nueva York. El comprador se lo entrega al vendedor para documentar que los bienes muebles tangibles o servicios se compran para revenderlos, de modo que el vendedor no cobre el impuesto sobre las ventas por esa compra. Es un certificado de exención del impuesto sobre las ventas emitido por el Departamento de Impuestos.
¿Quién puede usar el certificado de reventa ST-120?
Pueden usarlo los vendedores registrados del impuesto sobre las ventas del Estado de Nueva York que tengan un Certificado de autorización válido y los compradores de fuera de Nueva York que no tengan la obligación de registrarse, para adquirir artículos destinados a reventa. Los contratistas no pueden usarlo para materiales y suministros; deben usar el Formulario ST-120.1, el Formulario AU-297 o pagar el impuesto al comprar.
¿Cuál es la diferencia entre un ST-120 de uso único y uno general?
Un certificado de uso único cubre una compra, mientras que un certificado general cubre todas las compras del mismo tipo general de bienes o servicios adquiridos para reventa. Si no marca la casilla Blanket, el certificado se considera de uso único. Los vendedores temporales no pueden emitir un certificado general.
¿Debo enviar el Formulario ST-120 al Departamento de Impuestos?
No. Entregue el certificado completado al vendedor, quien lo conserva como agente del Departamento de Impuestos. El vendedor debe conservarlo durante al menos tres años después de la fecha límite de la declaración correspondiente, o de la fecha en que se presentó la declaración, si esta es posterior.
¿Cuánto tiempo tiene el vendedor para recibir el certificado de reventa?
El vendedor debe recibir un certificado debidamente completado a más tardar 90 días después de la entrega de los bienes o de la prestación del servicio. Si llega más tarde, el vendedor y el comprador deben demostrar que la venta estaba exenta, y es posible que se exija documentación adicional.
¿Qué parte del ST-120 debo completar: la Parte 1 o la Parte 2?
Complete la Parte 1 si es un vendedor registrado del impuesto sobre las ventas del Estado de Nueva York, incluso si es un vendedor temporal. Complete la Parte 2 si no está registrado ni tiene la obligación de registrarse en Nueva York, e indique los datos de registro de su estado o jurisdicción de origen.
¿Qué sucede si uso indebidamente el ST-120?
El uso indebido puede acarrear sanciones civiles y penales graves, además del impuesto y los intereses adeudados, incluidas multas, procesamiento por delito grave y, para los vendedores que tienen la obligación de registrarse, la revocación del Certificado de autorización. Consulte con el Departamento de Impuestos los montos actuales de las sanciones.
¿Puedo rellenar el Formulario ST-120 en línea?
Sí. Puede rellenar el PDF del ST-120 en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no envía el certificado a nadie; usted debe entregárselo al vendedor.
¿Listo para rellenar el ST-120?
Rellenar el ST-120 ahora