
El Formulario ST-121, Certificado de uso exento del impuesto sobre las ventas y el uso del estado y local de Nueva York (New York State and Local Sales and Use Tax Exempt Use Certificate), es el certificado de uso exento del Departamento de Impuestos y Finanzas del Estado de Nueva York que un comprador con un Certificado de Autoridad válido entrega a un vendedor para comprar, alquilar o arrendar bienes o servicios que reúnen los requisitos, sin pagar el impuesto estatal y local sobre las ventas y el uso. Abarca la producción, los servicios exentos y una lista de otras exenciones, y puede utilizarse para una sola compra o como certificado general. En FillingPDF puede completar el formulario en línea y descargar o imprimir el PDF completado; el formulario original y sus instrucciones están publicados por el Departamento de Impuestos.
Última actualización
¿Qué es el ST-121?
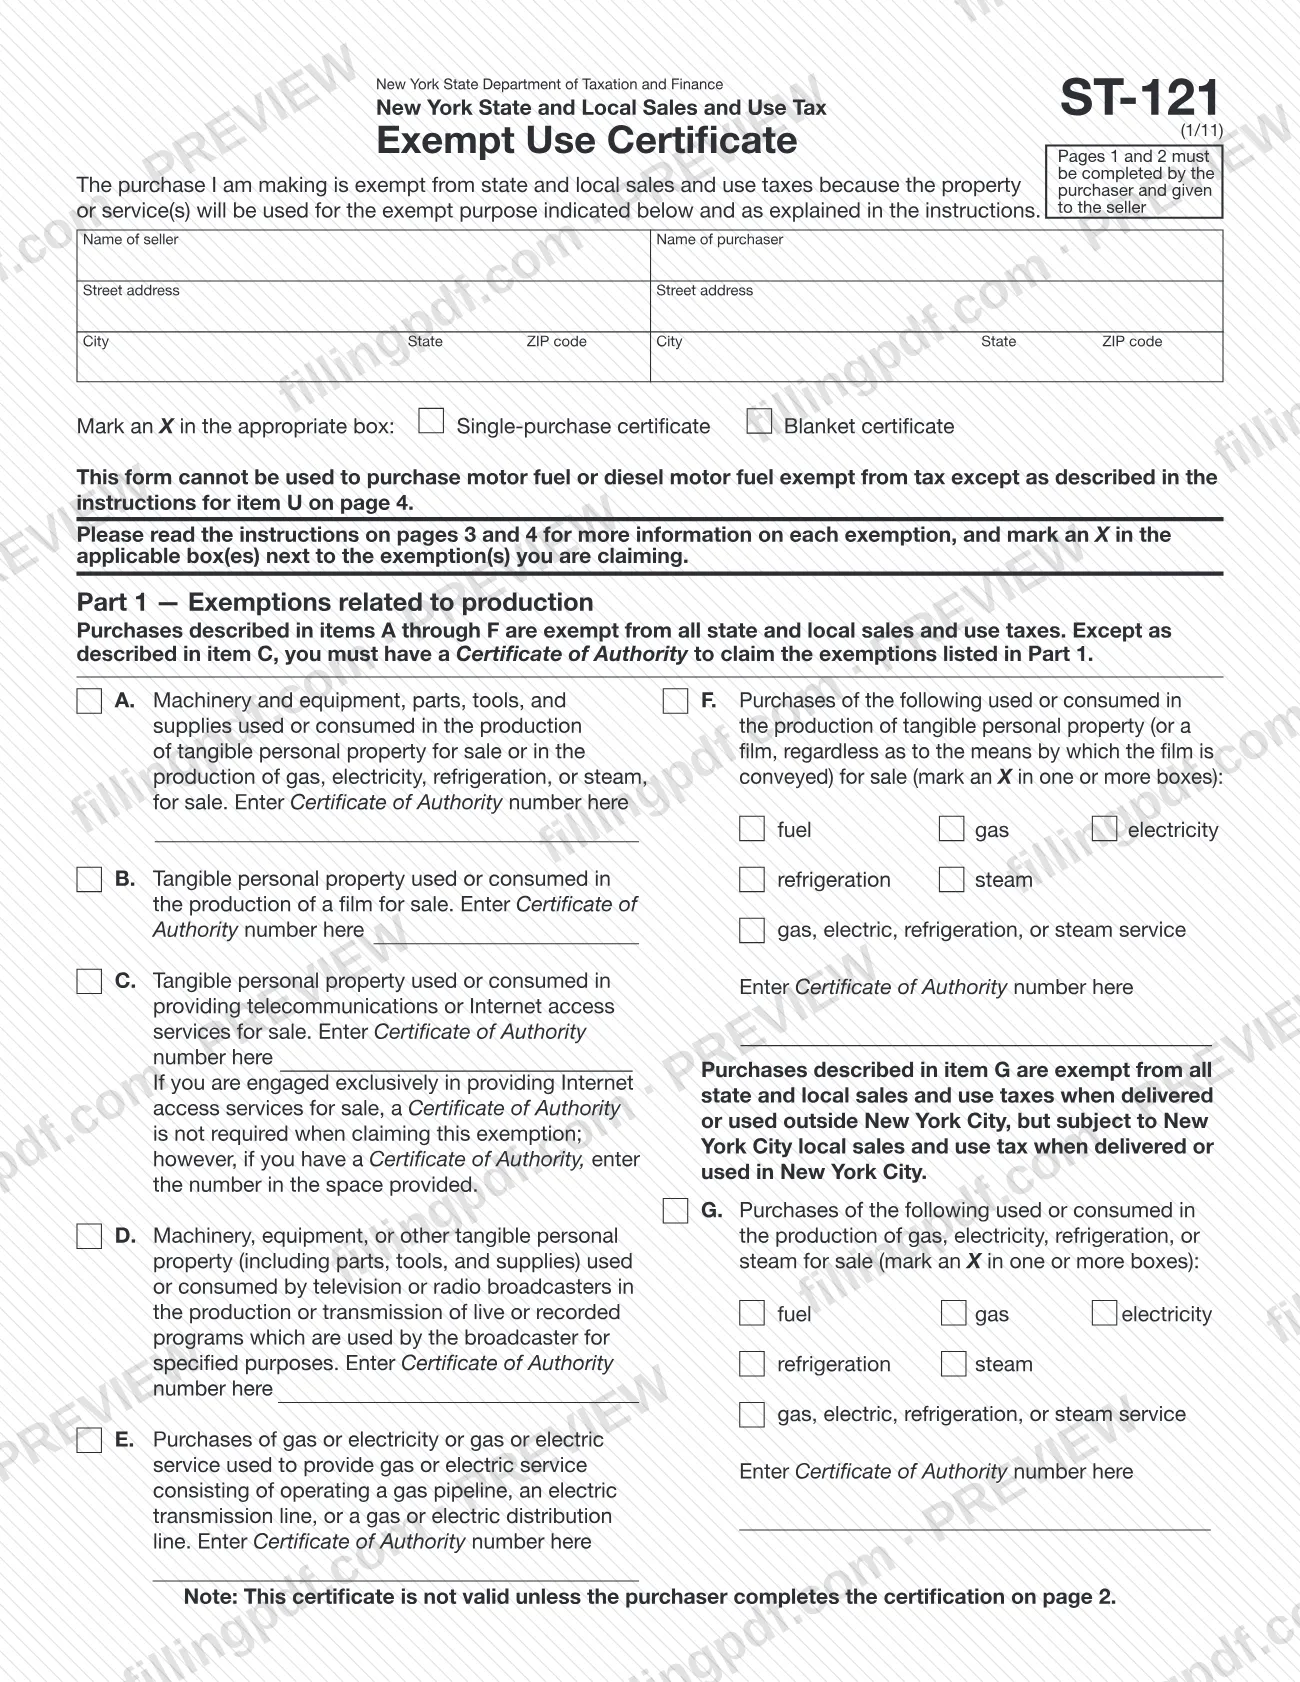
Formulario ST-121, Certificado de uso exento del impuesto sobre las ventas y el uso del estado y local de Nueva York (New York State and Local Sales and Use Tax Exempt Use Certificate), es el certificado que un comprador entrega a un vendedor para comprar, alquilar o arrendar bienes o servicios que reúnen los requisitos y están exentos de los impuestos estatales y locales sobre las ventas y el uso.
El Departamento de Impuestos y Finanzas del Estado de Nueva York (Departamento de Impuestos) publica el formulario. Al firmar la certificación en la página 2, el comprador declara que la compra está exenta porque los bienes o servicios se utilizarán para el propósito exento marcado en el formulario, según se explica en las instrucciones de las páginas 3 y 4. El vendedor conserva el certificado como prueba de por qué no cobró impuestos.
Las exenciones se agrupan en tres partes:
- Parte 1, artículos A a G: exenciones relacionadas con la producción, como maquinaria y equipo utilizados para producir bienes muebles tangibles para la venta, producción cinematográfica, servicios de telecomunicaciones y acceso a Internet, radiodifusión, y combustible y servicios públicos.
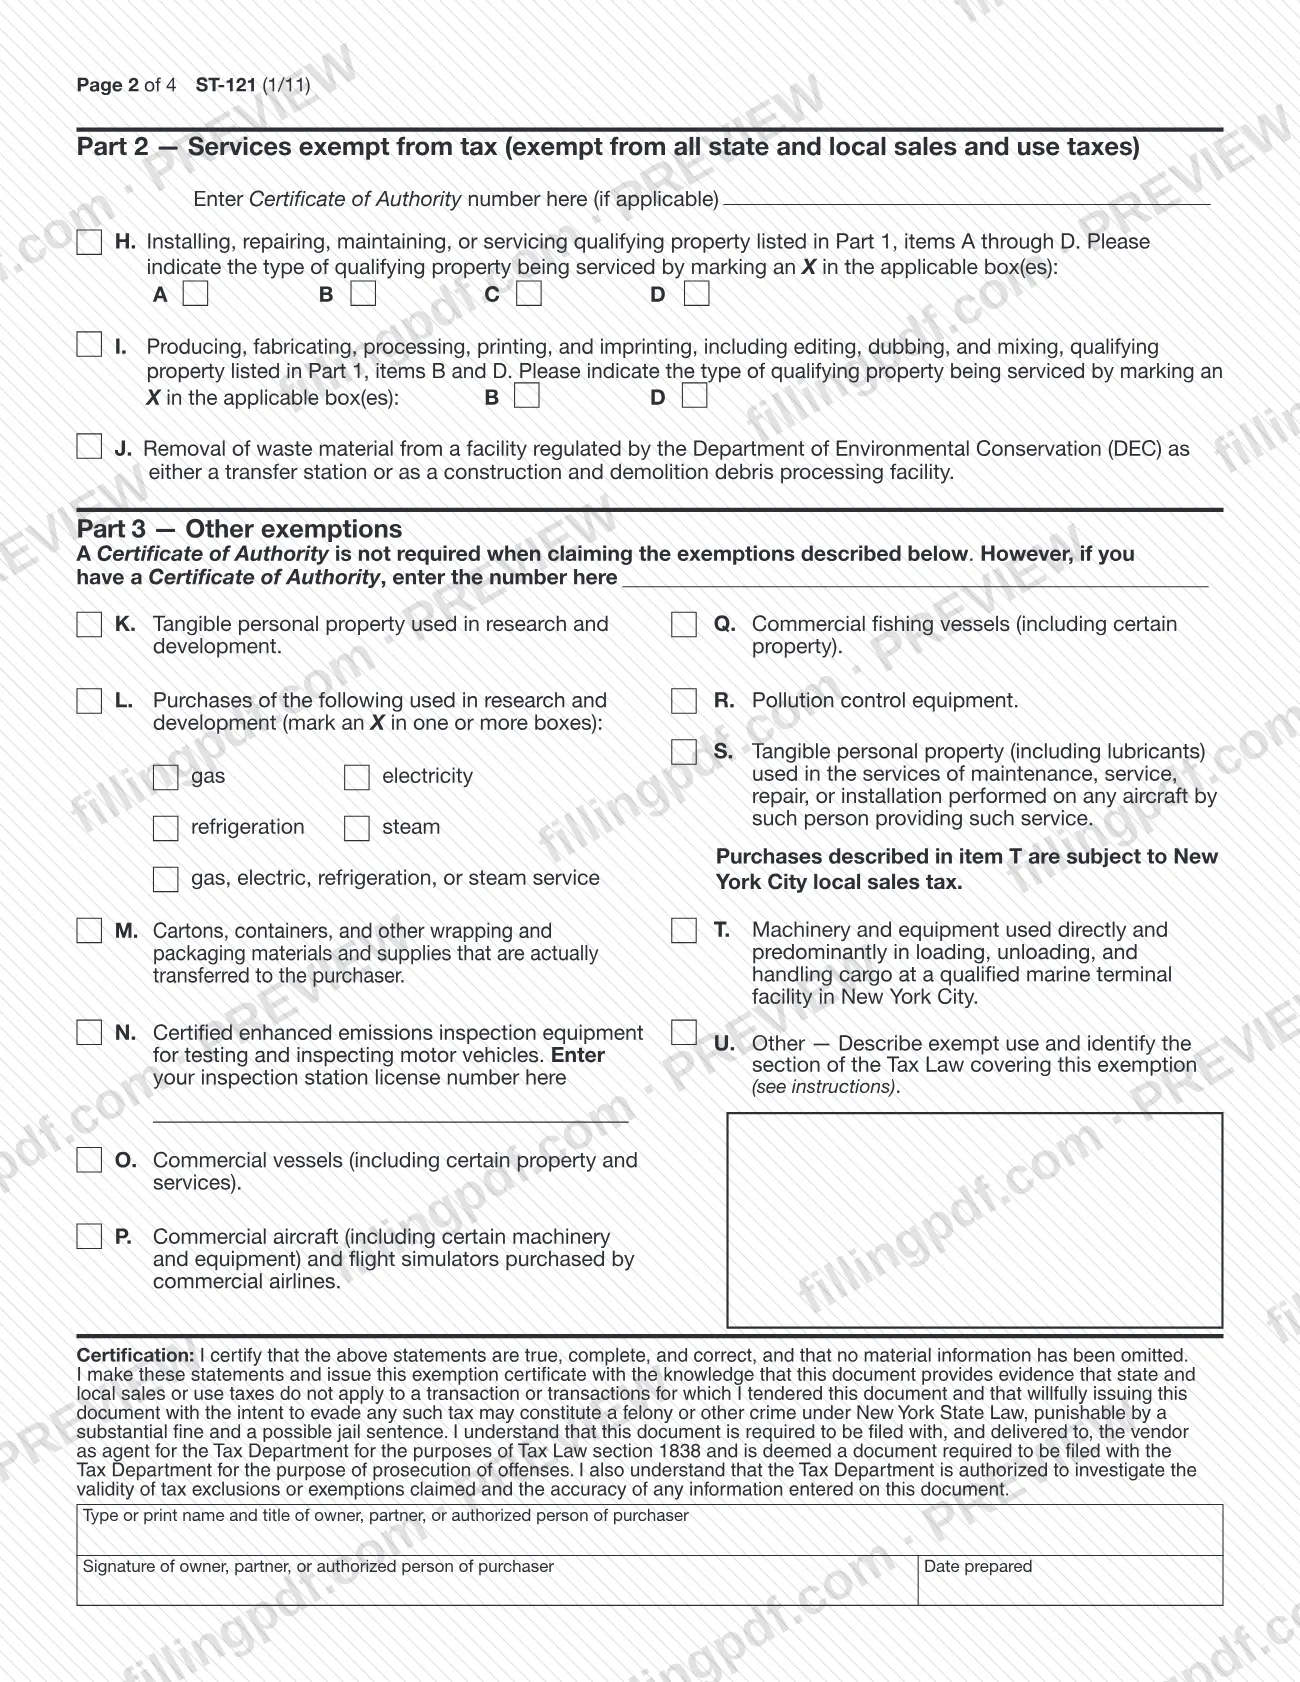
- Parte 2, artículos H a J: servicios exentos, como la instalación o reparación de bienes calificados de la Parte 1 y la eliminación de desechos de ciertas instalaciones reguladas por el Departamento de Conservación Ambiental (DEC).
- Parte 3, artículos K a U: otras exenciones, incluidas la investigación y el desarrollo, los materiales de embalaje, las embarcaciones comerciales y aeronaves, los equipos de control de la contaminación y una línea abierta «Other» (Otro), artículo U.
Los artículos G y T siguen sujetos al impuesto local de la ciudad de Nueva York. Marque Single-purchase certificate (Certificado para una sola compra) o Blanket certificate (Certificado general). El formulario no puede utilizarse para comprar combustible para motores o combustible diésel exentos, excepto según se describe para el artículo U. Para las exenciones de producción, el Departamento de Impuestos remite a la Publicación 852.
¿Quién tiene que presentar el ST-121?
Los usuarios principales son los compradores que tienen un Certificado de Autoridad válido y compran, alquilan o arriendan bienes o servicios que cumplen los requisitos de alguna de las exenciones indicadas en el formulario. El comprador completa las páginas 1 y 2 y entrega el formulario al vendedor; el vendedor lo conserva.
Condiciones establecidas en las instrucciones:
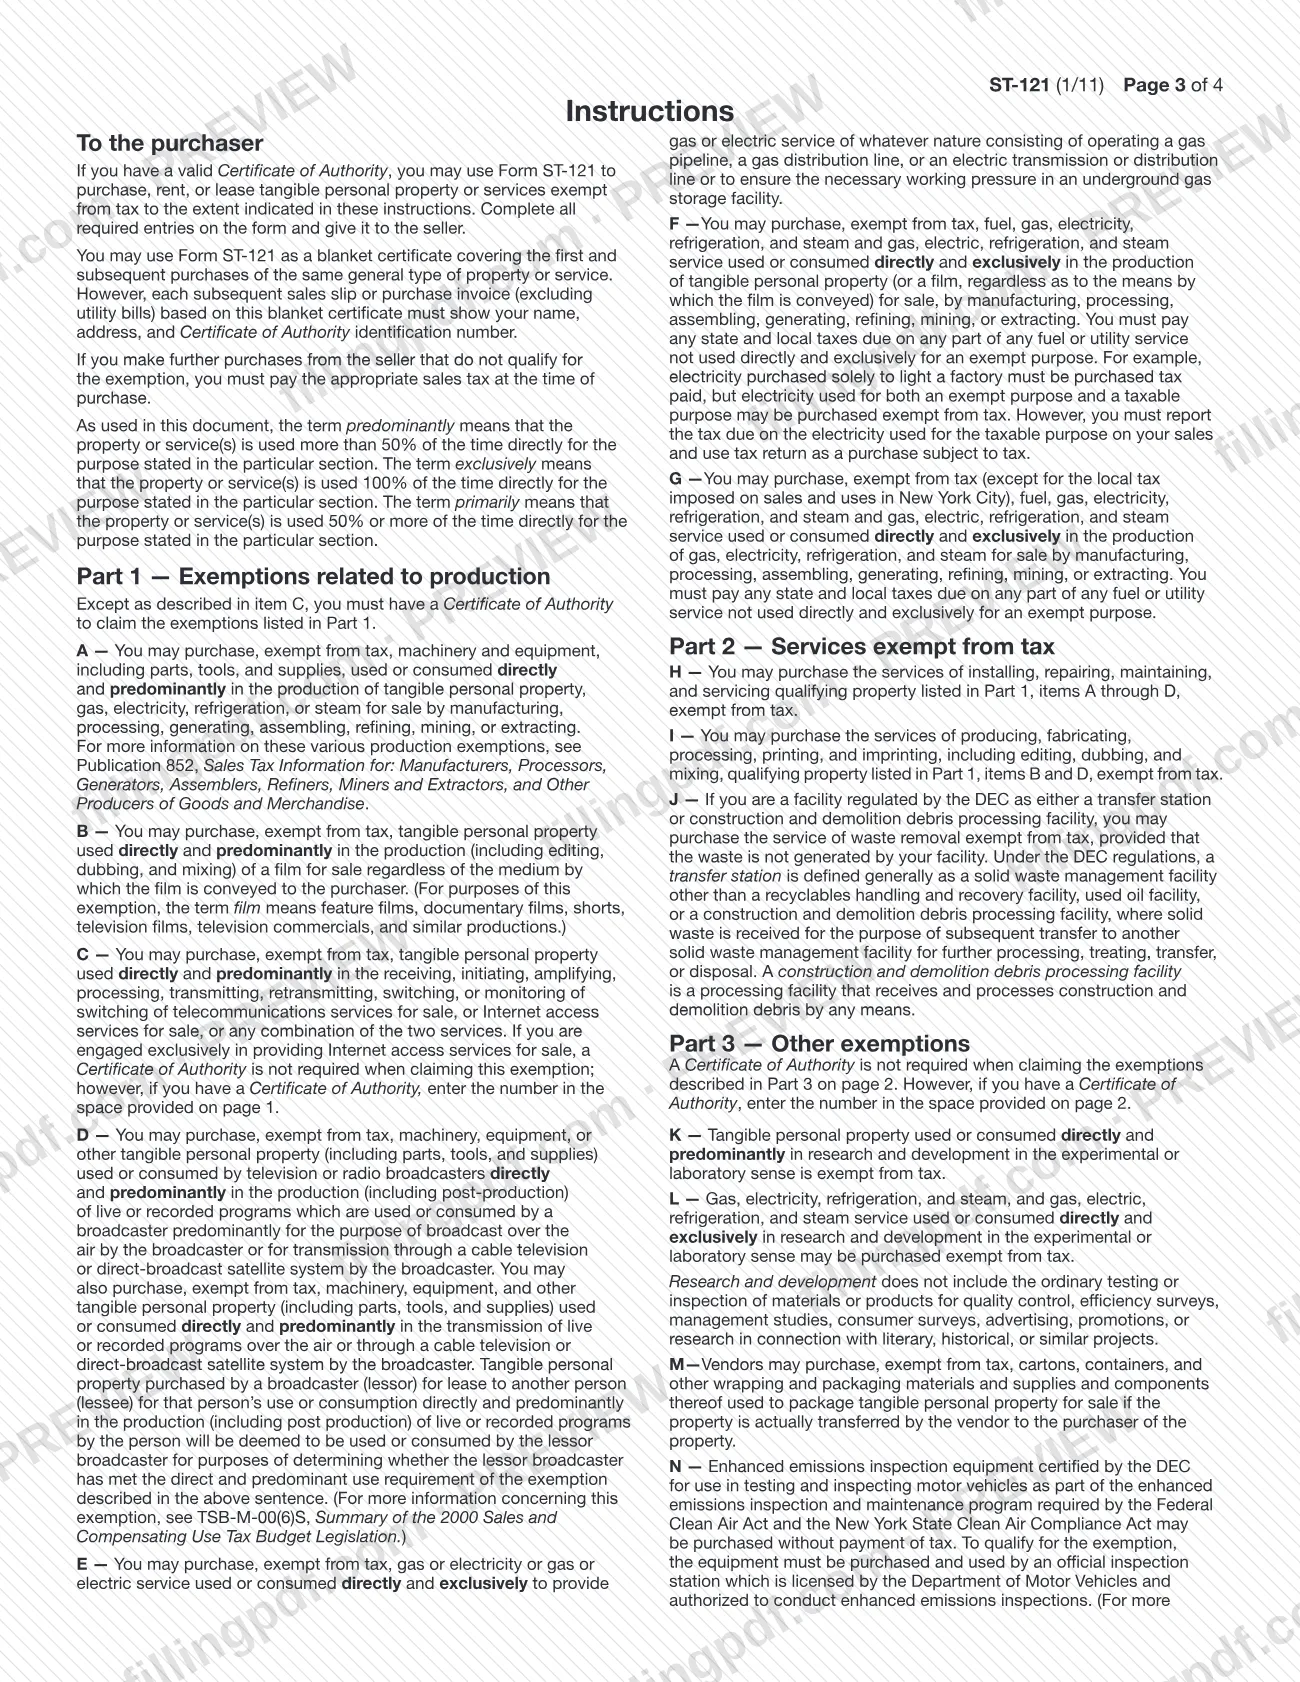
- Parte 1 (artículos A–G): se requiere un Certificado de Autoridad, excepto para el artículo C. Si usted solo presta servicios de acceso a Internet para la venta, no necesita uno para el artículo C, pero debe ingresar el número si tiene uno.
- Parte 2 (artículos H–J): ingrese el número del Certificado de Autoridad si corresponde.
- Parte 3 (artículos K–U): no se requiere un Certificado de Autoridad, pero ingrese el número si tiene uno.
- Artículo J: solo se aplica a una instalación regulada por el DEC como estación de transferencia o instalación de procesamiento de escombros de construcción y demolición, y únicamente para desechos que no haya generado esa instalación.
- Artículo N: el equipo debe ser comprado y utilizado por una estación oficial de inspección autorizada por el Departamento de Vehículos Motorizados.
No utilice el formulario para comprar combustible para motores o combustible diésel exentos, excepto según se describe en las instrucciones para el artículo U. La certificación debe estar firmada por un propietario, socio o persona autorizada del comprador.
Cuándo presentar el ST-121
Entregue el Formulario ST-121 al vendedor cuando realice una compra que considere exenta. El vendedor debe recibir el certificado con todas las entradas completas a más tardar 90 días después de la entrega de los bienes; de lo contrario, se considera que la venta está sujeta a impuestos en el momento de la transacción. Si se recibe después del período de 90 días, el vendedor y el comprador comparten la responsabilidad de demostrar que la venta estaba exenta, y es posible que se exijan más pruebas.
Un certificado general cubre la primera compra y las compras posteriores de bienes o servicios del mismo tipo general. Sigue vigente hasta que el comprador notifique por escrito al vendedor que lo revoca, el vendedor sepa que es falso o que se presentó fraudulentamente, o el Departamento de Impuestos notifique al vendedor que el comprador no puede realizar compras exentas. Los vendedores conservan cada certificado durante al menos tres años después de la fecha límite de la última declaración a la que corresponda, o hasta la fecha en que se presente esa declaración, si esta es posterior.
Documentos que necesitas
- Número del Certificado de Autoridad: se requiere para las exenciones de la Parte 1 (artículos A–G), excepto para el artículo C si usted presta únicamente servicios de acceso a Internet; en las Partes 2 y 3, ingréselo solo si tiene uno.
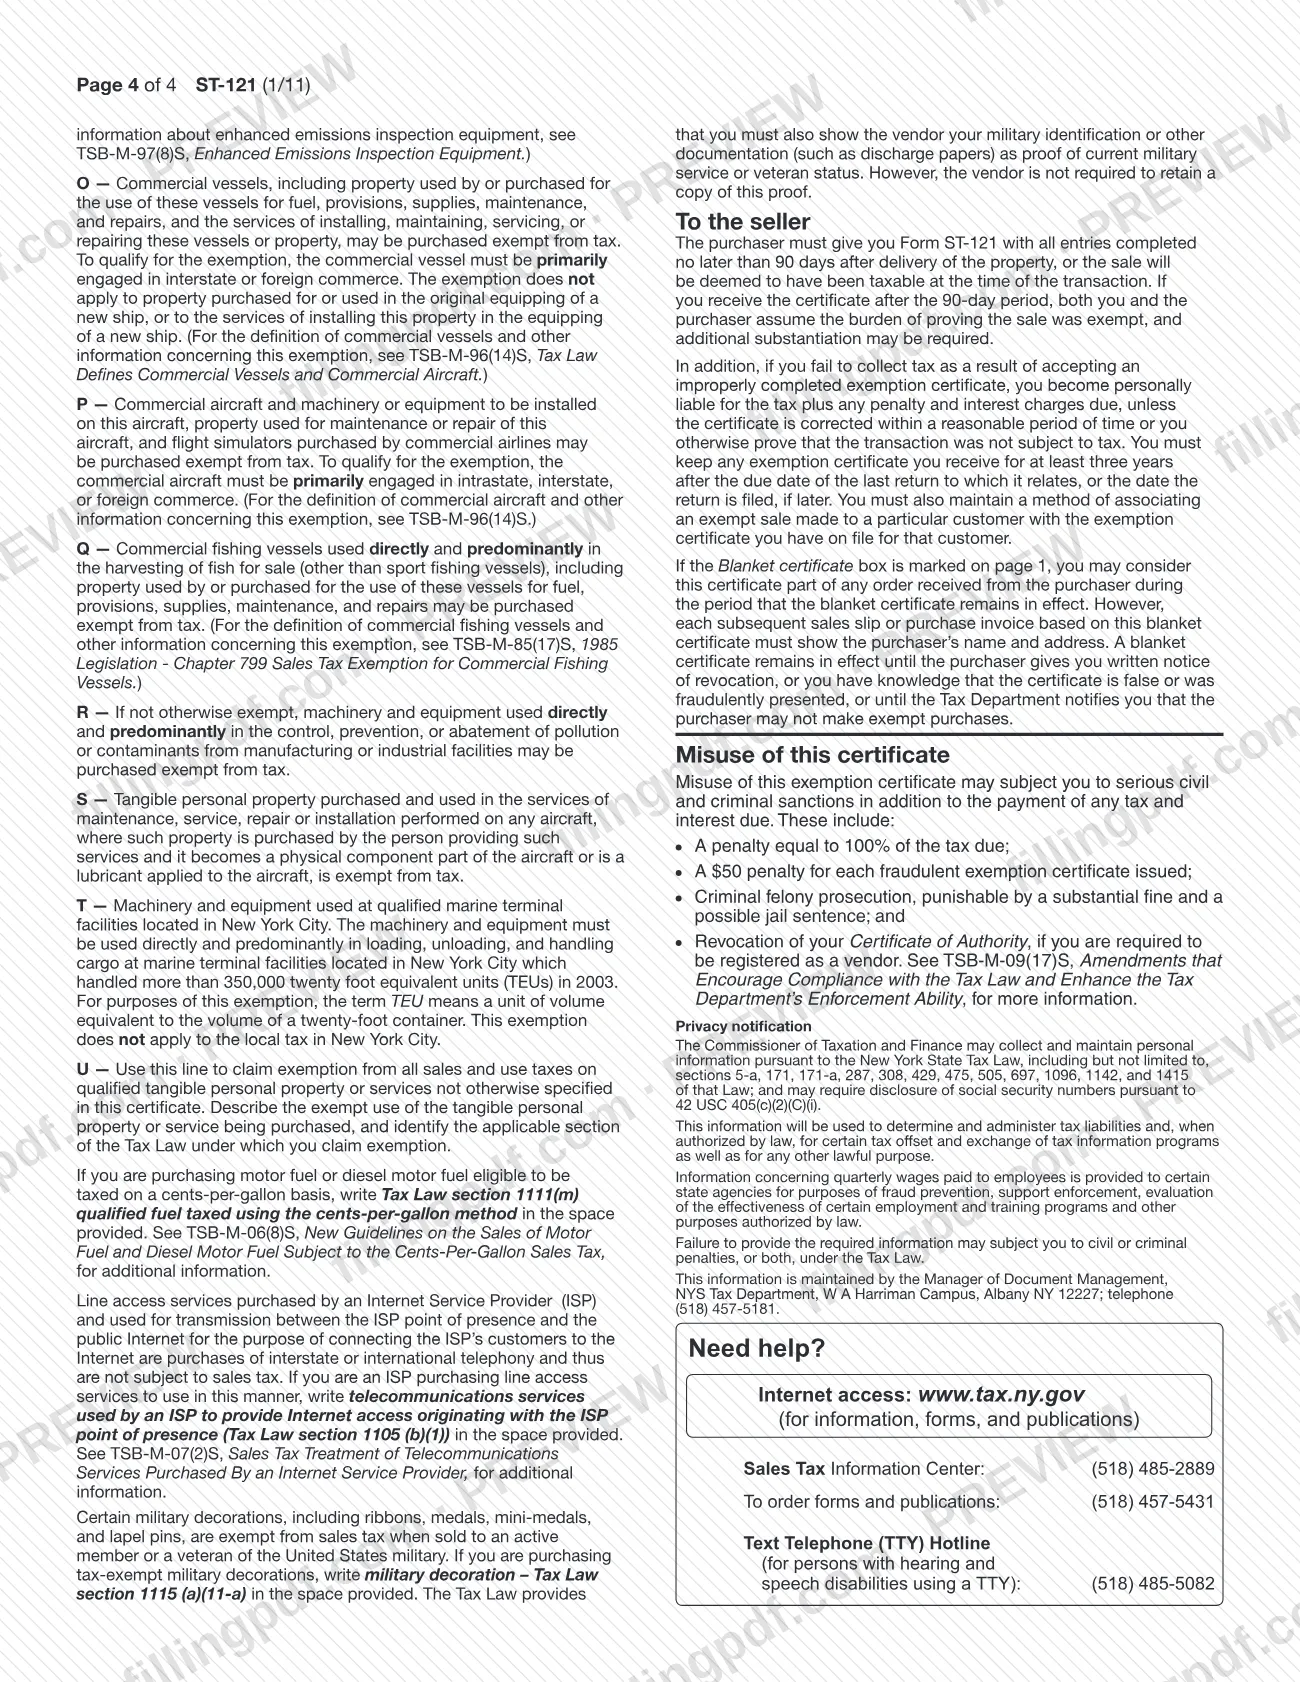
- Identificación militar u otra documentación, como documentos de baja, como prueba del servicio militar actual o de la condición de veterano, al comprar condecoraciones militares exentas; el proveedor no tiene que conservar una copia.
- Número de licencia de estación de inspección de emisiones mejorada, que debe ingresar en el formulario para el artículo N.
- Descripción del uso exento y sección de la Ley Tributaria que lo contempla, que debe ingresar en el formulario para el artículo U.
Cómo rellenar el ST-121
Ingrese los datos del vendedor y del comprador
En la parte superior de la página 1, escriba el nombre y la dirección postal (ciudad, estado y código ZIP) del vendedor y del comprador. El comprador completa las páginas 1 y 2.
Marque una sola compra o certificado general
Marque una X en Single-purchase certificate (Certificado para una sola compra) para una compra, o Blanket certificate (Certificado general) para cubrir la primera compra y las posteriores de bienes o servicios del mismo tipo general.
Reclame las exenciones de producción de la Parte 1
Marque la casilla de cada artículo de A a G que reclame e ingrese junto a este su número del Certificado de Autoridad. Para los artículos F y G, marque también cada casilla que corresponda: combustible, gas, electricidad, refrigeración, vapor o servicio de gas, electricidad, refrigeración o vapor.
Reclame los servicios exentos de la Parte 2
Para el artículo H, marque cuál de los artículos A, B, C o D de la Parte 1 corresponde a los bienes que reciben el servicio; para el artículo I, marque B o D. El artículo J abarca la eliminación de desechos de estaciones de transferencia e instalaciones de escombros de construcción y demolición reguladas por el DEC. Ingrese su número del Certificado de Autoridad si corresponde.
Reclame otras exenciones de la Parte 3
Marque cada artículo de K a U que corresponda. Para el artículo L, marque las casillas de gas, electricidad, refrigeración, vapor o servicios utilizados en investigación y desarrollo; para el artículo N, ingrese el número de licencia de su estación de inspección.
Complete el artículo U si lo utiliza
Describa el uso exento e identifique la sección de la Ley Tributaria que contempla la exención. Las instrucciones indican el texto que debe escribir para el combustible para motores calificado gravado por centavos por galón, los servicios de acceso a líneas de ISP y las condecoraciones militares.
Agregue su número del Certificado de Autoridad
En la Parte 3, ingrese su número del Certificado de Autoridad en el espacio provisto, si tiene uno; no es obligatorio para esos artículos.
Complete la certificación de la página 2
Escriba a máquina o en letra de imprenta el nombre y cargo del propietario, socio o persona autorizada del comprador. Esa persona firma e ingresa la fecha en que se preparó el formulario.
Revise, firme y descargue el PDF
Verifique que esté marcada la casilla de cada exención reclamada y que la página 2 esté firmada. Descargue o imprima el PDF completado desde FillingPDF y entrégueselo al vendedor.
Cómo presentar el ST-121
Usted no presenta el Formulario ST-121 directamente ante el Departamento de Impuestos: el comprador completa las páginas 1 y 2 y entrega el certificado al vendedor.
- Entregar al vendedor: entregue en persona o envíe por correo el certificado completado y firmado al proveedor, que actúa como agente del Departamento de Impuestos. La página 2 debe incluir la certificación firmada; de lo contrario, el certificado no es válido.
- Uso general: cada recibo de venta o factura de compra posterior basado en el certificado general debe indicar su nombre, dirección y número de identificación del Certificado de Autoridad (se excluyen las facturas de servicios públicos).
- Registros del vendedor: el vendedor conserva el certificado durante al menos tres años y debe poder vincular cada venta exenta con el certificado archivado para ese cliente.
Para consultas, el Departamento de Impuestos indica el Centro de Información sobre el Impuesto sobre las Ventas al (518) 485-2889, el servicio de pedidos de formularios al (518) 457-5431, la línea TTY al (518) 485-5082 y www.tax.ny.gov. FillingPDF le permite completar y descargar el PDF; la presentación se realiza por los medios indicados anteriormente.
Errores comunes que debes evitar
- Dejar sin firmar o incompleta la certificación de la página 2; el formulario indica que el certificado no es válido a menos que el comprador lo complete.
- Reclamar una exención de la Parte 1 sin un Certificado de Autoridad, excepto para el artículo C, en el caso de proveedores que se dedican exclusivamente a prestar servicios de acceso a Internet.
- Utilizar el Formulario ST-121 para comprar combustible para motores o combustible diésel exentos, excepto según se describe para el artículo U.
- Entregar el certificado completado al vendedor más de 90 días después de la entrega, lo que hace que la venta se considere sujeta a impuestos en el momento de la transacción.
- Comprar combustible o servicios públicos exentos conforme al artículo F o G cuando una parte no se utiliza directa y exclusivamente para el propósito exento; se deben pagar impuestos por esa parte.
- Suponer que los artículos G y T están exentos del impuesto local de la ciudad de Nueva York; ambos siguen sujetos a este, según indica el formulario.
- Entregar un certificado general para compras que no reúnen los requisitos; las compras posteriores que no reúnan los requisitos deben pagarse con impuestos en el momento de la compra.
- Omitir su nombre, dirección y número del Certificado de Autoridad en las facturas emitidas conforme a un certificado general, excepto en las facturas de servicios públicos.
Preguntas frecuentes
¿Para qué se utiliza el Formulario ST-121?
El ST-121 es el certificado de uso exento de Nueva York que un comprador entrega a un vendedor para comprar, alquilar o arrendar bienes o servicios que reúnen los requisitos y están exentos de los impuestos estatales y locales sobre las ventas y el uso. El comprador marca la exención que reclama y certifica en la página 2 que las declaraciones son verdaderas.
¿Necesito un Certificado de Autoridad para utilizar el Formulario ST-121?
Para las exenciones de la Parte 1 (artículos A–G), sí, excepto para el artículo C si usted se dedica exclusivamente a prestar servicios de acceso a Internet para la venta. No se requiere para la Parte 3; para las Partes 2 y 3, ingrese el número si tiene uno.
¿Cuál es la diferencia entre un certificado para una sola compra y un certificado general?
Un certificado para una sola compra cubre una compra. Un certificado general cubre la primera compra y las posteriores de bienes o servicios del mismo tipo general, y las facturas posteriores deben indicar su nombre, dirección y número del Certificado de Autoridad.
¿Cuánto tiempo tiene el vendedor para recibir el certificado?
El vendedor debe recibir un Formulario ST-121 completado en su totalidad a más tardar 90 días después de la entrega de los bienes; de lo contrario, se considera que la venta está sujeta a impuestos en el momento de la transacción. Si el certificado se entrega después, ambas partes deben demostrar que la venta estaba exenta.
¿Adónde envío el Formulario ST-121?
Entrégueselo al vendedor, no al Departamento de Impuestos. El proveedor actúa como agente del Departamento de Impuestos y conserva el certificado durante al menos tres años después de la fecha límite de la última declaración a la que corresponda, o hasta la fecha de presentación, si esta es posterior.
¿Puedo utilizar el ST-121 para comprar combustible para motores sin pagar impuestos?
No, excepto según se describe en las instrucciones para el artículo U. Si compra combustible para motores o combustible diésel gravado según una tarifa de centavos por galón, escriba en el formulario el texto indicado en las instrucciones correspondiente a la sección 1111(m) de la Ley Tributaria.
¿Qué ocurre si alguien hace un uso indebido de un certificado de uso exento?
Las instrucciones enumeran sanciones civiles y penales, además de los impuestos e intereses adeudados, incluidas multas, procesamiento por delito grave y revocación de un Certificado de Autoridad. Los vendedores que acepten un certificado completado incorrectamente pueden ser personalmente responsables del impuesto.
¿Puedo completar el Formulario ST-121 en línea en FillingPDF?
Sí. Puede completar en línea el PDF rellenable en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no envía el certificado al vendedor ni al Departamento de Impuestos; usted debe entregárselo al vendedor.
¿Listo para rellenar el ST-121?
Rellenar el ST-121 ahora