
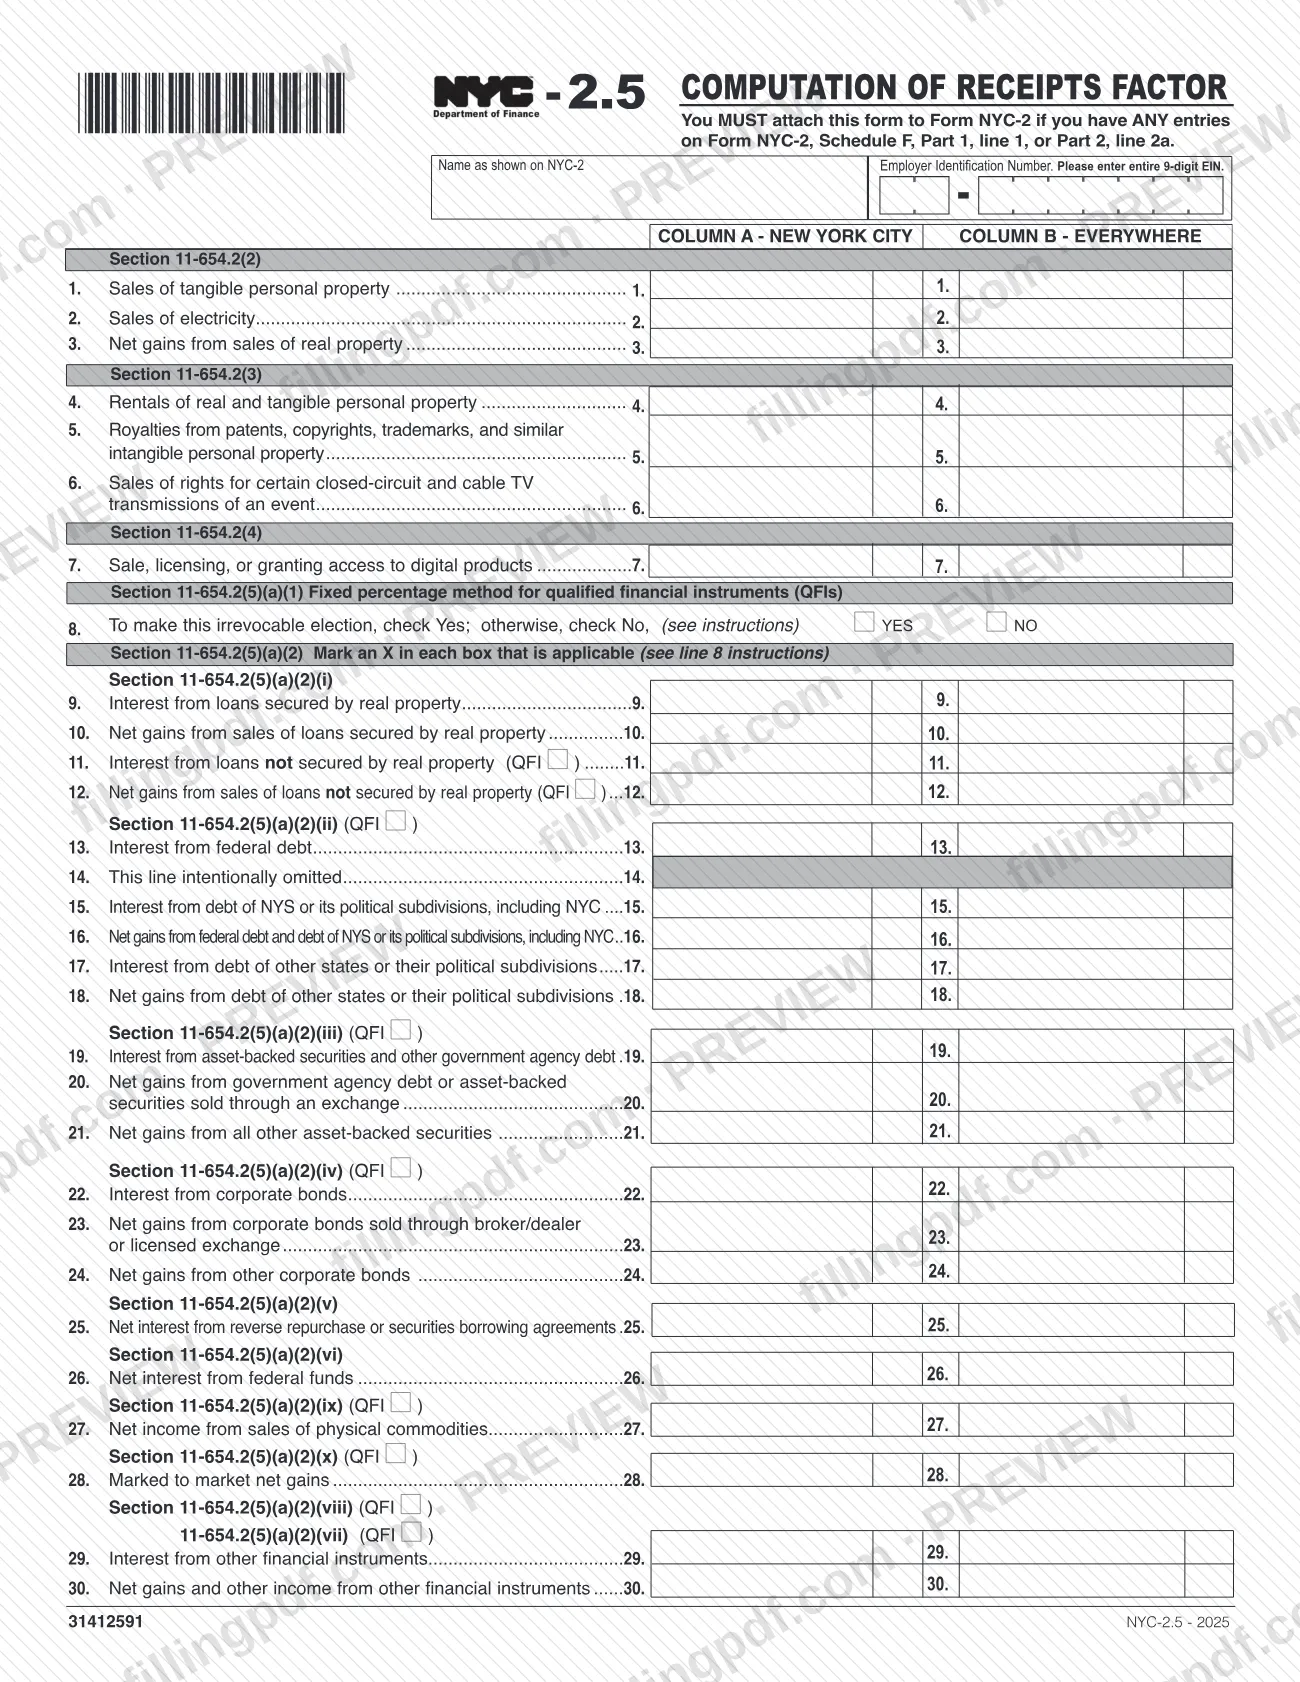
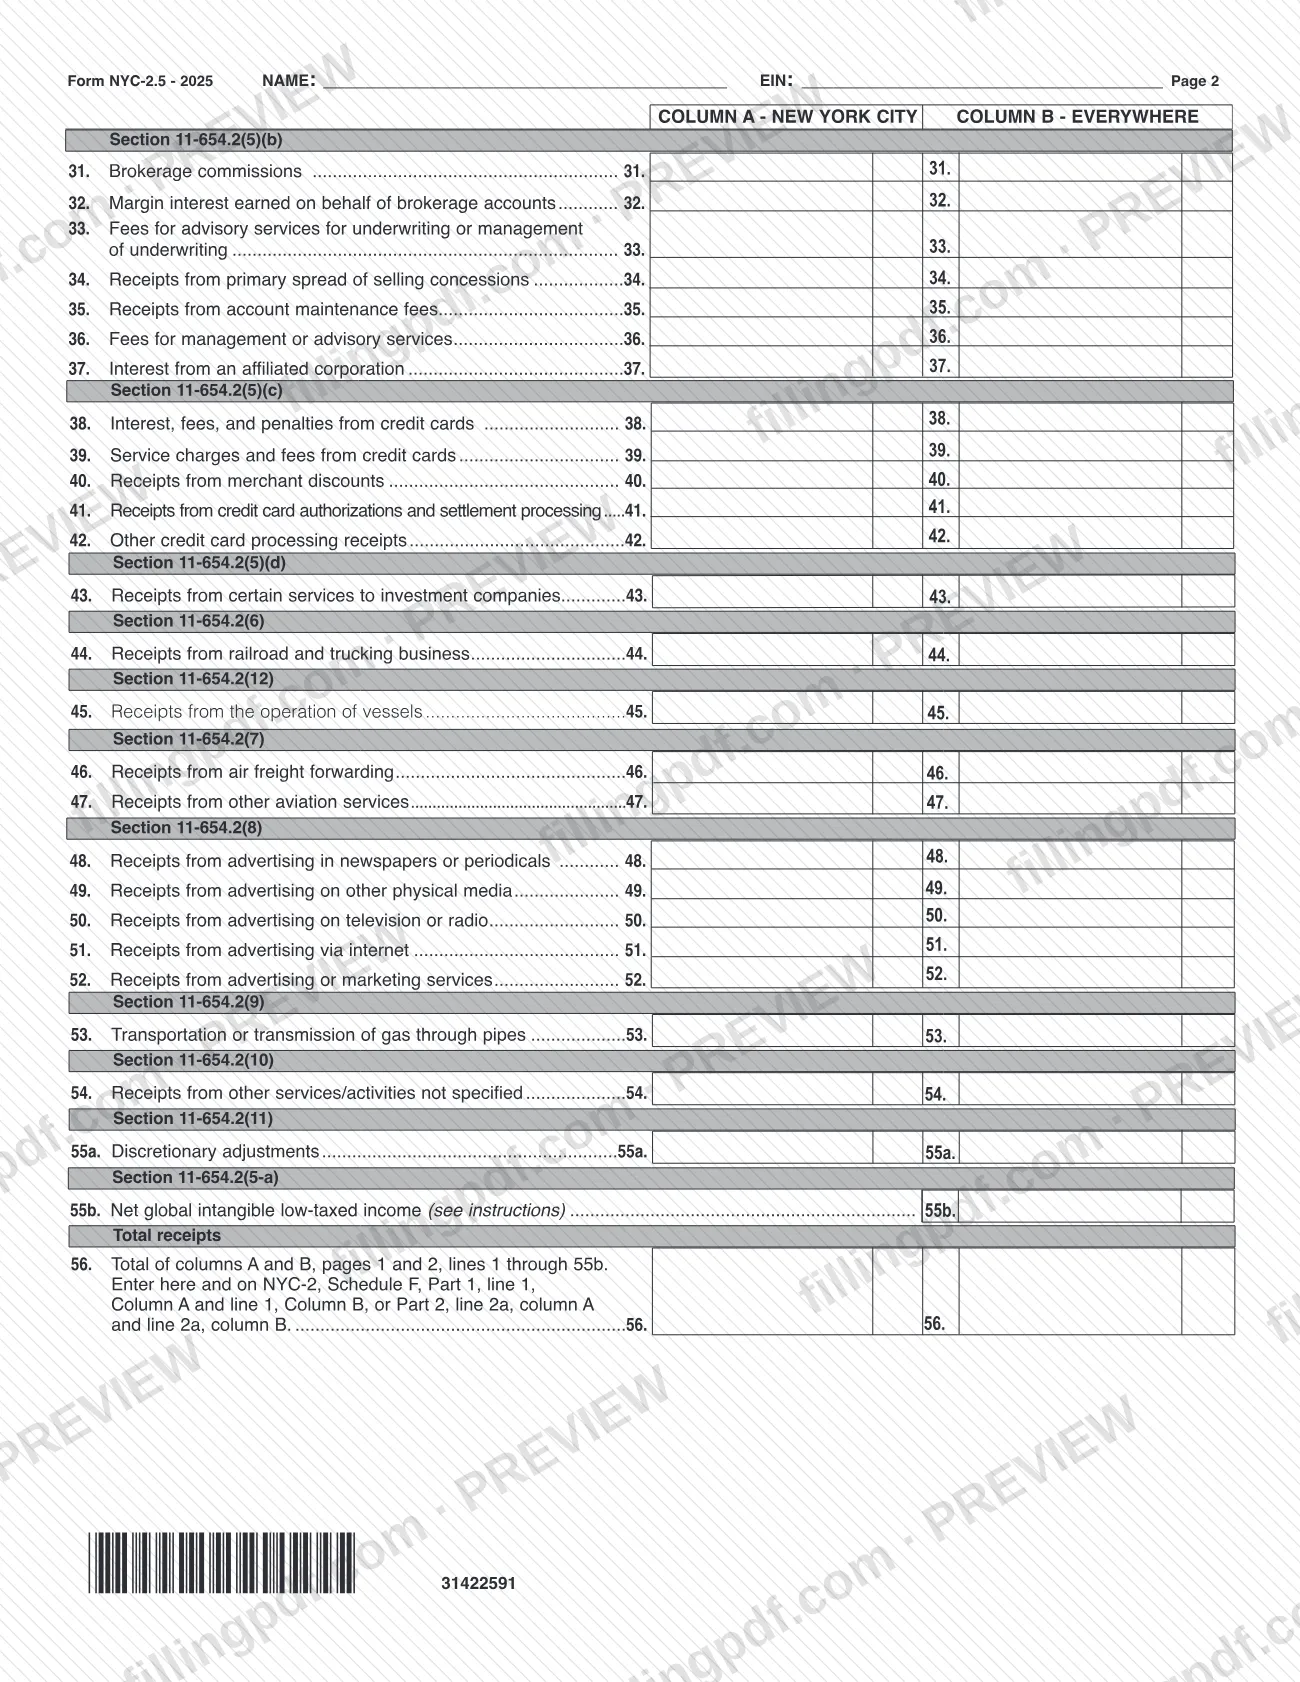
El Formulario NYC-2.5, Cálculo del factor de ingresos (Computation of Receipts Factor), es el anexo de 2025 que el Departamento de Finanzas de la Ciudad de Nueva York (DOF) exige a las corporaciones adjuntar al Formulario NYC-2, la declaración de impuestos sobre corporaciones. Organiza los ingresos de una corporación, línea por línea, en una columna de New York City y una columna de Everywhere. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado; el DOF publica el formulario y sus instrucciones en nyc.gov.
Última actualización
¿Qué es el NYC-2.5?
El Formulario NYC-2.5, Cálculo del factor de ingresos (Computation of Receipts Factor), es el formulario del Departamento de Finanzas de la Ciudad de Nueva York (DOF) que los contribuyentes del impuesto sobre corporaciones de la ciudad adjuntan al Formulario NYC-2 para declarar ingresos por tipo en una columna de New York City y una columna de Everywhere.
Las dos columnas se utilizan para calcular el factor de ingresos del porcentaje de asignación empresarial. Las instrucciones del DOF explican que, en general, los contribuyentes que asignan ingresos y capital empresariales dentro y fuera de la ciudad deben usar su factor de ingresos, que es el porcentaje del total de ingresos que proviene de fuentes dentro de la Ciudad de Nueva York. Por lo general, los ingresos por servicios se asignan a la ciudad si el cliente recibe allí el beneficio del servicio.
El formulario está organizado por sección del Código Administrativo (11-654.2): ventas de bienes muebles tangibles, alquileres y regalías, productos digitales, instrumentos financieros calificados (QFIs) y el método de porcentaje fijo del 8%, ingresos de corredores y agentes, ingresos de tarjetas de crédito, servicios a compañías de inversión, transporte, embarcaciones, aviación, publicidad, gasoductos, otros servicios, ajustes discrecionales e ingreso global intangible de baja imposición neto (GILTI). La línea 56 suma todo y lleva el resultado al Formulario NYC-2, Anexo F.
La página del DOF también incluye formularios relacionados con el mismo título, Formulario NYC-2.5A y Formulario NYC-2.5A/BC. Aunque comparten el término de búsqueda "nyc property tax", este formulario no tiene nada que ver con bienes raíces: corresponde al impuesto sobre corporaciones conforme al Subcapítulo 3-A del Título 11, Capítulo 6, del Código Administrativo.
¿Quién tiene que presentar el NYC-2.5?
Debe adjuntar el Formulario NYC-2.5 al Formulario NYC-2 si tiene algún dato en el Formulario NYC-2, Anexo F, Parte 1, línea 1, o Parte 2, línea 2a. Por lo tanto, es un formulario para corporaciones sujetas al impuesto sobre corporaciones de la Ciudad de Nueva York que asignan ingresos y capital usando los ingresos.
Según la página del DOF, el impuesto sobre corporaciones se aplica a las corporaciones y los bancos, excepto las corporaciones S federales, que hacen negocios en la Ciudad de Nueva York. Las corporaciones S están exentas de ese impuesto, pero siguen sujetas al impuesto sobre corporaciones generales o al impuesto sobre corporaciones bancarias, así que deben consultar los formularios de esos impuestos.
Algunas situaciones modifican la forma en que debe usar el formulario:
- Un contribuyente que reúna los requisitos para la elección única de asignar usando la fórmula de tres factores debe leer las instrucciones del Formulario NYC-2, Anexo F, a las que remiten las instrucciones del NYC-2.5.
- Si solo una línea del formulario corresponde a su negocio, aun así debe completar ambas columnas de esa línea.
- Las corporaciones que emiten o procesan tarjetas de crédito usan las líneas 38 a 42; los negocios que solo aceptan tarjetas de crédito como forma de pago no las usan.
- La línea 55a es solo para contribuyentes que ya recibieron aprobación del Comisionado de Finanzas.
Cuándo presentar el NYC-2.5
El Formulario NYC-2.5 se completa cada vez que presenta el Formulario NYC-2 con datos en el Anexo F, Parte 1, línea 1, o Parte 2, línea 2a, porque el formulario debe adjuntarse a esa declaración. No indica una fecha límite propia, por lo que se presenta junto con el Formulario NYC-2.
El momento importa para una elección del formulario. La elección de la línea 8 para usar el método de porcentaje fijo del 8% es irrevocable, se hace cada año y debe hacerse en la declaración original presentada a tiempo, teniendo en cuenta las prórrogas válidas. La página del DOF describe una prórroga automática de seis meses para las declaraciones del impuesto sobre corporaciones mediante el Formulario NYC-EXT, disponible solo si se presenta en la fecha límite original o antes, y si el impuesto se calculó correctamente y se pagó. Consulte las instrucciones del Formulario NYC-2 para saber la fecha límite aplicable a su año tributario.
Documentos que necesitas
- Una copia de la aprobación del Comisionado de Finanzas, adjunta a la declaración, si declara un ajuste discrecional en la línea 55a. Sin aprobación, presente la declaración usando las reglas legales de asignación.
- Para la línea 55b: una declaración que detalle el cálculo del importe de GILTI incluido en la columna Everywhere.
- Para la línea 55b: los Formularios 8992 y 8993, o los Formularios 8992 y 8993 pro forma.
- Para la línea 55b: el Anexo I-1 del Formulario 5471.
Cómo rellenar el NYC-2.5
Ingrese su nombre y EIN
En la parte superior de la página 1, escriba su nombre tal como aparece en el Formulario NYC-2 y su número de identificación del empleador completo de 9 dígitos. Repítalos en los espacios de nombre y EIN de la página 2.
Declare las ventas en las líneas 1 a 3
Las ventas de bienes muebles tangibles de la línea 1 se incluyen en la columna New York City cuando se envían a un lugar de la ciudad; la electricidad de la línea 2, cuando se entrega en lugares de la ciudad. En la línea 3, reste las pérdidas de las ganancias netas por ventas de bienes inmuebles e ingrese un importe no inferior a cero en cada columna.
Complete alquileres, regalías y productos digitales
Ingrese los alquileres en la línea 4, las regalías en la línea 5, los derechos de transmisión de televisión por circuito cerrado y por cable en la línea 6 y los productos digitales en la línea 7. La línea 7 sigue la jerarquía de las instrucciones, comenzando por la ubicación del uso principal del cliente.
Responda la elección de la línea 8
Marque YES para hacer la elección irrevocable del método de porcentaje fijo del 8% para instrumentos financieros calificados; de lo contrario, marque NO. La elección se realiza cada año en la declaración original presentada a tiempo.
Declare préstamos e instrumentos financieros
En las líneas 9 a 12, ingrese los intereses de préstamos y las ganancias netas. Las líneas 10 y 12 usan la Hoja de trabajo A. Marque la casilla QFI junto a una línea cuando ese instrumento se haya contabilizado a valor de mercado.
Complete las líneas 13 a 30
Ingrese deuda federal, estatal y municipal (13 a 18), títulos de agencias gubernamentales y respaldados por activos (19 a 21), bonos corporativos (22 a 24), acuerdos de recompra (25), fondos federales (26), productos físicos (27), ganancias contabilizadas a valor de mercado (28) y otros instrumentos (29, 30). Use las Hojas de trabajo A, B y C cuando así lo indiquen las instrucciones.
Ingrese los ingresos de corredores y agentes
Las líneas 31 a 37 abarcan comisiones de corretaje, intereses de margen, honorarios de suscripción, concesiones de venta, tarifas de mantenimiento de cuentas, honorarios de asesoría e intereses de afiliados. La mayoría se asigna según la dirección postal del cliente que figura en sus registros.
Ingrese ingresos de tarjetas de crédito y compañías de inversión
Las líneas 38 a 42 son para corporaciones que emiten o procesan tarjetas de crédito. La línea 43 corresponde a ingresos por servicios de administración, gestión o distribución prestados a compañías de inversión.
Declare transporte, aviación y publicidad
Ingrese los ingresos ferroviarios y de transporte por camión en la línea 44, los de embarcaciones en la línea 45, los de servicios de carga aérea en la línea 46 y los de otros servicios de aviación en la línea 47. La publicidad va en las líneas 48 a 52 y el transporte por gasoducto en la línea 53.
Ingrese otros servicios en la línea 54
Declare los ingresos por servicios y otros ingresos empresariales que no se hayan declarado en las líneas 1 a 55b. Asígnelos según la jerarquía de las instrucciones, comenzando por el lugar donde el cliente recibe el beneficio.
Complete las líneas 55a y 55b
Use la línea 55a solo con la aprobación del Comisionado de Finanzas y adjunte una copia. En la línea 55b, ingrese GILTI solo en la columna Everywhere y adjunte la declaración y los formularios requeridos.
Sume en la línea 56, revise y descargue
Sume las columnas A y B de las páginas 1 y 2, líneas 1 a 55b, e ingrese los totales en la línea 56 y en el Formulario NYC-2, Anexo F, Parte 1, línea 1, o Parte 2, línea 2a. Compruebe que ningún importe sea negativo; luego descargue o imprima el PDF completado desde FillingPDF y adjúntelo al Formulario NYC-2.
Cómo presentar el NYC-2.5
El Formulario NYC-2.5 no se presenta por separado: se envía al Departamento de Finanzas adjunto al Formulario NYC-2, la declaración de impuestos sobre corporaciones. El formulario no incluye una dirección postal, un portal ni reglas para citas, por lo que se aplican los canales del Formulario NYC-2, descritos en sus instrucciones en la página del impuesto sobre corporaciones del DOF (https://www.nyc.gov/site/finance/business/business-corporation-tax.page).
Notas para presentar este formulario:
- Adjúntelo al Formulario NYC-2. Incluya las páginas 1 y 2 completadas, con su nombre tal como aparece en el Formulario NYC-2 y su número de identificación del empleador (EIN) completo de 9 dígitos en ambas páginas.
- Línea 55a. Si declara un ajuste discrecional, adjunte a la declaración una copia de la aprobación del Comisionado de Finanzas.
- Línea 55b. Adjunte una declaración que detalle cómo calculó el importe de GILTI en la columna Everywhere, además de los Formularios 8992 y 8993 o los Formularios 8992 y 8993 pro forma, y el Anexo I-1 del Formulario 5471.
- Declaraciones presentadas electrónicamente. La página del DOF incluye el Formulario NYC-579-COR, Autorización de firma para la declaración del impuesto sobre corporaciones presentada electrónicamente.
FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza a través de los canales del DOF indicados arriba.
Errores comunes que debes evitar
- Presentar el Formulario NYC-2 sin el Formulario NYC-2.5 cuando tiene datos en el Anexo F, Parte 1, línea 1, o Parte 2, línea 2a; el formulario indica que debe adjuntarlo.
- Completar solo una columna de una línea. Aunque solo una línea corresponda a su negocio, deben completarse ambas columnas, New York City y Everywhere.
- Ingresar un importe negativo en cualquiera de las columnas; los importes de las columnas no pueden ser inferiores a cero.
- Omitir una línea cuando solo una columna tiene cero; solo se puede omitir una línea si tanto el numerador (columna A) como el denominador (columna B) son cero.
- Marcar NO en la línea 8, o no marcar ninguna casilla, y aun así asignar ingresos de QFI al 8%; las instrucciones consideran que eso equivale a haber hecho la elección y marcado YES.
- Usar la línea 55a sin la aprobación del Comisionado de Finanzas o sin adjuntar una copia a la declaración.
- Incluir GILTI en el numerador del factor de ingresos; la línea 55b se ingresa solo en la columna Everywhere, y deben adjuntarse la declaración y los formularios requeridos.
- Declarar en las líneas 38 a 42 ingresos de un negocio que solo acepta tarjetas de crédito; esas líneas son para corporaciones que emiten o procesan tarjetas de crédito.
- Dejar incompleto el EIN; el formulario solicita el EIN completo de 9 dígitos.
Preguntas frecuentes
¿Para qué se usa el Formulario NYC-2.5?
El Formulario NYC-2.5 calcula el factor de ingresos que se usa para asignar ingresos y capital empresariales a la Ciudad de Nueva York. Se enumeran los ingresos por tipo en una columna de New York City y otra de Everywhere, y la línea 56 lleva los totales al Formulario NYC-2, Anexo F.
¿Es el Formulario NYC-2.5 un formulario de impuesto sobre bienes inmuebles de NYC?
No. Las búsquedas de nyc property tax muestran muchos formularios de la ciudad, pero el Formulario NYC-2.5 corresponde al impuesto sobre corporaciones conforme al Subcapítulo 3-A del Código Administrativo. Declara los ingresos de una corporación para su asignación, no valores de bienes inmuebles ni impuestos sobre bienes inmuebles.
¿Cuándo debo adjuntar el Formulario NYC-2.5 al Formulario NYC-2?
Debe adjuntarlo si tiene algún dato en el Formulario NYC-2, Anexo F, Parte 1, línea 1, o Parte 2, línea 2a. El formulario no indica una fecha límite independiente, por lo que se presenta junto con el Formulario NYC-2.
¿Debo completar ambas columnas si solo corresponde una línea?
Sí. Aunque solo una línea del formulario corresponda a su negocio, debe completar ambas columnas, New York City y Everywhere, para esa línea. Los importes no pueden ser inferiores a cero y solo se puede omitir una línea si ambas columnas tienen cero.
¿Qué implica la elección de la línea 8?
Marcar YES en la línea 8 constituye una elección irrevocable del método de porcentaje fijo del 8% para instrumentos financieros calificados. La elección se aplica a todos los QFI, se hace cada año en la declaración original presentada a tiempo y se considera hecha si marca NO o no marca ninguna casilla, pero aun así asigna los ingresos de QFI al 8%.
¿Puedo usar la línea 55a para ajustar mi asignación?
Solo si el Comisionado de Finanzas aprobó el ajuste. Adjunte una copia de la aprobación a su declaración. Sin aprobación, presente la declaración usando las reglas legales de asignación; las instrucciones indican que puede presentar una declaración enmendada cuando reciba la aprobación.
¿Qué ocurre si no completo el formulario correctamente?
Las instrucciones advierten que no completar correctamente el Formulario NYC-2.5 puede resultar en la imposición de un factor de asignación empresarial del 100%. Revise ambas columnas y cada línea que corresponda antes de adjuntarlo al Formulario NYC-2.
¿Puedo rellenar el Formulario NYC-2.5 en línea en FillingPDF?
Sí, puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el formulario ante el DOF; debe enviarlo adjunto al Formulario NYC-2 a través de los canales del DOF.
¿Listo para rellenar el NYC-2.5?
Rellenar el NYC-2.5 ahora