
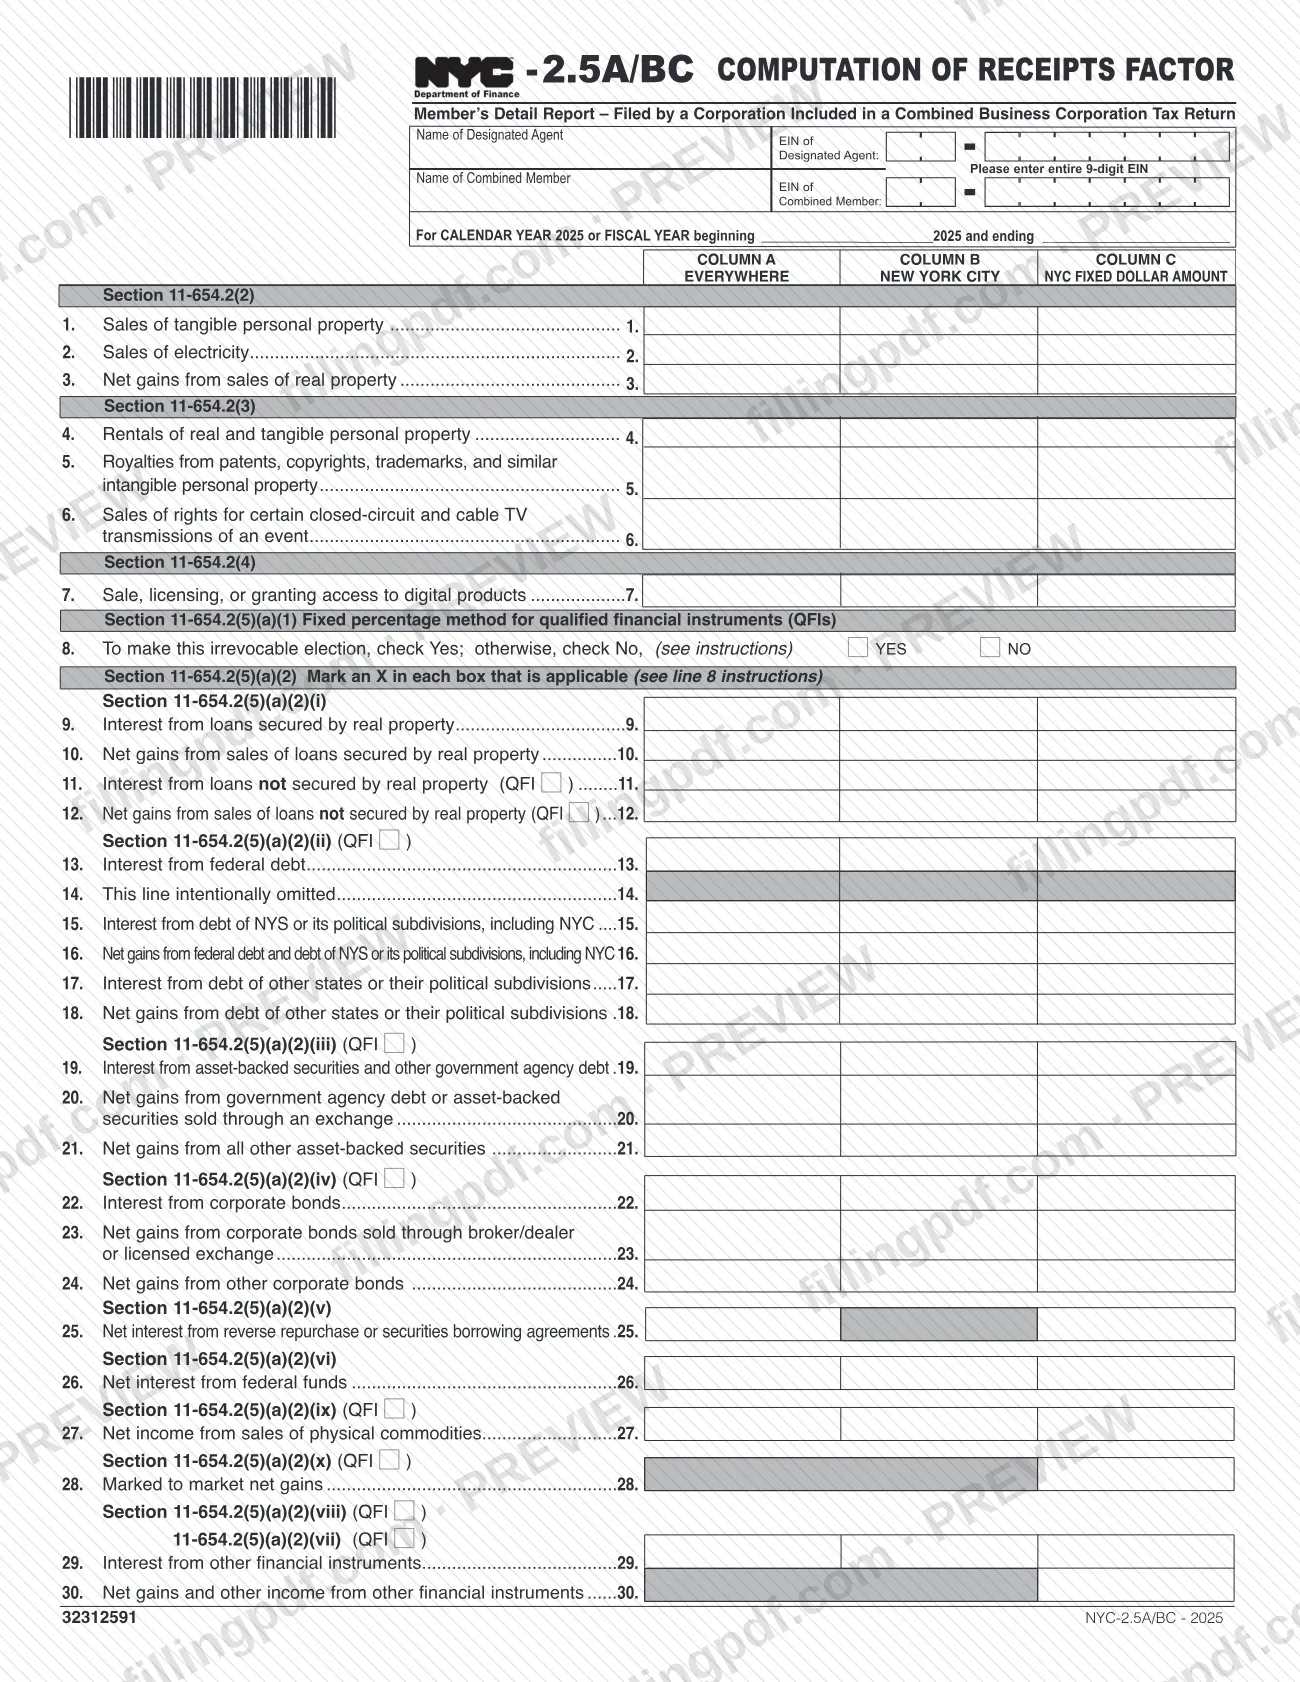
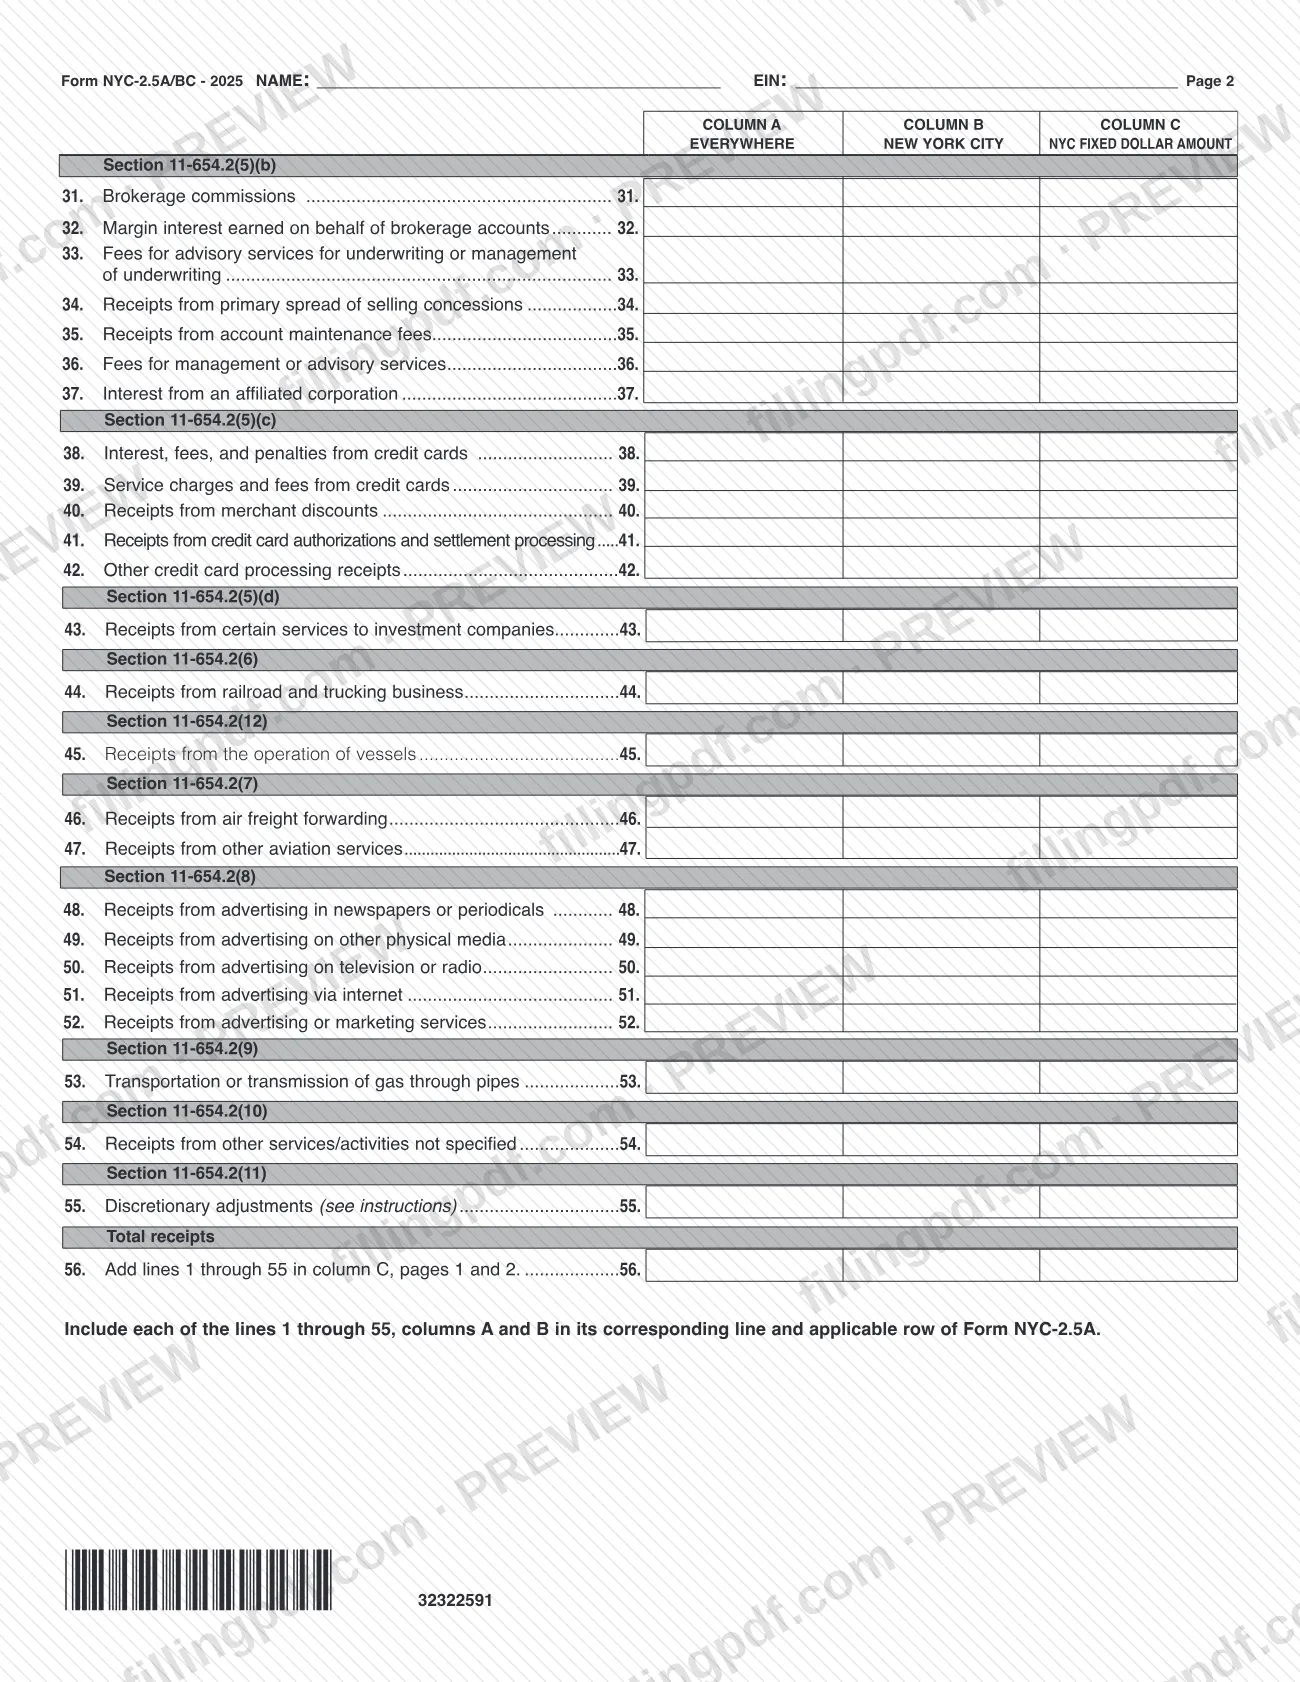
El Formulario NYC-2.5A/BC, Cálculo del factor de ingresos brutos (Computation of Receipts Factor), es el informe detallado del miembro que el Departamento de Finanzas de la Ciudad de Nueva York (DOF) exige a una corporación incluida en una declaración combinada del impuesto sobre corporaciones comerciales. Cada miembro informa sus ingresos brutos en las líneas 1 a 55, en tres columnas, y suma la columna C en la línea 56. En esta página puede rellenar en línea el formulario de 2025 en FillingPDF y descargar o imprimir el PDF completado; el DOF publica el formulario y sus instrucciones en nyc.gov.
Última actualización
¿Qué es el NYC-2.5A/BC?
El Formulario NYC-2.5A/BC, Cálculo del factor de ingresos brutos (Computation of Receipts Factor), es el informe del Departamento de Finanzas de la Ciudad de Nueva York (DOF), titulado "Member's Detail Report" (informe detallado del miembro), que una corporación incluida en una declaración combinada del impuesto sobre corporaciones comerciales utiliza para enumerar sus propios ingresos brutos por tipo, línea por línea, para el año tributario 2025.
El formulario tiene tres columnas: Column A (Everywhere), Column B (New York City) y Column C (NYC Fixed Dollar Amount). Las líneas 1 a 55 siguen las categorías de ingresos brutos de la sección 11-654.2 del Código Administrativo, desde las ventas de bienes muebles tangibles y los alquileres hasta los instrumentos financieros, los ingresos de tarjetas de crédito, la publicidad y otros servicios. La línea 56 suma las líneas 1 a 55 de la columna C en las páginas 1 y 2. Los números de línea coinciden con los del Formulario NYC-2.5A, y las instrucciones del DOF indican que deben consultarse las instrucciones de la línea correspondiente del Formulario NYC-2.5A junto con las instrucciones de este formulario.
El Formulario NYC-2.5A/BC es un informe detallado, no una declaración. Se adjunta al Formulario NYC-2.5A del agente designado, que acompaña al Formulario NYC-2A, Combined Business Corporation Tax Return. El DOF incluye el formulario entre sus formularios del impuesto sobre corporaciones comerciales, que se rigen por el Título 11, Capítulo 6 (Subcapítulo 3-A) del Código Administrativo de la Ciudad de Nueva York.
¿Quién tiene que presentar el NYC-2.5A/BC?
Cada miembro de un grupo combinado de la Ciudad de Nueva York presenta el Formulario NYC-2.5A/BC, con una excepción indicada en las instrucciones del DOF: se excluye al contribuyente que sea el agente designado del grupo combinado (la corporación responsable de presentar el Formulario NYC-2A) cuando el porcentaje de asignación del grupo combinado es inferior al 100%.
Otras condiciones que aparecen en las instrucciones:
- Las corporaciones del grupo combinado que no están sujetas al impuesto conforme al Subcapítulo 3-A no necesitan completar la columna C.
- La línea 8 se marca YES solo cuando el método del porcentaje fijo está vigente para todo el grupo combinado, ya que la elección obliga a todos los miembros.
- Una casilla QFI se marca solo cuando se ha marcado con una X la casilla QFI correspondiente del Formulario NYC-2.5A.
La página del DOF sobre el impuesto a las corporaciones comerciales explica que las corporaciones nacionales y las corporaciones extranjeras, en la medida de sus ingresos efectivamente conectados con Estados Unidos, pueden tener permitido u obligación de presentar un informe combinado si realizan un negocio unitario y tienen propiedad o control común (más del 50% de las acciones con derecho a voto).
Una corporación que presenta una declaración separada, no combinada, del impuesto sobre corporaciones comerciales no utiliza este informe de miembro.
Cuándo presentar el NYC-2.5A/BC
El Formulario NYC-2.5A/BC debe presentarse anualmente y se adjunta al Formulario NYC-2.5A del agente designado, por lo que vence cuando vencen ese formulario y la declaración combinada. El formulario no tiene una fecha límite propia. Corresponde al año calendario 2025 o a un año fiscal que comienza en 2025.
La página del DOF sobre el impuesto a las corporaciones comerciales indica que una empresa sujeta al impuesto puede obtener una prórroga automática de seis meses para su declaración si presenta el Formulario NYC-EXT en la fecha límite original o antes, siempre que el impuesto se haya calculado correctamente y pagado. Añade que una empresa con una prórroga válida de seis meses puede solicitar hasta dos prórrogas adicionales de tres meses con el Formulario NYC-EXT.1, presentando un formulario separado para cada una. Consulte esa página para conocer los plazos de presentación aplicables a su período contable.
Documentos que necesitas
- Formulario NYC-2.5A, Cálculo del factor de ingresos brutos del agente designado, al que debe adjuntarse cada Formulario NYC-2.5A/BC.
- Hojas de trabajo A, B y C de las instrucciones del Formulario NYC-2.5A, completadas antes de ingresar cantidades en las líneas 10, 12, 21, 24, 28 y 30 del Formulario NYC-2.5A/BC.
Cómo rellenar el NYC-2.5A/BC
Identifique al agente designado y al miembro
Ingrese el nombre del agente designado y su EIN; luego, el nombre del miembro del grupo combinado y su EIN. El formulario solicita el EIN completo de 9 dígitos en cada caso.
Indique el período tributario
Marque CALENDAR YEAR 2025 o escriba las fechas del FISCAL YEAR que comienza en 2025 y termina en la fecha indicada. La página 2 repite un encabezado de NAME y EIN que también debe completar.
Comprenda las columnas A, B y C
La columna A es Everywhere, la columna B es New York City y la columna C es NYC Fixed Dollar Amount. La columna B generalmente se calcula sobre la base del grupo combinado y la columna C sobre la base de una compañía por separado; las corporaciones que no están sujetas al impuesto conforme al Subcapítulo 3-A no necesitan completar la columna C.
Informe los ingresos brutos en las líneas 1 a 7
Ingrese las ventas de bienes muebles tangibles, electricidad y ganancias de bienes inmuebles (líneas 1 a 3), alquileres, regalías y derechos de transmisión de televisión (líneas 4 a 6), y productos digitales (línea 7). Use un signo menos para las cantidades inferiores a cero en las columnas A y B.
Responda la línea 8 sobre el método del porcentaje fijo
Marque YES solo si el método del porcentaje fijo para instrumentos financieros calificados está vigente para todo el grupo combinado; de lo contrario, marque NO. Marque las casillas QFI solo cuando las casillas correspondientes del Formulario NYC-2.5A estén marcadas.
Complete las líneas 9 a 30 de instrumentos financieros
Ingrese cantidades de préstamos, deuda, valores respaldados por activos, bonos corporativos, materias primas y otros instrumentos financieros. La línea 14 se omite intencionalmente, y primero deben completarse las Hojas de trabajo A, B y C para las líneas 10, 12, 21, 24, 28 y 30.
Informe los intereses netos en la línea 25
En la columna A, ingrese los ingresos netos por intereses de los acuerdos de recompra inversa y préstamo de valores, después de la deducción de gastos por intereses descrita en las instrucciones. La cantidad no puede ser inferior a cero.
Complete la página 2, líneas 31 a 43
Ingrese los ingresos brutos de corretaje, tarjetas de crédito y compañías de inversión: líneas 31 a 37 para ingresos brutos de corredores o agentes, líneas 38 a 42 para ingresos brutos de tarjetas de crédito y línea 43 para servicios prestados a compañías de inversión.
Ingrese ingresos brutos de transporte, publicidad y otros
Complete las líneas 44 a 54: ferrocarril y transporte por camión, embarcaciones, transporte aéreo de carga y aviación, publicidad, transmisión de gas y otros servicios. Para la línea 44, la columna C utiliza la fracción de millas del propio miembro y la columna B utiliza la fracción de millas del grupo combinado.
Ingrese los ajustes discrecionales en la línea 55
Incluya únicamente las cantidades ingresadas en las líneas 55a y 55b del Formulario NYC-2.5A. No informe GILTI en esta línea ni en ninguna otra.
Sume la columna C en la línea 56
Sume las líneas 1 a 55 de la columna C en las páginas 1 y 2 e ingrese el resultado en la línea 56. Traslade las columnas A y B de cada línea a la línea y fila correspondientes del Formulario NYC-2.5A.
Revise y descargue el PDF completado
Verifique los EIN, los signos menos y los ceros de la columna C; luego descargue o imprima el PDF completado desde FillingPDF y adjúntelo al Formulario NYC-2.5A del agente designado, según se describe en Cómo presentarlo.
Cómo presentar el NYC-2.5A/BC
El Formulario NYC-2.5A/BC no se envía por separado: las instrucciones indican que debe adjuntarse al Formulario NYC-2.5A del agente designado y, por lo tanto, se presenta junto con la declaración del grupo combinado.
- Adjúntelo al Formulario NYC-2.5A: incluya un Formulario NYC-2.5A/BC completado por cada miembro que deba presentarlo.
- Siga el procedimiento de presentación combinada: el formulario no indica una dirección postal, un portal ni reglas de cita propios. Presente el paquete mediante el canal correspondiente al Formulario NYC-2.5A y al Formulario NYC-2A, según las instrucciones del DOF y su página sobre el impuesto a las corporaciones comerciales: https://www.nyc.gov/site/finance/business/business-corporation-tax.page.
- Prórrogas: la página del DOF indica que los Formularios NYC-EXT y NYC-EXT.1 se presentan en línea mediante e-Services.
Incluya cada cantidad de las líneas 1 a 55, columnas A y B, en la línea y fila correspondientes del Formulario NYC-2.5A, según las instrucciones del formulario. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza mediante los canales del DOF indicados anteriormente.
Errores comunes que debes evitar
- Indicar una cantidad negativa en las columnas A o B entre paréntesis o corchetes; las instrucciones exigen usar un signo menos (-).
- Ingresar una cantidad negativa en la columna C en vez de 0; la ganancia, los ingresos o los intereses de la columna C no pueden dar un resultado neto inferior a cero.
- Marcar YES en la línea 8 cuando el método del porcentaje fijo no está vigente para todo el grupo combinado; la elección obliga a todos los miembros.
- Marcar una casilla QFI cuando no se ha marcado con una X la casilla correspondiente del Formulario NYC-2.5A.
- Informar los ingresos netos intangibles globales sujetos a impuestos bajos (GILTI) en la línea 55 o en cualquier otra línea del formulario.
- Ingresar en la línea 55 algo distinto de las cantidades de las líneas 55a y 55b del Formulario NYC-2.5A.
- Ingresar cantidades en las líneas 10, 12, 21, 24, 28 o 30 antes de completar las Hojas de trabajo A, B y C de las instrucciones del Formulario NYC-2.5A.
- Informar una cifra neta de intereses inferior a cero en la línea 25, columna A; las instrucciones indican que no puede ser inferior a cero.
- Calcular la columna B sobre la base de una compañía por separado; por lo general, los ingresos brutos de la ciudad se calculan sobre la base del grupo combinado.
- Presentar el informe del miembro por separado en vez de adjuntarlo al Formulario NYC-2.5A del agente designado.
Preguntas frecuentes
¿Qué es el Formulario NYC-2.5A/BC?
El Formulario NYC-2.5A/BC es el informe detallado del miembro del Departamento de Finanzas de la Ciudad de Nueva York para el factor de ingresos brutos. Una corporación incluida en una declaración combinada del impuesto sobre corporaciones comerciales enumera sus ingresos brutos en las líneas 1 a 55 en las columnas A, B y C, y suma la columna C en la línea 56.
¿Quién debe presentar el Formulario NYC-2.5A/BC?
Cada miembro del grupo combinado de la Ciudad de Nueva York lo presenta, excepto el agente designado que presenta el Formulario NYC-2A cuando el porcentaje de asignación del grupo combinado es inferior al 100%. Los miembros que no están sujetos al impuesto conforme al Subcapítulo 3-A no necesitan completar la columna C.
¿El Formulario NYC-2.5A/BC es un formulario del impuesto sobre la propiedad de Nueva York?
No. Las búsquedas de formularios del impuesto sobre la propiedad de Nueva York pueden llevar a formularios tributarios de la ciudad, pero este pertenece al impuesto sobre corporaciones comerciales del DOF (Subcapítulo 3-A) e informa los ingresos brutos de una corporación para calcular el factor de ingresos brutos. No se refiere a los impuestos sobre bienes inmuebles.
¿Adónde envío el Formulario NYC-2.5A/BC?
No lo envíe por separado. Las instrucciones indican que debe adjuntarse al Formulario NYC-2.5A del agente designado, que acompaña a la declaración combinada. El formulario no incluye una dirección ni un portal; use los canales del DOF indicados para esos formularios.
¿Cómo informo cantidades negativas en el Formulario NYC-2.5A/BC?
En las columnas A y B, use un signo menos (-) para las cantidades inferiores a cero, no paréntesis ni corchetes. En la columna C, las ganancias, los ingresos o los intereses no pueden dar un resultado neto inferior a cero, por lo que debe ingresar 0.
¿Cuándo debo marcar YES en la línea 8?
Marque YES solo cuando el método del porcentaje fijo para instrumentos financieros calificados esté vigente para todo el grupo combinado, porque la elección obliga a todos los miembros. En cualquier otro caso, marque NO.
¿Puedo rellenar el Formulario NYC-2.5A/BC en línea?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el formulario ante el DOF; el formulario se adjunta al Formulario NYC-2.5A y se presenta mediante los canales del DOF.
¿Puedo informar GILTI en el Formulario NYC-2.5A/BC?
No. Las instrucciones indican que no se deben informar los ingresos netos intangibles globales sujetos a impuestos bajos (GILTI) en la línea 55 ni en ninguna otra línea del formulario. La línea 55 incluye únicamente las cantidades ingresadas en las líneas 55a y 55b del Formulario NYC-2.5A.
¿Listo para rellenar el NYC-2.5A/BC?
Rellenar el NYC-2.5A/BC ahora