
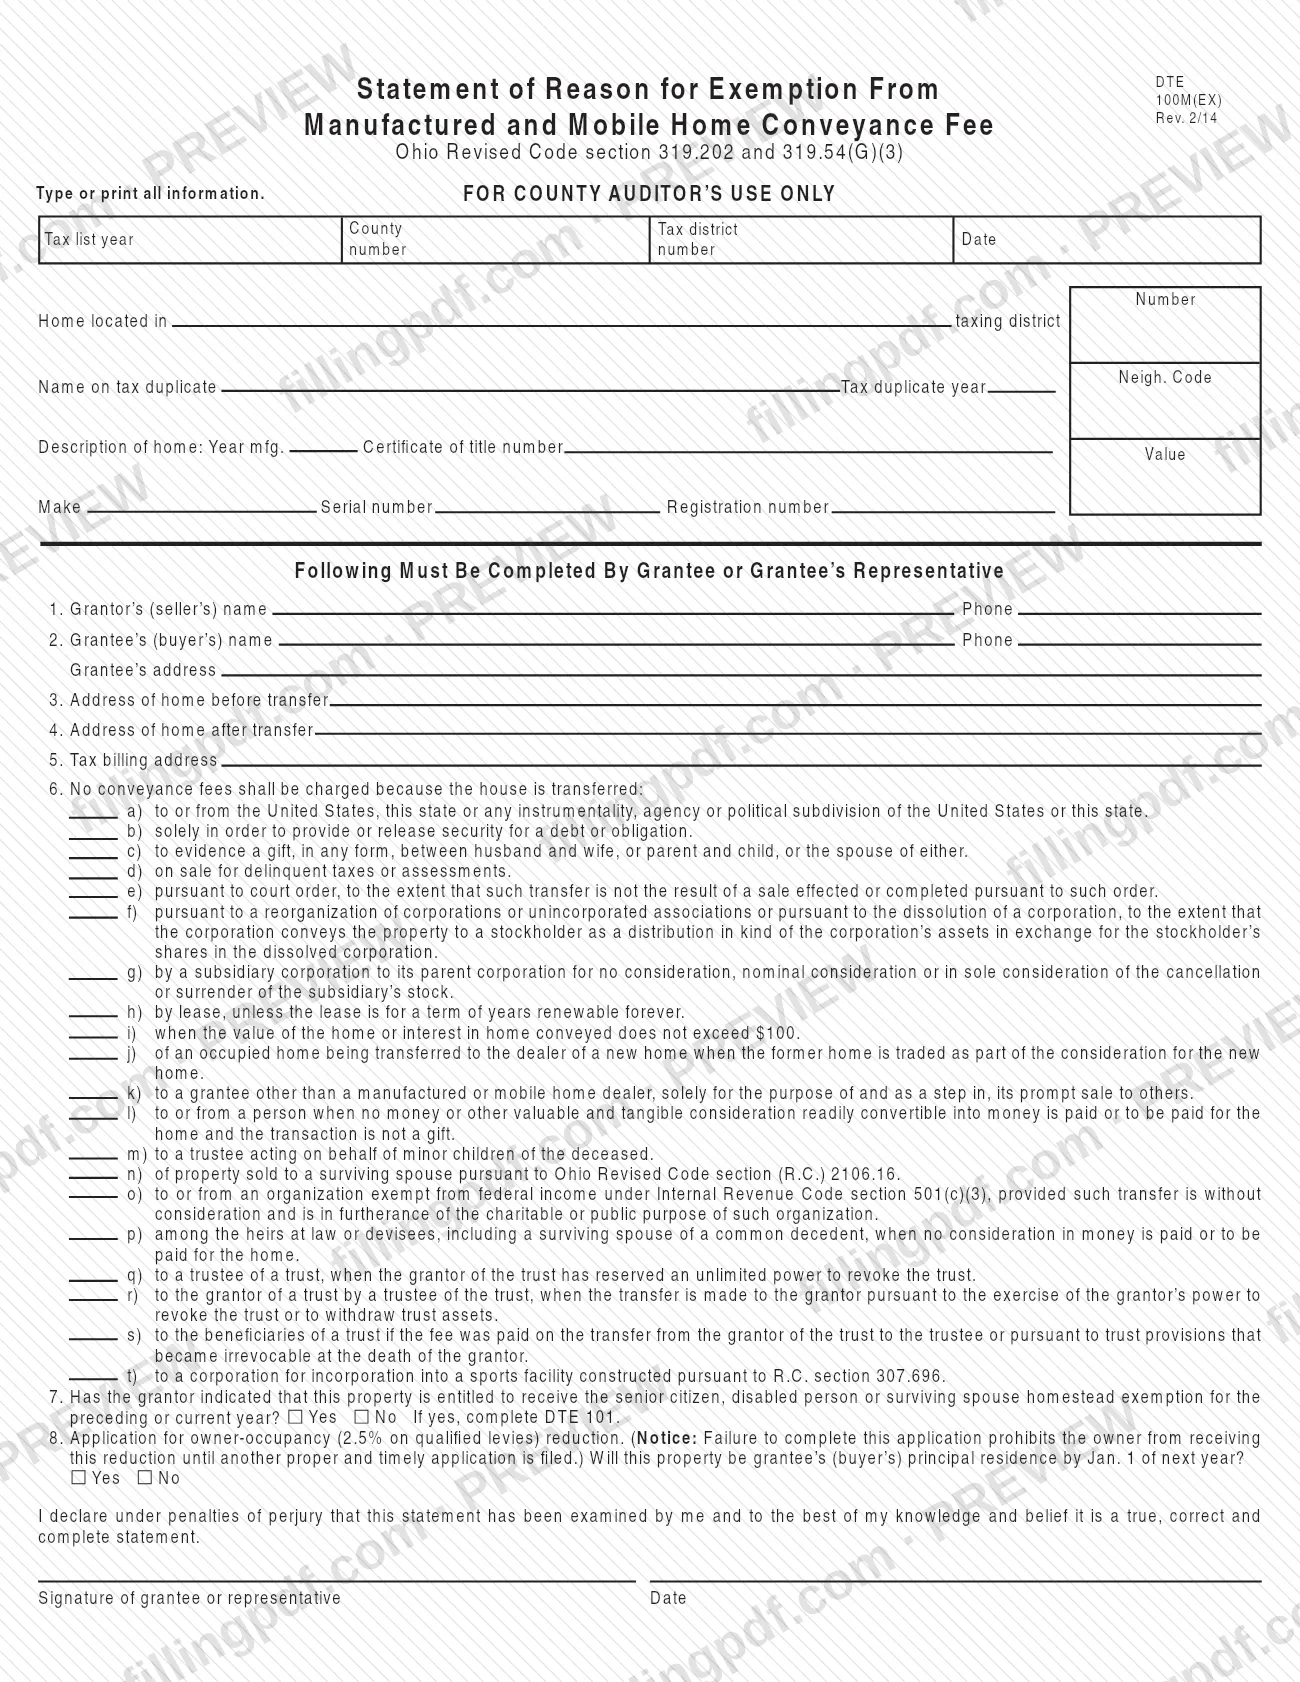
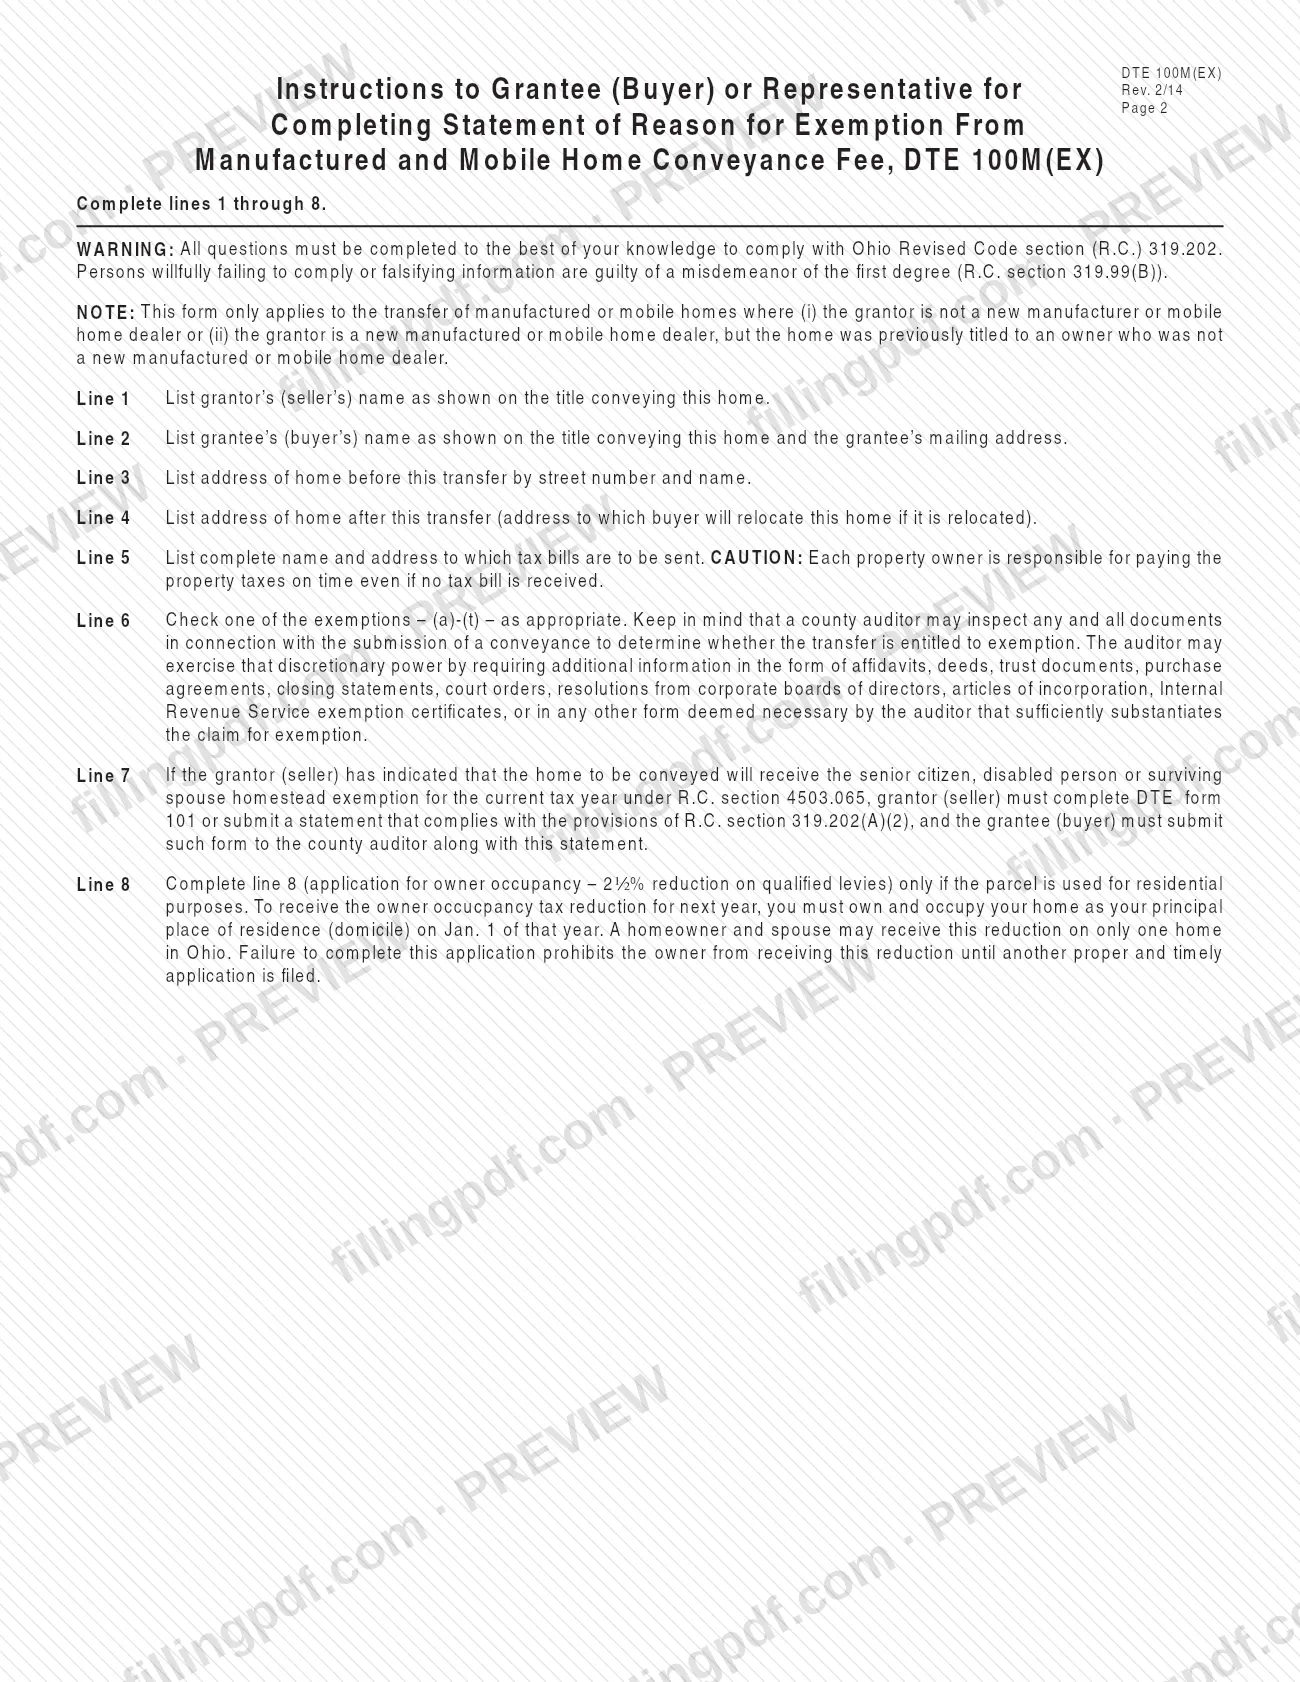
El Formulario DTE 100M(EX), Declaración del motivo de exención del cargo de transferencia de casas prefabricadas y móviles (Statement of Reason for Exemption From Manufactured and Mobile Home Conveyance Fee), es la declaración de Ohio que completa el comprador (cesionario) o su representante cuando cambia de propietario una casa prefabricada o móvil y no se debe pagar ningún cargo de transferencia. El Oficial Fiscal del Condado de Cuyahoga lo publica entre sus formularios de bienes raíces, y se utiliza para los registros de impuestos sobre la propiedad del condado al establecer la dirección de facturación de impuestos y preguntar sobre la reducción por ocupación por el propietario. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado; la agencia publica el formulario en el enlace que aparece abajo.
Última actualización
¿Qué es el DTE 100M(EX)?
Formulario DTE 100M(EX), Declaración del motivo de exención del cargo de transferencia de casas prefabricadas y móviles (Statement of Reason for Exemption From Manufactured and Mobile Home Conveyance Fee), es el formulario de Ohio en el que el comprador de una casa prefabricada o móvil, o su representante, indica el motivo legal por el que la transferencia no está sujeta al cargo de transferencia. Cita las secciones 319.202 y 319.54(G)(3) del Código Revisado de Ohio.
El cesionario completa las líneas 1 a 8. El formulario registra los nombres y números de teléfono del vendedor y el comprador, la dirección del comprador, la dirección de la casa antes y después de la transferencia, y la dirección de facturación de impuestos. En la línea 6, el comprador marca una de veinte exenciones, de (a) a (t). Estas incluyen transferencias a o desde Estados Unidos o este estado; transferencias que solo otorgan o liberan una garantía de una deuda; regalos entre cónyuges o entre padre o madre e hijo; transferencias por orden judicial que no sean ventas; transferencias entre herederos cuando no se paga dinero; y transferencias que involucran ciertos fideicomisos y organizaciones 501(c)(3).
La línea 7 pregunta si el vendedor indicó que la casa recibe la exención de vivienda familiar para personas mayores, personas con discapacidades o cónyuges sobrevivientes; de ser así, se completa el DTE 101. La línea 8 es la solicitud de la reducción por ocupación por el propietario sobre los gravámenes que califican.
El bloque superior, con el condado, el distrito fiscal y el año de la lista de impuestos, está marcado “For County Auditor's Use Only” (Solo para uso del auditor del condado). El formulario se aplica únicamente cuando el vendedor no es un nuevo concesionario de casas prefabricadas o móviles, o cuando el vendedor sí es uno de esos concesionarios, pero la casa anteriormente estuvo titulada a nombre de un propietario que no era un nuevo concesionario.
¿Quién tiene que presentar el DTE 100M(EX)?
El cesionario (comprador) de una casa prefabricada o móvil, o el representante del cesionario, completa esta declaración cuando se afirma que la transferencia está exenta del cargo de transferencia por uno de los motivos indicados en la línea 6.
El formulario se aplica únicamente a dos tipos de transferencias: una en la que el otorgante (vendedor) no es un nuevo concesionario de casas prefabricadas o móviles, y otra en la que el otorgante es un nuevo concesionario, pero la casa anteriormente estuvo titulada a nombre de un propietario que no era un nuevo concesionario. Una transferencia que no corresponda a ninguno de estos dos casos no está cubierta por este formulario.
Otras personas involucradas:
- El otorgante (vendedor) debe completar el DTE 101 o presentar una declaración que cumpla con R.C. 319.202(A)(2) cuando la casa vaya a recibir la exención de vivienda familiar para personas mayores, personas con discapacidades o cónyuges sobrevivientes para el año fiscal actual, conforme a R.C. 4503.065. El comprador presenta ese formulario junto con esta declaración.
- El comprador que convertirá la casa en su residencia principal antes del 1 de enero del año siguiente completa la solicitud de ocupación por el propietario en la línea 8.
El formulario no especifica quién puede actuar como representante más allá de las palabras “grantee or representative” (cesionario o representante).
Cuándo presentar el DTE 100M(EX)
Complete el Formulario DTE 100M(EX) cuando se transfiera una casa prefabricada o móvil y el comprador afirme que no se debe pagar ningún cargo de transferencia. El formulario no indica una fecha límite aparte, por lo que se entrega al auditor del condado junto con la transferencia de la casa.
La línea 8 tiene su propio plazo: para recibir la reducción por ocupación por el propietario el año siguiente, el comprador debe ser propietario de la casa y ocuparla como su residencia principal (domicilio) el 1 de enero de ese año. Si no completa la línea 8, el propietario no podrá recibir esa reducción hasta que presente otra solicitud adecuada y oportuna.
La línea 7 también es pertinente al mismo tiempo: si el vendedor indicó que la casa recibe la exención de vivienda familiar para personas mayores, personas con discapacidades o cónyuges sobrevivientes para el año anterior o el actual, se presenta el DTE 101 junto con esta declaración.
Documentos que necesitas
- Formulario DTE 101, completado por el otorgante (vendedor), o una declaración que cumpla con R.C. 319.202(A)(2): solo cuando corresponda la línea 7 porque el vendedor indicó que la casa recibe la exención de vivienda familiar para personas mayores, personas con discapacidades o cónyuges sobrevivientes.
- Declaraciones juradas, escrituras, documentos de fideicomisos, contratos de compraventa o estados de cierre: solo si el auditor del condado los exige para justificar la exención solicitada en la línea 6.
- Órdenes judiciales, resoluciones de la junta directiva de una corporación, documentos constitutivos o certificados de exención del Servicio de Impuestos Internos (IRS): solo si el auditor del condado los exige para la exención específica solicitada en la línea 6.
Cómo rellenar el DTE 100M(EX)
Escriba a máquina o en letra de molde y omita el bloque del auditor
Escriba toda la información a máquina o en letra de molde. Deje sin completar el bloque superior (condado, distrito fiscal, año de la lista de impuestos, duplicado de impuestos y descripción de la casa): está marcado para uso exclusivo del auditor del condado.
Ingrese los nombres del vendedor y del comprador
Línea 1: nombre del otorgante (vendedor) tal como aparece en el título que transfiere la casa, y su teléfono. Línea 2: nombre del cesionario (comprador) tal como aparece en el título, teléfono y dirección postal del cesionario.
Indique las direcciones de la casa
Línea 3: dirección de la casa antes de la transferencia, con el número y el nombre de la calle. Línea 4: dirección después de la transferencia, es decir, el lugar al que el comprador trasladará la casa si se muda.
Ingrese la dirección de facturación de impuestos
Línea 5: nombre completo y dirección donde deben enviarse las facturas de impuestos.
Marque la exención en la línea 6
Marque una casilla, de (a) a (t), que corresponda al motivo de la transferencia de la casa. Esté preparado para respaldar la solicitud con documentos si el auditor del condado los pide.
Responda la pregunta sobre la exención de vivienda familiar
Línea 7: marque Sí o No para indicar si el otorgante señaló que la propiedad recibe la exención de vivienda familiar para personas mayores, personas con discapacidades o cónyuges sobrevivientes. Si responde Sí, se completa el DTE 101.
Complete la solicitud de ocupación por el propietario
Línea 8: marque Sí o No para indicar si la casa será la residencia principal del comprador antes del 1 de enero del año siguiente. Complétela únicamente si la parcela se utiliza con fines residenciales.
Firme, revise y descargue
El cesionario o su representante firma y fecha debajo de la declaración bajo pena de perjurio. Revise todas las líneas y luego descargue o imprima el PDF completado desde FillingPDF y entréguelo según se describe en la sección Cómo presentar.
Cómo presentar el DTE 100M(EX)
El formulario se presenta al auditor del condado: el bloque superior está marcado “For County Auditor's Use Only” (Solo para uso del auditor del condado), y las instrucciones indican al cesionario que presente cualquier DTE 101 requerido al auditor del condado junto con esta declaración. No indica una dirección, un portal ni otro medio de presentación, así que confirme los detalles con el Oficial Fiscal del Condado de Cuyahoga, que publica el formulario entre sus formularios de servicios inmobiliarios.
Qué debe enviar:
- La declaración completada: líneas 1 a 8, firmada y fechada por el cesionario o su representante.
- DTE 101 o una declaración conforme a R.C. 319.202(A)(2): solo cuando corresponda la línea 7.
- Documentación de respaldo: el auditor del condado puede inspeccionar cualquier documento relacionado con la transferencia y puede exigir información adicional, como declaraciones juradas, escrituras, documentos de fideicomisos, contratos de compraventa, estados de cierre, órdenes judiciales, resoluciones de la junta directiva de una corporación, documentos constitutivos o certificados de exención del IRS.
El formulario no indica ningún cargo por esta declaración. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los canales de la agencia descritos anteriormente.
Errores comunes que debes evitar
- Dejar en blanco alguna de las líneas 1 a 8; las instrucciones indican que se deben completar todas las preguntas según su leal saber y entender.
- Marcar más de una casilla en la línea 6; las instrucciones indican que se debe marcar una de las exenciones, de (a) a (t).
- Escribir nombres distintos de los que aparecen en el título: las líneas 1 y 2 deben indicar los nombres del otorgante y del cesionario tal como aparecen en el título que transfiere la casa.
- Usar este formulario cuando el vendedor es un nuevo concesionario de casas prefabricadas o móviles y la casa nunca estuvo titulada a nombre de un propietario que no fuera concesionario.
- Responder Sí en la línea 7 sin incluir el DTE 101 o una declaración del vendedor conforme a R.C. 319.202(A)(2) junto con la declaración.
- Omitir la línea 8 para una casa residencial; no completarla impide que el propietario reciba la reducción por ocupación por el propietario hasta que presente otra solicitud adecuada y oportuna.
- Suponer que no se deben impuestos porque no se recibió una factura; las instrucciones indican que cada propietario debe pagar los impuestos sobre la propiedad a tiempo, incluso si no recibe una factura.
- Proporcionar información falsa; el formulario advierte que el incumplimiento deliberado o la falsificación constituyen un delito menor de primer grado conforme a R.C. 319.99(B).
Preguntas frecuentes
¿Para qué se utiliza el Formulario DTE 100M(EX)?
El Formulario DTE 100M(EX) es la declaración que completa el comprador o su representante para indicar el motivo legal por el que la transferencia de una casa prefabricada o móvil está exenta del cargo de transferencia. El comprador marca una de las exenciones, de (a) a (t), en la línea 6 y firma bajo pena de perjurio.
¿Quién debe completar la declaración de exención DTE 100M(EX)?
El cesionario (comprador) o su representante. Se aplica únicamente cuando el vendedor no es un nuevo concesionario de casas prefabricadas o móviles, o cuando es un nuevo concesionario, pero la casa anteriormente estuvo titulada a nombre de un propietario que no lo era.
¿El DTE 100M(EX) forma parte de los documentos de impuestos sobre la propiedad del condado de Cuyahoga?
Afecta los registros de impuestos sobre la propiedad: el Oficial Fiscal del Condado de Cuyahoga lo incluye entre sus formularios de servicios inmobiliarios, la línea 5 establece dónde se envían las facturas de impuestos y la línea 8 se refiere a la reducción por ocupación por el propietario. Cada propietario debe pagar los impuestos a tiempo aunque no reciba una factura.
¿Qué exenciones puedo solicitar en la línea 6?
Una de veinte, de (a) a (t), como una transferencia a o desde Estados Unidos o este estado; un regalo entre cónyuges o entre padre o madre e hijo; una transferencia por orden judicial que no sea una venta; o una transferencia entre herederos cuando no se paga dinero. Marque solo una.
¿Cuándo debo presentar el DTE 101 junto con este formulario?
Cuando el vendedor indique que la casa recibe la exención de vivienda familiar para personas mayores, personas con discapacidades o cónyuges sobrevivientes. El vendedor completa el DTE 101 o una declaración conforme a R.C. 319.202(A)(2), y el comprador la presenta al auditor del condado junto con esta declaración.
¿Qué hace la línea 8 si voy a vivir en la casa?
La línea 8 es su solicitud de la reducción por ocupación por el propietario sobre los gravámenes que califican. Responda Sí si la casa será su residencia principal antes del 1 de enero del año siguiente; si omite esta línea, no podrá recibir la reducción hasta que presente otra solicitud adecuada y oportuna.
¿Qué ocurre si proporciono información falsa en el formulario?
El formulario advierte que las personas que incumplan deliberadamente o falsifiquen información son culpables de un delito menor de primer grado conforme a R.C. 319.99(B). Además, el auditor del condado puede pedir declaraciones juradas, escrituras u otros documentos para verificar su solicitud.
¿Puedo rellenar el Formulario DTE 100M(EX) en línea en FillingPDF?
Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente: no presenta el formulario ante el auditor del condado; usted debe presentarlo por los canales de la agencia.
¿Listo para rellenar el DTE 100M(EX)?
Rellenar el DTE 100M(EX) ahora