
La Declaración de motivo para la exención del impuesto por transferencia de bienes inmuebles (Statement of Reason for Exemption from Real Property Conveyance Fee, DTE 100EX) es el formulario que completa el cesionario o su representante cuando una transferencia de bienes inmuebles en el condado de Cuyahoga está exenta del impuesto por transferencia. Es uno de los formularios de transferencia del Funcionario Fiscal del condado de Cuyahoga. Las líneas 6 a 8 también preguntan sobre beneficios por vivienda familiar, uso agrícola y ocupación por el propietario, por lo que puede formar parte de los documentos de impuestos sobre la propiedad que encuentre un comprador en el condado de Cuyahoga. En FillingPDF puede rellenar el formulario en línea y descargarlo o imprimirlo; el Funcionario Fiscal publica el PDF original y recibe la documentación de la transferencia.
Última actualización
¿Qué es el DTE 100EX?
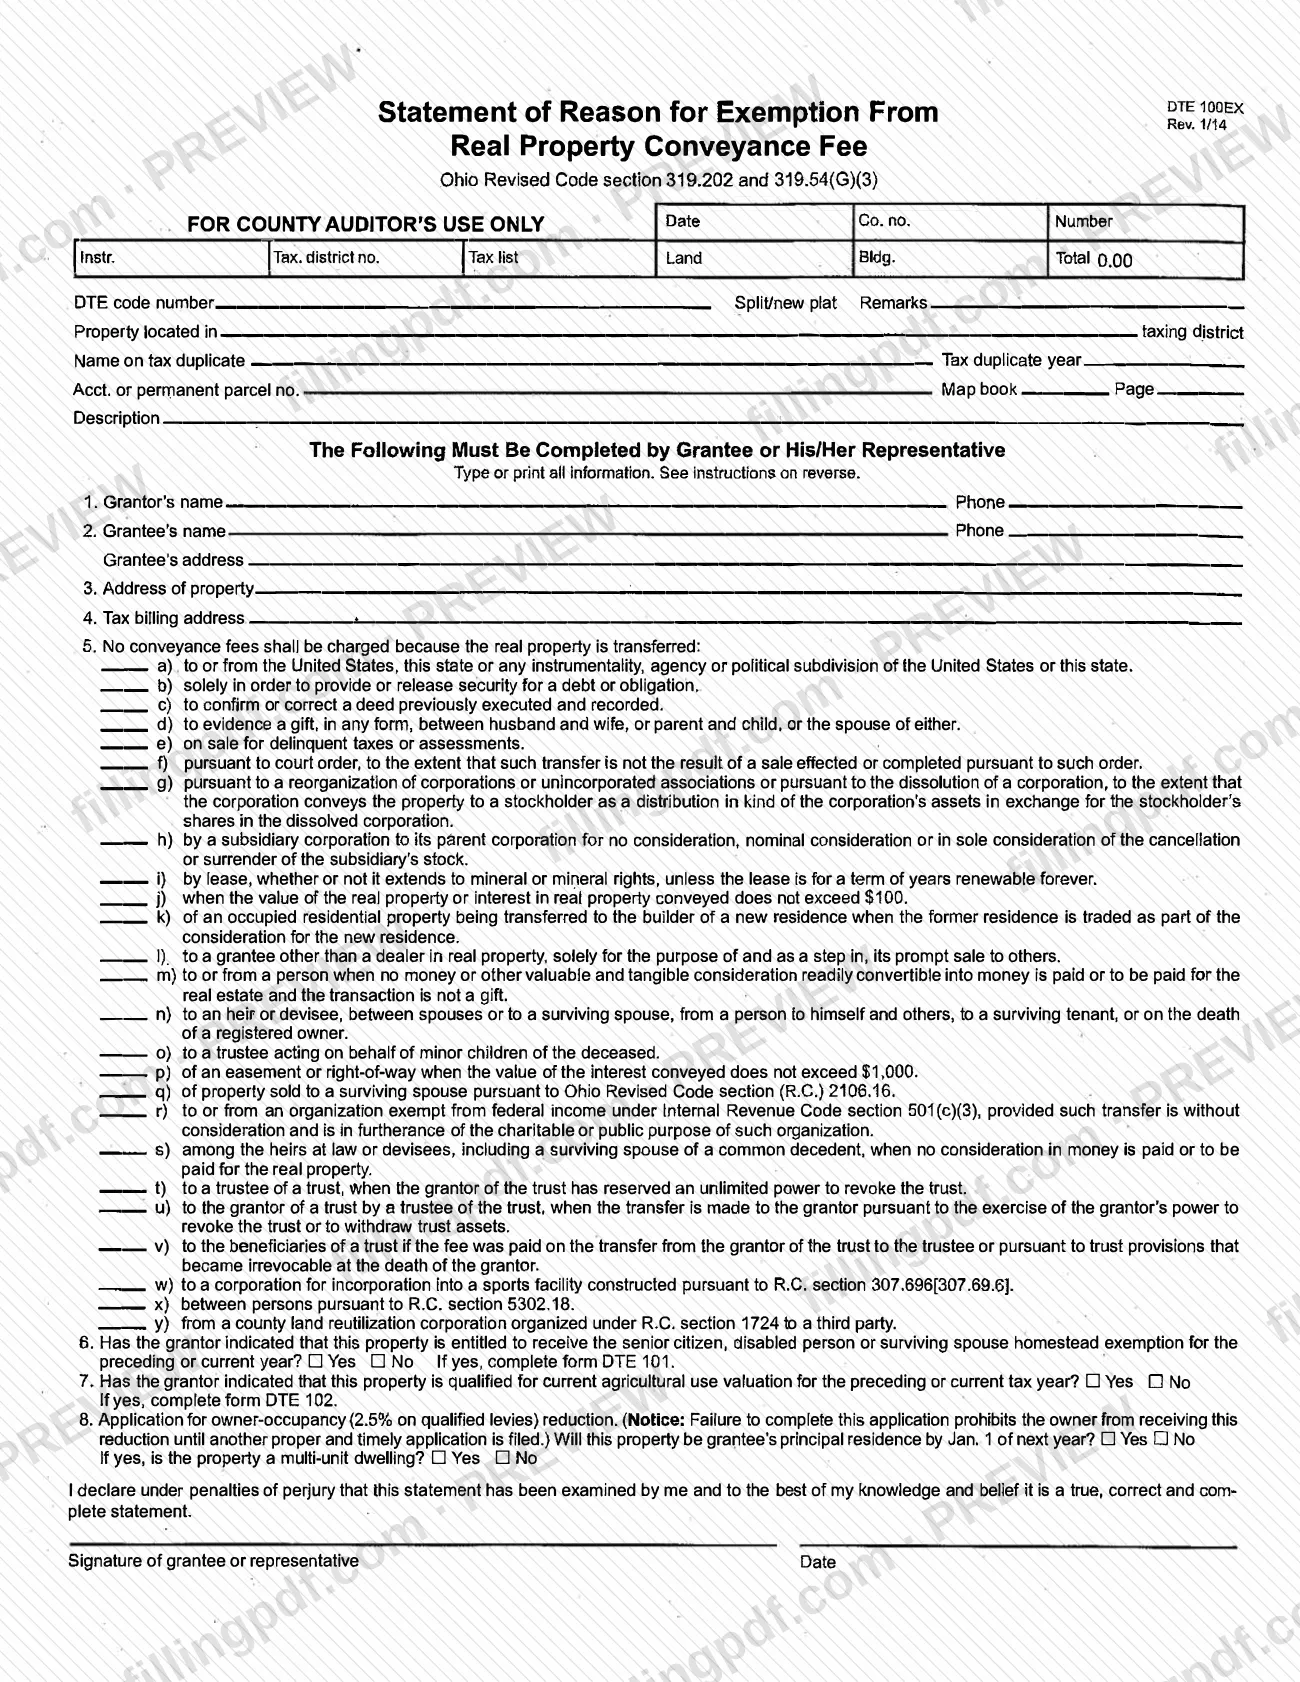
La Declaración de motivo para la exención del impuesto por transferencia de bienes inmuebles (Statement of Reason for Exemption from Real Property Conveyance Fee, DTE 100EX) es el formulario del Funcionario Fiscal del condado de Cuyahoga en el que el cesionario indica por qué una transferencia de bienes inmuebles no debe estar sujeta al impuesto por transferencia, de conformidad con las secciones 319.202 y 319.54(G)(3) del Código Revisado de Ohio.
El formulario tiene dos partes. La primera página contiene un bloque marcado para uso exclusivo del condado y, después, las líneas 1 a 8 que completa el cesionario o su representante: otorgante y cesionario, dirección de la propiedad, dirección para la facturación de impuestos, motivo de la exención y tres preguntas sobre la exención por vivienda familiar, la valoración por uso agrícola y la reducción por ocupación del propietario. Termina con una declaración bajo pena de perjurio y una línea para la firma.
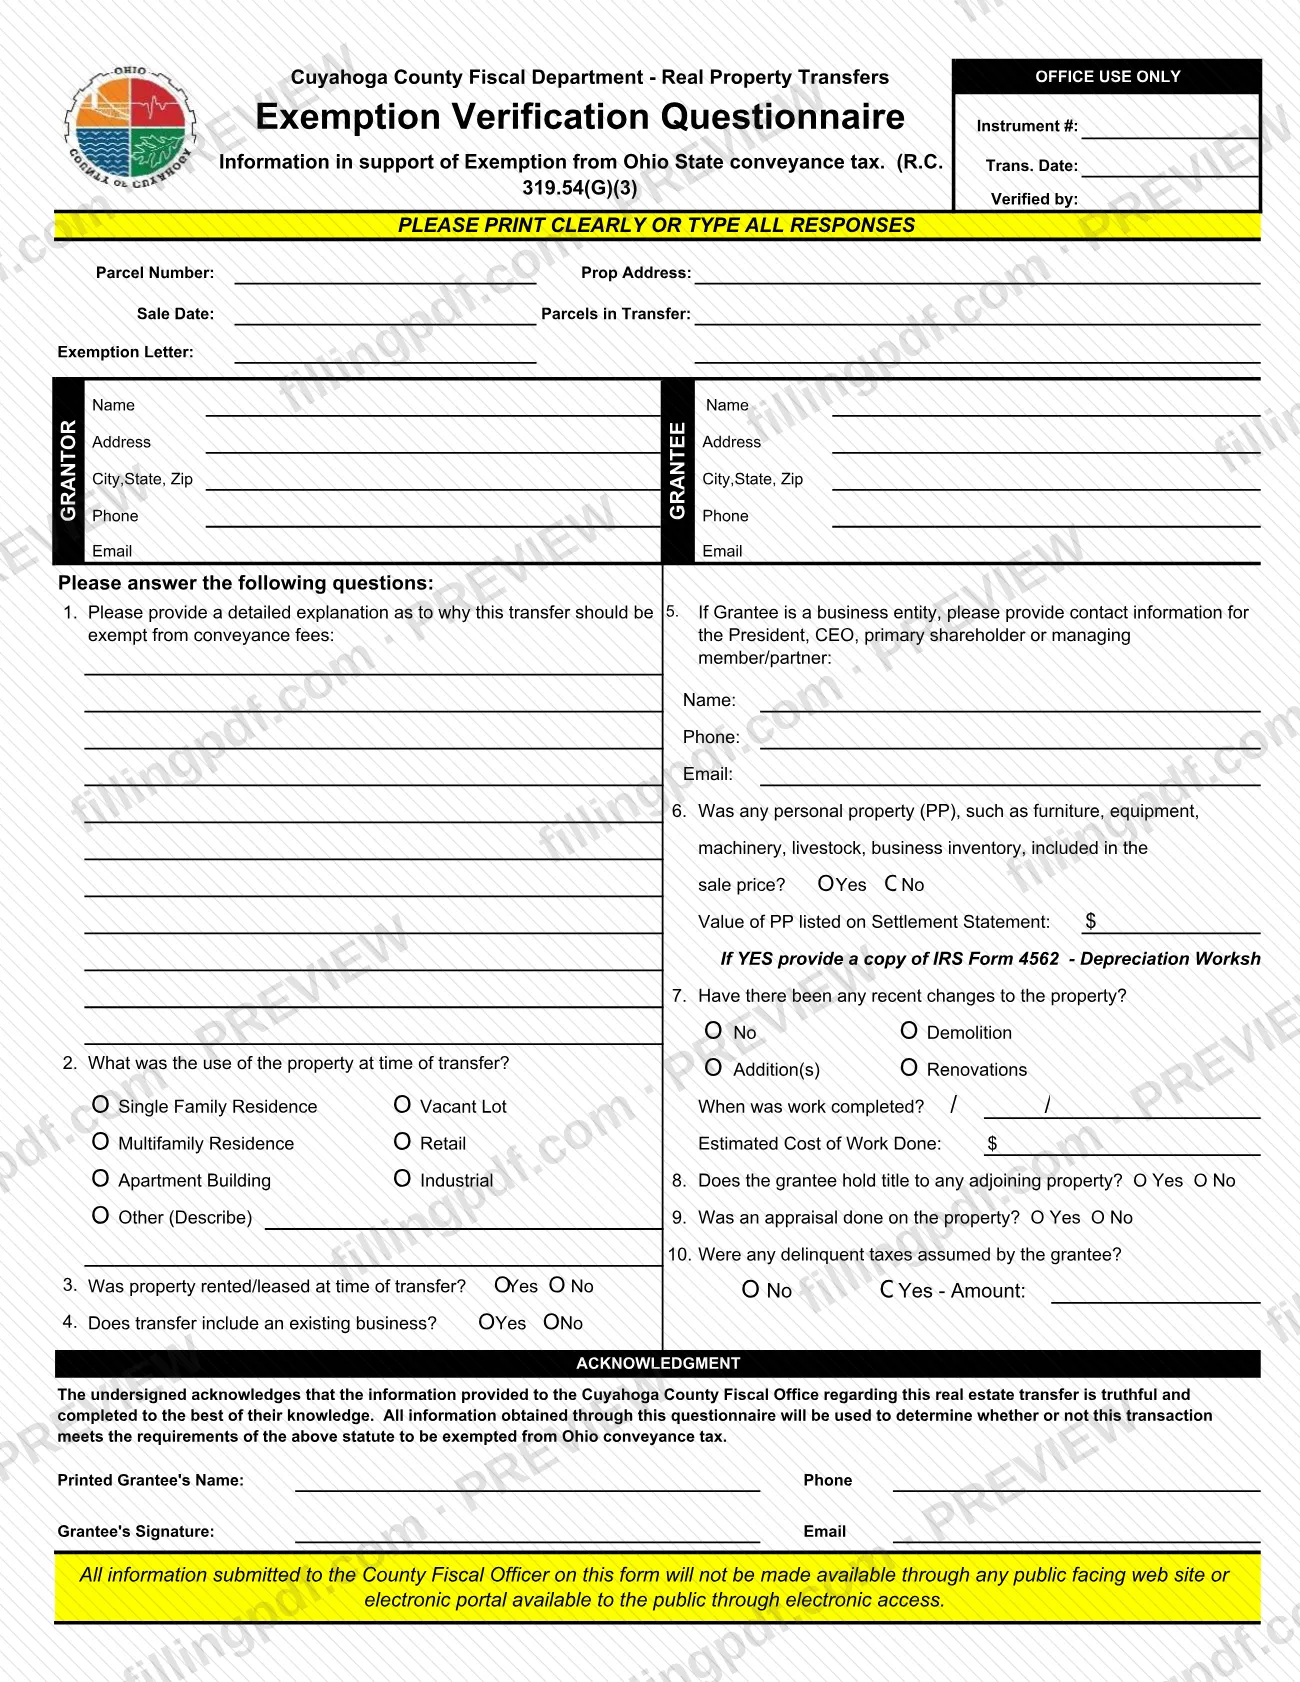
La segunda parte es el Cuestionario de verificación de exención (Exemption Verification Questionnaire) del Departamento Fiscal del condado de Cuyahoga, Transferencias de bienes inmuebles. Recopila información de respaldo para la exención del impuesto estatal de Ohio por transferencia, conforme a R.C. 319.54(G)(3): una explicación detallada, el uso de la propiedad, arrendamientos, un negocio existente, bienes personales incluidos en el precio de venta, cambios recientes, propiedades contiguas, una tasación e impuestos atrasados asumidos. Termina con un reconocimiento firmado por el cesionario. El formulario indica que esta información no se publica en ningún sitio web o portal electrónico de acceso público.
La página de Transferencias y registro del condado indica que el Departamento de Servicios de Bienes Raíces exige que cada transferencia se acompañe de uno de dos formularios: el DTE 100, «Declaración de valor y recibo (Statement of Value & Receipt)», o este DTE 100-EX. Este último es la versión para exenciones. El formulario también remite a DTE 101 (exención por vivienda familiar) y DTE 102 (valoración por uso agrícola) cuando la respuesta a esas preguntas es Sí.
¿Quién tiene que presentar el DTE 100EX?
El cesionario o su representante completa el DTE 100EX cuando se afirma que una transferencia de bienes inmuebles en el condado de Cuyahoga está exenta del impuesto por transferencia. La línea de firma impresa es para el «cesionario o representante», y el reconocimiento del cuestionario lo firma el cesionario. Usted no debe completar los bloques para uso del condado.
La línea 5 enumera los motivos por los que puede aplicarse una exención, identificados con letras de la a a la y. Por ejemplo, incluyen:
- transferencias hacia o desde Estados Unidos, Ohio o sus agencias o subdivisiones políticas;
- transferencias realizadas únicamente para constituir o liberar una garantía de una deuda;
- escrituras que confirman o corrigen una escritura ya registrada;
- donaciones entre cónyuges o entre padre o madre e hijo o hija;
- transferencias ordenadas por un tribunal, en la medida en que no sean consecuencia de una venta ordenada por dicho tribunal;
- transferencias a un heredero o legatario, entre cónyuges o tras el fallecimiento de un propietario registrado;
- transferencias hacia o desde una organización 501(c)(3), sin contraprestación y para promover su propósito benéfico o público;
- ciertas transferencias relacionadas con fideicomisos y ciertas transferencias desde una corporación de reutilización de terrenos del condado.
Lea la redacción exacta del motivo identificado con una letra antes de marcarlo. Si la transferencia no reúne los requisitos para una exención, el otro formulario que indica el condado es el DTE 100, «Declaración de valor y recibo (Statement of Value & Receipt)». El personal del condado no puede brindar asesoría legal; consulte con un abogado si no está seguro de qué motivo corresponde.
Cuándo presentar el DTE 100EX
El DTE 100EX se presenta junto con la transferencia que respalda. La página de Transferencias y registro del Funcionario Fiscal del condado de Cuyahoga indica que cada transferencia debe acompañarse de uno de dos formularios, el DTE 100 o el DTE 100-EX. Por lo tanto, complete este formulario cuando presente la escritura u otro documento de transferencia. El formulario no indica una fecha límite aparte.
Dos líneas incluyen condiciones relacionadas con el tiempo. Las líneas 6 y 7 preguntan si el otorgante indicó que la propiedad reúne los requisitos para la exención por vivienda familiar o para la valoración por uso agrícola del año anterior o del año en curso. La línea 8 pregunta si la propiedad será la residencia principal del cesionario para el 1 de enero del próximo año. El formulario advierte que, si no se completa la solicitud de la línea 8, el propietario no podrá recibir la reducción por ocupación del propietario hasta que presente otra solicitud adecuada y oportuna.
Documentos que necesitas
- Formulario DTE 101, solo si responde Sí en la línea 6 (el otorgante indicó que la propiedad recibe la exención por vivienda familiar para personas mayores, personas con discapacidad o cónyuges sobrevivientes durante el año anterior o el año en curso).
- Formulario DTE 102, solo si responde Sí en la línea 7 (el otorgante indicó que la propiedad reúne los requisitos para la valoración por uso agrícola actual durante el año fiscal anterior o en curso).
- Una copia del IRS Form 4562 (Hoja de trabajo de depreciación), solo si responde Sí a la pregunta 6 del cuestionario porque el precio de venta incluía bienes personales, como muebles, equipo, maquinaria, ganado o inventario comercial.
Cómo rellenar el DTE 100EX
Deje vacíos los bloques para uso del condado
Omita el recuadro marcado FOR COUNTY AUDITOR'S USE ONLY en la parte superior (fecha, distrito fiscal, número de código DTE, parcela y descripción) y los recuadros OFFICE USE ONLY del cuestionario. El cesionario o su representante debe completar todo lo que aparece debajo del encabezado «The Following Must Be Completed by Grantee or His/Her Representative».
Ingrese el otorgante y el cesionario (líneas 1 y 2)
Línea 1: nombre y teléfono del otorgante. Línea 2: nombre y teléfono del cesionario, y dirección del cesionario. Escriba a máquina o en letra de imprenta toda la información.
Ingrese las direcciones de la propiedad y de facturación
Línea 3: dirección de la propiedad. Línea 4: dirección para la facturación de impuestos.
Marque el motivo de exención en la línea 5
Debajo de «No conveyance fees shall be charged because the real property is transferred», marque la letra, de la a a la y, que corresponda a su transferencia. Lea primero la redacción completa del motivo, ya que algunos incluyen condiciones como la ausencia de contraprestación o un límite de valor.
Responda las preguntas sobre vivienda familiar y agricultura
Línea 6: marque Sí o No para indicar si el otorgante señaló que la propiedad tenía la exención por vivienda familiar durante el año anterior o el año en curso; si responde Sí, complete el formulario DTE 101. Línea 7: marque Sí o No sobre la valoración por uso agrícola actual; si responde Sí, complete el formulario DTE 102.
Complete la solicitud de reducción por ocupación del propietario
Línea 8: marque Sí o No para indicar si la propiedad será la residencia principal del cesionario para el 1 de enero del próximo año. Si responde Sí, marque también si se trata de una vivienda de varias unidades.
Firme y feche la declaración
El cesionario o su representante firma y fecha la declaración bajo pena de perjurio que aparece al final de la primera página.
Complete el encabezado del cuestionario
En el Cuestionario de verificación de exención, ingrese el número de parcela, la dirección de la propiedad, la fecha de venta y las parcelas incluidas en la transferencia, además del nombre, dirección, ciudad, estado, código ZIP, teléfono y correo electrónico del otorgante y del cesionario.
Responda las preguntas 1 a 5 del cuestionario
Pregunta 1: explique detalladamente por qué la transferencia debe estar exenta. Pregunta 2: marque el uso de la propiedad. Preguntas 3 y 4: indique si se alquiló o arrendó y si se incluye un negocio existente. Pregunta 5: si el cesionario es una entidad comercial, proporcione el nombre, teléfono y correo electrónico del presidente, director ejecutivo, accionista principal o miembro administrador/socio.
Responda las preguntas 6 a 10 del cuestionario
Pregunta 6: indique si se incluyeron bienes personales en el precio de venta y su valor en el estado de liquidación. Pregunta 7: informe los cambios recientes, la fecha de finalización y el costo estimado. Preguntas 8 a 10: indique si hay propiedades contiguas, una tasación o impuestos atrasados asumidos; si responde Sí, incluya el importe.
Firme, revise y descargue el PDF
Ingrese el nombre en letra de imprenta, teléfono, firma y correo electrónico del cesionario en el reconocimiento. Revise todas las líneas; luego descargue o imprima el PDF completado desde FillingPDF y adjunte los formularios complementarios antes de presentarlo como se indica en «Cómo presentar».
Cómo presentar el DTE 100EX
El formulario no especifica un canal de presentación. La página de Transferencias y registro del Funcionario Fiscal del condado de Cuyahoga indica que el DTE 100-EX se presenta junto con la transferencia que tramita el Departamento de Servicios de Bienes Raíces. Por lo tanto, preséntelo con el documento de transferencia.
- En persona o por correo: la división indica la dirección 2079 E. Ninth Street, 4th floor, Cleveland, OH 44115. El horario de oficina es de lunes a viernes, de 8:30am a 4:30pm; el horario de registro es de 8:30am a 4:00pm.
- Por teléfono para hacer preguntas: 216-443-2060.
- Registro electrónico: la página invita a las compañías de títulos y a los abogados a registrarse para el registro electrónico.
Adjunte los formularios complementarios que indique el formulario (DTE 101, DTE 102, IRS Form 4562) y firme tanto la declaración de la primera página como el reconocimiento del cuestionario. Llame a la división para confirmar cómo se entrega una transferencia específica. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los canales indicados anteriormente.
Errores comunes que debes evitar
- Dejar en blanco la línea 8, la solicitud de reducción por ocupación del propietario; el formulario advierte que, si no se completa, el propietario no podrá recibir la reducción hasta que presente otra solicitud adecuada y oportuna.
- Responder Sí en la línea 6 sin completar el formulario DTE 101, o responder Sí en la línea 7 sin completar el formulario DTE 102; el formulario indica que debe completarlos.
- Escribir en los bloques marcados FOR COUNTY AUDITOR'S USE ONLY o Cuyahoga County Fiscal Department - Real Property Transfers OFFICE USE ONLY.
- Dar una respuesta de una sola línea a la pregunta 1 del cuestionario, que solicita una explicación detallada de por qué la transferencia debe estar exenta del impuesto por transferencia.
- Responder Sí a la pregunta 6 (bienes personales incluidos en el precio de venta) sin proporcionar una copia del IRS Form 4562 - Depreciation Worksheet.
- Omitir la información de contacto del presidente, director ejecutivo, accionista principal o miembro administrador/socio en la pregunta 5 cuando el cesionario sea una entidad comercial.
- No firmar la declaración bajo pena de perjurio de la página 1 ni el reconocimiento del cuestionario con la firma del cesionario.
- Rellenar el formulario con letra difícil de leer; el formulario indica que se escriba a máquina o en letra de imprenta toda la información.
Preguntas frecuentes
¿Para qué se usa el formulario DTE 100EX?
El DTE 100EX es la Declaración de motivo para la exención del impuesto por transferencia de bienes inmuebles del Funcionario Fiscal del condado de Cuyahoga. El cesionario lo usa para indicar qué motivo de exención corresponde a una transferencia de bienes inmuebles, y el cuestionario adjunto respalda la solicitud conforme a R.C. 319.54(G)(3).
¿Necesito el DTE 100EX o el DTE 100?
La página de Transferencias y registro del condado indica que cada transferencia debe acompañarse de uno de los dos formularios: el DTE 100, «Declaración de valor y recibo (Statement of Value & Receipt)», o el DTE 100-EX. El DTE 100EX corresponde a una transferencia que se afirma está exenta del impuesto por transferencia.
¿Quién completa y firma el DTE 100EX?
El cesionario o su representante completa las líneas 1 a 8 y firma la declaración bajo pena de perjurio. El cesionario firma el reconocimiento del cuestionario. El personal del condado completa los recuadros marcados para uso del condado o de la oficina.
¿Qué motivos reúnen los requisitos para la exención en la línea 5?
La línea 5 enumera motivos de la a a la y, como transferencias hacia o desde entidades gubernamentales, escrituras que corrigen una escritura registrada, donaciones entre cónyuges o entre padre o madre e hijo o hija, transferencias a un heredero y transferencias hacia o desde una organización 501(c)(3). Cada motivo tiene sus propias condiciones en el formulario.
¿El DTE 100EX es un formulario de impuestos sobre la propiedad del condado de Cuyahoga?
Es un formulario de transferencia relacionado con el impuesto por transferencia, emitido por el Funcionario Fiscal del condado de Cuyahoga. Las líneas 6 a 8 preguntan sobre la exención por vivienda familiar, la valoración por uso agrícola y la reducción por ocupación del propietario, que afectan la tributación de la propiedad.
¿Qué debo hacer si respondo Sí en la línea 6 o 7?
Complete el formulario indicado en la línea: DTE 101 si el otorgante señaló la exención por vivienda familiar en la línea 6, o DTE 102 si señaló la valoración por uso agrícola actual en la línea 7. Ambas líneas se refieren al año anterior o al año en curso.
¿Puedo rellenar el DTE 100EX en línea?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el formulario; el condado lo recibe únicamente por los canales del Funcionario Fiscal descritos en «Cómo presentar».
¿La información del cuestionario de exención es pública?
El formulario indica que la información que se presente al Funcionario Fiscal del condado no estará disponible en ningún sitio web o portal electrónico de acceso público. El condado la utiliza para determinar si la transacción cumple los requisitos legales para la exención.
¿Listo para rellenar el DTE 100EX?
Rellenar el DTE 100EX ahora