
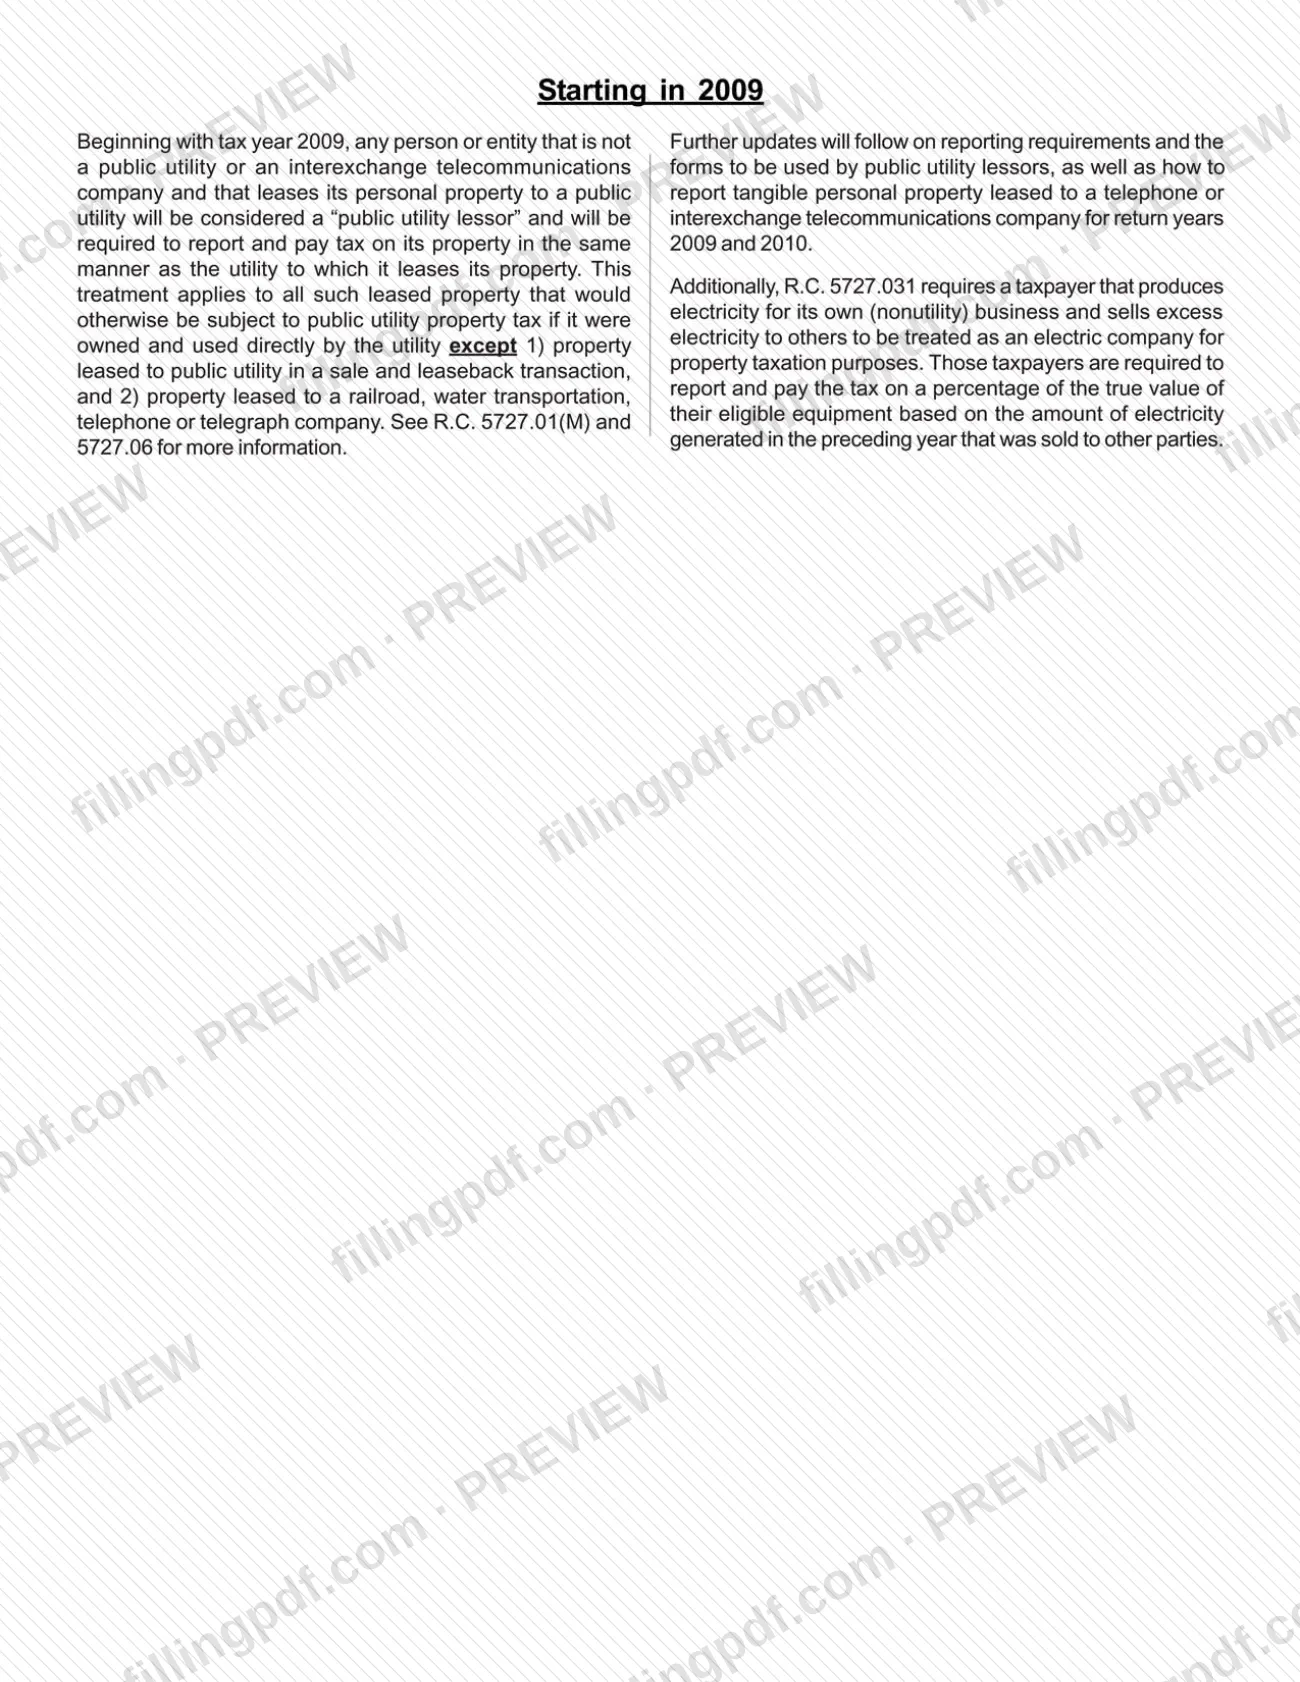
La Declaración de bienes muebles (no para servicios públicos) (Personal Property Return (non-public utility)) es un documento de la Oficina Fiscal del Condado de Summit, Ohio, y el PDF publicado en su enlace comienza con un aviso titulado Starting in 2009. Según ese aviso, a partir del año tributario 2009, una persona o entidad que arrienda bienes muebles a un servicio público es un «arrendador de servicios públicos» y declara y paga impuestos de la misma manera que el servicio público. Es uno de los formularios de impuestos sobre bienes del condado de Summit que aparecen en la página de formularios de la Oficina Fiscal. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado; el original está publicado por la Oficina Fiscal.
Última actualización
¿Qué es el Declaración de bienes muebles (no para servicios públicos) – Condado de Summit, Ohio (Personal Property Return (non-public utility))?
La Personal Property Return (non-public utility) (Declaración de bienes muebles (no para servicios públicos)) es el documento de la Oficina Fiscal del Condado de Summit para los contribuyentes que no son servicios públicos, pero que poseen bienes muebles arrendados a uno, o que venden electricidad generada por ellos mismos y, por lo tanto, declaran bienes muebles para fines del impuesto sobre bienes de servicios públicos.
El PDF del enlace oficial lleva el encabezado Starting in 2009. Explica que, a partir del año tributario 2009, toda persona o entidad que no sea un servicio público ni una compañía de telecomunicaciones de larga distancia y que arriende sus bienes muebles a un servicio público es un «arrendador de servicios públicos». El arrendador de servicios públicos debe declarar y pagar impuestos sobre esos bienes de la misma manera que el servicio público al que los arrienda. El aviso cita R.C. 5727.01(M) y 5727.06 para obtener más información.
El aviso también abarca a un segundo grupo. Conforme a R.C. 5727.031, un contribuyente que produce electricidad para su propio negocio (que no sea de servicios públicos) y vende el excedente de electricidad a terceros recibe el tratamiento de compañía eléctrica para fines del impuesto sobre bienes. Ese contribuyente declara y paga impuestos sobre un porcentaje del valor verdadero de su equipo elegible, según la cantidad de electricidad generada durante el año anterior que se vendió a terceros.
El aviso indica que se publicarán más actualizaciones sobre los requisitos de declaración y los formularios que deben usar los arrendadores de servicios públicos, así como sobre cómo declarar bienes muebles tangibles arrendados a una compañía telefónica o de telecomunicaciones de larga distancia para los años de declaración 2009 y 2010.
¿Quién tiene que presentar el Declaración de bienes muebles (no para servicios públicos) – Condado de Summit, Ohio (Personal Property Return (non-public utility))?
El grupo principal está compuesto por toda persona o entidad que no sea un servicio público ni una compañía de telecomunicaciones de larga distancia y que arriende sus bienes muebles a un servicio público. A partir del año tributario 2009, se considera «arrendador de servicios públicos» y debe declarar y pagar impuestos sobre esos bienes de la misma manera que el servicio público.
Se mencionan otros dos grupos:
- Un contribuyente que produce electricidad para su propio negocio (que no sea de servicios públicos) y vende el excedente a terceros recibe el tratamiento de compañía eléctrica para fines del impuesto sobre bienes conforme a R.C. 5727.031.
- Los propietarios de bienes muebles tangibles arrendados a una compañía telefónica o de telecomunicaciones de larga distancia deben estar atentos a las actualizaciones adicionales que el aviso promete para los años de declaración 2009 y 2010.
El tratamiento de arrendador se aplica únicamente a bienes arrendados que, de ser propiedad del servicio público y utilizados directamente por este, estarían sujetos al impuesto sobre bienes de servicios públicos. No se aplica a:
- bienes arrendados a un servicio público en una transacción de venta y arrendamiento posterior;
- bienes arrendados a una compañía ferroviaria, de transporte acuático, telefónica o telegráfica.
Los servicios públicos y las compañías de telecomunicaciones de larga distancia no se incluyen en la definición de arrendador de servicios públicos. El aviso no indica quién puede firmar o presentar el documento en nombre de otra persona.
Cuándo presentar el Declaración de bienes muebles (no para servicios públicos) – Condado de Summit, Ohio (Personal Property Return (non-public utility))
El evento que da lugar a la obligación es arrendar bienes muebles a un servicio público: a partir del año tributario 2009, un arrendador que no sea por sí mismo un servicio público ni una compañía de telecomunicaciones de larga distancia debe declarar y pagar impuestos sobre esos bienes de la misma manera que el servicio público. Para un productor de electricidad que vende el excedente, el impuesto se calcula sobre la electricidad generada durante el año anterior que se vendió a terceros. El aviso no establece una fecha límite calendario propia. Indica que se publicarán más actualizaciones sobre los requisitos de declaración y los formularios para los arrendadores de servicios públicos, así que consulte con la Oficina Fiscal del Condado de Summit para conocer el plazo aplicable a su declaración.
Cómo rellenar el Declaración de bienes muebles (no para servicios públicos) – Condado de Summit, Ohio (Personal Property Return (non-public utility))
Confirme que es arrendador de servicios públicos
Lea el comienzo del aviso: usted reúne los requisitos si no es un servicio público ni una compañía de telecomunicaciones de larga distancia y arrienda sus bienes muebles a un servicio público, a partir del año tributario 2009.
Revise las dos exclusiones
Separe los bienes arrendados en una transacción de venta y arrendamiento posterior y los bienes arrendados a una compañía ferroviaria, de transporte acuático, telefónica o telegráfica; la regla para arrendadores no los abarca.
Determine si los bienes estarían sujetos a impuestos
La regla se aplica a bienes arrendados que, de ser propiedad del servicio público y utilizados directamente por este, estarían sujetos al impuesto sobre bienes de servicios públicos. Incluya únicamente esos bienes.
Revise la regla para compañías eléctricas
Si produce electricidad para su propio negocio que no sea de servicios públicos y vende el excedente a terceros, R.C. 5727.031 le da el tratamiento de compañía eléctrica. Reúna la cantidad de electricidad generada durante el año anterior que se vendió a terceros.
Consulte las secciones citadas del Código Revisado
El aviso remite a R.C. 5727.01(M) y 5727.06 para los arrendadores de servicios públicos. Consúltelas y esté atento a las actualizaciones sobre los requisitos de declaración y los formularios que, según indica la Oficina Fiscal, se publicarán.
Revise y descargue el PDF completado
Revise cada dato que ingresó en el PDF; después descargue o imprima el PDF completado desde FillingPDF y confirme las instrucciones de presentación actuales con la Oficina Fiscal del Condado de Summit.
Cómo presentar el Declaración de bienes muebles (no para servicios públicos) – Condado de Summit, Ohio (Personal Property Return (non-public utility))
La Oficina Fiscal del Condado de Summit publica este documento en su página de formularios en https://fiscaloffice.summitoh.net/forms, con el título Starting in 2009. El aviso no proporciona una dirección postal, un portal ni reglas sobre citas, e indica que se publicarán más actualizaciones sobre los requisitos de declaración y los formularios que deben usar los arrendadores de servicios públicos. Comuníquese con la Oficina Fiscal para obtener las instrucciones actuales de presentación antes de enviar cualquier documento. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza a través de los canales de la agencia.
Errores comunes que debes evitar
- Considerarse arrendador de servicios públicos cuando usted es un servicio público o una compañía de telecomunicaciones de larga distancia; la definición de arrendador excluye a ambos.
- Declarar conforme a la regla para arrendadores bienes arrendados a un servicio público en una transacción de venta y arrendamiento posterior; el aviso los excluye.
- Declarar conforme a la regla para arrendadores bienes arrendados a una compañía ferroviaria, de transporte acuático, telefónica o telegráfica; el aviso los excluye.
- Incluir bienes arrendados que no estarían sujetos al impuesto sobre bienes de servicios públicos si el servicio público fuera su propietario y los utilizara directamente.
- Ignorar R.C. 5727.031 si usted produce electricidad para su propio negocio que no sea de servicios públicos y vende el excedente; recibe el tratamiento de compañía eléctrica.
- Calcular el porcentaje de la compañía eléctrica sobre la producción del año en curso en vez de la electricidad generada durante el año anterior que se vendió a terceros.
- Suponer que el aviso incluye los formularios o los pasos para presentar la declaración; indica que se publicarán más actualizaciones sobre los requisitos y los formularios.
Preguntas frecuentes
¿Qué es la Declaración de bienes muebles (no para servicios públicos)?
Es un documento de la Oficina Fiscal del Condado de Summit, Ohio, cuyo PDF lleva el encabezado Starting in 2009. Explica que, desde el año tributario 2009, una entidad que no sea un servicio público y arriende bienes muebles a un servicio público es un arrendador de servicios públicos, y declara y paga impuestos como el servicio público.
¿Quién se considera arrendador de servicios públicos?
Toda persona o entidad que no sea un servicio público ni una compañía de telecomunicaciones de larga distancia y que arriende sus bienes muebles a un servicio público. La regla se aplica a partir del año tributario 2009 y abarca los bienes arrendados que estarían sujetos al impuesto sobre bienes de servicios públicos si fueran propiedad del servicio público.
¿Qué bienes arrendados están excluidos de la regla para arrendadores?
Hay dos tipos: los bienes arrendados a un servicio público en una transacción de venta y arrendamiento posterior, y los bienes arrendados a una compañía ferroviaria, de transporte acuático, telefónica o telegráfica. La regla abarca los demás bienes por los que el servicio público pagaría impuestos si fuera su propietario y los utilizara directamente.
¿Debe declarar una empresa que vende el excedente de electricidad?
Sí, conforme a R.C. 5727.031. Un contribuyente que produce electricidad para su propio negocio que no sea de servicios públicos y vende el excedente a terceros recibe el tratamiento de compañía eléctrica. Declara y paga impuestos sobre un porcentaje del valor verdadero de su equipo elegible, según la electricidad generada durante el año anterior y vendida a terceros.
¿Incluye el aviso los formularios de declaración para los arrendadores?
No. El aviso indica que se publicarán más actualizaciones sobre los requisitos de declaración y los formularios que deben usar los arrendadores de servicios públicos, incluso sobre cómo declarar bienes arrendados a una compañía telefónica o de telecomunicaciones de larga distancia para los años de declaración 2009 y 2010. Consulte con la Oficina Fiscal del Condado de Summit.
¿Puedo rellenar este formulario en línea?
Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente, no está afiliado a la Oficina Fiscal del Condado de Summit y no presenta, envía ni procesa la declaración; usted debe utilizar los canales de la Oficina Fiscal.
¿Listo para rellenar el Declaración de bienes muebles (no para servicios públicos) – Condado de Summit, Ohio (Personal Property Return (non-public utility))?
Rellenar el Declaración de bienes muebles (no para servicios públicos) – Condado de Summit, Ohio (Personal Property Return (non-public utility)) ahora