
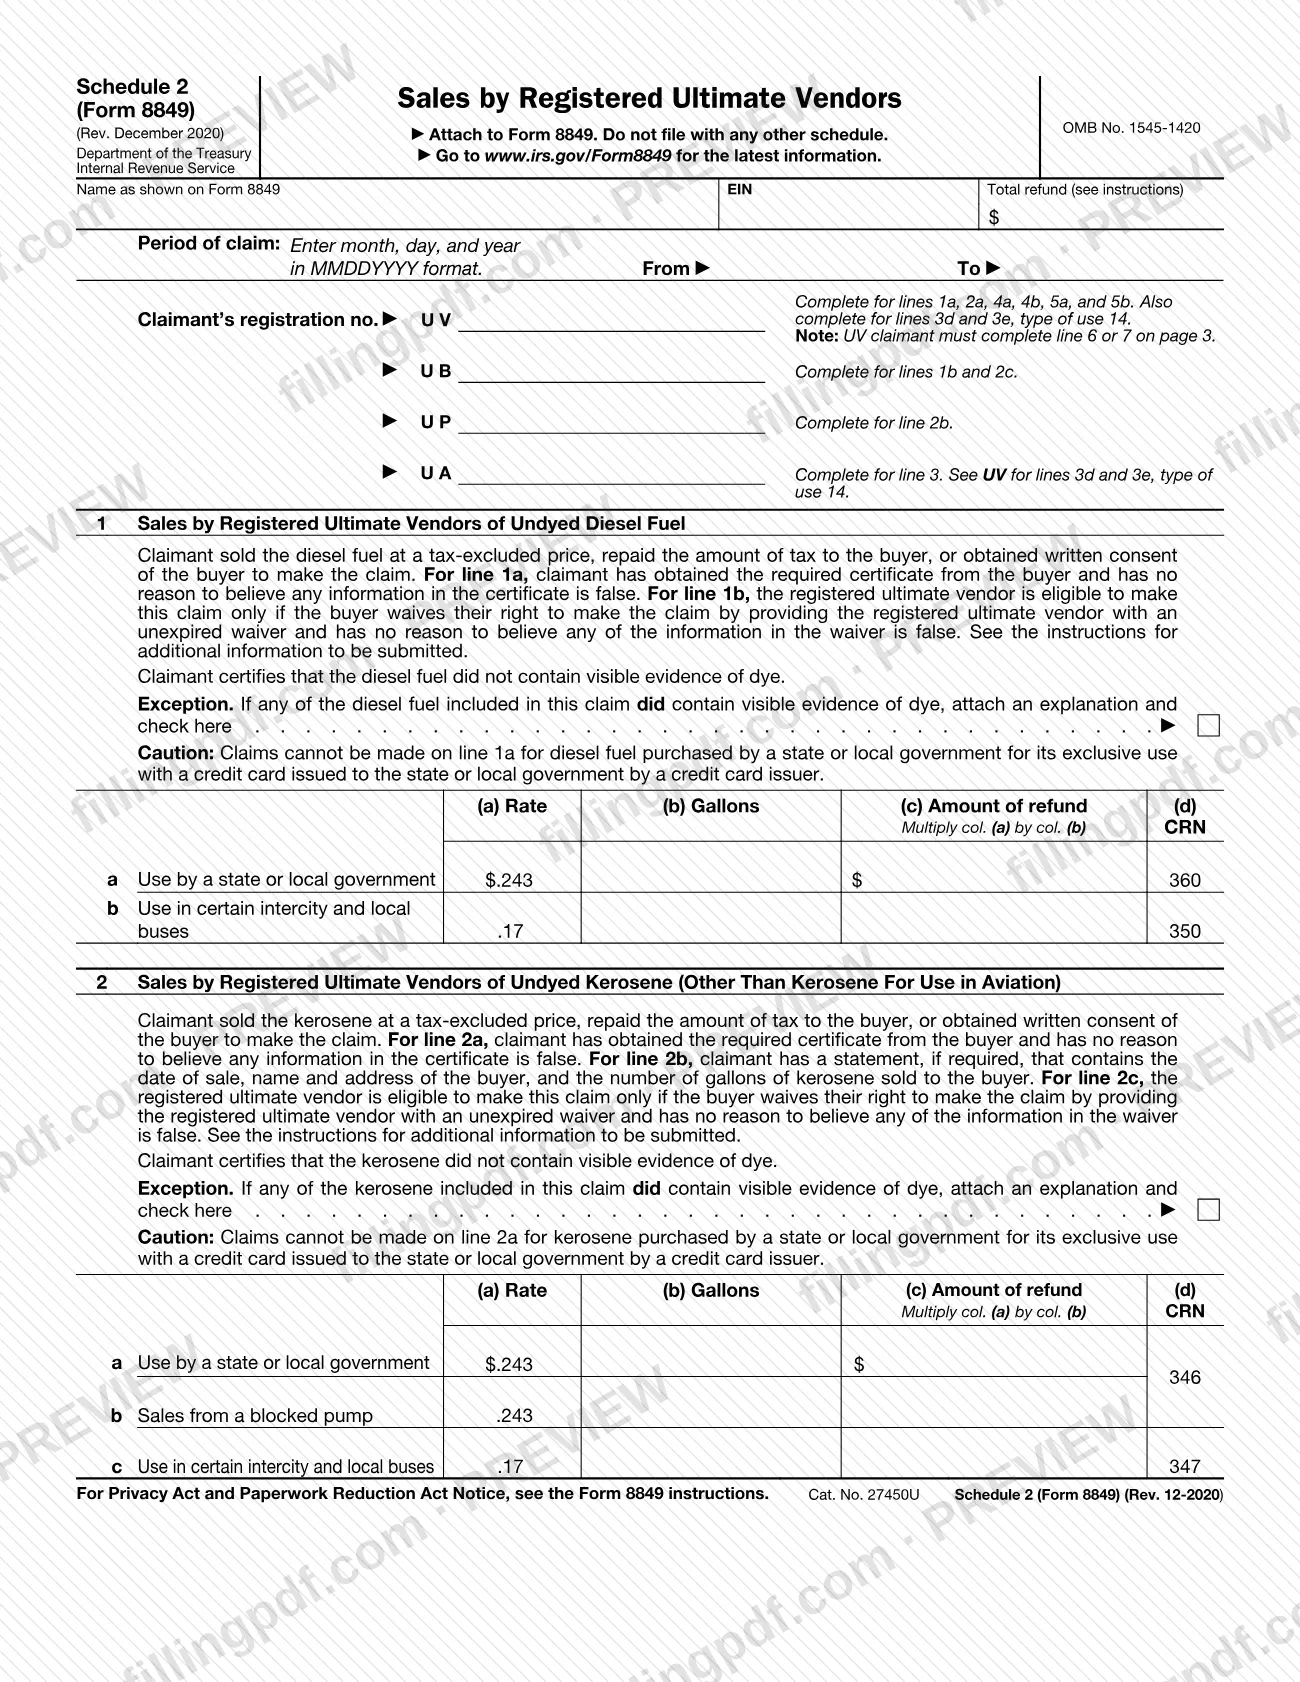
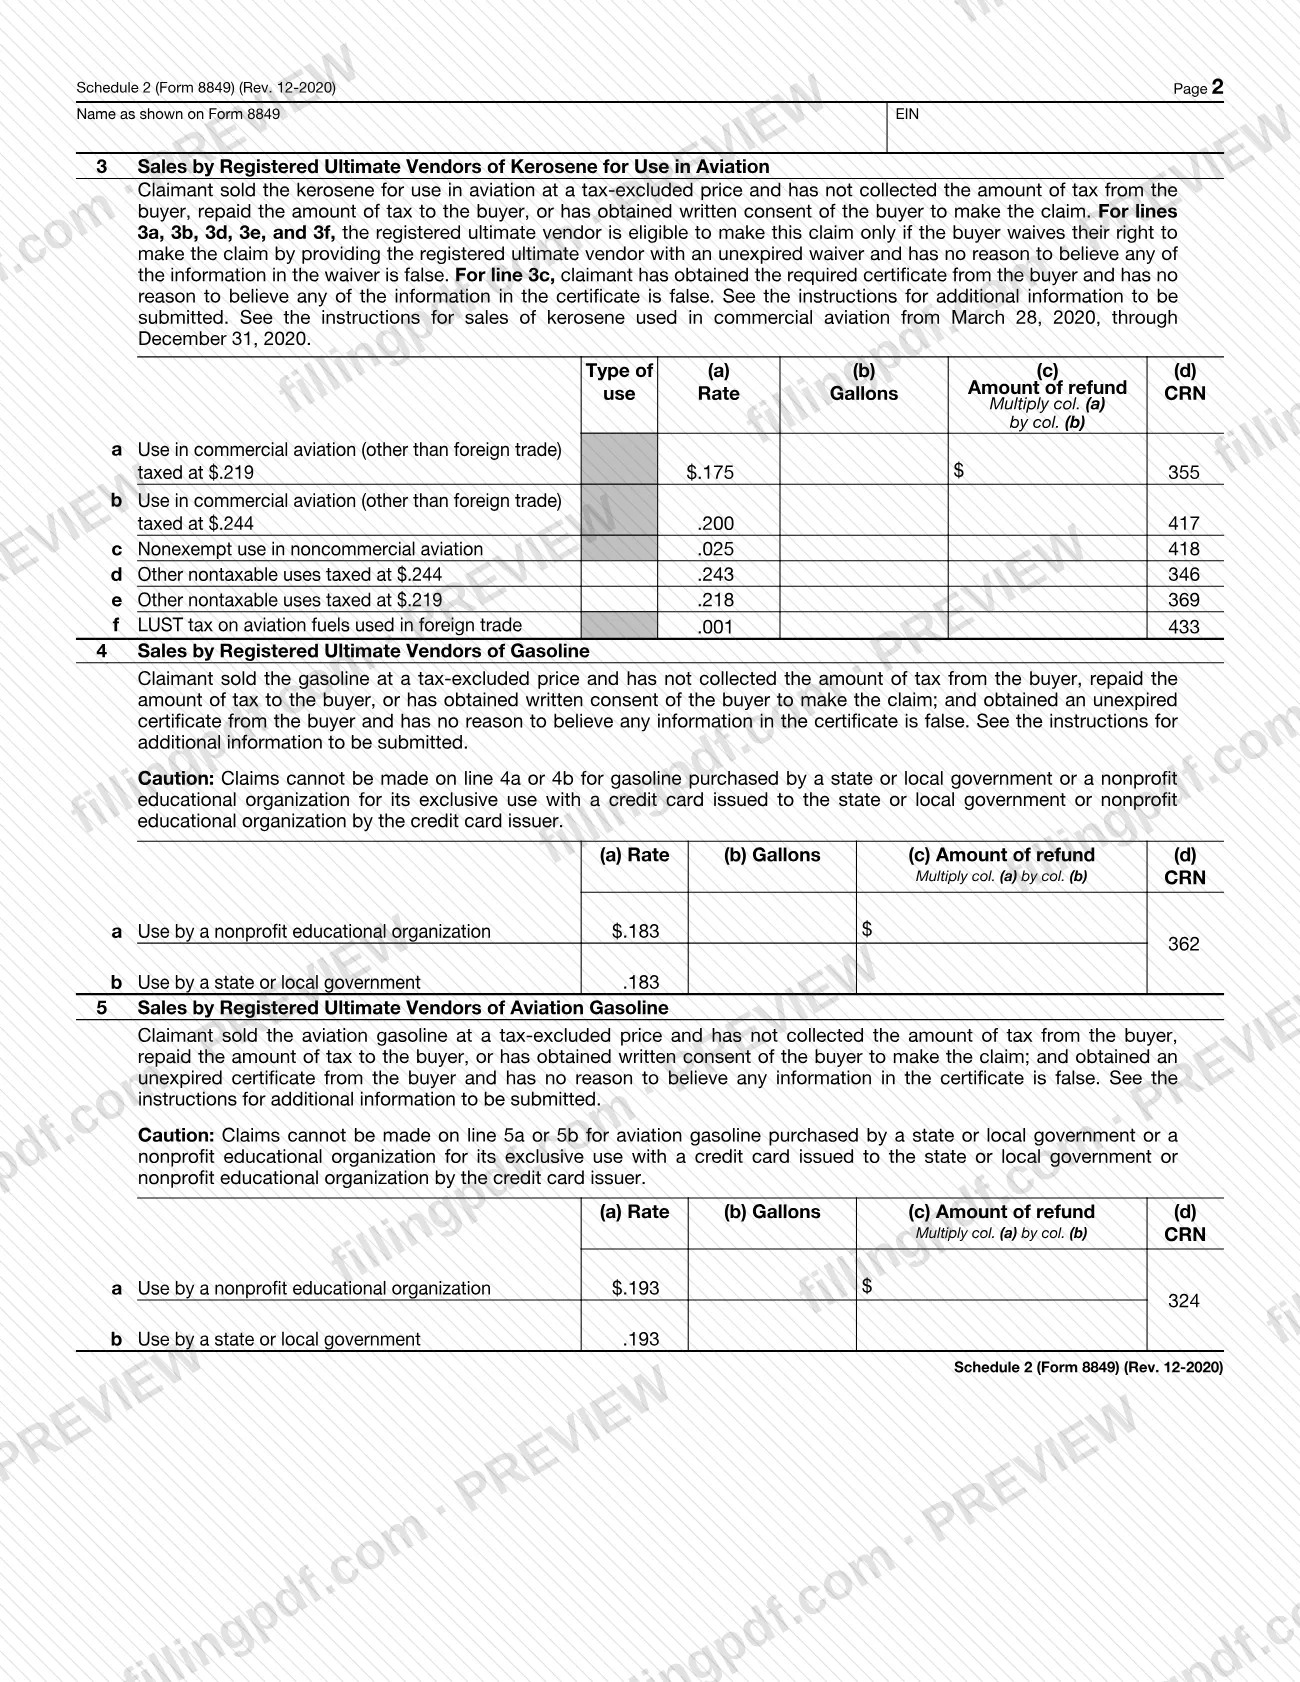
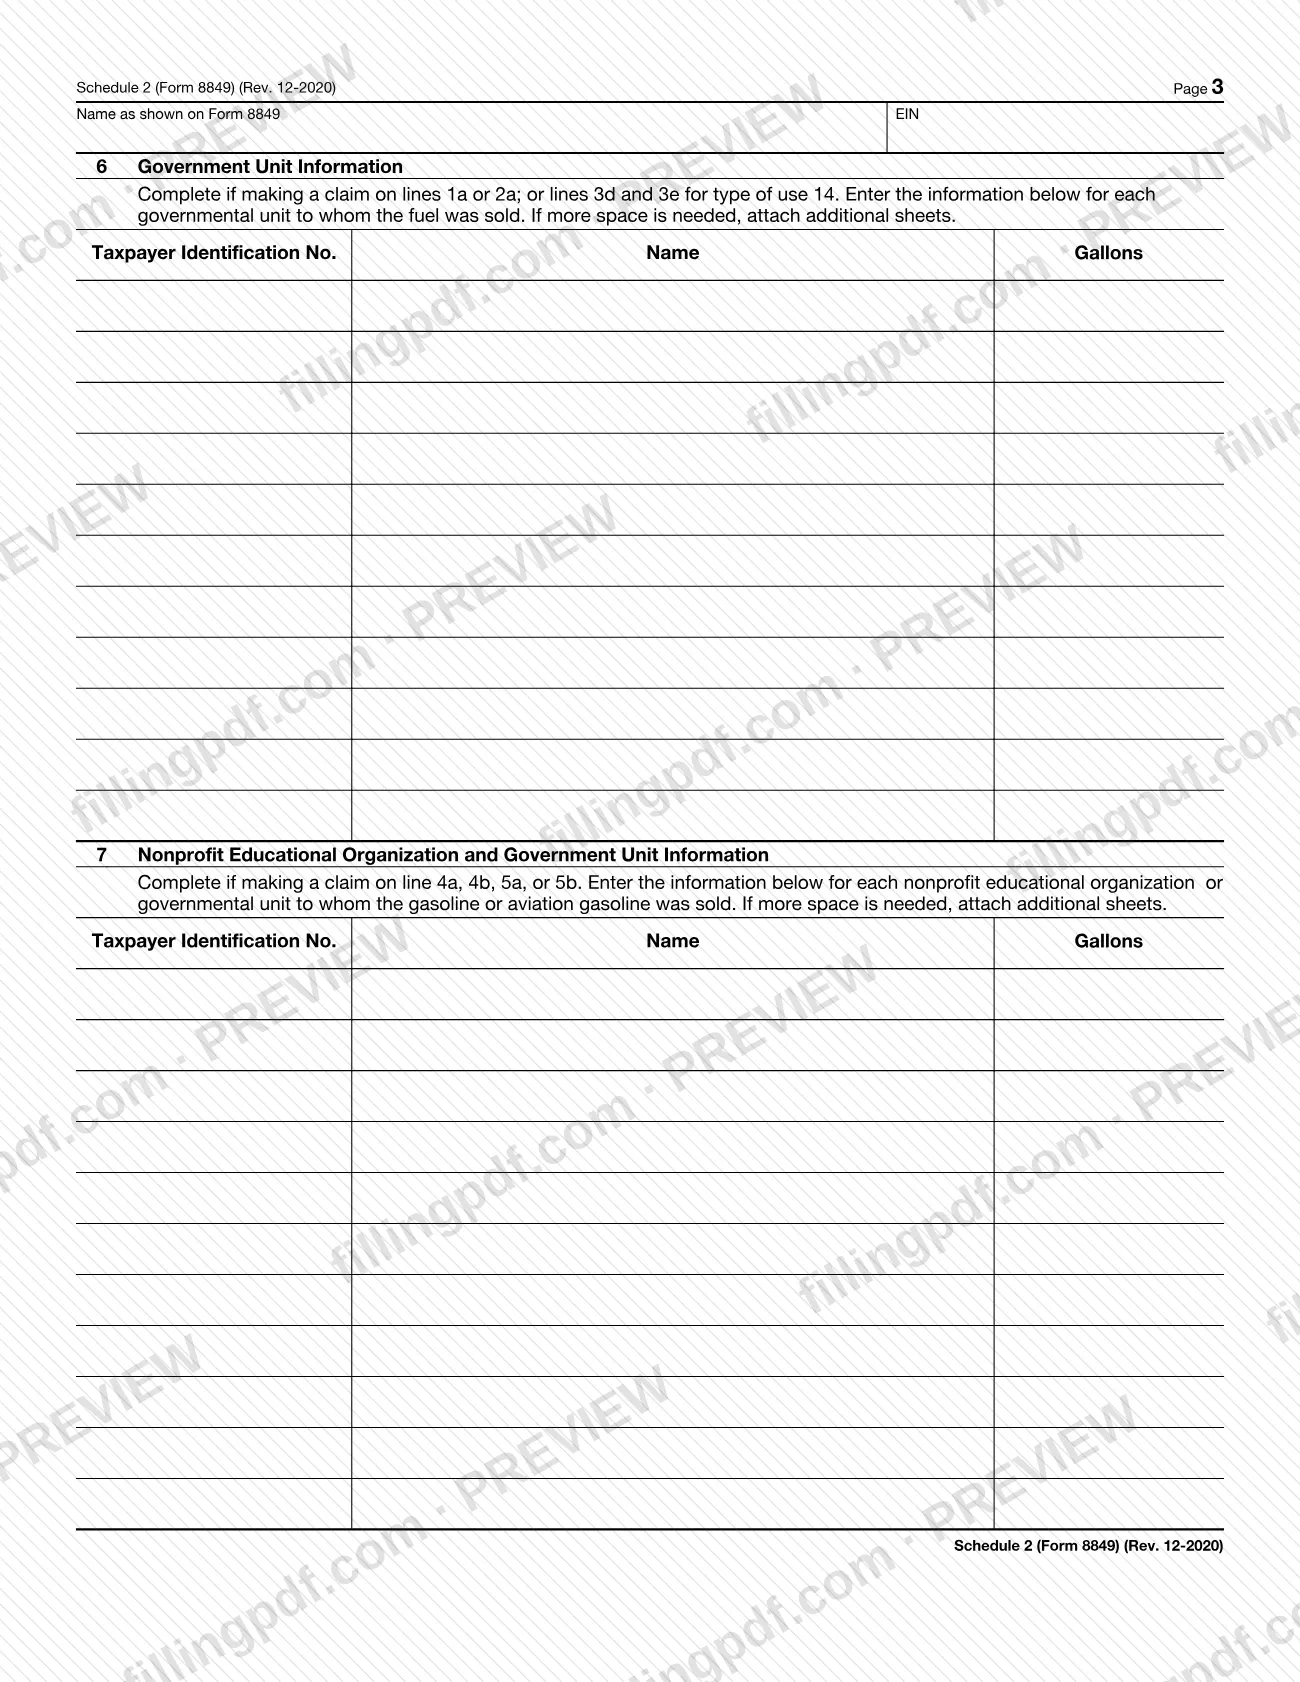
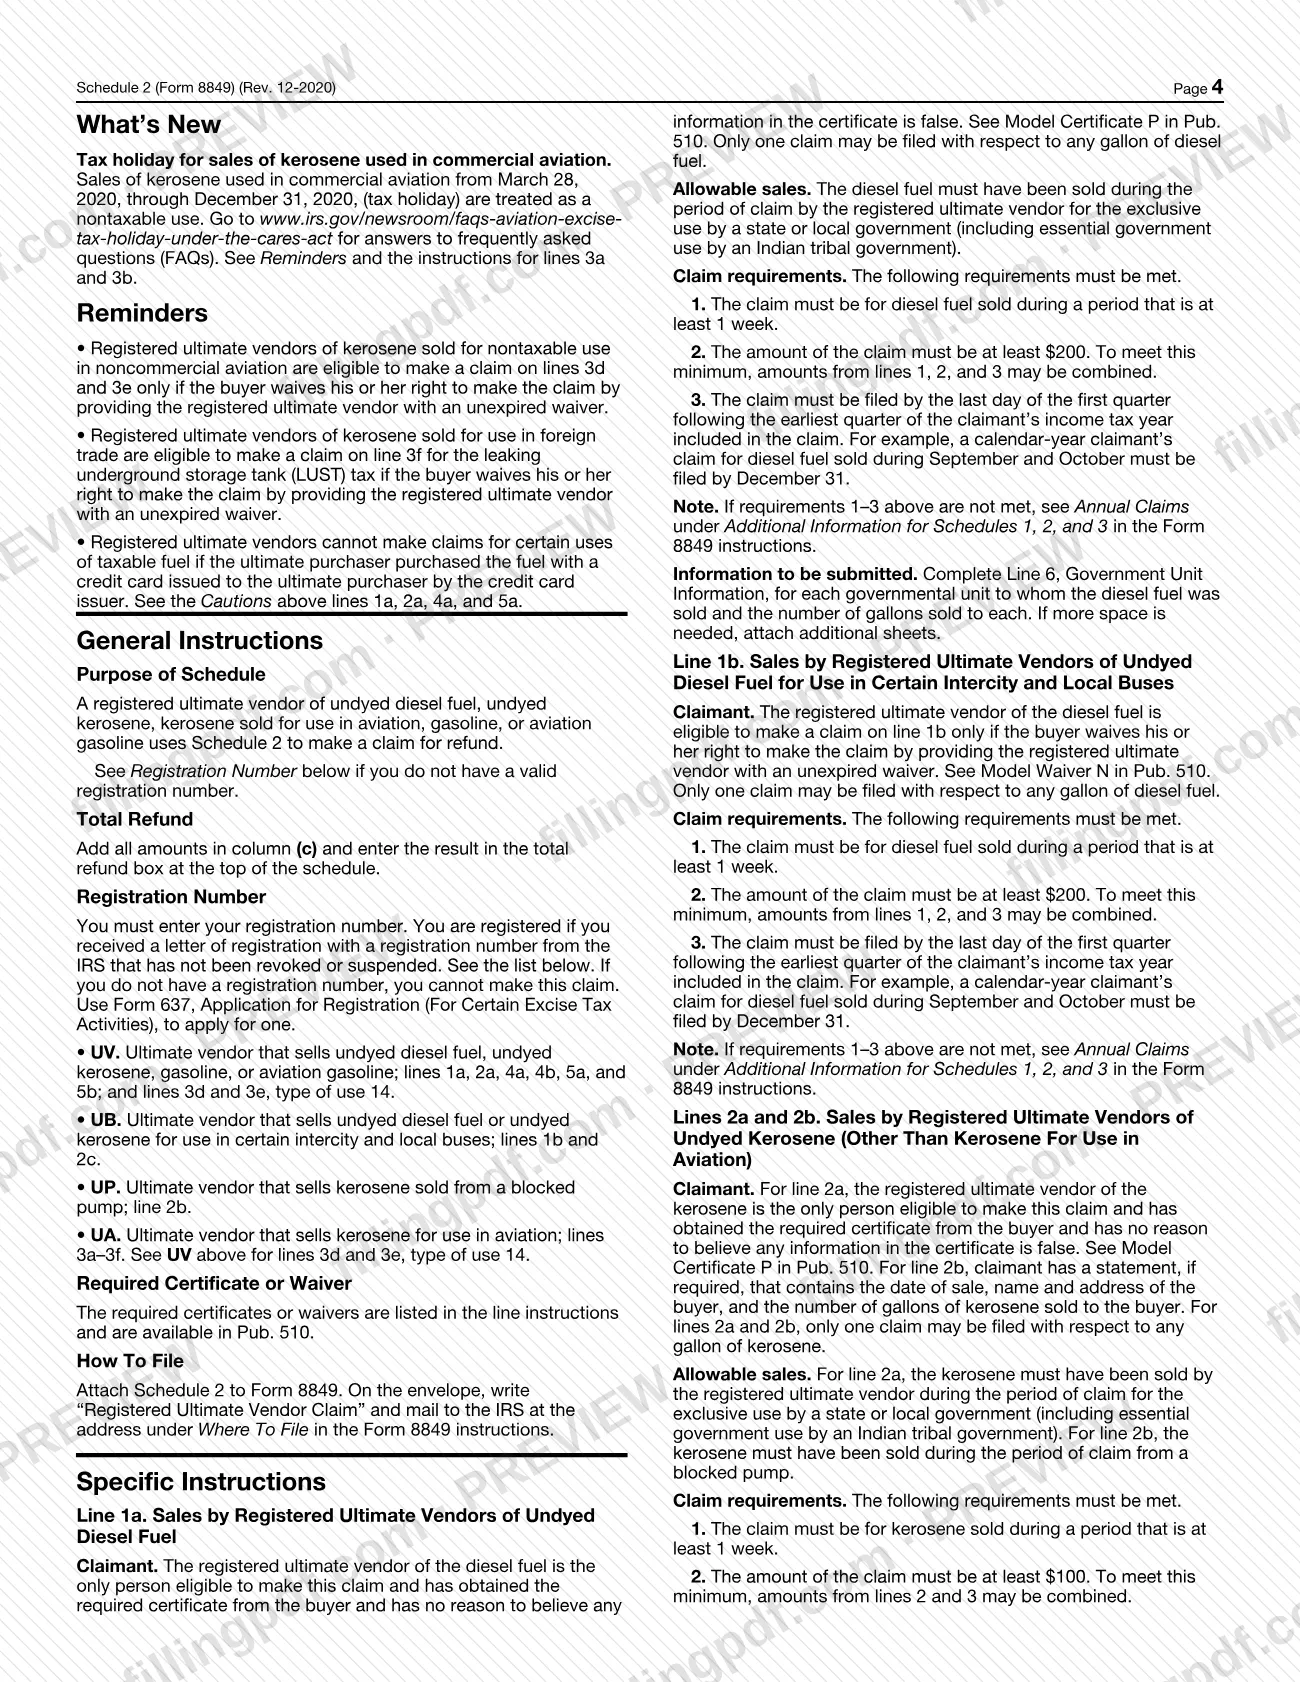
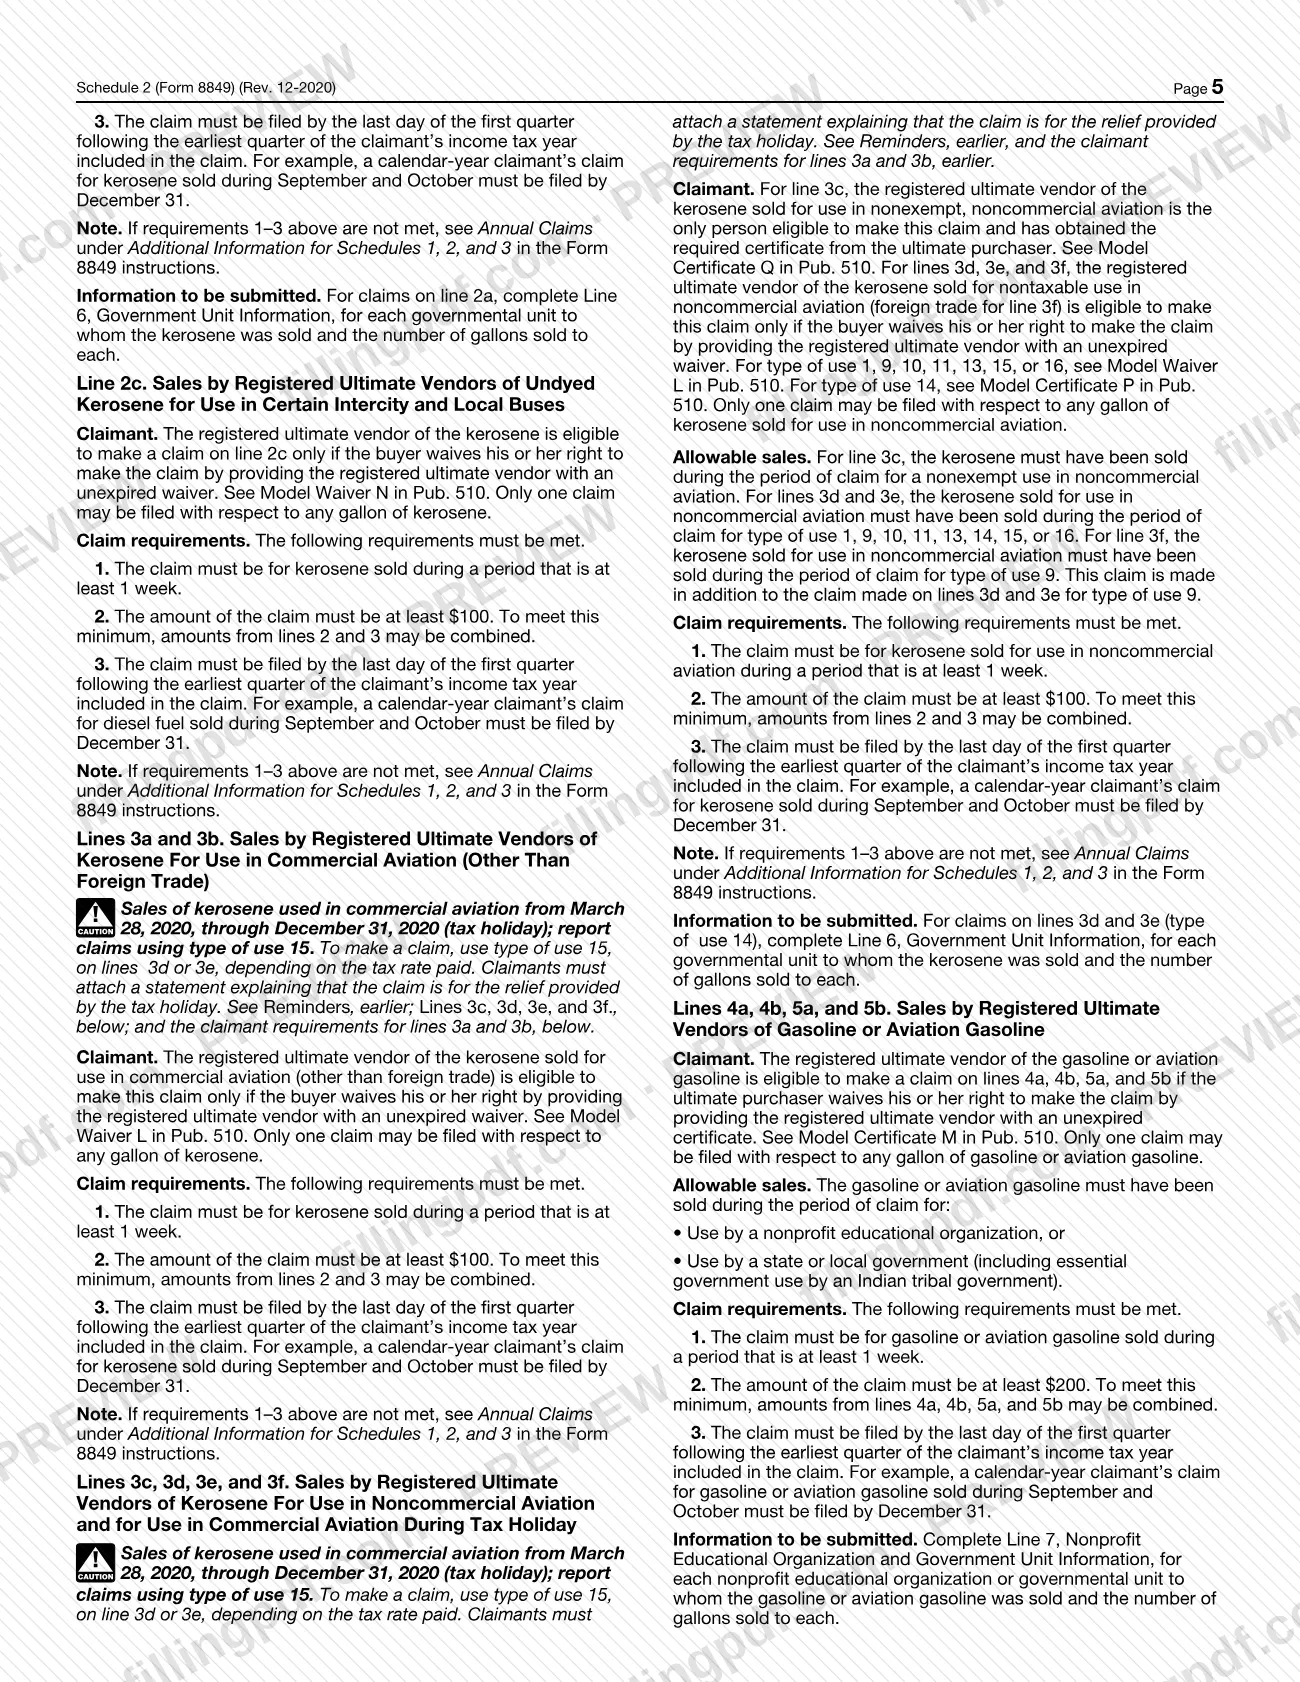
El Anexo 2 (Formulario 8849), Ventas de vendedores finales registrados (Schedule 2 (Form 8849), Sales by Registered Ultimate Vendors), es el anexo del Servicio de Impuestos Internos (IRS) que un vendedor final registrado utiliza para reclamar un reembolso por combustible diésel sin teñir, queroseno sin teñir, queroseno para uso en aviación, gasolina o gasolina de aviación vendidos sin el impuesto. No se presenta por separado: se adjunta al Formulario 8849 y no puede presentarse con ningún otro anexo. En esta página puede rellenar el Anexo 2 (Formulario 8849) en línea en FillingPDF y descargar o imprimir el PDF completado. El IRS publica el formulario y la información más reciente en www.irs.gov/Form8849.
Última actualización
¿Qué es el Schedule 2 (Form 8849)?
El Anexo 2 (Formulario 8849), Ventas de vendedores finales registrados (Schedule 2 (Form 8849), Sales by Registered Ultimate Vendors), es el anexo del IRS en el que un vendedor final registrado de ciertos combustibles reclama un reembolso por combustible que vendió a un precio sin impuestos, o por el cual reembolsó el impuesto al comprador u obtuvo el consentimiento por escrito del comprador para presentar la reclamación.
El anexo se adjunta al Formulario 8849 y lleva el número OMB 1545-1420. Sus cinco secciones corresponden al combustible vendido:
- Línea 1: combustible diésel sin teñir (uso por un gobierno estatal o local; uso en ciertos autobuses interurbanos y locales).
- Línea 2: queroseno sin teñir que no sea para uso en aviación (uso por un gobierno estatal o local, ventas desde una bomba bloqueada, ciertos autobuses interurbanos y locales).
- Línea 3: queroseno para uso en aviación (aviación comercial, aviación no comercial no exenta, otros usos no sujetos a impuestos y el impuesto LUST sobre combustibles de aviación usados en el comercio extranjero).
- Línea 4: gasolina (uso por una organización educativa sin fines de lucro o un gobierno estatal o local).
- Línea 5: gasolina de aviación (los mismos dos tipos de uso).
La página 3 añade la Línea 6, Información de la unidad gubernamental, y la Línea 7, Información de la organización educativa sin fines de lucro y la unidad gubernamental, que enumeran a los compradores y los galones vendidos a cada uno. Los demás anexos del Formulario 8849 cubren otras reclamaciones; las instrucciones del IRS indican que solo el Anexo 2 es para vendedores finales registrados. También es un documento distinto de los anexos con el número 2 de otras declaraciones del IRS, así que use el nombre completo, Anexo 2 (Formulario 8849).
¿Quién tiene que presentar el Schedule 2 (Form 8849)?
Los vendedores finales registrados de combustible diésel sin teñir, queroseno sin teñir, queroseno vendido para uso en aviación, gasolina o gasolina de aviación utilizan este anexo para reclamar un reembolso. Solo se puede presentar una reclamación por cada galón.
Debe ingresar su número de registro. Usted está registrado si el IRS le envió una carta de registro con un número de registro que no haya sido revocado ni suspendido. Si no tiene número de registro, no puede presentar la reclamación; el Formulario 637, Solicitud de registro (para ciertas actividades sujetas a impuestos especiales), es el formulario para solicitarlo. El prefijo del número determina qué líneas puede completar:
- UV: líneas 1a, 2a, 4a, 4b, 5a y 5b, y líneas 3d y 3e para el tipo de uso 14.
- UB: líneas 1b y 2c (ciertos autobuses interurbanos y locales).
- UP: línea 2b (bomba bloqueada).
- UA: línea 3 (queroseno de aviación); consulte UV para las líneas 3d y 3e, tipo de uso 14.
Solo puede usar varias líneas si el comprador renuncia al derecho de reclamar mediante una exención vigente. No se pueden presentar reclamaciones en las líneas 1a, 2a, 4a, 4b, 5a y 5b cuando un gobierno estatal o local, o una organización educativa sin fines de lucro cuando la línea la mencione, compró el combustible para su uso exclusivo con una tarjeta de crédito que le haya emitido un emisor de tarjetas de crédito. No presente este anexo con ningún otro anexo.
Cuándo presentar el Schedule 2 (Form 8849)
Presente el Anexo 2 (Formulario 8849) a más tardar el último día del primer trimestre que sigue al trimestre más temprano de su año tributario incluido en la reclamación. Por ejemplo, un reclamante con año calendario que reclame combustible vendido durante septiembre y octubre debe presentar la reclamación a más tardar el 31 de diciembre.
Se aplican otros dos requisitos a cada grupo de líneas. La reclamación debe cubrir combustible vendido durante un período de al menos 1 semana y debe alcanzar un monto mínimo de reclamación: más alto para el combustible diésel y para la gasolina y la gasolina de aviación, y más bajo para el queroseno. Se pueden combinar los montos de líneas relacionadas para alcanzar el mínimo (líneas 1, 2 y 3 para combustible diésel; líneas 2 y 3 para queroseno; líneas 4a, 4b, 5a y 5b para gasolina).
Si no se cumplen estos requisitos, las instrucciones remiten a Reclamaciones anuales, en Información adicional para los Anexos 1, 2 y 3 de las instrucciones del Formulario 8849. El queroseno vendido para aviación comercial del 28 de marzo de 2020 al 31 de diciembre de 2020 (el período de exención tributaria) se declara con el tipo de uso 15 en la línea 3d o 3e.
Documentos que necesitas
- Número de registro de la carta de registro del IRS (prefijo UV, UB, UP o UA) que no haya sido revocado ni suspendido; si no tiene uno, solicítelo con el Formulario 637.
- Certificado del comprador para las líneas 1a y 2a (uso por un gobierno estatal o local), como el Certificado modelo P de la Pub. 510.
- Exención vigente del comprador para las líneas 1b y 2c (ciertos autobuses interurbanos y locales), como la Exención modelo N de la Pub. 510.
- Exención vigente del comprador para las líneas 3a y 3b, y para las líneas 3d, 3e y 3f, excepto el tipo de uso 14, como la Exención modelo L de la Pub. 510.
- Certificado del comprador final para la línea 3c (aviación no comercial no exenta), como el Certificado modelo Q de la Pub. 510. Para el tipo de uso 14 en las líneas 3d y 3e, use el Certificado modelo P.
- Certificado vigente del comprador para las líneas 4a, 4b, 5a y 5b, como el Certificado modelo M de la Pub. 510.
- Para la línea 2b, una declaración, si se requiere, con la fecha de venta, el nombre y la dirección del comprador y los galones de queroseno vendidos.
- Una explicación, si algún combustible de la reclamación mostraba señales visibles de tinte en las líneas 1 o 2; marque la casilla de excepción.
- Una declaración de que la reclamación corresponde al alivio por el período de exención tributaria, para ventas de queroseno usado en aviación comercial del 28 de marzo de 2020 al 31 de diciembre de 2020, declarado como tipo de uso 15.
- Hojas adicionales que enumeren las unidades gubernamentales u organizaciones educativas sin fines de lucro y los galones vendidos, cuando las líneas 6 o 7 no tengan suficiente espacio.
Cómo rellenar el Schedule 2 (Form 8849)
Ingrese el nombre y el EIN
En la parte superior de cada página, ingrese el nombre tal como aparece en el Formulario 8849 y el número de identificación del empleador (EIN).
Ingrese el número de registro y el período
Ingrese su número de registro (UV, UB, UP o UA, según las líneas que complete) y el período de reclamación en formato MMDDYYYY en las casillas From y To. El período debe abarcar al menos 1 semana.
Complete la línea 1 para combustible diésel
Use la línea 1a para el uso por un gobierno estatal o local, o la línea 1b para ciertos autobuses interurbanos y locales. Ingrese los galones en la columna (b), multiplíquelos por la tasa de la columna (a) e ingrese el resultado en la columna (c). Marque la casilla de excepción por tinte solo si algún combustible mostraba señales visibles de tinte.
Complete la línea 2 para queroseno
Use la línea 2a (gobierno estatal o local), 2b (bomba bloqueada) o 2c (ciertos autobuses interurbanos y locales) para queroseno que no sea queroseno de aviación. Ingrese los galones en la columna (b) y el reembolso en la columna (c).
Complete la línea 3 para queroseno de aviación
En la página 2, use las líneas 3a a 3f para el tipo de uso que corresponda e ingrese los galones en la columna (b) y el reembolso en la columna (c). Declare las ventas del período de exención tributaria como tipo de uso 15 en la línea 3d o 3e y adjunte la declaración.
Complete las líneas 4 y 5
Para gasolina, use la línea 4a (organización educativa sin fines de lucro) o 4b (gobierno estatal o local). Para gasolina de aviación, use la línea 5a o 5b. Ingrese los galones y el reembolso en cada fila.
Enumere a los compradores en las líneas 6 y 7
En la página 3, la línea 6 enumera cada unidad gubernamental para las reclamaciones de las líneas 1a, 2a o 3d y 3e (tipo de uso 14). La línea 7 enumera cada organización educativa sin fines de lucro o unidad gubernamental para las líneas 4a, 4b, 5a y 5b. Ingrese el número de identificación del contribuyente, el nombre y los galones, y adjunte hojas adicionales si es necesario.
Sume el reembolso total
Sume todos los montos de la columna (c) e ingrese el resultado en la casilla Total refund en la parte superior de la página 1.
Revise, descargue y adjunte
Revise el número de registro, el período, la información del comprador y los totales. Descargue o imprima el PDF completado desde FillingPDF y adjúntelo al Formulario 8849 según se describe en Cómo presentar.
Cómo presentar el Schedule 2 (Form 8849)
Presente el Anexo 2 (Formulario 8849) en papel, adjunto al Formulario 8849, y envíe el paquete por correo al IRS.
- Adjúntelo al Formulario 8849: el anexo no se presenta por separado ni con ningún otro anexo.
- Marque el sobre: escriba "Registered Ultimate Vendor Claim" en el sobre.
- Envíelo por correo: remítalo al IRS a la dirección indicada en la sección Where To File de las instrucciones del Formulario 8849. El anexo no imprime una dirección propia.
- Hojas adicionales: si las líneas 6 o 7 necesitan más espacio para unidades gubernamentales u organizaciones educativas sin fines de lucro, adjunte hojas adicionales.
Otros elementos que las instrucciones solicitan para determinadas reclamaciones: una explicación si el combustible mostraba señales visibles de tinte y una declaración que explique el alivio por el período de exención tributaria para reclamaciones con el tipo de uso 15. El formulario no describe ningún canal de presentación en línea. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los medios indicados arriba.
Errores comunes que debes evitar
- Presentar la reclamación sin un número de registro válido; las instrucciones indican que no puede presentar la reclamación sin uno.
- Presentar el anexo con otro anexo del Formulario 8849; el formulario indica que debe adjuntarse al Formulario 8849 y no presentarse con ningún otro anexo.
- Reclamar en la línea 1a, 2a, 4a, 4b, 5a o 5b por combustible comprado con una tarjeta de crédito emitida al gobierno estatal o local (o a la organización educativa sin fines de lucro) por un emisor de tarjetas.
- Reclamar en la línea 1b, 2c, 3a, 3b, 3d, 3e, 3f o las líneas 4 y 5 sin la exención o el certificado vigente del comprador.
- Reclamar combustible que mostraba señales visibles de tinte sin adjuntar una explicación y marcar la casilla de excepción.
- Dejar en blanco las líneas 6 o 7 al reclamar en las líneas 1a, 2a, 3d y 3e (tipo de uso 14), 4a, 4b, 5a o 5b.
- Declarar ventas de queroseno del período de exención tributaria en las líneas 3a o 3b en lugar de usar el tipo de uso 15 en la línea 3d o 3e, u omitir la declaración explicativa.
- Usar un período de reclamación menor de 1 semana o presentar la reclamación después del último día del primer trimestre que sigue al trimestre más temprano incluido en ella.
- Ingresar las fechas en las casillas Period of claim en un formato distinto de MMDDYYYY.
- Enviar el paquete por correo sin escribir "Registered Ultimate Vendor Claim" en el sobre.
Preguntas frecuentes
¿Qué es el Anexo 2 (Formulario 8849)?
El Anexo 2 (Formulario 8849), Ventas de vendedores finales registrados, es el anexo del IRS que un vendedor final registrado adjunta al Formulario 8849 para reclamar un reembolso por combustible diésel sin teñir, queroseno sin teñir, queroseno de aviación, gasolina o gasolina de aviación vendidos sin el impuesto.
¿Quién puede presentar el Anexo 2 (Formulario 8849)?
Solo un vendedor final registrado con un número de registro válido del IRS (prefijo UV, UB, UP o UA). Sin ese número no puede presentar la reclamación; el Formulario 637 es la solicitud de registro. Algunas líneas también requieren la exención o el certificado vigente del comprador.
¿Cuándo vence el Anexo 2 (Formulario 8849)?
A más tardar el último día del primer trimestre que sigue al trimestre más temprano de su año tributario incluido en la reclamación. Un vendedor con año calendario que reclame ventas de septiembre y octubre debe presentar la reclamación a más tardar el 31 de diciembre. El período de ventas debe ser de al menos 1 semana.
¿A dónde envío por correo el Anexo 2 (Formulario 8849)?
Adjúntelo al Formulario 8849, escriba "Registered Ultimate Vendor Claim" en el sobre y envíelo por correo a la dirección indicada en la sección Where To File de las instrucciones del Formulario 8849. El anexo no imprime una dirección propia.
¿Puedo presentar el Anexo 2 con otros anexos del Formulario 8849?
No. El formulario indica que debe adjuntarse al Formulario 8849 y no presentarse con ningún otro anexo. Los totales de la reclamación del Anexo 2 se ingresan en la casilla Total refund en la parte superior de la página 1.
¿Para qué sirven las líneas 6 y 7?
Enumeran a los compradores que sustentan su reclamación. La línea 6 corresponde a unidades gubernamentales para las líneas 1a, 2a y 3d y 3e (tipo de uso 14); la línea 7 corresponde a organizaciones educativas sin fines de lucro y unidades gubernamentales para las líneas 4 y 5. Ingrese el número de identificación del contribuyente, el nombre y los galones de cada una.
¿Cómo declaro el período de exención tributaria de aviación de 2020 en el Anexo 2?
Para el queroseno vendido para aviación comercial del 28 de marzo de 2020 al 31 de diciembre de 2020, use el tipo de uso 15 en la línea 3d o 3e, según la tasa pagada, y adjunte una declaración que explique que la reclamación corresponde al alivio por el período de exención tributaria.
¿Puedo rellenar el Anexo 2 (Formulario 8849) en línea en FillingPDF?
Sí. Puede rellenar el PDF rellenable en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no lo presenta ante el IRS; debe enviarlo por correo junto con el Formulario 8849, según las instrucciones.
¿Listo para rellenar el Schedule 2 (Form 8849)?
Rellenar el Schedule 2 (Form 8849) ahora