
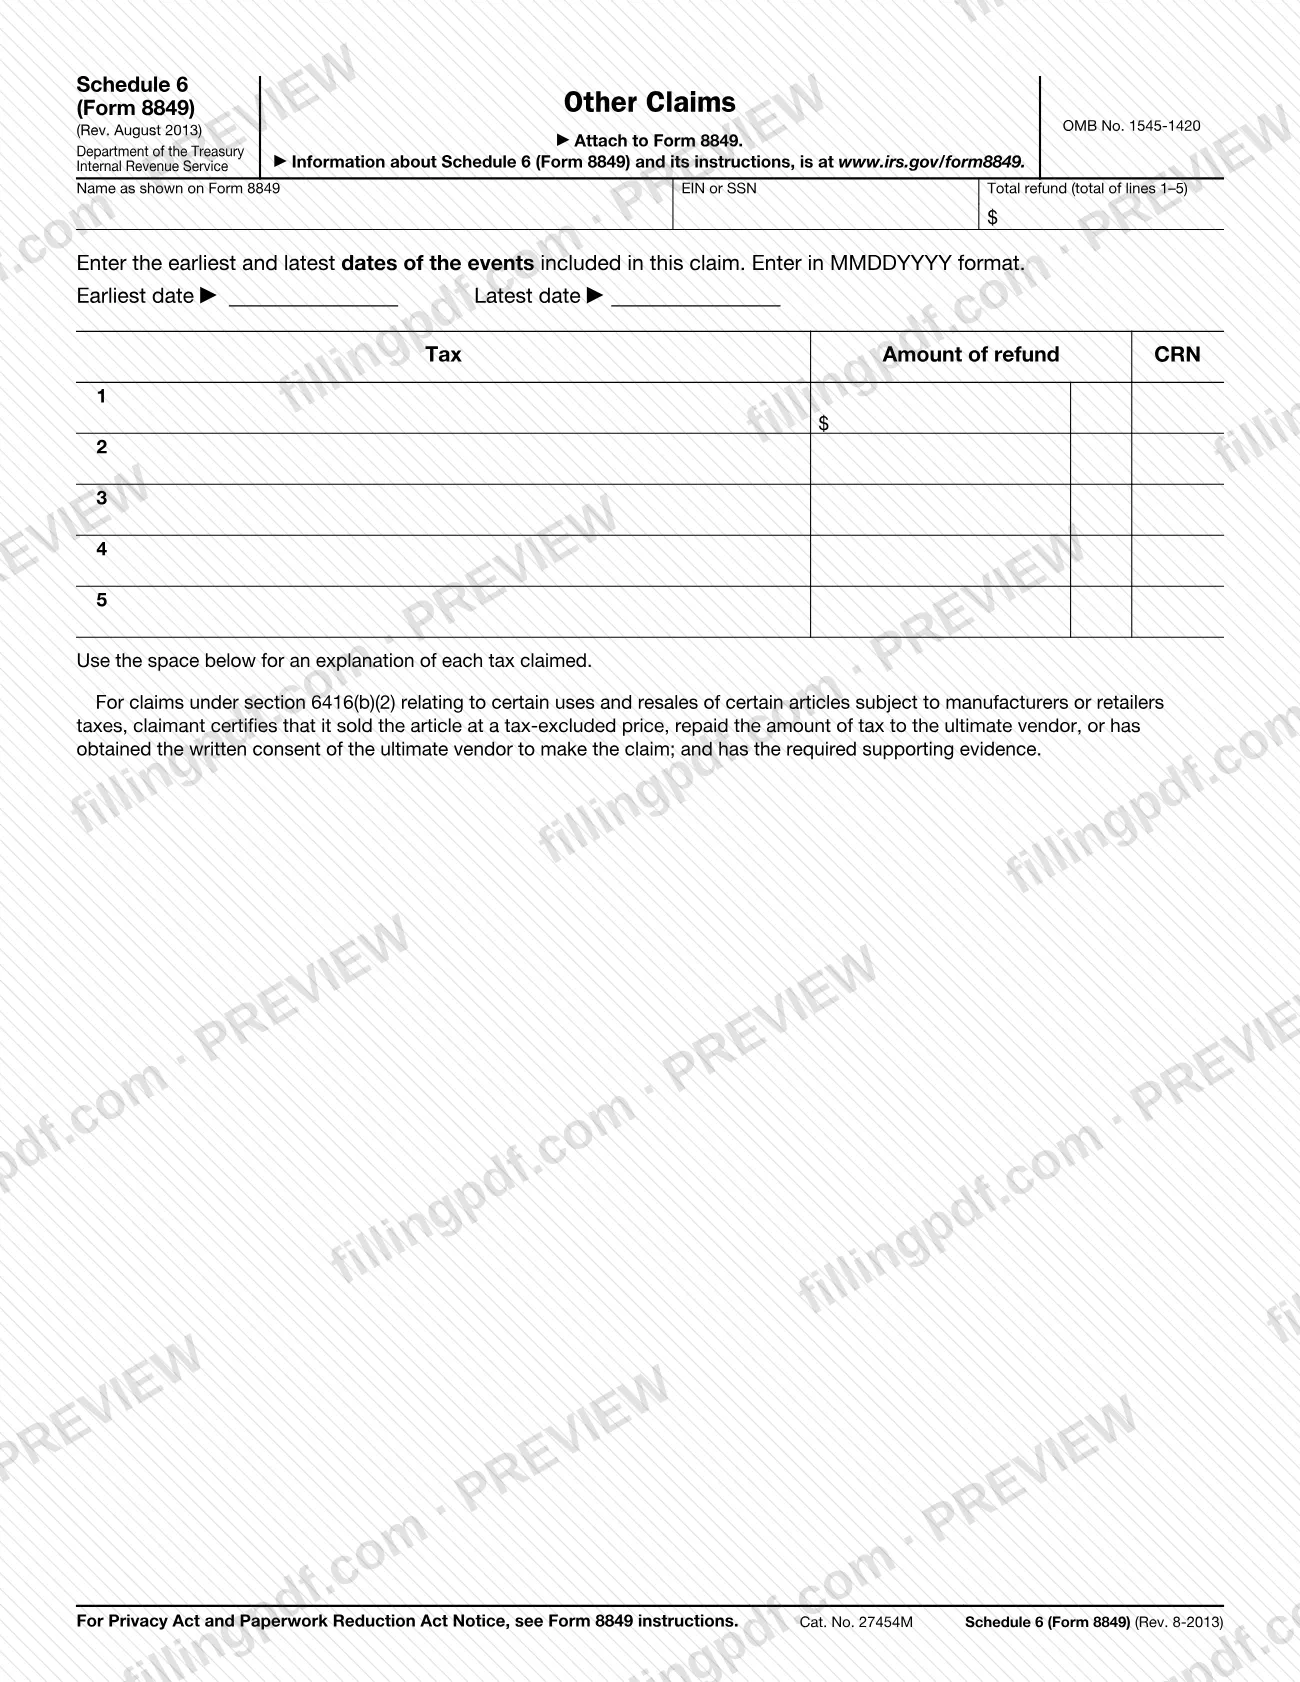
El Anexo 6 (Formulario 8849), Otras reclamaciones (Other Claims), es el anexo del Servicio de Impuestos Internos (IRS) para reclamar reembolsos de impuestos especiales que no corresponden a los Anexos 1, 2, 3, 5 o 8 del Formulario 8849. Abarca reembolsos de impuestos declarados en el Formulario 720, el Formulario 2290, el Formulario 730 y el Formulario 11-C, y siempre se adjunta al Formulario 8849, Reclamación de reembolso de impuestos especiales. En FillingPDF puede rellenar en línea el Anexo 6 (Formulario 8849) y descargar o imprimir el PDF completado; el IRS publica el formulario y sus instrucciones en www.irs.gov/form8849.
Última actualización
¿Qué es el Form 8849 (Schedule 6)?
Anexo 6 (Formulario 8849), Otras reclamaciones (Other Claims), es el anexo del IRS que se utiliza para reclamar reembolsos de impuestos especiales que no se declaran en los Anexos 1, 2, 3, 5 y 8, incluidos los reembolsos de impuestos declarados en el Formulario 720, el Formulario 2290, el Formulario 730 y el Formulario 11-C. Se adjunta al Formulario 8849 y no se presenta por separado.
El formulario incluye espacio para hasta cinco reclamaciones. Cada línea tiene tres datos: el impuesto, el monto del reembolso y el CRN, el número de referencia de la reclamación. Las instrucciones del IRS proporcionan una tabla de impuestos y CRN para las reclamaciones del Formulario 720, con conceptos como sustancias químicas que agotan la capa de ozono (398), neumáticos sujetos a impuestos (396, 304 y 305), vacunas (397), equipo de pesca deportiva (341), transporte aéreo de personas (326), recompra de acciones corporativas (441) e impuesto sobre transferencias de remesas (475). Otros CRN corresponden al Formulario 2290 (365), el Formulario 730 (368) y el Formulario 11-C (367).
El formulario también tiene espacio para explicar cada impuesto reclamado y una certificación impresa para las reclamaciones conforme a la sección 6416(b)(2), que se refieren a ciertos usos y reventas de artículos sujetos a impuestos de fabricantes o minoristas.
El Anexo 6 tiene limitaciones. No lo use para ajustar la obligación tributaria declarada en Formularios 720 presentados para trimestres anteriores; las instrucciones indican que debe usar el Formulario 720-X, Declaración trimestral federal de impuestos especiales enmendada. No lo use para reclamar montos tomados o que se tomarán como crédito en el Formulario 2290 o el Formulario 730.
¿Quién tiene que presentar el Form 8849 (Schedule 6)?
Los reclamantes con un reembolso de impuestos especiales que no se declara en los Anexos 1, 2, 3, 5 u 8 del Formulario 8849 usan el Anexo 6 (Formulario 8849). Quién puede reclamar depende del impuesto:
- Formulario 2290, CRN 365: la persona que pagó el impuesto al gobierno reclama un pago en exceso causado por un error en la obligación tributaria. Para un reembolso prorrateado por un vehículo vendido, destruido o robado antes del 1 de junio de un período (del 1 de julio al 30 de junio), el reclamante es la persona a cuyo nombre estaba registrado el vehículo en ese momento.
- Formulario 730, CRN 368: la persona que pagó el impuesto al gobierno reclama un pago en exceso del impuesto.
- Formulario 11-C, CRN 367: la persona que pagó el impuesto al gobierno reclama un pago en exceso causado por un error en la obligación tributaria.
- Impuesto sobre transferencias de remesas, CRN 475: el remitente que pagó el impuesto al proveedor de transferencias de remesas, y solo si el proveedor no lo reembolsó.
- Emulsión de combustible diésel y agua, CRN 310: un reclamante registrado ante el IRS, que debe ingresar el número de registro en la declaración.
No use el Anexo 6 para corregir impuestos declarados en Formularios 720 anteriores (use el Formulario 720-X) ni para reclamar montos tomados o que se tomarán como crédito en el Formulario 2290 o el Formulario 730.
Cuándo presentar el Form 8849 (Schedule 6)
En general, una reclamación debe presentarse dentro de los 3 años posteriores a la presentación de la declaración a la que corresponde, o dentro de los 2 años desde que se pagó el impuesto declarado en esa declaración, lo que ocurra más tarde. El Anexo 6 se adjunta al Formulario 8849, así que se presenta cuando se presenta esa reclamación.
Algunas reclamaciones tienen plazos propios. Una reclamación por emulsión de combustible diésel y agua debe presentarse durante el primer trimestre posterior al último trimestre incluido en la reclamación, y solo se puede presentar una reclamación de este tipo por trimestre. Una reclamación de reembolso por millaje del Formulario 2290, para un vehículo que se haya usado 5,000 millas o menos en carreteras públicas (7,500 o menos para vehículos agrícolas) durante el período del 1 de julio al 30 de junio, no se puede presentar hasta después del 30 de junio de ese período. El formulario también solicita las fechas más temprana y más tardía de los eventos incluidos en la reclamación.
Documentos que necesitas
- Para reclamaciones del Formulario 720: una descripción detallada de la reclamación, cualquier información adicional que exijan los reglamentos, el monto de la reclamación (desglosado por trimestre si incluye más de uno) y cómo lo calculó.
- Para reclamaciones del Formulario 720: cualquier otra información que considere que respalda la reclamación.
- Para los CRN 396, 304 y 305: la cantidad de neumáticos sujetos a impuestos correspondiente a cada CRN incluido en la reclamación.
- Reclamación por emulsión de combustible diésel y agua (CRN 310): una declaración que certifique que la emulsión contiene al menos 14% de agua, que el aditivo está registrado ante la EPA, que se usó combustible diésel sin teñir y que la emulsión se vendió o utilizó en una actividad comercial o empresarial.
- Reclamación por impuesto sobre transferencias de remesas (CRN 475): una declaración de que el proveedor no reembolsó el impuesto, además de los documentos adjuntos del proveedor, como recibos que muestren el impuesto pagado y que la transferencia se canceló o venció.
- Reclamación del Formulario 2290 por un vehículo vendido, destruido o robado: el VIN, la categoría de peso bruto tributable, el evento, su fecha y el cálculo del reembolso.
- Reclamación del Formulario 2290 por un vehículo vendido el 1 de julio de 2015 o después: el nombre y la dirección del comprador.
- Reclamación del Formulario 730: una declaración de los hechos que indique el motivo, la fecha y el monto del impuesto pagado, cualquier reclamación anterior y la declaración relacionada con las apuestas que se indica en las instrucciones.
- Crédito por apuestas cedidas por usted: el certificado descrito en la sección 44.6419-2(d) de los Reglamentos y una declaración que indique el motivo, el mes y la fecha del pago y cualquier reclamación anterior.
- Reclamaciones conforme a la sección 6416(b)(2): las pruebas justificativas exigidas por la certificación impresa en el formulario.
Cómo rellenar el Form 8849 (Schedule 6)
Ingrese el nombre del Formulario 8849
En la casilla Name as shown on Form 8849 (Nombre tal como aparece en el Formulario 8849), escriba el nombre exactamente como aparece en el Formulario 8849 al que adjunta este anexo.
Ingrese su EIN o SSN
En la casilla EIN or SSN (EIN o SSN), ingrese su número de identificación del empleador o su número de Seguro Social.
Ingrese las fechas de la reclamación
Ingrese las fechas Earliest date (Fecha más temprana) y Latest date (Fecha más tardía) de los eventos incluidos en esta reclamación, en formato MMDDYYYY.
Identifique el impuesto en cada línea
En las líneas 1 a 5, use la columna Tax (Impuesto) para indicar cada impuesto reclamado, uno por línea, según la tabla de impuestos y CRN de las instrucciones.
Ingrese el número de referencia de la reclamación
En la columna CRN, ingrese el número de referencia de la reclamación correspondiente a ese impuesto, como 365 para una reclamación del Formulario 2290 o 475 para el impuesto sobre transferencias de remesas.
Ingrese cada monto del reembolso
En la columna Amount of refund (Monto del reembolso), ingrese el monto reclamado en cada línea. Si la reclamación abarca más de un trimestre, desglose los montos por trimestre en la declaración adjunta.
Sume el reembolso
Sume las líneas 1 a 5 e ingrese el resultado en la casilla Total refund (total of lines 1–5) (Reembolso total [total de las líneas 1–5]) en la parte superior del formulario.
Explique cada impuesto reclamado
Use el espacio proporcionado para explicar cada impuesto reclamado. Adjunte la declaración detallada y las pruebas exigidas por las instrucciones para su CRN, e incluya su nombre y número de identificación del contribuyente en cada hoja adicional.
Lea la certificación de la sección 6416(b)(2)
Si presenta una reclamación conforme a la sección 6416(b)(2), se aplica la certificación impresa: usted vendió el artículo a un precio que excluía el impuesto, reembolsó el impuesto al vendedor final o cuenta con el consentimiento por escrito del vendedor, y conserva las pruebas requeridas.
Revise y descargue el PDF completado
Revise las fechas, los CRN y los totales; luego descargue o imprima el PDF completado desde FillingPDF y adjúntelo al Formulario 8849, según se describe en Cómo presentar.
Cómo presentar el Form 8849 (Schedule 6)
El Anexo 6 (Formulario 8849) tiene un solo canal: se adjunta al Formulario 8849, Reclamación de reembolso de impuestos especiales, y la reclamación se presenta junto con el Formulario 8849. El anexo no incluye una dirección postal, un portal ni reglas para citas propias.
- Adjúntelo al Formulario 8849: el formulario dice "Attach to Form 8849" (Adjunte al Formulario 8849). Incluya las declaraciones y pruebas que exijan las instrucciones para su CRN.
- Hojas adicionales: si adjunta hojas adicionales, escriba su nombre y número de identificación del contribuyente en cada una.
- Dónde consultar: el IRS publica el formulario, sus instrucciones y la información más reciente en www.irs.gov/form8849. El Aviso sobre la Ley de Privacidad y la Ley de Reducción de Trámites está en las instrucciones del Formulario 8849.
FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza mediante los canales del Formulario 8849 descritos arriba.
Errores comunes que debes evitar
- Usar el Anexo 6 para ajustar la obligación tributaria en Formularios 720 presentados para trimestres anteriores; las instrucciones indican que debe usar el Formulario 720-X.
- Reclamar en el Anexo 6 un monto que se tomó o se tomará como crédito en el Formulario 2290 o el Formulario 730.
- Presentar el Anexo 6 por separado en lugar de adjuntarlo al Formulario 8849.
- Omitir la descripción, el monto, el cálculo y los demás elementos 1–5 que deben acompañar una reclamación del Formulario 720.
- Omitir la cantidad de neumáticos sujetos a impuestos para cada CRN 396, 304 o 305 incluido en la reclamación.
- Ingresar fechas en un formato distinto de MMDDYYYY en las casillas para las fechas más temprana y más tardía.
- Adjuntar hojas adicionales sin escribir su nombre y número de identificación del contribuyente en cada hoja.
- Presentar una reclamación de reembolso por millaje del Formulario 2290 antes del 1 de julio posterior al fin del período, cuando no se puede presentar hasta después del 30 de junio.
- Presentar una reclamación por impuesto sobre transferencias de remesas cuando el proveedor ya reembolsó el impuesto; el remitente solo puede reclamarlo si no se reembolsó.
Preguntas frecuentes
¿Qué es el Anexo 6 (Formulario 8849)?
El Anexo 6 (Formulario 8849), Otras reclamaciones, es el anexo del IRS para reclamar reembolsos de impuestos especiales que no se declaran en los Anexos 1, 2, 3, 5 y 8. Abarca reembolsos de impuestos declarados en los Formularios 720, 2290, 730 y 11-C, y se adjunta al Formulario 8849.
¿Se presenta el Anexo 6 por separado?
No. El formulario indica que debe adjuntarse al Formulario 8849, Reclamación de reembolso de impuestos especiales. No incluye una dirección ni una fecha límite propias, por lo que se presenta con el Formulario 8849 cuando se presenta esa reclamación.
¿Cuál es el plazo para presentar una reclamación del Anexo 6?
En general, dentro de los 3 años posteriores a la presentación de la declaración a la que corresponde la reclamación, o dentro de los 2 años desde que se pagó el impuesto, lo que ocurra más tarde. Las reclamaciones por emulsión de combustible diésel y agua y los reembolsos por millaje del Formulario 2290 tienen reglas de plazos adicionales en las instrucciones.
¿Puedo usar el Anexo 6 para corregir un Formulario 720 presentado para un trimestre anterior?
No. Las instrucciones indican que no debe usar el Anexo 6 para ajustar la obligación tributaria declarada en Formularios 720 de trimestres anteriores. Use en su lugar el Formulario 720-X, Declaración trimestral federal de impuestos especiales enmendada.
¿Cómo reclamo un reembolso del impuesto sobre transferencias de remesas?
Use el CRN 475. El remitente que pagó el impuesto al proveedor puede reclamarlo por transferencias canceladas o vencidas, solo si el proveedor no lo reembolsó. Adjunte una declaración y los recibos del proveedor que muestren el impuesto pagado y la cancelación o el vencimiento.
¿Qué debo adjuntar para reclamar un reembolso del Formulario 2290 por un vehículo vendido?
Adjunte el VIN, la categoría de peso bruto tributable, indique si el vehículo se vendió, destruyó o robó, la fecha y el cálculo del reembolso. Para ventas realizadas el 1 de julio de 2015 o después, incluya también el nombre y la dirección del comprador.
¿Puedo rellenar en línea el Anexo 6 (Formulario 8849)?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta la reclamación ante el IRS; usted adjunta el anexo al Formulario 8849 y lo presenta mediante los canales del IRS.
¿Qué formato de fecha usa el Anexo 6?
Las fechas más temprana y más tardía de los eventos incluidos en la reclamación se ingresan en formato MMDDYYYY, sin barras ni guiones, en las casillas cerca de la parte superior del formulario.
¿Listo para rellenar el Form 8849 (Schedule 6)?
Rellenar el Form 8849 (Schedule 6) ahora