
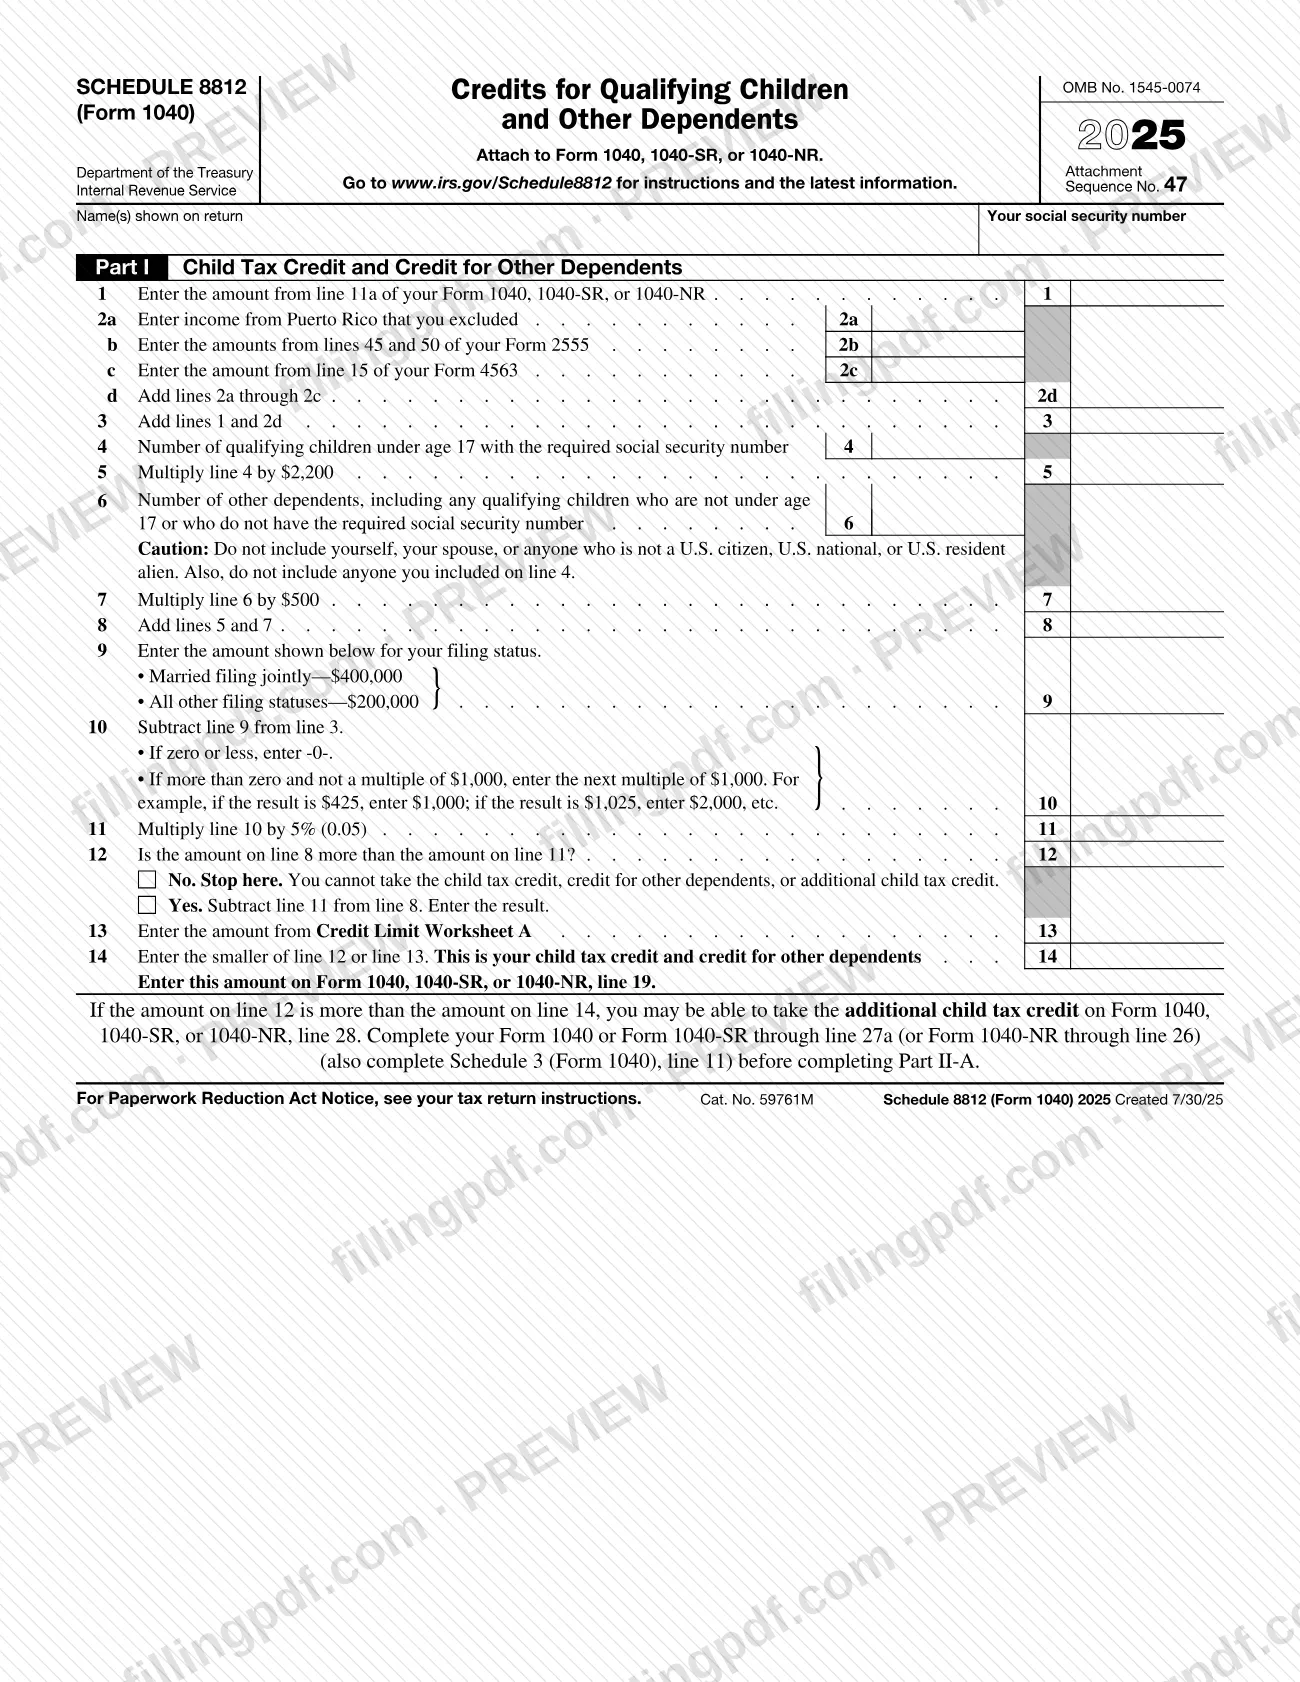
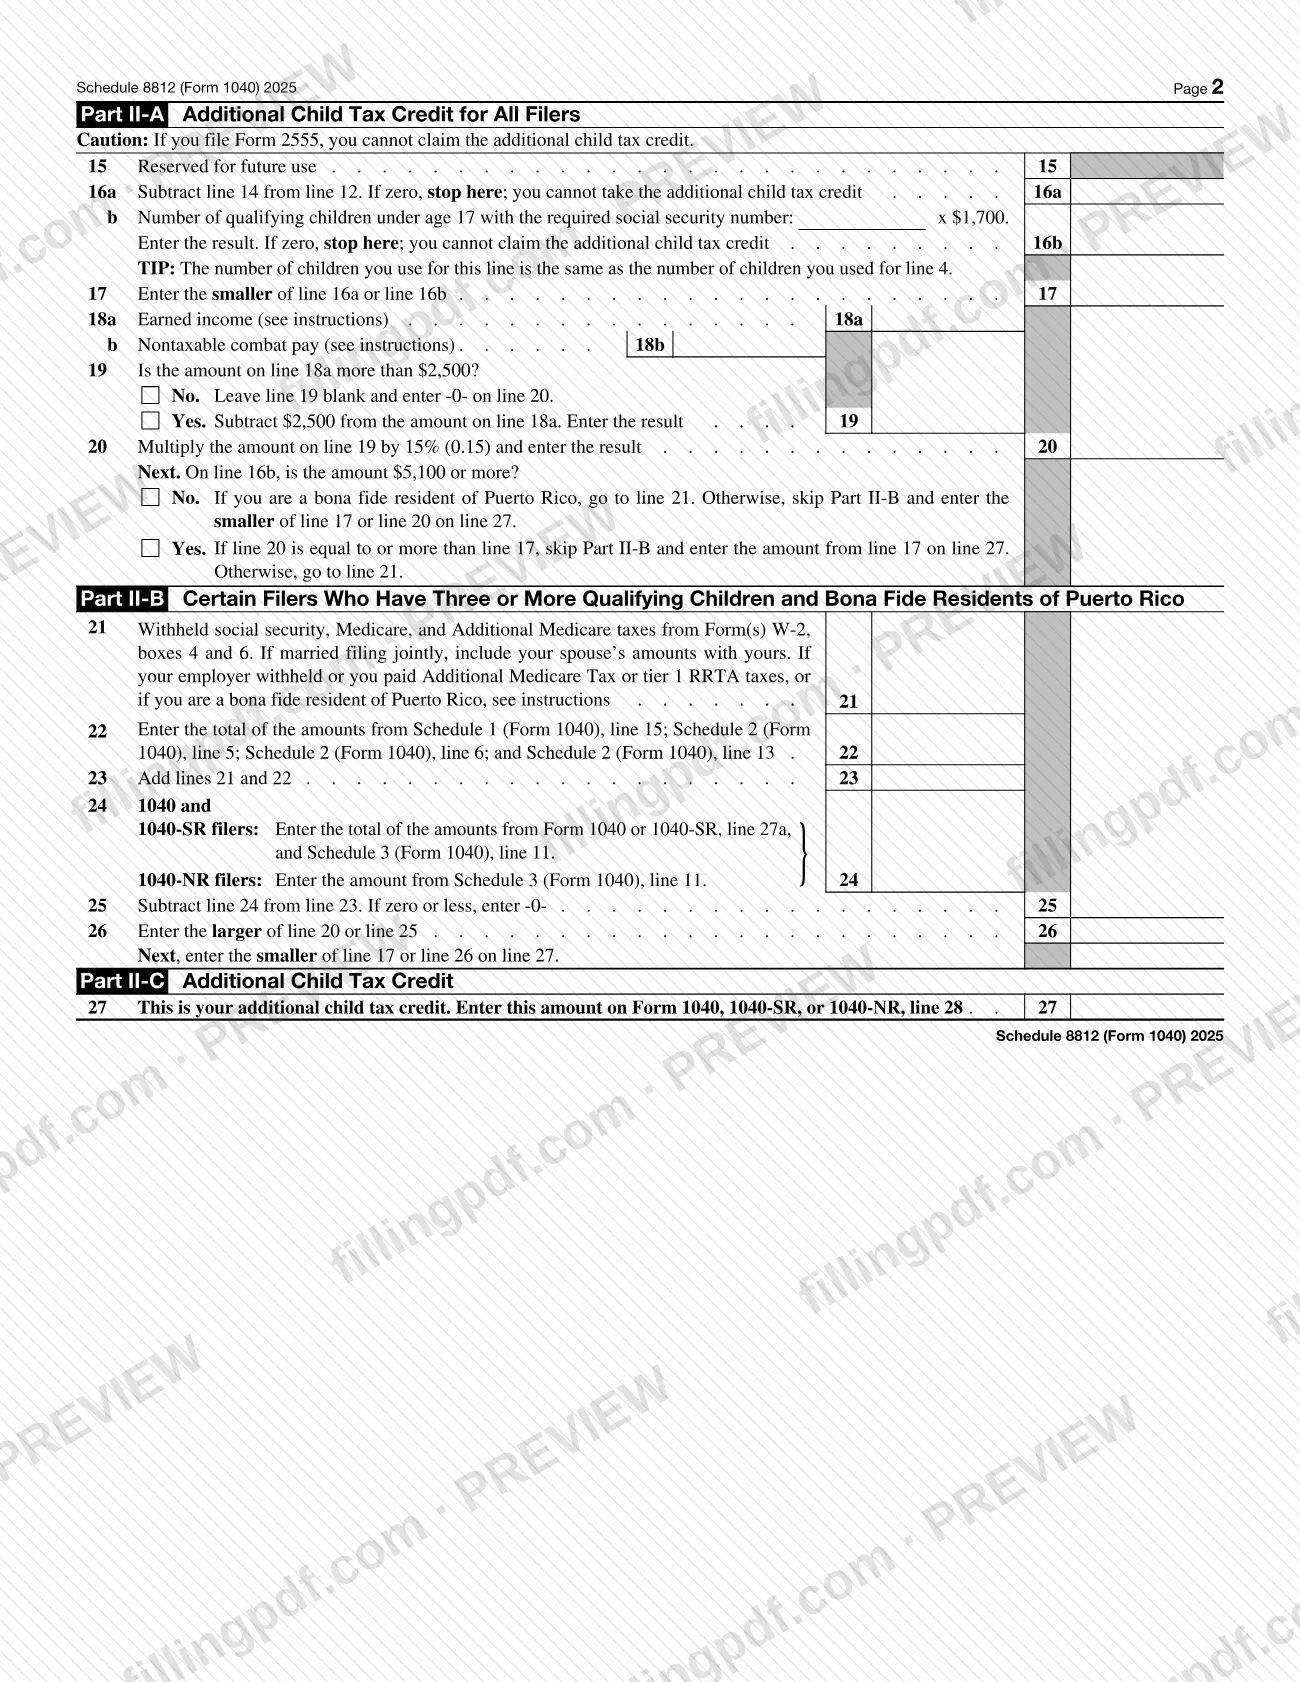
El Anexo 8812 (Formulario 1040), Créditos por hijos calificados y otros dependientes (Credits for Qualifying Children and Other Dependents), es el anexo del Servicio de Impuestos Internos (IRS) que usted adjunta al Formulario 1040, 1040-SR o 1040-NR para calcular el crédito tributario por hijos, el crédito por otros dependientes y el crédito tributario adicional por hijos de 2025. Use el Anexo 8812 cuando reclame a un hijo u otro dependiente en su declaración y quiera solicitar estos créditos. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado; el IRS publica el PDF original y las instrucciones en irs.gov.
Última actualización
¿Qué es el Schedule 8812 (Form 1040)?
El Anexo 8812 (Formulario 1040), Créditos por hijos calificados y otros dependientes, es el anexo del IRS que se usa para calcular el crédito tributario por hijos (CTC), el crédito por otros dependientes (ODC) y el crédito tributario adicional por hijos (ACTC), y se adjunta al Formulario 1040, 1040-SR o 1040-NR.
El anexo de 2025 tiene cuatro partes:
- Parte I, líneas 1 a 14: su ingreso bruto ajustado modificado, la cantidad de hijos calificados y otros dependientes, el límite de ingresos para su estado civil para efectos de la declaración y el CTC y ODC combinados, que se trasladan a la línea 19 de su declaración.
- Parte II-A, líneas 15 a 20: el inicio del cálculo del ACTC para todos los declarantes, incluidos el ingreso del trabajo y la paga por combate no tributable.
- Parte II-B, líneas 21 a 26: para ciertos declarantes que tienen tres o más hijos calificados y para residentes bona fide de Puerto Rico, usando los impuestos del Seguro Social y Medicare retenidos.
- Parte II-C, línea 27: el ACTC propiamente dicho, que se traslada a la línea 28 de su declaración.
Las instrucciones del IRS incluyen hojas de trabajo cuyos resultados se usan en el anexo: Credit Limit Worksheet A (línea 13), Credit Limit Worksheet B, Earned Income Worksheet y Additional Medicare Tax and RRTA Tax Worksheet. Guárdelas para sus registros; no las adjunte.
El anexo no es una declaración de impuestos y no se presenta por separado. Los residentes bona fide de Puerto Rico que no estén obligados a presentar el Formulario 1040 o 1040-SR reclaman el ACTC en la Parte II del Formulario 1040-SS.
¿Quién tiene que presentar el Schedule 8812 (Form 1040)?
Use el Anexo 8812 si reclama a un hijo u otra persona como dependiente en el Formulario 1040, 1040-SR o 1040-NR y quiere solicitar el CTC, el ODC o el ACTC.
- CTC y ACTC: el hijo debe ser su dependiente, tener menos de 17 años al final de 2025 y cumplir las condiciones de los Pasos 1 a 3 de «Who Qualifies as Your Dependent» en las instrucciones del Formulario 1040. A partir del año tributario 2025, necesita un SSN válido (válido para trabajar y emitido por la Administración del Seguro Social en o antes de la fecha límite de su declaración, incluidas las prórrogas). En una declaración conjunta, solo uno de los cónyuges necesita un SSN válido; el otro necesita un SSN o ITIN emitido para esa fecha. El hijo calificado también debe tener un SSN válido.
- ODC: para un dependiente que usted reclama y que no puede usarse para el CTC o el ACTC, como un hijo de 17 años o más, o un dependiente que tiene un ITIN o ATIN en lugar de un SSN. La persona debe ser ciudadano estadounidense, nacional de EE. UU. o extranjero residente de EE. UU.
- Parte II-B: declarantes con tres o más hijos calificados y residentes bona fide de Puerto Rico.
No puede reclamar el ACTC si presenta el Formulario 2555. No puede usar al mismo hijo para el CTC y el ODC. No cuente a usted mismo, a su cónyuge ni a nadie que no sea ciudadano estadounidense, nacional de EE. UU. o extranjero residente de EE. UU. en la línea 6.
Cuándo presentar el Schedule 8812 (Form 1040)
El Anexo 8812 se presenta con su Formulario 1040, 1040-SR o 1040-NR, por lo que debe presentarse antes de la fecha límite de esa declaración; no tiene una fecha límite separada. El año tributario es 2025.
El momento es importante para los números de identificación del contribuyente. Para reclamar el CTC o el ACTC, el SSN requerido debe haberse emitido en o antes de la fecha límite de su declaración de 2025, incluidas las prórrogas. Para el ODC, el SSN, ITIN o ATIN del dependiente debe emitirse para esa misma fecha. Si solicita un ITIN o ATIN para esa fecha y el IRS lo emite como resultado, el IRS lo considera emitido a tiempo.
Las instrucciones también advierten que el IRS no puede emitir reembolsos antes de mediados de febrero de 2026 para las declaraciones que reclamen debidamente el ACTC, y que esta demora se aplica al reembolso completo, no solo a la parte correspondiente al ACTC.
Documentos que necesitas
- Formulario 1040, 1040-SR o 1040-NR: el Anexo 8812 se adjunta a su declaración y usa cifras de esta, como la línea 11a, la línea 18 y la sección Dependents.
- Formulario 8862, Information To Claim Certain Credits After Disallowance: adjúntelo si su CTC, ACTC u ODC de un año posterior a 2015 fue denegado o reducido por un motivo que no sea un error matemático o administrativo, a menos que se aplique una excepción.
- Copia del certificado de nacimiento, certificado de defunción o registros del hospital del hijo: adjúntela solo si el hijo calificado nació y falleció en 2025 y no tiene un SSN para el hijo. El documento debe demostrar que el hijo nació vivo.
- Anexo 3 (Formulario 1040), línea 11, completada antes de la Parte II-A, cuando reclame el crédito tributario adicional por hijos.
Cómo rellenar el Schedule 8812 (Form 1040)
Ingrese su nombre y SSN
En la parte superior, escriba los nombres que aparecen en su declaración y su número de Seguro Social.
Calcule el ingreso bruto ajustado modificado
En la línea 1, ingrese la cantidad de la línea 11a de su Formulario 1040, 1040-SR o 1040-NR. En las líneas 2a a 2c, ingrese los ingresos excluidos de Puerto Rico y las cantidades del Formulario 2555 (líneas 45 y 50) y del Formulario 4563 (línea 15); súmelas en la línea 2d y sume las líneas 1 y 2d en la línea 3.
Cuente a los hijos y otros dependientes
Línea 4: ingrese la cantidad de hijos calificados menores de 17 años que tienen el SSN requerido, es decir, la cantidad de casillas Child tax credit que marcó en la fila (7) de la sección Dependents (fila (6) en el Formulario 1040-NR). Línea 6: ingrese la cantidad de casillas Credit for other dependents que marcó.
Calcule las cantidades de los créditos
Multiplique la línea 4 por la cantidad impresa en la línea 5 y la línea 6 por la cantidad impresa en la línea 7. Sume las líneas 5 y 7 en la línea 8.
Aplique el límite de ingresos
En la línea 9, ingrese la cantidad indicada para su estado civil para efectos de la declaración. En la línea 10, reste la línea 9 de la línea 3: ingrese -0- si el resultado es cero o menos; de lo contrario, redondee al siguiente múltiplo de 1,000, tal como indica el formulario. Multiplique la línea 10 por el porcentaje impreso en la línea 11.
Compare las líneas 8 y 11
En la línea 12, si la línea 8 no es mayor que la línea 11, deténgase: no puede reclamar el CTC, el ODC ni el ACTC. Si es mayor, reste la línea 11 de la línea 8 e ingrese el resultado.
Complete el límite del crédito y la línea 14
En la línea 13, ingrese la cantidad de Credit Limit Worksheet A en las instrucciones, que puede indicarle que use Credit Limit Worksheet B. En la línea 14, ingrese la menor de las cantidades de las líneas 12 o 13 y trasládela a la línea 19 de su declaración.
Comience el crédito tributario adicional por hijos
En la Parte II-A, deje en blanco la línea 15. En la línea 16a, reste la línea 14 de la línea 12 y deténgase si el resultado es cero. En la línea 16b, multiplique la cantidad de hijos de la línea 4 por la cantidad impresa; luego ingrese en la línea 17 la menor de las cantidades de las líneas 16a y 16b. Quienes presenten el Formulario 2555 no pueden reclamar el ACTC.
Ingrese el ingreso del trabajo
Línea 18a: ingreso del trabajo, usando Earned Income Chart o Earned Income Worksheet de las instrucciones. Línea 18b: paga por combate no tributable. Complete las líneas 19 y 20 según las instrucciones del formulario y luego siga la instrucción Next para decidir si debe pasar a la Parte II-B o ingresar una cantidad en la línea 27.
Complete la Parte II-B si corresponde
Ingrese en la línea 21 los impuestos del Seguro Social, Medicare y Medicare Adicional retenidos, y en la línea 22 las cantidades de los Anexos 1 y 2. Súmelos en la línea 23, ingrese la cantidad de la línea 24 correspondiente al tipo de declaración, reste en la línea 25 e ingrese en la línea 26 la mayor de las cantidades de las líneas 20 y 25.
Ingrese el crédito tributario adicional por hijos
En la línea 27, ingrese la menor de las cantidades de la línea 17 o la línea 26 (o la cantidad que indique la instrucción Next). Trasládela a la línea 28 de su declaración.
Revise y descargue el PDF
Revise cada línea comparándola con las instrucciones y luego descargue o imprima el PDF completado de FillingPDF y adjúntelo a su declaración, según se describe en Cómo presentar.
Cómo presentar el Schedule 8812 (Form 1040)
El Anexo 8812 se presenta adjunto a su declaración de impuestos sobre los ingresos; el anexo no indica una dirección, portal ni proceso de cita separados.
- Con su declaración: adjunte el anexo completado al Formulario 1040, 1040-SR o 1040-NR y presente la declaración por el medio que use, siguiendo las instrucciones de su declaración de impuestos.
- Otros documentos adjuntos: adjunte el Formulario 8862 si su CTC, ACTC u ODC de un año posterior a 2015 fue denegado o reducido por un motivo que no sea un error matemático o administrativo, a menos que se aplique una excepción. Si un hijo calificado nació y falleció en 2025 y no tiene SSN, adjunte una copia del certificado de nacimiento, el certificado de defunción o los registros del hospital que demuestren que el hijo nació vivo.
- Hojas de trabajo: Credit Limit Worksheets A y B, Earned Income Worksheet y Additional Medicare Tax and RRTA Tax Worksheet son para sus registros y no se indican como documentos adjuntos.
Complete el Formulario 1040 o 1040-SR hasta la línea 27a (el Formulario 1040-NR hasta la línea 26) y la línea 11 del Anexo 3 (Formulario 1040) antes de completar la Parte II-A. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los medios del IRS correspondientes a su declaración.
Errores comunes que debes evitar
- Marcar las casillas Child tax credit y Credit for other dependents para la misma persona en la sección Dependents; las instrucciones indican que no puede hacerlo y que no puede usar a un hijo para ambos créditos.
- Contar en la línea 4 a un hijo que cumplió 17 años antes de finalizar 2025 o que no tiene un SSN válido; ese hijo quizá solo le dé derecho al crédito por otros dependientes.
- Incluirse a usted mismo, a su cónyuge, a alguien que no sea ciudadano estadounidense, nacional de EE. UU. o extranjero residente de EE. UU., o a alguien ya contado en la línea 4 al completar la línea 6.
- Reclamar el crédito tributario adicional por hijos mientras presenta el Formulario 2555; el anexo indica que no puede reclamarlo.
- Ingresar en la línea 16b una cantidad de hijos diferente de la ingresada en la línea 4; el anexo indica que ambas cantidades deben ser iguales.
- Escribir algo en la línea 15, reservada para uso futuro.
- Empezar la Parte II-A antes de completar el Formulario 1040 o 1040-SR hasta la línea 27a (el Formulario 1040-NR hasta la línea 26) y el Anexo 3, línea 11.
- No adjuntar el Formulario 8862 cuando un CTC, ACTC u ODC de un año anterior fue denegado o reducido por un motivo que no sea un error matemático o administrativo.
- Ingresar el resultado de la línea 14 en el lugar equivocado; se traslada a la línea 19 de su declaración, mientras que la línea 27 se traslada a la línea 28.
Preguntas frecuentes
¿Para qué se usa el Anexo 8812 (Formulario 1040)?
El Anexo 8812 es el anexo del IRS que se usa para calcular el crédito tributario por hijos (CTC), el crédito por otros dependientes (ODC) y el crédito tributario adicional por hijos (ACTC). Se adjunta al Formulario 1040, 1040-SR o 1040-NR, y los resultados se trasladan a las líneas 19 y 28 de su declaración.
¿Quién califica para el crédito tributario por hijos en el Anexo 8812?
Un hijo que usted reclama como dependiente, que tenía menos de 17 años al final de 2025 y que cumple los Pasos 1 a 3 de las reglas para dependientes del Formulario 1040. El hijo necesita un SSN válido emitido para la fecha límite de su declaración, incluidas las prórrogas. Si no tiene uno, quizá pueda reclamar el ODC.
¿Necesito un número de Seguro Social para reclamar los créditos?
Para el CTC y el ACTC, sí: a partir de 2025 necesita un SSN válido. En una declaración conjunta, solo uno de los cónyuges lo necesita; el otro necesita un SSN o ITIN emitido para la fecha límite. Para el ODC, usted necesita un SSN o ITIN emitido para esa fecha, y el dependiente puede tener un SSN, ITIN o ATIN.
¿Cuál es la diferencia entre el CTC, el ODC y el ACTC?
El CTC es para hijos calificados menores de 17 años que tienen el SSN requerido. El ODC es para otros dependientes, como un hijo de 17 años o más o alguien que tiene un ITIN o ATIN. El ACTC es el crédito adicional de la Parte II que puede reclamar si la línea 12 es mayor que la línea 14. No puede usar a una persona para el CTC y el ODC a la vez.
¿A dónde se trasladan los resultados del Anexo 8812 en mi declaración?
La cantidad de la línea 14, que corresponde al CTC y al ODC, se traslada a la línea 19 del Formulario 1040, 1040-SR o 1040-NR. La cantidad de la línea 27, que corresponde al crédito tributario adicional por hijos, se traslada a la línea 28 de la misma declaración.
¿Puedo rellenar el Anexo 8812 en línea?
Sí. Puede rellenar en línea el PDF del Anexo 8812 en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta nada ante el IRS; usted adjunta el anexo a su declaración y la presenta por los medios del IRS.
¿Puedo reclamar el crédito tributario adicional por hijos si presento el Formulario 2555?
No. Tanto el anexo como las instrucciones indican que, si presenta el Formulario 2555, no puede reclamar el ACTC. El CTC y el ODC de la Parte I siguen sus propias reglas.
¿Reclamar el ACTC retrasará mi reembolso?
Sí, es posible. El IRS indica que no puede emitir reembolsos antes de mediados de febrero de 2026 para las declaraciones que reclamen debidamente el ACTC, y que la demora afecta al reembolso completo, no solo a la parte correspondiente al ACTC.
¿Qué sucede si reclamo estos créditos indebidamente?
Si el error se debió a un incumplimiento imprudente o intencional de las reglas, no puede reclamar el CTC, el ACTC ni el ODC durante 2 años; si se debió a fraude, durante 10 años. También podría deber multas. Es posible que después necesite el Formulario 8862 si le denegaron o redujeron un crédito.
¿Listo para rellenar el Schedule 8812 (Form 1040)?
Rellenar el Schedule 8812 (Form 1040) ahora