
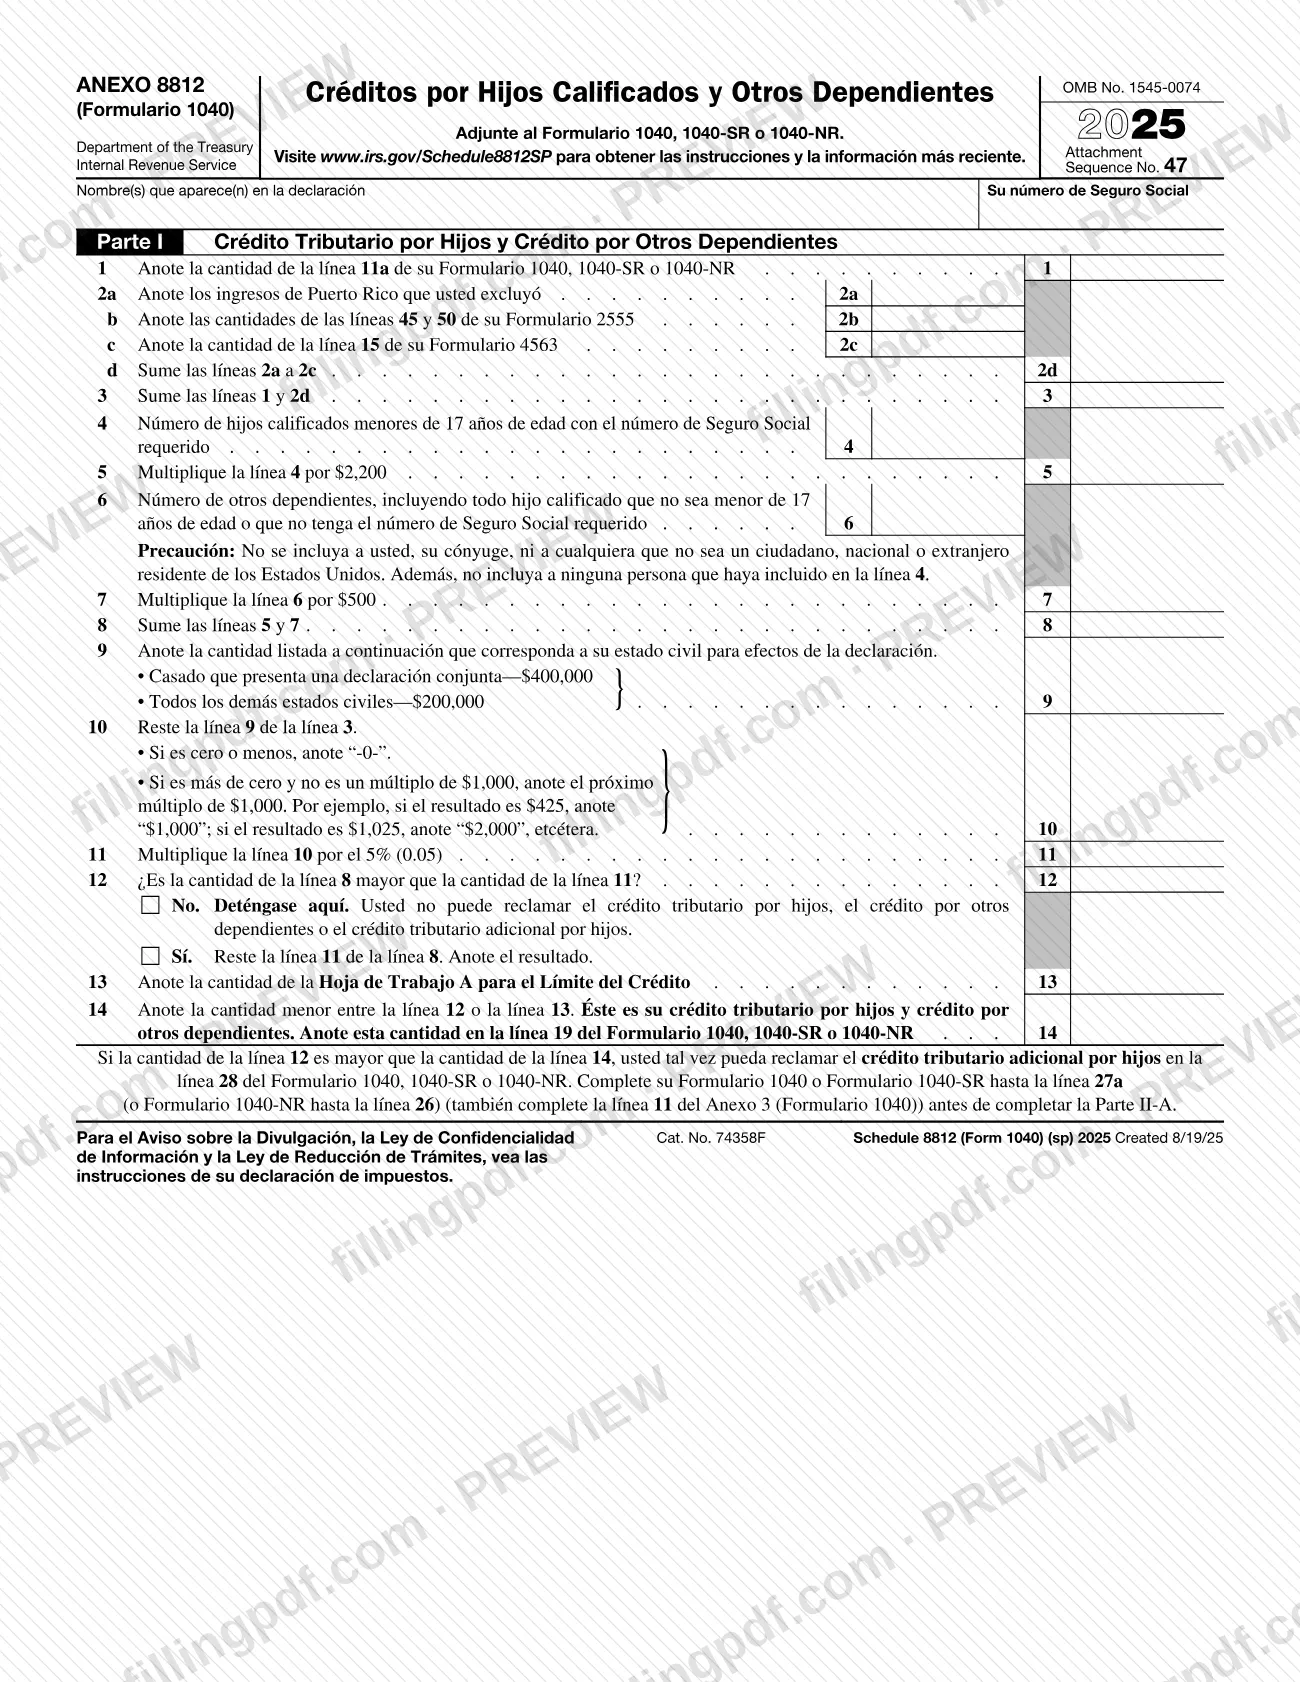
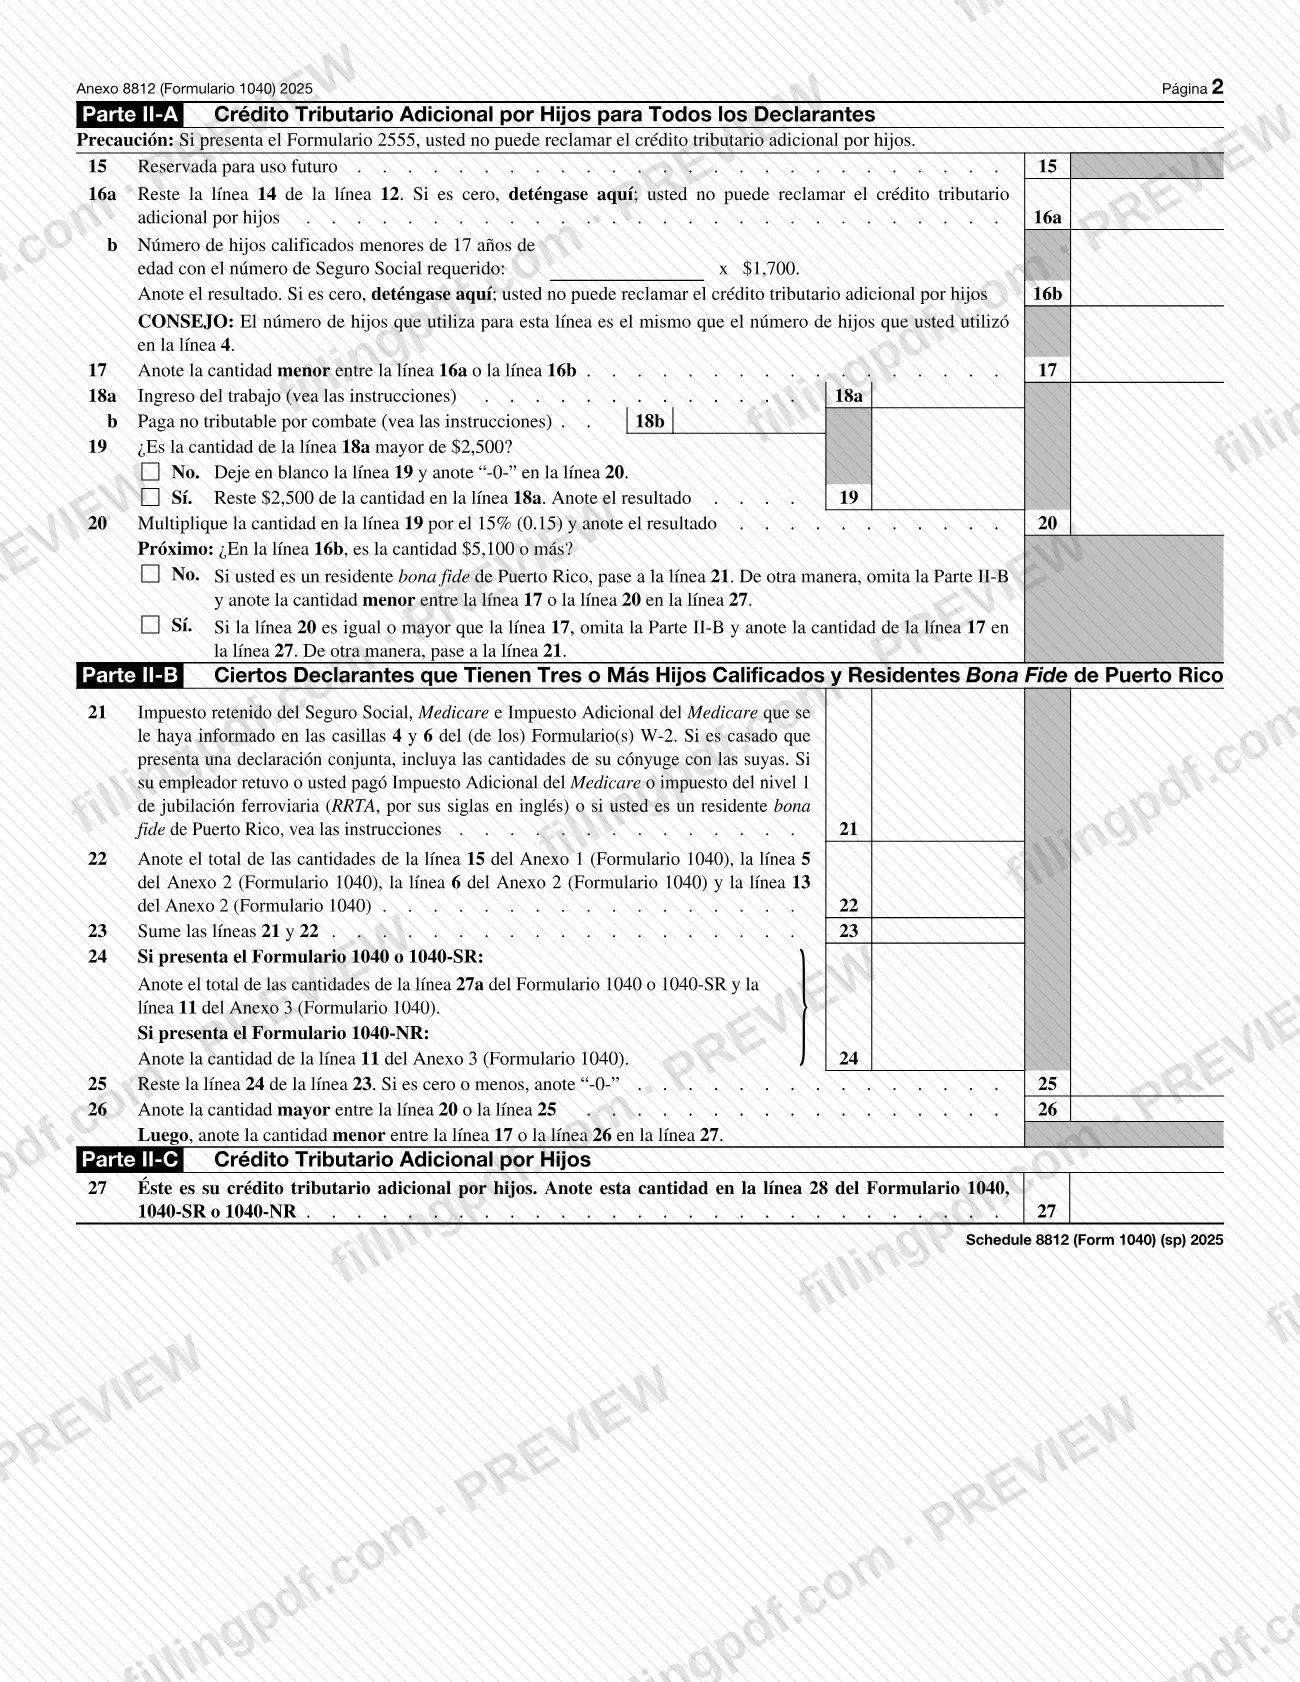
El Anexo 8812 (Formulario 1040) (sp), Créditos por Hijos Calificados y Otros Dependientes (Schedule 8812 (Form 1040) (sp), Credits for Qualifying Children and Other Dependents), es el anexo en español que publica el Servicio de Impuestos Internos (IRS) para el año tributario 2025 para calcular el crédito tributario por hijos (CTC), el crédito por otros dependientes (ODC) y el crédito tributario adicional por hijos (ACTC). Se adjunta al Formulario 1040, 1040-SR o 1040-NR cuando usted reclama uno de estos créditos por un dependiente. En esta página puede rellenar el formulario en línea en FillingPDF y descargarlo o imprimir el PDF completado. El IRS publica el formulario y sus instrucciones en www.irs.gov/Schedule8812SP.
Última actualización
¿Qué es el Schedule 8812 (Form 1040) (sp)?
Anexo 8812 (Formulario 1040) (sp), Créditos por Hijos Calificados y Otros Dependientes (Schedule 8812 (Form 1040) (sp), Credits for Qualifying Children and Other Dependents), es el anexo en español del IRS que se utiliza para calcular el crédito tributario por hijos (CTC), el crédito por otros dependientes (ODC) y el crédito tributario adicional por hijos (ACTC). Se adjunta al Formulario 1040, 1040-SR o 1040-NR.
El Servicio de Impuestos Internos (IRS) indica que el anexo se utiliza para esos tres créditos. El texto impreso está en español y el título es "Anexo 8812, Créditos por Hijos Calificados y Otros Dependientes". Las instrucciones correspondientes son las Instrucciones para el Anexo 8812 (Formulario 1040) (sp) en español.
El anexo tiene cuatro bloques:
- Parte I (líneas 1 a 14): el CTC y el ODC, que termina con la cantidad que usted lleva a la línea 19 de su declaración.
- Parte II-A (líneas 15 a 20): el ACTC para todos los declarantes.
- Parte II-B (líneas 21 a 26): solo para ciertos declarantes con tres o más hijos calificados y para residentes de buena fe de Puerto Rico.
- Parte II-C (línea 27): el ACTC que usted lleva a la línea 28 de su declaración.
La Hoja de trabajo para el límite de crédito A, la Hoja de trabajo para el límite de crédito B, la Hoja de trabajo para ingresos del trabajo y la Hoja de trabajo para el impuesto adicional al Medicare y RRTA están en las instrucciones y se conservan para sus registros. Este anexo no es una declaración independiente ni reemplaza el Formulario 1040-SS, que algunos residentes de buena fe de Puerto Rico pueden utilizar para reclamar el ACTC.
¿Quién tiene que presentar el Schedule 8812 (Form 1040) (sp)?
Los contribuyentes que reclaman un hijo dependiente para el CTC o el ACTC, u otro dependiente para el ODC, en el Formulario 1040, 1040-SR o 1040-NR completan este anexo.
Condiciones de las instrucciones del IRS:
- CTC y ACTC: el hijo debe ser su dependiente, tener menos de 17 años al finalizar 2025 y cumplir las condiciones para dependientes indicadas en las instrucciones del Formulario 1040. Usted necesita un número de Seguro Social (SSN) válido que permita trabajar; en una declaración conjunta, solo uno de los cónyuges debe tenerlo y el otro necesita un SSN o un ITIN emitido en la fecha límite de la declaración o antes.
- ODC: la persona debe reclamarse como su dependiente, no puede ser la base de un reclamo del CTC o ACTC, debe ser ciudadano estadounidense, nacional de Estados Unidos o extranjero residente, y debe tener un SSN, ITIN o ATIN emitido en la fecha límite de la declaración o antes (incluidas las prórrogas).
- No incluya a usted mismo, a su cónyuge ni a ninguna persona que no sea ciudadano estadounidense, nacional de Estados Unidos o extranjero residente en la línea 6, ni a nadie que ya haya contado en la línea 4.
- Quienes presentan el Formulario 2555 no pueden reclamar el ACTC.
- Un residente de buena fe de Puerto Rico que no esté obligado a presentar el Formulario 1040 o 1040-SR puede reclamar el ACTC en el Formulario 1040-SS.
Usted no puede utilizar a la misma persona para el CTC o el ACTC y el ODC. Un reclamo denegado o reducido por un motivo que no sea un error matemático o administrativo puede requerir el Formulario 8862.
Cuándo presentar el Schedule 8812 (Form 1040) (sp)
Complete el Anexo 8812 (Formulario 1040) (sp) cuando prepare la declaración del año tributario 2025 a la que se adjunta y preséntelo con esa declaración. El anexo no tiene una fecha límite propia.
Las reglas de tiempo pertinentes se basan en la fecha límite de la declaración, incluidas las prórrogas. El SSN, ITIN o ATIN necesario para el crédito debe haberse emitido en esa fecha o antes. Un ITIN o ATIN solicitado para esa fecha cuenta como emitido a tiempo si el IRS lo emite como resultado de esa solicitud. Estas reglas se aplican a las declaraciones originales y enmendadas de 2025.
Las instrucciones también indican que el IRS no puede emitir reembolsos antes de mediados de febrero de 2026 para las declaraciones que reclaman el ACTC. Esa restricción abarca el reembolso completo, no solo la parte del ACTC.
Documentos que necesitas
- Formulario 1040, 1040-SR o 1040-NR: el Anexo 8812 se adjunta a la declaración, que debe completarse hasta la línea 27a (línea 26 en el Formulario 1040-NR) y el Anexo 3, línea 11, antes de completar la Parte II-A.
- Formulario 8862: adjúntelo si su CTC, ACTC u ODC fue denegado o reducido en algún año después de 2015 por un motivo que no sea un error matemático o administrativo, a menos que se aplique una excepción de las instrucciones.
- Una copia del acta de nacimiento, el certificado de defunción o el expediente médico hospitalario del hijo: adjunte uno de estos documentos si su hijo calificado nació y falleció en 2025 y usted no tiene un SSN para el hijo. El documento debe demostrar que el hijo nació vivo.
Cómo rellenar el Schedule 8812 (Form 1040) (sp)
Ingrese su nombre y SSN
En la parte superior, ingrese el nombre o los nombres que aparecen en su declaración y su número de Seguro Social ("Su número de Seguro Social").
Declare sus ingresos en las líneas 1 a 3
Línea 1: la cantidad de la línea 11a de su Formulario 1040, 1040-SR o 1040-NR. Líneas 2a a 2c: ingresos excluidos de Puerto Rico, líneas 45 y 50 del Formulario 2555 y línea 15 del Formulario 4563. Sume las líneas 2a a 2c en la línea 2d y luego sume las líneas 1 y 2d en la línea 3.
Cuente los hijos calificados en la línea 4
Sume las casillas "Crédito tributario por hijos" marcadas en la fila (7) de la sección Dependientes de la página 1 (fila (6) en el Formulario 1040-NR). Cuente solo a los hijos menores de 17 años que tengan el SSN requerido. Luego multiplique por la cantidad impresa en la línea 5.
Cuente otros dependientes en las líneas 6 y 7
Sume las casillas "Crédito por otros dependientes" marcadas en la misma fila e ingrese el número en la línea 6. No incluya a usted mismo, a su cónyuge, a ninguna persona que no sea ciudadano estadounidense, nacional de Estados Unidos o extranjero residente, ni a nadie incluido en la línea 4. Multiplique por la cantidad impresa en la línea 7.
Sume los créditos en la línea 8
Sume las líneas 5 y 7 e ingrese el resultado en la línea 8.
Aplique el umbral de ingresos en las líneas 9 a 11
Línea 9: ingrese la cantidad impresa para su estado civil para efectos de la declaración. Línea 10: reste la línea 9 de la línea 3; ingrese "-0-" si el resultado es cero o menos; de lo contrario, redondee hacia arriba al siguiente múltiplo de 1,000. Línea 11: multiplique la línea 10 por el porcentaje impreso en la línea.
Compare las líneas 8 y 11 en la línea 12
Si la línea 8 no es mayor que la línea 11, marque No y deténgase; no puede reclamar estos créditos. Si es mayor, marque Sí, reste la línea 11 de la línea 8 e ingrese el resultado.
Complete la Parte I en las líneas 13 y 14
Línea 13: la cantidad de la Hoja de trabajo para el límite de crédito A que está en las instrucciones. Línea 14: la menor de las líneas 12 y 13; este es su CTC y ODC, que ingresa en la línea 19 de su Formulario 1040, 1040-SR o 1040-NR.
Complete la Parte II-A, líneas 15 a 17
Primero, complete su declaración hasta la línea 27a (línea 26 en el Formulario 1040-NR) y el Anexo 3, línea 11. La línea 15 está reservada para uso futuro. Línea 16a: línea 12 menos línea 14; deténgase si es cero. Línea 16b: número de hijos de la línea 4 multiplicado por la cantidad impresa. Línea 17: la menor entre 16a y 16b.
Ingrese los ingresos del trabajo en las líneas 18 a 20
Línea 18a: ingresos del trabajo, usando la Tabla de ingresos del trabajo o la Hoja de trabajo de las instrucciones. Línea 18b: paga no tributable por combate. Línea 19: si la línea 18a supera el umbral impreso en el formulario, reste ese umbral; de lo contrario, déjela en blanco e ingrese "-0-" en la línea 20. Línea 20: aplique el porcentaje impreso en la línea.
Siga la instrucción Próximo
Use la casilla "Próximo" debajo de la línea 20. Si la línea 16b es igual o superior a la cantidad impresa y la línea 20 es al menos igual a la línea 17, omita la Parte II-B e ingrese la línea 17 en la línea 27. Los residentes de buena fe de Puerto Rico cuya línea 16b sea menor deben ir a la línea 21.
Complete la Parte II-B si corresponde
Línea 21: impuestos del Seguro Social, Medicare y Medicare Adicional retenidos (casillas 4 y 6 del W-2). Línea 22: las cantidades del Anexo 1 y el Anexo 2 que se indican. Súmelas en la línea 23, ingrese la línea 24 según el tipo de formulario, reste en la línea 25 e ingrese la mayor de las líneas 20 y 25 en la línea 26.
Ingrese el ACTC en la línea 27
La línea 27 es la menor de la línea 17 o la línea 26 (o según la casilla Próximo). Lleve esta cantidad a la línea 28 de su Formulario 1040, 1040-SR o 1040-NR.
Revise y descargue el PDF completado
Verifique que las líneas 4 y 6 coincidan con las casillas de Dependientes y que cada cantidad trasladada coincida con su declaración. Descargue o imprima el PDF completado desde FillingPDF y adjúntelo a su declaración.
Cómo presentar el Schedule 8812 (Form 1040) (sp)
El Anexo 8812 (Formulario 1040) (sp) no se envía por separado. No tiene una dirección, un portal ni una regla de cita aparte impresa en el formulario.
- Con su declaración: adjúntelo al Formulario 1040, 1040-SR o 1040-NR y presente el paquete por el medio que utilice para esa declaración. Las instrucciones de su declaración contienen los detalles para enviarla por correo y presentarla.
- Antes de completar la Parte II-A: termine su declaración hasta la línea 27a (línea 26 en el Formulario 1040-NR) y la línea 11 del Anexo 3 (Formulario 1040).
- Otros formularios: adjunte el Formulario 8862 si las instrucciones lo requieren para su reclamo.
- Hojas de trabajo: las Hojas de trabajo para el límite de crédito y las demás hojas de trabajo de las instrucciones indican que debe conservarlas para sus registros.
- Instrucciones y actualizaciones: www.irs.gov/Schedule8812SP e IRS.gov/SpanishForms para formularios en español.
FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los medios indicados anteriormente.
Errores comunes que debes evitar
- Marcar las casillas "Crédito tributario por hijos" y "Crédito por otros dependientes" en la fila (7) para la misma persona; las instrucciones indican que no puede hacerlo.
- Contar en la línea 4 a un hijo que cumplió 17 años durante 2025; el hijo debe tener menos de 17 años al finalizar 2025 para contar para el CTC o el ACTC.
- Reclamar el CTC o el ACTC sin un SSN válido para usted (o para uno de los cónyuges en una declaración conjunta) o para el hijo calificado.
- Incluirse a usted mismo, a su cónyuge, a alguien que no sea ciudadano estadounidense, nacional de Estados Unidos o extranjero residente, o a una persona ya incluida en la línea 4 entre los otros dependientes de la línea 6.
- Reclamar el ACTC en la Parte II-A mientras presenta el Formulario 2555, lo cual el anexo indica que no puede hacer.
- Empezar la Parte II-A antes de terminar la declaración hasta la línea 27a (línea 26 en el Formulario 1040-NR) y el Anexo 3, línea 11.
- No adjuntar el Formulario 8862 cuando lo requiere una denegación o reducción previa del CTC, ACTC u ODC.
- Incluir en la línea 18a ingresos del trabajo de Puerto Rico que usted excluye como residente de buena fe; allí solo cuentan los ingresos del trabajo declarados en el Formulario 1040 o 1040-SR.
- Continuar después de la línea 12 tras responder No; el formulario indica que debe detenerse porque no puede reclamar el CTC, ODC ni ACTC.
Preguntas frecuentes
¿Qué es el Anexo 8812 (Formulario 1040) (sp)?
Es el anexo del IRS en español que se adjunta al Formulario 1040, 1040-SR o 1040-NR y calcula el crédito tributario por hijos (CTC), el crédito por otros dependientes (ODC) y el crédito tributario adicional por hijos (ACTC) para el año tributario 2025.
¿Necesito un número de Seguro Social para reclamar el crédito tributario por hijos?
Sí. Para 2025, necesita un SSN válido que permita trabajar para reclamar el CTC o el ACTC. En una declaración conjunta, solo uno de los cónyuges debe tenerlo; el otro necesita un SSN o un ITIN emitido en la fecha límite de la declaración o antes. Cada hijo calificado también necesita un SSN válido.
¿Puedo reclamar el crédito por otros dependientes si el dependiente no tiene un SSN?
Es posible. El dependiente necesita un SSN, ITIN o ATIN emitido en la fecha límite de la declaración o antes, incluidas las prórrogas. Un hijo sin un SSN válido aún puede calificar para el ODC si tiene otro número de identificación del contribuyente emitido para esa fecha.
¿Cuándo vence el Anexo 8812?
No tiene una fecha límite propia. Lo presenta con el Formulario 1040, 1040-SR o 1040-NR al que se adjunta, por lo que se aplica la fecha límite de la declaración. Todo número de identificación del contribuyente necesario para el crédito debe emitirse para esa fecha, incluidas las prórrogas.
¿Adjunto el Anexo 8812 a mi declaración de impuestos?
Sí. El formulario indica que debe adjuntarlo al Formulario 1040, 1040-SR o 1040-NR. No tiene una dirección ni un medio de presentación aparte; se presenta con la declaración. Las hojas de trabajo de las instrucciones son para sus registros y no se adjuntan.
¿Puedo reclamar el ACTC si presento el Formulario 2555?
No. La advertencia de la Parte II-A indica que si presenta el Formulario 2555 no puede reclamar el crédito tributario adicional por hijos. Esta restricción no depende del número de hijos ni de sus ingresos del trabajo.
¿Cuándo recibiré mi reembolso si reclamo el ACTC?
El IRS indica que no puede emitir reembolsos antes de mediados de febrero de 2026 para las declaraciones que reclaman el ACTC. La restricción se aplica al reembolso completo, no solo a la parte del ACTC.
¿Puedo rellenar el Anexo 8812 (sp) en línea en FillingPDF?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el anexo ni su declaración ante el IRS; usted los presenta con su declaración por los medios del IRS.
¿Por qué no puedo reclamar los créditos durante dos años después de un error?
Si el IRS determina que usted reclamó el CTC, ACTC u ODC haciendo caso omiso de las reglas de forma imprudente o intencional, no podrá reclamar ninguno de ellos durante 2 años. Si determina que hubo fraude, el período es de 10 años y pueden aplicarse multas. El Formulario 8862 explica cómo apelar.
¿Listo para rellenar el Schedule 8812 (Form 1040) (sp)?
Rellenar el Schedule 8812 (Form 1040) (sp) ahora