
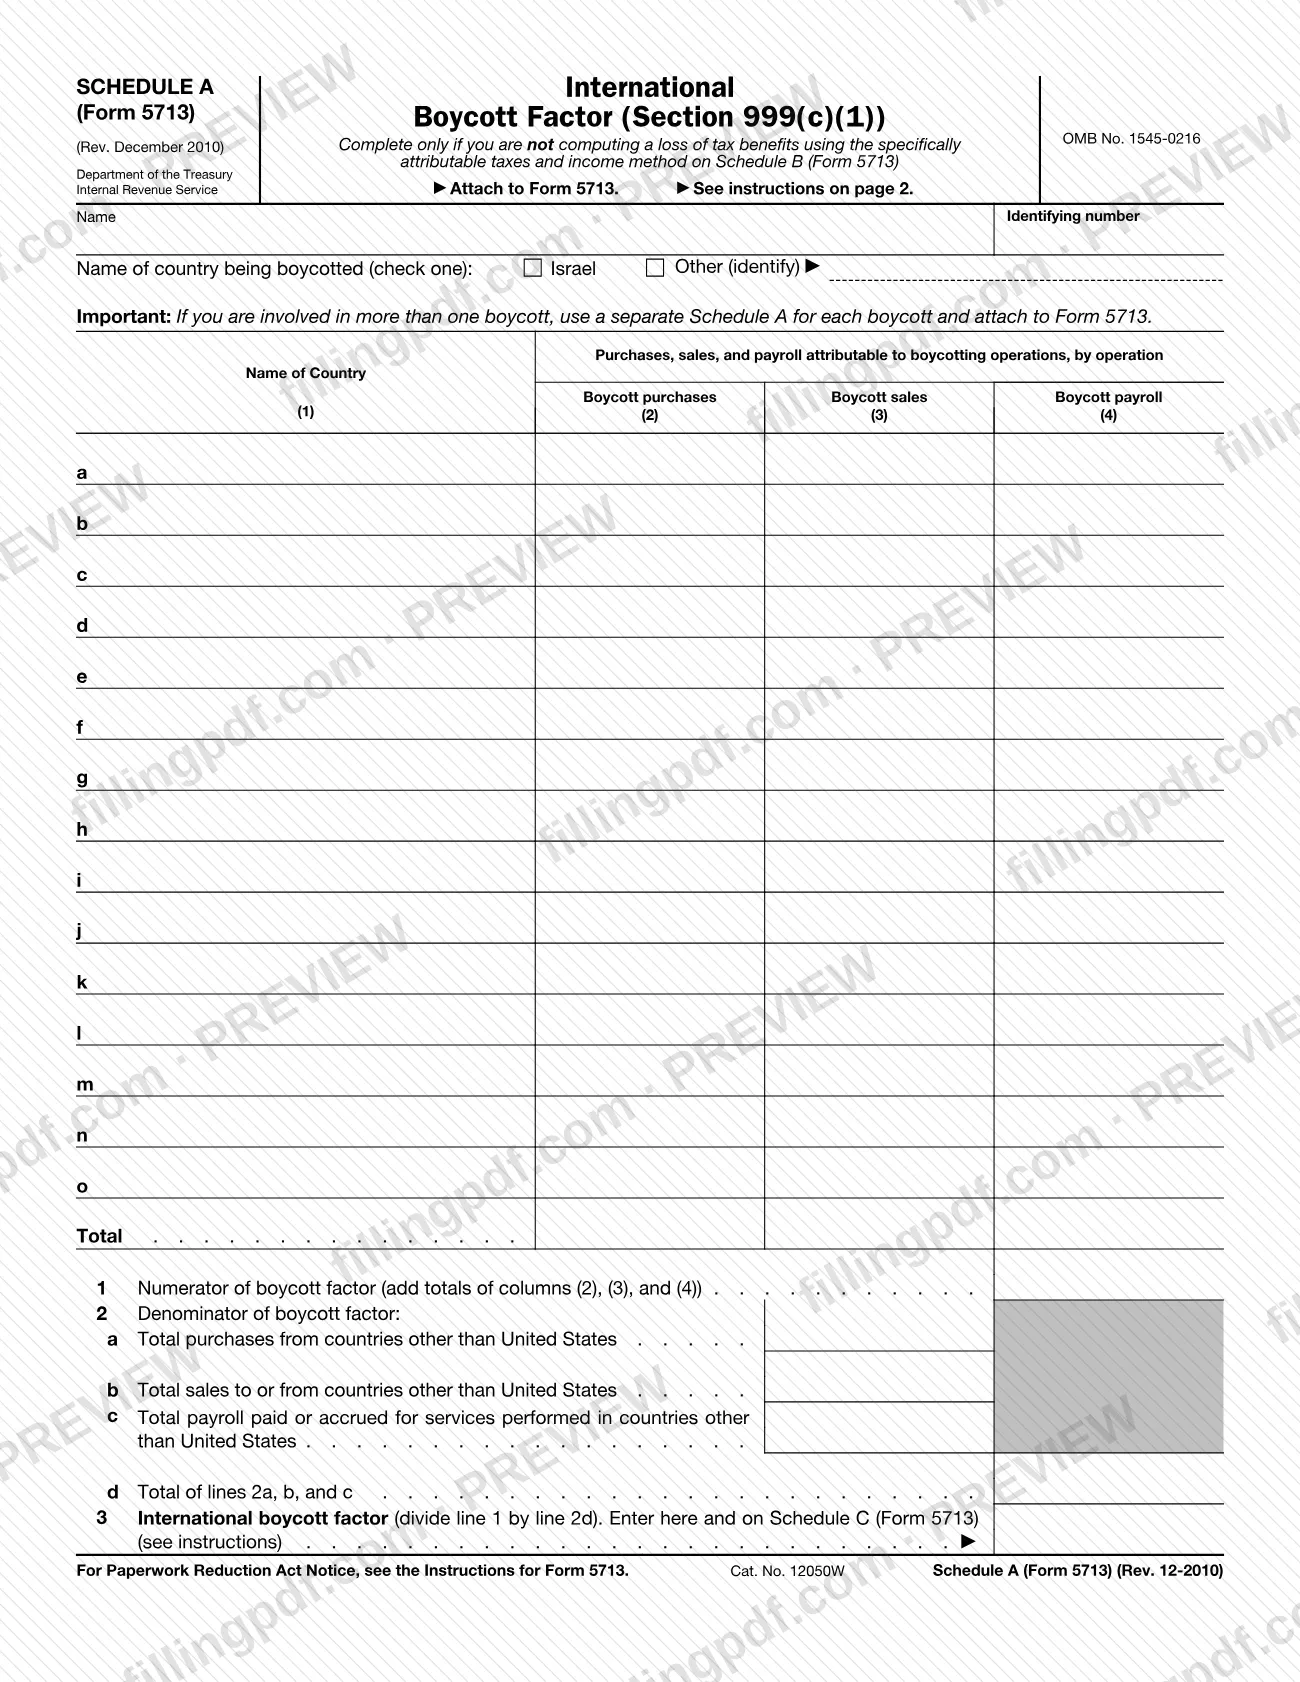
El Anexo A (Formulario 5713), Factor de boicot internacional (sección 999(c)(1)) (Schedule A (Form 5713), International Boycott Factor (Section 999(c)(1))), es el anexo del Servicio de Impuestos Internos (IRS) que convierte sus compras, ventas y nómina relacionadas con el boicot en una sola proporción: el factor de boicot internacional. Lo usan los contribuyentes que participaron o cooperaron con un boicot internacional y utilizan ese factor para calcular la pérdida de beneficios tributarios. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado; el PDF oficial lo publica el IRS y el anexo se adjunta al Formulario 5713.
Última actualización
¿Qué es el Schedule A (Form 5713)?
El Anexo A (Formulario 5713), Factor de boicot internacional (sección 999(c)(1)), es el anexo del IRS en el que se dividen sus compras, ventas y nómina relacionadas con el boicot entre sus compras, ventas y nómina totales en países distintos de Estados Unidos, lo que produce el factor de boicot internacional.
El anexo tiene dos partes. Una tabla con las líneas a a o enumera cada operación relacionada con el boicot, con el nombre del país (columna 1), las compras relacionadas con el boicot (columna 2), las ventas relacionadas con el boicot (columna 3) y la nómina relacionada con el boicot (columna 4). Las líneas 1 a 3 calculan el factor: la línea 1 es el numerador, la línea 2 es el denominador y la línea 3 es el factor mismo.
El resultado se transfiere al Anexo C (Formulario 5713), en la línea que corresponda al beneficio tributario que pierde. El formulario se publica bajo el número OMB 1545-0216, Rev. diciembre de 2010, y se adjunta al Formulario 5713.
Este formulario corresponde únicamente al método del factor. El formulario indica que solo debe completarse si no calcula la pérdida de beneficios tributarios con el método de impuestos e ingresos específicamente atribuibles del Anexo B (Formulario 5713). Es uno de los anexos del Formulario 5713 y no es una declaración independiente.
¿Quién tiene que presentar el Schedule A (Form 5713)?
Debe completar el Anexo A (Formulario 5713) si se cumplen estas dos condiciones:
- participó o cooperó con un boicot internacional, y
- utiliza el factor de boicot internacional para calcular la pérdida de beneficios tributarios.
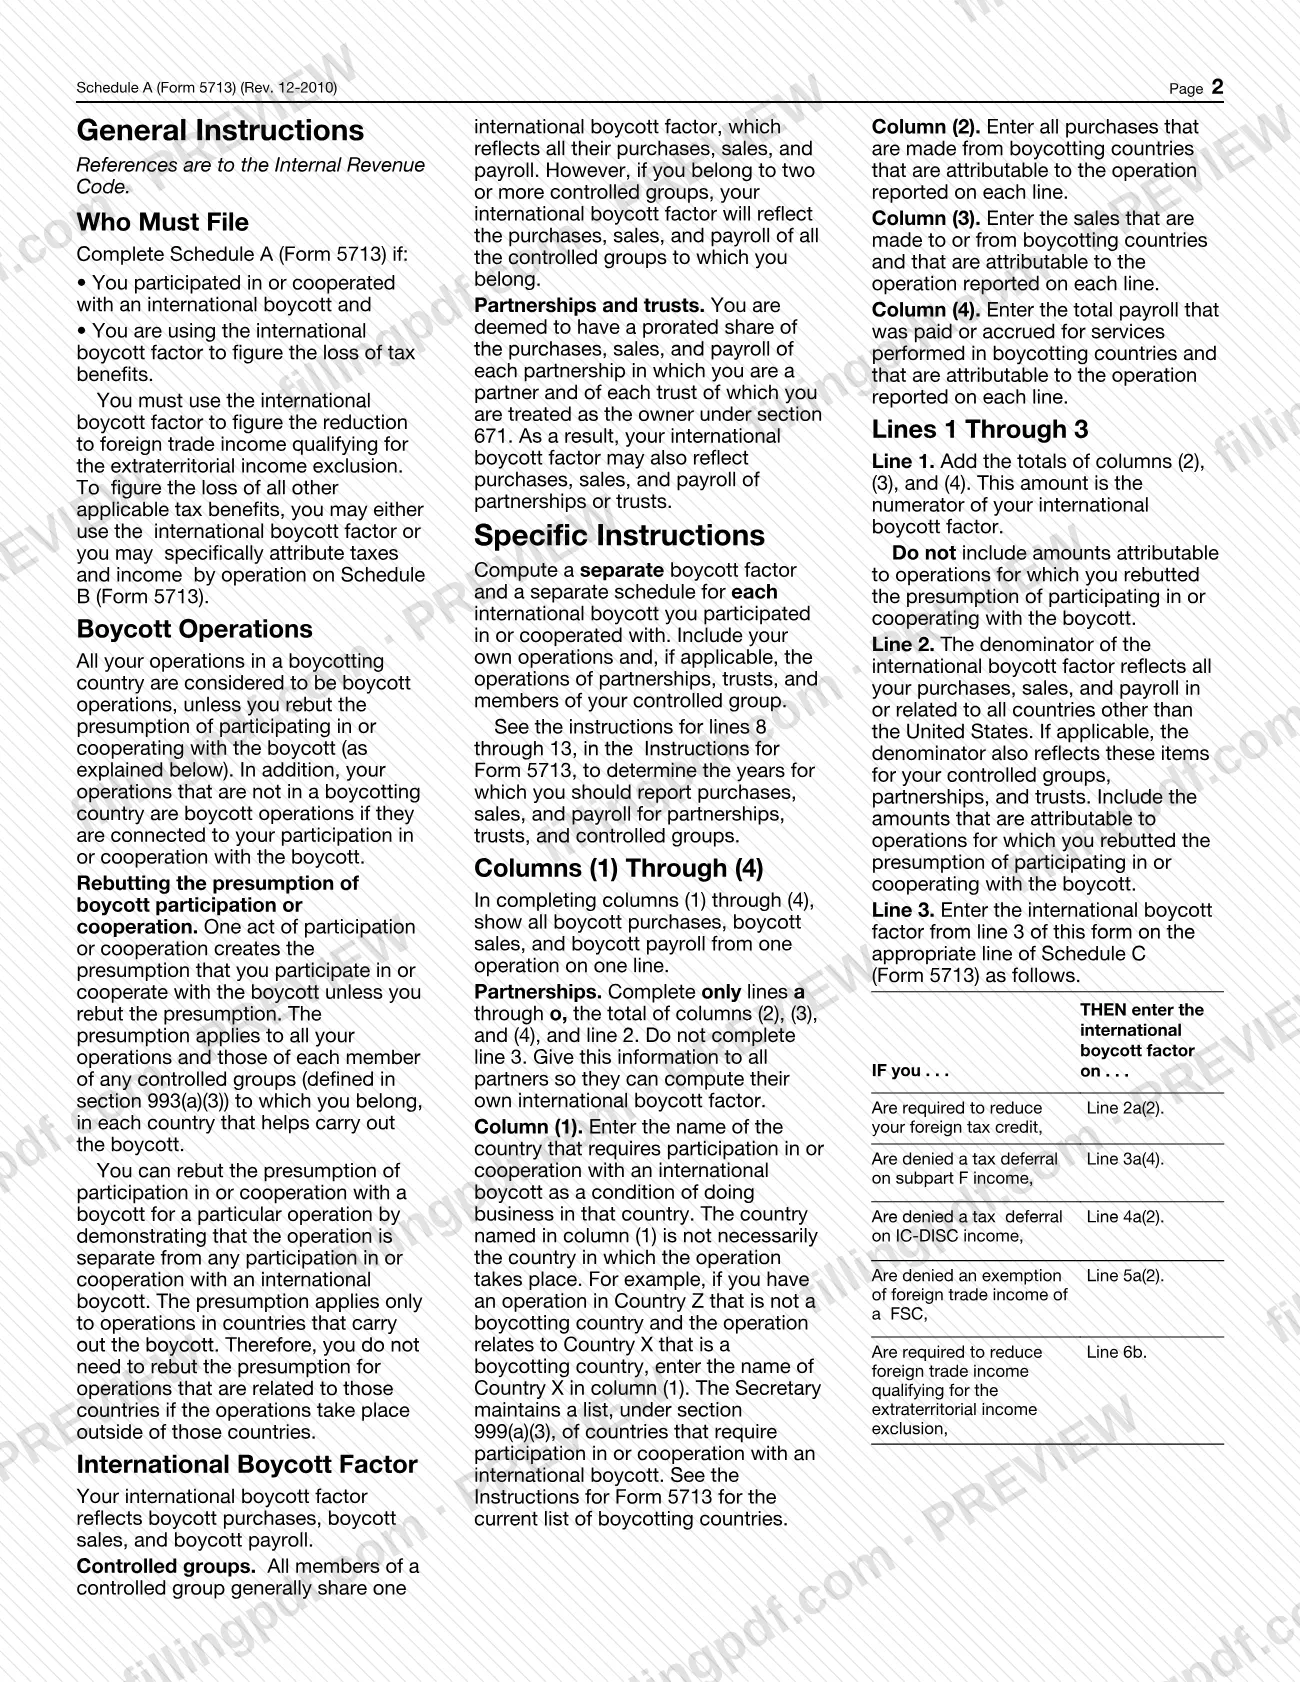
Debe utilizar el factor para calcular la reducción de los ingresos de comercio exterior que califican para la exclusión de ingresos extraterritoriales. Para la pérdida de todos los demás beneficios tributarios aplicables, puede utilizar el factor o atribuir específicamente los impuestos y los ingresos por operación en el Anexo B (Formulario 5713). Si elige el método del Anexo B, no completa este anexo.
Otras situaciones contempladas en las instrucciones:
- Más de un boicot: utilice un Anexo A separado para cada boicot y adjunte cada uno al Formulario 5713.
- Grupos controlados: los miembros comparten un factor que refleja todas sus compras, ventas y nómina. Si pertenece a dos o más grupos controlados, su factor refleja todos ellos.
- Sociedades colectivas: complete únicamente las líneas a a o, los totales de las columnas (2), (3) y (4), y la línea 2. No complete la línea 3; proporcione la información a todos los socios para que puedan calcular su propio factor.
- Socios y propietarios de fideicomisos: se considera que posee una parte prorrateada de las compras, ventas y nómina de cada sociedad colectiva y de cada fideicomiso de la sección 671, por lo que su factor puede reflejarlas.
Cuándo presentar el Schedule A (Form 5713)
El Anexo A (Formulario 5713) se completa cuando se adjunta al Formulario 5713 y se utiliza el factor de boicot internacional para calcular la pérdida de beneficios tributarios. El anexo no indica una fecha límite aparte, por lo que se presenta junto con el Formulario 5713 cada vez que se presenta ese formulario.
Las Instrucciones para el Formulario 5713 (líneas 8 a 13) indican los años para los que se deben declarar las compras, ventas y nómina de sociedades colectivas, fideicomisos y grupos controlados; consúltelas antes de reunir las cifras. Si participa en más de un boicot, prepare un anexo separado para cada uno al mismo tiempo.
Cómo rellenar el Schedule A (Form 5713)
Confirme que le corresponde el Anexo A
Utilice este anexo únicamente si no calcula la pérdida de beneficios tributarios con el método de impuestos e ingresos específicamente atribuibles del Anexo B (Formulario 5713). Prepare un anexo por cada boicot.
Anote su nombre y número de identificación
Escriba su nombre y número de identificación en las casillas de la parte superior del formulario.
Indique el país boicoteado
En Name of country being boycotted (check one) (Nombre del país boicoteado [marque uno]), marque Israel o Other (identify) (Otro [identifique]) y escriba el nombre del país si marca Other.
Enumere cada operación relacionada con el boicot
En las líneas a a o, anote una operación por línea. En la columna (1), indique el país que exige participar o cooperar con el boicot como condición para hacer negocios allí; no necesariamente es el lugar donde se lleva a cabo la operación.
Anote las compras, ventas y nómina del boicot
Para cada operación, la columna (2) corresponde a las compras a países que participan en el boicot, la columna (3) a las ventas a o desde países que participan en el boicot y la columna (4) a la nómina pagada o acumulada por servicios prestados en países que participan en el boicot.
Sume las columnas
Sume cada una de las columnas (2), (3) y (4) en la línea Total. Las sociedades colectivas completan únicamente las líneas a a o, estos totales y la línea 2.
Calcule el numerador en la línea 1
En la línea 1, sume los totales de las columnas (2), (3) y (4). Excluya los importes atribuibles a operaciones para las que refutó la presunción de que participó o cooperó con el boicot.
Complete el denominador en las líneas 2a a 2d
Anote en la línea 2a las compras totales a países distintos de Estados Unidos; en la línea 2b, las ventas totales a o desde esos países; y en la línea 2c, la nómina total pagada o acumulada por servicios prestados allí. Súmelas en la línea 2d, incluidas las operaciones cuya presunción refutó.
Divida para obtener el factor en la línea 3
Divida la línea 1 entre la línea 2d y anote el factor de boicot internacional en la línea 3. Las sociedades colectivas omiten esta línea.
Transfiera el factor al Anexo C
Anote el resultado de la línea 3 en el Anexo C (Formulario 5713): línea 2a(2) para la reducción del crédito por impuestos extranjeros, 3a(4) para la denegación del aplazamiento de subparte F, 4a(2) para la denegación del aplazamiento de IC-DISC, 5a(2) para la denegación de la exención de FSC, o 6b para la reducción de la exclusión de ingresos extraterritoriales.
Revise, descargue y adjunte el anexo
Revise los totales y los países anotados; luego descargue o imprima el PDF completado desde FillingPDF y adjúntelo al Formulario 5713.
Cómo presentar el Schedule A (Form 5713)
El Anexo A (Formulario 5713) no tiene un canal de presentación propio: se adjunta al Formulario 5713 y se envía de la misma manera que el Formulario 5713.
- Adjúntelo al Formulario 5713. Añada un Anexo A completado por cada boicot internacional en el que haya participado o con el que haya cooperado.
- Utilice el factor en el Anexo C. Anote el resultado de la línea 3 en la línea correspondiente del Anexo C (Formulario 5713), que forma parte de la misma presentación.
- Dónde enviarlo. El anexo no indica una dirección postal, un portal ni reglas para concertar una cita. Siga las Instrucciones para el Formulario 5713 para saber cómo y dónde presentar ese formulario.
FillingPDF le permite rellenar y descargar el PDF; la presentación debe realizarse mediante los canales que correspondan al Formulario 5713.
Errores comunes que debes evitar
- Completar el Anexo A (Formulario 5713) cuando calcula la pérdida de beneficios tributarios con el método de impuestos e ingresos específicamente atribuibles del Anexo B (Formulario 5713).
- Combinar dos boicots en un solo anexo; el formulario requiere un Anexo A separado para cada boicot, adjunto al Formulario 5713.
- Incluir en la línea 1 los importes de operaciones en las que refutó la presunción de que participó o cooperó con el boicot.
- Omitir de la línea 2 las operaciones cuya presunción refutó; el denominador incluye los importes atribuibles a ellas.
- Incluir más de una operación en una sola línea de la tabla; las compras, ventas y nómina relacionadas con el boicot de cada operación deben anotarse en una línea.
- Completar la línea 3 como sociedad colectiva; las sociedades colectivas se detienen después de las líneas a a o, los totales de las columnas y la línea 2, y proporcionan las cifras a sus socios.
- Anotar el factor de la línea 3 en la línea incorrecta del Anexo C (Formulario 5713) para el beneficio tributario correspondiente, por ejemplo, en la línea 6b para la reducción de la exclusión de ingresos extraterritoriales.
- Anotar un país en la columna (1) solo porque la operación se lleva a cabo allí; la columna (1) indica el país que exige participar en el boicot como condición para hacer negocios, que puede ser un país distinto.
Preguntas frecuentes
¿Qué es el Anexo A (Formulario 5713)?
El Anexo A (Formulario 5713) es el anexo del IRS que calcula el factor de boicot internacional según la sección 999(c)(1). Compara sus compras, ventas y nómina relacionadas con el boicot con sus totales en países distintos de Estados Unidos, y el resultado se transfiere al Anexo C (Formulario 5713).
¿Quién debe completar el Anexo A (Formulario 5713)?
Los contribuyentes que participaron o cooperaron con un boicot internacional y utilizan el factor de boicot internacional para calcular la pérdida de beneficios tributarios. Si utiliza el método de impuestos e ingresos específicamente atribuibles del Anexo B (Formulario 5713), no lo completa.
¿Presento el Anexo A (Formulario 5713) por separado?
No. El anexo indica que debe adjuntarse al Formulario 5713, por lo que se presenta junto con ese formulario y no tiene una dirección ni una fecha límite aparte. El resultado de la línea 3 se anota en el Anexo C (Formulario 5713).
¿Qué hago si participé en más de un boicot?
Utilice un Anexo A separado para cada boicot y adjúntelos todos al Formulario 5713. Las instrucciones requieren un factor de boicot y un anexo separados por cada boicot internacional en el que haya participado o con el que haya cooperado.
¿Qué debo anotar en la columna (1) de la tabla?
Anote el país que exige participar o cooperar con un boicot internacional como condición para hacer negocios allí. No tiene que ser el país donde se lleva a cabo la operación. Consulte las Instrucciones para el Formulario 5713 para ver la lista vigente de países que participan en boicots.
¿Dónde se anota el factor de boicot de la línea 3?
En el Anexo C (Formulario 5713), en la línea correspondiente al beneficio tributario: 2a(2) para el crédito por impuestos extranjeros, 3a(4) para el aplazamiento de subparte F, 4a(2) para el aplazamiento de IC-DISC, 5a(2) para la exención de FSC, o 6b para los ingresos de comercio exterior que califican para la exclusión de ingresos extraterritoriales.
¿Cómo completan el Anexo A (Formulario 5713) las sociedades colectivas?
Una sociedad colectiva completa únicamente las líneas a a o, los totales de las columnas (2), (3) y (4), y la línea 2. Deja en blanco la línea 3 y proporciona la información a todos los socios para que puedan calcular su propio factor de boicot internacional.
¿Puedo rellenar el Anexo A (Formulario 5713) en línea en FillingPDF?
Sí. Puede rellenar el PDF rellenable en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta nada ante el IRS; el anexo se presenta junto con el Formulario 5713 mediante los canales del IRS.
¿Listo para rellenar el Schedule A (Form 5713)?
Rellenar el Schedule A (Form 5713) ahora