
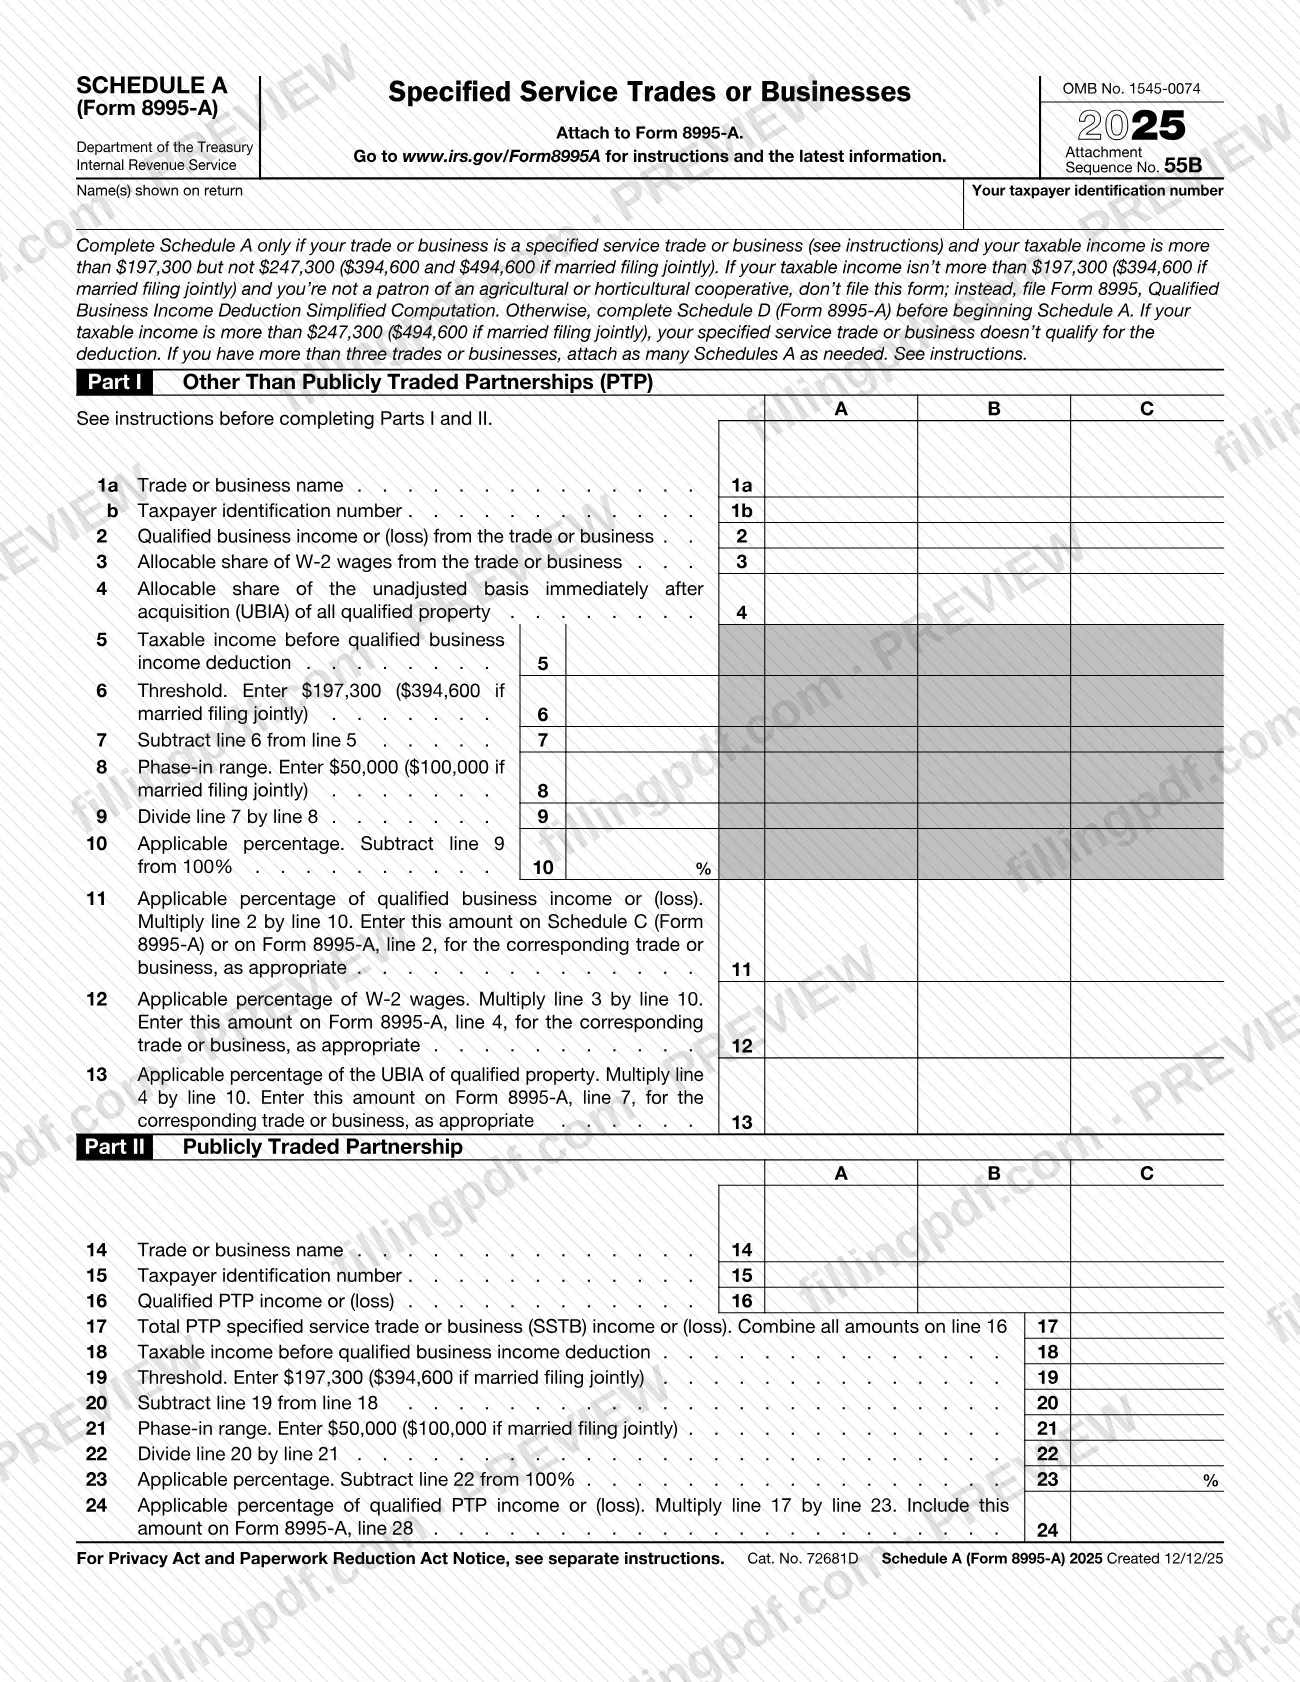
El Anexo A (Formulario 8995-A), Actividades o negocios de servicios especificados (Specified Service Trades or Businesses), es el anexo del Servicio de Impuestos Internos (IRS) que usted adjunta al Formulario 8995-A cuando su actividad o negocio es de servicios especificados y su ingreso tributable se encuentra en el rango de reducción gradual que aparece en el formulario. Reduce proporcionalmente los ingresos comerciales calificados, los salarios W-2 y la base de los bienes calificados, y hace lo mismo con los ingresos de sociedades que cotizan en bolsa (PTP) calificados. En esta página puede rellenar en línea el formulario de 2025 en FillingPDF y descargar o imprimir el PDF completado; el IRS publica el formulario y sus instrucciones en www.irs.gov/Form8995A.
Última actualización
¿Qué es el Schedule A (Form 8995-A)?
El Anexo A (Formulario 8995-A), Actividades o negocios de servicios especificados (Specified Service Trades or Businesses), es el anexo del IRS que se adjunta al Formulario 8995-A y que aplica un porcentaje de reducción gradual a los ingresos, los salarios W-2 y la base de los bienes de actividades o negocios de servicios especificados.
El Servicio de Impuestos Internos (IRS) del Departamento del Tesoro lo emite bajo el número OMB 1545-0074, secuencia de anexo n.º 55B. La edición de esta página corresponde a 2025.
El anexo tiene dos partes:
- Part I, Other Than Publicly Traded Partnerships (PTP) (Parte I, excepto sociedades que cotizan en bolsa), líneas 1a a 13, con las columnas A, B y C para un máximo de tres actividades o negocios. Incluye los ingresos comerciales calificados o (pérdidas), los salarios W-2 asignables y la parte asignable de la base no ajustada inmediatamente después de la adquisición (UBIA) de los bienes calificados; compara el ingreso tributable con el umbral y el rango de reducción gradual, y calcula un porcentaje aplicable en la línea 10. Las líneas 11, 12 y 13 aplican ese porcentaje y trasladan los resultados al Anexo C (Formulario 8995-A) o al Formulario 8995-A, líneas 2, 4 y 7.
- Part II, Publicly Traded Partnership (Parte II, sociedades que cotizan en bolsa), líneas 14 a 24, que hace lo mismo con los ingresos o (pérdidas) calificados de PTP y traslada la línea 24 al Formulario 8995-A, línea 28.
No es una declaración independiente. Los formularios complementarios que menciona son el Formulario 8995-A, el Anexo C (Formulario 8995-A) y el Anexo D (Formulario 8995-A), que deben completarse antes del Anexo A, y el Formulario 8995, Cálculo simplificado de la deducción por ingresos comerciales calificados, que debe usarse en su lugar cuando este anexo no corresponda.
¿Quién tiene que presentar el Schedule A (Form 8995-A)?
Complete el Anexo A (Formulario 8995-A) únicamente si su actividad o negocio es de servicios especificados (consulte las instrucciones del IRS) y su ingreso tributable supera el umbral inferior impreso en el formulario, pero no excede el límite superior. El formulario muestra un conjunto de cifras para la mayoría de los contribuyentes y otro para quienes presentan una declaración conjunta como casados.
No lo presente en estos casos:
- Su ingreso tributable no supera el umbral inferior (se aplica la cifra para quienes presentan una declaración conjunta como casados si presenta conjuntamente) y usted no es beneficiario de una cooperativa agrícola u hortícola. Presente en su lugar el Formulario 8995, Cálculo simplificado de la deducción por ingresos comerciales calificados.
- Su ingreso tributable supera el límite superior. El formulario indica que, en ese caso, su actividad o negocio de servicios especificados no reúne los requisitos para la deducción.
Quien complete el anexo ya debe haber completado el Anexo D (Formulario 8995-A), que, según indica el formulario, debe terminarse antes de empezar el Anexo A. Si tiene más de tres actividades o negocios, adjunte tantos Anexos A como sean necesarios; el formulario remite a las instrucciones. El formulario no describe quién puede firmar o presentar en nombre de otra persona, así que consulte las instrucciones del IRS en www.irs.gov/Form8995A si tiene otras preguntas.
Cuándo presentar el Schedule A (Form 8995-A)
Complete el Anexo A (Formulario 8995-A) cuando complete el Formulario 8995-A, porque el formulario indica que debe adjuntarlo a ese formulario. No tiene una fecha límite propia impresa, por lo que se presenta junto con el Formulario 8995-A cuando se presente este; para conocer cualquier plazo aplicable al Formulario 8995-A, consulte las instrucciones del IRS en www.irs.gov/Form8995A.
El orden importa: el formulario indica que debe completar el Anexo D (Formulario 8995-A) antes de empezar el Anexo A. Su ingreso tributable, que se anota en la línea 5 para cada actividad o negocio y en la línea 18 para los ingresos de PTP, determina si corresponde usar el anexo. Si necesita más de las tres columnas A, B y C de la Parte I, prepare los Anexos A adicionales al mismo tiempo y adjúntelos todos. La edición de esta página es para 2025.
Documentos que necesitas
- Anexo D (Formulario 8995-A): complételo antes de empezar el Anexo A, como indica el formulario, siempre que el Anexo A corresponda a su caso.
- Formulario 8995-A: el anexo se adjunta a este formulario y sus resultados se trasladan al Formulario 8995-A, líneas 2, 4, 7 y 28, según las indicaciones de las líneas.
- Anexos A adicionales: adjunte tantos como sean necesarios si tiene más de tres actividades o negocios, ya que la Parte I solo tiene las columnas A, B y C.
Cómo rellenar el Schedule A (Form 8995-A)
Confirme que el anexo corresponde a su caso
Lea el recuadro de la parte superior: el Anexo A es solo para una actividad o negocio de servicios especificados cuyo ingreso tributable supera el umbral inferior y no excede el límite superior. De lo contrario, presente el Formulario 8995 o, si supera el límite, la actividad o negocio no reúne los requisitos para la deducción.
Complete primero el Anexo D
El formulario indica que debe completar el Anexo D (Formulario 8995-A) antes de empezar el Anexo A. Luego escriba en la parte superior el nombre o los nombres que aparecen en su declaración y su número de identificación del contribuyente.
Identifique cada actividad o negocio
En la Parte I, línea 1a, escriba el nombre de la actividad o negocio y, en la línea 1b, su número de identificación del contribuyente, una actividad o negocio por cada columna A, B o C. Si tiene más de tres, adjunte Anexos A adicionales.
Anote los ingresos, salarios y base
Línea 2: ingresos comerciales calificados o (pérdidas). Línea 3: parte asignable de los salarios W-2. Línea 4: parte asignable de la UBIA de todos los bienes calificados. Haga esto para cada columna.
Anote el ingreso tributable y el umbral
Línea 5: ingreso tributable antes de la deducción por ingresos comerciales calificados. Línea 6: el umbral impreso en el formulario; use la cifra para quienes presentan una declaración conjunta como casados si corresponde a su caso. Línea 7: reste la línea 6 de la línea 5.
Calcule el porcentaje aplicable
Línea 8: el rango de reducción gradual impreso en el formulario (la cifra para declaraciones conjuntas si presenta como casado). Línea 9: divida la línea 7 entre la línea 8. Línea 10: reste la línea 9 de 100 % y anótelo como porcentaje.
Aplique el porcentaje en las líneas 11 a 13
Línea 11: multiplique la línea 2 por la línea 10 y traslade el resultado al Anexo C (Formulario 8995-A) o al Formulario 8995-A, línea 2. Línea 12: multiplique la línea 3 por la línea 10 y traslade el resultado al Formulario 8995-A, línea 4. Línea 13: multiplique la línea 4 por la línea 10 y traslade el resultado al Formulario 8995-A, línea 7.
Enumere las sociedades que cotizan en bolsa en la Parte II
Líneas 14 y 15: escriba el nombre y el número de identificación del contribuyente de cada PTP en las columnas A, B y C. Línea 16: ingresos o (pérdidas) calificados de PTP. Línea 17: sume todos los importes de la línea 16.
Calcule el porcentaje aplicable a las PTP
Línea 18: ingreso tributable antes de la deducción por ingresos comerciales calificados. Línea 19: el umbral impreso en el formulario. Línea 20: reste la línea 19 de la línea 18. Línea 21: el rango de reducción gradual. Línea 22: divida la línea 20 entre la línea 21. Línea 23: reste la línea 22 de 100 %.
Traslade el resultado de las PTP al Formulario 8995-A
Línea 24: multiplique la línea 17 por la línea 23 e incluya este importe en el Formulario 8995-A, línea 28.
Revise y descargue el PDF completado
Verifique que todas las líneas sigan las instrucciones, que los porcentajes y los importes trasladados coincidan y que tenga listos los Anexos A adicionales si los necesita. Descargue o imprima el PDF completado desde FillingPDF y adjúntelo al Formulario 8995-A.
Cómo presentar el Schedule A (Form 8995-A)
El Anexo A (Formulario 8995-A) no se envía por separado: se adjunta al Formulario 8995-A y no tiene una dirección postal, portal ni regla de cita propios.
- Con el Formulario 8995-A: adjunte el anexo completado, además de los Anexos A adicionales que necesite si tiene más de tres actividades o negocios, al Formulario 8995-A.
- Por el canal correspondiente al Formulario 8995-A: presente el paquete de la misma manera que presenta el Formulario 8995-A. El formulario remite a www.irs.gov/Form8995A para consultar las instrucciones y la información más reciente.
Antes de presentar, verifique que el nombre o los nombres que aparecen en su declaración y su número de identificación del contribuyente aparezcan en la parte superior del anexo. FillingPDF le permite rellenar y descargar el PDF; la presentación debe hacerse por los canales del IRS que correspondan al Formulario 8995-A.
Errores comunes que debes evitar
- Completar el Anexo A (Formulario 8995-A) cuando su actividad o negocio no es de servicios especificados; el formulario indica que solo debe completarlo si lo es.
- Presentar el Anexo A (Formulario 8995-A) cuando su ingreso tributable no supera el umbral inferior y usted no es beneficiario de una cooperativa agrícola u hortícola; el formulario indica que debe presentar el Formulario 8995 en su lugar.
- Empezar el Anexo A antes de completar el Anexo D (Formulario 8995-A), que, según indica el formulario, debe terminarse primero.
- Usar el umbral y el rango de reducción gradual para contribuyentes que presentan declaraciones individuales en las líneas 6 y 8 o 19 y 21 al presentar una declaración conjunta como casados, cuando el formulario muestra cifras separadas.
- Pasar por alto el límite superior al rango de reducción gradual: por encima de ese límite, la actividad o negocio de servicios especificados no reúne los requisitos para la deducción.
- No incluir Anexos A adicionales si tiene más de tres actividades o negocios.
- Trasladar los resultados de las líneas 11, 12 o 13 al lugar equivocado: al Anexo C (Formulario 8995-A) o al Formulario 8995-A, líneas 2, 4 y 7, respectivamente.
- Olvidar trasladar la línea 24 de la Parte II al Formulario 8995-A, línea 28.
- Omitir el nombre o los nombres que aparecen en su declaración o su número de identificación del contribuyente en la parte superior.
Preguntas frecuentes
¿Qué es el Anexo A (Formulario 8995-A)?
El Anexo A (Formulario 8995-A), Actividades o negocios de servicios especificados, es un anexo del IRS que se adjunta al Formulario 8995-A. Aplica un porcentaje de reducción gradual a los ingresos comerciales calificados, los salarios W-2 y la UBIA de los bienes calificados de actividades o negocios de servicios especificados, así como a los ingresos calificados de PTP en la Parte II.
¿Quién debe completar el Anexo A (Formulario 8995-A)?
Solo los contribuyentes cuya actividad o negocio sea de servicios especificados y cuyo ingreso tributable supere el umbral inferior impreso en el formulario, pero no exceda el límite superior. Si sus ingresos no superan el umbral y usted no es beneficiario de una cooperativa agrícola u hortícola, presente el Formulario 8995 en su lugar.
¿Qué ocurre si mi ingreso tributable supera el límite superior?
El formulario indica que, en ese caso, su actividad o negocio de servicios especificados no reúne los requisitos para la deducción. El límite superior es el umbral más el rango de reducción gradual; el formulario muestra un conjunto de cifras distinto para quienes presentan una declaración conjunta como casados.
¿Se presenta el Anexo A (Formulario 8995-A) por separado?
No. El formulario indica que debe adjuntarlo al Formulario 8995-A, así que se presenta junto con ese formulario. No tiene una dirección, un portal ni una fecha límite propios; consulte www.irs.gov/Form8995A para obtener las instrucciones y la información más reciente.
¿Qué hago si tengo más de tres actividades o negocios?
Adjunte tantos Anexos A como sean necesarios. La Parte I tiene las columnas A, B y C, por lo que cada anexo admite tres actividades o negocios; el formulario remite a las instrucciones del IRS para obtener detalles.
¿Qué debo completar antes del Anexo A (Formulario 8995-A)?
El Anexo D (Formulario 8995-A). El formulario indica a los contribuyentes cuyos ingresos superan el umbral que completen el Anexo D antes de empezar el Anexo A.
¿Adónde van los resultados de las líneas 11, 12, 13 y 24?
La línea 11 va al Anexo C (Formulario 8995-A) o al Formulario 8995-A, línea 2; la línea 12, al Formulario 8995-A, línea 4; la línea 13, al Formulario 8995-A, línea 7; y el resultado de la línea 24 de la Parte II, al Formulario 8995-A, línea 28.
¿Puedo rellenar en línea el Anexo A (Formulario 8995-A) en FillingPDF?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el anexo ante el IRS; usted debe presentarlo junto con el Formulario 8995-A a través de los canales del IRS.
¿Listo para rellenar el Schedule A (Form 8995-A)?
Rellenar el Schedule A (Form 8995-A) ahora