
El Anexo A (Formulario 990-T), Ingreso tributable de negocios no relacionados de un negocio o actividad comercial no relacionada (Unrelated Business Taxable Income From an Unrelated Trade or Business), es el anexo del Servicio de Impuestos Internos (IRS) en el que una organización declara los ingresos y las deducciones de un negocio o actividad comercial no relacionada y calcula su ingreso tributable de negocios no relacionados. Es un anexo del Formulario 990-T, por lo que lo usan las organizaciones que declaran allí ingresos de negocios no relacionados. En FillingPDF puede rellenar en línea el anexo de 2025 y descargar o imprimir el PDF completado; el IRS publica el formulario y sus instrucciones en www.irs.gov/Form990T.
Última actualización
¿Qué es el Form 990-T (Schedule A)?
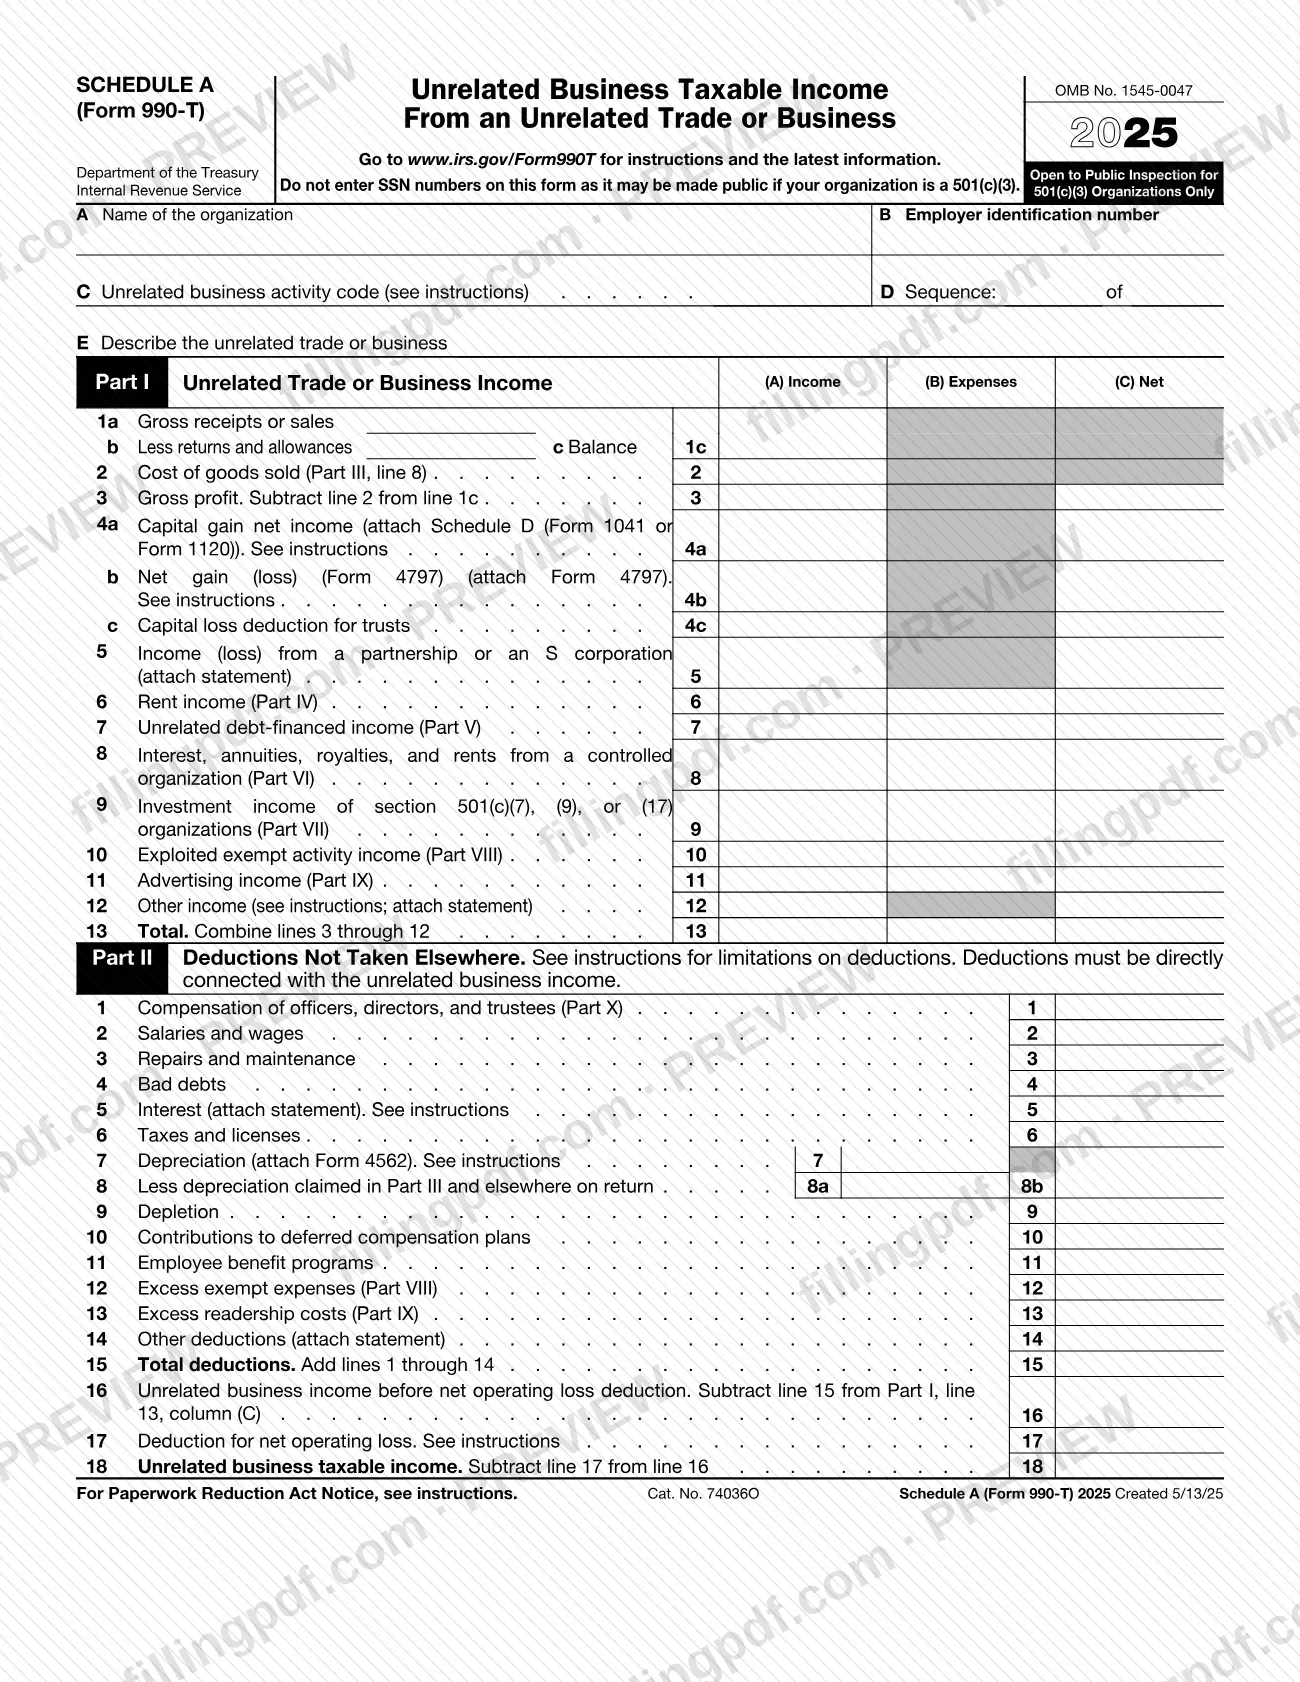
El Anexo A (Formulario 990-T), Ingreso tributable de negocios no relacionados de un negocio o actividad comercial no relacionada, es el anexo del IRS que recopila los ingresos, el costo de los bienes vendidos y las deducciones de un negocio o actividad comercial no relacionada, y los lleva hasta la línea 18, ingreso tributable de negocios no relacionados.
El anexo tiene once partes distribuidas en cuatro páginas:
- Parte I suma los ingresos y gastos, con las líneas 1a a 13 y las columnas (A) Ingresos, (B) Gastos y (C) Neto.
- Parte II enumera las deducciones no incluidas en otra parte y termina con la deducción por pérdida operativa neta en la línea 17 y el ingreso tributable de negocios no relacionados en la línea 18.
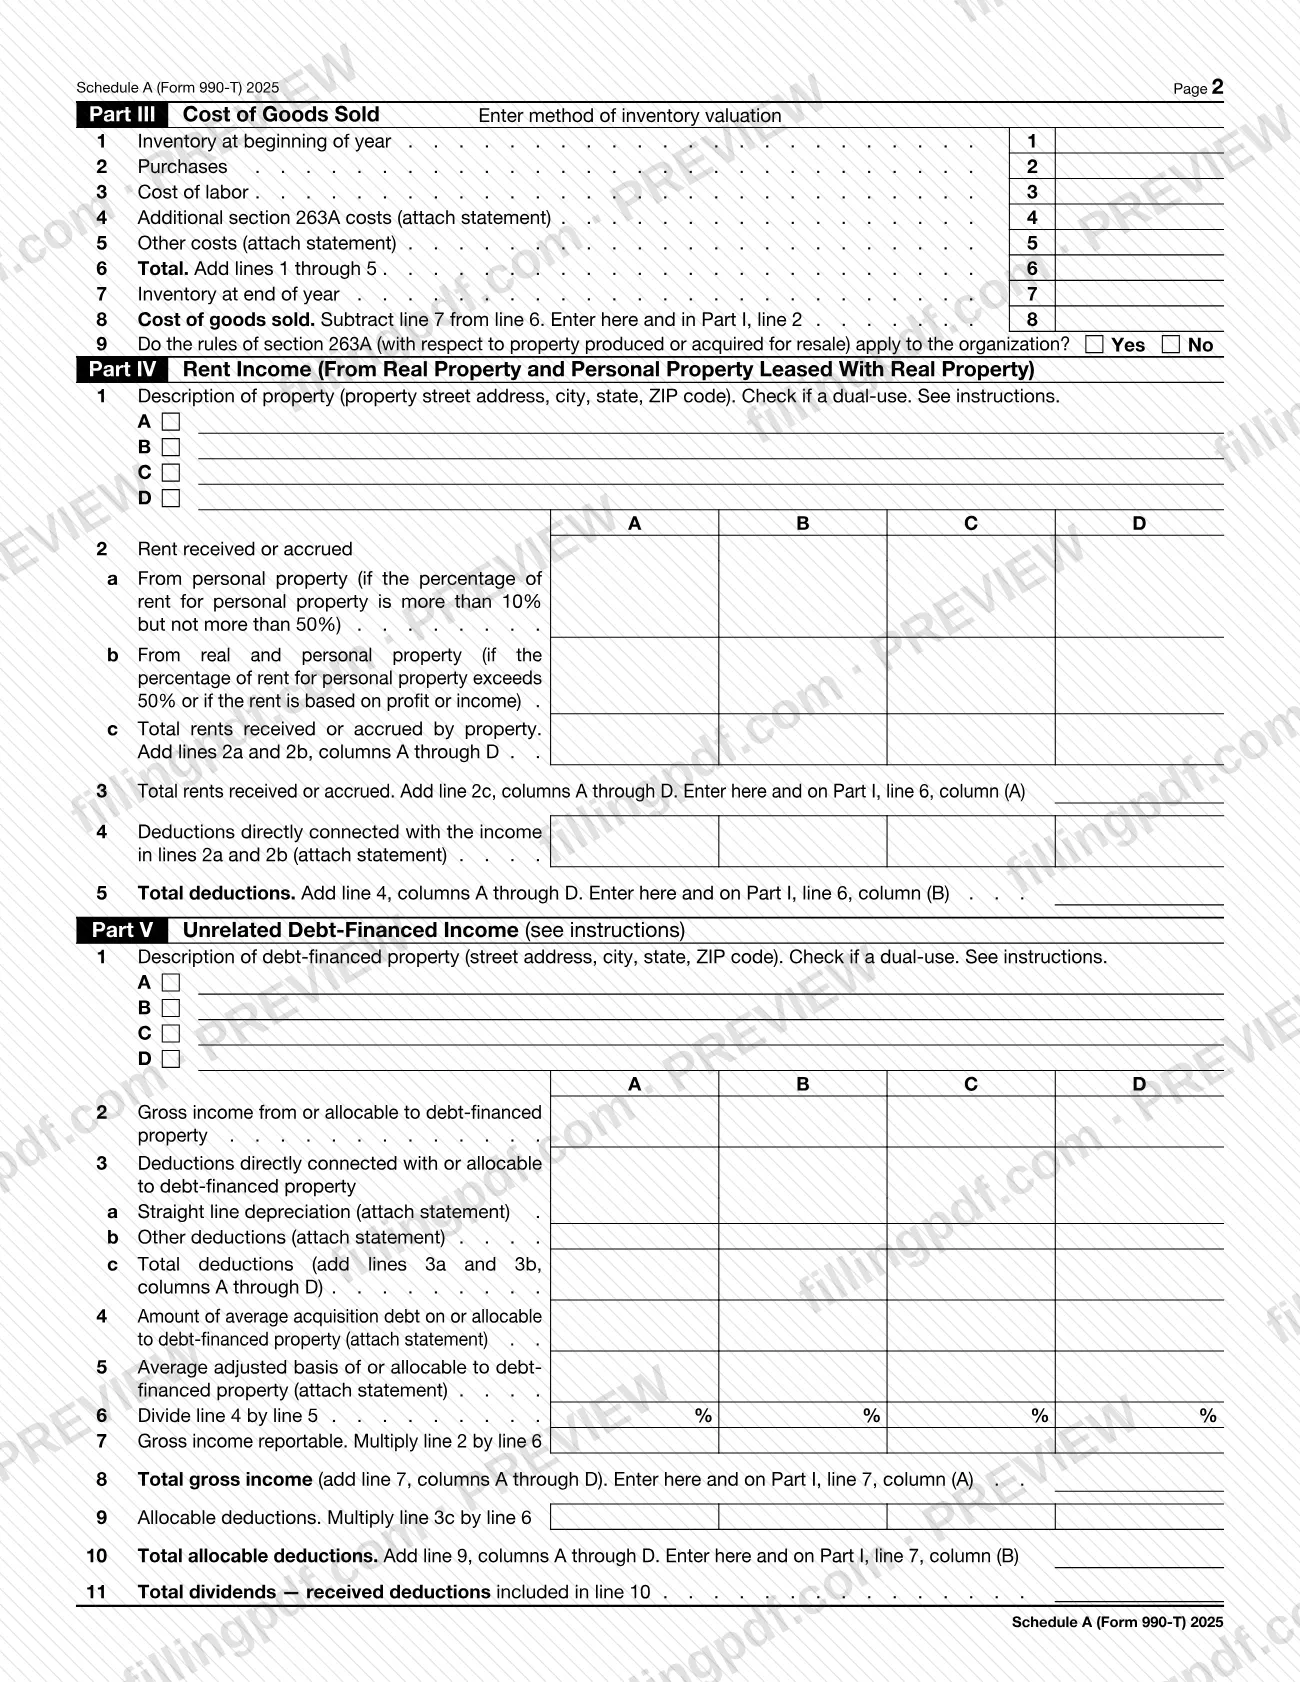
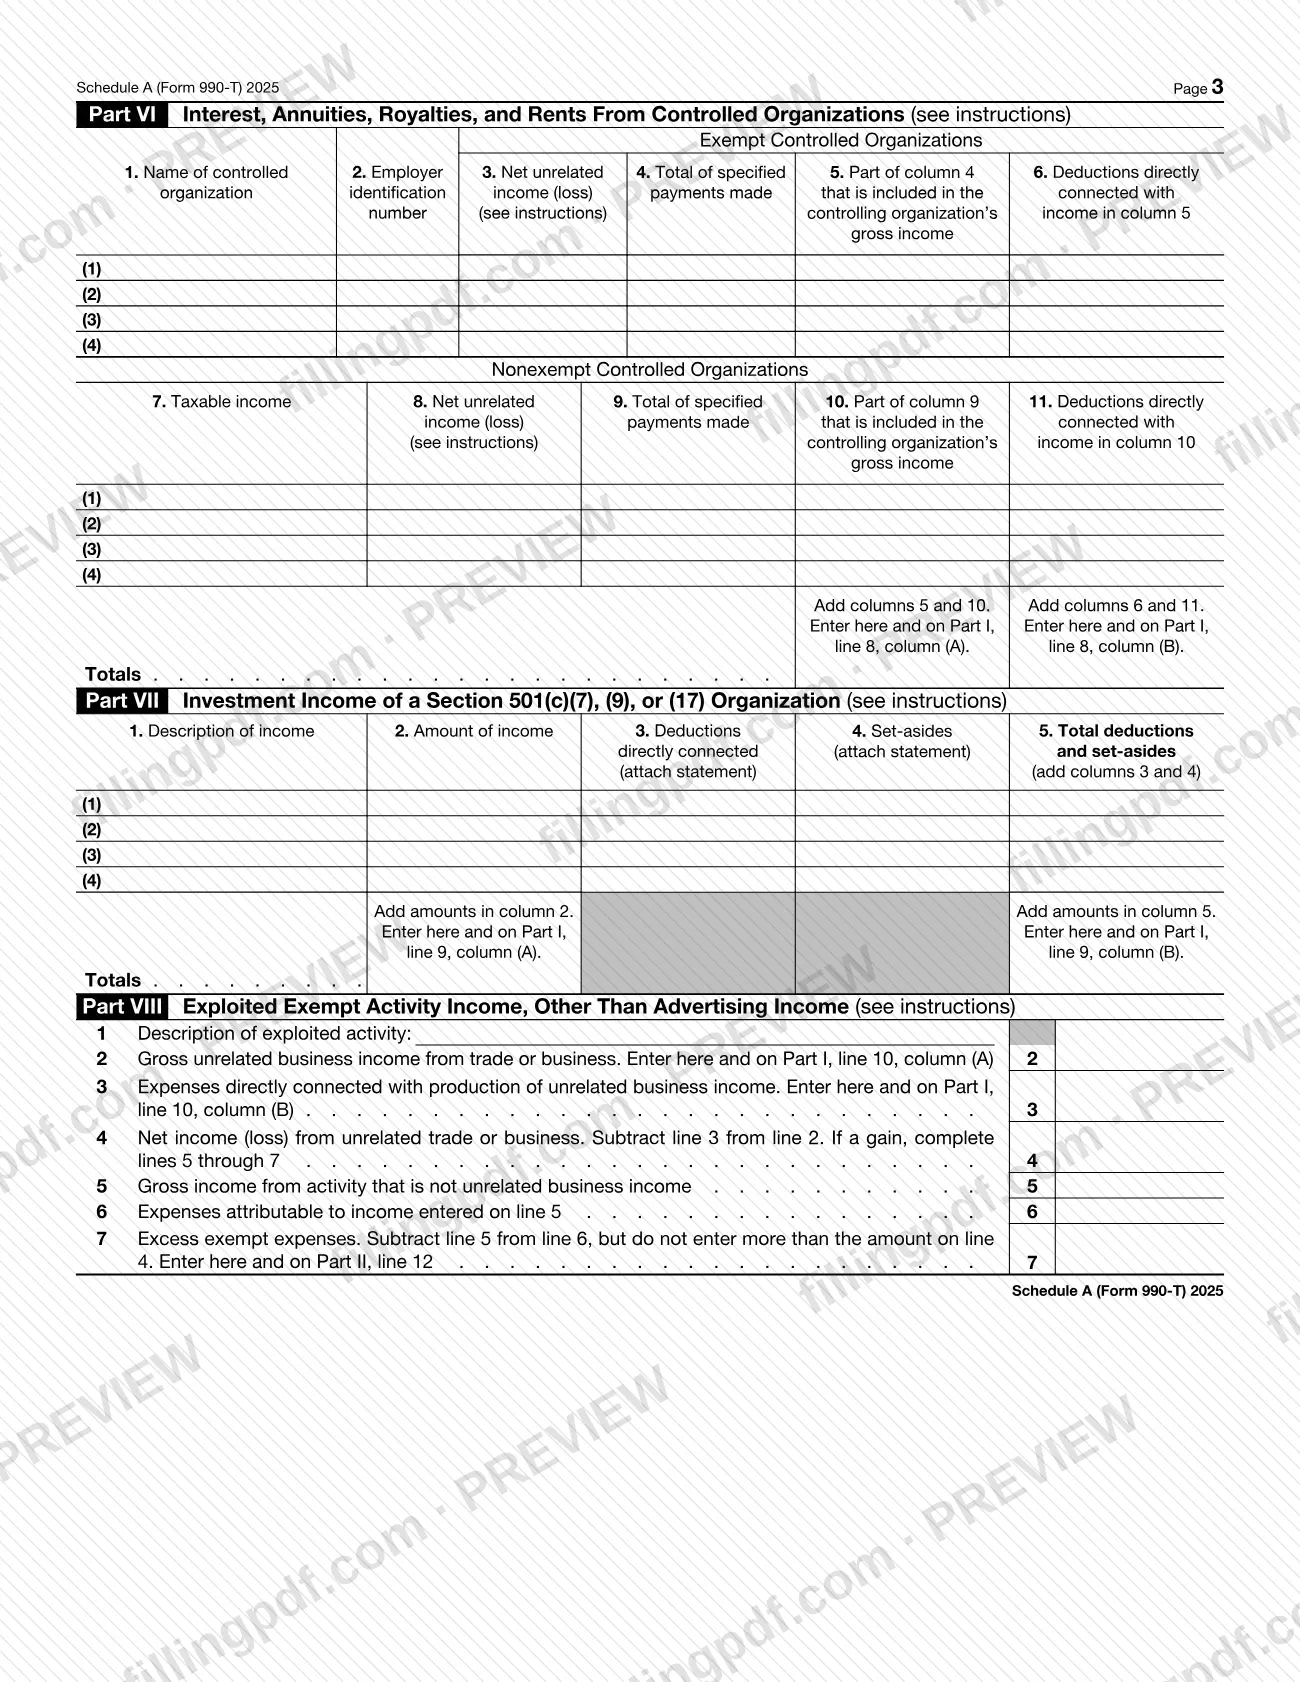
- Partes III a IX contienen cálculos complementarios: costo de los bienes vendidos, ingresos por alquileres, ingresos de deuda no relacionada, intereses, anualidades, regalías y alquileres de organizaciones controladas, ingresos de inversiones de organizaciones de la sección 501(c)(7), (9) o (17), ingresos de actividades exentas explotadas e ingresos por publicidad.
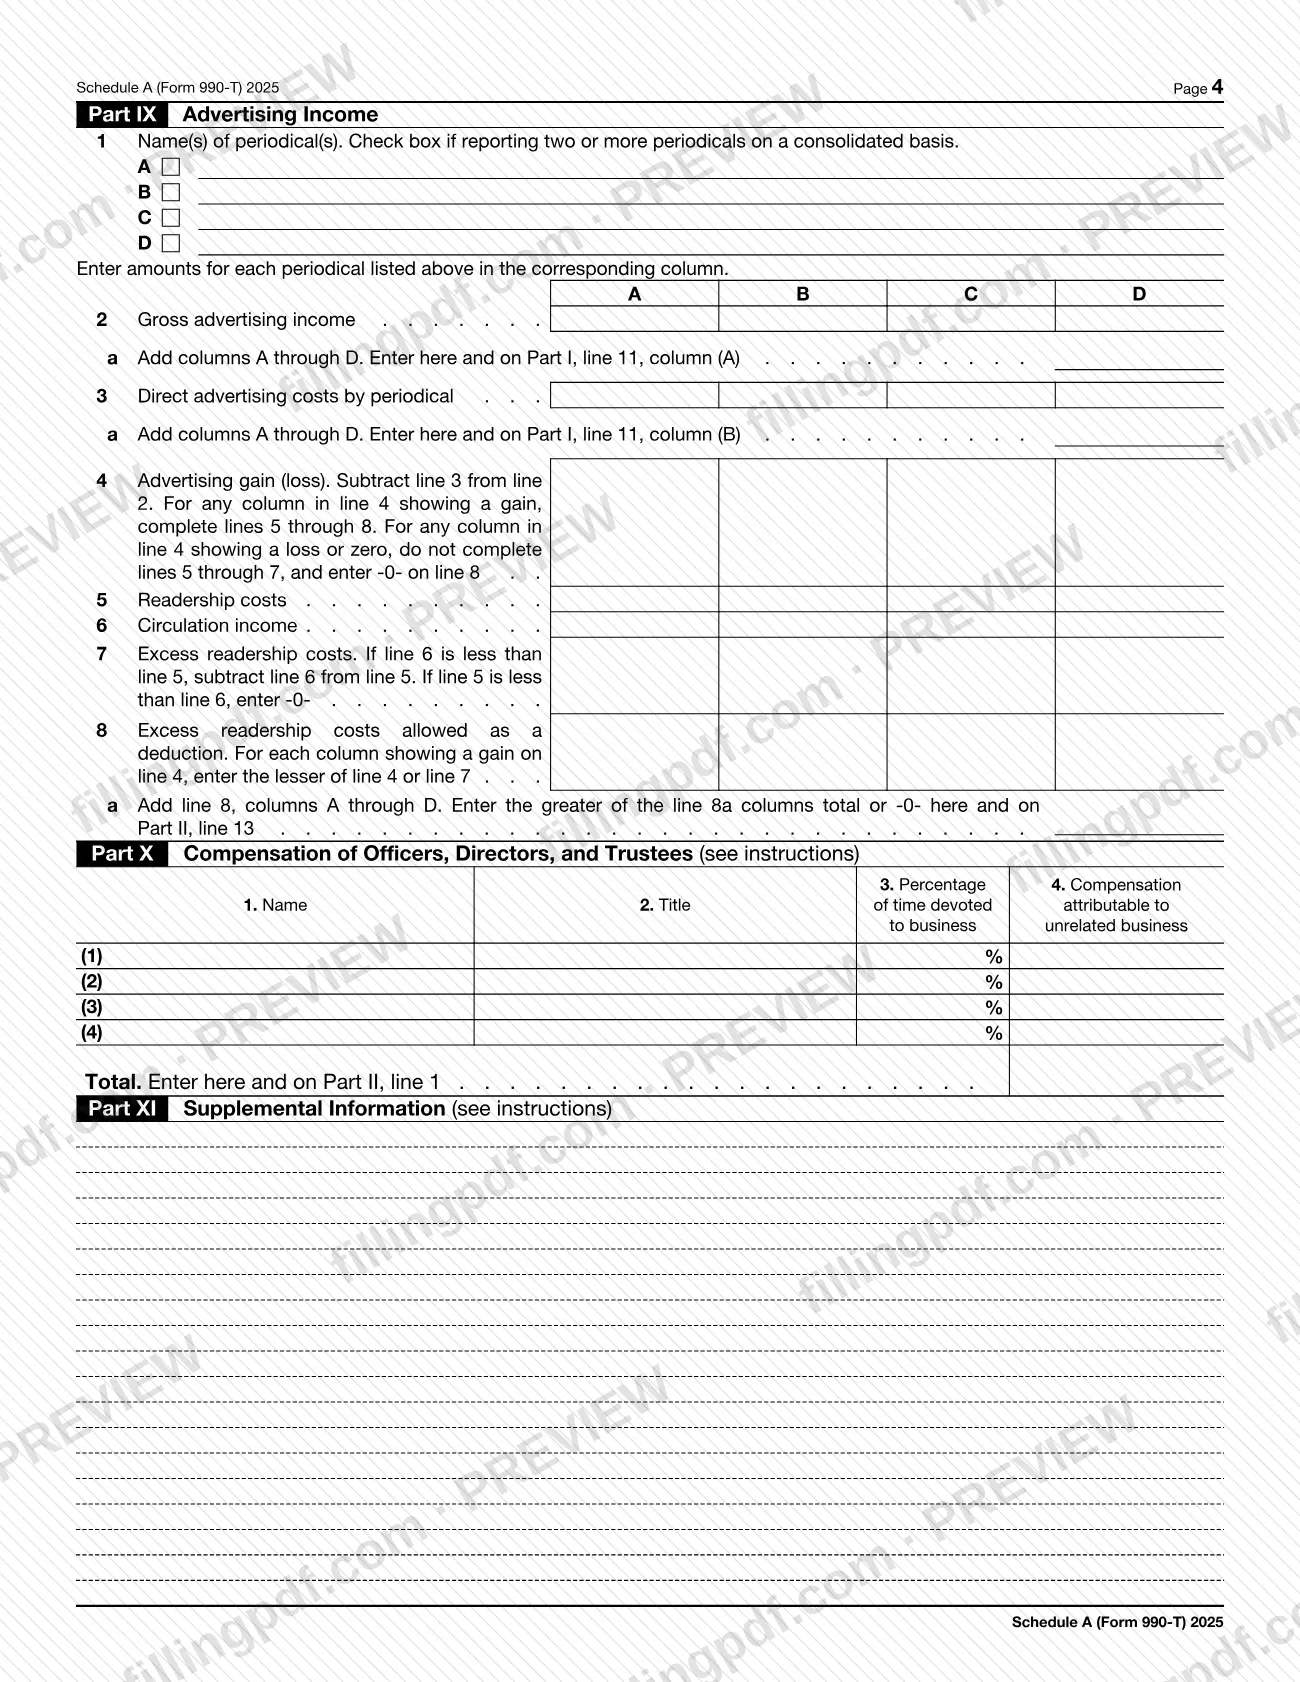
- Parte X declara la remuneración de funcionarios, directores y fideicomisarios, y la Parte XI se usa para información complementaria.
El formulario impreso indica OMB No. 1545-0047, Cat. No. 74036O y la edición del año tributario 2025. Está sujeto a inspección pública para las organizaciones 501(c)(3), y por ese motivo el formulario advierte que no se ingresen números de Seguro Social. Las instrucciones del IRS están en www.irs.gov/Form990T. El anexo no es una declaración independiente: el formulario principal es el Formulario 990-T.
¿Quién tiene que presentar el Form 990-T (Schedule A)?
Las organizaciones que declaran ingresos de negocios no relacionados en el Formulario 990-T usan el Anexo A (Formulario 990-T) para calcular los ingresos y las deducciones de un negocio o actividad comercial no relacionada. El encabezado solicita el nombre de la organización, su número de identificación del empleador, el código de actividad comercial no relacionada y una descripción del negocio o actividad comercial no relacionada. El artículo D, Sequence: of, permite numerar el anexo cuando se usa más de uno.
Algunas partes corresponden solo a determinadas organizaciones:
- La Parte VII es para organizaciones de la sección 501(c)(7), (9) o (17) que declaran ingresos de inversiones.
- La Parte VI es para organizaciones que reciben intereses, anualidades, regalías o alquileres de organizaciones controladas, exentas o no exentas.
- La Parte IV y la Parte V corresponden solo si la organización tiene ingresos por alquileres o ingresos de deuda no relacionada.
- La Parte IX corresponde solo si la organización tiene ingresos por publicidad de publicaciones periódicas.
El formulario advierte que las organizaciones 501(c)(3) no deben ingresar números de Seguro Social, porque la presentación puede hacerse pública. El anexo no indica quién puede firmar o actuar en nombre de la organización; consulte las instrucciones del IRS en www.irs.gov/Form990T para preguntas sobre elegibilidad y presentación.
Cuándo presentar el Form 990-T (Schedule A)
El Anexo A (Formulario 990-T) se completa cada vez que prepara el Formulario 990-T para una organización que debe declarar ingresos de negocios no relacionados, por lo que sigue el calendario de esa declaración. El propio anexo no indica una fecha límite, una regla de prórroga ni un ciclo de renovación por separado.
Esta es la edición de 2025 y debe usarse para el año tributario que indica el formulario. Para consultar la fecha límite del Formulario 990-T y cualquier prórroga, revise las instrucciones del IRS en www.irs.gov/Form990T.
Prepare primero las partes de respaldo. La Parte III se transfiere a la Parte I, línea 2; las Partes IV a IX se transfieren a las líneas 6 a 11 de la Parte I; y la Parte X se transfiere a la Parte II, línea 1. Por eso, los totales de las líneas 13 y 18 se pueden completar al final.
Documentos que necesitas
- Anexo D (Formulario 1041 o Formulario 1120): adjúntelo cuando declare ingresos netos por ganancias de capital en la Parte I, línea 4a.
- Formulario 4797: adjúntelo cuando declare una ganancia (pérdida) neta en la Parte I, línea 4b.
- Una declaración sobre ingresos (pérdidas) de una sociedad colectiva o una corporación S, que debe adjuntarse cuando se declaren en la Parte I, línea 5.
- Una declaración que describa otros ingresos, que debe adjuntarse cuando declare un monto en la Parte I, línea 12.
- Formulario 4562: adjúntelo cuando reclame depreciación en la Parte II, línea 7.
- Una declaración sobre deducciones de intereses, que debe adjuntarse cuando ingrese un monto en la Parte II, línea 5, y una declaración sobre otras deducciones, que debe adjuntarse cuando ingrese un monto en la Parte II, línea 14.
- Declaraciones sobre costos adicionales de la sección 263A y otros costos, que deben adjuntarse cuando ingrese montos en la Parte III, líneas 4 y 5.
- Declaraciones sobre deducciones de la Parte IV, línea 4, y de la Parte V, líneas 3a, 3b, 4 y 5, que deben adjuntarse cuando declare esos montos.
- Declaraciones sobre deducciones y fondos reservados en la Parte VII, columnas 3 y 4, que deben adjuntarse cuando declare montos allí.
Cómo rellenar el Form 990-T (Schedule A)
Complete los datos del encabezado, de A a E
Ingrese el nombre de la organización (A), su número de identificación del empleador (B), el código de actividad comercial no relacionada (C), el número de secuencia (D, Sequence: of) y una descripción del negocio o actividad comercial no relacionada (E). No ingrese un número de Seguro Social.
Declare las ventas y la ganancia bruta
En la Parte I, ingrese los ingresos brutos o las ventas en la línea 1a, las devoluciones y bonificaciones en la línea 1b y el saldo en la línea 1c. Ingrese el costo de los bienes vendidos de la Parte III, línea 8, en la línea 2 y réstelo de la línea 1c para calcular la ganancia bruta en la línea 3.
Ingrese las demás líneas de ingresos de la Parte I
Complete las líneas 4a a 12 en las columnas (A), (B) y (C): ganancias de capital, ganancias del Formulario 4797, ingresos de sociedades colectivas o corporaciones S, los totales transferidos de las Partes IV a IX y otros ingresos en la línea 12. Combine las líneas 3 a 12 en la línea 13.
Calcule el costo de los bienes vendidos en la Parte III
Indique el método de valoración del inventario y luego complete las líneas 1 a 5 (inventario inicial, compras, mano de obra, costos de la sección 263A y otros costos). Calcule el total en la línea 6, reste el inventario final (línea 7) para obtener el monto de la línea 8 y responda la pregunta sobre la sección 263A en la línea 9.
Enumere las propiedades de alquiler en la Parte IV
Para cada propiedad (columnas A a D), ingrese su descripción y el alquiler recibido en las líneas 2a y 2b, y las deducciones directamente relacionadas en la línea 4. Transfiera los totales de las líneas 3 y 5 a la Parte I, línea 6.
Calcule los ingresos de deuda financiada en la Parte V
Describa cada propiedad financiada con deuda y luego ingrese los ingresos brutos (línea 2), las deducciones (línea 3), la deuda de adquisición promedio (línea 4) y la base ajustada promedio (línea 5). Divida la línea 4 por la línea 5 en la línea 6; luego complete las líneas 7 a 11 y transfiera las líneas 8 y 10 a la Parte I, línea 7.
Complete las Partes VI y VII si corresponden
En la Parte VI, enumere cada organización controlada exenta o no exenta con las columnas indicadas e ingrese los totales en la Parte I, línea 8. En la Parte VII, que corresponde a las organizaciones de la sección 501(c)(7), (9) o (17), enumere los ingresos, las deducciones y los fondos reservados, e ingrese los totales en la Parte I, línea 9.
Complete las Partes VIII y IX si corresponden
En la Parte VIII, describa la actividad explotada y complete las líneas 2 a 7, transfiriendo la línea 7 a la Parte II, línea 12. En la Parte IX, enumere cada publicación periódica y complete las líneas 2 a 8, transfiriendo los totales a la Parte I, línea 11, y a la Parte II, línea 13.
Ingrese la remuneración de funcionarios en la Parte X
Enumere el nombre y el cargo de cada persona, el porcentaje de tiempo dedicado al negocio y la remuneración atribuible al negocio no relacionado. Ingrese el total en la Parte II, línea 1.
Complete las deducciones de la Parte II
Ingrese los montos de las líneas 1 a 14 correspondientes a deducciones directamente relacionadas con los ingresos de negocios no relacionados, utilizando los montos de las Partes III y X cuando así lo indiquen las líneas. Sume las líneas 1 a 14 en la línea 15, réstela de la Parte I, línea 13, columna (C), en la línea 16, reste la deducción por pérdida operativa neta (línea 17) e ingrese el ingreso tributable de negocios no relacionados en la línea 18.
Agregue información complementaria en la Parte XI
Use la Parte XI para incluir cualquier información complementaria que soliciten las instrucciones.
Revise y descargue el PDF completado
Verifique que los totales de las partes sean correctos y que se adjunte cada declaración requerida. Descargue o imprima el PDF completado desde FillingPDF y adjúntelo al Formulario 990-T.
Cómo presentar el Form 990-T (Schedule A)
El Anexo A (Formulario 990-T) se presenta junto con el Formulario 990-T; el anexo no indica una dirección postal, un portal ni una regla para citas propias.
- Con el Formulario 990-T: incluya el anexo completado, junto con cada declaración y formulario que requiera, en el paquete del Formulario 990-T, y envíelo por el canal que corresponda al Formulario 990-T.
- Instrucciones y actualizaciones: el formulario le dirige a www.irs.gov/Form990T para consultar las instrucciones y la información más reciente, incluido dónde y cómo presentar.
- Inspección pública: el formulario está sujeto a inspección pública para las organizaciones 501(c)(3), así que no ingrese números de Seguro Social.
Antes de enviarlo, confirme que se incluya cada documento adjunto que solicitan las líneas: Anexo D (Formulario 1041 o Formulario 1120), Formulario 4797, Formulario 4562 y las declaraciones marcadas «attach statement». FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza mediante los canales del IRS que correspondan al Formulario 990-T.
Errores comunes que debes evitar
- Ingresar un número de Seguro Social en el formulario; el encabezado advierte que podría hacerse público si la organización es una 501(c)(3).
- Ingresar el costo de los bienes vendidos en la Parte I, línea 2, sin completar primero la Parte III y transferir el monto de la línea 8, como indica el formulario.
- Omitir una declaración o un formulario adjunto que solicite la línea, como el Formulario 4562 para la depreciación en la Parte II, línea 7, o la declaración para la Parte I, línea 5.
- Reclamar en la Parte II deducciones que no están directamente relacionadas con los ingresos de negocios no relacionados; el encabezado de esa parte limita las deducciones a las que sí lo están.
- Ingresar en la línea 7 un monto mayor que el de la Parte VIII, línea 4 (gastos exentos en exceso); la línea indica que no se debe ingresar más que el monto de la línea 4.
- Completar las líneas 5 a 7 de la Parte IX para una columna que muestre una pérdida o cero en la línea 4; el formulario indica que se ingrese -0- en la línea 8 en su lugar.
- Ingresar alquileres de bienes personales en la Parte IV, línea 2a, fuera del intervalo de 10% a 50% que establece la línea; los alquileres superiores al 50% o basados en las ganancias van en la línea 2b.
- No transferir los totales de las Partes VI, VII, VIII, IX y X a las líneas de la Parte I o la Parte II que se indican (por ejemplo, el total de la Parte X a la Parte II, línea 1).
Preguntas frecuentes
¿Qué es el Anexo A (Formulario 990-T)?
El Anexo A (Formulario 990-T) es el anexo del IRS titulado Ingreso tributable de negocios no relacionados de un negocio o actividad comercial no relacionada. Recopila los ingresos, el costo de los bienes vendidos y las deducciones de un negocio o actividad comercial no relacionada, y termina con el ingreso tributable de negocios no relacionados en la Parte II, línea 18.
¿Es este el mismo Anexo A que los demás?
No. Esta página trata únicamente del Anexo A (Formulario 990-T), cuyo encabezado indica el Formulario 990-T y el año tributario 2025. Revise el nombre y el número del formulario impresos en la parte superior de cualquier anexo para confirmar que corresponde al Formulario 990-T.
¿Dónde encuentro las instrucciones para el Anexo A (Formulario 990-T)?
El formulario le dirige a www.irs.gov/Form990T para consultar las instrucciones y la información más reciente. Muchas líneas, como la Parte I, línea 4a; la Parte II, líneas 5, 7 y 17; y el código de actividad del artículo C, remiten a esas instrucciones.
¿Puedo rellenar el Anexo A (Formulario 990-T) en línea?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta ningún documento ante el IRS; usted presenta el anexo junto con el Formulario 990-T mediante los canales del IRS.
¿Debo ingresar un número de Seguro Social en este anexo?
No. El formulario indica que no se ingresen números de Seguro Social porque podría hacerse público si su organización es una 501(c)(3). El anexo está sujeto a inspección pública para las organizaciones 501(c)(3).
¿Qué se ingresa en la Parte II, línea 18?
La línea 18 es el ingreso tributable de negocios no relacionados. Se calcula restando la deducción por pérdida operativa neta de la línea 17 a la línea 16, que es el monto de la Parte I, línea 13, columna (C), menos el total de deducciones de la línea 15.
¿Quién completa la Parte VII del Anexo A (Formulario 990-T)?
La Parte VII corresponde a los ingresos de inversiones de una organización de la sección 501(c)(7), (9) o (17). Enumere los ingresos, las deducciones directamente relacionadas y los fondos reservados, y transfiera los totales a la Parte I, línea 9, columnas (A) y (B).
¿Qué hago si tengo más de un negocio o actividad comercial no relacionada?
El encabezado incluye una línea Sequence: of (artículo D) y una descripción del negocio o actividad comercial no relacionada (artículo E), para identificar y numerar cada anexo. Las instrucciones del IRS en www.irs.gov/Form990T explican cómo declarar más de uno.
¿Listo para rellenar el Form 990-T (Schedule A)?
Rellenar el Form 990-T (Schedule A) ahora