
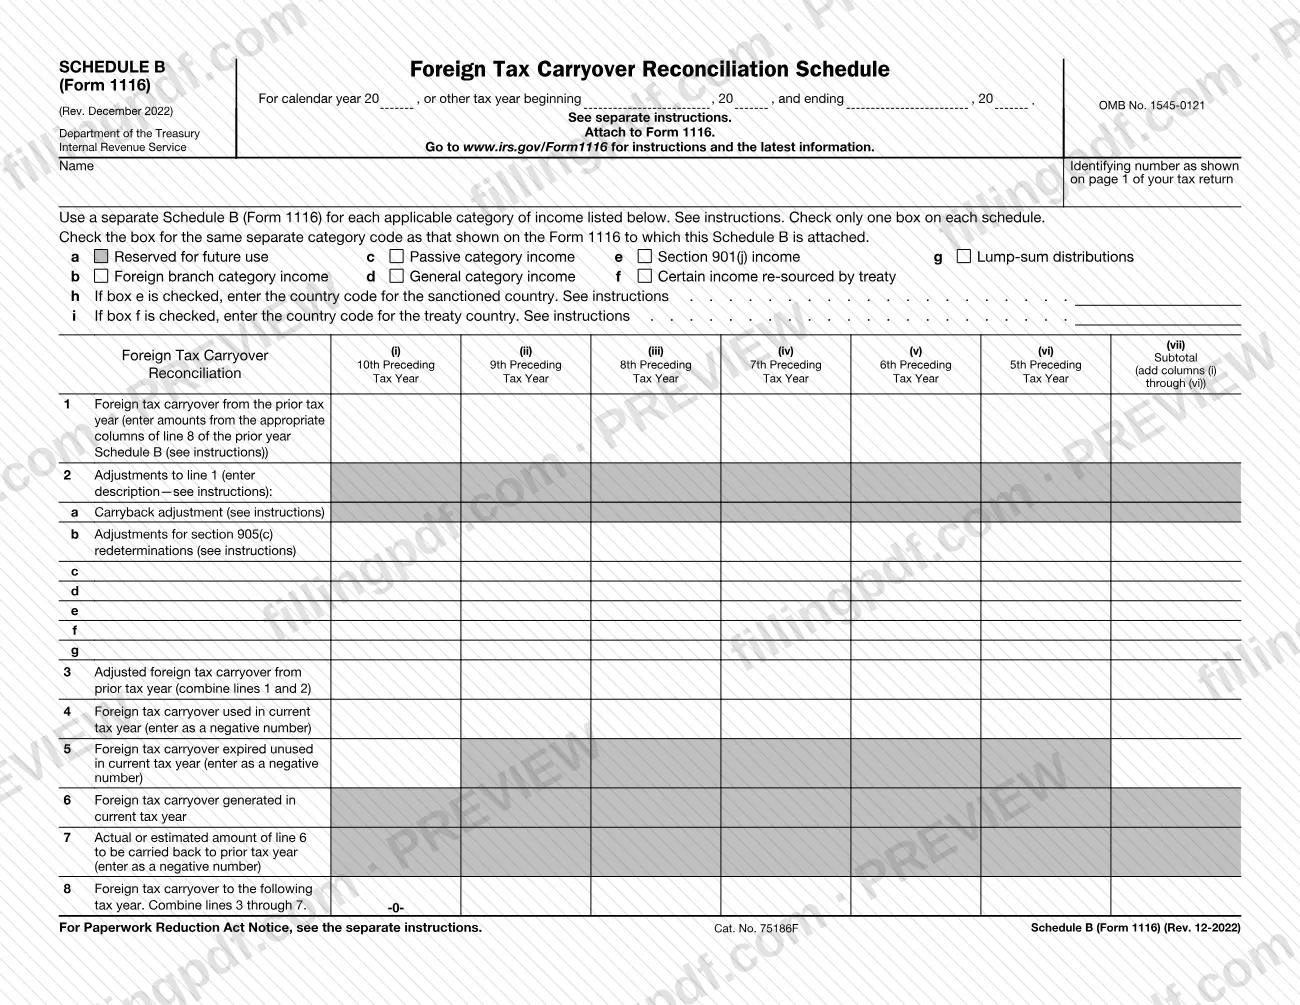
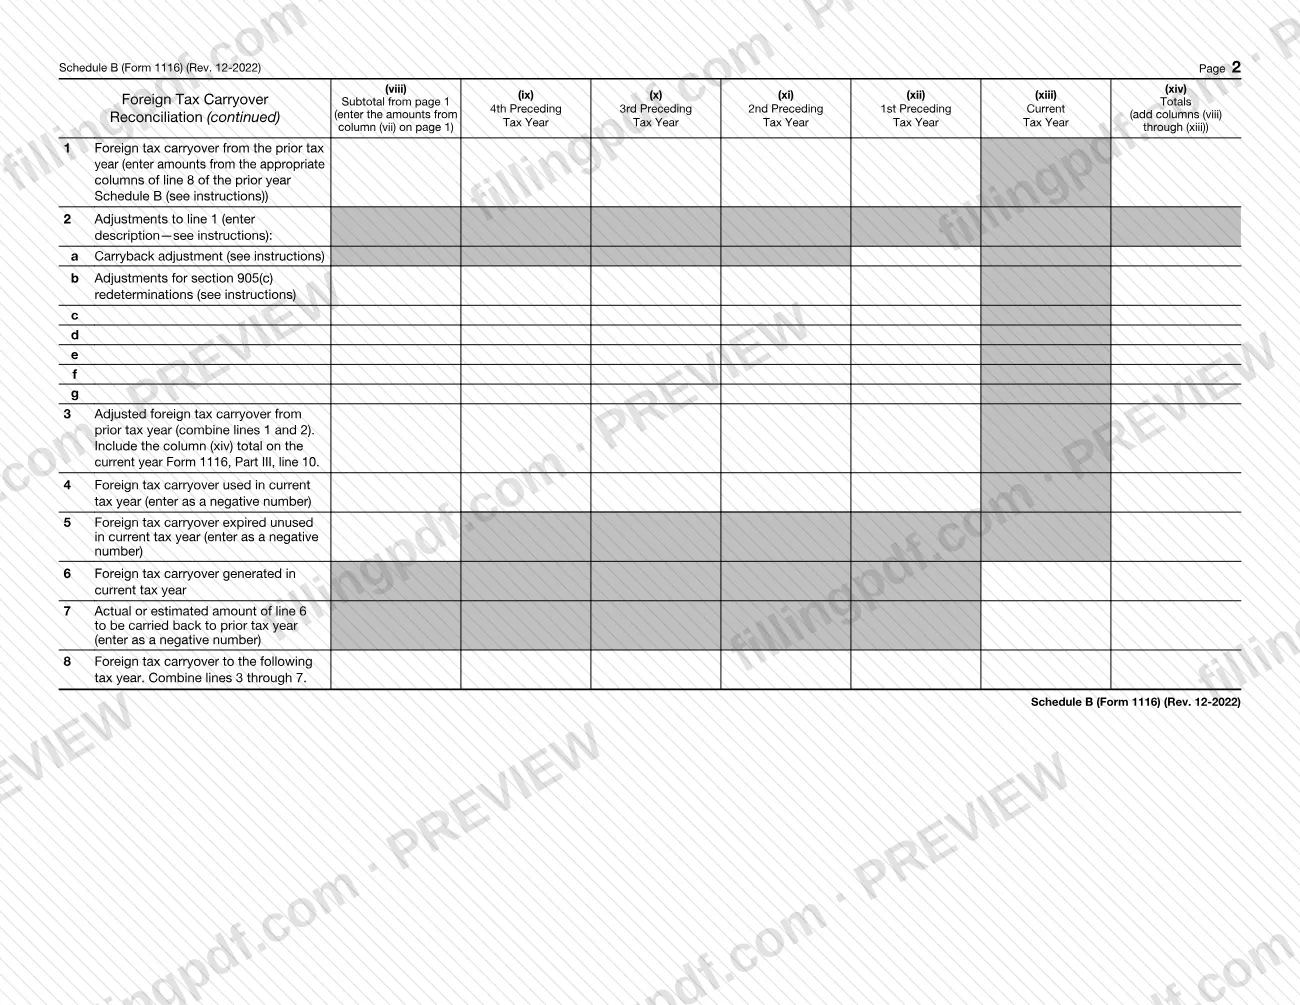
El Anexo B (Formulario 1116), Anexo de conciliación del arrastre de impuestos extranjeros (Schedule B (Form 1116), Foreign Tax Carryover Reconciliation Schedule), es el anexo del Servicio de Impuestos Internos (IRS) que adjunta al Formulario 1116 para llevar un registro del arrastre de impuestos extranjeros por año tributario. Debe presentar uno por cada categoría separada de ingresos por la que tenga un arrastre del año anterior, del año actual o de ambos. En esta página puede rellenar el Anexo B (Formulario 1116) en línea en FillingPDF y descargar o imprimir el PDF completado. El IRS publica el formulario y sus instrucciones en www.irs.gov/Form1116.
Última actualización
¿Qué es el Schedule B (Form 1116)?
Anexo B (Formulario 1116), Anexo de conciliación del arrastre de impuestos extranjeros (Schedule B (Form 1116), Foreign Tax Carryover Reconciliation Schedule), es el anexo del IRS que se adjunta al Formulario 1116 y concilia el arrastre de impuestos extranjeros del año anterior con el del año actual, además de mostrar el saldo acumulado de cada arrastre por año tributario.
El anexo tiene dos páginas y ocho líneas. Las columnas (i) a (vi) abarcan del 10.º al 5.º año tributario anterior; la columna (vii) es un subtotal; las columnas (viii) a (xiii) abarcan desde el 4.º año anterior hasta el año actual, y la columna (xiv) contiene los totales. La línea 1 incorpora el arrastre de la línea 8 del Anexo B del año anterior. La línea 2 informa los ajustes, la línea 3 muestra el arrastre ajustado, las líneas 4 y 5 muestran el arrastre utilizado y el arrastre que venció sin utilizarse, las líneas 6 y 7 muestran el arrastre generado y el monto arrastrado a un año anterior, y la línea 8 indica el arrastre al año tributario siguiente.
El total de la línea 3, columna (xiv), se incluye en el Formulario 1116, Parte III, línea 10. El formulario se emite conforme al OMB No. 1545-0121, y el IRS cita la sección 904(c) y la sección 1.904-2 de los Reglamentos para obtener más información. El anexo no se aplica a los ingresos de la categoría de la sección 951A.
¿Quién tiene que presentar el Schedule B (Form 1116)?
Debe presentar el Anexo B (Formulario 1116) por cada categoría separada de ingresos si presenta el Formulario 1116 y tiene un arrastre de impuestos extranjeros del año tributario anterior, del año tributario actual o de ambos.
- Use un Anexo B separado para cada categoría de ingresos que corresponda y marque solo una casilla en cada anexo.
- La casilla que marque debe coincidir con el código de categoría separada que aparece en el Formulario 1116 al que se adjunta el anexo.
- Las categorías del formulario son ingresos de la categoría de sucursal extranjera, ingresos de la categoría pasiva, ingresos de la categoría general, ingresos de la sección 901(j), ciertos ingresos reasignados por tratado y distribuciones de suma global. La casilla a está reservada para uso futuro.
No complete el Anexo B para los ingresos de la categoría de la sección 951A. Las instrucciones del IRS explican que las disposiciones de arrastre de la sección 904(c) no se aplican a los impuestos extranjeros asignados a esa categoría.
El formulario y las instrucciones no describen a ningún representante ni firmante para este anexo; se presenta junto con el Formulario 1116.
Cuándo presentar el Schedule B (Form 1116)
El Anexo B (Formulario 1116) se completa cada vez que presenta un Formulario 1116 que tiene un arrastre de impuestos extranjeros del año anterior, del año actual o de ambos. El formulario indica que debe adjuntarse al Formulario 1116 y no establece una fecha límite independiente; por lo tanto, se presenta junto con ese formulario y su declaración de impuestos sobre los ingresos.
Si no conoce el monto real del arrastre a un año anterior al momento de presentar la declaración, las instrucciones permiten ingresar un monto estimado o provisional en la línea 7. Cuando el estimado difiera del monto real arrastrado, ingrese la diferencia en la línea 2a del Anexo B del año siguiente. Para arrastrar un monto al primer año tributario anterior, ese año debe ser un año con exceso de limitación. Todo arrastre restante del 10.º año tributario anterior vence sin utilizarse.
Documentos que necesitas
- El Anexo B (Formulario 1116) del año anterior para la misma categoría de ingresos: copie los montos de la línea 8 en la línea 1 del anexo actual, desplazándolos una columna.
- El Formulario 1116 para la misma categoría, con las líneas 9, 12, 13 y 23 de la Parte III completadas, para determinar si tiene un exceso de limitación o un exceso de impuestos extranjeros.
- La Hoja de conciliación de la línea 1 de las instrucciones, solo si está modificando su crédito por impuestos extranjeros de 2021 dentro del período especial de limitación de 10 años conforme a la sección 6511(d)(3) (o la sección 6511(c) si se extendió mediante acuerdo).
Cómo rellenar el Schedule B (Form 1116)
Ingrese el año tributario, el nombre y el número
Ingrese el año calendario o las fechas de inicio y fin del año tributario en la parte superior; luego, su nombre y el número de identificación que aparece en la página 1 de su declaración de impuestos.
Marque una casilla de categoría
Use un anexo separado para cada categoría y marque solo una casilla, de la a a la g, que coincida con el código de categoría separada del Formulario 1116 adjunto. No complete el anexo para los ingresos de la categoría de la sección 951A.
Ingrese los códigos de país si se requieren
Si marcó la casilla e, ingrese en la línea h el código del país sancionado. Si marcó la casilla f, ingrese en la línea i el código del país del tratado. Las instrucciones remiten a IRS.gov/CountryCodes.
Incluya en la línea 1 el arrastre del año anterior
Ingrese los montos de las columnas correspondientes de la línea 8 del Anexo B del año anterior, desplazándolos una columna: el monto de la columna (ii) del año anterior va en la columna (i), el de la columna (iii) va en la columna (ii), y así sucesivamente.
Informe los ajustes en la línea 2
Use la línea 2a para la diferencia entre el arrastre estimado y el real a un año anterior (columna (xii)), y la línea 2b para las redeterminaciones de la sección 905(c). Use las líneas 2c a 2g para auditorías y otros ajustes, con una breve descripción.
Combine las líneas 1 y 2 en la línea 3
Ingrese el arrastre ajustado en cada columna. El total de la columna (xiv) se incluye en el Formulario 1116, Parte III, línea 10.
Ingrese en la línea 4 el arrastre utilizado
Complete la línea 4 solo si tiene un exceso de limitación del año actual. Comenzando con la columna (i), ingrese el monto de la línea 3 como número negativo, limitado por el exceso de limitación menos los montos de las columnas anteriores.
Ingrese en la línea 5 el arrastre vencido
En la columna (i), correspondiente al 10.º año tributario anterior, combine las líneas 3 y 4 e ingrese el resultado como número negativo. Complete también las columnas de subtotal y totales.
Ingrese en la línea 6 el arrastre generado
Complete la línea 6 solo si tiene un exceso de impuestos extranjeros del año actual. Ingrese el impuesto extranjero no utilizado en la columna (xiii) y el mismo monto en la columna (xiv).
Ingrese el arrastre a un año anterior en la línea 7
Ingrese como número negativo el monto de la línea 6 que se arrastra al primer año tributario anterior. Se permite usar un monto estimado si aún no se conoce el monto real.
Calcule la línea 8 y los subtotales
Combine las líneas 3 a 7 en la línea 8 para cada columna. Traslade el subtotal de la columna (vii) de la página 1 a la columna (viii) de la página 2 y sume las columnas (viii) a (xiii) en la columna (xiv).
Revise y descargue el PDF completado
Verifique que haya marcado una sola casilla, que los montos estén en dólares estadounidenses y que los signos sean correctos. Descargue o imprima el PDF completado desde FillingPDF y adjúntelo al Formulario 1116.
Cómo presentar el Schedule B (Form 1116)
El Anexo B (Formulario 1116) no se presenta por sí solo: se adjunta al Formulario 1116 y se presenta con la declaración de impuestos sobre los ingresos que acompaña al Formulario 1116.
- Con el Formulario 1116: adjunte un Anexo B completado por cada categoría de ingresos, detrás del Formulario 1116 de esa categoría.
- Dirección y método: el anexo no indica una dirección postal, un portal ni una regla sobre citas. Siga las instrucciones de presentación de la declaración de impuestos con la que presenta el Formulario 1116. El IRS remite a www.irs.gov/Form1116 para consultar las instrucciones y la información más reciente.
Toda la información debe estar en inglés y todos los montos deben expresarse en dólares estadounidenses. FillingPDF le permite rellenar y descargar el PDF; la presentación debe hacerse por los canales indicados arriba.
Errores comunes que debes evitar
- Marcar más de una casilla de categoría en un mismo anexo; el formulario permite marcar solo una casilla en cada Anexo B.
- Combinar varias categorías de ingresos en un solo anexo en lugar de usar un Anexo B separado para cada categoría que corresponda.
- Marcar una casilla que no coincida con el código de categoría separada del Formulario 1116 al que se adjunta el anexo.
- Completar el Anexo B para los ingresos de la categoría de la sección 951A, aunque las instrucciones indican que no debe hacerlo.
- Ingresar las líneas 4, 5 y 7 como números positivos; el formulario indica que deben ingresarse como números negativos.
- Ingresar en la línea 4 un monto superior al exceso de limitación del año actual, menos los montos ya ingresados en columnas anteriores; el total de la columna (xiv) no puede exceder el exceso de limitación.
- Completar la línea 5 en columnas distintas de la columna (i), el subtotal y los totales; esta línea corresponde únicamente al 10.º año tributario anterior.
- Omitir una breve descripción del ajuste junto a su letra en las líneas 2c a 2g.
- Ingresar montos en una moneda extranjera o texto en otro idioma; toda la información debe estar en inglés y los montos deben expresarse en dólares estadounidenses.
- Usar la Hoja de conciliación de la línea 1 para un año distinto del año tributario que comenzó en 2021 y que se modificó dentro del período especial de 10 años.
Preguntas frecuentes
¿Qué es el Anexo B (Formulario 1116)?
El Anexo B (Formulario 1116) es el Anexo de conciliación del arrastre de impuestos extranjeros del IRS. Concilia el arrastre de impuestos extranjeros del año anterior con el del año actual y muestra los saldos acumulados de cada año tributario. Se adjunta al Formulario 1116.
¿Quién debe presentar el Anexo B (Formulario 1116)?
Debe presentarlo por cada categoría separada de ingresos si presenta el Formulario 1116 y tiene un arrastre de impuestos extranjeros del año tributario anterior, del año tributario actual o de ambos. Use un anexo separado para cada categoría.
¿Debo completar el Anexo B para los ingresos de la categoría de la sección 951A?
No. Las instrucciones del IRS indican que no debe completar el Anexo B para los ingresos de la categoría de la sección 951A, porque las disposiciones de arrastre de la sección 904(c) no se aplican a los impuestos extranjeros asignados a esa categoría.
¿Adónde van el próximo año los montos de la línea 8?
El próximo año, ingréselos en la línea 1, desplazándolos una columna: el monto de la línea 8 en la columna (ii) del anexo de este año va en la columna (i) del anexo del próximo año; el monto de la columna (iii) va en la columna (ii), y así sucesivamente.
¿Qué ocurre si mi arrastre estimado a un año anterior difiere del monto real?
Ingrese la diferencia en la línea 2a, columna (xii), del Anexo B del próximo año. Si el monto estimado de la línea 7 excedió el arrastre real, ingrese el excedente como número positivo, tal como se muestra en el ejemplo del IRS.
¿Durante cuánto tiempo puede mantenerse un arrastre de impuestos extranjeros?
Todo arrastre restante del 10.º año tributario anterior vence sin utilizarse. Informe ese vencimiento en la línea 5, que se completa únicamente para ese año y en las columnas de subtotal y totales.
¿Puedo rellenar el Anexo B (Formulario 1116) en línea?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el anexo; debe adjuntarlo al Formulario 1116 y presentarlo con su declaración.
¿Cuándo necesito la Hoja de conciliación de la línea 1?
Solo si está modificando su crédito por impuestos extranjeros de 2021 dentro del período especial de limitación de 10 años conforme a la sección 6511(d)(3), o a la sección 6511(c) si el período se extendió mediante acuerdo. Esta hoja calcula los montos de la línea 1 para el año tributario que comenzó en 2021.
¿Listo para rellenar el Schedule B (Form 1116)?
Rellenar el Schedule B (Form 1116) ahora